W skrócie
Sprzedaż B2B i B2C za granicę może podlegać innym zasadom VAT, mimo że dotyczy tego samego produktu i tego samego kraju.
Przy sprzedaży towarów firmie z UE możliwe jest zastosowanie 0% VAT w ramach WDT, jeśli spełnione są wymagane warunki dotyczące m.in. VAT UE i dokumentacji dostawy.
Przy sprzedaży konsumentom w UE znaczenie mają zasady WSTO, unijny próg 10 000 euro oraz możliwość rozliczania zagranicznego VAT przez procedurę OSS.
Na sposób rozliczenia wpływają także rodzaj sprzedaży, kraj klienta, miejsce wysyłki, zagraniczny magazyn oraz to, czy sprzedajesz towary, usługi czy produkty cyfrowe.
Wyobraź sobie, że prowadzisz sklep internetowy i zaczynasz sprzedawać produkty klientom z Niemiec. Pierwsze zamówienie składa osoba prywatna, która kupuje produkt do własnego użytku. Drugie pochodzi od niemieckiej firmy, która zamawia dokładnie ten sam produkt do swojego biura. Oba zamówienia mają podobną wartość, oba wysyłasz z Polski i oba trafiają do tego samego kraju. Mogłoby się wydawać, że również rozliczenie podatku będzie identyczne. W rzeczywistości jednak przy sprzedaży firmie możesz w określonych sytuacjach zastosować 0% VAT, podczas gdy przy sprzedaży osobie prywatnej może być konieczne naliczenie niemieckiego podatku. Dlaczego tak się dzieje?
Wszystko zależy od tego, kto kupuje Twój produkt, co dokładnie sprzedajesz i gdzie odbywa się sprzedaż. Przepisy podatkowe inaczej traktują transakcje między firmami, a inaczej zakupy dokonywane przez zwykłych konsumentów. Dla właściciela jednoosobowej działalności gospodarczej, który dopiero rozwija sprzedaż zagraniczną, takie różnice mogą być zaskoczeniem. Warto jednak je zrozumieć, ponieważ wpływają na to, ile podatku trzeba zapłacić, jakie dokumenty przygotować i ile pieniędzy ostatecznie zostanie w firmie. Wyjaśniamy, jak działają rozliczenia B2B i B2C za granicą, kiedy należy zwrócić szczególną uwagę na VAT oraz jak uniknąć błędów, które mogą kosztować Cię więcej, niż zakładasz.
Czy ten temat dotyczy Twojego sklepu internetowego?
Jeżeli prowadzisz jednoosobową działalność gospodarczą i myślisz o sprzedaży produktów za granicę, ten temat dotyczy również Ciebie. Nie musisz mieć dużego sklepu, zatrudniać pracowników ani realizować setek zamówień miesięcznie. Nawet niewielka firma, która wysyła kilka paczek do innych państw Unii Europejskiej, może zetknąć się z dodatkowymi zasadami rozliczania VAT. Dotyczy to zarówno osób, które dopiero przygotowują sklep internetowy do wejścia na zagraniczne rynki, jak i tych, które już sprzedają poza Polską, ale dotychczas nie zastanawiały się, czy każda transakcja powinna być rozliczana w taki sam sposób.
Załóżmy, że sprzedajesz akcesoria do telefonów, kosmetyki albo produkty wyposażenia wnętrz. Większość Twoich klientów mieszka w Polsce, ale zaczynają pojawiać się zamówienia z Czech, Niemiec i Francji. Część produktów trafia do osób prywatnych, a część zamawiają przedsiębiorcy. Możesz też planować korzystanie z magazynu za granicą, żeby klienci otrzymywali przesyłki szybciej. Każda z tych sytuacji może wpływać na zasady rozliczania sprzedaży. Co więcej, nie zawsze wystarczy zastosować taki sam VAT jak przy zamówieniach krajowych, nawet jeżeli działalność jest zarejestrowana wyłącznie w Polsce.
Tematem warto zainteresować się również wtedy, gdy dopiero wybierasz sposób prowadzenia księgowości JDG. Początkowo księgowość jednoosobowej firmy może wydawać się stosunkowo prosta, szczególnie jeśli sprzedajesz wyłącznie polskim konsumentom. Jednak wraz z rozwojem e-commerce pojawiają się nowe obowiązki, między innymi sprawdzanie statusu zagranicznych klientów, pilnowanie limitów sprzedaży i gromadzenie odpowiednich dokumentów. Zrozumienie podstaw przed rozpoczęciem ekspansji pozwala lepiej zaplanować ceny, koszty i sposób obsługi zamówień, zamiast odkrywać kolejne wymagania dopiero podczas rozliczania podatków.
B2B a B2C – dlaczego to, kto kupuje, zmienia sposób rozliczenia?
Zacznijmy od dwóch pojęć, które często pojawiają się w sprzedaży internetowej. B2B oznacza sprzedaż między firmami, natomiast B2C to sprzedaż firmy osobie prywatnej. Przykładowo, jeśli sprzedajesz lampkę biurkową niemieckiemu przedsiębiorcy, który kupuje ją na potrzeby swojej działalności, mówimy o transakcji B2B. Jeżeli dokładnie tę samą lampkę kupuje mieszkaniec Niemiec do swojego mieszkania, będzie to sprzedaż B2C. Z perspektywy sklepu realizacja zamówienia wygląda niemal identycznie. Przygotowujesz produkt, pakujesz go, nadajesz przesyłkę i otrzymujesz płatność. Różnica pojawia się podczas ustalania, kto powinien rozliczyć VAT.
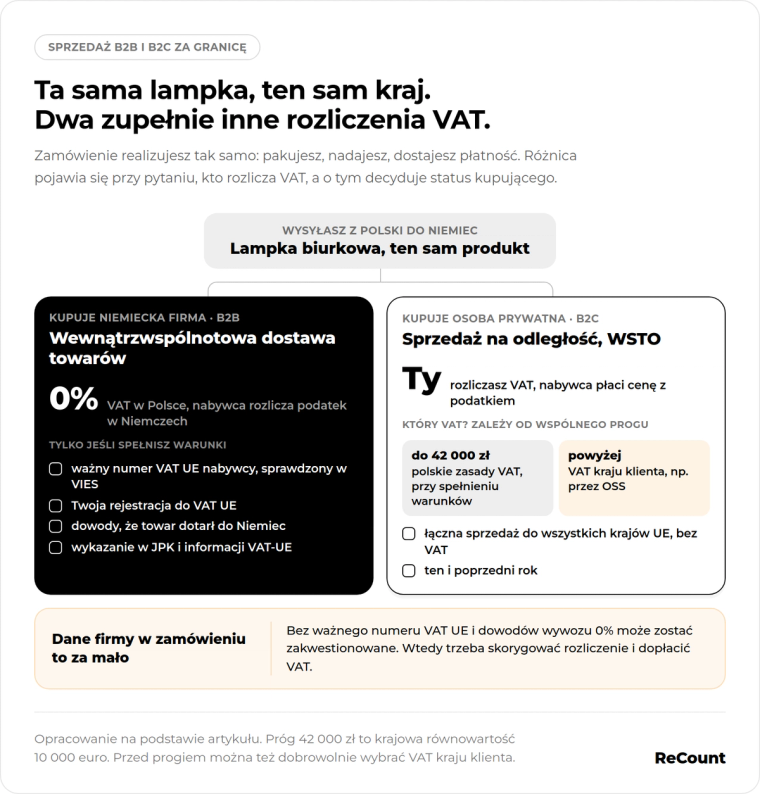
W przypadku typowej sprzedaży towarów między firmami z różnych krajów Unii Europejskiej przepisy mogą pozwalać polskiemu sprzedawcy na zastosowanie stawki 0% VAT. Zagraniczny nabywca rozlicza wtedy podatek w swoim państwie. Nie oznacza to, że transakcja jest całkowicie wolna od VAT, lecz że obowiązki podatkowe są podzielone między sprzedawcę i kupującego. Przy sprzedaży konsumentom sytuacja wygląda inaczej. Osoba prywatna nie rozlicza zakupu tak jak firma, dlatego to sprzedawca najczęściej odpowiada za prawidłowe naliczenie i odprowadzenie podatku. W zależności od okoliczności może chodzić o polski VAT albo podatek obowiązujący w kraju klienta.
Ważne jest jednak to, że samo podanie danych firmy do zamówienia nie wystarcza, aby automatycznie zastosować 0% VAT. Znaczenie ma między innymi status podatkowy kupującego, posiadanie odpowiedniego numeru VAT UE oraz rzeczywiste przemieszczenie towaru między państwami. Przedsiębiorca, który nie spełnia określonych warunków, nie zawsze może zostać potraktowany tak samo jak firma zarejestrowana do transakcji wewnątrzunijnych. Dlatego rozróżnienie B2B i B2C jest punktem wyjścia, ale nie daje jeszcze pełnej odpowiedzi na pytanie o właściwy podatek.
Warto również pamiętać, że VAT to coś innego niż podatek dochodowy, który płacisz od swojej działalności. Nawet jeśli masz już ustalony sposób rozliczania podatku dochodowego, przy sprzedaży zagranicznej musisz osobno sprawdzić zasady VAT. To odrębny obszar rozliczeń, w którym ważne jest ustalenie, gdzie dana transakcja podlega opodatkowaniu i kto ma obowiązek rozliczyć podatek. Dlatego nawet jeśli kwestie związane z podatkiem dochodowym w JDG masz już uporządkowane, nie oznacza to automatycznie, że sprzedaż zagraniczna będzie prawidłowo rozliczana.
Sprzedaż do krajów UE – jak rozliczać B2B, a jak B2C?
Sprzedaż do innych państw Unii Europejskiej jest dla wielu polskich sklepów internetowych pierwszym krokiem w zagranicznej ekspansji. Klienci mogą składać zamówienia podobnie jak w Polsce, a przesyłki trafiają do nich bez konieczności przechodzenia standardowych odpraw celnych właściwych dla eksportu poza UE. Nie oznacza to jednak, że rozliczenia podatkowe zawsze będą równie proste. W przypadku sprzedaży towarów duże znaczenie ma status klienta, ponieważ od niego zależy, czy transakcja może zostać potraktowana jako dostawa między firmami, czy jako sprzedaż na odległość do konsumenta.
Sprzedajesz zagranicznej firmie (B2B)
Załóżmy, że prowadzisz polski sklep z akcesoriami komputerowymi. Niemiecka firma zamawia od Ciebie większą partię produktów do wyposażenia biura. Towar znajduje się w Polsce, a następnie wysyłasz go bezpośrednio do siedziby klienta w Niemczech. Jeżeli jesteś czynnym podatnikiem VAT, kupujący ma odpowiedni, ważny numer VAT UE i spełniasz pozostałe wymagania, taka sprzedaż może zostać rozliczona jako wewnątrzwspólnotowa dostawa towarów, czyli WDT. W praktyce oznacza to możliwość zastosowania 0% VAT w Polsce, podczas gdy niemiecka firma rozlicza nabycie towaru zgodnie z przepisami obowiązującymi w Niemczech.
Dla początkującego przedsiębiorcy najważniejsze jest zrozumienie, że 0% VAT nie przysługuje automatycznie tylko dlatego, że klient prowadzi firmę za granicą. Jednym z podstawowych warunków jest posiadanie przez kupującego ważnego numeru VAT UE nadanego w innym państwie członkowskim. Numer ten powinien zostać podany sprzedawcy, a jego ważność warto sprawdzić w unijnym systemie VIES. Dzięki temu możesz zweryfikować, czy klient ma numer VAT UE ważny do transakcji wewnątrzunijnych. Pozwala to ograniczyć ryzyko sytuacji, w której klient przedstawia się jako przedsiębiorca, ale nie ma statusu wymaganego do zastosowania zasad właściwych dla typowej WDT. Istotne jest również to, aby Twoja firma była prawidłowo zarejestrowana do VAT UE oraz spełniała pozostałe obowiązki dotyczące takiej sprzedaży.
Równie ważne są dokumenty potwierdzające, że produkty rzeczywiście opuściły Polskę i dotarły do innego państwa UE. Mogą to być między innymi dokumenty przewozowe, specyfikacja wysyłanych towarów czy potwierdzenie odbioru przesyłki. Konkretne dokumenty zależą od sposobu realizacji dostawy, ale powinny pozwalać na potwierdzenie faktycznego przemieszczenia towarów. Samo wystawienie faktury z zagranicznym adresem nabywcy nie jest wystarczającym dowodem. Jeśli urząd skarbowy będzie weryfikował rozliczenie, możesz zostać poproszony o wykazanie, że warunki zastosowania stawki 0% rzeczywiście zostały spełnione. Brak odpowiednich dokumentów w wymaganym terminie może oznaczać konieczność innego wykazania sprzedaży i późniejszego skorygowania rozliczeń.
Trzeba też pamiętać o prawidłowym zgłoszeniu takiej transakcji. Standardowa WDT jest wykazywana w polskich rozliczeniach VAT oraz w informacji podsumowującej VAT-UE. Dla osoby, która dopiero rozwija sklep internetowy, brzmi to skomplikowanie, ale w praktyce chodzi przede wszystkim o prawidłowe zebranie danych klienta, zachowanie dowodów wysyłki i przekazanie kompletnych informacji do księgowości. Właśnie dlatego księgowość e-commerce powinna uwzględniać nie tylko wartość sprzedaży, lecz także kraj dostawy, status nabywcy i sposób realizacji zamówienia. Pozwala to uniknąć sytuacji, w której dopiero po kilku miesiącach okazuje się, że część transakcji została rozliczona na niewłaściwych zasadach.
Sprzedajesz klientowi indywidualnemu (B2C)
Teraz wyobraź sobie, że tę samą lampkę lub akcesorium komputerowe kupuje osoba prywatna mieszkająca w Niemczech. Towar ponownie wysyłasz z Polski, ale kupujący nie działa jako podatnik dokonujący firmowego nabycia. W typowej sprzedaży internetowej do konsumentów z innych państw UE zastosowanie mają zasady sprzedaży towarów na odległość, określane skrótem WSTO. W przeciwieństwie do standardowej WDT to sprzedawca odpowiada za rozliczenie podatku. Co do zasady taka sprzedaż jest opodatkowana w państwie, do którego trafia zamówienie. Jeżeli klient mieszka w Niemczech, może to oznaczać konieczność zastosowania niemieckiej stawki VAT właściwej dla sprzedawanego produktu.
Dla mniejszych sklepów internetowych istnieje jednak ważne uproszczenie. Przepisy przewidują wspólny unijny próg wynoszący 10 000 euro, którego ustawowa równowartość dla polskiego przedsiębiorcy to 42 000 zł. Przy obliczaniu limitu bierze się pod uwagę wartość sprzedaży bez VAT. Jeśli prowadzisz działalność wyłącznie w Polsce, spełniasz pozostałe warunki uproszczenia i nie przekroczyłeś tego limitu ani w bieżącym, ani w poprzednim roku, możesz zasadniczo rozliczać objętą nim sprzedaż według polskich zasad VAT. Nie oznacza to zawsze obowiązku doliczenia polskiego podatku, ponieważ znaczenie może mieć również Twoje prawo do zwolnienia z VAT. Możesz także dobrowolnie wybrać opodatkowanie w krajach klientów, nawet przed przekroczeniem progu.
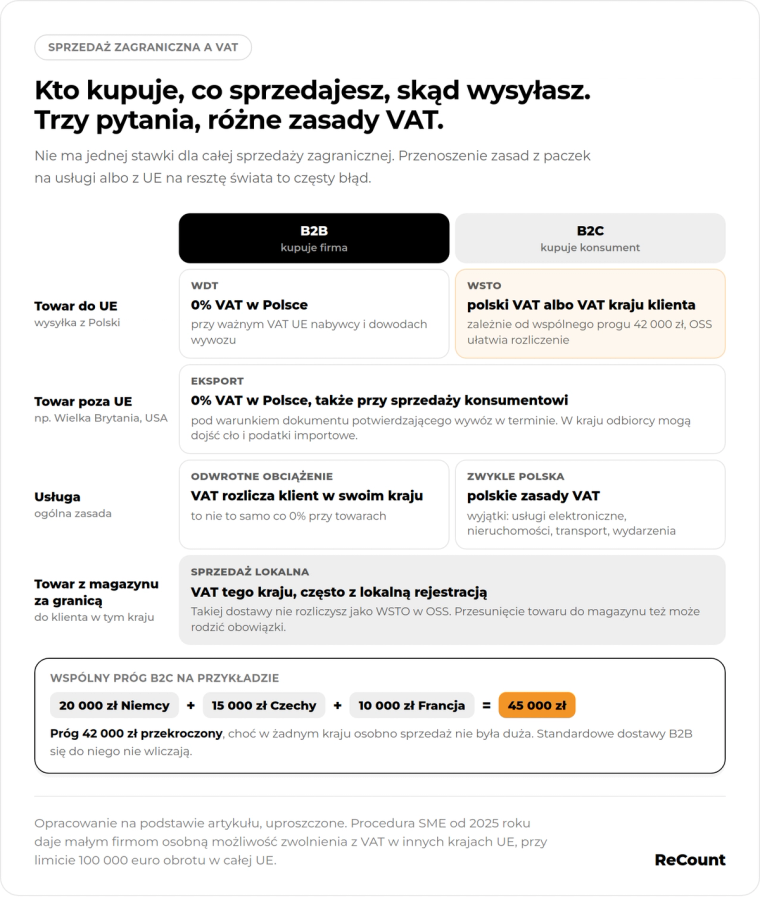
Bardzo ważne jest to, że limit 42 000 zł nie obowiązuje osobno dla każdego kraju. Jeżeli sprzedajesz produkty konsumentom w Niemczech, Czechach, Francji i innych państwach UE, bierzesz pod uwagę łączną wartość sprzedaży objętej tym progiem. Załóżmy, że w danym roku wartość Twojej sprzedaży bez VAT wyniesie 20 000 zł w Niemczech, 15 000 zł w Czechach i 10 000 zł we Francji. Łącznie daje to 45 000 zł, czyli więcej niż ustawowy limit. Jeżeli w Twojej sytuacji mają zastosowanie opisane zasady, przekroczenie progu oznacza zmianę sposobu rozliczania sprzedaży, począwszy od transakcji powodującej jego przekroczenie. Do limitu wlicza się również określone transgraniczne usługi elektroniczne, telekomunikacyjne i nadawcze świadczone konsumentom. Nie wlicza się natomiast automatycznie każdej sprzedaży zagranicznej, w szczególności standardowych dostaw B2B.
Co zrobić, jeśli Twoja sprzedaż podlega opodatkowaniu w innych państwach UE? Jednym z dostępnych rozwiązań jest system VAT OSS, który pozwala uprościć rozliczenia. Zamiast rejestrować się osobno do VAT w każdym kraju, w którym mieszkają Twoi klienci, możesz w odniesieniu do transakcji objętych procedurą rozliczać zagraniczny VAT za pośrednictwem polskiego urzędu skarbowego. Aby korzystać z OSS, musisz najpierw zarejestrować się do tej procedury. Następnie składasz jedną deklarację na kwartał, w której wykazujesz sprzedaż objętą OSS w poszczególnych krajach. Nadal musisz znać właściwe stawki VAT i naliczać je zgodnie z przepisami obowiązującymi w krajach klientów. OSS nie oznacza więc jednej wspólnej stawki podatku ani możliwości dowolnego wyboru kraju opodatkowania, lecz upraszcza sposób deklarowania i płacenia podatku. Alternatywą, zależnie od rodzaju transakcji, może być rozliczanie VAT bezpośrednio w odpowiednim państwie.
Warto również wiedzieć, że od 2025 roku funkcjonuje procedura SME, która w określonych przypadkach pozwala małym przedsiębiorcom korzystać ze zwolnienia z VAT w innych krajach UE. Żeby z niej skorzystać, trzeba spełniać konkretne warunki. Jednym z nich jest roczny obrót w całej UE, który nie może przekroczyć 100 000 euro w bieżącym ani poprzednim roku. Co ważne, do tego limitu wlicza się również odpowiednią sprzedaż w Polsce, a nie tylko zamówienia z zagranicy. Istotne są także limity i wymagania obowiązujące w kraju, w którym przedsiębiorca chce korzystać ze zwolnienia, oraz uzyskanie odpowiedniego numeru identyfikacyjnego EX. Nie jest to zwolnienie działające automatycznie i nie należy utożsamiać go z limitem 42 000 zł. Dla początkującego właściciela sklepu najważniejszy wniosek jest taki, że przed rozpoczęciem rozliczania zagranicznego VAT warto sprawdzić dostępne możliwości, ponieważ nie każdy przedsiębiorca musi korzystać z dokładnie tego samego rozwiązania.
A co, jeśli sprzedajesz usługi lub wysyłasz produkty poza UE?
Do tej pory skupialiśmy się przede wszystkim na fizycznych produktach wysyłanych do innych krajów Unii Europejskiej. Nie każda działalność e-commerce działa jednak w ten sposób. Możesz również sprzedawać usługi, na przykład zajmować się projektowaniem graficznym, przygotowywać treści dla zagranicznych firm albo udostępniać klientom produkty cyfrowe. W takim przypadku zasady VAT mogą wyglądać inaczej niż przy wysyłaniu paczek. Przy wielu usługach świadczonych na rzecz zagranicznych przedsiębiorców podatek rozlicza klient w swoim państwie. Jeżeli polska firma świadczy standardową usługę objętą ogólną zasadą B2B na rzecz firmy z Niemiec, zwykle nie nalicza polskiego VAT, ponieważ miejscem opodatkowania jest kraj usługobiorcy. Mechanizm ten nazywa się odwrotnym obciążeniem. Warto jednak pamiętać, że nie jest to to samo co sprzedaż towarów ze stawką 0% VAT, nawet jeśli na fakturze w obu sytuacjach nie pojawia się kwota polskiego podatku.
Przy sprzedaży usług osobom prywatnym zasada ogólna jest natomiast odwrotna: miejscem opodatkowania jest zazwyczaj kraj, w którym działa usługodawca. Dlatego polski przedsiębiorca świadczący określone usługi zagranicznemu konsumentowi może rozliczać je według polskich zasad VAT. Istnieją jednak wyjątki, które dotyczą między innymi usług elektronicznych, związanych z nieruchomościami, transportem czy niektórymi wydarzeniami. Przykładowo, przy automatycznie dostarczanych usługach cyfrowych dla konsumentów z innych państw UE znaczenie może mieć kraj klienta oraz wspólny limit 42 000 zł opisany wcześniej. Z kolei usługa dotycząca nieruchomości położonej za granicą może podlegać opodatkowaniu w państwie, w którym znajduje się nieruchomość, niezależnie od tego limitu. To pokazuje, dlaczego nie warto przenosić zasad sprzedaży fizycznych produktów na każdą usługę oferowaną przez internet.
Osobnym tematem jest wysyłanie produktów poza Unię Europejską, na przykład do Wielkiej Brytanii lub Stanów Zjednoczonych. W takiej sytuacji sprzedaż może zostać rozliczona jako eksport towarów. Zarówno przy sprzedaży firmie, jak i osobie prywatnej istnieje możliwość zastosowania w Polsce stawki 0% VAT, o ile spełnione zostaną warunki dotyczące eksportu. Szczególnie ważne jest posiadanie odpowiedniego dokumentu potwierdzającego wywóz towaru poza Unię Europejską w wymaganym terminie. Sam fakt, że paczka została wysłana na zagraniczny adres, nie daje jeszcze podstaw do zastosowania preferencyjnej stawki. Dodatkowo w kraju odbiorcy mogą pojawić się podatki importowe, cło lub inne obowiązki. To, kto ostatecznie ponosi związane z nimi koszty i odpowiada za formalności, zależy między innymi od warunków dostawy i przepisów kraju docelowego.
Na sposób rozliczenia wpływa również miejsce, z którego wysyłasz produkty. Jeśli przechowujesz towar w Polsce i wysyłasz go do niemieckiego konsumenta, taka transakcja może być objęta zasadami sprzedaży na odległość. Jeżeli jednak korzystasz z magazynu w Niemczech, a produkt trafia z tego magazynu do klienta w tym samym kraju, jest to zasadniczo sprzedaż lokalna w Niemczech. Takiej standardowej dostawy własnych towarów nie rozliczysz po prostu jako WSTO w procedurze OSS. Może to oznaczać potrzebę rejestracji i rozliczania VAT bezpośrednio za granicą. Także samo przemieszczenie własnych produktów z Polski do zagranicznego magazynu może powodować dodatkowe obowiązki. Dlatego decyzja o korzystaniu z zagranicznego magazynowania powinna uwzględniać nie tylko koszty przechowywania i wysyłek, ale również konsekwencje podatkowe.
Co się stanie, jeśli źle rozliczysz sprzedaż zagraniczną?
Błędy w rozliczaniu zagranicznej sprzedaży mogą być szczególnie dotkliwe dla małego sklepu internetowego, ponieważ często nie są zauważane od razu. Wyobraź sobie, że przez kilka miesięcy sprzedajesz produkty zagranicznym firmom i do wszystkich transakcji stosujesz stawkę 0% VAT. Zakładasz, że skoro kupujący prowadzi działalność w innym kraju UE, takie rozliczenie zawsze jest prawidłowe. Dopiero podczas sprawdzania dokumentów okazuje się, że część klientów nie miała odpowiedniego numeru VAT UE albo nie posiadasz wystarczających dowodów dostarczenia produktów do innego państwa. W takiej sytuacji może być konieczne skorygowanie wcześniejszych rozliczeń i zapłacenie VAT, którego pierwotnie nie naliczyłeś. Jeżeli podatek okaże się zaległy, mogą pojawić się również odsetki, a w określonych przypadkach także dalsze konsekwencje wynikające z przepisów.
Podobny problem może wystąpić przy sprzedaży B2C. Załóżmy, że Twój sklep stopniowo zdobywa klientów w Niemczech i Czechach, a Ty przez cały czas naliczasz polski VAT, nie kontrolując wartości sprzedaży objętej unijnym limitem. Po pewnym czasie okazuje się, że próg został przekroczony, a część zamówień powinna zostać rozliczona według zasad obowiązujących w krajach klientów. Konieczne może stać się poprawienie wcześniejszych deklaracji, ustalenie zagranicznych stawek i uregulowanie należnego podatku. Dodatkowym problemem jest to, że klienci już zapłacili za zamówienia. Nie zawsze będziesz w stanie odzyskać od nich brakującą kwotę, dlatego podatek może ostatecznie obciążyć Twój zarobek. W praktyce oznacza to, że pieniądze, które planowałeś przeznaczyć na reklamę, nowy asortyment czy rozwój sklepu, mogą być potrzebne do uporządkowania wcześniejszych rozliczeń.
Nieprawidłowa księgowość jednoosobowej firmy może również prowadzić do problemów organizacyjnych, nawet jeśli ostateczna kwota zaległego podatku nie jest bardzo wysoka. Zamiast zajmować się sprzedażą, musisz szukać potwierdzeń przesyłek, sprawdzać dane klientów, analizować zamówienia z poprzednich miesięcy i przygotowywać korekty. Szczególnie trudne staje się to wtedy, gdy firma nie prowadziła dokładnej ewidencji sprzedaży z podziałem na kraje, rodzaje klientów i miejsca wysyłki. Właśnie dlatego warto zadbać o poprawność rozliczeń od początku, nawet przy niewielkiej skali działalności. Nie chodzi o zakładanie, że każda pomyłka zakończy się karą, lecz o ograniczenie ryzyka dodatkowych kosztów, niepotrzebnej pracy i utraty kontroli nad finansami sklepu.
Jak sprawdzić, czy prawidłowo rozliczasz sprzedaż zagraniczną?
Najlepiej zacząć od przeanalizowania tego, jak rzeczywiście działa Twój sklep. Sprawdź, do jakich krajów sprzedajesz produkty, kto składa zamówienia i skąd są wysyłane towary. Jeśli obsługujesz zarówno klientów prywatnych, jak i przedsiębiorców, warto zadbać o ich rozróżnienie już podczas składania zamówienia. Przy zakupach firmowych ważne mogą być dane nabywcy oraz jego numer VAT UE, natomiast przy sprzedaży konsumentom znaczenie ma między innymi kraj, do którego trafia przesyłka. Jeżeli oferujesz również usługi albo produkty cyfrowe, trzeba je przeanalizować oddzielnie, ponieważ mogą obowiązywać inne zasady. Dzięki temu nie traktujesz całej zagranicznej sprzedaży jako jednej kategorii, do której zawsze stosuje się tę samą stawkę podatku.
Kolejnym krokiem powinno być sprawdzenie, jakie obowiązki podatkowe wynikają z Twojego modelu sprzedaży. W przypadku transakcji B2B ważne jest ustalenie, czy spełniasz warunki do zastosowania stawki 0% przy dostawach towarów do innych państw UE. Przy sprzedaży B2C należy zweryfikować, czy masz prawo stosować polskie zasady VAT, czy powinieneś już rozliczać podatek w krajach klientów. Warto regularnie kontrolować wartość sprzedaży objętej limitem 42 000 zł, uwzględniając również poprzedni rok. Jeśli korzystasz z OSS, musisz prawidłowo przypisywać transakcje do poszczególnych krajów oraz stosować właściwe stawki. Jeżeli przechowujesz produkty w zagranicznych magazynach, należy dodatkowo sprawdzić, czy nie powstają obowiązki wymagające lokalnej rejestracji do VAT.
Duże znaczenie ma także sposób przechowywania dokumentów. Informacje o zamówieniach, faktury, potwierdzenia wysyłek, dokumenty eksportowe i dane dotyczące zwrotów powinny być dostępne wtedy, gdy są potrzebne do przygotowania lub sprawdzenia rozliczeń. Przy WDT szczególnie ważne są dowody przemieszczenia towaru między państwami, natomiast sprzedaż rozliczana w OSS wymaga odpowiedniej ewidencji przechowywanej przez 10 lat od końca roku, w którym dokonano transakcji. Dobrze uporządkowana dokumentacja pozwala nie tylko sprawniej rozliczać podatek, lecz także szybciej wyjaśniać ewentualne niezgodności.
Jeśli dopiero rozpoczynasz sprzedaż za granicę, nie musisz samodzielnie poznawać wszystkich szczegółów europejskich przepisów podatkowych. Warto jednak rozumieć podstawowe różnice i wiedzieć, jakie informacje przekazywać osobie odpowiedzialnej za księgowość działalności gospodarczej. Specyfika księgowości e-commerce polega między innymi na tym, że znaczenie mają nie tylko przychody i koszty, ale też kraje sprzedaży, status kupujących, zwroty, dokumentacja przesyłek oraz wykorzystywane magazyny. Wsparcie księgowe uwzględniające sprzedaż internetową może pomóc prawidłowo ustalić obowiązki, wybrać odpowiedni sposób rozliczania VAT i przygotować firmę na zwiększającą się liczbę zamówień zagranicznych.
Sprzedaż B2B i B2C za granicę może wyglądać podobnie z perspektywy realizacji zamówienia, ale pod względem podatkowym są to często zupełnie różne sytuacje. Przy sprzedaży towarów zagranicznym firmom z UE możesz w określonych przypadkach zastosować stawkę 0% VAT, jeżeli spełniasz wymagane warunki. Przy sprzedaży osobom prywatnym najczęściej to Ty odpowiadasz za rozliczenie podatku, a jego wysokość i miejsce opodatkowania zależą od zasad dotyczących konkretnej transakcji. Znaczenie mają również limity sprzedaży, możliwość korzystania z OSS, rodzaj oferowanych produktów lub usług i miejsce, z którego wysyłasz zamówienia. Dlatego nie istnieje jeden sposób rozliczania VAT, który sprawdzi się przy każdej zagranicznej transakcji.
Dla właściciela małego sklepu internetowego najważniejsze jest to, aby zasady rozliczeń nie stały się przeszkodą w rozwoju firmy. Nie musisz znać na pamięć wszystkich przepisów ani samodzielnie zajmować się skomplikowanymi deklaracjami, ale warto odpowiednio wcześnie zadbać o księgowość i wiedzieć, jakie obowiązki pojawiają się wraz z ekspansją. Jeśli planujesz wejść na zagraniczne rynki, już obsługujesz klientów z innych państw lub nie masz pewności, czy prawidłowo rozliczasz sprzedaż B2B i B2C, skontaktuj się z ReCount. Pomożemy Ci uporządkować kwestie księgowe i podatkowe związane z Twoim e-commerce, abyś mógł skupić więcej uwagi na pozyskiwaniu klientów, zwiększaniu sprzedaży i rozwijaniu swojej działalności.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.