W skrócie
OSS ma znaczenie przede wszystkim przy sprzedaży B2C z Polski do konsumentów w innych państwach UE.
Wspólny unijny próg wynosi 10 000 euro netto, czyli 42 000 zł, i nie jest liczony osobno dla każdego kraju.
Po przekroczeniu progu sprzedaż objęta tymi zasadami powinna być opodatkowana według kraju klienta, a OSS może uprościć rozliczenia.
OSS nie zastępuje wszystkich lokalnych obowiązków VAT, szczególnie przy zagranicznych magazynach, lokalnej sprzedaży i bardziej złożonych modelach.
Jeśli prowadzisz sklep internetowy w Polsce i zaczynasz sprzedawać klientom z innych krajów Unii Europejskiej, wcześniej czy później trafisz na temat VAT OSS. Na pierwszy rzut oka może brzmieć jak kolejny skomplikowany obowiązek podatkowy, którym musi zajmować się księgowość JDG. W praktyce chodzi jednak o dość prostą rzecz: gdy sprzedaż zagraniczna rośnie, w pewnym momencie możesz być zobowiązany do naliczania VAT według zasad kraju, w którym znajduje się Twój klient. OSS pozwala rozliczyć taki VAT w jednym miejscu, zamiast osobno rejestrować się do VAT w kilku państwach.
To ważny temat szczególnie dla osób, które dopiero rozwijają księgowość e-commerce i zaczynają wychodzić ze sprzedażą poza Polskę. Nie musisz znać wszystkich unijnych przepisów ani specjalistycznych pojęć. Najważniejsze jest zrozumienie, kiedy limit sprzedaży zaczyna mieć znaczenie, kiedy warto pomyśleć o OSS i w jakich sytuacjach sama procedura nie rozwiąże wszystkich problemów związanych z VAT w JDG.
VAT OSS w 30 sekund: kiedy powinieneś się nim zainteresować?
VAT OSS powinien zwrócić Twoją uwagę przede wszystkim wtedy, gdy prowadzisz polski sklep internetowy i sprzedajesz towary osobom prywatnym z innych państw UE. Typowy przykład to sklep z Polski, który wysyła zamówienia do klientów w Niemczech, Czechach, Francji czy na Słowacji. Dopóki taka sprzedaż jest niewielka i spełniasz warunki korzystania z unijnego limitu, sytuacja może być stosunkowo prosta. Gdy jednak wartość takiej sprzedaży zbliża się do 10 000 euro netto, czyli 42 000 zł dla polskich przedsiębiorców, trzeba zacząć pilnować jej znacznie uważniej.
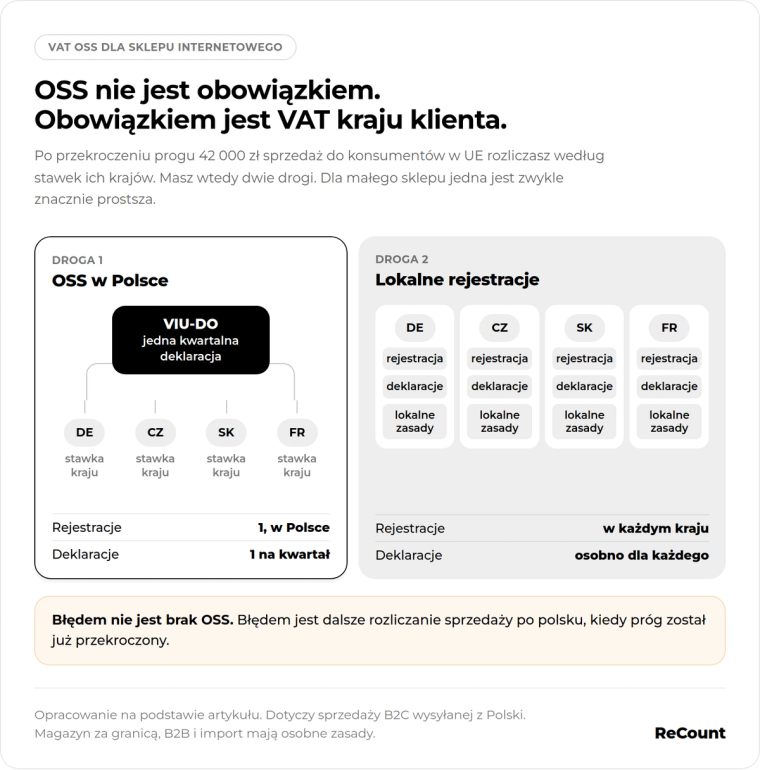
Najważniejsze jest to, że OSS sam w sobie nie jest obowiązkową rejestracją dla każdego sklepu sprzedającego poza Polską. Po przekroczeniu odpowiedniego limitu obowiązkowe staje się natomiast opodatkowanie sprzedaży objętej tymi zasadami VAT-em właściwym dla kraju klienta. Przedsiębiorca może wtedy wybrać OSS albo rozliczać VAT poprzez lokalne rejestracje w poszczególnych krajach. Dla małego sklepu internetowego pierwsza opcja jest zwykle organizacyjnie znacznie prostsza, ponieważ pozwala uniknąć prowadzenia kilku osobnych zagranicznych rozliczeń.
Jeżeli więc wysyłasz towary z Polski do klientów indywidualnych w innych krajach UE, Twoja sprzedaż zagraniczna rośnie i widzisz, że możesz wkrótce przekroczyć 42 000 zł, temat OSS przestaje być czymś, co można odłożyć na później. W księgowości jednoosobowej firmy dobrze jest przygotować się do takiej zmiany wcześniej, zamiast reagować dopiero wtedy, gdy limit został już przekroczony.
Czy VAT OSS jest dla mnie?
Najprościej spojrzeć na OSS przez pryzmat tego, jak działa Twój sklep. Jeżeli prowadzisz działalność w Polsce, sprzedajesz przede wszystkim osobom prywatnym, a towary wysyłasz z Polski do klientów mieszkających w innych państwach UE, jesteś dokładnie w grupie przedsiębiorców, dla których OSS może mieć znaczenie. Jeszcze ważniejszy staje się wtedy, gdy nie traktujesz sprzedaży zagranicznej jako pojedynczego eksperymentu, ale planujesz regularną ekspansję i chcesz pozyskiwać klientów jednocześnie z kilku rynków.
Wyobraź sobie, że do tej pory sprzedawałeś wyłącznie w Polsce, ale teraz uruchamiasz wysyłkę do Niemiec i Czech. Pierwsze zamówienia są niewielkie, więc temat zagranicznego VAT nie wydaje się pilny. Po kilku miesiącach sprzedaż zaczyna jednak szybko rosnąć. W takiej sytuacji warto zainteresować się OSS jeszcze zanim przekroczysz limit, ponieważ dzięki temu możesz przygotować księgowość działalności gospodarczej, sposób naliczania VAT i raportowanie sprzedaży bez nerwowego zmieniania wszystkiego w ostatniej chwili.
OSS może być szczególnie przydatny również wtedy, gdy od początku zakładasz szybki rozwój. Jeśli uruchamiasz sprzedaż jednocześnie w kilku państwach UE, planujesz intensywne kampanie zagraniczne albo po prostu wiesz, że próg 42 000 zł nie będzie dla Twojego sklepu dużą barierą, wcześniejsze przygotowanie procedury może uprościć późniejsze rozliczenia. Najważniejsza zasada jest więc prosta: jeśli sprzedajesz z Polski do konsumentów w innych państwach UE i widzisz, że ta część biznesu zaczyna rosnąć, warto sprawdzić OSS przed przekroczeniem limitu, a nie dopiero po fakcie.
Kluczowy moment: limit 42 000 zł
Najważniejszą liczbą w całym temacie jest dla polskiego przedsiębiorcy 42 000 zł, czyli krajowy odpowiednik unijnego progu 10 000 euro netto. To wspólny próg dla określonej sprzedaży transgranicznej, a nie osobny limit dla każdego państwa. Jeżeli więc sprzedajesz do Niemiec, Czech i Słowacji, nie otrzymujesz trzech oddzielnych limitów. Liczy się łączna wartość kwalifikowanej sprzedaży do konsumentów w innych państwach UE. To jedna z rzeczy, które łatwo źle zrozumieć na początku ekspansji.
W przypadku sprzedaży towarów chodzi przede wszystkim o sytuację, w której wysyłasz je z Polski do konsumenta w innym państwie UE. Do limitu wlicza się również określone usługi telekomunikacyjne, nadawcze i elektroniczne świadczone zagranicznym konsumentom. Sam próg nie obejmuje jednak każdego rodzaju sprzedaży czy każdej usługi, dlatego przy bardziej nietypowym modelu działania trzeba sprawdzić sytuację dokładniej.
Istotne jest również to, że limit odnosi się nie tylko do bieżącego roku. Warunki korzystania z niego uwzględniają zarówno sprzedaż w aktualnym, jak i poprzednim roku kalendarzowym. Dodatkowo możliwość korzystania z tego limitu ma swoje warunki i zasadniczo dotyczy przedsiębiorcy działającego w odpowiednim zakresie tylko w jednym państwie członkowskim. Jeśli więc masz bardziej rozbudowaną strukturę działalności w kilku krajach UE, warto sprawdzić, czy rzeczywiście możesz z limitu korzystać.
Jeżeli spełniasz warunki i nie przekraczasz progu, możesz co do zasady pozostać przy opodatkowaniu w kraju siedziby. Jeśli jednak próg zostanie przekroczony, sprzedaż objęta tymi zasadami powinna być opodatkowana VAT-em właściwym dla kraju klienta. Dla młodego przedsiębiorcy najważniejsze jest więc nie to, żeby zapamiętać wszystkie przepisy, ale żeby regularnie kontrolować wartość sprzedaży zagranicznej. W praktyce księgowość e-commerce powinna pozwalać Ci szybko sprawdzić, ile kwalifikowanej sprzedaży do konsumentów w UE zgromadziłeś w danym roku. Jeżeli nie monitorujesz tego na bieżąco, możesz zauważyć przekroczenie limitu dopiero wtedy, gdy kolejne transakcje są już realizowane według zasad, których powinieneś był używać wcześniej.
Prosty przykład
Załóżmy, że prowadzisz sklep internetowy w Polsce i wysyłasz produkty do Niemiec, Czech i na Słowację. W danym roku wartość Twojej kwalifikowanej sprzedaży do klientów z tych państw wynosi już 9 600 euro netto. Następnie otrzymujesz kolejne zamówienie o wartości 900 euro netto. Nie liczysz osobno sprzedaży dla Niemiec, Czech i Słowacji, tylko sumujesz sprzedaż objętą wspólnym progiem. Po tej transakcji przekraczasz więc 10 000 euro.
Od sprzedaży powodującej przekroczenie progu trzeba przejść na zasady VAT państwa konsumenta. Jeżeli klient znajduje się w Niemczech, stosujesz stawkę VAT właściwą dla Niemiec, jeżeli w Czechach — właściwą dla Czech. Właśnie w tym momencie OSS staje się szczególnie przydatny. Zamiast osobno rejestrować się do VAT w każdym państwie, możesz rozliczać kwalifikowaną sprzedaż przez procedurę OSS w Polsce.
Rejestrować się dopiero po przekroczeniu limitu czy wcześniej?
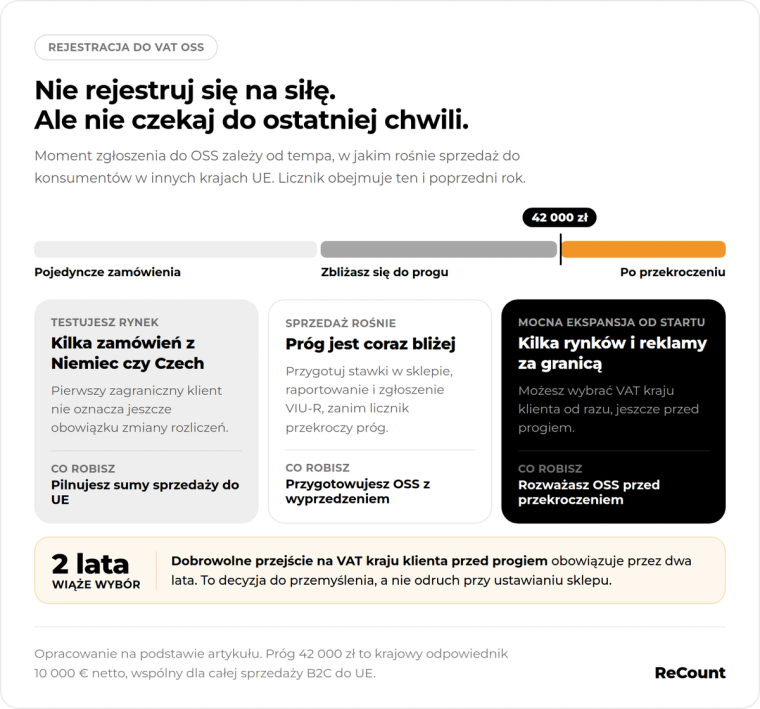
Nie zawsze trzeba czekać na moment, w którym licznik sprzedaży przekroczy 42 000 zł. OSS może zostać wybrany wcześniej, jeżeli przedsiębiorca chce od początku stosować VAT kraju klienta. W praktyce decyzja zależy więc od tego, jak wygląda Twój plan sprzedaży zagranicznej i jak szybko spodziewasz się wzrostu. Trzeba jednak pamiętać, że dobrowolny wybór opodatkowania sprzedaży w kraju klienta przed przekroczeniem limitu wiąże przedsiębiorcę przez dwa lata, dlatego nie warto podejmować tej decyzji zupełnie automatycznie.
Jeżeli dopiero testujesz sprzedaż poza Polską, masz niewiele zamówień i nie spodziewasz się gwałtownego wzrostu, możesz co do zasady pozostać przy dotychczasowym sposobie rozliczeń, o ile spełniasz warunki korzystania z limitu. W takim scenariuszu najważniejsze jest po prostu regularne kontrolowanie wartości sprzedaży. Nie ma sensu komplikować sobie księgowości JDG wyłącznie dlatego, że kilka pojedynczych zamówień trafiło do klientów zagranicznych.
Inaczej wygląda sytuacja, gdy od początku planujesz mocną ekspansję. Jeżeli uruchamiasz sprzedaż w kilku państwach UE jednocześnie, inwestujesz w reklamę na zagranicznych rynkach i zakładasz, że sprzedaż szybko przekroczy 42 000 zł, wcześniejsze przygotowanie OSS może mieć dużo więcej sensu. Dzięki temu od początku możesz zorganizować ceny, stawki VAT i raportowanie w sposób, który nie będzie wymagał nagłej zmiany po kilku miesiącach. Najważniejsze jest więc nie to, żeby rejestrować się jak najwcześniej za wszelką cenę, lecz żeby nie czekać do ostatniej chwili, jeżeli wszystko wskazuje na szybkie przekroczenie limitu.
Co się stanie, jeśli tego nie zrobię?
W tym miejscu warto rozdzielić dwie rzeczy. Sam fakt, że nie zarejestrowałeś się do OSS, nie oznacza automatycznie, że robisz coś nieprawidłowo. OSS jest uproszczeniem, a nie obowiązkową procedurą dla każdego sklepu sprzedającego za granicę. Problem pojawia się wtedy, gdy po przekroczeniu limitu nadal rozliczasz sprzedaż tak, jakby zagraniczne zamówienia podlegały wyłącznie dotychczasowym zasadom stosowanym w Polsce. Po przekroczeniu progu sprzedaż objęta tymi zasadami powinna być opodatkowana VAT-em właściwym dla kraju klienta, więc ignorowanie zmiany może prowadzić do nieprawidłowego rozliczenia podatku.
Jeżeli nie korzystasz z OSS, możesz potrzebować lokalnych rejestracji VAT w państwach, w których powstaje obowiązek rozliczenia podatku. Dla jednoosobowego sklepu oznacza to potencjalnie kilka różnych rejestracji, kilka zestawów obowiązków i konieczność pilnowania zasad obowiązujących w różnych krajach. To dokładnie ten rodzaj komplikacji, którego większość małych firm chce uniknąć. OSS pozwala kwalifikowaną sprzedaż do różnych państw UE wykazać i rozliczyć za pośrednictwem jednego państwa.
Najgorszym rozwiązaniem jest więc nie brak OSS, ale brak reakcji. Jeżeli sklep szybko rośnie, a temat zagranicznego VAT przez kilka miesięcy nie jest w ogóle kontrolowany, późniejsze uporządkowanie sprzedaży, stawek i dokumentacji staje się trudniejsze. Może się też okazać, że trzeba wracać do wcześniejszych transakcji i sprawdzać, czy podatek został naliczony prawidłowo. Dlatego przy rozwijającej się księgowości jednoosobowej firmy dobrze jest traktować próg 42 000 zł jako moment, który trzeba aktywnie monitorować, a nie jako informację, do której wrócisz dopiero pod koniec roku.
OSS nie rozwiązuje wszystkiego – kiedy trzeba uważać?
OSS jest wygodnym rozwiązaniem, ale nie oznacza, że po rejestracji wszystkie zagraniczne obowiązki VAT znikają. Szczególnej uwagi wymagają modele, w których towary są przechowywane poza Polską. Jeśli korzystasz z magazynu w innym państwie UE, przemieszczasz własny towar między magazynami albo realizujesz lokalną sprzedaż z zagranicznego zapasu, mogą pojawić się obowiązki, których OSS nie zastąpi. W takich przypadkach sam fakt korzystania z procedury nie oznacza automatycznie, że lokalna rejestracja VAT nie będzie potrzebna.
Podobnie trzeba uważać, gdy część sprzedaży prowadzisz B2B, importujesz towary spoza UE albo korzystasz z platform, które w określonych modelach mogą przejmować część obowiązków związanych z VAT. OSS dotyczy przede wszystkim określonej sprzedaży B2C do konsumentów, dlatego nie warto traktować go jako jednego uniwersalnego rozwiązania dla całej księgowości e-commerce.
Jeżeli więc Twój model jest prosty i wysyłasz towary z Polski bezpośrednio do konsumentów z innych państw UE, temat można stosunkowo łatwo uporządkować. Jeżeli jednak magazynujesz produkty za granicą, przenosisz je między państwami albo łączysz kilka różnych modeli sprzedaży, sytuacja VAT staje się bardziej złożona. W takim przypadku warto osobno sprawdzić kraj wysyłki, miejsce magazynowania, kraj klienta i sposób realizacji sprzedaży.
Jak wygląda rejestracja do VAT OSS w Polsce?
Polski przedsiębiorca może zgłosić się do unijnej procedury OSS przez formularz VIU-R. Zgłoszenie jest składane elektronicznie, a po skutecznym wejściu do procedury przedsiębiorca może wykazywać kwalifikowaną sprzedaż B2C do różnych państw UE w jednej kwartalnej deklaracji OSS. Podatek jest rozliczany za pośrednictwem Polski, a następnie przekazywany do odpowiednich państw konsumpcji.
W praktyce oznacza to, że zamiast prowadzić osobne rozliczenia dla każdego rynku, przedsiębiorca może zebrać sprzedaż objętą procedurą w jednym systemie rozliczeń. Nadal musi oczywiście stosować właściwe stawki VAT dla poszczególnych państw i prowadzić odpowiednią ewidencję transakcji, ale organizacyjnie jest to dużo prostsze niż kilka lokalnych rejestracji. Dla osoby, która dopiero rozwija JDG i uczy się, jak działa VAT w JDG przy sprzedaży zagranicznej, taka centralizacja obowiązków może znacząco uprościć codzienną obsługę sklepu.
Warto również zwrócić uwagę na moment zgłoszenia. Standardowo rejestracja zaczyna obowiązywać od pierwszego dnia kwartału następującego po kwartale, w którym złożono zgłoszenie. Jeżeli jednak przedsiębiorca rozpoczął już sprzedaż objętą procedurą, OSS może w określonych warunkach działać od dnia pierwszej takiej czynności, o ile rozpoczęcie zostanie zgłoszone do 10. dnia miesiąca następującego po miesiącu, w którym wystąpiła pierwsza dostawa lub usługa objęta procedurą. To kolejny powód, dla którego nie warto odkładać tematu na później, gdy limit właśnie został przekroczony.
Podsumowanie: kiedy sklep powinien zarejestrować się do OSS?
Jeżeli dopiero zaczynasz sprzedaż zagraniczną i pojedyncze zamówienia trafiają do klientów w innych państwach UE, przede wszystkim pilnuj wartości kwalifikowanej sprzedaży i sprawdzaj, czy nadal mieścisz się w limicie 42 000 zł oraz czy spełniasz warunki pozwalające z niego korzystać. Samo pojawienie się pierwszego klienta z Niemiec czy Czech nie oznacza jeszcze, że każdy sklep musi natychmiast rejestrować się do OSS.
Jeśli jednak sprzedaż zaczyna szybko rosnąć, zbliżasz się do limitu albo od początku planujesz mocną ekspansję na kilka rynków, warto przygotować się wcześniej. Dzięki temu moment przejścia na VAT kraju klienta nie będzie dla Twojej firmy nagłym problemem organizacyjnym. Jeżeli limit został już przekroczony, nie należy odkładać tematu, ponieważ od transakcji powodującej przekroczenie progu sprzedaż objęta tymi zasadami powinna być opodatkowana zgodnie z zasadami państwa klienta.
Dla przedsiębiorcy prowadzącego JDG najważniejsze jest więc nie zapamiętanie wszystkich podatkowych definicji, ale kontrolowanie sprzedaży i odpowiednio szybka reakcja. Jeżeli nie masz pewności, czy Twój model sprzedaży kwalifikuje się do OSS, czy przekroczyłeś już właściwy limit albo od kiedy powinieneś stosować zagraniczne stawki VAT, ReCount może pomóc uporządkować sytuację i sprawdzić, jakie rozliczenie będzie odpowiednie dla Twojego sklepu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.