W skrócie
Jeśli przechowujesz towar w Polsce i wysyłasz go do konsumentów w innych krajach UE, po spełnieniu odpowiednich warunków sprzedaż może być rozliczana przez OSS.
Unijny próg 10 000 euro dotyczy łącznie określonej sprzedaży transgranicznej B2C do innych państw UE, a nie każdego kraju osobno.
Przechowywanie zapasu lub sprzedaż lokalna z magazynu w innym państwie może oznaczać konieczność lokalnej rejestracji VAT.
OSS i lokalny VAT nie wykluczają się — rozwijający się e-commerce może korzystać z obu rozwiązań jednocześnie dla różnych rodzajów transakcji.
Sprzedajesz z Polski do klientów w innych krajach Unii Europejskiej? W pewnym momencie pojawi się pytanie, gdzie właściwie masz rozliczać VAT. Dobra wiadomość jest taka, że w wielu przypadkach nie musisz rejestrować się do VAT osobno w każdym kraju, do którego wysyłasz paczki. Możesz skorzystać z procedury OSS i rozliczać zagraniczną sprzedaż w prostszy sposób.
Sytuacja komplikuje się jednak wtedy, gdy zaczynasz przechowywać towar za granicą, korzystasz z zagranicznego magazynu albo sprzedajesz lokalnie w innym kraju. Wtedy sam OSS może już nie wystarczyć i potrzebna może być również lokalna rejestracja VAT.
Jeśli dopiero rozwijasz swoje JDG i księgowość e-commerce nadal wydaje Ci się zbiorem niezrozumiałych skrótów, nie musisz znać wszystkich przepisów na pamięć. Najważniejsze jest zrozumienie jednej rzeczy: sposób rozliczenia VAT zależy przede wszystkim od tego, skąd wysyłasz towar i dokąd on trafia.
OSS czy lokalny VAT? Najkrótsza odpowiedź
Jeżeli prowadzisz jednoosobową działalność gospodarczą w Polsce i wysyłasz towar bezpośrednio z Polski do klientów indywidualnych w innych krajach UE, w wielu przypadkach OSS będzie najprostszym rozwiązaniem. Nie oznacza to jednak, że musisz korzystać z niego od pierwszej zagranicznej sprzedaży.
Jeżeli taka sprzedaż nie przekracza unijnego progu 10 000 EUR netto rocznie i spełniasz odpowiednie warunki, VAT może być nadal rozliczany w Polsce. Po przekroczeniu tego progu VAT co do zasady trzeba rozliczać według kraju, do którego trafia towar. OSS pozwala zrobić to bez osobnej rejestracji VAT w każdym z tych państw. Możesz też zdecydować się na rozliczanie VAT według kraju dostawy wcześniej, jeszcze przed przekroczeniem tego limitu.
Dla właściciela małego sklepu internetowego oznacza to mniej formalności. Zamiast rejestrować się osobno do VAT w kilku państwach tylko dlatego, że masz tam klientów, możesz rozliczać odpowiednią sprzedaż przez jedną procedurę. Z punktu widzenia księgowości JDG jest to zwykle znacznie prostsze niż prowadzenie kilku zagranicznych rozliczeń jednocześnie.
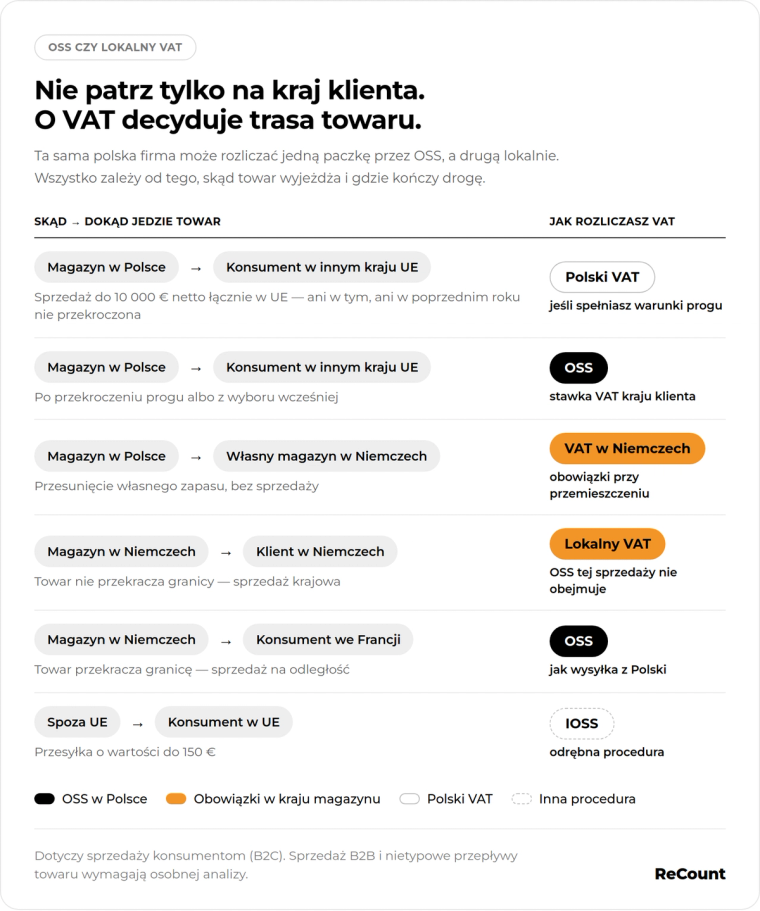
Inaczej wygląda sytuacja, gdy Twój towar fizycznie znajduje się za granicą. Jeśli na przykład przenosisz zapas z Polski do magazynu w Niemczech, mogą pojawić się obowiązki związane z niemieckim VAT. Jeżeli później sprzedajesz produkt z tego magazynu klientowi w Niemczech, jest to sprzedaż krajowa w Niemczech. Takiej transakcji zwykły OSS nie zastąpi i może być potrzebna lokalna rejestracja VAT.
Najważniejsze jest więc to, że OSS i lokalny VAT nie zawsze są alternatywami. Możesz potrzebować obu rozwiązań jednocześnie.
Dobrym przykładem jest sklep, który przechowuje towar w Niemczech. Sprzedaż z niemieckiego magazynu do klienta w Niemczech może wymagać lokalnego rozliczenia VAT w tym kraju. Z kolei wysyłka z tego samego magazynu do konsumenta we Francji może zostać rozliczona przez OSS, jeśli spełnia warunki sprzedaży na odległość w UE.
To właśnie dlatego przy rozwijaniu sklepu za granicą nie warto patrzeć na VAT w JDG wyłącznie przez pryzmat kraju, w którym masz zarejestrowaną firmę. Liczy się również miejsce, w którym znajduje się towar, kraj rozpoczęcia wysyłki oraz kraj, do którego towar jest dostarczany.
Jeśli natomiast przechowujesz cały towar w Polsce i z Polski realizujesz sprzedaż do konsumentów w kilku państwach UE, OSS jest zazwyczaj naturalnym rozwiązaniem po przekroczeniu odpowiedniego progu albo wtedy, gdy wcześniej dobrowolnie wybierzesz opodatkowanie w kraju dostawy.
Nie oznacza to, że OSS zastępuje cały VAT w JDG ani że rozwiązuje każdy obowiązek podatkowy związany ze sprzedażą zagraniczną. Ułatwia konkretną część rozliczeń: VAT od określonej sprzedaży B2C pomiędzy państwami UE.
Najprościej zapamiętać jedną zasadę. Towar tylko w Polsce i klienci w różnych krajach UE często oznaczają OSS. Towar za granicą może oznaczać również lokalny VAT. A jeśli Twój sklep korzysta z kilku magazynów albo bardziej rozbudowanej logistyki, oba rozwiązania mogą działać równolegle.
Czym właściwie jest OSS — bez podatkowego żargonu?
OSS, czyli One Stop Shop, to rozwiązanie, które upraszcza rozliczanie VAT przy sprzedaży do konsumentów w innych krajach Unii Europejskiej.
Załóżmy, że prowadzisz sklep internetowy w Polsce i wysyłasz produkty do klientów w Niemczech, Czechach, Francji i Austrii. Bez OSS mógłbyś w określonych sytuacjach stanąć przed koniecznością rejestracji do VAT osobno w każdym z tych państw. To oznaczałoby więcej formalności, więcej deklaracji i więcej terminów, których trzeba pilnować.
OSS pozwala rozliczać określoną sprzedaż zagraniczną B2C przez jedno miejsce. Dla polskiej firmy oznacza to najczęściej rejestrację do procedury w Polsce i składanie jednej deklaracji OSS obejmującej sprzedaż do różnych państw UE.
Nie oznacza to jednak, że od całej sprzedaży płacisz polski VAT. Jeżeli dana transakcja podlega opodatkowaniu w kraju, do którego trafia towar, nadal trzeba zastosować odpowiednią stawkę VAT tego państwa. OSS upraszcza przede wszystkim sposób zadeklarowania i zapłaty tego podatku.
Można więc powiedzieć, że OSS jest czymś w rodzaju wspólnego punktu rozliczeń. Zamiast osobno zajmować się niemieckim, francuskim czy czeskim VAT tylko dlatego, że wysyłasz tam towary do konsumentów, część tych rozliczeń możesz zebrać w jednym systemie.
Dla osoby, która dopiero zaczyna prowadzić JDG, ważne jest też rozróżnienie kilku podatków. OSS dotyczy VAT. Nie zmienia zasad dotyczących podatku dochodowego, kwoty wolnej od podatku czy innych elementów związanych z podatkami w JDG. Dlatego księgowość jednoosobowej firmy może obejmować jednocześnie polski podatek dochodowy i osobne zasady dotyczące VAT od zagranicznej sprzedaży.
A co z limitem 10 000 euro?
Przy sprzedaży z Polski do konsumentów w innych państwach UE bardzo ważny jest próg 10 000 euro netto. Nie jest to osobny limit dla każdego kraju.
Nie działa to więc tak, że masz 10 000 euro dla Niemiec, kolejne 10 000 euro dla Francji i kolejne dla Czech. Bierze się pod uwagę łączną wartość sprzedaży objętej tym progiem do konsumentów w innych państwach UE.
Jeżeli spełniasz warunki korzystania z tego limitu i sprzedaż objęta progiem nie przekroczyła 10 000 euro ani w bieżącym, ani w poprzednim roku, sprzedaż wysyłana z Polski może być nadal opodatkowana w Polsce.
Po przekroczeniu progu VAT co do zasady trzeba już rozliczać według państwa, do którego trafia towar. Właśnie wtedy OSS staje się szczególnie przydatny. Zamiast rejestrować się do VAT w każdym kraju, do którego sprzedajesz, możesz rozliczać odpowiednie transakcje przez procedurę OSS.
Możesz również zdecydować się na opodatkowanie sprzedaży w państwie konsumpcji jeszcze przed przekroczeniem limitu. Dla właściciela młodego sklepu najważniejsze jest jednak to, żeby nie traktować kwoty 10 000 euro jako limitu przypisanego do każdego kraju osobno i nie zakładać, że na początku każdego roku licznik automatycznie zaczyna się od zera.
„Czy OSS jest dla mnie?” — szybki test dla właściciela sklepu
OSS prawdopodobnie pasuje do Twojego modelu, jeśli prowadzisz firmę w Polsce, sprzedajesz przede wszystkim osobom prywatnym i wysyłasz towary z Polski do klientów w kilku innych państwach UE.
Najprostszy przykład to sklep, który trzyma cały zapas w Polsce. Klient z Niemiec składa zamówienie, a paczka jedzie z polskiego magazynu do Niemiec. Klient z Francji kupuje ten sam produkt i jego paczka również rusza z Polski. Po przekroczeniu odpowiedniego progu lub po wcześniejszym wyborze opodatkowania w kraju dostawy taka sprzedaż może być rozliczana przez OSS.
Dla księgowości e-commerce jest to zwykle znacznie prostsze niż zakładanie kolejnych rejestracji VAT wraz z wejściem na każdy nowy rynek.
Sam OSS może natomiast nie wystarczyć, jeśli zaczynasz przechowywać zapas w innych krajach. Jeżeli część Twojego towaru znajduje się na przykład w Niemczech, a część w Polsce, trzeba sprawdzić, jakie transakcje faktycznie odbywają się z każdego z tych magazynów.
Podobnie jest wtedy, gdy importujesz towary spoza Unii Europejskiej, prowadzisz sprzedaż B2B albo korzystasz z bardziej skomplikowanego modelu logistycznego. W takich sytuacjach nie powinno się zakładać, że całość da się rozliczyć przez OSS.
Najważniejsza zasada jest bardzo prosta: nie patrz tylko na kraj klienta. Najpierw sprawdź, skąd fizycznie wyjeżdża towar i gdzie kończy się jego transport.
Kiedy lokalna rejestracja VAT jest konieczna?
OSS może znacząco uprościć VAT w JDG prowadzącej sprzedaż internetową, ale nie zastępuje każdej zagranicznej rejestracji VAT. Są sytuacje, w których działalność sklepu tworzy obowiązki bezpośrednio w innym państwie.
Najczęściej dzieje się tak wtedy, gdy poza samą sprzedażą do zagranicznych klientów zaczynasz również przechowywać towar za granicą albo wykonywać tam sprzedaż krajową.
Przechowujesz towar w innym kraju UE
Jednym z najważniejszych momentów z punktu widzenia VAT jest przeniesienie zapasu do magazynu w innym państwie UE.
Wyobraź sobie, że wcześniej wszystkie produkty znajdowały się w Polsce. Wraz ze wzrostem sprzedaży chcesz jednak skrócić czas dostawy dla niemieckich klientów, dlatego część zapasu trafia do magazynu w Niemczech.
Z perspektywy biznesowej może wyglądać to wyłącznie jak zmiana miejsca przechowywania towaru. Z perspektywy VAT może jednak oznaczać pojawienie się dodatkowych obowiązków w Niemczech.
Samo posiadanie zagranicznego magazynu nie powinno być automatycznie sprowadzane do zasady „magazyn zawsze oznacza rejestrację”, ponieważ istnieją różne modele i szczególne rozwiązania. W typowym modelu e-commerce przemieszczenie własnego towaru do innego państwa oraz późniejsza sprzedaż z tego zapasu mogą jednak prowadzić do konieczności lokalnej rejestracji i rozliczeń VAT.
Dlatego przy planowaniu zagranicznego magazynu nie warto patrzeć wyłącznie na koszty wysyłki czy czas dostawy. Trzeba sprawdzić również konsekwencje podatkowe.
Sprzedajesz z zagranicznego magazynu do klienta w tym samym kraju
Tutaj różnicę najlepiej pokazuje prosty przykład.
Masz towar w magazynie w Niemczech. Niemiecki klient kupuje produkt, a paczka jedzie z tego magazynu bezpośrednio do jego domu w Niemczech.
Towar nie przekracza granicy. Jest to sprzedaż krajowa w Niemczech, a nie sprzedaż na odległość pomiędzy dwoma państwami UE. Zwykły OSS nie służy do rozliczenia takiej transakcji.
W praktyce oznacza to, że sprzedaż magazyn w Niemczech klient w Niemczech może wymagać lokalnego rozliczenia niemieckiego VAT.
To jeden z najważniejszych powodów, dla których właściciel sklepu nie powinien zakładać, że samo zarejestrowanie się do OSS rozwiązuje cały temat zagranicznego VAT.
Importujesz towary lub masz bardziej złożony model logistyczny
Jeszcze inaczej wygląda sytuacja, gdy produkty trafiają do klientów bezpośrednio spoza Unii Europejskiej albo najpierw są importowane do jednego z państw UE, a dopiero później rozwożone do kolejnych krajów.
W przypadku przesyłek o wartości do 150 euro wysyłanych bezpośrednio spoza UE do konsumentów może mieć znaczenie odrębna procedura IOSS.
Jeżeli natomiast importujesz większą partię towaru do własnego magazynu w UE, mogą pojawić się obowiązki związane z importem, lokalnym VAT oraz późniejszą sprzedażą.
Podobnej ostrożności wymagają bardziej nietypowe transakcje, na przykład sprzedaż B2B, sprzedaż produktów z montażem czy bardziej skomplikowane przepływy towaru pomiędzy kilkoma państwami.
Nie musisz znać wszystkich tych zasad, zanim rozpoczniesz działalność. Powinieneś jednak wiedzieć, że OSS nie jest uniwersalnym rozwiązaniem dla każdej sprzedaży zagranicznej.
OSS i lokalny VAT mogą działać jednocześnie
To jedna z najważniejszych rzeczy do zrozumienia przed ekspansją sklepu na inne kraje UE. Lokalna rejestracja VAT i OSS nie wykluczają się wzajemnie.
Wyobraź sobie sklep, który ma firmę w Polsce, ale przechowuje część towaru również w Niemczech.
Jeżeli produkt wychodzi z niemieckiego magazynu i trafia do klienta w Niemczech, mamy do czynienia ze sprzedażą lokalną. Taka transakcja może wymagać rozliczenia w niemieckiej deklaracji VAT.
Jeżeli jednak dokładnie ten sam produkt wychodzi z niemieckiego magazynu i jedzie do konsumenta we Francji, sytuacja wygląda inaczej. Towar przekracza granicę między dwoma państwami UE, dlatego taka sprzedaż może spełniać warunki WSTO i zostać rozliczona przez OSS.
Podobnie wygląda wysyłka z Polski do konsumenta we Francji. Jeżeli spełnia odpowiednie warunki, również może zostać wykazana w OSS.
W efekcie jedna firma może mieć lokalną rejestrację VAT w kraju, w którym przechowuje zapas, i jednocześnie korzystać z OSS dla odpowiednich wysyłek do konsumentów w innych państwach.
Nie jest to nietypowa sytuacja ani znak, że coś zostało źle skonfigurowane. Przy rozwijającym się e-commerce lokalny VAT i OSS mogą po prostu obsługiwać różne rodzaje sprzedaży.
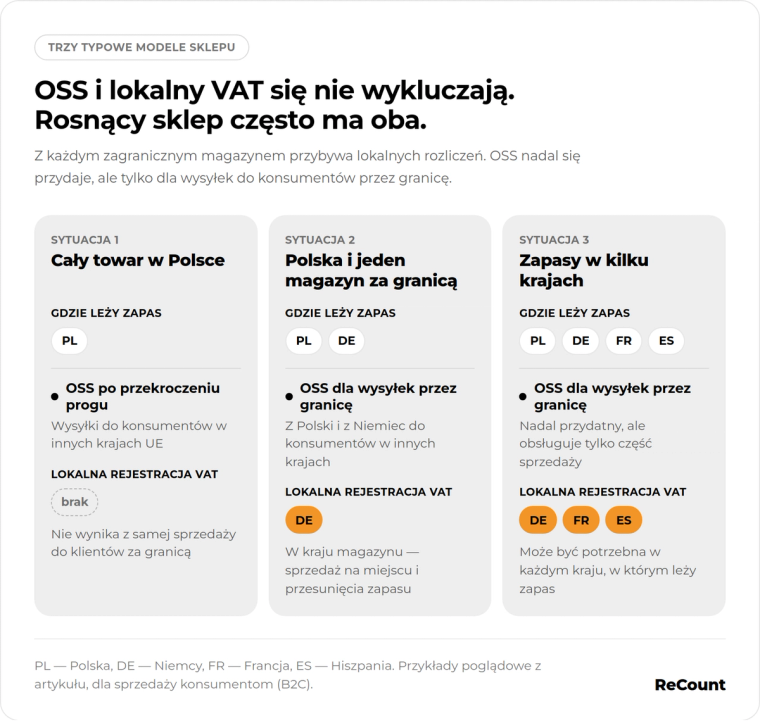
OSS czy lokalny VAT — 3 typowe sytuacje sklepu internetowego
Najprostsza sytuacja pojawia się wtedy, gdy prowadzisz firmę w Polsce, cały towar również trzymasz w Polsce, a zamówienia wysyłasz do konsumentów w kilku państwach UE.
W takim modelu po przekroczeniu odpowiedniego progu najczęściej warto wykorzystać OSS. Pozwala to rozliczać VAT według państw dostawy bez tworzenia osobnej rejestracji tylko dlatego, że zaczynasz sprzedawać klientom w kolejnym kraju.
Druga sytuacja to sklep, który poza Polską ma również jeden magazyn zagraniczny. Tutaj księgowość e-commerce staje się trochę bardziej złożona. Może być potrzebna lokalna rejestracja VAT w państwie magazynowania, szczególnie w związku z przechowywaniem i sprzedażą towaru na tamtejszym rynku. Jednocześnie część wysyłek z tego magazynu do konsumentów w innych państwach UE nadal może być rozliczana przez OSS.
Trzecia sytuacja dotyczy większego sklepu, który ma zapasy w kilku państwach. Jeżeli towar znajduje się na przykład w Polsce, Niemczech, Francji i Hiszpanii, firma może potrzebować lokalnych rejestracji VAT w kilku krajach. OSS nadal może być używany do odpowiednich wysyłek transgranicznych B2C, ale nie zastąpi lokalnych rozliczeń wynikających z działalności prowadzonej w poszczególnych państwach.
Im bardziej rozbudowana staje się logistyka, tym ważniejsze jest więc nie samo pytanie „OSS czy lokalny VAT?”, ale określenie, które transakcje powinny znaleźć się w OSS, a które trzeba rozliczyć lokalnie.
Co się stanie, jeśli tego nie zrobię?
VAT przy sprzedaży zagranicznej łatwo odłożyć na później. Szczególnie na początku, kiedy masz kilka zamówień, sam zajmujesz się sklepem, marketingiem i wysyłką, a księgowość JDG jest tylko jednym z wielu obowiązków.
Problem w tym, że wraz ze wzrostem sprzedaży niewłaściwy sposób rozliczania VAT może zacząć dotyczyć setek albo tysięcy wcześniejszych zamówień.
Jeżeli powinieneś rozliczać VAT w państwie, do którego trafiają towary, a nadal traktujesz całą sprzedaż jak krajową, podatek może zostać wykazany w niewłaściwym miejscu. Jeżeli zagraniczny magazyn stworzył obowiązek lokalnej rejestracji, a firma jej nie zrobiła, mogą pojawić się zaległe deklaracje oraz konieczność uporządkowania wcześniejszych okresów.
To z kolei może oznaczać poprawianie starych rozliczeń, dopłatę podatku, odsetki, a zależnie od państwa i sytuacji również lokalne sankcje.
Im więcej masz krajów sprzedaży i magazynów, tym trudniej później odtworzyć, skąd została wysłana konkretna paczka, jaka stawka VAT powinna zostać zastosowana i w którym państwie należało wykazać daną transakcję.
Właśnie dlatego nie warto czekać z uporządkowaniem VAT do momentu, w którym sklep zacznie generować duże obroty. Nawet jeśli na początku księgowość działalności gospodarczej jest stosunkowo prosta, wejście na zagraniczne rynki może szybko dodać nowe obowiązki.
Najdroższy błąd często nie polega więc na tym, że przedsiębiorca wybrał OSS zamiast lokalnego VAT albo odwrotnie. Znacznie większym problemem może być założenie, że OSS „załatwia cały VAT w Europie” i że po rejestracji do tej procedury nie trzeba już analizować, gdzie znajduje się towar i jak wygląda jego droga do klienta.
Jak zdecydować? Sprawdź te 4 rzeczy przed ekspansją
Zanim wejdziesz z e-commerce na kolejny rynek, najpierw ustal, komu właściwie sprzedajesz. W przypadku sklepu internetowego OSS służy przede wszystkim do rozliczania określonej sprzedaży do konsumentów w innych państwach UE. Jeżeli dużą część klientów stanowią inne firmy, zasady mogą wyglądać inaczej.
Następnie sprawdź, gdzie fizycznie znajduje się Twój towar. Nie wystarczy wiedzieć, gdzie masz zarejestrowaną JDG albo gdzie znajduje się siedziba firmy. Jeżeli korzystasz z zagranicznych magazynów, zapisz, w których państwach znajduje się Twój zapas.
Kolejny krok to sprawdzenie faktycznej trasy sprzedaży. Dla VAT ogromne znaczenie ma to, skąd zaczyna się transport i w jakim państwie się kończy. Wysyłka z Niemiec do Niemiec może być rozliczana inaczej niż wysyłka z Niemiec do Francji, choć w obu przypadkach sprzedawcą jest dokładnie ta sama polska firma.
Na koniec sprawdź wartość sprzedaży objętej unijnym progiem 10 000 euro. Pamiętaj przy tym, że znaczenie ma nie tylko bieżący rok. Jeżeli sprzedaż objęta tym progiem przekroczyła limit w poprzednim roku, nie możesz po prostu uznać, że wraz z początkiem nowego roku znowu korzystasz z zasad dla sprzedaży poniżej limitu.
Przy ekspansji zagranicznej dobra księgowość JDG nie powinna ograniczać się do zaksięgowania sprzedaży po fakcie. Warto wcześniej rozpisać model logistyczny sklepu i ustalić, gdzie fizycznie znajduje się towar, dokąd jest wysyłany i które transakcje mogą zostać rozliczone przez OSS.
Jeżeli planujesz wejście na nowe rynki, ReCount może pomóc Ci uporządkować model sprzedaży i sprawdzić, gdzie pojawia się obowiązek lokalnego VAT, a gdzie można wykorzystać OSS. Dzięki temu możesz rozwijać sklep z jasnym planem rozliczeń, zamiast poprawiać je dopiero wtedy, gdy skala sprzedaży stanie się problemem.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.