W skrócie
Kosztem podatkowym może być wydatek związany z działalnością, odpowiednio udokumentowany i niewyłączony z kosztów przez przepisy.
Sprzedawca internetowy może rozliczać między innymi zakup towarów, reklamy, prowizje, przesyłki, oprogramowanie, magazynowanie, sprzęt i usługi księgowe.
Nie każdy wydatek można ująć w całości — szczególne zasady dotyczą między innymi samochodów, droższego sprzętu, składki zdrowotnej i niektórych form finansowania.
Przy rozliczaniu kosztów znaczenie mają także właściwa kolumna KPiR, moment ujęcia wydatku, sposób zapłaty, VAT oraz wartość niesprzedanych zapasów wykazana w remanencie.
Prowadzisz sklep internetowy i regularnie wydajesz pieniądze na produkty, reklamy, przesyłki czy obsługę zamówień? Wiele z tych wydatków możesz zaliczyć do kosztów prowadzenia firmy, a dzięki temu zapłacić niższy podatek dochodowy. Nie oznacza to jednak, że wszystko, co kupujesz na firmę, możesz automatycznie odliczyć.
Właśnie dlatego warto wiedzieć, jakie koszty w KPiR może rozliczać sprzedawca internetowy, jakie dokumenty są do tego potrzebne i na co uważać, żeby nie mieć problemów z urzędem skarbowym. Poniżej znajdziesz konkretne przykłady wydatków związanych z e-commerce oraz proste wyjaśnienie zasad, które pomogą Ci lepiej zarządzać finansami swojego biznesu.
Czy ten artykuł jest dla Ciebie?
Jeśli zakładasz jednoosobową działalność gospodarczą i planujesz sprzedawać produkty przez internet, ten poradnik pomoże Ci zrozumieć, jakie wydatki możesz uwzględnić przy rozliczaniu podatków. Przyda Ci się również wtedy, gdy masz już własny sklep internetowy, sprzedajesz przez platformy sprzedażowe albo łączysz kilka kanałów sprzedaży. Nie musisz znać przepisów podatkowych ani mieć doświadczenia w prowadzeniu księgowości JDG. Wystarczy, że chcesz wiedzieć, na co możesz wydawać firmowe pieniądze i jak prawidłowo rozliczać takie zakupy.
Te informacje będą szczególnie przydatne, jeśli planujesz rozwijać działalność, zwiększyć budżet reklamowy, zatrudnić pierwszego pracownika albo rozpocząć sprzedaż na zagranicznych rynkach. Wraz z rozwojem sklepu pojawiają się nowe wydatki, od opłat za przechowywanie produktów po koszty obsługi sprzedaży międzynarodowej. Warto od początku wiedzieć, które z nich mogą zmniejszać dochód do opodatkowania, ponieważ ma to bezpośredni wpływ na finanse firmy.
Musisz jednak pamiętać o jednej ważnej rzeczy. Ten artykuł dotyczy przedsiębiorców, którzy prowadzą podatkową księgę przychodów i rozchodów, czyli KPiR, oraz rozliczają się na zasadach ogólnych lub podatkiem liniowym. W obu przypadkach koszty firmowe mogą pomniejszać dochód, od którego obliczany jest podatek. Inaczej wygląda to na ryczałcie, gdzie podatek jest zasadniczo liczony od przychodu, bez pomniejszania go o wydatki na towary, reklamy czy wysyłkę. Jeśli korzystasz z ryczałtu, opisane niżej zasady zaliczania wydatków do kosztów podatkowych nie będą miały zastosowania do Twojego rozliczenia.
Co właściwie oznacza „wrzucić coś w koszty”?
Prawdopodobnie nieraz słyszałeś, że przedsiębiorcy kupują różne rzeczy „na firmę”, żeby płacić niższe podatki. W praktyce chodzi o zaliczanie wydatków do kosztów uzyskania przychodów. Brzmi skomplikowanie, ale sama zasada jest dość prosta. Jeśli wydajesz pieniądze na coś, co jest potrzebne do prowadzenia lub rozwijania działalności, taki wydatek może zmniejszyć Twój dochód do opodatkowania. Nie otrzymujesz więc zwrotu całej wydanej kwoty, tylko uwzględniasz ją przy obliczaniu podatku dochodowego.
Załóżmy, że w danym miesiącu Twój sklep internetowy osiągnął 30 000 zł przychodu podatkowego, czyli przychodu uwzględnianego przy obliczaniu podatku dochodowego. Jednocześnie wydałeś 15 000 zł na zakup produktów, 2 000 zł na reklamy i 1 000 zł na przesyłki kurierskie. Jeśli wszystkie te wydatki spełniają warunki kosztów podatkowych i mogą zostać rozliczone w tym okresie, ich łączna wartość wyniesie 18 000 zł. Twój dochód przed innymi rozliczeniami wyniesie więc 12 000 zł, a nie 30 000 zł. To właśnie od dochodu, po uwzględnieniu odpowiednich odliczeń, obliczany jest podatek dochodowy w JDG na zasadach ogólnych lub podatku liniowym.
To, ile rzeczywiście zaoszczędzisz, zależy od wybranej formy opodatkowania i całej sytuacji podatkowej. Przy podatku liniowym stawka wynosi 19%, natomiast przy zasadach ogólnych obowiązują stawki 12% i 32%, zależnie od wysokości podstawy opodatkowania. Na skali podatkowej znaczenie ma również kwota wolna od podatku, która w 2026 roku wynosi 30 000 zł i jest wspólna dla dochodów opodatkowanych według skali. Nie przysługuje ona przy podatku liniowym. Dlatego samo wpisanie wydatku do KPiR nie zawsze oznacza, że od razu zapłacisz o konkretną kwotę niższy podatek.
Kiedy wydatek naprawdę jest kosztem firmowym?
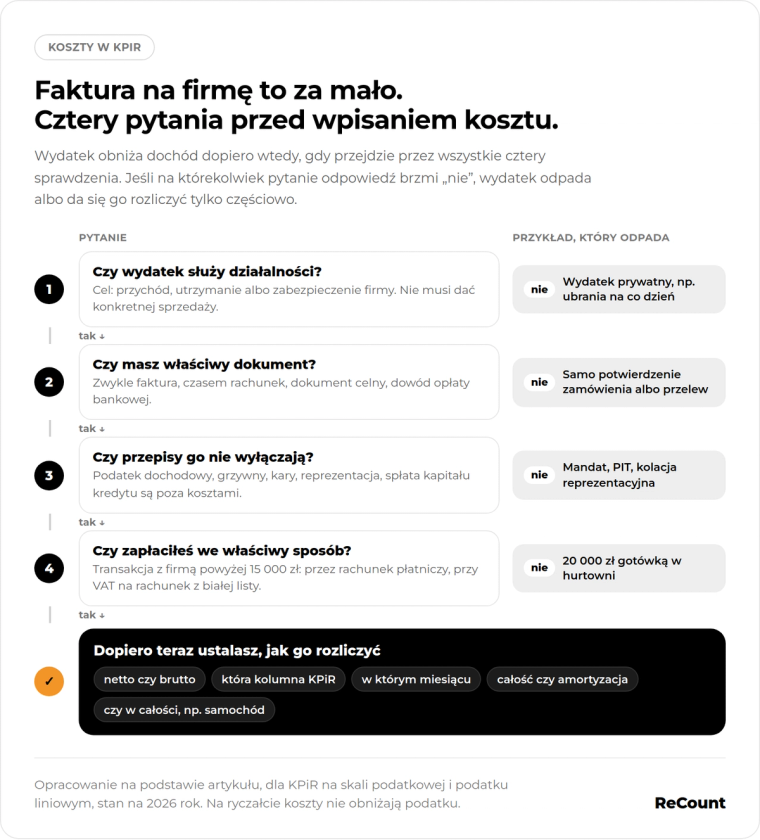
Przede wszystkim zakup musi mieć uzasadniony związek z Twoją działalnością. Jeśli kupujesz drukarkę etykiet, ponieważ codziennie przygotowujesz przesyłki dla klientów, jej wykorzystanie w firmie jest łatwe do wyjaśnienia. Podobnie będzie z opłatami za reklamy, zakupem towarów czy abonamentem oprogramowania do obsługi zamówień. Nie musisz udowadniać, że każdy wydatek doprowadził do konkretnej sprzedaży. Ważne, żeby jego celem było uzyskiwanie przychodów, utrzymanie działalności albo zabezpieczenie jej funkcjonowania.
Drugim warunkiem jest odpowiednie udokumentowanie zakupu. Najczęściej będzie to faktura, ale przepisy dopuszczają również inne dokumenty księgowe. Sam fakt, że pieniądze zostały pobrane z konta firmowego, nie wystarcza jeszcze do uznania wydatku za koszt. Musisz też pamiętać, że niektóre zakupy są wyłączone z kosztów przez przepisy albo można rozliczyć tylko część ich wartości. Dotyczy to między innymi wydatków prywatnych, określonych kar oraz niektórych kosztów związanych z samochodem.
Dobra księgowość jednoosobowej firmy opiera się więc nie tylko na zbieraniu faktur, ale również na prawidłowej ocenie wydatków. Dzięki temu możesz korzystać z dostępnych możliwości obniżania podatku i ograniczyć ryzyko rozliczenia wydatków, które nie powinny znaleźć się w kosztach firmy.
Co sprzedawca internetowy może zaliczyć do kosztów w KPiR?
Prowadzenie sklepu internetowego wiąże się z wieloma wydatkami, które na pierwszy rzut oka mogą nie wyglądać jak typowe koszty prowadzenia firmy. Oprócz kupowania produktów płacisz przecież za reklamę, obsługę płatności, przesyłki, oprogramowanie czy przechowywanie towarów. Dobra wiadomość jest taka, że wiele takich wydatków może być kosztem podatkowym. Nie istnieje jednak jedna zamknięta lista zakupów dozwolonych dla sprzedawców internetowych. Liczy się to, czy wydatek rzeczywiście służy działalności, jest właściwie udokumentowany i nie został wyłączony lub ograniczony przez przepisy.
Zakup produktów i przygotowanie ich do sprzedaży
Dla większości sklepów internetowych największym kosztem jest zakup produktów przeznaczonych do dalszej sprzedaży. Jeśli prowadzisz sklep z odzieżą, elektroniką, kosmetykami czy akcesoriami do domu, możesz ujmować w KPiR zakupy towarów od dostawców. Dotyczy to zarówno produktów kupowanych w Polsce, jak i sprowadzanych z zagranicy. Jeżeli natomiast sam produkujesz sprzedawane przedmioty, kosztami mogą być również materiały wykorzystywane do ich wytworzenia, na przykład surowce potrzebne do przygotowania świec, biżuterii czy dekoracji.
Warto pamiętać, że kosztem związanym z zaopatrzeniem nie musi być wyłącznie cena produktu. Jeśli płacisz za transport zakupionego towaru do magazynu, jego załadunek, rozładunek lub ubezpieczenie podczas przewozu, takie wydatki również mogą zostać uwzględnione w rozliczeniu. Przy imporcie mogą dojść dodatkowe wydatki, takie jak cło, opłaty związane z odprawą celną, a w przypadku niektórych produktów również akcyza. Sposób ich zaksięgowania zależy jednak od rodzaju opłaty i zasad ustalania wartości zakupionego towaru. Z tego powodu warto odróżniać wydatki związane ze sprowadzeniem produktów do magazynu od kosztów późniejszego wysyłania zamówień do klientów.
Osobną kategorią są materiały do pakowania przesyłek. Jeśli regularnie kupujesz kartony, koperty, folie ochronne, taśmy klejące, etykiety czy wypełniacze zabezpieczające produkty, wydatki te również mogą stanowić koszty Twojego sklepu. Trzeba tylko właściwie określić ich przeznaczenie, ponieważ nie wszystkie opakowania księguje się w identyczny sposób. Inaczej mogą być traktowane materiały stanowiące element sprzedawanego produktu, a inaczej zwykłe kartony wykorzystywane do wysyłki. Dla Ciebie najważniejsze jest to, aby zachować dokumenty zakupu i zadbać o właściwe przyporządkowanie tych wydatków w KPiR.
Sprzedaż i pozyskiwanie klientów
Sprzedaż internetowa często wiąże się z opłatami, których klient nawet nie widzi. Jeśli korzystasz z platform sprzedażowych, zazwyczaj płacisz prowizje od transakcji, abonamenty za prowadzenie konta sprzedawcy albo dodatkowe opłaty za promowanie ofert. Takie wydatki mogą stanowić koszty prowadzenia działalności, ponieważ bezpośrednio wiążą się ze sprzedażą produktów. Podobnie wygląda sytuacja z prowizjami pobieranymi przez operatorów płatności online, opłatami za realizację transakcji czy kosztami prowadzenia firmowego rachunku bankowego.
Do kosztów możesz również zaliczać uzasadnione wydatki na reklamę i pozyskiwanie klientów. Dotyczy to między innymi płatnych kampanii w wyszukiwarkach, reklam w mediach społecznościowych, promowania ofert na platformach sprzedażowych czy usług związanych z pozycjonowaniem sklepu w wynikach wyszukiwania. Jeśli zatrudniasz specjalistę lub agencję do przygotowania kampanii reklamowej, opłata za taką usługę także może być kosztem. Nie ma przy tym znaczenia, czy konkretna reklama przyniosła oczekiwaną liczbę zamówień. Ważne, żeby wydatek miał rzeczywisty cel biznesowy i służył promocji Twojej działalności.
Kosztami mogą być również wydatki związane z przygotowaniem atrakcyjnych ofert produktowych. Przykładowo, jeśli zlecasz fotografowi wykonanie zdjęć produktów, grafikowi przygotowanie materiałów promocyjnych, a copywriterowi napisanie opisów do sklepu, takie usługi mogą zostać uwzględnione w rozliczeniu. Podobnie jest z tłumaczeniem ofert na inne języki, co będzie szczególnie istotne, gdy planujesz ekspansję zagraniczną. Możesz też rozliczać uzasadnione opłaty za narzędzia do prowadzenia newsletterów, analizowania sprzedaży czy przygotowywania kampanii marketingowych.
Coraz więcej sklepów współpracuje również z twórcami internetowymi, którzy prezentują produkty swoim odbiorcom. Jeśli płacisz za przygotowanie materiału promocyjnego, publikację filmu lub przeprowadzenie kampanii reklamowej, taki wydatek może być kosztem prowadzenia firmy. Warto jednak zadbać o odpowiednią dokumentację współpracy, na przykład umowę, fakturę oraz potwierdzenie wykonania usługi. Jest to szczególnie ważne przy większych i nietypowych kampaniach, ponieważ pozwala wykazać, za co faktycznie zapłaciłeś i jaki był cel wydatku. Trzeba także odróżnić zwykłą reklamę od wydatków o charakterze reprezentacyjnym, których przepisy nie pozwalają zaliczać do kosztów podatkowych.
Prowadzenie sklepu i obsługa zamówień
Nawet jeśli prowadzisz sprzedaż wyłącznie przez internet i nie masz fizycznego punktu handlowego, Twój sklep generuje koszty związane z codziennym funkcjonowaniem. Jednym z podstawowych wydatków jest utrzymanie strony internetowej. Opłaty za domenę, hosting, certyfikaty bezpieczeństwa, abonament platformy sklepowej czy bieżącą obsługę techniczną mogą stanowić koszty działalności. Podobnie jest z usługami informatycznymi, zabezpieczaniem danych i utrzymywaniem integracji między sklepem a innymi systemami wykorzystywanymi przy sprzedaży.
Do tej grupy należą także opłaty za programy ułatwiające prowadzenie sklepu. Może to być oprogramowanie do wystawiania faktur, obsługi zamówień, kontrolowania stanów magazynowych, analizowania wyników sprzedaży czy automatycznego przekazywania informacji do firm kurierskich. Jeśli korzystasz z takich rozwiązań w ramach miesięcznego abonamentu, uzasadnione opłaty zazwyczaj można zaliczyć do kosztów. Przy zakupie droższego oprogramowania lub licencji sposób rozliczenia może wyglądać inaczej, szczególnie gdy nabywasz prawo, które zgodnie z przepisami powinno być rozliczane stopniowo.
Dużą część wydatków w e-commerce stanowi również logistyka. Opłaty za przesyłki kurierskie i pocztowe, wynajem powierzchni magazynowej, przechowywanie produktów, kompletowanie zamówień czy przygotowywanie paczek mogą być kosztami podatkowymi. Dotyczy to także usług fulfillmentowych, czyli sytuacji, w której zewnętrzna firma przechowuje Twoje produkty, pakuje je i wysyła klientom. Nie musisz mieć własnego magazynu ani samodzielnie przygotowywać wszystkich przesyłek, aby rozliczać uzasadnione koszty obsługi zamówień.
A co w przypadku zwrotów? Jeśli ponosisz wydatki na transport zwracanych produktów, ich kontrolę, ponowne pakowanie czy obsługę logistyczną, takie usługi również mogą być kosztami firmy. Trzeba jednak odróżnić zwykły koszt obsługi zwrotu od oddania klientowi pieniędzy za zakup lub wypłaty określonego odszkodowania. Są to różne zdarzenia, które nie zawsze rozlicza się w ten sam sposób.
W kosztach sklepu internetowego możesz również uwzględniać usługi związane z prowadzeniem firmy, w tym księgowość, doradztwo podatkowe i obsługę prawną. Jeśli zlecasz przygotowanie regulaminu sklepu, konsultujesz kwestie ochrony danych klientów lub korzystasz z pomocy przy rozliczeniach sprzedaży zagranicznej, takie wydatki mogą mieć uzasadniony związek z działalnością. Podobnie wygląda sytuacja z usługami dotyczącymi obowiązków związanych z produktami i opakowaniami. Wraz z rozwojem sprzedaży, zwłaszcza międzynarodowej, księgowość e-commerce staje się coraz bardziej wymagająca, dlatego wsparcie specjalistów może pomóc nie tylko przy rozliczaniu kosztów, ale również przy uporządkowaniu obowiązków podatkowych.
Sprzęt, miejsce pracy i pracownicy
Prowadzenie sklepu internetowego wymaga odpowiedniego sprzętu, nawet jeśli większość pracy wykonujesz z domu. Laptop, monitor, telefon, drukarka etykiet, skaner kodów kreskowych czy aparat fotograficzny używany do przygotowywania zdjęć produktów mogą stanowić koszty działalności. Podobnie jest z biurkiem, krzesłem, regałami magazynowymi i innym wyposażeniem, które rzeczywiście wykorzystujesz do pracy. Ważne, żeby zakup miał uzasadnienie biznesowe, a sposób jego rozliczenia odpowiadał wartości i charakterowi danego przedmiotu.
W przypadku droższego sprzętu trzeba pamiętać o dodatkowych zasadach. Jeśli kupujesz składnik majątku spełniający warunki uznania go za środek trwały, a jego wartość początkowa nie przekracza 10 000 zł, przepisy pozwalają w określonych warunkach zaliczyć wydatek jednorazowo do kosztów w miesiącu oddania go do używania. Przy droższych zakupach zwykle konieczna jest amortyzacja, czyli stopniowe rozliczanie wartości sprzętu przez określony czas. Dlatego zakup komputera i zakup kosztownego wyposażenia magazynu nie zawsze będą rozliczane w taki sam sposób.
A co, jeśli pracujesz z mieszkania? Prowadzenie działalności w domu nie wyklucza możliwości rozliczania części wydatków na jego utrzymanie. Jeżeli wykorzystujesz określoną przestrzeń do obsługi sklepu, przechowywania produktów czy pakowania zamówień, możesz w uzasadnionym zakresie uwzględniać część kosztów związanych z działalnością. Dotyczy to między innymi czynszu, energii elektrycznej, ogrzewania, internetu oraz telefonu. Nie oznacza to jednak, że możesz automatycznie wrzucić w koszty wszystkie rachunki za mieszkanie. Musisz ustalić, jaka część wydatków rzeczywiście dotyczy firmy, i odpowiednio ją udokumentować.
Wraz ze wzrostem liczby zamówień może pojawić się potrzeba zatrudnienia pracowników. Wynagrodzenia osób zajmujących się obsługą klientów, pakowaniem paczek, przygotowywaniem ofert czy pracą w magazynie mogą być kosztami podatkowymi. Dotyczy to także odpowiednich składek finansowanych przez pracodawcę. Warto jednak pamiętać, że terminowe wypłacanie wynagrodzeń i opłacanie składek wpływa na moment ich rozliczenia. Jeśli nie dotrzymasz wymaganych terminów, konieczne może być ujęcie wydatku w innym okresie.
Osobną kwestią jest korzystanie z samochodu. Jeśli jeździsz po towar do dostawców, przewozisz produkty do magazynu albo spotykasz się z kontrahentami, część wydatków samochodowych może stanowić koszty działalności. W przypadku prywatnego samochodu osobowego, który nie jest składnikiem majątku firmowego, można zasadniczo rozliczyć 20% wydatków na jego używanie i odpowiednich składek ubezpieczeniowych, jeśli wykorzystujesz go również w działalności. Przy samochodzie firmowym lub leasingowanym, używanym zarówno prywatnie, jak i służbowo, co do zasady rozlicza się 75% kosztów eksploatacji. Pełne rozliczenie wydatków na używanie samochodu osobowego jest możliwe przy spełnieniu warunków wyłącznie firmowego wykorzystania.
W 2026 roku obowiązują także limity dotyczące rozliczania wartości samochodów osobowych przez amortyzację oraz odpowiednio opłat leasingowych. Zależą one od rodzaju napędu i emisji CO₂. Wynoszą 225 000 zł dla samochodów elektrycznych i wodorowych, 150 000 zł dla aut z silnikiem spalinowym emitujących mniej niż 50 g CO₂ na kilometr oraz 100 000 zł dla aut spalinowych o emisji co najmniej 50 g CO₂ na kilometr. Niektóre pojazdy mogą podlegać przepisom przejściowym, a ubezpieczenie i leasing mają również własne zasady rozliczania. Dlatego przed zakupem lub leasingiem samochodu na firmę warto sprawdzić, jak konkretny pojazd wpłynie na koszty podatkowe.
Czego nie możesz po prostu wrzucić w koszty?
To, że prowadzisz działalność gospodarczą, nie oznacza, że każdy zakup możesz rozliczyć jako koszt firmy. Nawet faktura wystawiona na Twoje dane firmowe nie wystarczy, jeżeli wydatek nie ma związku z działalnością albo przepisy wyraźnie zabraniają jego odliczenia. Właśnie tutaj początkujący przedsiębiorcy często popełniają błędy, które mogą prowadzić do nieprawidłowego obliczenia podatku dochodowego.
Zakupy prywatne, podatki i kary
Podstawowym ograniczeniem są wydatki prywatne. Jeśli kupujesz ubrania do codziennego noszenia, wyposażenie mieszkania niezwiązane z działalnością czy sprzęt wykorzystywany wyłącznie do osobistych celów, nie możesz zaliczyć ich do kosztów tylko dlatego, że prowadzisz sklep internetowy. Podobnie wygląda sytuacja z własną pracą przedsiębiorcy. Nawet jeśli codziennie poświęcasz wiele godzin na obsługę zamówień, wartość Twojej pracy nie stanowi kosztu podatkowego.
Do kosztów nie możesz też zaliczyć samego podatku dochodowego. Jeśli więc zastanawiasz się, czy zapłacony PIT można ponownie odliczyć od dochodu firmy, odpowiedź brzmi nie. Wyłączone są również mandaty, określone grzywny, kary pieniężne oraz odsetki za zwłokę od zaległości podatkowych. Nie każda opłata, którą ponosisz w związku z prowadzeniem działalności, automatycznie staje się kosztem uzyskania przychodów.
Szczególną uwagę trzeba zwrócić na wydatki o charakterze reprezentacyjnym. Przepisy nie pozwalają zaliczać do kosztów wydatków, których głównym celem jest reprezentacja firmy, w tym określonych kosztów gastronomii i poczęstunku. Nie oznacza to jednak, że każdy wydatek związany ze spotkaniem z kontrahentem jest automatycznie wyłączony. Znaczenie ma jego rzeczywisty charakter i cel. Dlatego inaczej może być traktowany wydatek na reklamę sklepu, a inaczej koszt o charakterze reprezentacyjnym.
Wydatki, których nie zawsze rozliczysz w całości
Niektóre zakupy rzeczywiście służą działalności, ale ich rozliczenie podlega ograniczeniom. Dotyczy to chociażby samochodów osobowych oraz droższego sprzętu firmowego. Jeśli kupujesz urządzenie, które powinno być amortyzowane, nie możesz automatycznie wpisać pełnej ceny do kosztów jednego miesiąca. Podobnie korzystanie z samochodu do celów prywatnych i firmowych może ograniczać część wydatków, które masz prawo rozliczyć.
Warto też wiedzieć, że spłata kapitału kredytu zasadniczo nie jest kosztem podatkowym. Jeśli zaciągniesz kredyt na rozwój sklepu, zakup zapasów lub wyposażenie magazynu, sama spłata pożyczonej kwoty nie pomniejsza dochodu. Inaczej mogą być traktowane odsetki związane z finansowaniem działalności, ale ich rozliczenie wymaga spełnienia odpowiednich warunków. Kosztem może być natomiast zakup sfinansowany kredytem, jeśli spełnia zwykłe zasady rozliczania wydatków firmowych.
Osobnego podejścia wymaga także składka zdrowotna przedsiębiorcy. Jeśli rozliczasz się według skali podatkowej, własnej składki zdrowotnej nie możesz zaliczyć do kosztów uzyskania przychodów. Przy podatku liniowym istnieje taka możliwość, ale obowiązuje limit. W 2026 roku łączna kwota zapłaconych składek zdrowotnych zaliczonych do kosztów lub odliczonych od dochodu nie może przekroczyć 14 100 zł. Nie można również rozliczyć tej samej składki dwa razy.
Zwroty i reklamacje też wymagają uwagi
W e-commerce zwroty produktów i reklamacje są codziennością, ale nie wszystkie związane z nimi wydatki rozlicza się identycznie. Jeżeli klient zwraca produkt i oddajesz mu pieniądze, trzeba odpowiednio skorygować sprzedaż. Jeśli natomiast ponosisz koszt przesyłki zwrotnej, naprawy produktu lub jego ponownego przygotowania do sprzedaży, może to być wydatek związany z bieżącą działalnością. Jeszcze inaczej mogą wyglądać rozliczenia kar lub odszkodowań wynikających z określonych wad towarów czy opóźnień.
Nie należy też zakładać, że każda opłata nałożona przez platformę sprzedażową jest zwykłą prowizją, którą można zaliczyć do kosztów. Opłata za obsługę transakcji ma inny charakter niż kara za naruszenie zasad sprzedaży. Dlatego przy nietypowych potrąceniach i reklamacjach warto sprawdzić, z czego wynika dana kwota, zanim zostanie wpisana do KPiR.
Jak poprawnie wpisać wydatek do KPiR?
Samo ustalenie, że dany zakup może być kosztem działalności, to dopiero początek. Trzeba jeszcze odpowiednio go udokumentować, wpisać do właściwej kolumny KPiR i rozliczyć w odpowiednim terminie. Jeśli prowadzisz sklep internetowy, takich operacji możesz mieć nawet kilkadziesiąt lub kilkaset miesięcznie. Dlatego dobrze od początku zadbać o uporządkowaną dokumentację i jasny sposób przekazywania informacji do księgowości.
Jakie dokumenty są potrzebne do rozliczenia kosztów?
Najczęściej podstawą wpisania wydatku do KPiR będzie faktura. Jeśli kupujesz towar od hurtowni, płacisz za reklamę lub korzystasz z usług księgowych, powinieneś zadbać o otrzymanie odpowiedniego dokumentu. Przepisy dopuszczają też inne dowody księgowe, na przykład określone rachunki, dokumenty celne, dowody opłat bankowych i pocztowych oraz inne dokumenty spełniające wymagania dla danego rodzaju transakcji.
Ważne jest to, żeby nie traktować każdego potwierdzenia płatności jako wystarczającego dowodu kosztu. Jeśli kupisz produkty przez internet i otrzymasz wyłącznie wiadomość z potwierdzeniem zamówienia, nie oznacza to automatycznie, że możesz na jej podstawie zaksięgować wydatek. Podobnie sam przelew bankowy nie zawsze zastępuje fakturę lub inny wymagany dokument. W niektórych sytuacjach można korzystać z dowodów wewnętrznych, ale przepisy dokładnie określają, kiedy jest to dopuszczalne. Nie możesz samodzielnie tworzyć ich dla dowolnego zakupu tylko dlatego, że dostawca nie przekazał faktury.
W przypadku zakupów towarów warto również kontrolować, czy otrzymałeś komplet dokumentów od dostawcy. Zdarza się, że produkty trafiają do magazynu, zanim otrzymasz fakturę. Przepisy przewidują sposób udokumentowania takiej dostawy, a następnie powiązania jej z fakturą. Nie oznacza to jednak, że można na stałe zastąpić brak dokumentów własnym oświadczeniem. Im lepiej uporządkujesz dokumentację zakupów, tym łatwiej będzie prawidłowo prowadzić księgowość działalności gospodarczej.
W 2026 roku wiele faktur firmowych trafia już do Krajowego Systemu e-Faktur (KSeF). Od 1 lutego 2026 roku przedsiębiorcy mają obowiązek odbierania w tym systemie faktur nim objętych, dlatego warto zadbać o dostęp do KSeF i prawidłowe przekazywanie takich dokumentów do księgowości. Nie wszystkie faktury muszą jednak trafiać do tego systemu, dlatego nadal możesz otrzymywać część dokumentów w innych dopuszczalnych formach.
Do której kolumny KPiR wpisać dany wydatek?
KPiR to ewidencja, w której zapisuje się przychody oraz koszty związane z działalnością. Poszczególne rodzaje wydatków trafiają do odpowiednich kolumn. Warto wiedzieć, że od 2026 roku obowiązuje nowy wzór KPiR, dlatego numeracja kolumn kosztowych różni się od tej stosowanej we wcześniejszych latach.
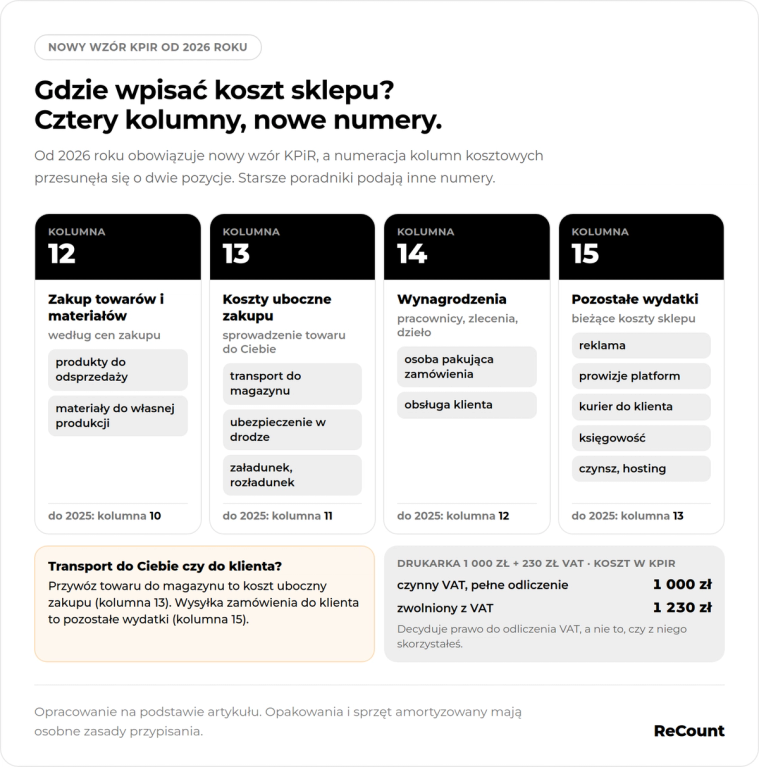
W praktyce oznacza to, że jeśli kupujesz od dostawcy 100 sztuk produktów przeznaczonych do dalszej sprzedaży, ich zakup ujmujesz w kolumnie 12. Jeśli dodatkowo płacisz za transport produktów do magazynu, odpowiedni koszt uboczny zakupu trafia do kolumny 13. Gdy zatrudniasz pracownika i wypłacasz mu wynagrodzenie, odpowiedni wydatek zapisuje się w kolumnie 14. Dotyczy to również wynagrodzeń wypłacanych przelewem oraz odpowiednich wypłat z tytułu umów zlecenia i o dzieło. Z kolei większość bieżących kosztów prowadzenia sklepu, takich jak prowizje platform sprzedażowych, usługi reklamowe czy opłaty za wysyłkę zamówień do klientów, będzie ujmowana w kolumnie 15.
Nie wszystkie wydatki da się jednak przyporządkować wyłącznie na podstawie ich nazwy. Dobrym przykładem są opakowania, których rozliczenie zależy od tego, jaką funkcję pełnią w działalności. W przypadku sprzętu podlegającego amortyzacji również obowiązują odrębne zasady. Jeśli korzystasz ze starszych poradników księgowych, zwróć też uwagę, że do końca 2025 roku podstawowe kategorie kosztów były przypisane do kolumn 10, 11, 12 i 13, a nie do numerów obowiązujących obecnie.
Zmienia się również sposób prowadzenia samej księgi. Od 2026 roku część przedsiębiorców musi prowadzić KPiR elektronicznie, a od 2027 roku obowiązek obejmie kolejne firmy. Dlatego jeśli dopiero zakładasz JDG lub planujesz rozwijać sprzedaż, warto od początku zadbać o sposób prowadzenia księgowości, który pozwoli spełniać aktualne wymagania bez konieczności późniejszego porządkowania całej dokumentacji.
Koszt netto czy brutto? Jak VAT wpływa na rozliczenie?
Jeśli prowadzisz sklep internetowy, prędzej czy później zetkniesz się z pytaniem, czy wydatek należy wpisać do KPiR w kwocie netto czy brutto. Odpowiedź zależy przede wszystkim od tego, czy masz prawo odliczyć VAT od konkretnego zakupu. VAT w JDG jest rozliczany według innych zasad niż podatek dochodowy, dlatego tych dwóch kwestii nie należy ze sobą mylić.
Załóżmy, że kupujesz drukarkę do obsługi zamówień za 1 000 zł netto, a VAT wynosi 230 zł. Łącznie płacisz więc 1 230 zł. Jeśli jesteś czynnym podatnikiem VAT i masz pełne prawo do odliczenia podatku z tego zakupu, kosztem podatkowym będzie zasadniczo 1 000 zł, pod warunkiem spełnienia pozostałych zasad rozliczenia. Kwota 230 zł podlegającego odliczeniu VAT nie będzie kosztem podatku dochodowego. Jeśli natomiast korzystasz ze zwolnienia z VAT i nie przysługuje Ci prawo do jego odliczenia, kosztem może być cała kwota 1 230 zł.
Zdarzają się również sytuacje, w których można odliczyć tylko część VAT. Wtedy nieodliczalna część podatku może, zgodnie z przepisami, stanowić koszt albo zwiększać wartość zakupionego składnika majątku. Istotne jest jednak rzeczywiste prawo do odliczenia, a nie wyłącznie to, czy przedsiębiorca zdecydował się z niego skorzystać. Dlatego przy rozliczaniu VAT w JDG nie warto automatycznie przyjmować, że wszystkie zakupy trafiają do KPiR w kwotach netto lub brutto.
Kiedy rozliczyć koszt: w dniu zakupu, wystawienia faktury czy zapłaty?
To jedno z częstszych pytań osób, które dopiero rozpoczynają prowadzenie księgowości. Możesz przecież zamówić produkty w jednym miesiącu, otrzymać fakturę w kolejnym, a zapłacić za nie jeszcze później. W takich przypadkach znaczenie ma sposób rozliczania kosztów oraz rodzaj konkretnego wydatku.
Przy popularnej metodzie uproszczonej prowadzenia KPiR koszty są co do zasady ujmowane według daty wystawienia faktury, rachunku lub innego właściwego dowodu księgowego, z uwzględnieniem wyjątków przewidzianych w przepisach. Nie oznacza to więc, że musisz zawsze czekać na zapłatę, aby zaksięgować wydatek. Istnieje również metoda memoriałowa, w której część kosztów przypisuje się do przychodów odpowiedniego okresu. Ma to szczególne znaczenie przy zakupach bezpośrednio związanych ze sprzedażą produktów.
Nie należy też mylić tych zasad z kasowym PIT, który jest odrębnym rozwiązaniem dla przedsiębiorców spełniających odpowiednie warunki. Przy objętych nim transakcjach między przedsiębiorcami możliwość rozliczenia kosztu jest związana z uregulowaniem zobowiązania, z uwzględnieniem ustawowych ograniczeń i wyjątków. Dodatkowo własne zasady obowiązują między innymi dla wynagrodzeń, składek czy odsetek. Jeśli więc korzystasz z różnych form płatności lub regularnie kupujesz towary z odroczonym terminem zapłaty, warto zadbać o to, żeby księgowość uwzględniała właściwy sposób rozliczania tych operacji.
Czy sposób zapłaty może wpłynąć na rozliczenie kosztu?
Tak, szczególnie gdy dokonujesz większych zakupów od innych przedsiębiorców. W transakcjach między firmami, których wartość przekracza 15 000 zł, należy uwzględnić obowiązek dokonania płatności za pośrednictwem rachunku płatniczego. Jeśli za taką transakcję zapłacisz gotówką z pominięciem wymaganego rachunku, odpowiednia część wydatku może zostać wyłączona z kosztów podatkowych. Ograniczenie dotyczy kwoty zapłaconej w niewłaściwy sposób, a nie wyłącznie nadwyżki ponad 15 000 zł.
Przykładowo, jeśli zamawiasz od hurtowni produkty o wartości 20 000 zł i płacisz za nie gotówką, możesz utracić możliwość zaliczenia tak opłaconego zakupu do kosztów podatkowych. Warto również wiedzieć, że dla określonych towarów i usług przy fakturach o wartości przekraczającej 15 000 zł może być wymagany mechanizm podzielonej płatności. Dlatego przy większych zamówieniach nie wystarczy sprawdzić faktury. Trzeba również upewnić się, że płatność została wykonana zgodnie z odpowiednimi przepisami.
Przy większych przelewach do innych firm warto także sprawdzić rachunek sprzedawcy na tzw. białej liście podatników VAT. Jest to oficjalny wykaz, w którym można sprawdzić między innymi status podatnika VAT oraz zgłoszone przez niego rachunki rozliczeniowe. Jeśli kupujesz towary lub usługi od czynnego podatnika VAT, a wartość transakcji przekracza 15 000 zł, w przypadkach objętych tym obowiązkiem przelew powinien trafić na rachunek znajdujący się w wykazie. Zapłata na inne konto może spowodować problemy z zaliczeniem wydatku do kosztów oraz dodatkowe konsekwencje podatkowe. Istnieją sposoby uniknięcia tych skutków, między innymi poprzez odpowiednie zgłoszenie przelewu do urzędu skarbowego w wymaganym terminie, dlatego w razie pomyłki warto zareagować jak najszybciej.
Kupiłeś towar, ale jeszcze go nie sprzedałeś? Uważaj na remanent
W e-commerce często kupuje się produkty z wyprzedzeniem. Przygotowujesz zapasy na sezon świąteczny, zamawiasz większą partię popularnego produktu albo sprowadzasz towar z zagranicy, żeby nie zabrakło go w magazynie. Takie zakupy mogą być ujmowane w KPiR, ale nie oznacza to, że ich pełna wartość zawsze ostatecznie zmniejszy Twój dochód za dany rok. Znaczenie ma również to, ile niesprzedanych produktów pozostanie Ci na koniec roku.
Właśnie do tego służy remanent, nazywany także spisem z natury. Jest to zestawienie zapasów, które nadal należą do firmy, sporządzane i wyceniane zgodnie z odpowiednimi zasadami. Na jego podstawie przy rocznym ustalaniu dochodu uwzględnia się różnicę między wartością remanentu początkowego i końcowego. Dzięki temu niesprzedane zapasy wpływają na ostateczny wynik podatkowy działalności.
Załóżmy, że rozpoczynasz działalność bez zapasów i w ciągu roku kupujesz towary za 100 000 zł. Do końca roku udaje Ci się sprzedać większość produktów, ale w magazynie pozostają towary o wartości 30 000 zł. W takim uproszczonym przykładzie, przy pominięciu pozostałych elementów rozliczenia, efekt podatkowy tych zakupów za dany rok wyniesie 70 000 zł, ponieważ wartość niesprzedanych zapasów końcowych zwiększy dochód poprzez różnicę remanentową. Nie możesz więc zakładać, że samo wydanie 100 000 zł na towar automatycznie zmniejszy o tyle Twój roczny dochód.
Warto również pamiętać, że remanent nie dotyczy wyłącznie produktów znajdujących się fizycznie w Twoim własnym magazynie. Jeśli korzystasz z zewnętrznego operatora logistycznego, który przechowuje produkty i wysyła je klientom, towary nadal należące do Ciebie zasadniczo także powinny zostać uwzględnione w spisie. Dlatego prowadząc sprzedaż w modelu fulfillmentowym, musisz mieć dostęp do wiarygodnych informacji o stanach magazynowych. Im więcej kanałów sprzedaży i miejsc przechowywania produktów obsługujesz, tym ważniejsza staje się regularna kontrola zapasów.
Co się stanie, jeśli nie zadbasz o prawidłowe rozliczanie kosztów?
Błędy w kosztach firmowych mogą wydawać się mało istotne, szczególnie gdy dopiero rozwijasz sklep i koncentrujesz się przede wszystkim na zdobywaniu klientów. Problem polega na tym, że nieprawidłowa księgowość może wpływać zarówno na wysokość płaconych podatków, jak i na bezpieczeństwo finansowe działalności. Co więcej, nie wszystkie błędy działają na Twoją korzyść. Czasem przez niewłaściwe rozliczenia płacisz więcej, niż musisz, a czasem narażasz się na konieczność dopłaty podatku w przyszłości.
Pierwszym zagrożeniem jest przepłacanie podatków. Jeśli nie wiesz, że możesz rozliczyć prowizje platform sprzedażowych, reklamy, usługi kurierskie czy koszty obsługi księgowej, możesz wykazywać wyższy dochód do opodatkowania, niż wynikałoby to z prawidłowego rozliczenia. W praktyce oznacza to, że więcej pieniędzy przeznaczasz na podatek, zamiast wykorzystać je na zatowarowanie sklepu, reklamę albo rozwój działalności. Przy większej liczbie zamówień nawet pomijanie stosunkowo niewielkich wydatków może w skali roku mieć zauważalny wpływ na wynik finansowy.
Drugim problemem jest rozliczanie wydatków, które nie powinny znaleźć się w KPiR. Jeśli zaliczysz do kosztów prywatne zakupy, wydatki wyłączone przez przepisy lub kwoty, których nie możesz rozliczyć w całości, urząd skarbowy może je zakwestionować. W takiej sytuacji konieczne może być poprawienie rozliczeń i dopłacenie podatku wraz z odsetkami, jeśli powstała zaległość. W zależności od okoliczności i charakteru naruszenia mogą pojawić się również konsekwencje przewidziane w przepisach karnych skarbowych. Nie oznacza to, że każdy błąd automatycznie skutkuje karą, ale im dłużej pozostaje niezauważony, tym bardziej kłopotliwe może być jego wyjaśnienie.
Trzecim zagrożeniem jest brak odpowiedniej dokumentacji. Jeśli nie zbierasz faktur, gubisz dokumenty od dostawców albo nie kontrolujesz potrąceń i prowizji, możesz mieć trudność z wykazaniem, czego dotyczyły konkretne wydatki. Problemy mogą pojawić się również przy zakupach zagranicznych, rozliczaniu zwrotów czy ustalaniu wartości magazynu na koniec roku. Nieprawidłowy sposób zapłaty za większą transakcję firmową może dodatkowo pozbawić Cię możliwości zaliczenia określonego wydatku do kosztów.
Takie sytuacje są szczególnie niekorzystne, gdy rozwijasz działalność i potrzebujesz pieniędzy na kolejne inwestycje. Zamiast skupiać się na zwiększaniu sprzedaży, musisz poświęcać czas na szukanie dokumentów, poprawianie zapisów i wyjaśnianie rozbieżności. Dlatego prawidłowe rozliczanie kosztów warto traktować nie tylko jako obowiązek podatkowy, ale również jako sposób na ograniczenie niepotrzebnych wydatków i lepszą kontrolę nad firmą.
Jak nie pogubić się w kosztach sklepu internetowego? Podsumowanie
Prawidłowe rozliczanie kosztów w KPiR nie musi być trudne, ale wymaga regularności i znajomości kilku podstawowych zasad. Przed zaksięgowaniem wydatku warto zastanowić się, czy rzeczywiście ma on związek z działalnością, czy posiadasz odpowiedni dokument oraz czy przepisy pozwalają rozliczyć całą kwotę. Znaczenie ma również to, kiedy dany koszt powinien zostać ujęty w księdze i czy sposób zapłaty nie ogranicza możliwości jego odliczenia. W przypadku zakupu towarów trzeba dodatkowo pamiętać o stanach magazynowych i remanencie, a przy droższym sprzęcie lub samochodach o szczególnych zasadach rozliczania.
Dobrze prowadzona księgowość e-commerce pozwala nie tylko prawidłowo obliczać podatki w JDG, ale również lepiej rozumieć rzeczywiste koszty prowadzenia sklepu. Kiedy wiesz, ile wydajesz na produkty, reklamy, prowizje i logistykę, łatwiej ocenić, które działania przynoszą zysk, a które pochłaniają zbyt dużo pieniędzy. Ma to szczególne znaczenie, jeśli planujesz rozszerzenie oferty, wejście na nowe platformy sprzedażowe lub ekspansję zagraniczną.
Nie musisz jednak samodzielnie analizować wszystkich przepisów ani zastanawiać się przy każdej fakturze, do której kolumny KPiR powinna trafić. W ReCount możesz skorzystać ze wsparcia w księgowości sklepu internetowego, aby uporządkować rozliczenia, prawidłowo ujmować koszty działalności i lepiej przygotować swój biznes na dalszy rozwój. Dzięki temu możesz poświęcić więcej czasu na pozyskiwanie klientów, zwiększanie sprzedaży i rozwijanie firmy, zamiast samodzielnie rozwiązywać kolejne problemy księgowe.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.