W skrócie
Sam fakt sprzedaży klientom w innym kraju UE nie oznacza jeszcze konieczności lokalnej rejestracji VAT.
Jeśli towar pozostaje w Polsce i stąd jest wysyłany do konsumentów w innych państwach UE, odpowiednią sprzedaż można w wielu przypadkach rozliczać przez OSS.
Przeniesienie własnego zapasu do magazynu w innym kraju oraz późniejsza sprzedaż lokalna mogą oznaczać konieczność rejestracji VAT w tym państwie.
Próg 10 000 euro dotyczy określonej sprzedaży transgranicznej B2C w UE i nie jest uniwersalnym limitem zwalniającym z zagranicznych obowiązków VAT.
Sprzedaż za granicę brzmi jak naturalny kolejny krok dla rozwijającego się sklepu internetowego. Wrzucasz ofertę na kolejny rynek, uruchamiasz dostawy do Niemiec czy Francji i zaczynasz zdobywać nowych klientów. W pewnym momencie pojawia się jednak pytanie: czy skoro sprzedaję w innym kraju Unii Europejskiej, muszę też zarejestrować się tam do VAT?
Nie zawsze.
Sam fakt, że Twój klient mieszka w Niemczech, Czechach czy Hiszpanii, nie oznacza jeszcze, że potrzebujesz niemieckiego, czeskiego albo hiszpańskiego numeru VAT.
Znacznie ważniejsze jest to, skąd wysyłasz towar, gdzie go przechowujesz i jak wygląda droga produktu do klienta.
Jeżeli prowadzisz jednoosobową działalność i dopiero rozwijasz sprzedaż zagraniczną, właśnie od tych pytań warto zacząć. VAT w JDG przy sprzedaży międzynarodowej może wyglądać skomplikowanie, ale podstawową zasadę da się sprowadzić do prostego rozróżnienia.
Jeżeli produkt leży w Polsce i z Polski jedzie bezpośrednio do klienta w innym kraju UE, w wielu przypadkach nie musisz rejestrować się osobno do VAT w każdym państwie, do którego sprzedajesz. Możesz skorzystać z procedury OSS i rozliczać odpowiednią sprzedaż w bardziej scentralizowany sposób.
Sytuacja zmienia się, gdy zaczynasz przechowywać własne produkty poza Polską. Wtedy lokalna rejestracja VAT może być potrzebna nawet wtedy, gdy Twoja sprzedaż w danym kraju nie jest jeszcze duża.
To ważne zwłaszcza dla e-commerce, bo ekspansja często oznacza nie tylko uruchomienie dostawy do kolejnego kraju, ale również korzystanie z zagranicznych magazynów i centrów logistycznych.
Warto też oddzielić VAT od podatku dochodowego. To, jak rozliczasz JDG pod kątem podatku dochodowego, nie przesądza o tym, czy potrzebujesz numeru VAT w innym państwie. Dlatego księgowość JDG prowadzącej sprzedaż zagraniczną powinna uwzględniać nie tylko przychody i koszty firmy, ale również to, gdzie fizycznie znajduje się towar.
„Czy to jest dla mnie?” — sprawdź, czy możesz potrzebować VAT za granicą
Nie musisz znać unijnej dyrektywy VAT ani podatkowych skrótów, żeby wstępnie ocenić swoją sytuację. W przypadku większości młodych sklepów internetowych wystarczy przyjrzeć się temu, co dzieje się z towarem.
Czy przechowujesz swoje produkty w innym kraju UE?
Jeżeli cały zapas znajduje się w Polsce i dopiero po złożeniu zamówienia wysyłasz produkt za granicę, jesteś w jednej sytuacji.
Jeżeli natomiast część Twojego towaru leży już w magazynie w Niemczech, Francji, Czechach lub innym kraju UE, sytuacja wygląda inaczej. Samo przechowywanie własnego zapasu za granicą może powodować obowiązki VAT w tym państwie.
Nie ma przy tym większego znaczenia, czy magazyn należy do Ciebie, czy korzystasz z zewnętrznego operatora logistycznego. Dla VAT ważniejsze jest to, gdzie faktycznie znajduje się Twój towar.
Czy wysyłasz własny zapas z Polski do zagranicznego magazynu?
To szczególnie ważny moment.
Wielu przedsiębiorców zakłada, że obowiązki podatkowe zaczynają się dopiero wtedy, gdy pojawi się klient. Tymczasem w VAT znaczenie może mieć już samo przemieszczenie własnego towaru z jednego państwa UE do drugiego.
Jeżeli więc wysyłasz większą partię produktów z Polski do magazynu w innym kraju, żeby później szybciej realizować lokalne zamówienia, warto sprawdzić obowiązki VAT jeszcze przed wykonaniem takiego transportu.
Obowiązek nie musi więc czekać na pierwszą sprzedaż.
Czy sprzedajesz produkt, który już znajduje się w kraju klienta?
Załóżmy, że towar leży w magazynie w Niemczech. Kupuje go klient z Niemiec i paczka jedzie z niemieckiego magazynu pod niemiecki adres.
Z punktu widzenia VAT nie jest to już zwykła sprzedaż wysyłkowa z Polski do Niemiec. Produkt rozpoczyna i kończy swoją drogę w tym samym kraju. To może oznaczać konieczność lokalnego rozliczania sprzedaży i posiadania tamtejszego numeru VAT.
Czy sprzedajesz konsumentom w kilku krajach UE?
Jeżeli wysyłasz produkty bezpośrednio z Polski do osób prywatnych w innych krajach UE, ważny staje się próg 10 000 euro oraz procedura OSS.
Nie oznacza to jednak, że po osiągnięciu 10 000 euro automatycznie musisz zakładać osobny numer VAT w każdym kraju. Właśnie po to istnieje OSS, aby znaczną część takiej sprzedaży można było rozliczać bez mnożenia lokalnych rejestracji.
Trzeba tylko pamiętać, że próg 10 000 euro nie dotyczy każdej możliwej sprzedaży B2C w UE. W typowym e-commerce najważniejsze jest to, że obejmuje określoną sprzedaż towarów na odległość do konsumentów w innych państwach UE. Dotyczy też niektórych usług świadczonych konsumentom.
Czy Twój model sprzedaży jest bardziej nietypowy?
Więcej uwagi wymagają między innymi import towarów, sprzedaż produktów wraz z montażem lub instalacją czy niektóre rodzaje usług. W takich przypadkach prosta zasada „sprzedaję z Polski, więc wszystko rozliczam w Polsce” może nie działać.
Jeśli jednak prowadzisz typowy sklep internetowy, trzymasz zapas w Polsce i wysyłasz zamówienia bezpośrednio do konsumentów w innych krajach UE, sytuacja jest zwykle znacznie prostsza.
Kiedy rejestracja VAT w innym kraju UE jest konieczna?
Nie istnieje jedna zasada mówiąca: „po osiągnięciu X zł sprzedaży musisz zarejestrować się do VAT w Niemczech” albo „jeżeli masz pięciu klientów we Francji, potrzebujesz francuskiego VAT-u”.
W e-commerce znacznie częściej decyduje sposób, w jaki organizujesz logistykę.
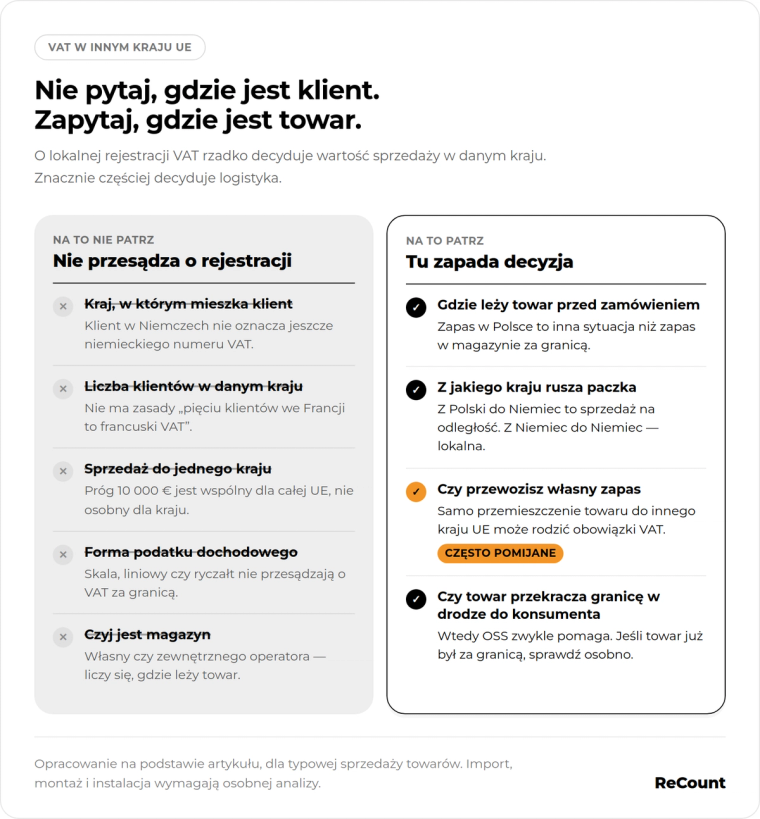
Przechowujesz towar za granicą
To jeden z najważniejszych przypadków dla rozwijających się sklepów internetowych.
Wyobraź sobie, że prowadzisz JDG w Polsce. Do tej pory wszystkie produkty wysyłałeś z własnego magazynu lub centrum logistycznego w Polsce. Sprzedaż rośnie i zauważasz, że klienci w Niemczech nie chcą czekać kilku dni na dostawę.
Decydujesz więc, że wyślesz część zapasu do magazynu w Niemczech.
Z biznesowego punktu widzenia jest to po prostu optymalizacja dostawy. Z punktu widzenia VAT właśnie wydarzyło się coś istotnego: własny towar Twojej firmy został przemieszczony z Polski do innego państwa członkowskiego UE.
To może oznaczać konieczność rejestracji do VAT w kraju, do którego trafił zapas.
Co ważne, obowiązek nie musi czekać na pierwszą sprzedaż. Problem może pojawić się już w momencie przemieszczenia towarów. Dlatego przy planowaniu ekspansji księgowość e-commerce powinna wiedzieć o zmianach logistycznych wcześniej, a nie dopiero wtedy, gdy na konto zaczną wpływać pierwsze zagraniczne zamówienia.
Sprzedajesz z zagranicznego magazynu do klientów w tym samym kraju
Druga typowa sytuacja jest konsekwencją pierwszej.
Towar znajduje się już w magazynie za granicą. Zamówienie składa klient mieszkający w tym samym państwie.
Jeżeli produkt leży w Niemczech i trafia do klienta w Niemczech, mamy do czynienia ze sprzedażą odbywającą się lokalnie. Nie jest to taka sama sytuacja jak wtedy, gdy paczka wyrusza z Polski do niemieckiego konsumenta.
To rozróżnienie jest bardzo ważne, ponieważ OSS nie jest rozwiązaniem dla każdej możliwej sprzedaży w Europie. System ten pomaga przede wszystkim przy określonej sprzedaży transgranicznej B2C. Nie zastępuje automatycznie lokalnego numeru VAT, gdy prowadzisz sprzedaż z zapasu znajdującego się w konkretnym kraju.
Dlatego przed uruchomieniem lokalnego magazynu warto odpowiedzieć sobie na dwa pytania: gdzie będzie znajdował się produkt przed zamówieniem oraz z jakiego kraju pojedzie do klienta?
Często te dwie informacje powiedzą o Twoich obowiązkach więcej niż sama wartość sprzedaży.
Przekraczasz próg 10 000 euro sprzedaży B2C w UE
Próg 10 000 euro jest jednym z najczęściej źle rozumianych elementów VAT w unijnym e-commerce.
Najważniejsze: nie jest to osobny limit dla każdego kraju.
Nie masz więc 10 000 euro dla Niemiec, kolejnych 10 000 euro dla Francji, kolejnych dla Czech i tak dalej.
To wspólny unijny próg 10 000 euro, którego pilnuje się dla całej objętej nim sprzedaży, a nie osobno dla każdego kraju. Przy jego ocenie znaczenie ma zarówno bieżący, jak i poprzedni rok kalendarzowy.
To ważne, bo 1 stycznia nie zawsze możesz po prostu uznać, że wszystko zaczyna się od zera. Jeżeli w poprzednim roku przekroczyłeś próg, ma to znaczenie również dla rozliczeń w roku kolejnym.
W uproszczeniu, jeżeli spełniasz warunki pozwalające korzystać z tego progu i nie został on przekroczony ani w bieżącym, ani w poprzednim roku, objęta nim sprzedaż może pozostać opodatkowana w kraju Twojej siedziby.
Po przekroczeniu progu VAT powinien być co do zasady rozliczany według zasad państwa, w którym znajduje się konsument.
I tu pojawia się bardzo ważne „ale”.
To nadal nie oznacza, że musisz rejestrować JDG do VAT osobno w każdym państwie, do którego wysyłasz paczki. W wielu przypadkach właśnie tutaj można wykorzystać OSS.
A kiedy nie musisz rejestrować się osobno w każdym kraju?
Jeżeli prowadzisz sklep w Polsce, trzymasz cały towar w Polsce i stąd wysyłasz go bezpośrednio do konsumentów mieszkających w innych państwach UE, osobna rejestracja w każdym kraju często nie będzie potrzebna.
Pomóc może procedura OSS, czyli rozwiązanie pozwalające rozliczać określoną sprzedaż B2C do różnych państw UE za pośrednictwem jednego systemu.
W praktyce oznacza to, że nie musisz zakładać osobnej rejestracji tylko dlatego, że masz klientów w kilku różnych krajach.
Po przekroczeniu odpowiedniego progu nadal musisz uwzględniać VAT właściwy dla kraju konsumenta. OSS pozwala jednak zebrać takie rozliczenia w jednym miejscu.
To duże ułatwienie szczególnie dla małej firmy. Bez niego księgowość jednoosobowej firmy prowadzącej sklep na kilka rynków mogłaby bardzo szybko zamienić się w zestaw oddzielnych rozliczeń w każdym państwie.
OSS ma jednak swoje granice.
Nie można traktować go jako uniwersalnego rozwiązania pod hasłem „mam OSS, więc nigdzie więcej nie interesuje mnie VAT”. Jeżeli przechowujesz własny zapas za granicą albo wykonujesz tam lokalną sprzedaż, nadal mogą powstać miejscowe obowiązki.
Najprościej zapamiętać to tak: przy typowej sprzedaży towarów OSS pomaga przede wszystkim wtedy, gdy towar przekracza granicę w drodze do konsumenta. Jeżeli towar już wcześniej znajduje się za granicą, trzeba sprawdzić sytuację osobno.
Przykład: polski sklep zaczyna sprzedawać do Niemiec
Załóżmy, że prowadzisz w Polsce jednoosobową działalność gospodarczą i sprzedajesz akcesoria do domu przez internet. Firma zaczyna rosnąć, więc uruchamiasz sprzedaż również dla niemieckich klientów.
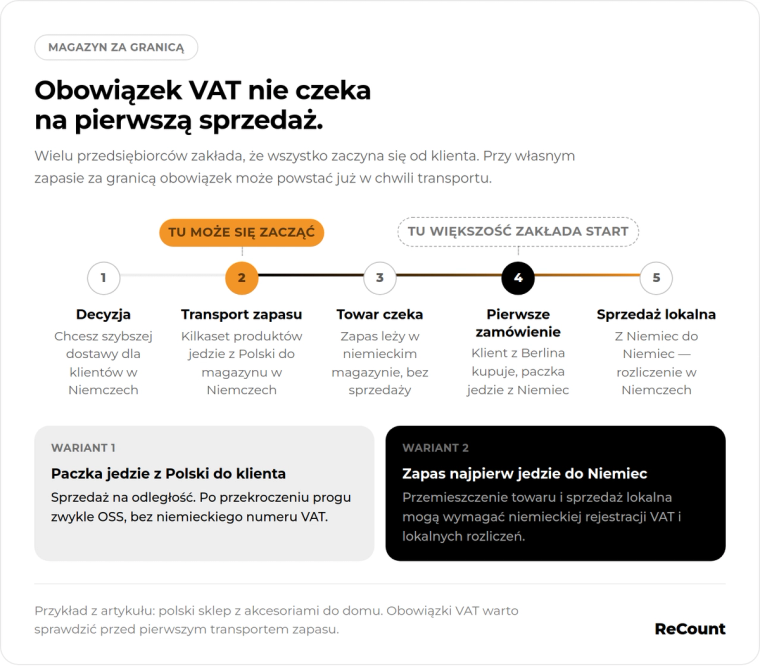
Wariant 1: produkt jedzie z Polski bezpośrednio do klienta
Towar cały czas znajduje się w Polsce. Klient z Berlina składa zamówienie w Twoim sklepie. Pakujesz produkt w Polsce i wysyłasz go bezpośrednio do Niemiec.
W takiej sytuacji mówimy o sprzedaży transgranicznej. Jeżeli spełnione są odpowiednie warunki, sprzedaż może być rozliczana przez OSS.
Nie potrzebujesz niemieckiego numeru VAT wyłącznie dlatego, że klient mieszka w Niemczech.
Oczywiście wraz ze wzrostem sprzedaży trzeba pilnować progu 10 000 euro i właściwych stawek VAT. Trzeba przy tym pamiętać, że znaczenie ma nie tylko sprzedaż w bieżącym roku, ale także to, czy próg został przekroczony w roku poprzednim.
Z punktu widzenia przedsiębiorcy najważniejsze jest jednak to, że jeden nowy rynek nie musi automatycznie oznaczać nowej lokalnej rejestracji.
Wariant 2: produkt najpierw jedzie do magazynu w Niemczech
Teraz zmieńmy tylko jeden element.
Zamiast wysyłać każdą paczkę z Polski, przewozisz kilkaset produktów do magazynu w Niemczech. Mają tam czekać na zamówienia, aby klienci otrzymywali je szybciej.
Później klient z Berlina składa zamówienie. Produkt rusza z niemieckiego magazynu i trafia do niego następnego dnia.
Dla klienta zmienił się przede wszystkim czas dostawy. Dla Twojej firmy zmiana jest znacznie większa.
Najpierw przemieściłeś własny zapas do Niemiec. Następnie zacząłeś realizować sprzedaż z towaru znajdującego się już na terenie Niemiec. To właśnie taka sytuacja może powodować konieczność posiadania niemieckiego numeru VAT i składania lokalnych rozliczeń.
Dlatego w przypadku ekspansji e-commerce pytanie „ile sprzedaję do Niemiec?” często nie jest pierwszym pytaniem, które powinieneś zadać.
Lepsze brzmi: „gdzie znajduje się mój towar przed sprzedażą?”.
Co się stanie, jeśli powinieneś zarejestrować VAT za granicą, ale tego nie zrobisz?
Problem z VAT-em za granicą często wychodzi na jaw dopiero wtedy, gdy sklep działa na danym rynku już od kilku miesięcy. Wtedy do naprawienia może być znacznie więcej niż jeden formularz.
Jeżeli lokalna rejestracja była potrzebna wcześniej, urząd może oczekiwać rozliczenia VAT za okres, w którym firma powinna już prawidłowo raportować sprzedaż lub przemieszczenia towarów.
To oznacza, że zamiast zwykłej rejestracji na przyszłość możesz mieć do uporządkowania również przeszłość.
Może pojawić się zaległy VAT do zapłaty. Wcześniejsze rozliczenia mogą wymagać korekt. Do tego mogą dojść odsetki oraz sankcje wynikające z przepisów danego państwa.
Problemem może stać się również dokumentacja. Jeżeli przez kilka miesięcy nie rozpoznawałeś prawidłowo sprzedaży lokalnej albo przemieszczeń własnego zapasu, trzeba później odtworzyć, co dokładnie działo się z towarem, kiedy trafiał do określonego kraju i jakie transakcje były tam realizowane.
Dla młodej firmy to szczególnie niewygodne, bo często dzieje się dokładnie w momencie, w którym przedsiębiorca chce skalować sprzedaż, dodawać nowe produkty i wchodzić na kolejne rynki.
Zamiast rozwijać biznes, zaczyna poprawiać stare rozliczenia.
Dlatego przy JDG VAT za granicą lepiej sprawdzić przed zmianą logistyki niż po kilku miesiącach. Dotyczy to zwłaszcza sytuacji, w której firma po raz pierwszy zaczyna korzystać z magazynu poza Polską.
Dobra księgowość działalności gospodarczej prowadzącej e-commerce powinna więc wiedzieć nie tylko, ile firma sprzedała, ale również gdzie znajduje się towar i między jakimi krajami jest przemieszczany.
Zanim wejdziesz na kolejny rynek UE — sprawdź te 4 rzeczy
Przed uruchomieniem sprzedaży w kolejnym kraju zacznij od ustalenia, gdzie fizycznie będzie znajdował się Twój towar. To najważniejsza informacja, szczególnie jeśli rozważasz lokalne magazynowanie.
Następnie sprawdź, skąd produkt będzie wysyłany do klienta. Jeżeli z Polski do innego państwa UE, zasady mogą być inne niż wtedy, gdy paczka rusza z magazynu znajdującego się już w kraju klienta.
Trzecia kwestia to korzystanie z zagranicznych magazynów. Jeżeli planujesz przewozić do nich własny zapas, obowiązki VAT warto przeanalizować przed pierwszą taką wysyłką.
Na końcu sprawdź, czy Twoja sprzedaż może być rozliczana w OSS. W wielu prostych modelach sprzedaży B2C pozwala to uniknąć niepotrzebnych rejestracji w każdym kraju osobno.
Jeżeli masz te cztery informacje, znacznie łatwiej ustalić, jak powinien wyglądać VAT w JDG przy wejściu na kolejny rynek.
Kiedy trzeba zarejestrować się do VAT w innym kraju UE? Podsumowanie
Sprzedaż do klienta w innym kraju UE nie oznacza automatycznie, że od razu potrzebujesz tamtejszego numeru VAT.
Jeżeli prowadzisz sklep w Polsce, tutaj przechowujesz produkty i wysyłasz je bezpośrednio do zagranicznych konsumentów, w wielu przypadkach możesz wykorzystać OSS zamiast rejestrować się osobno w każdym państwie.
Znacznie większą uwagę trzeba zachować, gdy Twój model logistyczny się zmienia. Zagraniczny magazyn, przemieszczenie własnego zapasu i lokalna sprzedaż to sygnały, że może być potrzebna miejscowa rejestracja VAT.
Nie kieruj się więc wyłącznie wartością sprzedaży. Próg 10 000 euro jest ważny przy określonej sprzedaży B2C, nie jest osobnym limitem dla każdego kraju i przy jego ocenie znaczenie ma zarówno bieżący, jak i poprzedni rok kalendarzowy. Nie jest też uniwersalnym „limitem zagranicznego VAT-u” i nie rozwiązuje kwestii magazynowania towarów w innym kraju.
Jeżeli planujesz ekspansję swojego e-commerce, najlepiej ustalić zasady rozliczeń jeszcze przed zmianą logistyki. ReCount może pomóc przeanalizować model sprzedaży i sprawdzić obowiązki podatkowe, zanim pierwszy zapas pojedzie do zagranicznego magazynu. To znacznie prostsze niż porządkowanie VAT-u już po rozpoczęciu sprzedaży.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.