W skrócie
Przy Amazon FBA kluczowe dla VAT jest to, gdzie fizycznie znajduje się Twój towar, a nie tylko gdzie mieszkają klienci.
Magazynowanie własnego zapasu w innym państwie UE co do zasady wiąże się z lokalną rejestracją VAT i rozliczeniem przemieszczenia towarów.
OSS może uprościć część sprzedaży transgranicznej B2C, ale nie zastępuje lokalnego VAT przy sprzedaży z zagranicznego magazynu do klienta w tym samym kraju.
Przy FBA trzeba regularnie kontrolować lokalizację zapasu, przesunięcia między magazynami, zwroty i raporty logistyczne.
Sprzedaż przez Amazon FBA jest dla wielu właścicieli sklepów internetowych jednym z prostszych sposobów na wejście na zagraniczne rynki. Nie trzeba samodzielnie pakować każdej paczki, organizować wysyłki do klienta czy utrzymywać własnego magazynu w kilku krajach. Z perspektywy logistyki wygląda to więc bardzo wygodnie. Problem zaczyna się wtedy, gdy na ten sam model spojrzymy od strony VAT. W tym przypadku nie wystarczy wiedzieć, gdzie mieszkają Twoi klienci albo na jakiej wersji platformy wystawiasz produkty. Trzeba przede wszystkim wiedzieć, gdzie fizycznie znajduje się Twój towar.
To szczególnie ważne, jeśli prowadzisz albo dopiero zakładasz jednoosobową działalność gospodarczą i chcesz rozwijać sprzedaż w Unii Europejskiej. Wiele osób na początku wrzuca do jednego worka wszystkie tematy związane z podatkami firmy. Tymczasem VAT w JDG działa inaczej niż podatek dochodowy. Kwota wolna od podatku, forma opodatkowania czy sposób liczenia podatku dochodowego nie odpowiadają na pytanie, gdzie trzeba rozliczać VAT od towaru przechowywanego za granicą. Dlatego przy planowaniu ekspansji księgowość JDG prowadzącej e-commerce powinna uwzględniać nie tylko wysokość sprzedaży, ale też sposób działania logistyki.
Amazon FBA za granicą: gdzie właściwie pojawia się problem z VAT?
FBA to model, w którym część obowiązków logistycznych przejmuje Amazon. Jako sprzedawca dostarczasz zapas do centrum logistycznego, a później towar jest tam przechowywany, kompletowany i wysyłany do klientów. W zależności od wybranego modelu zapasy mogą też być przemieszczane pomiędzy centrami logistycznymi w różnych państwach. Dla przedsiębiorcy jest to wygodne, bo pozwala obsługiwać dużą liczbę zamówień bez budowania własnej infrastruktury. Nie oznacza to jednak, że wraz z przekazaniem logistyki przekazujesz platformie wszystkie swoje obowiązki podatkowe.
Dla VAT najważniejsze jest to, gdzie rzeczywiście leży Twój towar i z którego państwa rozpoczyna się jego wysyłka do klienta. Jeżeli prowadzisz polską JDG i Twój zapas znajduje się wyłącznie w Polsce, sytuacja będzie inna niż wtedy, gdy część produktów wyślesz do magazynu w Niemczech, Czechach, Francji, Włoszech czy Hiszpanii. W tym drugim przypadku nie zmienia się właściciel towaru. Nadal jest to Twój zapas. Zmienia się jednak kraj, w którym ten zapas się znajduje, a to ma bezpośrednie znaczenie dla VAT.
Jeżeli Twój towar jest magazynowany w innym kraju UE w ramach FBA, co do zasady musisz liczyć się z rejestracją VAT w tym kraju. To jedna z najważniejszych zasad, które warto znać przed rozpoczęciem zagranicznej sprzedaży. Sama polska rejestracja działalności nie powoduje, że wszystkie operacje Twojego sklepu automatycznie rozliczasz wyłącznie w Polsce.
Co ważne, nie trzeba czekać na pierwszą sprzedaż, żeby temat VAT stał się aktualny. Intuicyjnie można założyć, że skoro jeszcze niczego nie sprzedałeś, to nie ma czego rozliczać. W przypadku zagranicznego magazynowania taki sposób myślenia może prowadzić do problemów. Samo przemieszczenie własnego towaru z Polski do magazynu znajdującego się w innym państwie Unii Europejskiej jest co do zasady zdarzeniem, które trzeba odpowiednio wykazać dla VAT. Nie trzeba więc czekać, aż pierwszy niemiecki, francuski czy włoski klient złoży zamówienie.
W praktyce oznacza to, że księgowość działalności gospodarczej sprzedającej przez FBA zaczyna się komplikować nie dopiero wraz ze wzrostem obrotów, ale już wraz ze zmianą sposobu przechowywania zapasu. Warto zapamiętać prostą zasadę: jeśli Twój towar trafia do magazynu w innym państwie UE, trzeba sprawdzić obowiązki VAT właśnie w tym państwie i zwykle przygotować się na lokalną rejestrację.
Jest to również dobry przykład tego, dlaczego przy JDG podatki warto rozpatrywać osobno. W JDG podatek dochodowy dotyczy dochodu przedsiębiorcy, natomiast VAT rządzi się własnymi zasadami. Kwota wolna od podatku, która może mieć znaczenie przy rozliczaniu podatku dochodowego na odpowiedniej formie opodatkowania, nie rozwiązuje kwestii VAT wynikającej z przechowywania zapasu w zagranicznym magazynie. Jeśli rozwijasz e-commerce, te dwa obszary trzeba po prostu od siebie oddzielić.
Czy to dotyczy mnie? Sprawdź swój model sprzedaży
Najprościej zacząć od ustalenia, co dzieje się z Twoim towarem po tym, jak opuszcza Polskę. Nie musisz znać przepisów ani rozumieć wszystkich skrótów podatkowych. Na tym etapie ważniejsza jest logistyka. Jeżeli wysyłasz produkty z Polski bezpośrednio do klientów i cały zapas przez cały czas pozostaje w Polsce, jesteś w innej sytuacji niż sprzedawca, który wysyła większą partię produktów do centrum logistycznego za granicą. Jeszcze inaczej wygląda sytuacja wtedy, gdy zapasy mogą być później przenoszone pomiędzy kilkoma państwami.
Temat dotyczy Cię przede wszystkim wtedy, gdy wysyłasz własny towar do magazynu poza Polską albo planujesz zrobić to w najbliższym czasie. Tak samo jest wtedy, gdy korzystasz z rozwiązania, w ramach którego zapas może zostać rozmieszczony w kilku państwach UE. Istotne jest również to, czy towar z zagranicznego magazynu jest sprzedawany klientom mieszkającym w tym samym państwie. Jeśli przykładowo produkt znajduje się już w Niemczech, a następnie zostaje wysłany z niemieckiego magazynu do niemieckiego konsumenta, taka sprzedaż co do zasady podlega lokalnemu rozliczeniu VAT.
Warto też sprawdzić, czy w ramach wybranego modelu Amazon może przemieszczać Twój zapas pomiędzy centrami logistycznymi. To ważne, ponieważ nie zawsze wystarczy zapamiętać, że początkowo wysłałeś paletę do jednego konkretnego kraju. Jeżeli towar później zmieni lokalizację i trafi do magazynu w kolejnym państwie, może zmienić się również zakres Twoich obowiązków. Dlatego przy sprzedaży FBA istotne są nie tylko raporty dotyczące zamówień, ale również informacje pokazujące, gdzie znajduje się zapas i jak przemieszczał się pomiędzy magazynami.
Ten temat jest ważny także dla osób, które jeszcze nie rozpoczęły zagranicznej sprzedaży. Jeżeli dopiero planujesz ekspansję, moment wyboru modelu logistycznego jest jednym z najlepszych momentów na sprawdzenie konsekwencji VAT. Łatwiej zdecydować świadomie, w których państwach chcesz przechowywać zapas, niż po kilku miesiącach sprzedaży odkryć, że towary znajdowały się w kilku krajach i dla każdego z nich trzeba przeanalizować wcześniejsze transakcje.
Jeżeli więc wysyłasz zapas poza Polskę, pozwalasz na jego przemieszczanie pomiędzy państwami, korzystasz z magazynów w kilku krajach albo sprzedajesz lokalnie z zagranicznego magazynu, temat zdecydowanie Cię dotyczy. W typowym modelu FBA, w którym własny towar jest rzeczywiście przechowywany w innym państwie UE, co do zasady trzeba liczyć się z rejestracją VAT w kraju magazynowania.
Co dokładnie dzieje się z VAT, gdy wysyłasz towar np. z Polski do Niemiec?
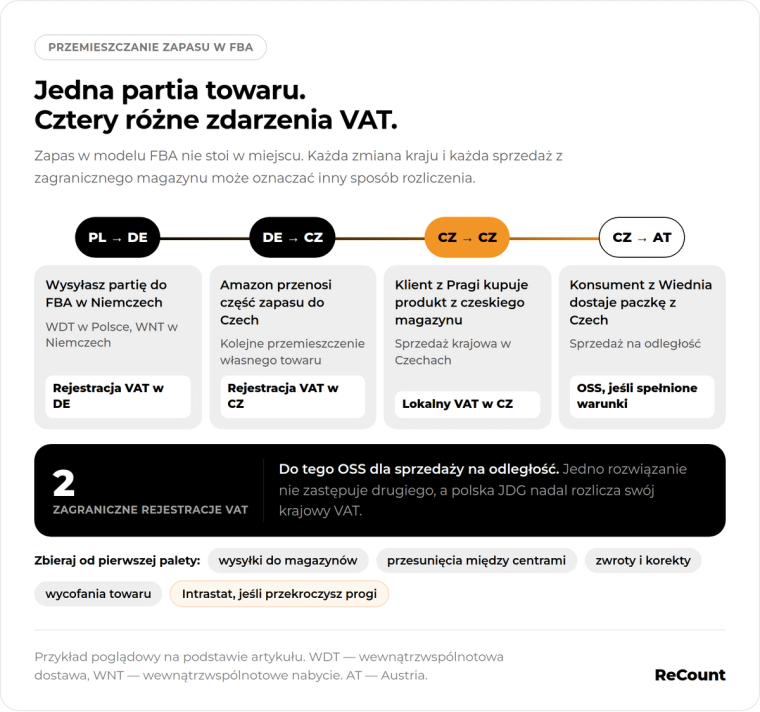
Najłatwiej zrozumieć całość na prostym przykładzie. Załóżmy, że prowadzisz JDG w Polsce i sprzedajesz własne produkty w internecie. Do tej pory cały zapas znajdował się w Polsce, ale chcesz przyspieszyć dostawy do niemieckich klientów. Wysyłasz więc większą partię towaru do magazynu w Niemczech. Produkty nadal należą do Ciebie. Nie sprzedałeś ich magazynowi ani platformie. Po prostu przeniosłeś własny zapas z jednego kraju UE do drugiego.
Z perspektywy VAT takie przesunięcie nie jest jednak obojętne. Po stronie polskiej przemieszczenie własnych towarów do innego państwa UE jest co do zasady traktowane jako wewnątrzwspólnotowa dostawa własnych towarów. Po stronie niemieckiej odpowiada mu wewnątrzwspólnotowe nabycie tych samych towarów. To właśnie tutaj pojawiają się dwa skróty, które często brzmią dużo bardziej skomplikowanie, niż faktycznie są w tym przykładzie. WDT to w uproszczeniu strona „wyjazdu” towaru z Polski, natomiast WNT to strona „przyjazdu” tego samego towaru do drugiego państwa UE.
W praktyce oznacza to, że już samo przemieszczenie zapasu trzeba odpowiednio rozliczyć. Po stronie państwa, do którego trafił towar, co do zasady potrzebna będzie lokalna rejestracja VAT i lokalny numer VAT. Jeżeli później z niemieckiego magazynu sprzedasz produkt niemieckiemu konsumentowi, będzie to co do zasady sprzedaż krajowa w Niemczech i trzeba ją rozpatrywać według zasad obowiązujących dla takiej sprzedaży.
Sytuacja może być jeszcze bardziej rozbudowana. Wyobraź sobie, że z tego samego magazynu w Niemczech część produktów trafia do klientów w Niemczech, część do Francji, a część do Austrii. Sprzedaż do klienta niemieckiego jest związana z lokalnym niemieckim VAT. Sprzedaż z Niemiec do konsumenta w innym państwie UE może natomiast być wewnątrzwspólnotową sprzedażą towarów na odległość i przy spełnieniu odpowiednich warunków może zostać rozliczona w OSS. Nie ma przy tym wymogu, aby towar zawsze ruszał z Polski. Polski przedsiębiorca może korzystać z unijnego OSS również w przypadku określonej sprzedaży wysyłanej z innego państwa członkowskiego.
Jeżeli dodatkowo część Twojego zapasu zostanie później przeniesiona z Niemiec do magazynu w kolejnym państwie, pojawia się następne przemieszczenie własnych towarów, które również trzeba przeanalizować dla VAT. W praktyce jeden zapas może więc przechodzić przez kilka państw i powodować kolejne obowiązki związane z jego przemieszczaniem oraz sprzedażą.
Dlatego księgowość ecommerce przy FBA nie powinna opierać się wyłącznie na miesięcznym zestawieniu wartości sprzedaży. Potrzebna jest także informacja o tym, gdzie znajdował się towar, skąd został wysłany i czy wcześniej był przemieszczany pomiędzy krajami. Dla osoby prowadzącej księgowość jednoosobowej firmy różnica pomiędzy sprzedażą z Polski, sprzedażą z magazynu zagranicznego i samym przesunięciem zapasu ma bezpośrednie znaczenie dla sposobu rozliczenia.
FBA, magazyn w jednym kraju czy kilka magazynów – co zmienia się dla sprzedawcy?
Jeżeli cały Twój zapas pozostaje w Polsce, sytuacja jest pod względem zagranicznych rejestracji VAT najprostsza. Towar startuje z Polski, a sprzedaż do konsumentów w innych państwach UE może, zależnie od sytuacji, podlegać zasadom sprzedaży na odległość i być rozliczana przez OSS. Nadal trzeba prawidłowo prowadzić VAT w JDG, ale samo przechowywanie towaru nie powoduje jeszcze, że Twój zapas znajduje się w kilku systemach podatkowych jednocześnie.
Kiedy decydujesz się na magazyn w jednym państwie poza Polską, dochodzi kolejna warstwa obowiązków. Wysłanie własnego zapasu do tego kraju co do zasady oznacza konieczność rozliczenia jego przemieszczenia oraz rejestracji VAT w państwie magazynowania. Sprzedaż ze stanu magazynowego do klientów mieszkających w kraju magazynu będzie przy tym czymś innym niż sprzedaż z tego magazynu do konsumentów w innych państwach UE. Dla przedsiębiorcy oznacza to, że jedna pula produktów może generować kilka różnych rodzajów transakcji VAT.
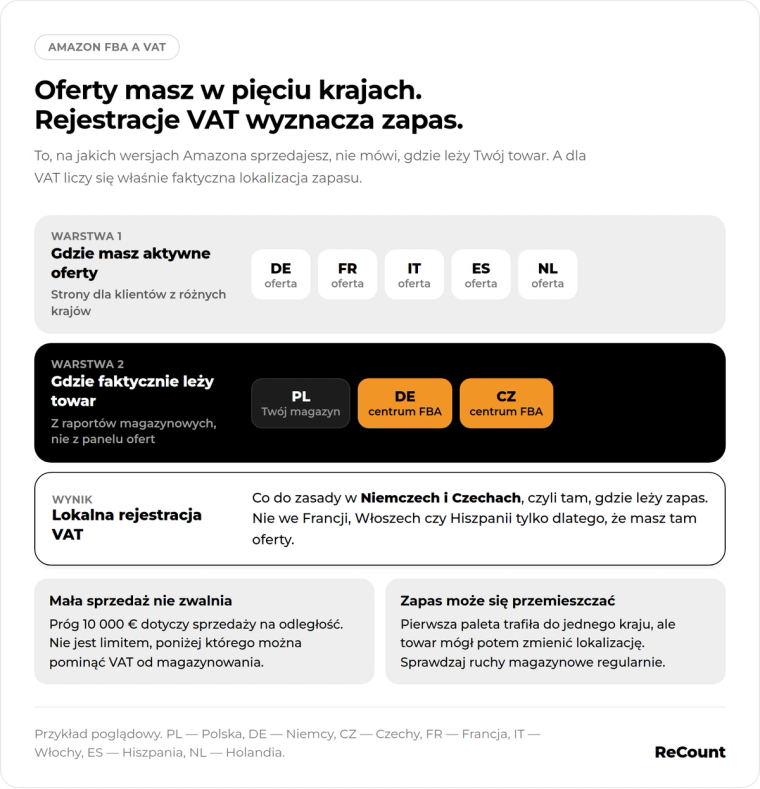
Jeszcze więcej uwagi wymaga model, w którym towar może znajdować się w kilku państwach UE. W takim przypadku każda faktyczna lokalizacja zapasu ma znaczenie dla rejestracji i rozliczeń. Jeżeli towar zostanie przeniesiony pomiędzy magazynami w dwóch różnych krajach, może pojawić się kolejne przemieszczenie własnych towarów, które trzeba wykazać po odpowiednich stronach. Im więcej państw magazynowania, tym większe znaczenie ma więc kontrola raportów logistycznych i poprawne rozdzielenie poszczególnych operacji.
Kluczowe jest przy tym słowo „faktyczna”. Nie wystarczy sprawdzić, na jakich rynkach masz aktywne oferty. To, że sprzedajesz na stronie skierowanej do klientów z danego kraju, nie odpowiada jeszcze na pytanie, gdzie leży towar. I odwrotnie: samo wysłanie zapasu początkowo do jednego centrum logistycznego nie musi oznaczać, że pozostanie on w tym miejscu przez cały czas. W ramach modeli wykorzystujących kilka centrów logistycznych zapas może być przemieszczany między państwami. Dlatego przedsiębiorca powinien kontrolować faktyczną lokalizację towaru i ruchy magazynowe.
Z punktu widzenia księgowości JDG prowadzącej sprzedaż międzynarodową jest to jedna z najważniejszych różnic pomiędzy prostą wysyłką z Polski a bardziej rozbudowanym modelem FBA. Wraz z wejściem do kolejnych magazynów nie rośnie tylko szybkość dostawy do klientów. Rośnie również liczba lokalnych obowiązków podatkowych i raportowych, które trzeba wziąć pod uwagę.
A co z OSS? Czy nie załatwia całego VAT za mnie?
OSS jest bardzo przydatnym uproszczeniem, ale jego rola bywa błędnie rozumiana. Dla polskiego przedsiębiorcy może pozwolić na rozliczanie w jednym państwie części VAT należnego od określonej sprzedaży B2C do konsumentów w różnych krajach UE. Dzięki temu w przypadku sprzedaży transgranicznej nie zawsze trzeba rejestrować się osobno w każdym państwie tylko dlatego, że mieszkają tam klienci. To jednak nie oznacza, że OSS rozwiązuje wszystkie obowiązki związane z Amazon FBA.
Jeżeli Twój towar znajduje się w magazynie w Niemczech i sprzedajesz go niemieckiemu klientowi, mówimy o sprzedaży krajowej w Niemczech. Taka transakcja co do zasady nie jest sprzedażą rozliczaną przez OSS przez sprzedawcę. Powinna trafić do odpowiedniego lokalnego rozliczenia VAT. OSS nie służy również do rozliczenia samego przesunięcia własnego zapasu z Polski do zagranicznego magazynu ani lokalnego WNT, które powstaje po stronie kraju przyjęcia towaru.
To oznacza, że możesz jednocześnie korzystać z OSS dla określonej sprzedaży transgranicznej i nadal być zarejestrowany do VAT w państwie, w którym magazynujesz towar. Jedno rozwiązanie nie zastępuje drugiego. Właśnie dlatego przy planowaniu ekspansji warto patrzeć osobno na kraj klienta, kraj magazynowania i kraj, z którego faktycznie rusza przesyłka.
Podobne nieporozumienie dotyczy progu 10 000 euro. Próg 10 000 euro dotyczy określonej sprzedaży B2C na odległość w UE. Nie jest natomiast limitem, poniżej którego można zignorować VAT związany z magazynowaniem towaru za granicą. Sam fakt, że Twoja sprzedaż jest jeszcze niewielka, nie oznacza więc, że możesz pominąć obowiązki wynikające z przechowywania własnego zapasu w innym państwie UE.
Dla początkującego przedsiębiorcy najbezpieczniej traktować OSS jako rozwiązanie, które upraszcza część sprzedaży transgranicznej, a nie jako „jeden VAT na całą Europę”. W praktyce JDG a VAT przy FBA to połączenie kilku różnych elementów: lokalizacji zapasu, przesunięć pomiędzy państwami, lokalnej sprzedaży oraz sprzedaży z jednego państwa do konsumenta w drugim. Dopiero po ustaleniu, z jakim rodzajem transakcji masz do czynienia, można określić, gdzie powinna zostać rozliczona.
Co musisz zrobić przed wysłaniem towaru do zagranicznego magazynu?
Najpierw ustal, gdzie naprawdę może znaleźć się zapas
Zanim wyślesz pierwszą większą partię towaru poza Polskę, sprawdź, w których państwach może być przechowywana. Nie ograniczaj się do informacji o tym, na jakich rynkach chcesz sprzedawać. To dwa różne pytania. Możesz sprzedawać klientom z wielu krajów, pozostawiając zapas w jednym państwie, ale możesz również korzystać z modelu, w którym towar jest rozdzielany pomiędzy kilka centrów logistycznych. Dla VAT ta różnica jest bardzo istotna.
Gdy znasz możliwe miejsca magazynowania, można ustalić, w których państwach potrzebna będzie lokalna rejestracja VAT. W typowym modelu FBA przechowywanie własnego towaru w innym państwie UE co do zasady oznacza, że trzeba zarejestrować się tam do VAT. Trzeba też sprawdzić polskie obowiązki związane z VAT UE, ponieważ przemieszczenie własnego towaru z Polski do innego państwa członkowskiego wymaga odpowiedniego wykazania. Znaczenie ma również dokumentacja potwierdzająca przemieszczenie towarów.
Od początku zbieraj dane o sprzedaży i ruchach magazynowych
Drugim elementem jest dokumentacja. Jeżeli prowadzisz e-commerce na małą skalę, łatwo przyzwyczaić się do myślenia, że najważniejszym raportem jest zestawienie sprzedaży. Przy zagranicznym FBA to za mało. Potrzebujesz również danych pokazujących wysyłki zapasu do magazynów, przesunięcia pomiędzy centrami logistycznymi, zwroty, korekty oraz zmiany lokalizacji towaru. Po kilku miesiącach takich operacji odtwarzanie całej historii wyłącznie na podstawie zamówień klientów może być bardzo trudne.
Dobrze prowadzona księgowość ecommerce powinna potrafić rozdzielić sprzedaż krajową ze stanu znajdującego się w danym państwie od sprzedaży do konsumenta z innego kraju. Trzeba również oddzielać samą sprzedaż towarów od usług związanych z obsługą platformy, magazynowaniem, reklamą czy prowizjami, ponieważ te operacje mogą wymagać osobnej analizy dla VAT.
Nie zapominaj o przesunięciach, zwrotach i dodatkowym raportowaniu
Po uruchomieniu sprzedaży kontrola nie kończy się na pierwszej rejestracji. Lokalizacja zapasu może się zmieniać. Towar może wrócić do Polski, zostać przeniesiony do innego państwa albo zostać wycofany czy zlikwidowany. Takie operacje również mogą mieć znaczenie dla ewidencji i VAT, dlatego warto sprawdzać je regularnie, a nie dopiero przy rocznym porządkowaniu dokumentów.
W zależności od skali i państw, których dotyczą przepływy towarów, może pojawić się także obowiązek raportowania Intrastat. Jest to osobny obowiązek związany ze statystyką obrotu towarowego w Unii Europejskiej, niezależny od samych deklaracji VAT. Progi i wymagania mogą różnić się pomiędzy państwami, więc nie należy zakładać, że załatwienie rejestracji VAT kończy temat całego raportowania.
Właśnie dlatego księgowość jednoosobowej firmy działającej wyłącznie w Polsce może wyglądać zupełnie inaczej niż księgowość JDG, która magazynuje towary w kilku krajach i realizuje stamtąd sprzedaż. Jeżeli wiesz o planowanej ekspansji wcześniej, znacznie łatwiej ustawić sposób zbierania danych i rozliczeń jeszcze zanim zapas zacznie przemieszczać się po Europie.
- Co się stanie, jeśli tego nie zrobisz?
Najbardziej problematyczny scenariusz nie zawsze polega na tym, że przedsiębiorca świadomie ignoruje VAT. Częściej zaczyna się znacznie niewinniej. Uruchamiasz zagraniczną sprzedaż, wysyłasz zapas do centrum logistycznego i skupiasz się na reklamie, cenach, zwrotach oraz liczbie zamówień. Sprzedaż rośnie, więc wszystko wydaje się działać. Po kilku miesiącach okazuje się jednak, że towar był przechowywany albo przemieszczany również w państwach, których wcześniej nie uwzględniałeś w swoich rozliczeniach. Wtedy problem dotyczy już nie tylko tego, co zrobić od kolejnego miesiąca, ale również tego, co wydarzyło się wcześniej.
Może pojawić się potrzeba dokonania zaległej lokalnej rejestracji VAT i uporządkowania wcześniejszych rozliczeń. Trzeba wtedy odtworzyć historię ruchów magazynowych, ustalić daty i wartości przemieszczeń, rozdzielić lokalną sprzedaż od transakcji transgranicznych, sprawdzić zwroty oraz zweryfikować, w których państwach faktycznie znajdowały się towary. Im większa liczba zamówień i magazynów, tym więcej danych trzeba połączyć ze sobą, aby poprawnie odtworzyć sytuację.
Do tego mogą dojść zaległości podatkowe, odsetki i sankcje przewidziane przez przepisy danego państwa. Dokładne konsekwencje zależą od konkretnego kraju i sytuacji, ale praktyczny problem dla przedsiębiorcy jest prosty: naprawianie kilku lub kilkunastu miesięcy rozliczeń jest zazwyczaj bardziej pracochłonne niż poprawne ustawienie procesu na początku. Dochodzą również koszty obsługi, dodatkowa komunikacja związana z zagranicznymi rozliczeniami i czas, który zamiast na rozwój sprzedaży trzeba przeznaczyć na porządkowanie historii.
Trudność rośnie jeszcze bardziej, jeżeli przedsiębiorca nie archiwizował na bieżąco raportów dotyczących magazynowania i przesunięć. Wtedy trzeba ustalać nie tylko, co zostało sprzedane, ale również gdzie dany zapas znajdował się przed sprzedażą i czy wcześniej był przemieszczany między państwami. Przy modelu, w którym towary mogą zmieniać lokalizację, regularna kontrola tych ruchów nie jest więc dodatkiem do księgowości, ale jednym z podstawowych elementów poprawnego rozliczenia.
Nie oznacza to, że każdy sprzedawca FBA powinien obawiać się ekspansji. Chodzi o znacznie bardziej praktyczną kwestię: im dłużej sprzedajesz bez kontroli lokalizacji magazynów i związanych z nimi obowiązków, tym trudniej później odtworzyć prawidłowe rozliczenia. Przy rozwoju JDG VAT powinien więc być sprawdzany razem z decyzjami o tym, gdzie i w jaki sposób będzie przechowywany towar.
- Amazon FBA za granicą nie musi być skomplikowany — pod warunkiem, że VAT planujesz razem z logistyką
FBA może ułatwić rozwój sprzedaży w innych państwach UE, szczególnie gdy zależy Ci na szybkiej dostawie i nie chcesz budować własnej sieci magazynów. Trzeba jednak od początku traktować logistykę i VAT jako dwa elementy tej samej decyzji. Jeżeli zapas ma pozostać w Polsce, zakres zagranicznych obowiązków może wyglądać inaczej niż wtedy, gdy towary trafiają do jednego albo kilku zagranicznych magazynów. Różnica wynika nie tylko z tego, gdzie masz klientów, ale przede wszystkim z tego, gdzie w danym momencie znajdują się produkty.
Przed uruchomieniem nowego rynku warto więc sprawdzić, w których państwach towar będzie magazynowany, czy może być pomiędzy nimi przemieszczany, gdzie potrzebna będzie lokalna rejestracja VAT i które rodzaje sprzedaży będzie można rozliczyć przez OSS. Trzeba także od początku zbierać raporty pozwalające odtworzyć ruch zapasu. Dzięki temu księgowość JDG nie musi później polegać na zgadywaniu, skąd konkretne zamówienie zostało wysłane kilka miesięcy wcześniej.
Jeżeli planujesz ekspansję swojej jednoosobowej działalności i nie wiesz, jak przełożyć model FBA na konkretne obowiązki VAT, ReCount może pomóc Ci uporządkować rozliczenia jeszcze przed wysłaniem pierwszego zapasu za granicę albo przeanalizować model, z którego już korzystasz. Najważniejsze pytanie przed startem nie brzmi więc wyłącznie „gdzie chcę sprzedawać?”, ale również „w jakich krajach będzie znajdował się mój towar?”. To właśnie odpowiedź na to pytanie często decyduje o tym, jakie obowiązki VAT pojawią się wraz z rozwojem sprzedaży.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.