W skrócie
Zamówienie, płatność klienta, wypłata od operatora i przychód podatkowy to różne zdarzenia, które mogą wystąpić w innych terminach.
Kwota otrzymana na konto może być niższa od wartości sprzedaży z powodu prowizji, zwrotów i innych potrąceń.
Przychód podatkowy nie zawsze odpowiada wpływowi bankowemu, a przy sprzedaży z VAT może być również niższy od kwoty brutto zapłaconej przez klienta.
Regularne porównywanie zamówień, płatności, wypłat, zwrotów i dokumentów pomaga uniknąć błędów podatkowych oraz lepiej oceniać finanse sklepu.
Sprzedałeś produkt za 123 zł, ale na Twoje konto wpłynęło tylko 120 zł. Co więcej, okazuje się, że Twój przychód wynosi 100 zł. Gdzie podziały się pozostałe pieniądze? Jeśli prowadzisz sklep internetowy albo dopiero planujesz rozpocząć sprzedaż online, podobne różnice mogą szybko wywołać spore zamieszanie. W e-commerce sprzedaż, płatność i przychód nie zawsze oznaczają to samo, a ich pomylenie może prowadzić do błędów w rozliczeniach podatkowych i ocenie zarobków firmy. Warto więc zrozumieć, skąd biorą się te różnice, kiedy powstaje przychód i dlaczego kwota widoczna na rachunku bankowym nie zawsze pokazuje, ile faktycznie zarabiasz.
Sprzedaż, płatność i przychód – czym właściwie się różnią?
Na pierwszy rzut oka wszystko wydaje się proste. Klient zamawia produkt w Twoim sklepie internetowym, płaci za niego, a Ty otrzymujesz pieniądze. Można więc pomyśleć, że sprzedaż, płatność i przychód to po prostu trzy określenia tej samej transakcji. W rzeczywistości każde z tych pojęć opisuje coś innego, a różnice między nimi mają znaczenie zarówno dla codziennego zarządzania sklepem, jak i prawidłowej księgowości JDG.
Najłatwiej zrozumieć to na przykładzie jednego zamówienia. Wyobraź sobie, że prowadzisz sklep z akcesoriami do telefonów. Klient zamawia etui za 123 zł, opłaca zakup przez system płatności internetowych, a po kilku dniach pieniądze trafiają na Twoje konto. Chociaż cały proces dotyczy jednego produktu, po drodze dochodzi do kilku osobnych zdarzeń. Każde może mieć inną datę, a niektóre również inną wartość.
Sprzedaż – czy każde zamówienie oznacza, że coś sprzedałeś?
Załóżmy, że klient wchodzi do Twojego sklepu, wybiera produkt i klika przycisk „Kupuję i płacę”. W panelu administracyjnym pojawia się nowe zamówienie na 123 zł. Czy możesz już uznać tę kwotę za zakończoną sprzedaż? Niekoniecznie, ponieważ samo złożenie zamówienia nie oznacza jeszcze, że transakcja została zrealizowana.
Klient może nie dokończyć płatności, anulować zamówienie albo zrezygnować z zakupu, zanim wyślesz produkt. Mimo to niektóre platformy sprzedażowe uwzględniają takie zamówienia w swoich statystykach lub pokazują je jako część sprzedaży według własnych zasad raportowania. Dlatego warto wiedzieć, co dokładnie oznaczają liczby wyświetlane w panelu Twojego sklepu.
Dla rozliczeń podatkowych znaczenie ma między innymi moment wydania towaru, wystawienia faktury lub otrzymania zapłaty. To, kiedy powstaje przychód, zależy od przebiegu transakcji i obowiązujących zasad podatkowych. Nie możesz więc automatycznie zakładać, że suma zamówień z danego miesiąca będzie identyczna z przychodem wykazanym w księgowości. Im więcej zamówień, anulowań i zwrotów, tym bardziej widoczne mogą być te różnice.
Płatność – czy pieniądze klienta od razu trafiają do Ciebie?
Kiedy klient płaci za produkt, pieniądze nie zawsze trafiają bezpośrednio na Twój rachunek bankowy. Większość sklepów internetowych korzysta z operatorów płatności, którzy pośredniczą w przyjmowaniu i przekazywaniu środków. Dzięki nim klient może wygodnie zapłacić kartą, szybkim przelewem lub inną dostępną metodą, ale Ty możesz otrzymać te pieniądze dopiero po pewnym czasie.
Wyobraź sobie, że klient płaci za zamówienie w poniedziałek, a operator przekazuje Ci środki w środę. W panelu sklepu zamówienie może już w poniedziałek mieć status „opłacone”, mimo że na Twoim rachunku bankowym nie ma jeszcze odpowiadającego mu przelewu. Co więcej, operator może potrącić prowizję za obsługę płatności, przez co otrzymana kwota będzie niższa od tej, którą zapłacił klient.
Właśnie dlatego warto rozróżniać zapłatę klienta od wypłaty pieniędzy na konto sklepu. To dwa różne zdarzenia, które mogą wystąpić w innych dniach. W praktyce oznacza to, że wyciąg bankowy nie zawsze pokaże pełną wartość płatności dokonanych przez klientów w danym miesiącu.
Przychód – dlaczego nie zawsze jest równy kwocie na koncie?
Przychód to wartość sprzedaży ustalana według określonych zasad podatkowych. W przypadku działalności gospodarczej często powstaje on niezależnie od tego, czy klient już zapłacił. Oznacza to, że możesz wykazać przychód, mimo że pieniądze jeszcze nie wpłynęły na Twoje konto. Możliwa jest również sytuacja odwrotna, kiedy otrzymujesz wpłatę na poczet przyszłego zamówienia, ale nie musisz jeszcze rozpoznawać przychodu z tej sprzedaży.
Istotne znaczenie ma też VAT w JDG. Jeśli jesteś czynnym podatnikiem VAT i sprzedajesz produkt za 123 zł, w tym 23% VAT, Twój przychód podatkowy ze sprzedaży wynosi zasadniczo 100 zł. Pozostałe 23 zł to podatek zawarty w cenie produktu, a nie część Twojego przychodu. Jeżeli natomiast korzystasz ze zwolnienia z VAT, sposób ustalania przychodu będzie inny, ponieważ nie wyodrębniasz podatku należnego z ceny takiej sprzedaży.
Warto również pamiętać, że przychód nie jest tym samym co zysk. Od przychodu trzeba jeszcze odróżnić koszty prowadzenia działalności, takie jak zakup towarów, opakowania, reklamy czy opłaty za obsługę płatności. Przy opodatkowaniu według skali podatkowej lub podatkiem liniowym koszty spełniające odpowiednie warunki wpływają na ustalenie dochodu. Przy ryczałcie zasady są inne, ponieważ podatek oblicza się od przychodu bez pomniejszania go o takie koszty. To jedna z podstawowych kwestii, które warto poznać, zanim zaczniesz samodzielnie analizować wyniki swojego sklepu.
Czy ten problem dotyczy również Twojego sklepu internetowego?
Możesz pomyśleć, że rozróżnianie sprzedaży, płatności i przychodu to problem dużych sklepów internetowych, które realizują setki zamówień dziennie. Tymczasem te same zasady dotyczą również przedsiębiorcy, który dopiero założył jednoosobową działalność gospodarczą i sprzedał pierwszych kilka produktów. Liczba zamówień nie zmienia faktu, że każdą transakcję trzeba prawidłowo rozliczyć.
Jeżeli planujesz założyć JDG i rozpocząć sprzedaż online, warto zrozumieć te różnice jeszcze przed uruchomieniem sklepu. Dzięki temu od początku będziesz wiedzieć, jakie informacje powinieneś zachowywać i dlaczego sam wyciąg z konta nie wystarczy do prawidłowego ustalenia przychodów. Jeśli natomiast prowadzisz już własny sklep internetowy lub sprzedajesz przez marketplace, temat dotyczy Cię szczególnie wtedy, gdy korzystasz z pośredników płatności, ponosisz prowizje od transakcji albo obsługujesz zwroty produktów.
Różnice między sprzedażą a przychodem stają się jeszcze ważniejsze, gdy planujesz rozwój działalności. Rozszerzenie oferty, uruchomienie kolejnego kanału sprzedaży czy wejście na zagraniczne rynki oznacza zazwyczaj więcej transakcji i dokumentów do uporządkowania. Przy sprzedaży międzynarodowej mogą też pojawić się dodatkowe zasady dotyczące VAT, których nie da się wyjaśnić samym porównaniem wpłat na konto. Dlatego księgowość e-commerce powinna uwzględniać nie tylko to, ile pieniędzy otrzymujesz, ale również skąd pochodzą i jak należy rozliczyć poszczególne transakcje.
Nawet jeśli realizujesz zaledwie kilka zamówień miesięcznie, możesz mieć do czynienia z różnymi datami złożenia zamówienia, dokonania płatności, wysyłki towaru i otrzymania pieniędzy. Im wcześniej nauczysz się rozróżniać te zdarzenia, tym łatwiej będzie Ci utrzymać porządek w finansach i uniknąć problemów w miarę rozwoju działalności.
Klient zapłacił 123 zł, Ty dostałeś 120 zł – skąd ta różnica?
Przyjrzyjmy się konkretnej transakcji. Prowadzisz sklep internetowy i sprzedajesz własny produkt za 123 zł. Jesteś czynnym podatnikiem VAT, a produkt jest objęty stawką 23%. Klient składa zamówienie i płaci pełną kwotę za pośrednictwem operatora płatności. Operator pobiera 3 zł prowizji za obsługę transakcji, a pozostałe 120 zł przekazuje na Twoje konto bankowe.
Z perspektywy klienta zakup kosztował 123 zł i dokładnie tyle zapłacił. Z perspektywy Twojego rachunku bankowego wygląda to jednak inaczej, ponieważ otrzymałeś tylko 120 zł. Różnica wynika z prowizji pobranej przez operatora płatności, a nie z tego, że sprzedałeś produkt za niższą cenę. Prowizja jest osobną pozycją rozliczenia i w takim modelu sprzedaży nie zmniejsza automatycznie przychodu ze sprzedaży.
Do tego dochodzi VAT. Ponieważ cena 123 zł zawiera podatek w wysokości 23%, wartość produktu bez VAT wynosi 100 zł. To właśnie 100 zł stanowi w tym uproszczonym przykładzie Twój przychód podatkowy ze sprzedaży. Pozostałe 23 zł to VAT należny związany z transakcją. Sposób jego ostatecznego rozliczenia zależy również od podatku naliczonego przy zakupach firmowych i innych okoliczności, dlatego nie zawsze oznacza to konieczność wpłacenia dokładnie 23 zł do urzędu.
Mamy więc jedną transakcję i trzy różne wartości. Klient zapłacił 123 zł, na Twoje konto wpłynęło 120 zł, a przychód podatkowy wynosi 100 zł. Wszystkie te kwoty mogą być prawidłowe, ponieważ każda opisuje coś innego. Tego rodzaju sytuacje są całkowicie normalne w sprzedaży internetowej i same w sobie nie oznaczają błędu.
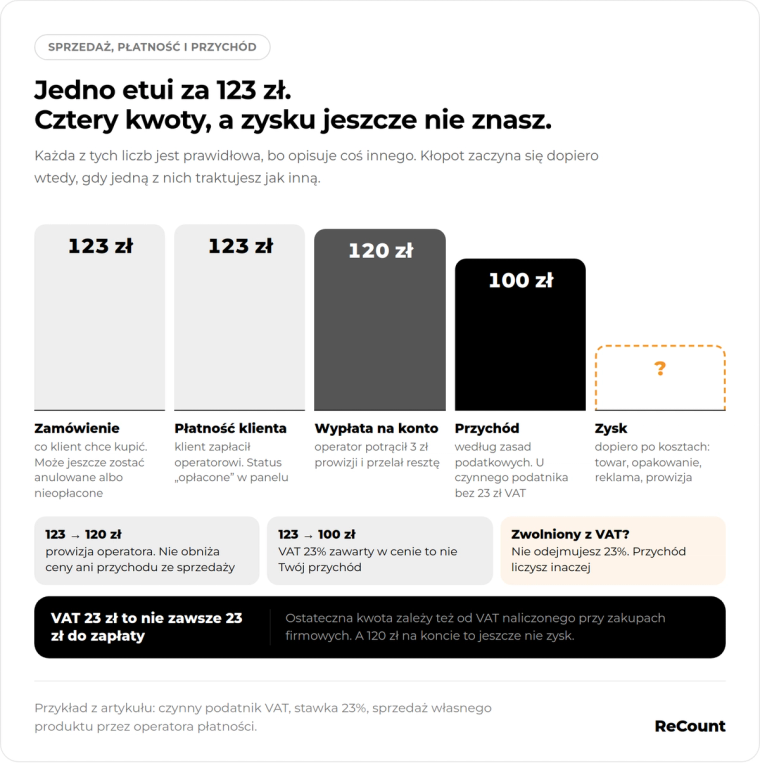
Co ważne, otrzymane 120 zł nie jest też Twoim zyskiem. Załóżmy, że wcześniej kupiłeś sprzedany produkt od dostawcy, zapłaciłeś za opakowanie oraz wydałeś pieniądze na reklamę, która przyciągnęła klienta do sklepu. Te wydatki również mają wpływ na opłacalność sprzedaży, choć nie wszystkie będą rozliczane podatkowo w ten sam sposób. Właśnie dlatego nie warto oceniać kondycji firmy wyłącznie na podstawie salda konta bankowego.
Ten przykład dotyczy sprzedaży opodatkowanej VAT według stawki 23%. Jeśli dopiero otwierasz działalność i korzystasz ze zwolnienia z VAT, nie możesz automatycznie odejmować 23% od ceny produktu. Księgowość jednoosobowej firmy powinna uwzględniać Twoją rzeczywistą sytuację podatkową, a nie jeden schemat stosowany do wszystkich przedsiębiorców.
Dlaczego pieniądze, sprzedaż i przychód mogą pojawiać się w różnych momentach?
W e-commerce różnice dotyczą nie tylko kwot, ale również dat. Klient może złożyć zamówienie jednego dnia, zapłacić następnego, a produkt otrzymać dopiero kilka dni później. Operator płatności może przekazać Ci środki jeszcze w innym terminie. Dla prowadzenia sklepu są to kolejne etapy obsługi zamówienia, natomiast dla księgowości mogą oznaczać różne momenty rozpoznania przychodu lub obowiązku podatkowego.
To szczególnie ważne na przełomie miesięcy, kiedy część transakcji została już zrealizowana, ale związane z nimi pieniądze jeszcze nie dotarły na konto albo dotyczą dostaw planowanych na kolejny okres.
Klient kupił dziś, ale zapłaci później – kiedy powstaje przychód?
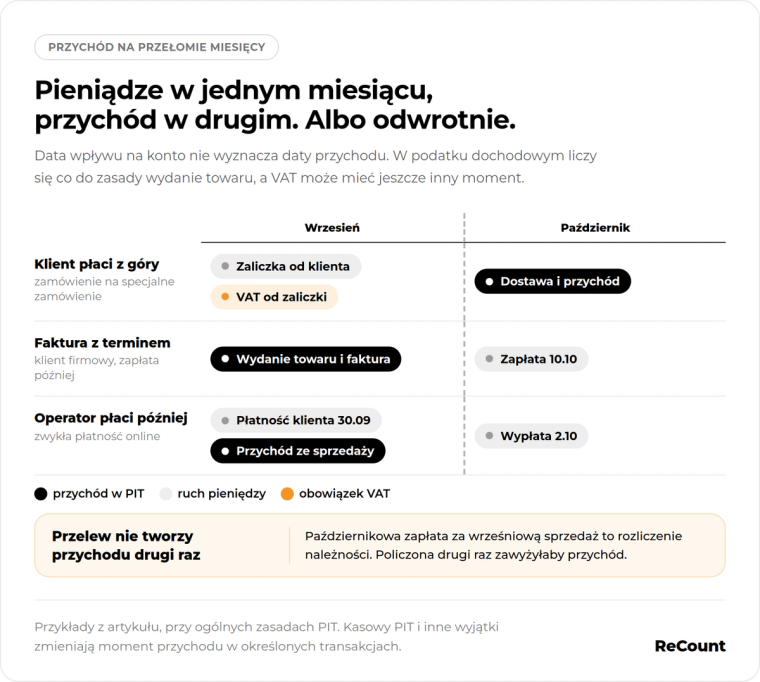
Wyobraź sobie, że sprzedajesz produkty również innym przedsiębiorcom. Jeden z klientów firmowych zamawia towar, który wydajesz mu 29 września. Tego samego dnia wystawiasz fakturę, ale ustalacie, że zapłata nastąpi dopiero 10 października. Chociaż pieniądze otrzymasz w kolejnym miesiącu, zgodnie z ogólnymi zasadami PIT przychód z tej sprzedaży powstaje już we wrześniu.
Wynika to z tego, że przychód z działalności gospodarczej może obejmować również kwoty należne, których przedsiębiorca jeszcze nie otrzymał. Co do zasady moment jego powstania wiąże się z wydaniem towaru lub wykonaniem usługi, nie później niż z wystawieniem faktury albo uregulowaniem należności. Przepisy przewidują jednak wyjątki, dlatego nie każdą transakcję rozlicza się dokładnie według tego samego schematu.
W praktyce oznacza to, że wrześniowe rozliczenie może obejmować przychód, mimo że zapłata pojawi się na koncie dopiero w październiku. Sam październikowy przelew nie powoduje ponownego powstania przychodu z tej samej sprzedaży. Jeśli nie rozróżniasz tych zdarzeń, łatwo możesz przypisać transakcję do niewłaściwego miesiąca lub policzyć ją dwa razy.
Niektórzy przedsiębiorcy mogą korzystać z kasowego PIT, czyli rozwiązania, które pozwala rozliczyć przychód dopiero po otrzymaniu zapłaty. Dotyczy ono jednak wybranych transakcji między firmami i wymaga spełnienia określonych warunków. Nie jest to zasada, którą można automatycznie stosować do każdej sprzedaży internetowej. Co więcej, nawet przy kasowym PIT istnieją sytuacje, w których przychód trzeba rozpoznać mimo braku zapłaty.
Klient zapłacił z góry – czy zaliczka to już przychód?
W sprzedaży internetowej bardzo często spotykasz się z sytuacją odwrotną. Klient zamawia produkt i od razu za niego płaci, mimo że wysyłka ma nastąpić dopiero później. Możesz więc otrzymać pieniądze, zanim zrealizujesz zamówienie. Czy taka wpłata automatycznie staje się przychodem?
Niekoniecznie. Jeżeli klient wpłacił zaliczkę na poczet towaru, który dostarczysz w następnym okresie rozliczeniowym, taka wpłata może nie stanowić jeszcze przychodu podatkowego. Przykładowo klient zamawia produkt wykonywany na specjalne zamówienie, wpłaca zaliczkę we wrześniu, a dostawa ma nastąpić w październiku. Przy spełnieniu odpowiednich warunków przychód z tej sprzedaży może powstać dopiero w momencie późniejszej realizacji zamówienia.
Nie każda płatność dokonana przed wysyłką jest traktowana tak samo. Znaczenie ma przede wszystkim to, czy klient wpłacił zaliczkę na przyszłą dostawę, czy ostatecznie zapłacił za zakup. Nawet wpłata całej kwoty może w niektórych przypadkach być zaliczką. Dlatego moment powstania przychodu zależy od charakteru płatności, warunków sprzedaży i stosowanych zasad podatkowych. Nie można więc zakładać, że każda przedpłata automatycznie stanowi przychód, ani że wszystkie pieniądze otrzymane przed wysyłką produktu należy rozliczać w późniejszym terminie.
Dodatkową komplikacją może być VAT w JDG. W przypadku sprzedaży podlegającej VAT otrzymanie zaliczki przed dostawą towaru może już powodować obowiązek rozliczenia VAT od otrzymanej kwoty, nawet jeśli przychód w podatku dochodowym jeszcze nie powstał. Dlatego VAT i podatek dochodowy mogą wymagać rozliczenia w różnych momentach. To jedna z przyczyn, dla których nie da się prawidłowo prowadzić księgowości sklepu wyłącznie na podstawie dat wpływu pieniędzy.
Operator płatności przelał pieniądze kilka dni później – co to zmienia?
Załóżmy, że klient zapłacił za produkt 30 września, ale operator przekazał Ci środki dopiero 2 października. Jeśli sprawdzisz wyłącznie wyciąg bankowy, zobaczysz październikowy wpływ i możesz uznać, że to właśnie w październiku nastąpiła sprzedaż. Tymczasem zamówienie, płatność klienta i realizacja transakcji mogły mieć miejsce jeszcze we wrześniu.
Dzieje się tak dlatego, że operator płatności najpierw przyjmuje i rozlicza środki, a dopiero później przekazuje je sprzedawcy. Czasami przelew obejmuje kilka zamówień jednocześnie. Może być też pomniejszony o prowizje, dokonane zwroty lub inne potrącenia wynikające z zasad obsługi płatności. Nie zawsze da się więc połączyć jedną wypłatę na konto z jednym konkretnym zamówieniem bez sprawdzenia szczegółowego raportu.
Późniejsza wypłata środków przez operatora nie oznacza automatycznie, że dopiero wtedy powstaje przychód podatkowy. Aby prawidłowo ustalić datę i wartość przychodu, trzeba uwzględnić zasady dotyczące samej sprzedaży, a nie wyłącznie harmonogram przelewów. Dlatego raport operatora płatności i wyciąg bankowy są ważnymi dokumentami pomocniczymi, ale nie zastępują pełnych informacji o zrealizowanych transakcjach.
Klient zwrócił produkt – co dzieje się z wcześniejszą sprzedażą?
Zwroty to normalna część prowadzenia sklepu internetowego, ale również one mogą powodować różnice między sprzedażą, płatnościami i przychodem. Wyobraź sobie, że klient kupuje produkt we wrześniu, a w październiku decyduje się go zwrócić. We wrześniowym raporcie sklepu widzisz pierwotną sprzedaż, natomiast w październikowym pojawia się zwrot pieniędzy. Jeśli porównujesz wyłącznie sumy zamówień i przelewów, liczby mogą przestać się zgadzać.
Zwrot towaru może wymagać skorygowania wcześniej wykazanego przychodu. Nie zawsze oznacza to jednak poprawianie rozliczenia za miesiąc pierwotnej sprzedaży. Sposób ujęcia korekty zależy między innymi od jej przyczyny. Inaczej może wyglądać rozliczenie późniejszego zwrotu produktu, a inaczej poprawienie błędu, który pojawił się już przy pierwotnej sprzedaży.
Dla właściciela sklepu najważniejsze jest to, aby zachować informacje zarówno o pierwotnej sprzedaży, jak i późniejszym zwrocie. Warto pamiętać, że oddanie klientowi pieniędzy, korekta przychodu i odpowiednie rozliczenie VAT również mogą podlegać odrębnym zasadom. Dobrze prowadzona księgowość e-commerce pozwala połączyć te zdarzenia i uniknąć sytuacji, w której zwrócony produkt nadal zawyża wyniki sprzedaży albo zostaje nieprawidłowo rozliczony.
Co się stanie, jeśli pomylisz sprzedaż, płatność i przychód?
Na początku prowadzenia działalności pomylenie tych pojęć może wydawać się drobiazgiem. W końcu wszystkie kwoty dotyczą pieniędzy, które klient zapłacił za produkt. Problem pojawia się wtedy, gdy na podstawie niewłaściwych danych zaczynasz rozliczać podatki, planować wydatki lub oceniać opłacalność biznesu. Pojedyncza pomyłka nie musi od razu oznaczać poważnych konsekwencji, ale regularne traktowanie wpływów na konto jako przychodu może prowadzić do coraz większych niezgodności.
Możesz błędnie rozliczyć podatki i narazić się na kosztowne korekty
Jednym z największych zagrożeń jest ustalenie nieprawidłowej wartości przychodu. Jeśli potraktujesz wszystkie przelewy od operatora jako przychód ze sprzedaży, możesz pominąć potrącone prowizje, błędnie uwzględnić VAT lub przypisać transakcje do niewłaściwego okresu. W rezultacie dane przekazane do księgowości mogą różnić się od rzeczywistej wartości sprzedaży, którą powinieneś wykazać.
Takie błędy mogą skutkować koniecznością poprawiania ewidencji i deklaracji, dopłatą zaległego podatku lub odsetek, jeżeli okaże się, że zapłaciłeś za mało. W określonych sytuacjach mogą również pojawić się dodatkowe konsekwencje związane z niewłaściwym wywiązywaniem się z obowiązków podatkowych. Im dłużej niezgodności pozostają niewykryte, tym trudniej może być odtworzyć historię poszczególnych transakcji.
Warto przy tym pamiętać, że podatki w JDG zależą także od wybranej formy opodatkowania. Jeśli interesuje Cię JDG i podatek dochodowy, musisz rozróżniać przychód od dochodu oraz wiedzieć, na jakiej podstawie obliczany jest podatek. Przykładowo kwota wolna od podatku ma zastosowanie przy rozliczeniu według skali podatkowej, ale nie oznacza, że możesz pomijać sprzedaż w ewidencji do momentu osiągnięcia określonych zarobków. Nie dotyczy też w ten sam sposób przedsiębiorców rozliczających się podatkiem liniowym lub ryczałtem. Właściwa księgowość działalności gospodarczej powinna więc uwzględniać zarówno faktyczne transakcje, jak i obowiązujące Cię zasady podatkowe.
Możesz myśleć, że sklep zarabia więcej, niż w rzeczywistości
Drugim problemem jest błędna ocena opłacalności sklepu. Wyobraź sobie, że w ciągu miesiąca klienci złożyli zamówienia na 20 000 zł. Patrzysz na tę kwotę i zakładasz, że Twój biznes świetnie się rozwija. Tymczasem część zamówień nie została opłacona, niektóre produkty zwrócono, operatorzy pobrali prowizje, a do tego poniosłeś koszty zakupu towarów, reklamy, pakowania i wysyłki.
W efekcie suma zamówień może wyglądać imponująco, podczas gdy rzeczywisty wynik finansowy jest znacznie skromniejszy. Jeśli podejmujesz decyzje wyłącznie na podstawie liczby zamówień lub dostępnych środków na koncie, możesz przeznaczyć zbyt dużo pieniędzy na reklamę, zatowarowanie albo inne wydatki, nie uwzględniając przyszłych zobowiązań.
Rzetelne rozróżnianie sprzedaży, przychodu i kosztów pomaga lepiej ocenić, czy działalność faktycznie się opłaca. Ma to szczególne znaczenie wtedy, gdy planujesz ekspansję i chcesz wiedzieć, czy stać Cię na zwiększenie budżetu reklamowego, rozszerzenie asortymentu lub rozpoczęcie sprzedaży na kolejnym rynku.
Możesz stracić kontrolę nad pieniędzmi, zwrotami i opłatami
Brak porządku w danych sprzedażowych może również prowadzić do problemów z codziennym zarządzaniem finansami. Jeżeli nie wiesz, które zamówienia zostały już opłacone, jakie kwoty operatorzy powinni Ci jeszcze przekazać i ile pieniędzy zwrócono klientom, trudno ocenić, jakimi środkami rzeczywiście dysponujesz.
Szczególnie niebezpieczna może być sytuacja, w której wysoka wartość sprzedaży zachęca Cię do kolejnych wydatków, chociaż część pieniędzy nadal znajduje się u operatora płatności lub będzie potrzebna do obsługi zwrotów i rozliczenia podatków. Możesz wtedy mieć problemy z terminowym opłacaniem dostawców czy finansowaniem kolejnych zamówień, mimo że wyniki sprzedaży wyglądają dobrze.
Przy niewielkiej liczbie transakcji takie niezgodności można jeszcze stosunkowo łatwo wyjaśnić. Gdy jednak liczba zamówień zaczyna rosnąć, ręczne poszukiwanie brakujących wpłat, prowizji i zwrotów staje się coraz bardziej czasochłonne. Dlatego uporządkowanie rozliczeń jest ważne nie tylko dla urzędu skarbowego, ale przede wszystkim dla bezpieczeństwa finansowego Twojej firmy.
Jak nie pogubić się w liczbach? Prosty sposób na kontrolowanie sprzedaży
Nie musisz być księgowym, żeby lepiej kontrolować finanse swojego sklepu internetowego. Wystarczy od początku wypracować kilka dobrych nawyków i wiedzieć, które dane należy ze sobą porównywać. Najważniejsze jest to, aby nie opierać wszystkich rozliczeń na jednym raporcie czy wyciągu bankowym.
Zacznij od regularnego sprawdzania raportów sprzedaży w swoim sklepie. Zwracaj uwagę na liczbę zamówień, ich statusy, rabaty, anulowania i zwroty. Sprawdź również, czy pokazywane kwoty obejmują VAT i koszty dostawy. Nie każda platforma przedstawia dane w identyczny sposób, dlatego warto ustalić, co dokładnie oznaczają poszczególne wartości. Następnie porównaj je z raportami płatności, aby zobaczyć, które zamówienia zostały opłacone i jakie środki operator powinien przekazać na Twoje konto.
Osobno kontroluj prowizje i pozostałe potrącenia. Jeśli operator pobiera opłatę od każdej transakcji, upewnij się, że możesz sprawdzić jej wysokość i przypisać ją do odpowiedniego rozliczenia. Pamiętaj również o zwrotach pieniędzy, ponieważ mogą pomniejszać wypłaty od operatora i powodować różnice między raportami z kolejnych miesięcy. Zamiast zakładać, że niższy przelew oznacza mniejszą sprzedaż, postaraj się ustalić przyczynę różnicy.
Szczególnej uwagi wymagają zamówienia realizowane na przełomie miesięcy. Jeśli klient kupił produkt pod koniec września, a pieniądze otrzymałeś na początku października, warto zachować dane pozwalające ustalić datę zamówienia, płatności i realizacji sprzedaży. Podobnie postępuj ze zwrotami. Dzięki temu osoba prowadząca Twoją księgowość będzie mogła przypisać transakcje do odpowiednich okresów i prawidłowo uwzględnić ewentualne korekty.
Dobrym rozwiązaniem jest również uporządkowanie dokumentów i danych przekazywanych do księgowości. Przy każdej transakcji powinno być możliwe połączenie zamówienia z płatnością, dokumentem sprzedaży i ewentualnym zwrotem. Nie zawsze musisz wykonywać to ręcznie, ale warto zadbać o to, aby informacje były dostępne i spójne. Sam raport wypłat na rachunek bankowy zwykle nie wystarczy, ponieważ nie pokazuje wszystkich szczegółów niezbędnych do ustalenia przychodu i rozliczenia VAT.
Jeśli dopiero zakładasz firmę, dobrym pomysłem jest omówienie sposobu przekazywania danych z księgowym jeszcze przed rozpoczęciem sprzedaży. Ustalenie prostych zasad na starcie jest zazwyczaj łatwiejsze niż późniejsze porządkowanie wielu miesięcy transakcji. W przypadku rozwijającego się sklepu internetowego pomocne mogą być także regularne uzgodnienia raportów sprzedaży, płatności i dokumentów księgowych, dzięki którym szybciej zauważysz ewentualne niezgodności.
Dobrze zorganizowana księgowość JDG nie powinna polegać wyłącznie na spełnianiu obowiązków podatkowych. Może również pomóc Ci lepiej rozumieć, ile faktycznie sprzedajesz, jakie środki otrzymujesz i jakie zobowiązania musisz jeszcze uwzględnić. To szczególnie przydatne, gdy Twój sklep zaczyna się rozwijać i chcesz podejmować decyzje na podstawie rzeczywistych danych, a nie samych statystyk zamówień.
Sprzedaż to nie płatność, a płatność to nie przychód – co warto zapamiętać?
Prowadząc sklep internetowy, masz do czynienia z kilkoma różnymi etapami jednej transakcji. Klient najpierw składa zamówienie, następnie dokonuje płatności, a Ty realizujesz sprzedaż i otrzymujesz środki. Każde z tych zdarzeń może nastąpić w innym momencie, a kwoty pojawiające się w raportach sklepu, operatora płatności i księgowości nie muszą być identyczne.
Zamówienia pokazują, co klienci chcą kupić, sprzedaż dotyczy dokonanych transakcji, a płatności pokazują przepływ pieniędzy. Przychód podatkowy ustala się natomiast według zasad podatkowych, dlatego nie zawsze odpowiada on kwotom widocznym w raportach sklepu czy na koncie bankowym. Do tego dochodzą VAT, prowizje, koszty działalności i zwroty, które dodatkowo wpływają na obraz finansów firmy. Dlatego nie warto zakładać, że pieniądze wpływające na konto są automatycznie Twoim przychodem albo zyskiem.
Zrozumienie tych różnic pomaga uniknąć błędów podatkowych, lepiej kontrolować dostępne środki i rozsądniej planować rozwój sklepu. Jest to szczególnie ważne, jeśli dopiero zakładasz jednoosobową działalność gospodarczą lub chcesz rozszerzyć sprzedaż na kolejne kanały i zagraniczne rynki.
Jeśli nie masz pewności, czy prawidłowo rozliczasz zamówienia, płatności i przychody, warto uporządkować ten proces, zanim liczba transakcji zacznie sprawiać trudności. ReCount pomoże Ci zadbać o księgowość e-commerce i lepiej zrozumieć rozliczenia Twojej działalności, abyś mógł poświęcić więcej uwagi temu, co najważniejsze – rozwijaniu własnego biznesu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.