W skrócie
Księgowość powinna znać nie tylko kraj klienta, ale też miejsce wysyłki towaru, lokalizację magazynu, typ nabywcy i wykorzystywany kanał sprzedaży.
Same faktury i wyciągi bankowe nie wystarczą — potrzebne są także raporty sprzedaży, płatności, wypłat, prowizji, zwrotów i korekt.
Przy OSS, WDT, eksporcie i zagranicznych magazynach zakres potrzebnych danych różni się w zależności od rodzaju transakcji.
Najbezpieczniej ustalić stały miesięczny zestaw raportów i przekazywać księgowości kompletne dane ze wszystkich kanałów oraz krajów sprzedaży.
Zaczynasz sprzedawać produkty za granicę. Pojawiają się pierwsze zamówienia z Niemiec, Francji czy Czech, a wraz z nimi pytanie: co właściwie musisz przekazać księgowej, żeby wszystko zostało prawidłowo rozliczone? Okazuje się, że same faktury i wyciągi bankowe często nie wystarczą. Znaczenie ma również to, skąd wysyłasz produkty, kto je kupuje, w jakiej walucie płaci i gdzie trafiają pieniądze. Przy sprzedaży zagranicznej nawet drobne braki w dokumentacji mogą prowadzić do błędów podatkowych. W tym poradniku dowiesz się, jakie dane przygotować dla księgowości, jak je uporządkować i na co zwrócić uwagę, żeby uniknąć niepotrzebnych kosztów oraz problemów z rozliczeniami.
Czy ten poradnik jest dla Ciebie?
Jeśli prowadzisz sklep internetowy i planujesz zacząć sprzedawać produkty klientom z innych krajów, ten poradnik pomoże Ci przygotować się do pierwszych zagranicznych zamówień. Przyda Ci się również wtedy, gdy już sprzedajesz przez międzynarodowe platformy sprzedażowe, wysyłasz paczki z Polski do innych państw albo korzystasz z magazynów za granicą. Nie musisz przy tym prowadzić dużej firmy ani realizować setek zamówień dziennie. Sprzedaż zagraniczna może wymagać dodatkowych danych i dokumentów nawet wtedy, gdy dopiero rozwijasz swoją jednoosobową działalność gospodarczą i obsługujesz kilka zagranicznych zamówień w miesiącu.
Artykuł jest również dla Ciebie, jeśli zastanawiasz się, czy księgowość JDG wygląda tak samo przy sprzedaży w Polsce i za granicą. Być może do tej pory wystarczyło Ci przesyłanie faktur i wyciągów bankowych, a teraz nie wiesz, czy potrzebujesz dodatkowych raportów. To częsta sytuacja wśród przedsiębiorców rozpoczynających ekspansję. Dobra wiadomość jest taka, że nie musisz samodzielnie poznawać wszystkich przepisów podatkowych. Warto jednak rozumieć, jakie informacje są potrzebne księgowości i gdzie możesz je znaleźć. Dzięki temu łatwiej przygotujesz odpowiednie dokumenty i unikniesz sytuacji, w której pod koniec miesiąca trzeba odtwarzać historię kilkudziesięciu zamówień.
Jakie informacje o swojej sprzedaży zagranicznej musisz przekazać księgowości na start?
Zanim zaczniesz regularnie przesyłać księgowej raporty, musisz wyjaśnić jej, jak działa Twój sklep. Przy sprzedaży zagranicznej nie wystarczy informacja, że masz klientów w Niemczech czy Francji. Równie ważne jest to, skąd wysyłasz produkty, kto je kupuje i w jaki sposób realizujesz zamówienia. Od tych szczegółów może zależeć, w którym kraju należy rozliczyć VAT i jakie dokumenty będą potrzebne. Dlatego najlepiej omówić model sprzedaży z księgowością jeszcze przed rozpoczęciem ekspansji, a nie dopiero po otrzymaniu pierwszych zagranicznych płatności.
Na początek przygotuj informacje o wszystkich krajach, do których planujesz sprzedawać, oraz miejscach, z których będą wysyłane towary. Przykładowo, jeśli prowadzisz sklep w Polsce i wysyłasz produkty z własnego magazynu pod Warszawą do klientów w Niemczech, sytuacja podatkowa może wyglądać inaczej niż wtedy, gdy przechowujesz te same produkty w niemieckim magazynie i stamtąd realizujesz zamówienia. W obu przypadkach klient może mieszkać w Niemczech, ale sposób rozliczenia sprzedaży nie musi być identyczny. Dlatego księgowa powinna znać nie tylko kraj odbiorcy, ale także miejsce przechowywania towarów i rzeczywisty kierunek ich transportu.
Kolejną ważną informacją jest to, komu sprzedajesz. Czy Twoimi klientami są przede wszystkim osoby prywatne, czy może realizujesz również zamówienia dla zagranicznych firm? To istotne rozróżnienie, ponieważ sprzedaż konsumentowi i sprzedaż przedsiębiorcy mogą podlegać innym zasadom rozliczania VAT. Poinformuj także księgową, czy sprzedajesz wyłącznie przez własny sklep internetowy, czy korzystasz z dodatkowych platform handlowych. Jeśli platforma uczestniczy w rozliczeniach lub wystawianiu dokumentów, trzeba ustalić, kto formalnie dokonuje sprzedaży na rzecz klienta.
Nie zapomnij również o informacjach dotyczących Twoich rejestracji podatkowych. Księgowość powinna wiedzieć, czy jesteś czynnym podatnikiem VAT w Polsce, czy posiadasz numer VAT UE, czy masz rejestracje VAT w innych krajach oraz czy korzystasz ze specjalnych sposobów rozliczania sprzedaży zagranicznej, takich jak OSS. Jeśli dopiero rozpoczynasz działalność i nie wiesz, czego potrzebujesz, omów to z księgową przed uruchomieniem sprzedaży.
Ważne jest też aktualizowanie tych informacji. Jeśli po kilku miesiącach uruchomisz nowy kanał sprzedaży, zaczniesz wysyłać towary z innego kraju albo przeniesiesz część produktów do zagranicznego magazynu, poinformuj o tym księgowość. Nawet niewielka zmiana w sposobie realizacji zamówień może wpłynąć na rozliczenia podatkowe.
Jakie dane i dokumenty ze sprzedaży zagranicznej trzeba przekazywać księgowości?
Przy prowadzeniu zagranicznego e-commerce księgowość potrzebuje pełnego obrazu tego, co dzieje się w Twojej firmie. Chodzi nie tylko o wystawione faktury, ale również o poszczególne zamówienia, otrzymane płatności, zwroty, poniesione koszty i przemieszczanie produktów. Dzięki tym informacjom księgowa może ustalić, ile faktycznie sprzedałeś, jakie podatki należy rozliczyć i czy dokumentacja zgadza się z pieniędzmi wpływającymi na konto.
Nie oznacza to jednak, że musisz ręcznie przygotowywać osobny dokument dla każdej sprzedaży. Większość sklepów i platform sprzedażowych umożliwia pobieranie raportów zawierających potrzebne informacje. Najważniejsze jest ustalenie, które raporty pobierać, jakie dane powinny zawierać i jak regularnie przekazywać je księgowości.
Raport sprzedaży – co, komu i gdzie sprzedałeś?
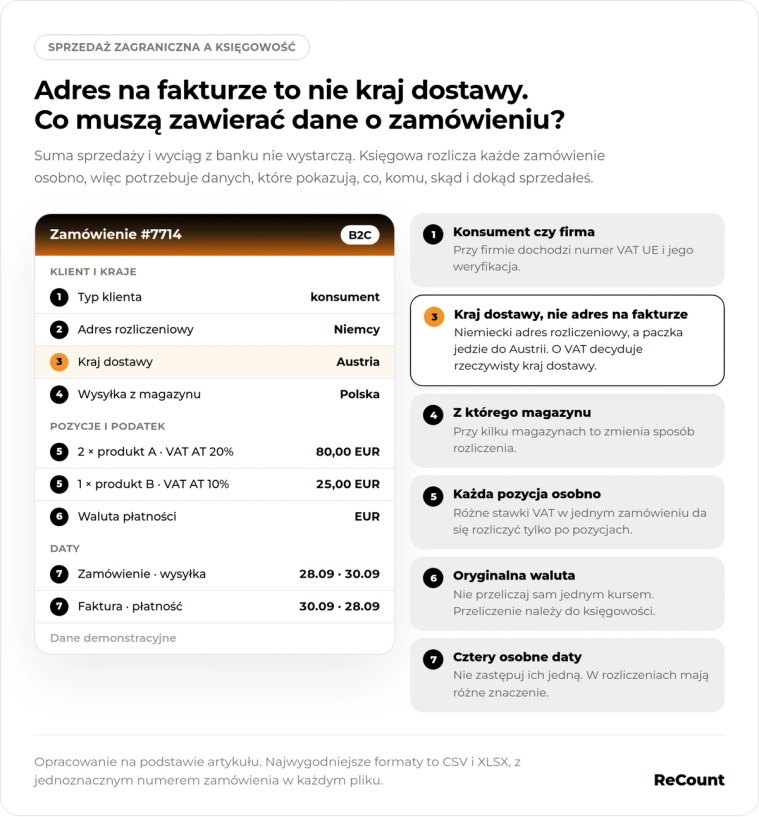
Raport sprzedaży to jeden z najważniejszych dokumentów w księgowości e-commerce. Pokazuje wszystkie transakcje z wybranego okresu i pozwala sprawdzić, jakie produkty zostały sprzedane, za ile i do jakich krajów trafiły. Przy sprzedaży zagranicznej taki raport powinien zawierać więcej szczegółów niż sama łączna wartość zamówień. Księgowa musi być w stanie ustalić, jak rozliczyć poszczególne transakcje, dlatego najlepiej przekazywać dane dotyczące każdego zamówienia osobno.
Podstawą są numery zamówień, daty sprzedaży, informacje o produktach, ich ilościach oraz cenach. Potrzebne są również kwoty sprzedaży przed doliczeniem podatku, kwoty VAT, zastosowane stawki podatkowe i wartości zapłacone przez klientów. Szczególnie ważne są waluty, ponieważ sprzedaż może odbywać się w euro, koronach czeskich czy innych walutach, a księgowość musi później odpowiednio przeliczyć wartości na potrzeby rozliczeń.
Nie mniej istotne są informacje o krajach. Raport powinien wskazywać, skąd wysłano produkt i gdzie został on dostarczony. Jeśli klient kupuje towar w Twoim sklepie i podaje niemiecki adres do faktury, ale zamówienie jest wysyłane do Austrii, księgowa musi znać rzeczywisty kraj dostawy. Sam adres rozliczeniowy nie zawsze wystarcza do ustalenia, gdzie należy rozliczyć VAT. Jeżeli korzystasz z kilku magazynów, w raporcie powinna znajdować się także informacja, który z nich zrealizował zamówienie.
Warto również zadbać o rozróżnienie klientów prywatnych i firmowych. Przy sprzedaży firmom potrzebne mogą być dodatkowe dane nabywcy, w tym jego numer VAT UE. Jeżeli jedno zamówienie obejmuje produkty objęte różnymi stawkami VAT, najlepiej, żeby raport pokazywał poszczególne produkty oddzielnie. W przeciwnym razie księgowa może nie mieć możliwości prawidłowego ustalenia wartości podatku.
Pamiętaj także o datach. Dzień złożenia zamówienia, wysłania paczki, wystawienia faktury i otrzymania płatności nie zawsze jest taki sam. Nie należy więc zastępować tych informacji jedną datą, ponieważ przy rozliczeniach podatkowych mogą mieć różne znaczenie.
Faktury i dokumenty sprzedaży
Kolejnym elementem są dokumenty potwierdzające sprzedaż. Jeśli wystawiasz faktury, przekazuj je księgowości razem z ewentualnymi korektami. Ważne, żeby każdą fakturę dało się powiązać z konkretnym zamówieniem. Najłatwiej osiągnąć to wtedy, gdy numer zamówienia jest widoczny w dokumentacji lub można go odnaleźć w raporcie sprzedaży. Dzięki temu księgowa może sprawdzić, czego dotyczy dana faktura, jaka była wartość sprzedaży i czy klient otrzymał później zwrot pieniędzy.
Warto jednak wiedzieć, że nie każda sprzedaż wymaga wystawienia faktury. W przypadku sprzedaży osobom prywatnym obowiązki dokumentacyjne zależą między innymi od rodzaju transakcji i stosowanych zasad rozliczania. Nie oznacza to, że sprzedaż bez faktury można pominąć. Jeśli klient kupił produkt, a transakcja nie została udokumentowana fakturą, nadal trzeba uwzględnić ją w odpowiedniej ewidencji sprzedaży. Dlatego sam folder z fakturami nie zawsze pokazuje całą sprzedaż sklepu internetowego.
Przykładowo, w ciągu miesiąca możesz zrealizować 150 zagranicznych zamówień, ale wystawić faktury tylko dla części z nich. Jeśli przekażesz księgowej wyłącznie te dokumenty, nie będzie miała pełnych danych o działalności sklepu. Właśnie dlatego faktury powinny być uzupełnieniem raportu sprzedaży, a nie jego zamiennikiem.
Zwróć również uwagę na to, kto wystawia dokumenty. Niektóre platformy mogą generować je w Twoim imieniu, a w określonych modelach sprzedaży same uczestniczyć w rozliczeniu transakcji jako podmiot uznawany za sprzedawcę. Księgowość powinna wiedzieć, jak działa to w Twoim przypadku, aby nie rozliczyć tej samej sprzedaży dwa razy lub nie pominąć jej w dokumentacji.
Jeśli korzystasz z Krajowego Systemu e-Faktur (KSeF), ustal z księgowością, czy ma dostęp do Twoich faktur i czy musisz dodatkowo przesyłać jakieś dokumenty. Nawet jeśli księgowa może pobierać faktury bezpośrednio z systemu, nadal będzie potrzebować innych danych dotyczących zamówień, płatności i zwrotów, aby prawidłowo rozliczyć sprzedaż zagraniczną.
Raporty płatności i wypłat
Jednym z najczęstszych źródeł nieporozumień w księgowości sklepów internetowych jest różnica między wartością sprzedaży a kwotą, która faktycznie wpływa na rachunek bankowy. Jeśli korzystasz z platform sprzedażowych lub zewnętrznych operatorów płatności, pieniądze klientów mogą najpierw trafiać do pośrednika. Dopiero później otrzymujesz wypłatę, często pomniejszoną o prowizje, zwroty i inne opłaty.
Wyobraź sobie, że w ciągu miesiąca klienci zapłacili za Twoje produkty łącznie 10 000 euro. Platforma potrąciła 1 000 euro prowizji i opłat za obsługę sprzedaży, a kolejne 500 euro przeznaczyła na zwroty dla klientów. Ostatecznie na Twoje konto trafiło 8 500 euro. Jeśli przekażesz księgowej jedynie wyciąg bankowy, zobaczy wpływ na 8 500 euro, ale nie będzie wiedziała, co wydarzyło się z pozostałymi 1 500 euro.
Kwota 10 000 euro zapłacona przez klientów, 1 000 euro pobranych opłat i 500 euro zwrotów to trzy różne informacje, które trzeba odpowiednio uwzględnić w rozliczeniach. Księgowa musi wiedzieć, jaka była wartość transakcji, które zamówienia zostały zwrócone i jakie koszty poniosła firma. Nie można automatycznie przyjmować, że przychodem lub podstawą opodatkowania VAT jest po prostu kwota otrzymanego przelewu. Sposób ujęcia poszczególnych zdarzeń zależy od ich charakteru i dokumentacji.
Dlatego oprócz raportów sprzedaży przekazuj księgowości raporty rozliczeń z platform i operatorów płatności. Powinny one pokazywać kwoty pobrane od klientów, prowizje, wypłaty, zwroty, dodatkowe potrącenia oraz ewentualne środki tymczasowo zatrzymane przez platformę. Przydatne są również numery transakcji i identyfikatory wypłat, dzięki którym można powiązać pieniądze z konkretnymi zamówieniami.
Szczególną uwagę zwróć na waluty. Klient może zapłacić w euro, platforma może rozliczyć prowizję w tej samej walucie, a pieniądze wypłacić Ci w złotówkach. W takim przypadku księgowość potrzebuje informacji o pierwotnej kwocie sprzedaży, walucie płatności, wartości wypłaty i przewalutowaniu. Najlepiej zachować oryginalne kwoty i daty, zamiast samodzielnie przeliczać wszystkie transakcje jednym kursem. Dzięki temu księgowa może zastosować właściwe zasady przeliczania walut do odpowiednich rozliczeń podatkowych.
Informacje o zwrotach, reklamacjach i rabatach
Zwroty są naturalną częścią prowadzenia sklepu internetowego. Klient może oddać produkt, anulować zamówienie, otrzymać częściowy zwrot pieniędzy albo uzyskać rabat już po dokonaniu zakupu. Każda taka sytuacja może wpływać na wartość sprzedaży i rozliczenie VAT. Dlatego informacje o zwrotach powinny trafiać do księgowości tak samo regularnie jak raporty dotyczące nowych zamówień.
Najważniejsze jest powiązanie zwrotu z pierwotną transakcją. Załóżmy, że klient z Francji kupił od Ciebie trzy produkty za łączną kwotę 150 euro, ale po tygodniu zwrócił jeden z nich. Księgowa powinna otrzymać informację, którego zamówienia dotyczył zwrot, jaki produkt został oddany, ile pieniędzy zwrócono i jaka stawka VAT została zastosowana przy pierwotnej sprzedaży. Sam zapis, że z konta wypłynęło 50 euro, nie wystarczy do prawidłowego rozliczenia takiej sytuacji.
W raporcie zwrotów powinny znajdować się numery zamówień, daty i wartości korekt, informacje o zwróconych produktach oraz kwoty oddane klientom. Przydatna jest również informacja, czy zwrot dotyczył całego zamówienia, czy tylko jego części. Jeśli wystawiono fakturę korygującą, ją także trzeba przekazać księgowości. Warto zachowywać dane o pierwotnej walucie i stawce podatku, ponieważ zwrot może nastąpić nawet kilka miesięcy po sprzedaży.
Podobnie należy dokumentować rabaty przyznawane po zakupie oraz reklamacje skutkujące obniżeniem ceny. Osobno zgłaszaj księgowości sytuacje, w których operator płatności cofa pieniądze pobrane od klienta, na przykład po zakwestionowaniu transakcji. Takie zdarzenie nie zawsze oznacza anulowanie sprzedaży i może wymagać odrębnego rozliczenia. Towar mógł zostać już dostarczony, a samo cofnięcie płatności nie musi oznaczać, że można automatycznie obniżyć wcześniej wykazany VAT.
Warto przy tym odróżniać zwrot towaru od zwrotu pieniędzy. Produkt może wrócić do magazynu w innym dniu niż ten, w którym klient otrzyma przelew. Obie informacje mogą mieć znaczenie dla księgowości i ewidencji magazynowej. Dlatego najlepiej przechowywać historię zamówienia, korekt, przepływów pieniężnych i zmian magazynowych w taki sposób, żeby można było łatwo sprawdzić, czego dotyczyła dana operacja.
Faktury kosztowe i informacje o magazynach
Przy sprzedaży zagranicznej warto zadbać również o dokumenty dotyczące wydatków związanych z prowadzeniem sklepu. Mogą to być faktury za prowizje platform sprzedażowych, obsługę płatności, reklamy, transport, pakowanie zamówień, magazynowanie produktów czy zakup towarów przeznaczonych do dalszej sprzedaży. Chociaż część tych kosztów jest automatycznie potrącana z wypłat, księgowość nadal może potrzebować osobnych dokumentów potwierdzających poniesione wydatki. Sam zapis prowizji w raporcie rozliczeniowym nie zawsze zastępuje fakturę za daną usługę.
Jest to istotne nie tylko z perspektywy VAT w JDG, ale również przy rozliczaniu podatku dochodowego. W jednoosobowej działalności sposób uwzględniania wydatków zależy między innymi od wybranej formy opodatkowania. Przykładowo, przy rozliczaniu dochodu na zasadach ogólnych lub podatkiem liniowym prawidłowo udokumentowane wydatki mogą wpływać na podstawę opodatkowania, jeżeli spełniają warunki uznania ich za koszty podatkowe. Przy ryczałcie zasady są inne. Dlatego księgowość jednoosobowej firmy powinna otrzymywać nie tylko dokumenty sprzedaży, ale także pełną dokumentację wydatków.
Dodatkowe informacje będą potrzebne, jeśli korzystasz z magazynów znajdujących się za granicą. Załóżmy, że kupujesz towar w Polsce, a następnie przewozisz część produktów do magazynu w Niemczech, skąd wysyłane są zamówienia do niemieckich klientów. Księgowa musi wiedzieć, że towar został przemieszczony do innego kraju, nawet jeśli w momencie transportu nie został jeszcze sprzedany. W określonych sytuacjach samo przemieszczenie własnych towarów między państwami UE może wymagać rozliczenia VAT.
Dlatego warto regularnie przekazywać informacje o lokalizacjach magazynów, przyjęciach i wydaniach produktów, przemieszczaniu towarów pomiędzy krajami oraz ich aktualnych stanach. Ważne są daty transportu, ilości przewożonych produktów i dokumenty potwierdzające przesunięcia. Jeśli towar został zniszczony, utracony lub wycofany ze sprzedaży, takie zdarzenie również powinno zostać odpowiednio udokumentowane. Dzięki temu księgowość może prawidłowo rozróżnić zwykłą sprzedaż, transport własnych produktów i sprzedaż realizowaną z magazynu w innym państwie.
Czy rodzaj sprzedaży zagranicznej wpływa na to, jakie dokumenty musisz przekazać?
Nie każda sprzedaż za granicę jest rozliczana w taki sam sposób. Inne zasady mogą obowiązywać przy wysyłaniu produktu z Polski do osoby prywatnej w Niemczech, inne przy sprzedaży towaru francuskiej firmie, a jeszcze inne przy realizacji zamówienia dla klienta w Wielkiej Brytanii. Dlatego ważne jest, aby księgowość wiedziała, z jakim rodzajem transakcji ma do czynienia. Nie musisz samodzielnie przypisywać każdemu zamówieniu odpowiednich przepisów, ale powinieneś dostarczyć dane, które pozwolą księgowej zrobić to prawidłowo.
Sprzedajesz osobom prywatnym w UE?
Jeśli prowadzisz sklep internetowy w Polsce i wysyłasz towary osobom prywatnym do innych państw Unii Europejskiej, możesz mieć do czynienia z tak zwaną wewnątrzwspólnotową sprzedażą towarów na odległość, w skrócie WSTO. Brzmi skomplikowanie, ale w praktyce chodzi o określone przypadki sprzedaży, w których klient kupuje produkt na przykład w polskim sklepie, a paczka trafia do niego do Niemiec, Francji lub Czech.
Przy takiej sprzedaży szczególnie ważne jest ustalenie, w którym kraju należy rozliczyć VAT. Dla przedsiębiorców prowadzących sprzedaż na stosunkowo niewielką skalę istnieje próg 10 000 euro, odpowiadający 42 000 zł. Dotyczy on łącznej wartości sprzedaży bez VAT, objętej tym limitem, a nie osobnego limitu dla każdego państwa. Uwzględnia się w nim określoną sprzedaż towarów na odległość do innych krajów UE oraz niektóre usługi elektroniczne, telekomunikacyjne i nadawcze. Znaczenie ma sprzedaż zarówno w bieżącym, jak i poprzednim roku.
Jeśli spełniasz odpowiednie warunki i nie przekraczasz tego progu, określone transakcje mogą być opodatkowane w Polsce. Po jego przekroczeniu zasadniczo należy stosować zasady opodatkowania właściwe dla kraju konsumenta. Możesz również wcześniej wybrać opodatkowanie w kraju odbiorcy. Pamiętaj jednak, że limit ten nie ma zastosowania do każdego modelu sprzedaży, na przykład gdy wysyłasz towary z magazynów w kilku państwach UE. Dlatego już na początku warto przekazać księgowej informacje o wszystkich miejscach, z których realizujesz zamówienia.
Jednym ze sposobów uproszczenia takich rozliczeń jest OSS, czyli system pozwalający rozliczać VAT należny w różnych państwach UE za pośrednictwem jednego kraju rejestracji. W praktyce oznacza to, że zamiast rozliczać określoną sprzedaż osobno w każdym państwie, możesz wykazywać ją w ramach jednej procedury. Nie jest to jednak rozwiązanie obejmujące automatycznie każdą zagraniczną transakcję.
Jeśli korzystasz z OSS, księgowość potrzebuje szczegółowych danych dotyczących sprzedaży w poszczególnych krajach. Oprócz wartości zamówień ważne są daty dostaw, informacje o produktach i ich ilościach, kraje wysyłki oraz dostawy, właściwe stawki VAT, kwoty podatku i waluty. Trzeba uwzględnić również otrzymane płatności, zaliczki, rabaty i zwroty. Ewidencja dotycząca transakcji objętych OSS musi być przechowywana przez 10 lat od końca roku, w którym dokonano sprzedaży.
Warto przy tym wiedzieć, że dla małych przedsiębiorców istnieje również procedura SME, która po spełnieniu odpowiednich warunków może pozwalać na korzystanie ze zwolnienia z VAT w innych państwach UE. Oznacza to, że przekroczenie progu 10 000 euro nie zawsze musi prowadzić do identycznego sposobu rozliczania podatku u każdego sprzedawcy. Dlatego przed rozpoczęciem sprzedaży warto ustalić z księgową, jakie zasady będą obowiązywać w Twoim konkretnym przypadku.
Sprzedajesz firmom w innych krajach UE?
Jeśli Twoimi klientami są zagraniczne firmy, księgowość może potrzebować dodatkowych dokumentów. Przy sprzedaży towarów z Polski przedsiębiorcy zarejestrowanemu w innym państwie UE może wystąpić wewnątrzwspólnotowa dostawa towarów, czyli WDT. W określonych sytuacjach taka transakcja może być rozliczana z zastosowaniem stawki VAT 0%, ale tylko wtedy, gdy zostaną spełnione wymagane warunki.
Przede wszystkim księgowość potrzebuje danych zagranicznego nabywcy, jego właściwego numeru VAT UE, faktury oraz informacji o sprzedanych produktach. Warto również zachować potwierdzenie weryfikacji numeru VAT UE klienta. Nie wystarczy bowiem to, że kupujący podaje nazwę firmy i zagraniczny adres. Sam fakt, że sprzedajesz przedsiębiorcy z innego kraju, nie oznacza automatycznie możliwości zastosowania stawki 0%.
Równie ważne są dokumenty potwierdzające, że produkty faktycznie opuściły Polskę i dotarły do nabywcy w innym państwie UE. Mogą to być dokumenty przewozowe, specyfikacje wysłanych towarów, potwierdzenia odbioru lub inne dowody dostarczenia zamówienia. Księgowa powinna otrzymać informacje pozwalające powiązać te dokumenty z konkretną fakturą i sprzedażą.
Jeśli sprzedajesz firmom, warto od początku ustalić sposób przechowywania potwierdzeń transportu. Ich zbieranie dopiero po kilku miesiącach może być trudne, szczególnie gdy realizujesz wiele przesyłek za pośrednictwem różnych przewoźników. Prawidłowo zgromadzone dokumenty pomagają potwierdzić, że transakcja spełnia wymagania dotyczące rozliczenia VAT.
Wysyłasz produkty poza Unię Europejską?
Sprzedaż produktów klientom spoza Unii Europejskiej, na przykład do Stanów Zjednoczonych, Wielkiej Brytanii czy Szwajcarii, może wiązać się z dodatkowymi obowiązkami dotyczącymi dokumentacji celnej. W przypadku eksportu towarów z Polski poza UE szczególne znaczenie ma potwierdzenie, że produkty rzeczywiście opuściły terytorium Unii.
Księgowość powinna otrzymać dokumenty sprzedaży, informacje o odbiorcy i wysłanych produktach oraz dokumentację transportową. Przy wysyłce towarów poza Unię Europejską szczególnie ważne jest uzyskanie urzędowego potwierdzenia, że produkty opuściły UE. Takim dokumentem może być odpowiedni komunikat celny, np. CC599C potwierdzający wywóz. Przekaż go księgowości, ponieważ od posiadania właściwego potwierdzenia wywozu może zależeć możliwość zastosowania stawki VAT 0%. Sama faktura wystawiona zagranicznemu klientowi nie wystarcza.
Jeśli korzystasz z firmy kurierskiej lub pośrednika obsługującego odprawy celne, warto od początku ustalić, kto odpowiada za przygotowanie dokumentów i w jaki sposób możesz otrzymać potwierdzenie wywozu. Dzięki temu unikniesz sytuacji, w której zamówienie zostało już dawno dostarczone, ale nie masz dokumentu potrzebnego do prawidłowego rozliczenia eksportu.
Korzystasz z magazynów za granicą lub wysyłasz towary spoza UE?
Wykorzystywanie zagranicznych magazynów może ułatwiać prowadzenie e-commerce. Dzięki temu produkty znajdują się bliżej klientów, a dostawy są szybsze. Z perspektywy podatkowej taki model sprzedaży może być jednak bardziej skomplikowany niż wysyłanie wszystkich zamówień bezpośrednio z Polski.
Załóżmy, że prowadzisz polską JDG i przechowujesz część towarów w magazynie w Niemczech. Jeśli niemiecki klient zamawia produkt, który jest wysyłany z tego magazynu na adres w Niemczech, mamy do czynienia ze sprzedażą lokalną w tym państwie, a nie ze zwykłą sprzedażą na odległość z Polski. Taka sprzedaż co do zasady podlega niemieckim zasadom VAT i zwykle wiąże się z koniecznością rejestracji podatkowej w Niemczech. Nie rozliczysz jej automatycznie przez polski OSS.
Dlatego księgowa musi wiedzieć, w którym magazynie znajdował się produkt przed wysyłką i do jakiego kraju trafił. Jeśli planujesz korzystać z zagranicznego magazynu, najlepiej omówić to z księgowością jeszcze przed przetransportowaniem tam pierwszych produktów. Dzięki temu można wcześniej sprawdzić, czy potrzebna będzie dodatkowa rejestracja VAT i jakie dokumenty trzeba będzie przygotowywać.
Znaczenie ma również transport towarów pomiędzy magazynami. Jeśli przenosisz własne produkty z Polski do Niemiec, w określonych okolicznościach takie przemieszczenie może wymagać rozliczenia podatkowego, mimo że nie nastąpiła jeszcze sprzedaż klientowi. Właśnie dlatego przekazywanie samych raportów zamówień nie wystarczy. Potrzebne są również informacje o ilościach przewiezionych produktów, datach transportu, lokalizacjach magazynów i dokumentach potwierdzających przemieszczanie towarów.
Osobną sytuacją jest sprzedaż produktów wysyłanych bezpośrednio spoza UE do klientów unijnych. Może ona występować na przykład wtedy, gdy korzystasz z dostawcy realizującego zamówienia z magazynu położonego poza Unią. W takim modelu trzeba ustalić, kto odpowiada za import i rozliczenie podatku oraz czy zastosowanie ma specjalna procedura IOSS. Jest ona przeznaczona dla określonej sprzedaży importowanych towarów w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro, z wyłączeniem wyrobów akcyzowych.
Jeśli korzystasz z IOSS, księgowość potrzebuje między innymi danych dotyczących kraju odbiorcy, wartości i waluty sprzedaży, stawki VAT, otrzymanych płatności oraz ewentualnych zwrotów. Ważne są także identyfikatory zamówień i informacje o transporcie, a w odpowiednich przypadkach również numery przesyłek. Nie każda sprzedaż z wysyłką spoza UE podlega jednak tej procedurze, dlatego jej zastosowanie trzeba ustalić na podstawie rzeczywistego modelu sprzedaży.
Co się stanie, jeśli nie przekażesz księgowości kompletnych danych?
Brak części dokumentów może początkowo wydawać się niewielkim problemem. Sklep działa, zamówienia są realizowane, a pieniądze wpływają na konto. Kłopoty mogą pojawić się dopiero podczas przygotowywania rozliczeń podatkowych albo po kilku miesiącach, kiedy okazuje się, że księgowość nie miała wszystkich informacji potrzebnych do prawidłowego wykazania sprzedaży.
Jednym z największych zagrożeń jest błędne rozliczenie VAT. Jeśli nie przekażesz informacji o kraju dostawy, miejscu wysyłki czy statusie klienta, może dojść do zastosowania niewłaściwej stawki podatkowej albo rozliczenia transakcji w nieodpowiednim kraju. W praktyce może to oznaczać konieczność poprawienia deklaracji, dopłaty podatku lub uporządkowania wcześniejszych rozliczeń. Przy sprzedaży obejmującej kilka państw problem może być szczególnie uciążliwy, ponieważ różne transakcje mogą podlegać różnym zasadom.
Nieprawidłowe rozliczenia mogą również prowadzić do powstania zaległości podatkowych i odsetek. Jeśli podatek zostanie zaniżony lub nie zostanie zapłacony w odpowiednim terminie, przedsiębiorca może być zobowiązany do uregulowania brakującej kwoty wraz z dodatkowymi należnościami. W zależności od okoliczności mogą pojawić się także inne konsekwencje przewidziane w przepisach. Nie oznacza to, że każdy brak dokumentu automatycznie skutkuje karą, ale im dłużej błąd pozostaje niewykryty, tym trudniejsze może być jego naprawienie.
Kolejnym ryzykiem są problemy podczas kontroli podatkowej. Jeśli rozliczasz sprzedaż zagraniczną, musisz być w stanie odpowiednio udokumentować transakcje i wykazać, dlaczego zastosowano określony sposób rozliczenia. Przykładowo, jeśli przy sprzedaży do firmy z innego kraju UE zastosowano stawkę VAT 0%, brak wymaganych dowodów dostarczenia towaru może utrudnić potwierdzenie prawa do takiego rozliczenia. Podobnie przy eksporcie poza UE problemem może być brak dokumentu potwierdzającego wywóz.
Nawet jeśli błędy nie doprowadzą do poważniejszych konsekwencji podatkowych, ich poprawianie może kosztować Cię sporo czasu i pieniędzy. Wyobraź sobie, że po pół roku okazuje się, że raporty przekazywane księgowości nie zawierały danych o zwrotach lub krajach, z których wysyłano produkty. W takim przypadku konieczne może być przeanalizowanie setek zamówień, odnalezienie brakujących potwierdzeń i poprawienie wcześniejszych rozliczeń. Dla właściciela małego sklepu oznacza to dodatkową pracę, którą mógłby przeznaczyć na rozwój sprzedaży.
Warto również pamiętać, że niekompletna dokumentacja utrudnia kontrolowanie finansów własnej firmy. Jeśli nie wiesz dokładnie, ile kosztują Cię prowizje, zwroty, transport i magazynowanie, trudniej ocenić, czy sprzedaż na danym rynku rzeczywiście się opłaca. Możesz widzieć rosnącą liczbę zamówień, a jednocześnie nie zauważać, że część zagranicznych transakcji generuje bardzo niską marżę.
Wielu takich problemów można uniknąć dzięki regularnemu przekazywaniu danych i uzgodnieniu z księgowością sposobu ich przygotowywania. Nie musisz znać wszystkich przepisów dotyczących podatków w JDG, ale powinieneś zadbać o to, żeby osoba odpowiedzialna za rozliczenia miała dostęp do pełnych informacji o działalności sklepu.
Jak przygotować dane dla księgowości? Prosta lista kontrolna
Najłatwiejszym sposobem na uporządkowanie dokumentacji jest przygotowanie stałego zestawu raportów, który będziesz przekazywać księgowości po zakończeniu każdego miesiąca. Dzięki temu nie musisz za każdym razem zastanawiać się, jakie pliki pobrać i czy czegoś nie brakuje. Warto ustalić taki schemat już przy pierwszych zagranicznych zamówieniach, ponieważ później, wraz ze wzrostem sprzedaży, ilość danych będzie znacznie większa.
Zacznij od zebrania raportów sprzedaży ze wszystkich kanałów, w których przyjmujesz zamówienia. Powinny obejmować cały rozliczany okres i zawierać dane pozwalające ustalić, jakie produkty sprzedano, w jakiej cenie, walucie i do jakiego kraju. Następnie przygotuj wystawione faktury, dokumenty sprzedaży oraz faktury korygujące. Jeśli część zamówień nie ma wystawionych faktur, upewnij się, że nadal znajdują się w raporcie transakcji.
Kolejnym elementem powinien być raport zwrotów i korekt. Zadbaj o to, żeby można było połączyć każdy zwrot z pierwotnym zamówieniem. Do tego dołącz raporty płatności, wypłat i prowizji pobranych przez platformy oraz operatorów płatniczych. Osobno przygotuj wyciągi bankowe ze wszystkich kont wykorzystywanych w działalności. Jeśli otrzymujesz płatności w różnych walutach, zachowaj oryginalne wartości transakcji i informacje o przewalutowaniach.
Nie zapomnij o dokumentach kosztowych. Faktury za reklamę, transport, prowizje, magazynowanie i inne usługi związane ze sprzedażą powinny być dostępne dla księgowości. Jeśli korzystasz z zagranicznych magazynów, dołącz raporty dotyczące stanów magazynowych i przemieszczania produktów między krajami. Przy sprzedaży do firm z innych państw UE mogą być potrzebne potwierdzenia transportu, a przy eksporcie poza UE również odpowiednie dokumenty celne.
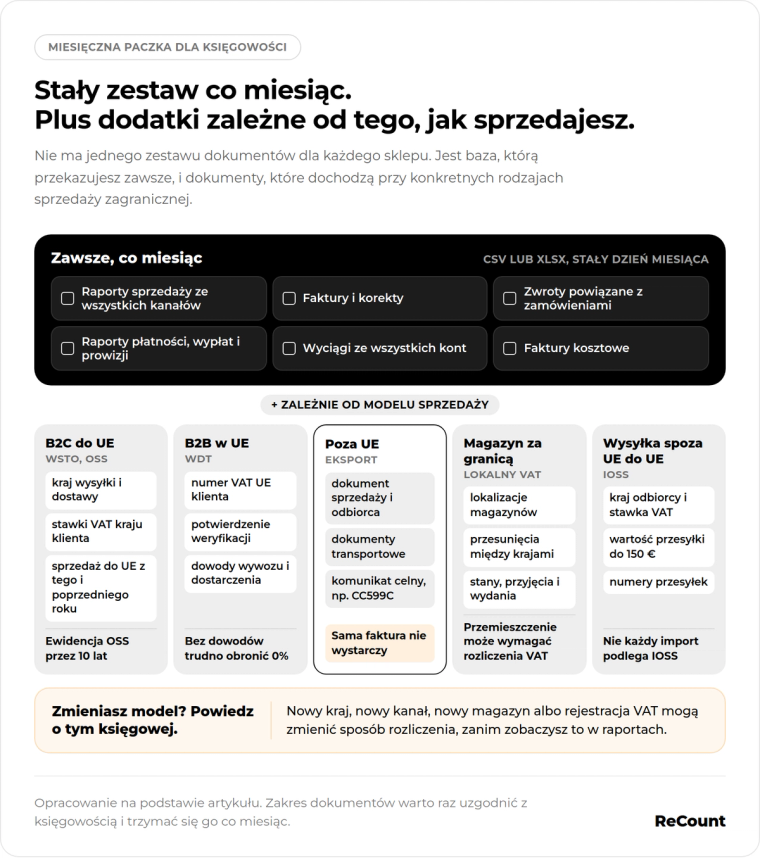
Najwygodniej przekazywać dane w formie plików CSV lub XLSX, które pozwalają łatwo przeglądać i analizować większą liczbę transakcji. Jeśli korzystasz z kilku platform, warto zadbać o to, żeby w raportach pojawiały się jednoznaczne numery zamówień, daty oraz informacje pozwalające porównać sprzedaż z otrzymanymi płatnościami. Przy większej liczbie transakcji można również rozważyć automatyczne przekazywanie danych do księgowości, o ile wybrane rozwiązanie zapewnia dostęp do wszystkich potrzebnych informacji.
Ważna jest też regularność. Nie istnieje jeden uniwersalny ustawowy termin comiesięcznego przekazywania całego takiego zestawu dokumentów do biura rachunkowego. W praktyce warto jednak ustalić z księgową konkretny dzień miesiąca, do którego dostarczasz raporty i faktury, tak aby miała wystarczająco dużo czasu na przygotowanie rozliczeń. Dotyczy to również sytuacji, w których korzystasz z OSS, ponieważ choć procedura ta jest rozliczana kwartalnie, regularne przygotowywanie danych ułatwia kontrolowanie sprzedaży i podatku.
Dobrym rozwiązaniem jest także ustalenie, co robicie, gdy dokument pojawi się z opóźnieniem albo klient zwróci produkt sprzedany w poprzednim okresie. Takie sytuacje są normalne w e-commerce, dlatego warto od razu określić sposób informowania księgowości o korektach i nowych zdarzeniach.
Przed przesłaniem miesięcznego zestawu poświęć kilka minut na sprawdzenie jego kompletności. Upewnij się, że raporty obejmują wszystkie kanały sprzedaży, zakres dat jest prawidłowy, zwroty zostały uwzględnione, a dokumenty kosztowe są dostępne. Sprawdź również, czy księgowa wie o nowych krajach sprzedaży, magazynach, rejestracjach VAT lub zmianach w sposobie realizacji zamówień. Taka prosta kontrola może znacząco ograniczyć liczbę pytań i poprawek w późniejszym czasie.
Sprzedawaj za granicą bez chaosu w księgowości – podsumowanie
Sprzedaż zagraniczna to dobry sposób na rozwijanie sklepu internetowego i docieranie do nowych klientów, ale wymaga odpowiedniego przygotowania dokumentacji. Same faktury i wyciągi bankowe często nie pokazują wszystkich informacji potrzebnych do prawidłowego rozliczenia transakcji. Księgowość musi wiedzieć, co sprzedałeś, komu, za ile, skąd wysłano produkt, gdzie został dostarczony oraz jakie płatności i zwroty były związane z zamówieniem.
Dokładny zakres dokumentów zależy od tego, czy sprzedajesz osobom prywatnym, czy firmom, do jakich krajów wysyłasz produkty i czy korzystasz z zagranicznych magazynów. Dlatego nie istnieje jeden identyczny zestaw raportów odpowiedni dla każdego sklepu. Warto jednak od początku przyjąć stały sposób gromadzenia danych i regularnie przekazywać je księgowości, zamiast szukać brakujących informacji dopiero podczas przygotowywania deklaracji.
Jeśli dopiero zakładasz JDG, rozwijasz własny sklep lub planujesz rozpocząć sprzedaż na zagranicznych rynkach, nie musisz samodzielnie rozwiązywać wszystkich problemów podatkowych. W ReCount możesz skonsultować potrzeby księgowe swojej działalności i ustalić, jak przygotować dokumentację do sprzedaży międzynarodowej. Dzięki współpracy z księgowością rozumiejącą specyfikę e-commerce łatwiej uporządkujesz rozliczenia i skupisz się na rozwijaniu swojego biznesu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.