W skrócie
Przy sprzedaży B2C z Polski do innych krajów UE trzeba kontrolować przede wszystkim kraj klienta, miejsce wysyłki towaru i wartość sprzedaży objętej unijnym progiem.
Próg 10 000 euro dotyczy łącznie określonej sprzedaży transgranicznej do konsumentów w innych państwach UE, a nie każdego kraju osobno.
Po przekroczeniu progu VAT co do zasady rozlicza się według kraju konsumenta, a OSS może uprościć rozliczenia bez osobnej rejestracji w każdym państwie.
Zagraniczny magazyn, sprzedaż B2B albo wysyłka towaru spoza UE mogą wymagać innych zasad niż standardowe rozliczenie przez OSS.
Prowadzisz JDG, masz sklep internetowy i do tej pory większość zamówień przychodziła z Polski. W pewnym momencie pojawia się pierwsze zamówienie z Niemiec, potem kolejne z Czech, Francji czy Holandii. To dobry znak, bo oznacza, że Twój e-commerce zaczyna wychodzić poza polski rynek. Jednocześnie pojawia się pytanie, którego na początku łatwo nie zauważyć: co z VAT-em? Czy po prostu wystawiasz sprzedaż dokładnie tak samo jak klientowi z Polski i naliczasz polski VAT? Niekoniecznie. Przy sprzedaży internetowej do innych krajów Unii Europejskiej zasady mogą się zmienić wraz ze skalą sprzedaży.
Nie musisz jednak zaczynać od studiowania przepisów ani zapamiętywania podatkowych skrótów. Na początku interesują Cię przede wszystkim trzy rzeczy: kto kupuje, skąd wysyłasz towar i ile sprzedajesz do innych krajów UE. To właśnie od tych informacji zależy, gdzie powinien zostać rozliczony VAT i czy możesz nadal traktować zagraniczne zamówienia podobnie do sprzedaży krajowej.
Warto też od razu oddzielić ten temat od innych kwestii podatkowych. Jeśli interesują Cię szerzej JDG i podatki, pamiętaj, że tutaj skupiamy się przede wszystkim na VAT w JDG przy sprzedaży e-commerce za granicę. JDG podatek dochodowy czy kwota wolna od podatku to osobne zagadnienia i nie należy ich mieszać z rozliczaniem zagranicznego VAT. W praktyce dobrze prowadzona księgowość JDG powinna po prostu rozdzielać te obowiązki i pilnować, żeby rozwój sprzedaży do UE nie spowodował, że zaczniesz rozliczać podatek według niewłaściwych zasad.
Czy ten artykuł jest dla mnie?
Ten artykuł jest dla Ciebie przede wszystkim wtedy, gdy prowadzisz albo dopiero zakładasz jednoosobową działalność gospodarczą związaną z e-commerce i chcesz zacząć sprzedawać towary klientom z innych państw Unii Europejskiej. Możliwe, że na razie sprzedajesz niemal wyłącznie w Polsce, ale chcesz uruchomić dostawy do Niemiec, Czech lub innych krajów. Możliwe też, że ekspansji wcale nie planowałeś, ale zagraniczne zamówienia już zaczęły się pojawiać i chcesz wiedzieć, czy od strony podatkowej coś powinieneś zmienić.
Szczególnie przyda Ci się ten tekst, jeśli Twoimi klientami są głównie osoby prywatne, czyli konsumenci. To właśnie taki model jest typowy dla wielu małych sklepów internetowych i na nim skupiamy się w pierwszej kolejności. Jeżeli nigdy wcześniej nie spotkałeś się ze skrótem OSS, nie wiesz, dlaczego przy sprzedaży do UE pojawia się limit 10 000 euro albo zakładasz, że skoro masz polską JDG, to zawsze naliczasz polski VAT, warto poznać podstawowe zasady jeszcze przed większą ekspansją.
Nie musisz wcześniej znać zasad podatkowych ani samodzielnie prowadzić księgowości jednoosobowej firmy. Ważniejsze jest zrozumienie kilku prostych zależności, dzięki którym będziesz wiedzieć, kiedy zwykła księgowość działalności gospodarczej zaczyna wymagać dodatkowego spojrzenia na sprzedaż zagraniczną. Przy księgowości e-commerce problem często nie pojawia się wtedy, gdy firma jest już bardzo duża, ale dużo wcześniej, kiedy kilka zagranicznych zamówień stopniowo zamienia się w regularny kanał sprzedaży.
Jeżeli sprzedajesz wyłącznie klientom w Polsce i cały towar wysyłasz na terenie kraju, większość opisanych dalej zasad jeszcze Cię nie dotyczy.
Najpierw sprawdź 3 rzeczy: komu, skąd i za ile sprzedajesz
Zanim zaczniesz zastanawiać się nad OSS, zagranicznymi stawkami VAT czy rejestracją w innym kraju, odpowiedz sobie na trzy pytania. Pierwsze brzmi: komu właściwie sprzedajesz? W przypadku osoby prywatnej zastosowanie mogą mieć zasady sprzedaży B2C, na których skupiamy się tutaj. Jeżeli kupującym jest firma z innego kraju UE posiadająca odpowiedni numer VAT UE, wchodzimy już w inny rodzaj transakcji i nie należy automatycznie stosować zasad opisanych dla konsumentów. Dlatego samo stwierdzenie „sprzedaję do Niemiec” jeszcze niewiele mówi. Podatkowo istotne jest również to, czy paczka trafia do zwykłego konsumenta, czy do przedsiębiorcy.
Drugie pytanie brzmi: skąd jedzie towar? Jeśli prowadzisz sklep w Polsce, masz tutaj magazyn i z Polski wysyłasz paczkę do konsumenta w Niemczech, Czechach czy Francji, mamy typową sytuację sprzedaży internetowej do innego państwa UE. W przepisach spotkasz określenie WSTO, czyli wewnątrzwspólnotowa sprzedaż towarów na odległość. Sama nazwa brzmi znacznie bardziej skomplikowanie niż mechanizm. W praktyce chodzi po prostu o sytuację, w której towar rusza z jednego kraju UE i jest wysyłany do konsumenta w innym kraju UE.
Miejsce rozpoczęcia wysyłki ma duże znaczenie. Jeśli paczka faktycznie wyjeżdża z Polski, sytuacja wygląda inaczej niż wtedy, gdy przechowujesz swoje produkty w magazynie na terenie Niemiec, Czech czy Francji i stamtąd realizujesz lokalne zamówienia. Dlatego przy rozwijaniu e-commerce warto patrzeć nie tylko na adres klienta, ale również na całą logistykę. Sam fakt, że Twoja JDG jest zarejestrowana w Polsce, nie oznacza jeszcze, że każda dostawa będzie rozliczana tak samo.
Trzecie pytanie dotyczy wartości sprzedaży. Musisz wiedzieć, ile łącznie sprzedajesz konsumentom w innych państwach UE w ramach sprzedaży objętej tym limitem. To ważne, ponieważ dla określonej sprzedaży transgranicznej funkcjonuje próg 10 000 euro. Dopóki spełniasz warunki pozwalające korzystać z tego uproszczenia i nie przekraczasz limitu, w typowej sytuacji możesz nadal rozliczać sprzedaż w Polsce. Po przekroczeniu limitu trzeba natomiast sprawdzić zasady opodatkowania w państwie konsumenta.
W praktyce oznacza to, że księgowość e-commerce nie może patrzeć wyłącznie na całkowity przychód firmy. Trzeba również wiedzieć, jaka część sprzedaży trafia do konsumentów z innych państw UE i skąd dokładnie wysyłane są towary. Im wcześniej zaczniesz zbierać te dane, tym łatwiej będzie zareagować w momencie, gdy zagraniczna sprzedaż zacznie rosnąć.
Limit 10 000 euro – liczba, którą musisz znać
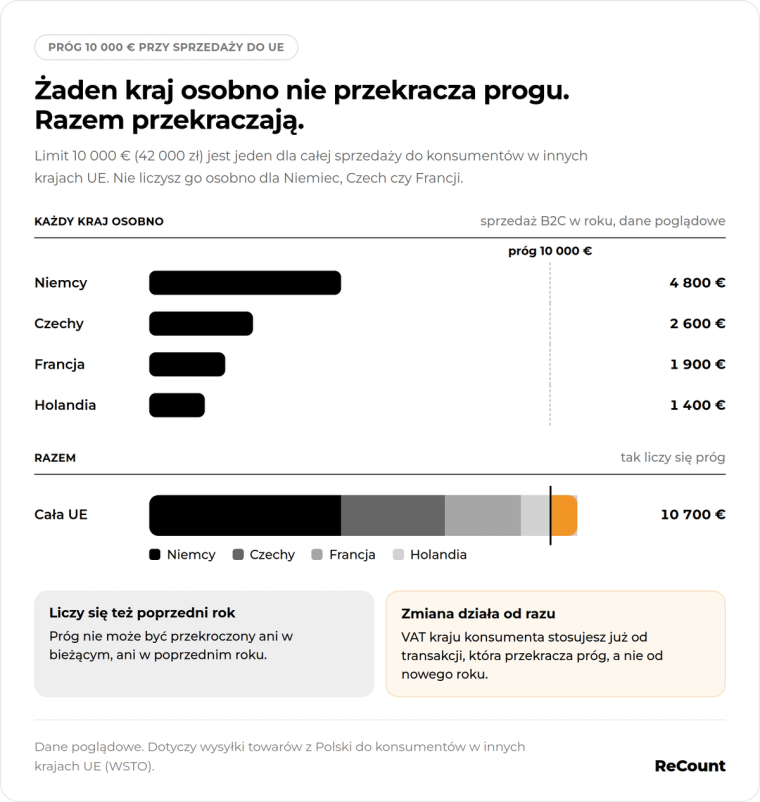
Jeżeli z całego tematu masz zapamiętać jedną liczbę, na początku niech będzie to 10 000 euro, czyli 42 000 zł. To właśnie ten próg ma bardzo duże znaczenie dla niewielkich firm rozpoczynających sprzedaż B2C do innych państw Unii Europejskiej.
Najważniejsze jest to, że nie jest to osobny limit dla każdego kraju. Nie możesz więc przyjąć, że masz 10 000 euro sprzedaży do Niemiec, kolejne 10 000 euro do Czech i następne 10 000 euro do Francji. Sprzedaż objętą tym limitem do różnych państw UE sumuje się. Jeśli sprzedajesz konsumentom w kilku krajach, patrzysz na jej łączną wartość.
Do limitu uwzględnia się przede wszystkim WSTO oraz określone usługi telekomunikacyjne, nadawcze i elektroniczne świadczone konsumentom w innych państwach UE. Dla typowej JDG prowadzącej sklep z fizycznymi produktami najważniejszym elementem będzie zazwyczaj właśnie sprzedaż towarów wysyłanych za granicę.
Istotne jest również to, że limitu nie powinno się sprawdzać dopiero pod koniec roku. Żeby nadal korzystać z uproszczenia pozwalającego rozliczać taką sprzedaż w Polsce, próg nie może być przekroczony ani w bieżącym, ani w poprzednim roku podatkowym. Po przekroczeniu limitu nowe zasady stosuje się już od transakcji, która powoduje jego przekroczenie. Dlatego monitorowanie sprzedaży powinno być częścią bieżącej księgowości JDG, szczególnie gdy sklep szybko rośnie. Jeśli na początku roku wysyłasz za granicę kilka paczek miesięcznie, a pół roku później zagraniczne zamówienia stanowią już dużą część obrotu, czekanie do grudnia z pierwszym sprawdzeniem limitu może skończyć się koniecznością poprawiania wcześniejszych założeń.
Co robisz, gdy jesteś poniżej limitu?
Jeśli spełniasz warunki korzystania z uproszczenia i łączna wartość odpowiedniej sprzedaży nie przekracza 10 000 euro, możesz co do zasady nadal rozliczać taką sprzedaż w Polsce według polskich zasad VAT. Dla małej firmy, która dopiero testuje zainteresowanie klientów z innych krajów, jest to znaczne uproszczenie. Nie oznacza to więc, że każde pierwsze zamówienie z Niemiec wymaga natychmiastowej rejestracji do VAT w Niemczech.
Jednocześnie poniżej limitu możesz dobrowolnie zdecydować, że VAT będzie rozliczany w państwie konsumenta. Wtedy można skorzystać z OSS albo zdecydować się na lokalne rozliczenie. Trzeba jednak wiedzieć, że taki wybór nie działa tylko dla jednej czy dwóch wygodnych transakcji. Co do zasady wiąże przedsiębiorcę przez dwa lata kalendarzowe, dlatego warto podjąć tę decyzję świadomie.
Dla początkującego przedsiębiorcy najważniejszy wniosek jest prosty: jeśli dopiero zaczynasz ekspansję i jesteś poniżej progu, nie zakładaj automatycznie, że musisz od pierwszej zagranicznej paczki przebudować całe swoje rozliczenia. Najpierw ustal wartość sprzedaży i sprawdź, czy spełniasz warunki zastosowania limitu.
To właśnie tutaj przydaje się dobrze poukładana księgowość jednoosobowej firmy. Nie chodzi o tworzenie dodatkowej biurokracji, ale o możliwość łatwego sprawdzenia, ile sprzedałeś klientom w Polsce, a ile konsumentom w innych państwach UE. Jeśli wszystkie transakcje są wrzucone do jednego worka i nikt nie monitoruje kierunku sprzedaży, łatwo przeoczyć moment, w którym sytuacja podatkowa się zmienia.
Co zmienia się po przekroczeniu limitu?
Po przekroczeniu progu podstawowa zasada jest taka, że VAT od objętej nim sprzedaży B2C powinien być rozliczany w kraju, w którym znajduje się konsument. Jeżeli więc wysyłasz produkt z Polski do osoby prywatnej w Niemczech, nie stosujesz już automatycznie polskiej stawki VAT tylko dlatego, że Twoja JDG działa w Polsce. Musisz ustalić zasady właściwe dla tej sprzedaży w Niemczech. Przy kliencie z Francji patrzysz na zasady obowiązujące we Francji, a przy kliencie z innego państwa na zasady tego państwa.
To jedna z najważniejszych zmian dla rosnącego sklepu internetowego. W praktyce przestajesz patrzeć na VAT wyłącznie przez pryzmat Polski. Twój sklep może jednocześnie obsługiwać klientów z kilku państw, a poszczególne transakcje mogą wymagać zastosowania stawek właściwych dla miejsc, do których trafiają towary.
Nie oznacza to jednak, że po przekroczeniu progu musisz od razu prowadzić osobne rozliczenia i formalności w każdym kraju, do którego wysyłasz paczki. W wielu typowych sytuacjach właśnie po to istnieje VAT OSS.
VAT OSS – jak nie rejestrować się osobno w każdym kraju
OSS, czyli One Stop Shop, najlepiej traktować nie jako kolejny podatkowy skrót do zapamiętania, ale jako uproszczenie dla sprzedawcy prowadzącego sprzedaż B2C do różnych krajów Unii Europejskiej. Bez takiego rozwiązania przedsiębiorca po przekroczeniu odpowiedniego progu mógłby stanąć przed koniecznością rejestrowania się do VAT i składania rozliczeń osobno w poszczególnych państwach konsumpcji. OSS pozwala w wielu typowych przypadkach zebrać tę sprzedaż w jednej procedurze.
Polska JDG może zarejestrować się do procedury unijnej OSS w Polsce. Następnie przedsiębiorca wykazuje w niej sprzedaż objętą zagranicznym VAT, dzieląc ją według państw konsumpcji i właściwych stawek. Nadal więc trzeba wiedzieć, gdzie znajduje się klient i jaka stawka VAT obowiązuje dla danego produktu w jego kraju. OSS nie tworzy jednej wspólnej stawki VAT dla całej Unii. Upraszcza natomiast sposób deklarowania i przekazywania tego podatku.
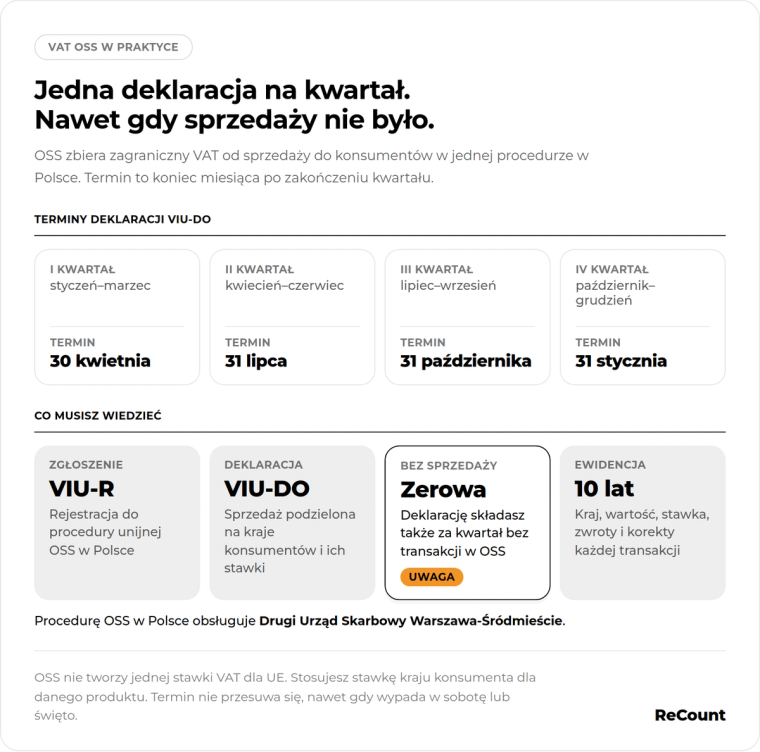
Deklaracja OSS jest składana kwartalnie. Podatek jest rozliczany za pośrednictwem polskiego organu, który następnie przekazuje odpowiednie kwoty do państw konsumpcji. Dla przedsiębiorcy oznacza to, że może prowadzić sprzedaż do konsumentów w kilku krajach UE bez konieczności traktowania każdego państwa jako całkowicie osobnego procesu deklaracyjnego.
Wraz z tym uproszczeniem pojawia się jednak obowiązek prowadzenia odpowiedniej ewidencji. Musisz być w stanie ustalić między innymi, gdzie trafił towar, jaka była wartość transakcji, jaka stawka VAT została zastosowana oraz czy później pojawił się zwrot lub korekta. Ewidencję dotyczącą transakcji rozliczanych w OSS trzeba przechowywać przez 10 lat. To dobry przykład tego, dlaczego księgowość działalności gospodarczej w e-commerce powinna być od początku uporządkowana pod kątem danych sprzedażowych, a nie tylko miesięcznych sum przychodów.
Jeśli potrzebujesz konkretnych nazw dokumentów, zgłoszenie do unijnej procedury OSS w Polsce odbywa się na formularzu VIU-R, natomiast deklaracja OSS jest składana na formularzu VIU-DO. Obsługą procedury OSS w Polsce zajmuje się Drugi Urząd Skarbowy Warszawa-Śródmieście. Deklarację składa się do końca miesiąca następującego po zakończeniu kwartału. Trzeba ją złożyć również za kwartał, w którym nie wystąpiła sprzedaż objęta OSS, wtedy jest to deklaracja zerowa.
Dla właściciela sklepu internetowego najważniejsze jest jednak nie zapamiętanie nazw formularzy, ale zrozumienie całego mechanizmu. Gdy przestajesz korzystać z uproszczenia związanego z limitem, VAT zaczyna być rozliczany według zasad państwa konsumenta, a OSS może pozwolić Ci zebrać rozliczenie tej sprzedaży w jednej procedurze w Polsce. Dzięki temu zagraniczny VAT w JDG nie musi oznaczać automatycznie osobnej rejestracji podatkowej w każdym państwie, w którym pojawi się klient.
„Ale ja jestem zwolniony z VAT” – czy mnie to dotyczy?
To jeden z momentów, w których łatwo wyciągnąć zbyt prosty wniosek. Polskie zwolnienie z VAT nie oznacza automatycznie, że każda sprzedaż zagraniczna również będzie zwolniona. Jeżeli korzystasz ze zwolnienia w Polsce i zaczynasz regularnie sprzedawać konsumentom w innych państwach UE, po przekroczeniu progu 10 000 euro trzeba sprawdzić, jakie zasady dotyczą Cię w krajach klientów.
Od 1 stycznia 2025 roku działa jednak unijna procedura SME, która pozwala części małych przedsiębiorców korzystać ze zwolnienia z VAT również w innych państwach Unii Europejskiej. Jednym z podstawowych warunków jest to, żeby roczny obrót przedsiębiorcy w całej UE nie przekraczał 100 000 euro. Trzeba też spełnić warunki i lokalny limit zwolnienia obowiązujący w państwie, w którym chcesz z takiego rozwiązania korzystać. Samo posiadanie zwolnienia z VAT w Polsce nie wystarczy więc do automatycznego zastosowania go w Niemczech, Czechach czy Francji.
W praktyce oznacza to, że po przekroczeniu progu 10 000 euro nie zawsze jedyną możliwą drogą jest rozpoczęcie naliczania zagranicznego VAT. Jeśli spełniasz warunki procedury SME i korzystasz ze zwolnienia w konkretnym państwie, część sprzedaży może nadal korzystać ze zwolnienia. Jeżeli natomiast nie spełniasz warunków SME albo nie wybierasz tej procedury, zagraniczny VAT może być rozliczany na przykład przez OSS.
SME i OSS mogą przy tym funkcjonować obok siebie, ale nie służą do rozliczania tej samej sprzedaży w tym samym państwie. Przykładowo firma może korzystać ze zwolnienia SME w jednym państwie, jeżeli spełnia tam odpowiednie warunki, a sprzedaż podlegającą VAT w innym państwie rozliczać przez OSS. Dla początkującego przedsiębiorcy najważniejsze jest więc nie tyle zapamiętanie wszystkich wyjątków, ile świadomość, że przy zwolnieniu z VAT sytuacja wymaga dodatkowego sprawdzenia.
To ważne również z punktu widzenia osoby, która dopiero uczy się, jak wyglądają podatki w JDG. W praktyce VAT w JDG nie jest jednym prostym przełącznikiem „jestem VAT-owcem” albo „nie jestem VAT-owcem”, który w identyczny sposób odpowiada na każde pytanie dotyczące sprzedaży. Przy e-commerce zagranicznym trzeba dodatkowo spojrzeć na kraj klienta, wartość sprzedaży, sposób wysyłki oraz możliwość korzystania z dostępnych zwolnień. Dlatego księgowość e-commerce powinna uwzględniać nie tylko status firmy w Polsce, ale także charakter transakcji zagranicznych.
Kiedy OSS nie wystarczy?
OSS jest bardzo przydatnym uproszczeniem, ale nie rozwiązuje każdego przypadku sprzedaży zagranicznej. Pierwszy ważny wyjątek pojawia się wtedy, gdy Twoim klientem nie jest konsument, tylko przedsiębiorca z innego państwa UE. Taka sprzedaż może podlegać zasadom dotyczącym transakcji B2B, w tym wewnątrzwspólnotowej dostawy towarów. W takim przypadku znaczenie może mieć między innymi status kontrahenta, jego numer VAT UE oraz dokumentacja transportowa. Takiej sprzedaży nie należy automatycznie wrzucać do OSS razem z typowymi zamówieniami konsumentów.
Druga sytuacja dotyczy zagranicznych magazynów. Załóżmy, że firma zaczyna się rozwijać i zamiast wysyłać każdą paczkę z Polski, przenosisz część towaru do magazynu w Niemczech. Następnie produkt znajdujący się już w Niemczech zostaje wysłany do klienta mieszkającego w Niemczech. Taka dostawa nie jest typową sprzedażą na odległość z Polski do Niemiec. W określonych sytuacjach może pojawić się obowiązek lokalnej rejestracji VAT i lokalnego raportowania, niezależnie od korzystania z OSS.
To szczególnie ważne podczas skalowania biznesu. Na początku model jest prosty: produkty leżą w Polsce i stąd wyjeżdżają wszystkie paczki. Później dochodzą magazyny zagraniczne, fulfillment albo inne sposoby przyspieszenia dostaw. Z biznesowego punktu widzenia może być to dobry krok, ale podatkowo zmienia punkt startu przesyłki, a to może zmienić sposób rozliczenia VAT. Dlatego przed uruchomieniem nowego modelu logistycznego warto sprawdzić jego skutki podatkowe, a nie dopiero kilka miesięcy później.
Trzeci przypadek występuje wtedy, gdy towar nie znajduje się w UE w momencie sprzedaży, lecz jest wysyłany bezpośrednio spoza Unii do konsumenta w jednym z państw członkowskich. W takiej sytuacji nie mówimy o zwykłym WSTO. W określonych warunkach może mieć zastosowanie IOSS, czyli rozwiązanie dotyczące sprzedaży na odległość towarów importowanych. Może ono dotyczyć między innymi przesyłek o rzeczywistej wartości do 150 euro, jeżeli towar jest wysyłany spoza UE i nie jest towarem akcyzowym. Nie należy jednak zakładać, że każdy model wysyłki spoza UE automatycznie kwalifikuje się do IOSS. Istotne są szczegóły całego łańcucha dostawy.
Co się stanie, jeśli tego nie zrobisz?
Najbardziej problematyczny scenariusz nie polega na tym, że po jednym błędnym zamówieniu urząd nagle zatrzyma działanie Twojego sklepu. Znacznie bardziej realne ryzyko wygląda inaczej: firma rośnie, kolejne paczki jadą do klientów w różnych krajach, a Ty przez wiele miesięcy naliczasz VAT według niewłaściwych zasad. Każdy miesiąc dodaje nowe transakcje, a wraz z nimi rośnie liczba rozliczeń, które później trzeba będzie sprawdzić i ewentualnie poprawić.
Może się wtedy okazać, że masz zaległy VAT do rozliczenia albo musisz skorygować wcześniejsze deklaracje i sposób wykazania sprzedaży. Zamiast spokojnie prowadzić bieżącą księgowość JDG, trzeba wrócić do wcześniejszych zamówień, ustalić kraj konsumenta, wartość poszczególnych transakcji, zastosowaną stawkę VAT, zwroty i korekty. Przy kilku zamówieniach nie brzmi to dramatycznie. Przy kilkuset lub kilku tysiącach transakcji staje się znacznie większym problemem organizacyjnym.
Problem robi się poważniejszy, gdy firma od początku nie przechowuje odpowiednich danych. Jeżeli nie potrafisz łatwo ustalić, dokąd została wysłana konkretna paczka, jaka stawka podatku była zastosowana albo które zamówienie później zwrócono, odtworzenie poprawnych rozliczeń będzie wymagało dodatkowej pracy. Przy sprzedaży rozliczanej w OSS szczegółowa ewidencja nie jest tylko wygodnym dodatkiem. Jest częścią obowiązków przedsiębiorcy.
Jeszcze inna sytuacja może pojawić się wtedy, gdy problem nie wynika z przekroczenia limitu, lecz z logistyki. Jeśli przechowujesz towary w innych państwach UE, a rozliczasz wszystko tak, jakby każda paczka nadal wyjeżdżała z Polski, możesz przeoczyć lokalne obowiązki rejestracyjne. Wtedy samo późniejsze zapisanie się do OSS może nie rozwiązać całego problemu, ponieważ OSS nie obejmuje każdego rodzaju dostawy.
Dlatego najbezpieczniejszym podejściem nie jest czekanie, aż zagraniczna sprzedaż stanie się bardzo duża. Lepiej od początku wiedzieć, które dane trzeba monitorować i kiedy trzeba ponownie sprawdzić sposób rozliczenia. Im wcześniej uporządkujesz VAT, tym mniej pracy pojawi się w chwili, gdy ekspansja naprawdę przyspieszy. W przypadku księgowości jednoosobowej firmy działającej w e-commerce dobra organizacja na starcie jest po prostu łatwiejsza niż naprawianie setek historycznych transakcji.
Sprzedaż do UE w JDG – checklista przed pierwszym zamówieniem
Zanim zaczniesz regularnie wysyłać produkty do innych państw UE, sprawdź cały proces od początku do końca. Najpierw ustal, czy sprzedajesz konsumentom, czy firmom, ponieważ zasady B2C i B2B nie są takie same. Następnie sprawdź, skąd fizycznie wyjeżdża towar. Jeżeli wszystko jest wysyłane z Polski, masz inną sytuację niż przedsiębiorca, który przechowuje część produktów w zagranicznym magazynie.
Od pierwszych zamówień zagranicznych monitoruj również łączną wartość sprzedaży objętej progiem 10 000 euro, zamiast próbować policzyć wszystko dopiero po zakończeniu roku. Pamiętaj, że próg jest wspólny dla objętej nim sprzedaży do innych państw UE, więc nie liczysz osobnego limitu dla każdego kraju. Gdy zbliżasz się do 10 000 euro, sprawdź z wyprzedzeniem, jak będzie wyglądało dalsze rozliczanie VAT i czy właściwym rozwiązaniem będzie dla Ciebie OSS, procedura SME czy inne rozliczenie zależne od Twojej sytuacji.
Kolejny krok to upewnienie się, że potrafisz prawidłowo ustalać stawki VAT dla produktów w krajach, do których sprzedajesz, jeśli dana sprzedaż podlega opodatkowaniu. Nie wystarczy przyjąć jednej zagranicznej stawki dla całej Unii. Stawka zależy od państwa konsumpcji i rodzaju sprzedawanego towaru. Twoja ewidencja powinna też pozwalać łatwo przypisać sprzedaż do poszczególnych krajów oraz uwzględnić zwroty i korekty.
Na końcu spójrz na logistykę. Jeśli korzystasz lub zamierzasz korzystać z magazynów w innych państwach UE, sprawdź osobno obowiązki związane z lokalnym VAT. Jeżeli natomiast produkt ma być wysyłany do konsumenta bezpośrednio spoza Unii Europejskiej, nie traktuj tego automatycznie tak samo jak paczki wysyłanej z Polski. W takim modelu trzeba dodatkowo sprawdzić zasady dotyczące importu i ewentualnego zastosowania IOSS.
Tak przygotowana księgowość działalności gospodarczej daje Ci znacznie lepszy punkt startu do ekspansji. Nie chodzi o to, aby przed pierwszą sprzedażą znać na pamięć wszystkie przepisy VAT. Wystarczy, że potrafisz odpowiedzieć na kilka podstawowych pytań o klienta, miejsce wysyłki i wartość sprzedaży oraz wiesz, kiedy trzeba sprawdzić dodatkowe obowiązki albo możliwość skorzystania ze zwolnienia.
Ważne na 2027 rok
2 września 2026 roku Rada Ministrów przyjęła projekt ustawy dotyczący zmian w pakiecie VAT e-commerce, a 8 września projekt został wniesiony do Sejmu. Zakłada on między innymi doprecyzowanie sposobu liczenia progu 10 000 euro oraz zasad związanych z rozliczeniami OSS. Planowany termin wejścia najważniejszych zmian w życie to 1 stycznia 2027 roku.
Na 10 września 2026 roku są to nadal projektowane zmiany, a nie uchwalone przepisy. Szczególnie istotne dla sprzedawców internetowych jest planowane doprecyzowanie, że przy obliczaniu progu 10 000 euro znaczenie ma sprzedaż WSTO rozpoczynająca się w państwie, w którym przedsiębiorca ma siedzibę. Ma to wyraźniej oddzielić typową wysyłkę z Polski od sytuacji, w której towar znajduje się już w magazynie w innym państwie UE.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.