W skrócie
Zwrot powinien korygować VAT w tym samym kraju, w którym została rozliczona pierwotna sprzedaż.
Pełny zwrot zmniejsza całą podstawę opodatkowania i VAT, a częściowy tylko odpowiednią część tych wartości.
Korektę wcześniejszej sprzedaży objętej OSS wykazuje się w późniejszej deklaracji VIU-DO z odniesieniem do właściwego kraju, roku i kwartału.
Każdy zwrot warto połączyć z konkretnym zamówieniem, stawką VAT, okresem OSS i potwierdzeniem zwrotu środków.
Sprzedajesz produkty z Polski do klientów w Niemczech, Francji albo Czechach. Zamówienie zostało opłacone, wysłane, a sprzedaż trafiła do Twojego rozliczenia VAT. Kilka tygodni później klient odsyła jednak produkt i dostaje pieniądze z powrotem. Z punktu widzenia sklepu sprawa może wyglądać na zakończoną, ale pozostaje jeszcze jedna kwestia: co zrobić z VAT-em, który został już wykazany przy pierwotnej sprzedaży?
W sprzedaży zagranicznej zwrot towaru może wymagać skorygowania VAT oraz danych wykazanych w procedurze OSS. Dla osoby, która dopiero rozwija e-commerce, brzmi to bardziej skomplikowanie, niż jest w rzeczywistości. Najważniejsze jest ustalenie, gdzie została rozliczona pierwotna sprzedaż, jakiego kraju dotyczyła i jaka część zapłaconej przez klienta kwoty została mu zwrócona. Dopiero na tej podstawie można poprawnie zmniejszyć VAT. To szczególnie ważne, jeśli księgowość JDG obejmuje sprzedaż do kilku państw Unii Europejskiej, ponieważ zwrotu nie można po prostu potraktować jako ogólnego zmniejszenia zagranicznej sprzedaży.
Przy zwrotach w OSS najważniejsza jest jedna zasada: korekta powinna wrócić do tej samej sprzedaży, której dotyczy zwrot. Jeżeli wcześniej rozliczyłeś daną transakcję jako sprzedaż do Niemiec, późniejszy zwrot również powinien zostać powiązany z niemiecką częścią rozliczenia. Jeśli natomiast pierwotna sprzedaż była rozliczona poza OSS, zwrot również może wymagać rozliczenia poza tą procedurą.
Najpierw: czy ten problem w ogóle dotyczy Ciebie?
Ta sytuacja dotyczy Cię przede wszystkim wtedy, gdy prowadzisz sklep internetowy w Polsce, sprzedajesz towary osobom prywatnym w innych krajach Unii Europejskiej i rozliczasz taką sprzedaż przez OSS. Typowy przykład wygląda tak: masz JDG w Polsce, wysyłasz produkt z Polski do klienta prywatnego w innym kraju UE, a sprzedaż została objęta procedurą OSS. Jeżeli później klient zwróci cały produkt albo dostanie część pieniędzy z powrotem, wcześniejsze rozliczenie trzeba odpowiednio skorygować.
Warto jednak uważać na zbyt duże uproszczenie. Sama wysyłka produktu z Polski do konsumenta w Niemczech nie oznacza automatycznie, że każda taka sprzedaż zawsze podlega niemieckiemu VAT. Przy sprzedaży na odległość w UE istnieje wspólny próg 10 000 EUR, który w Polsce odpowiada 42 000 zł. Przy spełnieniu określonych warunków sprzedaż poniżej tego limitu może nadal podlegać VAT w Polsce. Przedsiębiorca może też dobrowolnie wybrać opodatkowanie w kraju konsumenta. Z punktu widzenia zwrotów najważniejsze jest więc nie samo miejsce zamieszkania klienta, ale to, gdzie została rozliczona pierwotna sprzedaż. Jeżeli dana transakcja podlegała VAT w kraju klienta i została rozliczona przez OSS, późniejszą korektę również przypisujesz do tego kraju.
Zasady opisane tutaj nie będą pasowały do każdej zagranicznej transakcji. Inaczej wygląda sytuacja, gdy sprzedajesz firmie, a nie konsumentowi, czyli w modelu B2B. Inaczej również wtedy, gdy przechowujesz towar w magazynie w Niemczech i sprzedajesz go klientowi znajdującemu się w Niemczech. Taka transakcja może stanowić lokalną sprzedaż podlegającą niemieckiemu VAT poza OSS. Jeżeli pierwotna sprzedaż została rozliczona lokalnie w danym państwie, jej zwrot również nie powinien być automatycznie korygowany w polskim OSS.
Dlatego przy rozwijaniu sprzedaży zagranicznej księgowość ecommerce powinna pozwalać szybko ustalić, skąd wysłano towar, do jakiego kraju trafił, czy kupującym był konsument, gdzie rozliczono VAT i w którym okresie została wykazana sprzedaż. Przy kilku zamówieniach da się to jeszcze sprawdzić ręcznie. Przy setkach transakcji miesięcznie brak takiego porządku bardzo szybko zaczyna utrudniać poprawne rozliczenia.
Jeżeli więc prowadzisz jednoosobową działalność, zaczynasz wysyłać towary za granicę i pojawiają się pierwsze zwroty, temat zdecydowanie jest dla Ciebie. VAT w JDG prowadzącej sprzedaż zagraniczną nie kończy się na prawidłowym naliczeniu podatku przy zamówieniu. Trzeba także umieć poprawić wcześniejsze rozliczenie, gdy klient odda towar albo otrzyma część pieniędzy z powrotem.
Co dzieje się z VAT-em, kiedy klient zwraca towar?
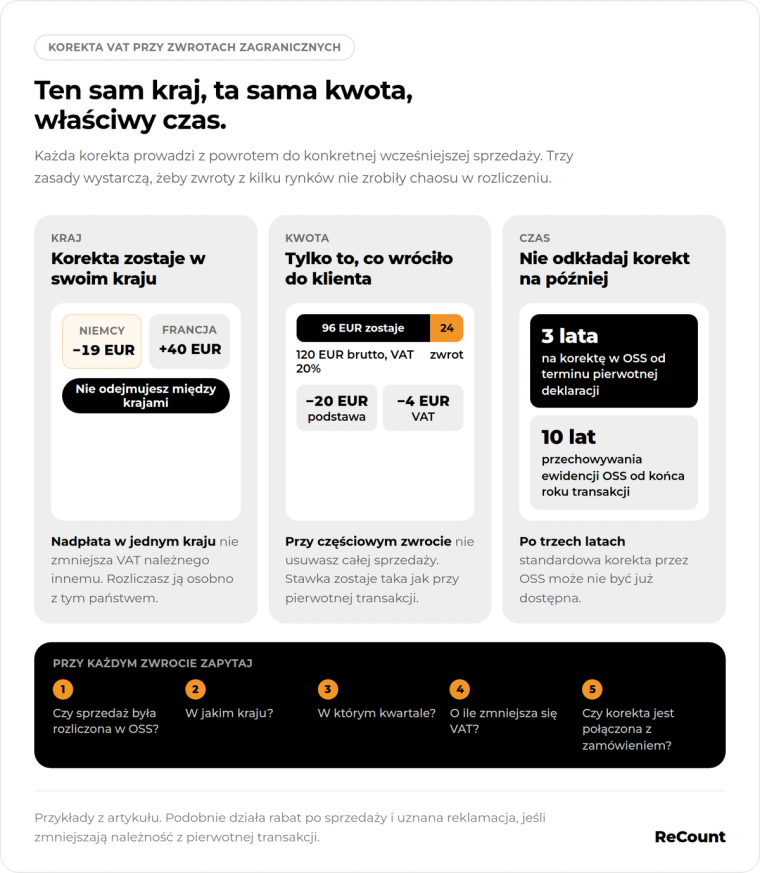
Najważniejsza zasada jest prosta: zwrot koryguje VAT w tym samym kraju, w którym została rozliczona pierwotna sprzedaż.
Załóżmy, że polski sklep sprzedał produkt osobie prywatnej, a transakcja została rozliczona w OSS jako sprzedaż podlegająca niemieckiemu VAT. Po pewnym czasie klient zwraca produkt i otrzymuje pełną cenę z powrotem. Oznacza to, że sprzedawca ostatecznie nie zachował wynagrodzenia za tę transakcję, dlatego trzeba odpowiednio zmniejszyć zarówno wartość sprzedaży, jak i związany z nią VAT.
Nie należy natomiast patrzeć na wszystkie zagraniczne transakcje jako na jeden wspólny worek. Jeżeli zwrot dotyczy sprzedaży wcześniej rozliczonej w Niemczech, korygujesz niemiecką część rozliczenia. Nie możesz wykorzystać tego zwrotu jako ogólnego zmniejszenia sprzedaży do Francji, Czech, Hiszpanii czy innych państw. W OSS dane są przypisywane do konkretnych państw konsumpcji, dlatego korekta również musi zostać powiązana z właściwym krajem.
To ważne szczególnie wtedy, gdy e-commerce szybko rośnie. Wyobraź sobie, że w jednym kwartale masz sprzedaż do pięciu państw UE, a w kolejnym pojawia się kilkadziesiąt zwrotów z różnych rynków. Jeżeli nie wiadomo, z którą pierwotną transakcją połączyć każdy zwrot, księgowość jednoosobowej firmy zaczyna opierać się na ręcznym odtwarzaniu danych. To z kolei zwiększa ryzyko, że VAT zostanie zmniejszony w niewłaściwym państwie albo przypisany do niewłaściwego okresu.
Zwrot może być pełny albo częściowy. Przy pełnym zwrocie klient otrzymuje z powrotem całą cenę, a podstawa opodatkowania i VAT dotyczące tej sprzedaży są odpowiednio zmniejszane. Przy częściowym zwrocie, rabacie udzielonym po sprzedaży albo uznanej reklamacji zmniejszasz je tylko w takim zakresie, w jakim faktycznie zmniejszyła się należność z pierwotnej transakcji.
Jak skorygować zwrot w OSS krok po kroku?
W praktyce cały proces sprowadza się do odtworzenia pierwotnej sprzedaży, policzenia zmiany VAT i prawidłowego przypisania tej zmiany do odpowiedniego kraju oraz okresu. Dobrze prowadzona księgowość działalności gospodarczej prowadzącej e-commerce powinna więc pozwalać połączyć zwrot z konkretnym zamówieniem zamiast traktować go jako osobną, oderwaną od sprzedaży operację.
Znajdź pierwotną sprzedaż
Najpierw ustal, którego zamówienia dotyczy zwrot. Potrzebujesz przede wszystkim informacji o tym, gdzie została rozliczona pierwotna transakcja, kiedy miała miejsce, w którym kwartale została wykazana w OSS, jaka stawka VAT została zastosowana oraz jaka kwota podatku została wcześniej rozliczona. Nie chodzi więc wyłącznie o znalezienie informacji, że klient zapłacił na przykład 119 EUR. Musisz wiedzieć również, jaka część tej kwoty stanowiła podstawę opodatkowania, a jaka VAT.
Trzeba też sprawdzić, czy transakcja rzeczywiście była rozliczona w OSS. To ważne, bo sam fakt, że klient znajduje się za granicą, nie oznacza automatycznie, że korekta należy do OSS. Jeżeli była to sprzedaż rozliczona lokalnie w innym państwie, korekta powinna zostać uwzględniona w odpowiednim lokalnym rozliczeniu. Jeżeli była to sprzedaż B2B, również mogą mieć zastosowanie inne zasady. Punktem wyjścia zawsze jest więc sposób rozliczenia pierwotnej transakcji.
W praktyce właśnie na tym etapie najczęściej widać, czy księgowość JDG jest dobrze przygotowana do sprzedaży międzynarodowej. Jeżeli do każdego zamówienia możesz szybko przypisać państwo rozliczenia, stawkę VAT, okres OSS oraz późniejszy zwrot, dalsza korekta jest stosunkowo prosta. Jeśli takich danych nie ma, nawet niewielki zwrot może wymagać ręcznego odtwarzania historii zamówienia.
Oblicz, o ile zmniejsza się VAT
Kolejnym krokiem jest ustalenie, jaka część pierwotnego VAT powinna zostać skorygowana. Przy pełnym zwrocie sytuacja jest najłatwiejsza. Jeżeli klient oddał cały produkt i otrzymał pełną cenę, odpowiednio zmniejszasz całą podstawę opodatkowania oraz cały VAT dotyczący tej transakcji.
Przy częściowym zwrocie korygujesz wyłącznie tę część, która odpowiada kwocie oddanej klientowi. Jeżeli więc sprzedaż wynosiła 120 EUR brutto, a klient otrzymał później 24 EUR zwrotu, nie usuwasz całej sprzedaży z rozliczenia. Zmniejszasz ją tylko w części odpowiadającej tym 24 EUR. Przy stawce 20% oznaczałoby to zmniejszenie podstawy opodatkowania o 20 EUR i VAT o 4 EUR.
Ważne jest również zachowanie stawki związanej z pierwotną transakcją. Nie patrzysz na to, jaka stawka obowiązuje przy innej sprzedaży w momencie dokonywania zwrotu ani do jakich państw akurat sprzedajesz najwięcej. Korekta jest powiązana z konkretną wcześniejszą transakcją i to do niej należy wrócić przy ustalaniu właściwej kwoty.
Wykaż korektę w bieżącej deklaracji OSS
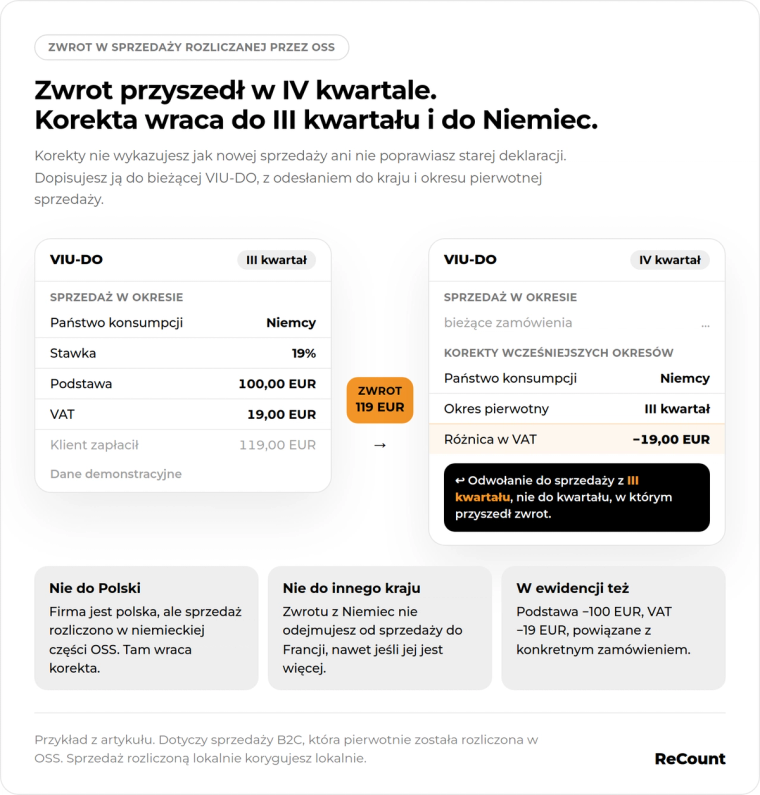
Jeżeli pierwotna sprzedaż została rozliczona w unijnej procedurze OSS, korektę wcześniejszego okresu wykazuje się w późniejszej deklaracji VIU-DO. Nie chodzi więc o cofnięcie się do wcześniej złożonego formularza i zwykłe zastąpienie go nową wersją. Korekta dotycząca wcześniejszej sprzedaży jest wykazywana w późniejszym rozliczeniu OSS, z odniesieniem do pierwotnego okresu.
W części dotyczącej korekt trzeba wskazać państwo konsumpcji, którego dotyczyła wcześniejsza sprzedaż, oraz rok i kwartał, w którym została ona pierwotnie rozliczona. Jeżeli więc produkt został sprzedany w trzecim kwartale, a zwrot nastąpił w kwartale kolejnym, korekta nadal odnosi się do trzeciego kwartału. Sam moment zwrotu nie zmienia państwa ani okresu, do których należała wcześniejsza sprzedaż.
W VIU-DO wykazywana jest różnica w VAT, czyli kwota, o którą wcześniejsze rozliczenie powinno zostać zmienione. Przy zwrocie będzie to zazwyczaj wartość ujemna. Jeśli więc przy pierwotnym zamówieniu wykazano 19 EUR VAT, a następnie klient otrzymał pełny zwrot ceny, korekta VAT wyniesie –19 EUR.
Warto przy tym pamiętać, że ujemna korekta dotycząca jednego kraju nie działa jak uniwersalny rabat na VAT należny w całej Unii. Ujemnego salda przypisanego na przykład do Niemiec nie należy automatycznie odejmować od VAT z bieżącej sprzedaży do Francji czy Czech. Jeżeli po korekcie dla danego kraju powstaje nadpłata, nie pomniejsza ona automatycznie VAT należnego innemu państwu. Jej rozliczenie odbywa się odrębnie z właściwym krajem.
Zaktualizuj swoją ewidencję
Samo wykazanie korekty w deklaracji to jeszcze nie wszystko. Zwrot powinien zostać również odzwierciedlony w ewidencji OSS i połączony z pierwotnym zamówieniem. Dzięki temu można później ustalić, dlaczego wartość sprzedaży lub VAT dla konkretnego kraju została zmniejszona.
W praktyce powinno być możliwe przejście od korekty do pierwotnej transakcji i odwrotnie. Jeżeli pojawi się pytanie o to, skąd wzięło się –19 EUR VAT dotyczące Niemiec, powinieneś być w stanie wskazać zamówienie, datę sprzedaży, zastosowaną stawkę, informację o zwrocie produktu oraz potwierdzenie oddania pieniędzy klientowi.
Przy małym sklepie może się wydawać, że takie rzeczy da się zapamiętać albo odtworzyć później z wiadomości e-mail i historii płatności. Wraz ze wzrostem liczby zamówień takie podejście przestaje jednak działać. Księgowość ecommerce powinna być przygotowana na to, że zwrot jest normalną częścią sprzedaży, a nie wyjątkowym zdarzeniem, które można uporządkować dopiero po kilku miesiącach.
Przykład: klient z Niemiec zwraca zamówienie za 119 EUR
Załóżmy, że prowadzisz polski sklep internetowy i w trzecim kwartale sprzedajesz produkt w transakcji, która została prawidłowo rozliczona w OSS jako sprzedaż podlegająca niemieckiemu VAT. Cena wynosi 119 EUR brutto. W tej kwocie znajduje się 100 EUR podstawy opodatkowania oraz 19 EUR VAT. Sprzedaż trafia do Twojego rozliczenia OSS za trzeci kwartał.
W następnym kwartale klient korzysta ze zwrotu. Odsyła cały produkt, a Ty zwracasz mu pełne 119 EUR. Ekonomicznie oznacza to, że nie zatrzymałeś ani 100 EUR wartości sprzedaży, ani 19 EUR VAT związanych z tą transakcją. Trzeba więc odpowiednio zmniejszyć wcześniejsze rozliczenie.
W późniejszej deklaracji VIU-DO wskazujesz, że korekta dotyczy Niemiec i odnosi się do trzeciego kwartału, czyli okresu, w którym pierwotna sprzedaż została wykazana. Kwota korekty VAT wynosi –19 EUR. W ewidencji OSS zmniejszasz natomiast podstawę opodatkowania o 100 EUR i VAT o 19 EUR oraz łączysz korektę z konkretnym zwróconym zamówieniem.
Nie przenosisz tej korekty do Polski tylko dlatego, że Twoja firma jest zarejestrowana w Polsce. Nie przypisujesz jej też do kraju, do którego akurat masz najwięcej sprzedaży. Skoro pierwotna transakcja została rozliczona jako sprzedaż podlegająca niemieckiemu VAT, późniejszy pełny zwrot również odnosi się do niemieckiej części rozliczenia.
A co, jeśli zwracasz klientowi tylko część pieniędzy?
Nie każdy zwrot oznacza odesłanie całego produktu i oddanie pełnej ceny. Klient może na przykład zgłosić uszkodzenie towaru, a Ty zamiast przyjmować pełny zwrot uzgodnisz częściową rekompensatę. Możesz też przyznać rabat już po sprzedaży. W takich typowych przypadkach mechanizm jest podobny: skoro zmniejsza się kwota należna z pierwotnej transakcji, odpowiednio zmniejsza się także podstawa opodatkowania i VAT.
Załóżmy, że sprzedajesz produkt w transakcji rozliczanej we Francji za 120 EUR brutto przy 20% VAT. Oznacza to 100 EUR podstawy opodatkowania i 20 EUR VAT. Po dostawie klient zgłasza problem, a Ty zwracasz mu 24 EUR. Ta kwota odpowiada 20 EUR wartości netto i 4 EUR VAT.
Nie powinieneś w takiej sytuacji korygować całych 20 EUR VAT z pierwotnej sprzedaży. Zmniejszasz VAT wyłącznie o 4 EUR, ponieważ właśnie taka część podatku odpowiada zmniejszeniu ceny. W ewidencji zmniejszasz podstawę opodatkowania o 20 EUR, a w korekcie OSS przypisanej do Francji wykazujesz odpowiednią różnicę VAT.
Dla właściciela sklepu najważniejsze jest więc rozróżnienie dwóch sytuacji. Pełny zwrot co do zasady prowadzi do odpowiedniego zmniejszenia całej podstawy i VAT związanych z daną sprzedażą. Zwrot częściowy prowadzi wyłącznie do częściowego zmniejszenia tych wartości. W typowych przypadkach mechanizm jest podobny niezależnie od tego, czy zmniejszenie ceny wynika ze zwrotu produktu, reklamacji czy późniejszego rabatu.
Co się stanie, jeśli tego nie zrobisz?
Pojedynczy nieskorygowany zwrot może wydawać się drobnym problemem. Szczególnie na początku działalności łatwo pomyśleć, że skoro klient dostał pieniądze z powrotem, temat jest zamknięty. Przy sprzedaży rozliczanej przez OSS problem polega jednak na tym, że deklaracja i ewidencja nadal mogą pokazywać pierwotną transakcję tak, jakby nic się nie zmieniło.
W efekcie dane podatkowe przestają odzwierciedlać rzeczywistą sprzedaż. W rozliczeniu może pozostać VAT związany z towarem, który klient ostatecznie zwrócił, albo korekta może zostać przypisana do niewłaściwego kraju. Gdy takich sytuacji jest kilka w roku, odnalezienie błędów zwykle nie jest jeszcze bardzo trudne. Jeżeli jednak sklep rośnie i zwrotów są dziesiątki lub setki, niewielkie różnice zaczynają się kumulować. Po kilku kwartałach może być znacznie trudniej ustalić, których zamówień dotyczą rozbieżności między ewidencją, płatnościami, zwrotami i deklaracjami OSS.
Nie warto też zakładać, że dużą liczbę zwrotów z jednego rynku można po prostu odjąć od podatku należnego za sprzedaż w innych państwach. Jeżeli masz ujemną korektę dotyczącą Niemiec, nie oznacza to automatycznie, że możesz pomniejszyć o tę kwotę VAT przypadający na przykład na Francję. OSS wymaga przypisania korekt do konkretnych państw konsumpcji i konkretnych wcześniejszych okresów. Jeżeli w wyniku korekty dla jednego kraju powstaje nadpłata, jej rozliczenie odbywa się odrębnie z tym państwem, a nie przez pomniejszenie podatku należnego innemu krajowi.
Dochodzi do tego termin na korekty wcześniejszych okresów. Korektę w OSS można co do zasady wykazać w ciągu 3 lat od dnia, w którym należało złożyć pierwotną deklarację. Nie jest więc dobrym pomysłem odkładanie wszystkich problematycznych zwrotów na bliżej nieokreśloną przyszłość. Po upływie tego okresu standardowa korekta przez OSS może nie być już dostępna, a dalszy sposób postępowania będzie zależał między innymi od zasad właściwego państwa konsumpcji.
W przypadku młodej firmy szczególnie ryzykowne jest podejście „na razie sprzedaję, księgowością zajmę się później”. Przy ekspansji zagranicznej liczba elementów, które trzeba powiązać, szybko rośnie. VAT w JDG sprzedającej do innych państw UE wymaga rozróżniania rynków, stawek i okresów, a zwroty tworzą kolejną warstwę danych. Jeżeli księgowość jednoosobowej firmy od początku nie pozwala ustalić, której sprzedaży dotyczył dany zwrot, naprawianie kilku kwartałów historii może być znacznie bardziej pracochłonne niż bieżące wprowadzanie korekt.
Jakie dokumenty warto zachować?
Nie trzeba tworzyć osobnego segregatora podatkowego do każdego zwrotu, ale powinieneś mieć możliwość udowodnienia, co wydarzyło się z konkretnym zamówieniem. Najważniejszy jest spójny ciąg informacji pokazujący pierwotną sprzedaż, przyczynę późniejszego zmniejszenia jej wartości oraz rzeczywisty zwrot pieniędzy klientowi.
W praktyce warto zachować numer zamówienia i identyfikator transakcji, potwierdzenie sprzedaży, informację o płatności klienta, zgłoszenie zwrotu albo reklamacji oraz potwierdzenie zwrotu środków. Jeżeli towar został fizycznie odesłany, przydatne będzie również potwierdzenie przesyłki zwrotnej i odbioru towaru przez Ciebie lub magazyn. Do tego powinny dochodzić dane pozwalające ustalić, gdzie rozliczono pierwotną sprzedaż, jaka stawka VAT została zastosowana, jaka była podstawa opodatkowania oraz w którym kwartale sprzedaż została wykazana w OSS.
Nie chodzi o gromadzenie dokumentów „na wszelki wypadek” bez żadnego porządku. Chodzi o możliwość połączenia ze sobą całej historii transakcji. Jeżeli masz przed sobą korektę –19 EUR dotyczącą Niemiec, powinieneś móc sprawdzić, z którego zamówienia wynika, kiedy miała miejsce pierwotna sprzedaż, dlaczego klient dostał pieniądze z powrotem i w jaki sposób wyliczono kwotę korekty.
Ewidencję dotyczącą transakcji objętych OSS należy przechowywać przez 10 lat od końca roku, w którym dokonano transakcji. Warto więc od początku prowadzić księgowość ecommerce w sposób, który pozwala zachować nie tylko bieżące dane sprzedażowe, ale również historię późniejszych zmian. Im większy sklep, tym trudniej odtwarzać takie informacje po kilku latach na podstawie wiadomości e-mail, plików i historii płatności.
Zwrot zagraniczny w 30 sekund — checklista
Przy każdym zagranicznym zwrocie możesz sprowadzić cały proces do pięciu prostych pytań: czy pierwotna sprzedaż była rozliczona w OSS, w jakim kraju została rozliczona, w którym kwartale ją wykazano, o ile trzeba zmniejszyć VAT i czy korekta została połączona z zamówieniem w ewidencji?
Jeżeli znasz odpowiedzi na te pytania, masz najważniejsze informacje potrzebne do rozliczenia typowego zwrotu. Sprzedaż rozliczona w niemieckiej części OSS wraca przy korekcie do Niemiec, sprzedaż rozliczona we Francji do Francji, a częściowy zwrot zmniejsza tylko odpowiednią część wcześniejszej podstawy i podatku. Korektę wcześniejszego okresu wykazujesz w późniejszej deklaracji VIU-DO, wskazując właściwe państwo oraz rok i kwartał pierwotnej sprzedaży, a dokumentację zachowujesz razem z danymi pozwalającymi odtworzyć historię zamówienia.
Dla osoby, która dopiero rozwija sklep internetowy, OSS może początkowo wyglądać jak kolejna warstwa skomplikowanej księgowości JDG. W praktyce przy zwrotach najważniejsza jest konsekwencja: każda korekta powinna prowadzić z powrotem do konkretnej wcześniejszej sprzedaży. Jeżeli od początku pilnujesz tego powiązania, nawet rosnąca liczba zamówień zagranicznych nie musi oznaczać chaosu w rozliczeniach.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.