W skrócie
Kwota wypłacona przez operatora płatności nie jest wartością sprzedaży — może być wcześniej pomniejszona o prowizje, zwroty i inne opłaty.
Sprzedaż, prowizję operatora i wypłatę na rachunek bankowy trzeba traktować jako oddzielne elementy rozliczenia.
Do prawidłowego uzgodnienia płatności potrzebne są nie tylko wyciągi bankowe, ale też raporty operatora, dokumenty sprzedaży oraz informacje o prowizjach, zwrotach i wypłatach.
Przy zagranicznych operatorach i płatnościach w obcych walutach mogą dodatkowo pojawić się kwestie związane z VAT, VAT-UE, przewalutowaniem i różnicami kursowymi.
Klient kupuje produkt za 123 zł. Płaci online, zamówienie zostaje opłacone, wszystko wygląda normalnie. Kilka dni później na Twoje konto firmowe wpływa jednak nie 123 zł, lecz 119,31 zł, ponieważ operator płatności zatrzymał 3,69 zł prowizji. I właśnie tutaj pojawia się pytanie, które na początku prowadzenia sklepu internetowego potrafi nieźle namieszać: ile właściwie wynosi wartość Twojej sprzedaży?
Odpowiedź brzmi: 123 zł. To, że operator wypłacił Ci mniej pieniędzy, nie oznacza, że klient kupił od Ciebie produkt za niższą kwotę. Prowizja operatora jest osobną opłatą za obsługę płatności, a przelew na konto bankowe to wypłata środków, które wcześniej zostały pobrane od klienta. Ta zasada jest szczególnie ważna, jeśli interesuje Cię księgowość JDG prowadzącej sklep internetowy, ponieważ przy większej liczbie transakcji różnica między wartością sprzedaży a faktycznymi przelewami na konto może szybko stać się znacząca.
W przypadku PayU, Przelewy24, Stripe i PayPal podstawowa logika jest bardzo podobna. Trzeba oddzielić od siebie sprzedaż, opłaty operatora oraz późniejszą wypłatę pieniędzy na rachunek firmowy. Nie oznacza to, że każdy operator będzie rozliczany identycznie pod względem podatkowym, ale sam przepływ pieniędzy działa według podobnego schematu.
Najważniejsza zasada: przelew na konto nie jest wartością sprzedaży
Najłatwiej zrozumieć cały mechanizm, kiedy przestaniesz patrzeć na operatora płatności jak na firmę, która płaci Ci za towar. PayU, Przelewy24, Stripe czy PayPal nie są Twoimi klientami. Klientem jest osoba, która kupiła produkt w Twoim sklepie. Operator tylko przyjmuje od niej pieniądze, rozlicza płatność, pobiera swoją opłatę i przekazuje Ci pozostałe środki.
To oznacza, że w księgowości e-commerce trzeba rozdzielić kilka zdarzeń, które na pierwszy rzut oka mogą wyglądać jak jedna operacja. Dochodzi do sprzedaży, klient przekazuje pieniądze za pośrednictwem operatora, operator może potrącić prowizję lub inną opłatę, a następnie wypłaca pozostałą kwotę na Twój rachunek bankowy. Każdy z tych etapów ma inne znaczenie i nie powinien być sprowadzany wyłącznie do tego, ile pieniędzy ostatecznie zobaczysz na koncie.
Jeśli klient kupił produkt za 123 zł brutto, właśnie taka jest wartość sprzedaży brutto. Nie zmienia tego fakt, że operator potrącił swoją prowizję. Jeżeli prowizja wyniosła 3,69 zł, jest ona osobną opłatą związaną z obsługą płatności. W zależności od formy opodatkowania i zasad właściwych dla Twojej działalności taka opłata może być ujmowana jako koszt. Gdy na rachunek bankowy trafia później 119,31 zł, nie jest to druga sprzedaż ani nowy przychód powstały tylko dlatego, że pieniądze pojawiły się na koncie. To wypłata środków rozliczonych wcześniej przez operatora.
Dla początkującego przedsiębiorcy jest to jedna z najważniejszych zasad, jakie warto zapamiętać przy prowadzeniu księgowości jednoosobowej firmy sprzedającej online. Patrzenie wyłącznie na wyciąg bankowy może prowadzić do błędnego wniosku, że skoro na konto wpłynęło 119,31 zł, to właśnie tyle wyniosła sprzedaż. W rzeczywistości klient kupił produkt za 123 zł, natomiast część tej kwoty została zatrzymana przez operatora jako opłata za obsługę płatności.
Prosty przykład na kwocie 123 zł
Załóżmy, że sprzedajesz produkt za 123 zł brutto. Klient opłaca zamówienie online. Operator otrzymuje od niego pełne 123 zł, ale przed wypłatą środków zatrzymuje 3,69 zł prowizji. Na Twoje konto bankowe wpływa więc 119,31 zł.
W takiej sytuacji wartość sprzedaży brutto nadal wynosi 123 zł. Prowizja w wysokości 3,69 zł jest oddzielną opłatą, a 119,31 zł to kwota faktycznie wypłacona przez operatora. Jeżeli pomieszasz te trzy wartości i uznasz przelew bankowy za wartość sprzedaży, Twoja ewidencja przestanie pokazywać to, co rzeczywiście wydarzyło się w sklepie.
Warto przy tym pamiętać, że wartość sprzedaży brutto nie zawsze jest tym samym co przychód podatkowy. Jeżeli jesteś czynnym podatnikiem VAT i sprzedajesz produkt za 123 zł brutto przy stawce 23%, w tej kwocie mieści się 100 zł wartości netto i 23 zł VAT należnego. Dla zrozumienia płatności przez operatora najważniejsze jest jednak co innego: prowizja potrącona przed wypłatą nie zmniejsza samej wartości sprzedaży dokonanej na rzecz klienta.
Ta różnica może wydawać się niewielka przy pojedynczym zamówieniu. Problem zaczyna być dużo bardziej widoczny, kiedy sklep realizuje dziesiątki albo setki transakcji miesięcznie. Im większa sprzedaż, tym większa suma prowizji, zwrotów i innych potrąceń, dlatego dobra księgowość działalności gospodarczej powinna od początku rozdzielać te operacje.
Jak zaksięgować płatność krok po kroku?
Nie musisz znać skomplikowanego planu kont ani księgowej terminologii, żeby zrozumieć logikę całego procesu. Sprzedaż ujmujesz w pełnej wartości zgodnie z dokumentem sprzedażowym i zasadami właściwymi dla danej transakcji. Późniejsza wypłata środków przez operatora nie zmienia wartości tej sprzedaży.
To ważne rozróżnienie, ponieważ sama chwila, w której klient przekazuje pieniądze operatorowi, nie zawsze musi być momentem, w którym powstaje obowiązek podatkowy albo przychód. Zależy to od rodzaju transakcji i zasad, które mają do niej zastosowanie. Z perspektywy właściciela sklepu najważniejsze jest jednak to, żeby nie wyznaczać wartości sprzedaży na podstawie późniejszego przelewu od operatora.
Następnie trzeba uwzględnić fakt, że pieniądze od klienta są rozliczane przez operatora płatności. W praktyce oznacza to, że środki mogą jeszcze nie znajdować się na Twoim zwykłym rachunku bankowym, mimo że płatność została już przetworzona. Ma to znaczenie szczególnie wtedy, gdy operator nie wypłaca każdej transakcji oddzielnie, lecz gromadzi środki i przekazuje je później w większych paczkach.
Kolejnym elementem jest prowizja. Operator może potrącić ją przed wypłatą pieniędzy na konto. Nie oznacza to jednak, że wartość sprzedaży staje się automatycznie niższa. Prowizja jest rozliczana oddzielnie od sprzedaży. W zależności od wybranej formy opodatkowania może być ujmowana jako koszt podatkowy albo nie wpływać bezpośrednio na wysokość podatku. Dobrym przykładem jest ryczałt, przy którym ponoszone koszty co do zasady nie obniżają podstawy opodatkowania tak jak przy niektórych innych formach rozliczenia.
Poza podstawową prowizją mogą pojawiać się również dodatkowe opłaty, na przykład związane z wypłatą pieniędzy, przewalutowaniem, obsługą sporu dotyczącego płatności czy innymi usługami operatora. Warto je traktować oddzielnie, zamiast próbować wyjaśnić wszystkie różnice jednym zbiorczym przelewem widocznym na rachunku.
Dopiero później dochodzi do wypłaty na konto firmowe. Jeżeli operator przekazuje Ci 119,31 zł z wcześniejszego przykładu, jest to wypłata środków pozostających po rozliczeniu opłat operatora. Nie wykazujesz ponownie 119,31 zł jako nowej sprzedaży tylko dlatego, że kwota pojawiła się na wyciągu bankowym. Właśnie to rozróżnienie sprawia, że dokumenty sprzedaży, raport operatora i rachunek bankowy mogą się ze sobą prawidłowo połączyć.
Na koniec warto sprawdzić, czy całość rzeczywiście się zgadza. Jeśli klient zapłacił 123 zł, operator zatrzymał 3,69 zł, a Tobie wypłacił 119,31 zł, różnica jest łatwa do wyjaśnienia. Przy większej liczbie zamówień dojdą jednak zwroty, prowizje z różnych dni, dodatkowe opłaty i transakcje, które pod koniec miesiąca nadal czekają na wypłatę. Dlatego księgowość JDG działającej w e-commerce powinna opierać się nie tylko na koncie bankowym, ale również na danych otrzymywanych od operatora płatności.
Podstawowy schemat pozostaje podobny niezależnie od tego, czy korzystasz z PayU, Przelewy24, Stripe czy PayPal. Masz sprzedaż dokonaną na rzecz klienta, płatność obsłużoną przez operatora, oddzielne opłaty operatora oraz późniejszą wypłatę środków na rachunek bankowy. Różnić mogą się dokumenty, sposób raportowania, waluta czy kwestie związane z VAT, ale sam mechanizm przepływu pieniędzy pozostaje zbliżony.
Jakie dokumenty trzeba zachować?
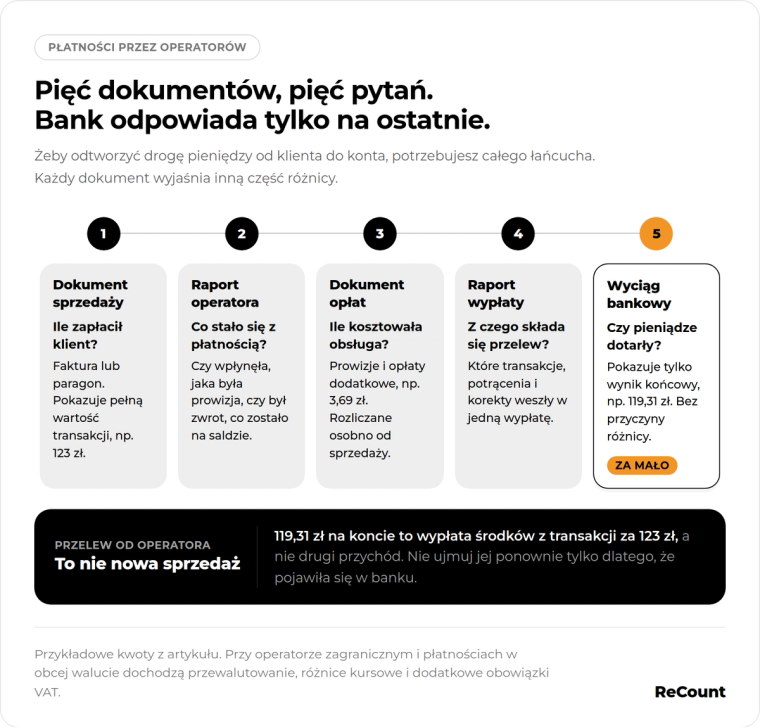
Przy płatnościach online nie warto ograniczać dokumentacji do wyciągu z konta firmowego. Potrzebujesz przede wszystkim dokumentu pokazującego sprzedaż dla klienta, raportu operatora wskazującego, jakie płatności zostały rozliczone i jakie operacje wykonano na saldzie, dokumentu dotyczącego prowizji i innych opłat, informacji o wypłacie środków oraz wyciągu bankowego potwierdzającego, że pieniądze rzeczywiście trafiły na rachunek.
Te dokumenty uzupełniają się nawzajem. Dokument sprzedaży pokazuje wartość transakcji z klientem. Raport operatora pozwala sprawdzić, czy płatność została otrzymana, ile wyniosła prowizja, czy pojawił się zwrot oraz jakie środki pozostały jeszcze na saldzie. Dokument dotyczący opłat pomaga prawidłowo rozliczyć prowizję. Raport wypłaty tłumaczy natomiast, z czego składa się konkretna kwota przekazana później na konto bankowe.
Sam wyciąg bankowy nie pokaże całego obrazu. Jeśli widzisz przelew od operatora na 10 000 zł, nie oznacza to automatycznie, że tego dnia sprzedałeś towary za 10 000 zł. Wypłata może obejmować transakcje z kilku wcześniejszych dni, być pomniejszona o prowizje, uwzględniać zwroty albo nie obejmować części nowych płatności, które nadal znajdują się na saldzie operatora. Bez raportu transakcyjnego trudno będzie później ustalić, dlaczego wartość sprzedaży z dokumentów różni się od wpływów widocznych w banku.
Jeszcze wyraźniej widać to przy zwrotach i chargebackach, czyli sytuacjach, w których płatność zostaje cofnięta albo klient kwestionuje transakcję. Operator może pomniejszyć Twoje saldo, pobrać dodatkową opłatę lub uwzględnić korektę przy kolejnej wypłacie. Na wyciągu bankowym zobaczysz wtedy tylko końcowy rezultat kilku różnych operacji, a nie ich przyczynę. Dlatego przy rosnącym sklepie raport operatora zaczyna być dla księgowości e-commerce równie istotny jak zwykły wyciąg z banku.
Dobra dokumentacja jest szczególnie ważna, jeśli nie księgujesz wszystkiego samodzielnie. Osoba odpowiedzialna za księgowość jednoosobowej firmy musi mieć możliwość połączenia sprzedaży z konkretnymi płatnościami, prowizjami i wypłatami. Jeżeli przekazujesz wyłącznie jeden zbiorczy przelew z banku, część informacji potrzebnych do prawidłowego rozliczenia po prostu znika.
Polski a zagraniczny operator – gdzie pojawia się dodatkowa komplikacja?
Podstawowa zasada rozliczania płatności nie zmienia się w zależności od tego, czy operator jest krajowy, czy zagraniczny. Nadal oddzielasz sprzedaż od prowizji i innych opłat, a wypłatę na konto od samej sprzedaży. Dodatkowa komplikacja pojawia się jednak przy rozliczeniu usług, które operator świadczy Twojej firmie, szczególnie w kontekście VAT.
Przy polskim operatorze punktem wyjścia powinien być otrzymany dokument. Nie warto z góry zakładać, że każda opłata będzie wyglądała identycznie pod względem VAT. Usługi związane z transakcjami płatniczymi mogą korzystać ze zwolnienia z VAT, natomiast dodatkowe usługi mogą być rozliczane inaczej. Z perspektywy początkującego przedsiębiorcy najważniejsze jest więc nie to, żeby znać odpowiedni przepis na pamięć, ale żeby nie traktować wszystkich pozycji na dokumentach operatora dokładnie tak samo.
W przypadku operatora zagranicznego może pojawić się konieczność rozliczenia zakupu usługi jako importu usług. Nie oznacza to jednak, że każda prowizja pobierana przez zagranicznego operatora automatycznie będzie rozliczana w identyczny sposób. Znaczenie ma między innymi to, czego konkretnie dotyczy dana opłata. Inaczej może wyglądać podstawowa usługa związana z wykonaniem płatności, a inaczej dodatkowa usługa technologiczna, analityczna lub innego rodzaju.
Przy usługach kupowanych od zagranicznego operatora mogą pojawić się także dodatkowe obowiązki VAT, a w niektórych przypadkach również konieczność rejestracji do VAT-UE. Może to dotyczyć również przedsiębiorców, którzy na co dzień korzystają ze zwolnienia z VAT. Wszystko zależy od rodzaju nabywanej usługi i sposobu jej rozliczenia, dlatego przy rozpoczęciu współpracy z zagranicznym usługodawcą warto sprawdzić ten temat, zanim pojawi się kilka miesięcy zaległych dokumentów.
To jeden z momentów, w których VAT w JDG prowadzącej sprzedaż internetową potrafi zrobić się bardziej skomplikowany niż sama sprzedaż krajowa. Jeśli zaczynasz korzystać z usług podmiotów zagranicznych, warto upewnić się, jak powinny być wykazane konkretne dokumenty i czy w Twojej sytuacji pojawiają się dodatkowe obowiązki. Nie trzeba od razu stawać się ekspertem od JDG i VAT. Wystarczy wiedzieć, że zagraniczna faktura lub dokument za prowizję może wymagać innego podejścia niż zwykły krajowy wydatek.
Co zmienia sprzedaż w obcej walucie?
Dodatkowy poziom komplikacji pojawia się wtedy, gdy klient płaci na przykład w euro, dolarach albo funtach, a operator później wypłaca środki w złotówkach. W takim przypadku między wartością sprzedaży a przelewem na konto może pojawić się nie tylko prowizja za płatność, lecz także przewalutowanie. Ostateczna kwota widoczna na rachunku bankowym może więc różnić się od wartości pierwotnej transakcji z kilku powodów jednocześnie.
W praktyce trzeba umieć oddzielić wartość sprzedaży, prowizję za obsługę płatności, opłatę za przewalutowanie i kwotę, która rzeczywiście trafiła na konto. W zależności od sytuacji mogą pojawić się również różnice kursowe. Szczegółowy sposób ich rozliczenia zależy od rodzaju operacji i zasad właściwych dla danej sytuacji. Z punktu widzenia właściciela sklepu najważniejsze jest więc zachowanie danych, które pozwolą później ustalić, skąd wzięła się każda różnica.
Właśnie dlatego ekspansja sklepu na inne rynki powinna oznaczać nie tylko przygotowanie nowych wersji strony, reklam czy dostawy zagranicznej, ale także uporządkowanie sposobu przekazywania danych do księgowości. Jeśli na początku sprzedaży zagranicznej wszystkie płatności będziesz traktować po prostu jako „przelewy od operatora”, po kilku miesiącach bardzo trudno będzie ustalić, skąd biorą się różnice.
Dobra księgowość działalności gospodarczej powinna umożliwiać odtworzenie całej drogi pieniędzy od sprzedaży dla klienta aż do kwoty, która ostatecznie znalazła się na koncie bankowym. Im więcej walut, operatorów i rynków sprzedaży, tym większe znaczenie ma taki porządek.
Czy to w ogóle jest dla mnie?
Jeżeli dopiero zakładasz sklep internetowy i realizujesz kilka zamówień w miesiącu, temat może wydawać się mało istotny. W praktyce właśnie wtedy najłatwiej ustawić wszystko poprawnie. Gdy liczba transakcji jest niewielka, możesz spokojnie zrozumieć, jakie raporty otrzymujesz od operatora, gdzie znaleźć informacje o prowizjach i jak połączyć je z dokumentami sprzedaży oraz przelewami bankowymi. Późniejsze skalowanie sklepu jest znacznie prostsze, jeśli ten proces działa od początku.
Temat dotyczy Cię przede wszystkim wtedy, gdy przyjmujesz w sklepie płatności online i zauważasz, że kwoty wpływające na rachunek nie odpowiadają dokładnie wartości poszczególnych zamówień. Nie musi oznaczać to żadnego problemu. Operator może po prostu potrącać prowizję, wypłacać kilka transakcji jednym przelewem albo pozostawiać część środków na swoim saldzie do kolejnej wypłaty. Ważne jest natomiast, żebyś wiedział, skąd bierze się różnica.
Jeszcze większe znaczenie ma to dla osób, które planują rozwijać JDG i zwiększać liczbę zamówień. Przy dziesięciu płatnościach miesięcznie wiele rzeczy można jeszcze sprawdzić ręcznie. Przy kilkuset transakcjach, regularnych zwrotach i kilku metodach płatności ręczne dochodzenie, dlaczego brakuje kilkudziesięciu lub kilkuset złotych, zaczyna zabierać coraz więcej czasu. Księgowość e-commerce powinna więc rosnąć razem ze sklepem, zamiast być porządkowana dopiero wtedy, gdy pojawia się pierwszy większy problem.
Szczególnie uważnie powinny podejść do tego osoby planujące sprzedaż zagraniczną. Płatności w innych walutach, przewalutowania, zagraniczni usługodawcy i dodatkowe rozliczenia VAT tworzą więcej miejsc, w których dane mogą się ze sobą nie zgadzać. Jeśli Twoim celem jest ekspansja, warto ustawić proces rozliczania operatorów wcześniej, zanim liczba zamówień i krajów zacznie szybko rosnąć.
Nie oznacza to, że musisz samodzielnie znać wszystkie zasady podatkowe. Jeśli dopiero uczysz się takich tematów jak księgowość JDG, JDG podatki czy VAT w JDG, najważniejsze jest zrozumienie mechanizmu. Wartość sprzedaży ustalasz według dokumentów i zasad właściwych dla transakcji, opłaty operatora rozliczasz osobno, a przelew na rachunek firmowy nie staje się automatycznie nową sprzedażą tylko dlatego, że pojawił się w banku.
Co się stanie, jeśli będziesz księgować tylko kwoty wpływające na konto?
Najprostszy błąd wygląda niewinnie. Klient płaci 123 zł, na konto wpływa 119,31 zł, więc przedsiębiorca traktuje 119,31 zł jako pełną wartość sprzedaży. Przy jednej transakcji różnica wynosi tylko 3,69 zł. Jeżeli jednak taki sam sposób zostanie zastosowany do wszystkich zamówień przez cały miesiąc albo rok, suma błędnie ujętych kwot może być już znacznie większa.
W ten sposób możesz zaniżyć wartość sprzedaży w swojej ewidencji, ponieważ potrącona prowizja operatora znika razem z częścią kwoty zapłaconej przez klienta. Jednocześnie sama prowizja może nie zostać prawidłowo rozliczona jako oddzielna opłata. Zaczynają więc powstawać dwa problemy naraz: dokumenty sprzedaży pokazują jedną wartość, a dane wynikające wyłącznie z przelewów bankowych drugą.
Jeżeli jesteś czynnym podatnikiem VAT, błędne określenie wartości sprzedaży może przełożyć się również na nieprawidłowe rozliczenie VAT należnego. Z tego powodu przy temacie JDG i VAT nie powinno się ustalać wartości transakcji wyłącznie na podstawie tego, co operator wypłacił na konto po potrąceniu swoich opłat. Dokument sprzedaży i zasady właściwe dla danej transakcji mają tutaj inne znaczenie niż późniejszy przelew bankowy.
Forma opodatkowania również ma znaczenie dla tego, co później dzieje się z prowizją. Przy niektórych sposobach opodatkowania prawidłowo udokumentowane wydatki mogą wpływać na rozliczenie JDG i podatku dochodowego, podczas gdy na ryczałcie poniesione koszty nie zmniejszają w ten sam sposób podstawy opodatkowania. Dlatego bezpieczniej jest myśleć o prowizji przede wszystkim jako o oddzielnej opłacie operatora, a jej podatkowe skutki ustalać odpowiednio do swojej formy rozliczenia.
Problemy robią się większe, kiedy pojawiają się zwroty. Wyobraź sobie, że klient płaci za zamówienie, operator pobiera prowizję, a kilka dni później klient zwraca produkt. W kolejnej wypłacie może pojawić się odpowiednie potrącenie. Jeżeli księgowość opiera się tylko na końcowych przelewach z banku, coraz trudniej będzie ustalić, która różnica wynika z prowizji, która ze zwrotu, a która z innej opłaty.
Podobnie działają chargebacki i spory dotyczące płatności. Mogą pojawić się już po wcześniejszym rozliczeniu transakcji, a operator może dodatkowo pobrać opłatę związaną z obsługą takiej sytuacji. Jeżeli korzystasz jedynie z wyciągu bankowego, zobaczysz niższą wypłatę, ale bez dodatkowych danych nie będziesz wiedzieć, z jakich konkretnie operacji wynika ta różnica.
Wraz ze wzrostem sklepu takie rozbieżności zaczynają się kumulować. Jeden brakujący raport może nie sprawiać większego problemu. Kilka miesięcy nieuzgodnionych płatności, zwrotów, prowizji i przewalutowań potrafi natomiast sprawić, że odtworzenie historii staje się bardzo czasochłonne. Przy ewentualnym sprawdzaniu rozliczeń znacznie łatwiej jest również pokazać pełny ciąg dokumentów wtedy, gdy od początku przechowujesz informacje o sprzedaży, płatności, prowizji oraz wypłacie.
Ma to znaczenie nie tylko dla porządku w dokumentach, ale szerzej dla tego, jak wygląda księgowość jednoosobowej firmy i jej rozliczenia podatkowe. JDG, podatek dochodowy i VAT opierają się na prawidłowych danych o transakcjach, dlatego nie warto traktować rozliczenia operatorów jako technicznego szczegółu, który można uporządkować kiedyś później.
Problem rzadko zaczyna się od jednej dużej pomyłki. Znacznie częściej jest skutkiem wielu małych różnic pomiędzy sprzedażą, raportem operatora i rachunkiem bankowym, które przez kilka miesięcy nikt nie sprawdzał. Im wcześniej zaczniesz je regularnie uzgadniać, tym mniej pracy czeka Cię w przyszłości.
Prosty sposób na kontrolę płatności na koniec miesiąca
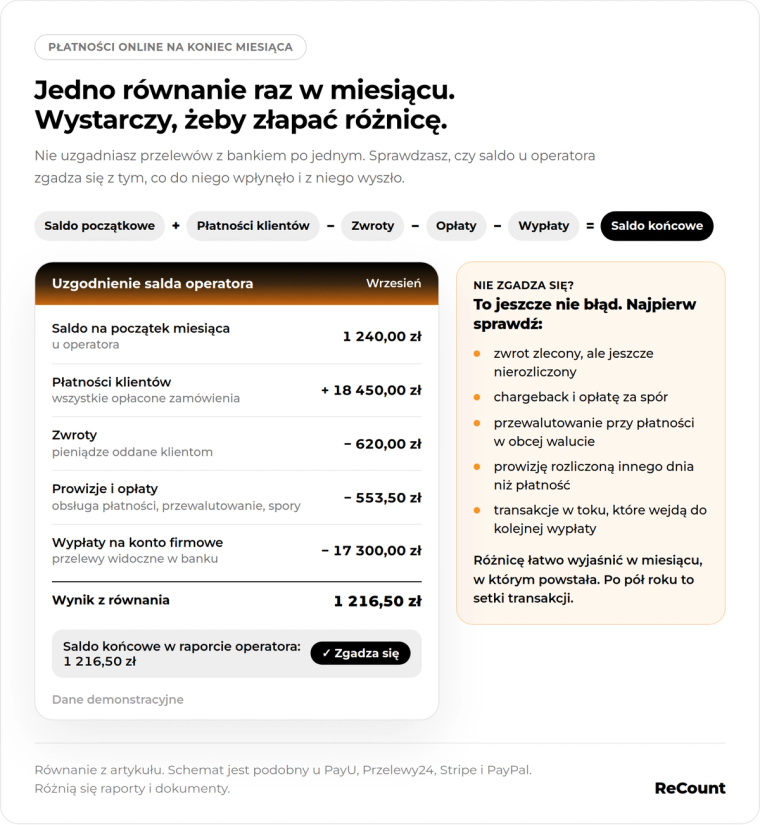
Na koniec miesiąca warto sprawdzić, czy środki widoczne u operatora da się logicznie połączyć ze sprzedażą, zwrotami, prowizjami i wypłatami na konto bankowe. Nie trzeba zaczynać od skomplikowanych zestawień. Wystarczy rozumieć prostą zależność: do środków, które znajdowały się u operatora na początku okresu, dodajesz płatności klientów, następnie odejmujesz zwroty, prowizje i inne opłaty oraz pieniądze wypłacone na konto firmowe. Wynik powinien odpowiadać temu, ile środków pozostało u operatora na koniec miesiąca.
Można to zapisać w prosty sposób: saldo początkowe + płatności klientów − zwroty − prowizje i opłaty − wypłaty = saldo końcowe. Jeżeli liczby się zgadzają, masz dobrą podstawę, żeby uznać rozliczenie za spójne. Jeżeli się nie zgadzają, nie oznacza to od razu poważnego błędu, ale jest sygnałem, że trzeba sprawdzić raport bardziej szczegółowo.
Przyczyną różnicy może być na przykład zwrot, który został już zlecony, ale nie został jeszcze uwzględniony w odpowiednim rozliczeniu. Może chodzić o dodatkową opłatę, chargeback, koszt przewalutowania albo prowizję rozliczoną w innym dniu niż sama płatność. Czasami część transakcji pozostaje po prostu w toku i zostanie uwzględniona dopiero w kolejnej wypłacie. Operator może również potrącić koszty dotyczące wcześniejszego okresu.
Regularna kontrola jest szczególnie przydatna w momencie, kiedy sklep zaczyna rosnąć. Dzięki niej łatwiej wychwycić niewielką różnicę w miesiącu, w którym powstała, zamiast szukać jej po pół roku w setkach transakcji. To jeden z prostszych nawyków, które sprawiają, że księgowość działalności gospodarczej prowadzącej sprzedaż online pozostaje uporządkowana również wtedy, gdy liczba zamówień szybko rośnie.
Podsumowanie: cztery rzeczy, które warto zapamiętać
Przy płatnościach przez PayU, Przelewy24, Stripe i PayPal najważniejsze jest rozdzielenie sprzedaży od przepływu pieniędzy na rachunku bankowym. Klient płaci pełną cenę za produkt i właśnie ta wartość jest punktem wyjścia do ujęcia sprzedaży zgodnie z dokumentami oraz zasadami właściwymi dla danej transakcji. Operator może później potrącić własną prowizję, ale nie oznacza to, że wartość sprzedaży automatycznie staje się niższa. Prowizja jest osobną opłatą za obsługę płatności, której sposób podatkowego rozliczenia zależy między innymi od formy opodatkowania.
Druga ważna rzecz dotyczy przelewu od operatora. Kwota, która trafia na konto bankowe, nie jest nową sprzedażą ani drugim przychodem wynikającym z tej samej transakcji. Jest wypłatą środków, które wcześniej zostały rozliczone przez operatora. Dlatego nie powinno się ponownie ujmować jej jako sprzedaży tylko dlatego, że pojawiła się na wyciągu bankowym.
Trzecia zasada dotyczy dokumentów. Sam wyciąg bankowy zwykle nie wystarczy do wyjaśnienia wszystkich operacji. Potrzebne są także dokumenty sprzedaży, raporty operatora, informacje dotyczące prowizji oraz raporty wypłat. Przy sprzedaży zagranicznej dochodzą do tego przewalutowania, możliwe różnice kursowe i dodatkowe kwestie związane z VAT oraz w niektórych przypadkach VAT-UE.
Czwarta zasada to regularne uzgadnianie danych. Im wcześniej zaczniesz porównywać sprzedaż, raport operatora i rachunek bankowy, tym łatwiejsze będzie prowadzenie sklepu wraz ze wzrostem liczby zamówień. To szczególnie ważne, gdy księgowość e-commerce przestaje dotyczyć kilkunastu płatności miesięcznie, a zaczyna obejmować setki transakcji, zwroty, różne waluty i sprzedaż na kilku rynkach.
Jeżeli dopiero zakładasz e-commerce albo rozwijasz swoją JDG i chcesz uporządkować rozliczanie płatności od operatorów, ReCount może pomóc poukładać cały proces. Jest to szczególnie przydatne przed rozpoczęciem sprzedaży zagranicznej oraz wtedy, gdy rosnąca liczba zamówień sprawia, że ręczne łączenie sprzedaży, prowizji, zwrotów i wypłat zaczyna zabierać coraz więcej czasu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.