W skrócie
Przychodów i kosztów w walutach obcych nie przelicza się dowolnym kursem ani automatycznie kursem zastosowanym przez bank.
Dla PIT znaczenie ma właściwa data powstania przychodu lub poniesienia kosztu oraz odpowiedni średni kurs NBP z poprzedniego dnia roboczego.
Późniejsza zapłata może prowadzić do powstania dodatnich albo ujemnych różnic kursowych, a przy marketplace’ach trzeba dodatkowo rozdzielić sprzedaż, prowizje i wypłaty.
VAT może wymagać osobnego przeliczenia, dlatego przy każdej transakcji trzeba ustalić, dla jakiego podatku wybierany jest kurs i jaka data jest właściwa.
Sprzedaż za granicę jest dziś dla małego e-commerce czymś zupełnie normalnym. Możesz prowadzić firmę w Polsce, sprzedawać klientowi z Niemiec za euro, klientowi z Wielkiej Brytanii za funty albo rozliczać część transakcji w dolarach. Problem zaczyna się wtedy, gdy zaglądasz do księgowości i okazuje się, że dla polskich podatków wszystkie te kwoty trzeba prawidłowo przeliczyć na złotówki. Sam fakt, że klient zapłacił Ci 500 EUR, nie mówi jeszcze, jaką kwotę należy ująć jako przychód w księgowości JDG.
Najważniejsza rzecz na początek jest prosta: nie wybierasz kursu waluty dowolnie. Nie wystarczy sprawdzić, ile euro kosztowało w dniu, w którym pieniądze pojawiły się na Twoim rachunku, ani przepisać kursu zastosowanego przez bank czy operatora płatności. W księgowości jednoosobowej firmy znaczenie ma przede wszystkim rodzaj rozliczenia oraz odpowiednia data podatkowa. Co więcej, ta sama sprzedaż może wymagać innego przeliczenia dla podatku dochodowego i innego dla VAT. Nie zawsze jednak tak będzie, ponieważ przepisy pozwalają w określonych sytuacjach stosować w VAT zasady przeliczania przyjęte dla podatku dochodowego. Cały proces warto więc rozumieć jako kilka prostych kroków, a nie jako szukanie jednego uniwersalnego kursu dla każdej transakcji.
Czy ten temat w ogóle dotyczy Twojej JDG?
Jeżeli dopiero zakładasz sklep internetowy i na razie sprzedajesz wyłącznie w Polsce za złotówki, temat walut może wydawać Ci się odległy. Warto jednak zainteresować się nim wcześniej, jeśli myślisz o ekspansji. Wystarczy, że zaczniesz sprzedawać towary lub usługi klientom zagranicznym, wystawiać faktury w EUR, USD lub GBP albo otrzymywać wypłaty w obcej walucie, aby prawidłowe przeliczanie kursów stało się częścią księgowości działalności gospodarczej.
Dotyczy to również sytuacji, w których sprzedajesz przez marketplace, korzystasz z zagranicznego operatora płatności albo otrzymujesz zbiorcze wypłaty za wiele transakcji. Nawet jeżeli klient płaci na platformie, a Ty widzisz dopiero końcową kwotę przesłaną na rachunek, nie oznacza to, że właśnie ta kwota będzie automatycznie Twoim przychodem podatkowym. Podobnie jest po stronie kosztów. Jeśli płacisz w dolarach za reklamy, kupujesz oprogramowanie w euro, płacisz zagranicznemu dostawcy za towar albo rozliczasz logistykę w funtach, te wydatki również trzeba odpowiednio przeliczyć na złotówki.
Temat dotyczy Cię także wtedy, gdy korzystasz z firmowego rachunku walutowego i nie wymieniasz otrzymanych pieniędzy od razu na PLN. Możesz dostać 2 000 EUR, zostawić je na koncie, a za kilka tygodni zapłacić z tego samego rachunku za towar lub usługę albo wymienić walutę na złotówki. Późniejsze wykorzystanie lub wymiana tych środków może powodować kolejne różnice kursowe, które również trzeba uwzględnić w rozliczeniu. Przy rachunku walutowym temat nie kończy się więc w momencie, gdy pieniądze pojawią się na koncie.
W praktyce można przyjąć prostą zasadę: jeżeli w Twojej działalności pojawiają się przychody albo wydatki w obcej walucie, sposób ich przeliczenia może mieć wpływ na wysokość podatku. Nie ma przy tym większego znaczenia, czy prowadzisz sklep od miesiąca, czy rozwijasz działającą już markę na kolejne rynki. Dobra księgowość e-commerce powinna od początku uwzględniać waluty, bo późniejsze poprawianie kilkuset transakcji jest znacznie mniej wygodne niż prawidłowe ustawienie procesu na starcie.
Najprostsza zasada: nie patrz najpierw na kurs banku
Najłatwiej zrozumieć przeliczanie walut, jeśli na chwilę zapomnisz o tym, po jakim kursie Twój bank wymienił euro albo ile złotych faktycznie dostałeś na konto. W przypadku podatku dochodowego najpierw trzeba ustalić datę powstania przychodu lub kosztu. Dopiero wtedy można sprawdzić odpowiedni kurs.
Przychód w walucie obcej dla celów PIT przelicza się co do zasady według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu. W przypadku kosztu zasada działa podobnie: znaczenie ma dzień poniesienia kosztu, a następnie średni kurs NBP z poprzedniego dnia roboczego. Dla osoby, która dopiero zaczyna interesować się tym, jak działa JDG i podatek dochodowy, kluczowe jest więc jedno rozróżnienie: data sprzedaży lub powstania przychodu i data otrzymania pieniędzy nie zawsze są tym samym dniem.
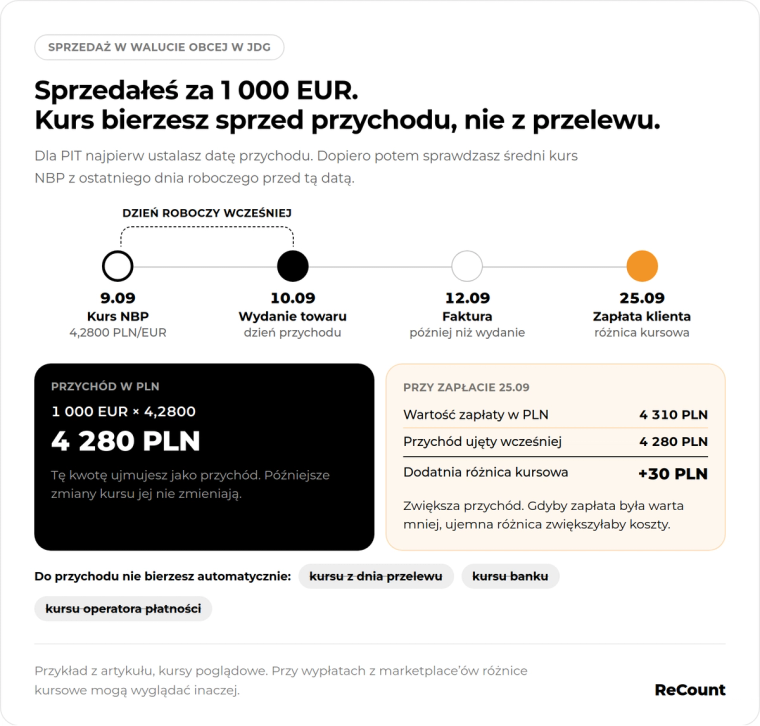
Załóżmy, że wysyłasz klientowi towar 10 września, fakturę wystawiasz 12 września, a klient płaci dopiero 25 września. Nie powinieneś automatycznie brać kursu z 25 września tylko dlatego, że właśnie wtedy pieniądze znalazły się na rachunku. Najpierw ustalasz, kiedy zgodnie z zasadami podatkowymi powstał przychód. W typowej sprzedaży towaru będzie to dzień wydania towaru, nie później jednak niż dzień wcześniejszego wystawienia faktury albo otrzymania zapłaty. Dopiero do tej daty dobierasz odpowiedni kurs.
To ważne również dlatego, że JDG i podatki nie kończą się na samym PIT. Jeśli jesteś czynnym podatnikiem VAT i dana sprzedaż podlega polskiemu VAT, może pojawić się drugie przeliczenie. Zasady dotyczące VAT w JDG są odrębne od zasad stosowanych dla podatku dochodowego, dlatego w części przypadków jedna transakcja może zostać przeliczona według jednego kursu na potrzeby PIT i według innego na potrzeby VAT. Przepisy pozwalają jednak również w określonych przypadkach stosować w VAT zasady przeliczania przyjęte dla podatku dochodowego, dzięki czemu kursy mogą być spójne.
Sprzedałeś za 1 000 EUR — ile wpisujesz do księgowości?
Przejdźmy do przykładu, bo na konkretnych liczbach wszystko staje się znacznie prostsze. Załóżmy, że prowadzisz sklep internetowy w ramach JDG i sprzedajesz zagranicznemu klientowi towar za 1 000 EUR. Towar został wydany 10 września, fakturę wystawiasz dwa dni później, a klient płaci dopiero pod koniec miesiąca. Dla uproszczenia przyjmijmy, że w tej sytuacji przychód podatkowy powstaje 10 września.
Teraz nie sprawdzasz kursu z dnia przelewu klienta. Potrzebujesz średniego kursu NBP z ostatniego dnia roboczego przed datą powstania przychodu. Jeżeli właściwym dniem jest 10 września, sprawdzasz kurs z 9 września. Przyjmijmy, że tego dnia średni kurs wynosił 4,2800 PLN za 1 EUR.
Obliczenie wygląda wtedy bardzo prosto: 1 000 EUR × 4,2800 PLN = 4 280 PLN. To właśnie 4 280 PLN jest wartością przychodu, którą bierzesz pod uwagę w księgowości jednoosobowej firmy dla podatku dochodowego.
Nie zmienia tego fakt, że kilka dni później euro może kosztować 4,31 PLN albo 4,20 PLN. Nie zmienia tego również to, że bank po przewalutowaniu przeleje Ci nieco inną kwotę w złotówkach. Pierwsze przeliczenie przychodu zostało już wykonane według właściwej daty i kursu. Późniejsza różnica między wartością sprzedaży a wartością otrzymanej zapłaty może jednak mieć znaczenie podatkowe i w odpowiednich sytuacjach prowadzić do powstania różnicy kursowej.
To również dobry moment, żeby uporządkować częste nieporozumienie dotyczące takich haseł jak kwota wolna od podatku czy JDG podatek dochodowy. Sama kwota wolna od podatku nie zmienia zasad przeliczania walut. Najpierw trzeba prawidłowo ustalić wysokość przychodów i kosztów w złotówkach, a dopiero później wynik działalności wpływa na właściwe rozliczenie podatku dochodowego. Kurs waluty nie jest więc kwestią dodatkową czy kosmetyczną. Wpływa na podstawowe liczby, z których później wynika wysokość podatku.
A co, jeśli klient zapłaci tydzień później?
W e-commerce bardzo często sprzedaż i płatność nie odbywają się tego samego dnia. Klient może zapłacić po kilku dniach, operator płatności może przekazać środki z opóźnieniem, a marketplace może realizować wypłaty zbiorczo raz na kilka lub kilkanaście dni. Przy rozliczeniach w walutach obcych mogą wtedy pojawić się dodatkowe różnice kursowe, ale sposób ich ustalenia zależy między innymi od tego, jak platforma pobiera i przekazuje płatności.
Wróćmy do prostszej sytuacji, w której klient reguluje konkretną należność za sprzedaż wynoszącą 1 000 EUR. Na dzień powstania przychodu przeliczyliśmy ją po kursie 4,2800 PLN, dlatego w księgowości przychód wyniósł 4 280 PLN. Załóżmy jednak, że kiedy klient faktycznie zapłacił, wartość otrzymanej należności po przeliczeniu według kursu właściwego dla rozliczenia płatności wynosiła 4 310 PLN. Pomiędzy tymi dwiema wartościami powstała różnica 30 PLN.
Przy ustalaniu różnicy kursowej nie zawsze po prostu bierze się średni kurs NBP z dnia płatności. Znaczenie może mieć kurs faktycznie zastosowany przy danej operacji, a w sytuacjach, w których nie można go uwzględnić, stosuje się właściwy średni kurs NBP. Dla początkującego przedsiębiorcy najważniejszy jest jednak sam mechanizm: porównujesz wartość należności ustaloną wcześniej z jej wartością w momencie rozliczenia płatności według zasad właściwych dla tej operacji.
Jeżeli wartość otrzymanej zapłaty jest wyższa niż wartość wcześniej rozpoznanego przychodu, powstaje dodatnia różnica kursowa, która zwiększa przychód podatkowy. Gdy sytuacja jest odwrotna i późniejsza wartość płatności jest niższa, może powstać ujemna różnica kursowa zwiększająca koszty. Nie musisz na początku działalności znać wszystkich przepisów i nazw tych mechanizmów. W praktyce ważniejsze jest zrozumienie, że moment zaksięgowania sprzedaży i moment rozliczenia płatności mogą mieć osobne skutki podatkowe.
Trzeba jednak uważać na przenoszenie tej zasady jeden do jednego na marketplace'y. Jeśli klient płaci platformie, a platforma dopiero później przekazuje Ci zbiorcze saldo po potrąceniu prowizji, zwrotów czy innych opłat, taka wypłata nie zawsze jest zwykłą zapłatą za konkretną należność od klienta. Sposób rozliczenia różnic kursowych zależy wtedy od konkretnego modelu płatności i tego, jak przepływają środki. Dlatego przy sprzedaży przez platformy warto analizować nie tylko dzień wypłaty, ale też zasady rozliczania sprzedaży i środków walutowych.
Koszty w euro, dolarach i funtach działają podobnie
Waluty pojawiają się w e-commerce nie tylko przy sprzedaży. Bardzo często pierwszą zagraniczną transakcją w nowej firmie wcale nie jest płatność od klienta, tylko koszt. Może to być reklama rozliczana w dolarach, abonament za zagraniczne oprogramowanie, prowizja, usługi logistyczne albo zakup towaru od dostawcy, który wystawia faktury w EUR.
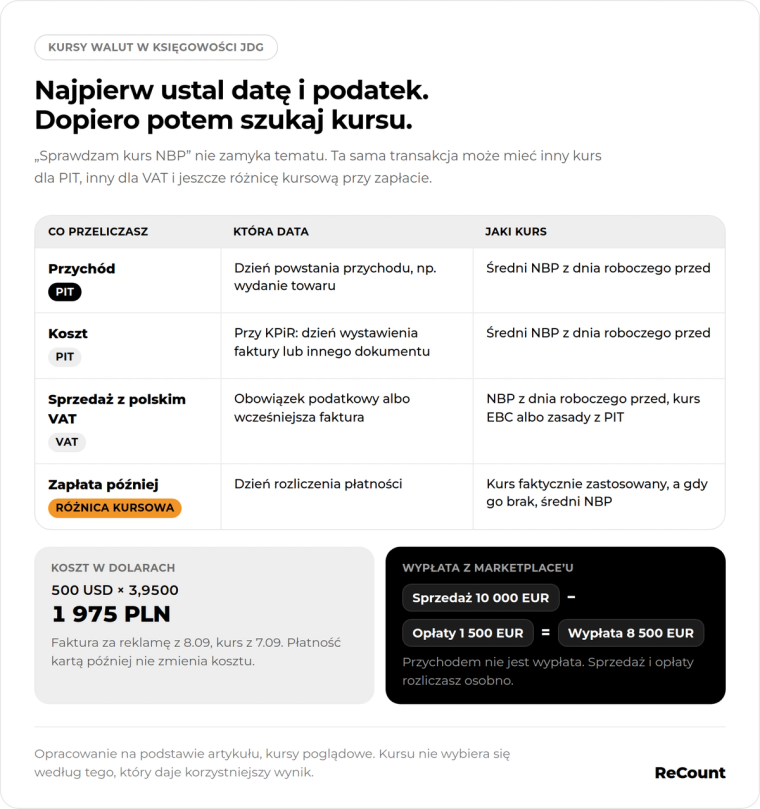
Tutaj działa podobna logika jak przy przychodach. Koszt w obcej walucie trzeba przeliczyć na złotówki według odpowiedniej daty. W przypadku przedsiębiorcy prowadzącego podatkową księgę przychodów i rozchodów za dzień poniesienia kosztu co do zasady przyjmuje się dzień wystawienia faktury, rachunku lub innego dokumentu, który jest podstawą ujęcia wydatku. Następnie stosuje się średni kurs NBP z ostatniego dnia roboczego poprzedzającego ten dzień.
Załóżmy więc, że otrzymujesz fakturę za usługę reklamową na 500 USD. Dokument został wystawiony 8 września, a odpowiedni średni kurs NBP z poprzedniego dnia roboczego wynosi 3,9500 PLN za dolara. W takim przypadku koszt wynosi 1 975 PLN. Jeśli faktyczna płatność kartą nastąpi kilka dni później przy innym kursie, podstawowa wartość kosztu nie zostanie przez to zmieniona. Może natomiast pojawić się różnica kursowa związana z samą zapłatą.
Przy księgowości e-commerce ma to spore znaczenie, ponieważ liczba takich wydatków może szybko rosnąć. Reklamy, narzędzia, dostawcy, fulfillment, prowizje i usługi z zagranicy często są rozliczane w różnych walutach i w różnych terminach. Dlatego zamiast sprawdzać kurs dopiero wtedy, gdy widzisz obciążenie karty, warto patrzeć na dokument i datę właściwą dla danego kosztu.
Sprzedajesz przez marketplace? Uważaj na jedną pułapkę
Sprzedaż przez marketplace potrafi jeszcze bardziej utrudnić pierwsze spotkanie z walutami, ponieważ na rachunek przedsiębiorcy często nie trafia pełna wartość sprzedaży. Platforma może wcześniej potrącić swoją prowizję, koszty reklam, opłaty logistyczne, zwroty lub inne należności. W efekcie na koncie widzisz jedną kwotę, ale pod względem księgowym za nią może kryć się kilka różnych operacji.
Załóżmy, że w danym okresie klienci kupili od Ciebie towary za 10 000 EUR. Platforma potrąciła 1 500 EUR prowizji i innych opłat, a następnie przesłała na Twój rachunek 8 500 EUR. Kuszące byłoby uznanie, że skoro na konto wpłynęło 8 500 EUR, właśnie tyle wyniósł Twój przychód. To może jednak prowadzić do błędnego rozliczenia.
W takim przypadku trzeba spojrzeć osobno na sprzedaż i osobno na koszty związane z platformą. Kwota 10 000 EUR może reprezentować wartość sprzedaży, natomiast 1 500 EUR może obejmować różnego rodzaju prowizje lub opłaty, które trzeba odpowiednio udokumentować i rozliczyć. Wypłata 8 500 EUR jest wtedy jedynie wynikiem potrącenia tych elementów, a nie pełnym obrazem tego, co wydarzyło się w firmie.
Trzeba też oddzielić ten problem od kwestii różnic kursowych. Zbiorcza wypłata salda przez marketplace nie zawsze może być potraktowana jak zwykła zapłata klienta za konkretną należność. Wszystko zależy od tego, czy platforma jedynie pośredniczy w płatności, czy gromadzi środki, dokonuje potrąceń i dopiero później przekazuje sprzedawcy saldo. W takim modelu mogą występować inne różnice kursowe, na przykład związane z własnymi środkami pieniężnymi w walucie obcej, ale nie należy automatycznie zakładać, że każda wypłata z platformy tworzy drugi moment przeliczenia konkretnej sprzedaży.
To jeden z powodów, dla których księgowość e-commerce różni się od bardzo prostej działalności usługowej wystawiającej kilka faktur miesięcznie. Raport z platformy może zawierać sprzedaż, zwroty, rabaty, prowizje, reklamy, koszty logistyczne i końcową wypłatę. Jeżeli wszystko zostanie potraktowane jako jedna kwota wpływająca na rachunek, łatwo zaniżyć przychód albo pominąć część kosztów. Przy ekspansji na kolejne rynki liczba takich operacji szybko rośnie, dlatego prawidłowe rozdzielanie danych z marketplace'u powinno stać się częścią regularnego procesu księgowego.
PIT to jedno, VAT może być drugim przeliczeniem
Do tej pory skupialiśmy się przede wszystkim na podatku dochodowym. Jeżeli jednak Twoja JDG jest czynnym podatnikiem VAT i wykonujesz transakcję, dla której należy rozliczyć polski VAT, pojawia się dodatkowy element. Zasady przeliczania walut na potrzeby VAT są odrębne od zasad stosowanych w PIT.
W VAT kluczowa jest co do zasady data związana z powstaniem obowiązku podatkowego. Jeżeli natomiast faktura została wystawiona wcześniej, przepisy przewidują szczególną zasadę odnoszącą się do dnia jej wystawienia. Standardowo stosuje się średni kurs NBP z ostatniego dnia roboczego poprzedzającego właściwą datę. W efekcie jedna transakcja może zostać przeliczona według jednego kursu na potrzeby PIT i według innego na potrzeby VAT, choć przepisy pozwalają też w określonych przypadkach stosować w VAT zasady przeliczania przyjęte dla podatku dochodowego.
Dla początkującego przedsiębiorcy najważniejsze jest więc nie zapamiętanie wszystkich wyjątków, ale świadomość, że hasło „sprawdzam kurs NBP” nie zamyka tematu. Najpierw trzeba wiedzieć, do którego podatku wykonujesz przeliczenie i jaka data jest dla niego właściwa. W przypadku VAT można także korzystać z dopuszczonych przepisami kursów Europejskiego Banku Centralnego. Przy tej metodzie waluty inne niż euro przelicza się z uwzględnieniem ich relacji do euro. Nie chodzi jednak o to, żeby przy każdej fakturze wybierać kurs, który akurat daje korzystniejszy wynik.
Jeśli wystawiasz fakturę w walucie obcej i rozliczasz na niej polski VAT, sam podatek powinien zostać wykazany w złotówkach. Możesz więc mieć sprzedaż określoną w euro, dolarach czy funtach, ale kwota VAT będzie wyrażona w PLN. To kolejny powód, dla którego przy rozwoju sprzedaży zagranicznej warto od początku zadbać o księgowość JDG przygotowaną do obsługi takich transakcji.
Co się stanie, jeśli zrobisz to źle?
Przy jednej fakturze różnica wynikająca z zastosowania niewłaściwego kursu może wyglądać niegroźnie. Kilkanaście czy kilkadziesiąt złotych nie sprawia zwykle wrażenia problemu, który wymaga przebudowania całego procesu księgowego. Trudność zaczyna się wtedy, kiedy sklep rośnie i zamiast kilku zagranicznych transakcji masz ich kilkadziesiąt, kilkaset albo kilka tysięcy.
Zastosowanie niewłaściwego kursu może prowadzić do zaniżenia albo zawyżenia przychodu. Jeśli powtarza się regularnie, wpływa to również na wynik działalności i na wysokość podatku dochodowego. Do tego mogą dojść pominięte różnice kursowe, błędnie rozliczone koszty, nieprawidłowe wartości w VAT albo potraktowanie wypłaty z marketplace'u jako całej sprzedaży. Później dane z księgowości mogą przestać zgadzać się z raportami sprzedażowymi, dokumentami źródłowymi i ruchem na rachunku bankowym.
Najbardziej kłopotliwe jest to, że takie błędy często nie są widoczne od razu. Przez kilka miesięcy firma może działać normalnie, a problem pojawia się dopiero podczas zamknięcia okresu, sprawdzania dokumentów albo porządkowania rozliczeń. Wtedy trzeba wracać do historycznych kursów, raportów, faktur i wypłat, aby ustalić, które transakcje zostały policzone nieprawidłowo.
Właśnie dlatego przy JDG VAT, podatku dochodowym i sprzedaży zagranicznej lepiej nie traktować walut jako drobnego szczegółu technicznego. Im więcej masz transakcji, walut i kanałów sprzedaży, tym szybciej małe rozbieżności zaczynają się sumować. Proces, który przy dziesięciu zamówieniach da się poprawić ręcznie stosunkowo łatwo, przy tysiącu zamówień może wymagać znacznie więcej pracy.
Checklista: co sprawdzić przy każdej sprzedaży w obcej walucie?
Przy każdej sprzedaży warto przejść przez ten sam prosty tok myślenia: Jaka była właściwa data sprzedaży? → Jaki kurs powinienem zastosować dla PIT? → Czy klient zapłacił później? → Czy w tym modelu powstała różnica kursowa? → Czy transakcja wymaga rozliczenia VAT? → Czy dla VAT właściwa jest ta sama data albo można zastosować zasady z podatku dochodowego? → Czy marketplace lub operator płatności potrącił prowizję, zwrot albo inną opłatę?
Nie chodzi o to, żeby właściciel sklepu internetowego każdego dnia samodzielnie analizował przepisy podatkowe i ręcznie kontrolował kurs każdej transakcji. Warto jednak rozumieć podstawową logikę procesu, ponieważ dzięki temu łatwiej wychwycić sytuację, w której coś się nie zgadza. Jeśli rozwijasz sprzedaż poza Polskę, księgowość jednoosobowej firmy powinna nadążać za skalą i sposobem działania Twojego e-commerce.
ReCount może pomóc uporządkować ten proces tak, aby daty sprzedaży, właściwe kursy, wypłaty z platform, prowizje oraz różnice kursowe były rozliczane w sposób dopasowany do realiów e-commerce. Zamiast samodzielnie zastanawiać się przy każdej wypłacie, który kurs zastosować, czy dana wypłata rzeczywiście odpowiada konkretnej należności i czy kwota z platformy jest Twoim przychodem, możesz skupić się na sprzedaży i rozwijaniu firmy, a kwestie księgowe pozostawić osobom, które na co dzień pracują z takimi rozliczeniami.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.