W skrócie
Cash flow pokazuje, kiedy pieniądze faktycznie wpływają do firmy i kiedy z niej wypływają, dlatego nie jest tym samym co sprzedaż ani zysk.
Problemy z płynnością mogą powodować między innymi zapasy, opóźnione wypłaty z marketplace’ów, zwroty, wcześniejsze wydatki oraz zobowiązania podatkowe.
Warto planować saldo, przewidywane wpływy i wydatki przynajmniej na kilka tygodni do przodu, aby wcześniej zauważyć moment, w którym może zabraknąć środków.
Regularna aktualizacja prognozy, odkładanie pieniędzy na zobowiązania i budowanie rezerwy finansowej pomagają bezpieczniej rozwijać sklep.
Twój sklep internetowy zdobywa nowych klientów, zamówień przybywa, a sprzedaż z miesiąca na miesiąc rośnie. Wszystko wskazuje na to, że biznes idzie w dobrym kierunku. Mimo to, gdy przychodzi czas zapłaty za kolejną dostawę towaru, okazuje się, że na koncie brakuje pieniędzy. Jak to możliwe, skoro klienci regularnie robią zakupy? Problem często nie leży w samej sprzedaży, ale w tym, kiedy pieniądze faktycznie trafiają do firmy i jak szybko z niej wychodzą. Właśnie dlatego warto wiedzieć, czym jest cash flow w e-commerce i jak nim zarządzać. Nie potrzebujesz do tego specjalistycznej wiedzy finansowej ani skomplikowanych programów. Wystarczy zrozumieć kilka podstawowych zasad, dzięki którym łatwiej zaplanujesz wydatki, unikniesz nieprzyjemnych niespodzianek i zadbasz o stabilność swojego sklepu.
Czym jest cash flow w e-commerce i dlaczego warto go kontrolować?
Cash flow, czyli przepływy pieniężne, to po prostu pieniądze, które wpływają do Twojej firmy i z niej wypływają. Kiedy otrzymujesz przelew za sprzedany produkt, zwiększasz ilość dostępnych pieniędzy. Kiedy płacisz dostawcy, opłacasz reklamę albo regulujesz podatki, pieniądze opuszczają Twoje konto. Kontrolowanie cash flow polega na sprawdzaniu, ile środków masz obecnie, ile otrzymasz w najbliższym czasie i jakie wydatki musisz pokryć. Nie chodzi więc wyłącznie o to, czy Twój sklep zarabia, ale również o to, czy masz wystarczająco dużo pieniędzy, żeby prowadzić go bez zakłóceń.
Warto przy tym zrozumieć, że sprzedaż, zysk i cash flow to trzy różne rzeczy. Sprzedaż pokazuje, za jaką kwotę klienci kupili Twoje produkty. Zysk informuje, ile zarabiasz po uwzględnieniu odpowiednich kosztów. Cash flow pokazuje natomiast, kiedy pieniądze wpływają do firmy i kiedy z niej wypływają. Dzięki temu możesz przewidzieć, czy wystarczy Ci środków na nadchodzące płatności. Możesz więc prowadzić rentowny sklep, który regularnie otrzymuje zamówienia, a jednocześnie mieć trudności z opłaceniem bieżących zobowiązań. Dzieje się tak na przykład wtedy, gdy musisz wcześniej zapłacić za towar, ale środki ze sprzedaży otrzymasz dopiero po kilku lub kilkunastu dniach.
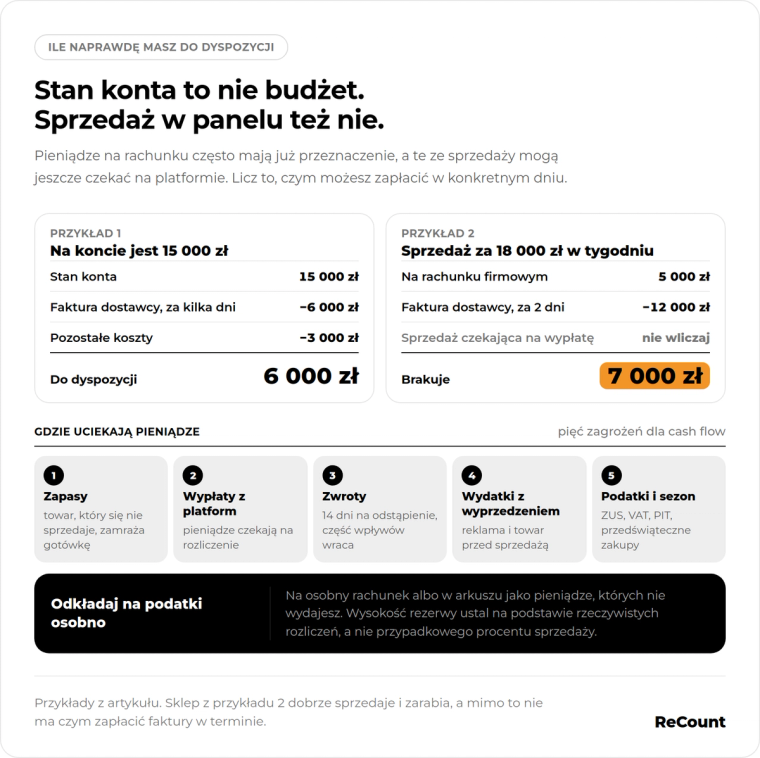
Wyobraź sobie, że prowadzisz sklep z akcesoriami do telefonów. W ciągu tygodnia klienci kupili produkty za 18 000 zł, a sprzedaż przynosi Ci zysk. Problem w tym, że część pieniędzy nadal oczekuje na wypłatę z platformy sprzedażowej. Tymczasem dostawca wystawia Ci fakturę na 12 000 zł, którą musisz opłacić za dwa dni. Na rachunku firmowym masz jednak tylko 5000 zł. Chociaż sklep dobrze sprzedaje, brakuje Ci 7000 zł na zapłatę w terminie. Gdybyś wcześniej sprawdził przewidywane wpływy i wydatki, mógłbyś odpowiednio zaplanować zakup towaru lub uzgodnić z dostawcą późniejszy termin płatności. Właśnie na tym polega praktyczne znaczenie kontrolowania przepływów pieniężnych.
Czy kontrolowanie cash flow jest dla mnie, jeśli prowadzę mały sklep internetowy?
Jeśli dopiero zakładasz sklep internetowy albo prowadzisz jednoosobową działalność gospodarczą, kontrolowanie cash flow może wydawać Ci się czymś przeznaczonym dla dużych firm. W końcu nie zatrudniasz działu finansowego, nie zarządzasz ogromnym magazynem i być może realizujesz zaledwie kilkanaście zamówień tygodniowo. Jednak nawet przy niewielkiej skali działalności musisz wiedzieć, czy wystarczy Ci pieniędzy na kolejne zakupy, reklamę, podatki i pozostałe rachunki. Co więcej, na początku prowadzenia firmy nawet jeden większy, nieplanowany wydatek może zaburzyć Twój budżet. Dlatego kontrola cash flow ma sens już od pierwszych zamówień, a nie dopiero wtedy, gdy sklep zacznie osiągać wysokie obroty.
Jest to szczególnie ważne, jeśli sprzedajesz produkty na marketplace'ach, kupujesz towar z wyprzedzeniem lub planujesz rozwój działalności. Platformy sprzedażowe mogą przekazywać Ci pieniądze z opóźnieniem, podczas gdy za produkty, dostawy i reklamy często musisz zapłacić wcześniej. Podobny problem pojawia się przy ekspansji zagranicznej. Wejście na nowy rynek może wymagać dodatkowych środków na zatowarowanie, transport, reklamę i obsługę zamówień, zanim pojawią się pierwsze większe wpływy. Dochodzą do tego rozliczenia podatkowe, a czasem również płatności w innych walutach. Bez wcześniejszego planu łatwo przeznaczyć zbyt dużą część budżetu na rozwój i zabraknąć pieniędzy na utrzymanie bieżącej sprzedaży.
Czy potrzebujesz do tego księgowego albo specjalistycznego programu? Niekoniecznie. Na początek wystarczy prosty arkusz, w którym zapiszesz stan konta, planowane wpływy i nadchodzące wydatki. Warto jednak odróżnić kontrolę przepływów pieniężnych od prowadzenia księgowości. Księgowość JDG pomaga prawidłowo ewidencjonować działalność i rozliczać podatki, natomiast planowanie cash flow pozwala przewidzieć, czy będziesz mieć pieniądze w konkretnym dniu. Obie rzeczy wzajemnie się uzupełniają. Dobrze prowadzona księgowość e-commerce dostarcza informacji o kosztach i zobowiązaniach, które możesz następnie wykorzystać do planowania firmowego budżetu. Dzięki temu nie musisz zgadywać, ile pieniędzy możesz bezpiecznie przeznaczyć na kolejne zamówienia lub rozwój sklepu.
Gdzie uciekają pieniądze? 5 zagrożeń dla cash flow w e-commerce
Jednym z największych zagrożeń dla przepływów pieniężnych są produkty, które zalegają w magazynie. Załóżmy, że kupujesz towar za 20 000 zł, ponieważ liczysz na duże zainteresowanie klientów. Po miesiącu okazuje się jednak, że sprzedała się tylko niewielka część produktów. Pozostałe nadal zajmują miejsce na półkach, a pieniądze wydane na ich zakup nie są dostępne na koncie. Nie możesz więc wykorzystać ich na reklamę, opłacenie bieżących kosztów czy zakup produktów, które rzeczywiście dobrze się sprzedają. Dlatego przed większym zamówieniem warto sprawdzić, które towary regularnie znajdują nabywców, a które sprzedają się sporadycznie. Nie oznacza to, że powinieneś ograniczać zapasy do minimum. Jeśli zabraknie Ci najpopularniejszych produktów, również stracisz potencjalną sprzedaż. Chodzi o znalezienie równowagi między dostępnością towaru a pieniędzmi, które możesz przeznaczyć na jego zakup.
Kolejnym problemem są opóźnienia w otrzymywaniu pieniędzy ze sprzedaży. Jeśli korzystasz z marketplace'ów lub zewnętrznych operatorów płatności, środki od klientów nie zawsze trafiają bezpośrednio na Twoje konto. Czasami musisz poczekać na rozliczenie, a ostateczna wypłata może zostać pomniejszona o prowizje, zwroty lub inne opłaty. To oznacza, że kwota zamówień widoczna w panelu sprzedawcy niekoniecznie odpowiada pieniądzom, którymi możesz już dysponować. Jeżeli sprzedajesz jednocześnie we własnym sklepie i na kilku platformach, terminy wypłat mogą się różnić. Warto więc sprawdzać nie tylko wartość sprzedaży, ale również przewidywane daty otrzymania środków z poszczególnych kanałów.
Trzecim zagrożeniem są zwroty produktów. W sprzedaży internetowej klientowi będącemu konsumentem co do zasady przysługuje 14 dni na odstąpienie od umowy zawartej na odległość, choć istnieją ustawowe wyjątki. W przypadku zakupu towaru okres ten zasadniczo liczy się od jego otrzymania. Dla Ciebie oznacza to, że część pieniędzy uzyskanych ze sprzedaży może później wrócić do klientów. Jeżeli od razu przeznaczysz wszystkie wpływy na kolejne zakupy lub reklamę, możesz mieć problem ze sfinansowaniem zwrotów. Jest to szczególnie istotne w branżach, w których klienci często zamawiają kilka wariantów jednego produktu, a następnie odsyłają te, których nie potrzebują. Dlatego warto obserwować liczbę zwrotów w swoim sklepie i uwzględniać przewidywane refundacje w planie wydatków.
Czwartym zagrożeniem są wydatki, które musisz ponieść, zanim otrzymasz pieniądze ze sprzedaży. Dobrym przykładem jest reklama internetowa. Żeby zwiększyć sprzedaż, inwestujesz w kampanię, przygotowujesz nowe zdjęcia produktów i kupujesz dodatkowy towar. Za część tych działań płacisz od razu, ale ich efekty mogą pojawić się dopiero po pewnym czasie. Nawet jeśli kampania okaże się skuteczna, pieniądze ze sprzedaży nie muszą trafić na konto w momencie, gdy będziesz ich potrzebować. Podobna sytuacja występuje podczas rozwoju sklepu, wprowadzania nowej kategorii produktów lub rozpoczynania sprzedaży za granicą. Im szybciej próbujesz rozwijać działalność, tym więcej pieniędzy możesz potrzebować na finansowanie zakupów i codziennych operacji.
Piątym zagrożeniem są podatki, nieprzewidziane wydatki i sezonowe zmiany sprzedaży. Prowadząc JDG, musisz pamiętać, że nie wszystkie pieniądze dostępne na rachunku możesz swobodnie wydać. Część środków będzie potrzebna na podatek dochodowy, ewentualne rozliczenia VAT, składki ZUS i inne zobowiązania. Do tego dochodzą sytuacje trudne do przewidzenia, takie jak wzrost kosztów dostawy, konieczność wymiany sprzętu czy większa niż zwykle liczba zwrotów. Szczególnie wymagające bywają okresy intensywnej sprzedaży, na przykład przed świętami. Musisz wtedy wcześniej kupić więcej towaru i zwiększyć wydatki na reklamę, choć pieniądze ze sprzedaży otrzymasz później. W rezultacie nawet miesiąc z rekordową liczbą zamówień może być trudny pod względem dostępnej gotówki.
Jak kontrolować cash flow w e-commerce? 5 prostych kroków
Kontrolowanie przepływów pieniężnych nie musi oznaczać codziennego analizowania skomplikowanych raportów finansowych. W małym sklepie internetowym możesz zacząć od prostego planu, który pokazuje, ile pieniędzy masz teraz, kiedy spodziewasz się kolejnych wpływów i jakie płatności czekają Cię w najbliższych tygodniach. Najważniejsze jest regularne aktualizowanie tych informacji i podejmowanie decyzji na podstawie rzeczywistej sytuacji firmy, a nie tylko wartości sprzedaży widocznej w panelu sklepu.
Krok 1. Sprawdź, ile pieniędzy naprawdę masz do dyspozycji
Zacznij od sprawdzenia aktualnego stanu konta firmowego oraz innych rachunków, na których przechowujesz pieniądze związane z działalnością. Następnie zastanów się, jaka część tych środków jest już potrzebna na konkretne zobowiązania. Jeżeli na koncie masz 15 000 zł, ale za kilka dni musisz zapłacić 6000 zł dostawcy i 3000 zł za pozostałe koszty, nie powinieneś traktować całej kwoty jako budżetu na nowe produkty. Po uwzględnieniu tych płatności zostanie Ci 6000 zł, o ile wcześniej nie pojawią się inne wpływy lub wydatki. Dzięki takiemu podejściu łatwiej ocenisz, na co rzeczywiście możesz sobie pozwolić.
Pamiętaj też, żeby nie dodawać do dostępnego salda pieniędzy, które dopiero oczekują na wypłatę z platform sprzedażowych. Możesz widzieć w panelu, że klienci kupili produkty za kilka tysięcy złotych, ale dopóki nie otrzymasz przelewu, środki te nie są dostępne na rachunku. Zapisz je osobno jako przyszłe wpływy. W ten sposób unikniesz planowania wydatków na podstawie pieniędzy, których jeszcze nie masz.
Krok 2. Zapisz, kiedy pieniądze ze sprzedaży faktycznie trafią na konto
Następnie sprawdź, kiedy możesz spodziewać się kolejnych wpłat. Jeśli sprzedajesz produkty we własnym sklepie i na marketplace'ach, zwróć uwagę na terminy rozliczeń każdego kanału. Niektóre płatności mogą pojawiać się na Twoim rachunku szybciej, inne wymagają dłuższego oczekiwania. Przykładowo klient może kupić produkt w poniedziałek, ale pieniądze ze sprzedaży otrzymasz dopiero w kolejnym tygodniu. W planowaniu cash flow liczy się właśnie dzień, w którym będziesz mógł skorzystać z tych środków.
Warto również sprawdzać, jaka kwota rzeczywiście trafi na konto po uwzględnieniu rozliczeń platformy. Jeśli marketplace pomniejsza wypłatę o prowizje i zwroty, zapisz przewidywaną kwotę przelewu, a nie pełną wartość zamówień. Unikniesz dzięki temu częstego błędu polegającego na dwukrotnym odejmowaniu tych samych kwot. Jeśli natomiast prowizje są pobierane osobno, uwzględnij je w planie wydatków. W przypadku większej liczby zamówień możesz opierać się na przewidywanych wypłatach i dotychczasowych danych o sprzedaży. Nie musisz rozpisywać każdego zakupu osobno, o ile Twoje zestawienie pozwala wiarygodnie przewidzieć, ile pieniędzy wpłynie na konto i kiedy to nastąpi.
Krok 3. Rozpisz wszystkie nadchodzące wydatki i terminy płatności
Kiedy wiesz już, ile pieniędzy masz i kiedy otrzymasz kolejne wpłaty, czas przyjrzeć się wydatkom. Zacznij od tych, które regularnie pojawiają się w Twojej działalności, takich jak zakupy towarów, przesyłki, magazynowanie, reklama czy abonamenty za usługi wykorzystywane do prowadzenia sklepu. Uwzględnij również prowizje, wynagrodzenia współpracowników, raty finansowania oraz większe jednorazowe zakupy. Przy każdym wydatku zapisz przewidywaną kwotę i termin zapłaty. Dzięki temu zobaczysz, w których tygodniach czeka Cię najwięcej płatności i czy będziesz mieć pieniądze na ich pokrycie.
Szczególnej uwagi wymagają podatki w JDG, ponieważ łatwo o nich zapomnieć, gdy skupiasz się głównie na bieżącej sprzedaży. Podatek dochodowy w JDG zależy między innymi od wybranej formy opodatkowania, dlatego jego przewidywaną wysokość warto ustalać na podstawie rzeczywistych rozliczeń. Jeżeli korzystasz ze skali podatkowej, znaczenie ma również kwota wolna od podatku. Nie oznacza ona jednak, że możesz pominąć planowanie pozostałych zobowiązań. Przy rozliczaniu VAT w JDG trzeba dodatkowo uwzględnić terminy i przewidywane kwoty wpłat wynikających z rozliczeń podatkowych. Pamiętaj także o składkach ZUS i ewentualnych dodatkowych obowiązkach związanych ze sprzedażą zagraniczną. Właśnie tutaj dobrze prowadzona księgowość jednoosobowej firmy jest szczególnie pomocna, ponieważ pozwala ustalić, jakie płatności należy uwzględnić w budżecie.
Krok 4. Zaplanuj wpływy i wydatki na kolejne tygodnie
Teraz połącz wszystkie informacje w jednym miejscu. Najprościej przygotować tabelę, w której każdy tydzień będzie osobnym okresem. Zacznij od pieniędzy dostępnych na początku tygodnia, dodaj przewidywane wpływy i odejmij zaplanowane wydatki. Otrzymasz w ten sposób prognozowane saldo końcowe, czyli kwotę, która powinna zostać na Twoim rachunku. Ta sama kwota stanie się saldem początkowym kolejnego tygodnia. Na początku możesz przygotować plan na cztery tygodnie, a gdy nabierzesz wprawy, rozszerzyć go na dwa lub trzy miesiące. Dzięki temu łatwiej zauważysz nie tylko najbliższe wydatki, ale również większe zakupy lub płatności, które czekają Cię za kilka tygodni.
Spójrz na przykład sklepu internetowego, który rozpoczyna miesiąc z kwotą 15 000 zł na koncie. Sprzedaż jest regularna, ale w drugim tygodniu przedsiębiorca musi zapłacić za większą dostawę produktów. Część pieniędzy ze sprzedaży otrzyma dopiero w trzecim tygodniu. Wszystkie poniższe wartości są przykładowymi przepływami pieniężnymi.
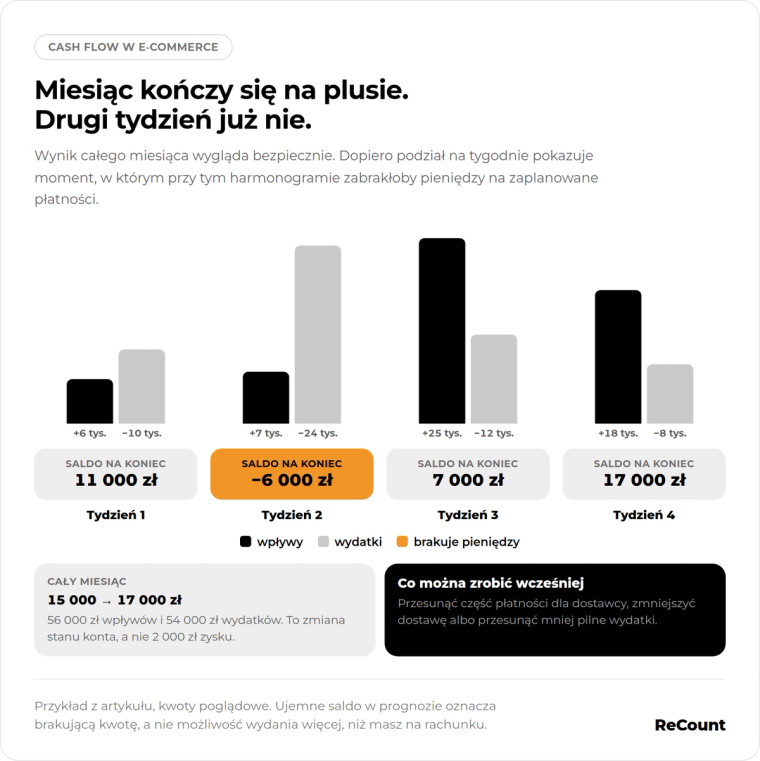
Na pierwszy rzut oka sytuacja sklepu wygląda dobrze. W ciągu czterech tygodni firma planuje otrzymać łącznie 56 000 zł i wydać 54 000 zł. Oznacza to, że na koniec miesiąca powinna mieć na koncie 17 000 zł, czyli o 2000 zł więcej niż na początku. Nie oznacza to jednak, że sklep osiągnął 2000 zł zysku – pokazuje jedynie, jak zmieniła się ilość dostępnych pieniędzy. Problem pojawia się jednak w drugim tygodniu, kiedy przewidywane wydatki są znacznie wyższe niż dostępne pieniądze i planowane wpływy. W tabeli widzisz wtedy saldo wynoszące −6000 zł. Nie oznacza to, że zwykły rachunek bankowy automatycznie pozwoli Ci wydać więcej pieniędzy, niż posiadasz. Ujemna kwota pokazuje, że przy takim harmonogramie zabraknie Ci 6000 zł na wykonanie wszystkich zaplanowanych płatności.
Właśnie dlatego warto planować cash flow z podziałem na tygodnie, a nie patrzeć wyłącznie na wynik całego miesiąca. Dzięki prognozie możesz z wyprzedzeniem zauważyć problem i spróbować go rozwiązać. W opisanej sytuacji możliwe byłoby na przykład uzgodnienie z dostawcą późniejszego terminu zapłaty za część zamówienia, ograniczenie wielkości dostawy lub przesunięcie mniej pilnych wydatków. Bez takiego zestawienia przedsiębiorca mógłby dowiedzieć się o brakujących pieniądzach dopiero wtedy, gdy faktura byłaby już wymagalna.
Krok 5. Aktualizuj plan co tydzień i odkładaj pieniądze na podatki oraz niespodziewane koszty
Samo przygotowanie tabeli nie wystarczy, jeśli później do niej nie zaglądasz. Sprzedaż może być większa lub mniejsza od oczekiwanej, klient może zwrócić zamówienie, a dostawca może zmienić termin dostawy lub płatności. Dlatego najlepiej raz w tygodniu sprawdzić, ile pieniędzy rzeczywiście wpłynęło na konto, jakie wydatki zostały opłacone i czy kolejne tygodnie nadal wyglądają bezpiecznie. Jeśli coś się zmieniło, popraw prognozę i dodaj następny tydzień. W ten sposób Twój plan będzie zawsze obejmował nadchodzący okres, zamiast stawać się nieaktualnym dokumentem.
Warto również oddzielać pieniądze przeznaczone na przyszłe zobowiązania od środków dostępnych na codzienne wydatki. Szczególnie dotyczy to podatków, składek i przewidywanych zwrotów dla klientów. Możesz przeznaczyć na nie osobny rachunek albo zaznaczać je w swoim arkuszu jako środki, których nie powinieneś wydawać. Nie odkładaj jednak przypadkowego procentu całej sprzedaży bez uwzględnienia sposobu rozliczania firmy. Wysokość potrzebnej rezerwy powinna wynikać z przewidywanych zobowiązań i specyfiki Twojego sklepu. Jeśli nie wiesz, ile pieniędzy zabezpieczyć na VAT, podatek dochodowy lub inne opłaty, warto ustalić to z osobą prowadzącą Twoje rozliczenia. Dzięki temu nie będziesz traktować pieniędzy przeznaczonych na podatki jako dodatkowego budżetu na reklamę czy zatowarowanie.
Co się stanie, jeśli nie będziesz kontrolować cash flow w swoim sklepie?
Brak kontroli nad przepływami pieniężnymi może doprowadzić do sytuacji, w której Twój sklep będzie zdobywał klientów i generował sprzedaż, ale zabraknie Ci środków na jego dalsze prowadzenie. Jednym z pierwszych problemów mogą być trudności z opłacaniem dostawców. Jeśli nie zapłacisz za towar w terminie, dostawca może wstrzymać kolejne dostawy, ograniczyć możliwość zakupów z odroczoną płatnością lub zażądać przedpłaty. To z kolei może spowodować braki magazynowe. Klienci, którzy wcześniej regularnie kupowali Twoje produkty, zaczną szukać ich w innych sklepach, ponieważ nie będziesz w stanie zrealizować zamówień. W efekcie problemy z pieniędzmi mogą przełożyć się na spadek sprzedaży, nawet jeśli zainteresowanie Twoją ofertą pozostaje wysokie.
Kolejną konsekwencją może być zahamowanie rozwoju firmy. Załóżmy, że zauważasz duże zainteresowanie konkretnym produktem i chcesz zwiększyć jego sprzedaż. Potrzebujesz jednak pieniędzy na kolejne zamówienie towaru i promocję. Jeśli wcześniej wydałeś większość dostępnych środków na inne produkty lub koszty, możesz nie wykorzystać tej okazji. Podobnie wygląda sytuacja przy ekspansji zagranicznej. Bez odpowiedniego zapasu gotówki trudno finansować dodatkowe dostawy, reklamę i bieżącą obsługę sprzedaży na nowym rynku. W rezultacie firma może rozwijać się wolniej, niż pozwalałoby na to zainteresowanie klientów. Co istotne, sam wzrost sprzedaży nie zawsze rozwiązuje problem. Jeśli wymaga coraz większych zakupów z wyprzedzeniem, może wręcz zwiększać zapotrzebowanie na pieniądze.
Szczególnie niebezpieczne stają się zaległości w regulowaniu obowiązkowych płatności. Jeśli wydasz środki potrzebne na podatki, składki lub inne zobowiązania, możesz narazić firmę na odsetki, dodatkowe koszty i konieczność pilnego szukania finansowania. Gdy podobne sytuacje powtarzają się regularnie, przedsiębiorca zaczyna przeznaczać kolejne wpływy na spłatę wcześniejszych zobowiązań, zamiast finansować bieżące funkcjonowanie sklepu. Powstaje wtedy problem, z którego coraz trudniej wyjść, zwłaszcza gdy pojawi się niespodziewany spadek sprzedaży lub większa liczba zwrotów.
W skrajnych przypadkach utrzymujący się brak płynności finansowej może zagrozić dalszemu funkcjonowaniu działalności. Firma może mieć wartościowe produkty, klientów i zamówienia, a mimo to nie być w stanie regulować płatności w terminie. Dlatego kontrolowanie cash flow nie polega jedynie na pilnowaniu stanu konta. To sposób na wcześniejsze wykrywanie zagrożeń i podejmowanie decyzji, zanim brak pieniędzy zacznie wpływać na dostawy, obsługę klientów i codzienne prowadzenie biznesu.
Co zrobić, gdy w sklepie zaczyna brakować pieniędzy?
Jeśli zauważysz, że w najbliższych tygodniach może zabraknąć Ci środków, zacznij od sprawdzenia, skąd bierze się problem. Zobacz, kiedy spodziewasz się kolejnych wypłat ze sprzedaży i jakie płatności musisz wykonać wcześniej. Być może większa część pieniędzy jest chwilowo zatrzymana w rozliczeniach marketplace'u albo zaplanowałeś duży zakup towaru tuż przed terminem opłacenia innych zobowiązań. W takiej sytuacji problem może dotyczyć przede wszystkim terminów. Jeśli jednak od kilku miesięcy regularnie wydajesz więcej, niż otrzymujesz z podstawowej działalności, potrzebujesz dokładniejszego przyjrzenia się kosztom, cenom produktów i sposobowi prowadzenia sklepu. Samo przesunięcie jednej płatności prawdopodobnie nie rozwiąże wtedy problemu na dłużej.
Jednym z pierwszych działań może być ograniczenie zakupów produktów, które sprzedają się wolno. Sprawdź, co zalega w magazynie i zastanów się, czy konieczne jest ponowne zamawianie tego asortymentu. Być może lepiej przez pewien czas skoncentrować się na produktach, które klienci kupują regularnie. Możesz również rozważyć promocję zalegających towarów, aby odzyskać część pieniędzy zamrożonych w zapasach. Ważne jednak, żeby takie decyzje podejmować z uwzględnieniem opłacalności sprzedaży, a nie obniżać ceny bez sprawdzenia kosztów. Równocześnie warto porozmawiać z dostawcami o warunkach współpracy. Jeśli możesz zapłacić za towar później albo podzielić większe zamówienie na mniejsze dostawy, zyskasz więcej czasu na otrzymanie pieniędzy od klientów. Nie każdy dostawca zgodzi się na takie rozwiązanie, ale wcześniejsza rozmowa daje większe możliwości niż informowanie o problemie dopiero po upływie terminu płatności.
Przyjrzyj się również pozostałym wydatkom. Jeśli planujesz zakup dodatkowego wyposażenia, nową kampanię reklamową albo rozszerzenie asortymentu, sprawdź, czy możesz przesunąć część tych inwestycji. Nie chodzi o całkowite wstrzymanie rozwoju sklepu, ale o dostosowanie jego tempa do pieniędzy, którymi rzeczywiście dysponujesz. Warto także kontrolować terminy wypłat z poszczególnych kanałów sprzedaży i sprawdzić, czy wszystkie należne środki zostały prawidłowo rozliczone. Przy większej liczbie zamówień nawet niewielkie opóźnienia lub rozbieżności mogą mieć znaczenie dla bieżącego budżetu.
Jeśli problemu nie da się rozwiązać przez zmianę terminów i ograniczenie wydatków, możesz rozważyć dodatkowe finansowanie. Przed podjęciem decyzji sprawdź jednak całkowite koszty takiego rozwiązania oraz terminy przyszłych spłat. Pożyczka lub inna forma finansowania może pomóc pokryć przejściowy brak środków, ale nie zastąpi kontroli nad wydatkami. Jeżeli sklep stale potrzebuje nowych pieniędzy tylko po to, żeby regulować wcześniejsze zobowiązania, dodatkowe zadłużenie może pogorszyć sytuację. Dlatego każdą nową ratę i koszt finansowania należy od razu uwzględnić w prognozie cash flow. Dzięki temu zobaczysz, czy rozwiązanie rzeczywiście poprawi sytuację firmy w kolejnych miesiącach.
Jak utrzymać kontrolę nad pieniędzmi bez codziennego siedzenia w tabelkach?
Dobra wiadomość jest taka, że kontrolowanie cash flow nie musi zajmować Ci kilku godzin dziennie. Jeśli prowadzisz niewielki sklep internetowy, możesz wypracować prosty rytm sprawdzania firmowych finansów. Raz w tygodniu zajrzyj na konto, sprawdź przewidywane wypłaty z platform sprzedażowych i porównaj je z rachunkami, które musisz wkrótce opłacić. Następnie zaktualizuj swoją prognozę na kolejne tygodnie. Zwróć szczególną uwagę na moment, w którym przewidywana ilość dostępnych pieniędzy będzie najniższa. Jeśli w tym czasie masz zaplanowany większy zakup towaru lub termin zapłaty podatku, możesz wcześniej ocenić, czy konieczna jest zmiana planu. Gdy na rachunku masz niewiele środków albo spodziewasz się wyjątkowo dużych płatności, warto kontrolować sytuację częściej, nawet codziennie.
Raz w miesiącu poświęć więcej uwagi temu, jak działa cały sklep. Sprawdź, które produkty sprzedają się najlepiej, a które niepotrzebnie zajmują miejsce w magazynie. Zastanów się, czy wydatki na reklamę, dostawy i inne usługi nie rosną szybciej niż sprzedaż. Przyjrzyj się także nadchodzącym miesiącom. Jeśli zbliża się okres większego zainteresowania Twoimi produktami, zastanów się, ile pieniędzy będziesz potrzebować na wcześniejsze zatowarowanie. Jeśli planujesz wejście na zagraniczny rynek, uwzględnij dodatkowe koszty jeszcze przed rozpoczęciem sprzedaży. Taki comiesięczny przegląd pomoże Ci podejmować decyzje o rozwoju firmy na podstawie dostępnego budżetu, a nie tylko oczekiwanych przychodów.
Na początek nie potrzebujesz rozbudowanego systemu do zarządzania finansami. Zwykły arkusz kalkulacyjny pozwoli Ci zapisać wpływy, wydatki i przewidywany stan konta w kolejnych tygodniach. Możesz podzielić go na podstawowe kategorie, takie jak sprzedaż, zakup towarów, reklama, dostawy, podatki i pozostałe koszty. Ważne, żeby informacje były czytelne i regularnie aktualizowane. W miarę rozwoju sklepu, szczególnie jeśli zaczniesz sprzedawać na kilku platformach lub w różnych krajach, możesz rozważyć rozwiązania ułatwiające zbieranie danych z różnych źródeł. Pamiętaj jednak, że nawet najlepszy program nie pomoże, jeśli nie będziesz sprawdzać terminów płatności i wyciągać wniosków z otrzymanych informacji.
W dłuższej perspektywie warto również zbudować finansową poduszkę bezpieczeństwa. To pieniądze, których nie przeznaczasz na bieżące zakupy, ale zachowujesz na nieprzewidziane sytuacje. Taka rezerwa może pomóc Ci pokryć koszty, jeśli sprzedaż chwilowo spadnie, wypłata z marketplace'u się opóźni albo pojawi się większa liczba zwrotów. Nie ma jednej kwoty, która będzie odpowiednia dla każdego sklepu. Jej wysokość zależy między innymi od regularnych wydatków, terminów płatności, wartości zapasów i tego, jak bardzo Twoja sprzedaż zmienia się w ciągu roku. Dobrym punktem wyjścia jest sprawdzenie, ile pieniędzy potrzebujesz na zobowiązania, których nie możesz łatwo przesunąć, oraz jakie nieoczekiwane wydatki mogą pojawić się w Twojej działalności.
Pamiętaj również, że kontrolowanie przepływów pieniężnych i prawidłowa księgowość działalności gospodarczej powinny iść ze sobą w parze. Dzięki uporządkowanym rozliczeniom łatwiej przewidujesz przyszłe zobowiązania, natomiast regularna analiza cash flow pomaga zdecydować, kiedy możesz bezpiecznie inwestować w rozwój sklepu. Nie musisz samodzielnie znać wszystkich zasad podatkowych, ale warto wiedzieć, jakie koszty i płatności wpływają na Twoją sytuację finansową.
Kontroluj cash flow i rozwijaj swój sklep spokojniej
Kontrolowanie cash flow w e-commerce sprowadza się do kilku prostych nawyków. Sprawdzaj, ile pieniędzy rzeczywiście masz na koncie, zapisuj, kiedy otrzymasz kolejne wpłaty, i planuj wydatki z odpowiednim wyprzedzeniem. Nie zapominaj o podatkach, zwrotach i większych zakupach towaru, które mogą znacząco obciążyć firmowy budżet. Dzięki temu łatwiej unikniesz sytuacji, w której sprzedaż rośnie, ale brakuje Ci środków na bieżące funkcjonowanie sklepu.
Nie musisz być ekspertem od finansów, żeby dobrze zarządzać pieniędzmi w swojej firmie. Jeśli jednak dopiero zakładasz JDG, rozwijasz sprzedaż internetową lub planujesz ekspansję zagraniczną, prawidłowe rozliczenia mogą wymagać dodatkowego wsparcia. Warto wtedy skorzystać z pomocy specjalistów, którzy pomogą Ci uporządkować kwestie księgowe i podatkowe. Skontaktuj się z ReCount, jeśli chcesz lepiej zrozumieć obowiązki finansowe swojej działalności i skupić więcej uwagi na rozwijaniu e-commerce.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.