W skrócie
Przychód w walucie obcej przelicza się zasadniczo według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania przychodu.
Kurs stosowany do podatku dochodowego nie zawsze będzie taki sam jak kurs potrzebny do rozliczenia VAT.
Jeśli wartość waluty zmieni się między powstaniem przychodu a otrzymaniem zapłaty, mogą powstać dodatnie lub ujemne różnice kursowe.
Przy sprzedaży przez marketplace trzeba oddzielać wartość sprzedaży od prowizji, zwrotów i zbiorczych wypłat oraz stosować właściwe zasady także przy OSS.
Sprzedajesz produkty w euro, dolarach albo funtach? Nawet jeśli pieniądze trafiają na Twoje konto w obcej walucie, księgowość JDG wymaga odpowiedniego przeliczenia sprzedaży na złotówki. Nie wystarczy jednak sprawdzić kursu w dniu, w którym klient zrobił przelew. Data sprzedaży, wystawienia faktury i otrzymania zapłaty może być różna, a wraz z nią może zmieniać się kurs potrzebny do rozliczeń. Przy sprzedaży zagranicznej dochodzą też kwestie VAT, prowizji platform oraz zwrotów. W tym poradniku wyjaśniamy, kiedy sięgnąć po kurs NBP, jak obliczyć przychód i co zrobić, żeby uniknąć kosztownych pomyłek.
Czy przeliczanie walut dotyczy również Twojej firmy?
Jeśli prowadzisz sklep internetowy i sprzedajesz produkty klientom z zagranicy, przeliczanie walut prawdopodobnie stanie się częścią Twojej codziennej księgowości. Dotyczy to zarówno przedsiębiorców, którzy dopiero zaczynają sprzedaż na innych rynkach, jak i tych, którzy regularnie otrzymują płatności w euro, dolarach czy funtach. Nie ma przy tym znaczenia, czy prowadzisz własny sklep internetowy, czy korzystasz z zagranicznych platform sprzedażowych. Jeżeli rozliczasz swoją jednoosobową działalność gospodarczą w Polsce, musisz wiedzieć, jak prawidłowo wykazywać przychody w złotówkach.
Wyobraź sobie, że prowadzisz niewielki sklep z akcesoriami do domu. Początkowo sprzedajesz wyłącznie polskim klientom, ale z czasem zaczynasz otrzymywać zamówienia z Niemiec. Ustawiasz ceny w euro, klienci płacą w euro, a zagraniczna platforma przesyła Ci zbiorcze wypłaty na konto. Chociaż cała sprzedaż odbywa się w obcej walucie, Twoje rozliczenia podatku dochodowego w Polsce nadal wymagają ustalenia wartości przychodów w PLN. Co więcej, kwota otrzymanej wypłaty nie zawsze odpowiada wartości sprzedaży, ponieważ platforma może wcześniej potrącić swoje prowizje.
Podobnie wygląda sytuacja, gdy wystawiasz zagranicznym klientom faktury w obcej walucie albo dopiero planujesz ekspansję swojego e-commerce. Księgowość jednoosobowej firmy musi uwzględniać odpowiednie kursy walut, nawet jeśli zdecydowana większość Twoich klientów znajduje się w Polsce. Nie zmienia tego również wybrana forma opodatkowania. Kwota wolna od podatku, która występuje przy rozliczeniu według skali podatkowej, nie zwalnia z obowiązku prawidłowego ustalania przychodów. Dlatego warto poznać podstawowe zasady jeszcze przed rozpoczęciem zagranicznej sprzedaży, zamiast odkrywać problemy dopiero przy pierwszym rozliczeniu.
Jaki kurs waluty stosować przy sprzedaży w euro, dolarach lub funtach?
Najważniejsza zasada jest taka, że w polskiej księgowości nie możesz samodzielnie wybrać kursu, który akurat najbardziej Ci odpowiada. Nie wystarczy też przeliczyć sprzedaży według aktualnego kursu wyświetlanego przez bank lub aplikację finansową. Przepisy określają, jaki kurs należy zastosować i z jaką datą powinien być powiązany. W przypadku JDG najczęściej punktem wyjścia będzie średni kurs Narodowego Banku Polskiego, czyli NBP.
Sprawa robi się nieco bardziej skomplikowana, ponieważ jedna sprzedaż może wymagać kilku różnych przeliczeń. Osobno ustalasz wartość przychodu na potrzeby podatku dochodowego, osobno możesz potrzebować przeliczenia VAT, a po otrzymaniu płatności czasami trzeba dodatkowo rozliczyć zmianę kursu waluty. Nie oznacza to, że tę samą sprzedaż trzeba kilkukrotnie wykazywać jako przychód. Po prostu podatek dochodowy, VAT i różnice kursowe mogą wymagać osobnych obliczeń.
Kiedy stosuje się średni kurs NBP?
W przypadku przychodów z działalności gospodarczej podstawowa zasada jest prosta: sprzedaż w obcej walucie przelicza się na złotówki według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania przychodu. To właśnie data powstania przychodu ma tutaj największe znaczenie. Nie musi być ona jednak taka sama jak data wystawienia faktury, otrzymania przelewu czy złożenia zamówienia przez klienta.
Przy sprzedaży towarów przychód powstaje zwykle w dniu wydania produktu. Wcześniejsze wystawienie faktury lub otrzymanie ostatecznej zapłaty może jednak zmienić ten moment. Inaczej mogą być traktowane zaliczki i przedpłaty na przyszłe dostawy, które co do zasady nie powodują jeszcze powstania przychodu. To szczególnie ważne w e-commerce, gdzie klienci często płacą za zamówienia jeszcze przed ich wysyłką. Sam fakt otrzymania pieniędzy nie oznacza więc automatycznie, że właśnie tego dnia powstał przychód podatkowy. Znaczenie ma charakter wpłaty oraz sposób realizacji zamówienia.
Przy usługach bierze się pod uwagę między innymi dzień ich wykonania. Załóżmy, że wykonałeś usługę 10 czerwca, fakturę wystawiłeś 12 czerwca, a klient zapłacił dopiero 25 czerwca. Przy standardowych zasadach rozliczania przychód powstanie 10 czerwca. Oznacza to, że do jego przeliczenia zastosujesz średni kurs NBP z ostatniego dnia roboczego przed 10 czerwca, a nie kurs z dnia wystawienia faktury czy otrzymania pieniędzy. Późniejsza płatność może mieć znaczenie dla różnic kursowych, ale nie zmienia wartości pierwotnie wykazanego przychodu.
A co, jeśli sprzedaż przypada na weekend albo święto? W takiej sytuacji również korzystasz z ostatniego dnia roboczego poprzedzającego powstanie przychodu. Jeśli przychód powstał w poniedziałek, zwykle będzie to kurs z poprzedniego piątku. Jeżeli piątek był dniem wolnym, trzeba cofnąć się do wcześniejszego dnia roboczego, dla którego NBP opublikował odpowiedni kurs. Historyczne kursy znajdziesz w archiwum tabel walutowych na stronie Narodowego Banku Polskiego. Pamiętaj tylko, że nie każda waluta jest notowana za jedną jednostkę, dlatego przy mniej popularnych walutach warto sprawdzić również sposób prezentacji kursu.
Jak przeliczyć sprzedaż na złotówki? Prosty przykład
Załóżmy, że sprzedajesz produkt zagranicznemu klientowi za 1000 EUR. Na potrzeby tego przykładu przyjmijmy, że całe 1000 EUR stanowi Twój przychód podatkowy, bez doliczania polskiego VAT. Ustalasz dzień powstania przychodu, a następnie sprawdzasz odpowiednią tabelę NBP. Okazuje się, że właściwy średni kurs euro wynosi 4,30 zł. W tym przypadku wystarczy pomnożyć kwotę sprzedaży przez kurs waluty, czyli 1000 EUR × 4,30 zł = 4300 zł.
Właśnie 4300 zł będzie wartością przychodu ze sprzedaży uwzględnianą w rozliczeniu podatku dochodowego. Co istotne, wynik nie zmienia się tylko dlatego, że za kilka dni kurs euro będzie wyższy lub niższy. Nawet jeśli klient zapłaci Ci później, pierwotna wartość przychodu pozostanie taka sama. Ewentualną różnicę wynikającą ze zmiany kursu rozlicza się osobno.
Musisz również pamiętać, że przychód nie zawsze oznacza całą kwotę otrzymaną od klienta. Jeśli sprzedajesz towar z polskim VAT, kwota należnego podatku nie stanowi Twojego przychodu do opodatkowania podatkiem dochodowym. Przykładowo, gdy faktura obejmuje 1000 EUR netto oraz polski VAT, nie możesz po prostu potraktować całej wartości brutto jako przychodu. Trzeba oddzielić wartość sprzedaży od należnego podatku, a następnie zastosować właściwe zasady przeliczenia.
Właśnie dlatego księgowość e-commerce nie powinna polegać na samym sumowaniu przelewów otrzymywanych od klientów. Aby prawidłowo rozliczyć sprzedaż, musisz wiedzieć, co stanowi przychód, kiedy powstał i jakiego kursu wymaga dana transakcja. Ma to szczególne znaczenie przy większej liczbie zamówień zagranicznych, gdy każdego dnia możesz sprzedawać produkty w różnych walutach.
A co z VAT? Czy faktura w euro może mieć podatek w złotówkach?
Tak. Możesz wystawić fakturę z ceną określoną w euro, ale jeśli dokumentujesz sprzedaż podlegającą polskiemu VAT, kwota tego podatku musi zostać wykazana w złotówkach. To ważne rozróżnienie, ponieważ kurs służący do przeliczenia VAT nie zawsze będzie taki sam jak kurs wykorzystany do ustalenia przychodu dla podatku dochodowego. W praktyce oznacza to, że nawet przy jednej fakturze trzeba czasami sprawdzić dwie różne daty i dwa różne kursy.
Przy standardowych zasadach rozliczania VAT w JDG podstawę opodatkowania wyrażoną w walucie obcej przelicza się zasadniczo według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego powstanie obowiązku podatkowego. W przypadku typowej sprzedaży towarów obowiązek ten powstaje zwykle w momencie dostawy towaru, a przy usługach w momencie ich wykonania. Nie zawsze pokrywa się to z dniem powstania przychodu do podatku dochodowego, dlatego nie należy zakładać, że jeden kurs automatycznie wystarczy do obu rozliczeń.
Istotne znaczenie ma także moment wystawienia faktury. Jeśli wystawisz ją przed powstaniem obowiązku podatkowego, co do zasady do przeliczenia podstawy opodatkowania VAT zastosujesz kurs z ostatniego dnia roboczego poprzedzającego wystawienie faktury. Jeśli natomiast wystawisz fakturę już po dostawie towaru lub wykonaniu usługi, zazwyczaj właściwy będzie kurs związany z wcześniejszym powstaniem obowiązku podatkowego. To jeden z powodów, dla których popularna zasada mówiąca o stosowaniu kursu z dnia przed wystawieniem faktury może prowadzić do błędów.
Przykładowo sprzedajesz towar za 1000 EUR netto, a transakcja jest opodatkowana polskim VAT według stawki 23%. Przyjmijmy, że właściwy kurs do rozliczenia VAT wynosi 4,30 zł za euro. Podstawa opodatkowania po przeliczeniu wyniesie 4300 zł, natomiast podatek VAT będzie równy 989 zł. Wartość sprzedaży możesz przedstawić na fakturze w euro, ale 989 zł VAT należy wykazać w polskiej walucie. Sam fakt wystawienia dokumentu w euro nie zmienia tego obowiązku.
Przepisy dopuszczają również inne sposoby przeliczania VAT. W określonych sytuacjach możesz skorzystać z kursu Europejskiego Banku Centralnego zamiast kursu NBP. Istnieje też możliwość stosowania do VAT zasad przeliczania przychodu właściwych dla podatku dochodowego. Takie rozwiązanie może uprościć księgowość działalności gospodarczej, ale nie można dowolnie zmieniać przyjętej metody przy każdej transakcji. Wybrane zasady trzeba stosować przez co najmniej 12 kolejnych miesięcy.
Pamiętaj jednak, że nie każda sprzedaż zagraniczna jest opodatkowana polskim VAT. Wiele zależy od tego, komu sprzedajesz, gdzie znajduje się klient i jakie zasady obowiązują dla konkretnej transakcji. Sprzedaż do konsumenta z innego kraju UE może wyglądać inaczej niż sprzedaż do zagranicznej firmy. Dodatkowo zaliczki, niektóre rodzaje usług i szczególne procedury rozliczania VAT podlegają odrębnym zasadom. Dlatego przy rozwijaniu sprzedaży międzynarodowej warto ustalić nie tylko właściwy kurs, ale najpierw sprawdzić, gdzie i w jaki sposób dana sprzedaż powinna być opodatkowana.
Co się dzieje, jeśli kurs euro zmieni się, zanim klient Ci zapłaci?
W sprzedaży zagranicznej często zdarza się, że wystawiasz fakturę jednego dnia, a pieniądze otrzymujesz dopiero kilka lub kilkanaście dni później. Przez ten czas wartość euro, dolara albo funta może się zmienić. W efekcie kwota, którą wcześniej wykazałeś jako przychód w złotówkach, nie musi odpowiadać wartości później otrzymanej płatności. Tak powstają różnice kursowe, czyli różnice wynikające ze zmiany wartości waluty między momentem rozpoznania przychodu a otrzymaniem zapłaty.
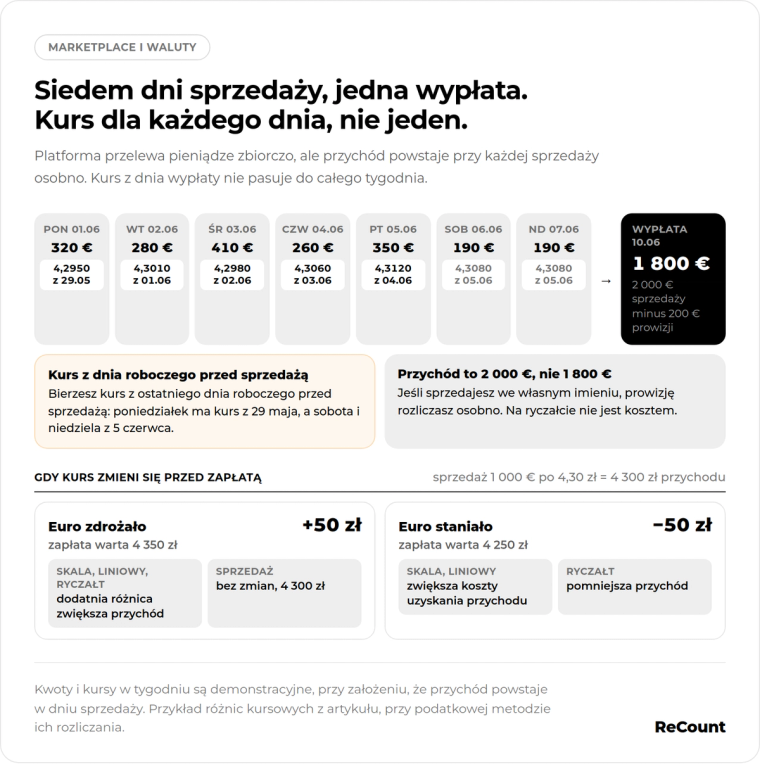
Wróćmy do wcześniejszego przykładu. Sprzedałeś towar za 1000 EUR i wykazałeś przychód w wysokości 4300 zł, ponieważ właściwy kurs wynosił 4,30 zł. Klient zapłacił jednak później, kiedy kurs odpowiedni do rozliczenia otrzymanej płatności wynosił już 4,35 zł. W rezultacie wartość zapłaty wynosi 4350 zł. Różnica między tymi kwotami to 50 zł, które stanowi dodatnią różnicę kursową. Taka różnica zwiększa przychód podatkowy, ponieważ ostateczna wartość otrzymanej zapłaty jest wyższa niż wartość wcześniej wykazanej sprzedaży.
A co, jeśli euro w tym czasie stanieje? Załóżmy, że pierwotny przychód nadal wynosi 4300 zł, ale otrzymana płatność po przeliczeniu właściwym kursem jest warta jedynie 4250 zł. W takiej sytuacji powstaje ujemna różnica kursowa w wysokości 50 zł. Sposób jej rozliczenia zależy od formy opodatkowania JDG. Jeśli rozliczasz się według skali podatkowej lub podatkiem liniowym, przy podatkowej metodzie rozliczania różnic kursowych taka kwota zwiększa koszty uzyskania przychodów. Jeśli natomiast korzystasz z ryczałtu, ujemna różnica kursowa pomniejsza przychód, ponieważ przy tej formie opodatkowania nie odliczasz kosztów podatkowych.
Ważne jest jednak to, że otrzymanie zapłaty nie oznacza ponownego zaksięgowania sprzedaży. Jeśli pierwotnie wykazałeś przychód w wysokości 4300 zł, nie zastępujesz tej kwoty wartością późniejszego przelewu. Rozliczasz otrzymanie należności i osobno ustalasz ewentualną różnicę kursową. Dzięki temu jedna sprzedaż nie zostaje przypadkowo wykazana dwa razy.
Nie zawsze też możesz zastosować kurs, który widzisz w swoim banku. Jeśli klient przelewa euro na Twoje konto walutowe i nie dochodzi do przewalutowania, do ustalenia podatkowych różnic kursowych zasadniczo stosuje się odpowiedni średni kurs NBP z ostatniego dnia roboczego przed otrzymaniem pieniędzy. Inaczej może wyglądać sytuacja, gdy bank rzeczywiście wymienia otrzymane euro na złotówki. Wtedy znaczenie może mieć kurs faktycznie zastosowany do tej operacji. Jeżeli później sprzedasz euro przechowywane na rachunku walutowym, mogą pojawić się kolejne różnice kursowe dotyczące samych środków pieniężnych.
Dla początkującego przedsiębiorcy brzmi to skomplikowanie, ale najważniejsze jest rozdzielenie dwóch zdarzeń: sprzedaży i otrzymania pieniędzy. Właśnie to pozwala poprawnie prowadzić księgowość JDG i uniknąć sytuacji, w której wzrost albo spadek kursu waluty zostanie błędnie potraktowany jako zmiana wartości pierwotnej sprzedaży.
Sprzedajesz przez marketplace lub do klientów w UE? Uważaj na te sytuacje
Sprzedaż na zagranicznych platformach internetowych może wydawać się prostsza od prowadzenia własnego sklepu. Platforma przyjmuje zamówienia, obsługuje płatności, a następnie przesyła Ci pieniądze. Problem pojawia się wtedy, gdy próbujesz rozliczyć wszystkie transakcje wyłącznie na podstawie kwot wpływających na konto. W wielu modelach sprzedaży marketplace potrąca bowiem swoje prowizje, opłaty za obsługę płatności lub inne koszty, zanim wypłaci Ci należność. W rezultacie przelew może być niższy niż wartość sprzedanych produktów.
Wyobraź sobie, że w danym okresie sprzedajesz produkty o łącznej wartości 2000 EUR. Platforma potrąca 200 EUR prowizji, a na Twoje konto trafia 1800 EUR. Jeśli to Ty jesteś sprzedawcą wobec klientów, co do zasady nie możesz uznać, że Twój przychód ze sprzedaży wynosi automatycznie 1800 EUR tylko dlatego, że tyle otrzymałeś. Trzeba oddzielić wartość sprzedaży od prowizji pobranej przez platformę i odpowiednio rozliczyć obie pozycje. Dokładny sposób postępowania zależy przy tym od modelu współpracy i dokumentów udostępnianych przez operatora. Pamiętaj też, że możliwość zaliczenia prowizji do kosztów podatkowych zależy od formy opodatkowania. Jeśli rozliczasz się ryczałtem, nie możesz odliczyć jej jako kosztu podatkowego.
Dodatkowe komplikacje pojawiają się przy wypłatach zbiorczych. Platforma może przelewać pieniądze raz w tygodniu lub raz na kilka tygodni, chociaż sprzedaż odbywa się codziennie. Poszczególne transakcje mogą więc mieć różne daty powstania przychodu i różne kursy przeliczeniowe. Nie można automatycznie zastosować jednego kursu z dnia zbiorczej wypłaty do całej wcześniejszej sprzedaży. Również moment otrzymania zapłaty na potrzeby rozliczania różnic kursowych trzeba ustalić na podstawie zasad działania danego operatora i dostępnej dokumentacji, a nie wyłącznie daty przelewu na konto bankowe.
Osobnym tematem są zwroty i rabaty. Jeśli klient zwróci produkt zakupiony w euro, musisz odpowiednio skorygować wcześniej wykazaną sprzedaż. Nie jest to jednak to samo co różnica kursowa. Zwrot lub rabat zmienia wartość transakcji, natomiast różnica kursowa wynika ze zmiany wartości waluty. Przy korektach VAT zasadniczo stosuje się kurs przyjęty dla pierwotnej sprzedaży, choć istnieją wyjątki, na przykład dotyczące określonych faktur korygujących zbiorczych. Przy podatku dochodowym również co do zasady korzysta się z kursu pierwotnego, ale moment ujęcia korekty może zależeć od jej przyczyny. Dlatego nie warto automatycznie przeliczać każdego zwrotu po aktualnym kursie euro.
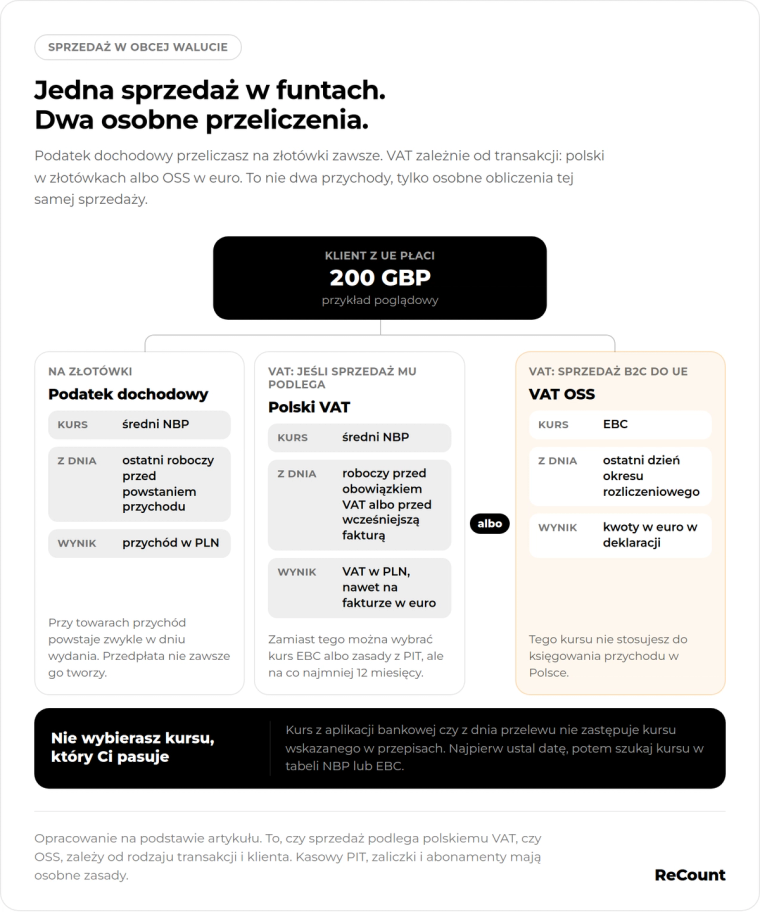
Kolejna ważna kwestia pojawia się wtedy, gdy sprzedajesz produkty konsumentom z innych krajów Unii Europejskiej. W określonych sytuacjach możesz korzystać z procedury VAT OSS, która pozwala rozliczać VAT należny w różnych krajach UE za pomocą jednej deklaracji. W tej procedurze rozliczenia prowadzi się w euro. Jeśli sprzedajesz produkty w innej walucie, do przeliczenia wartości na euro stosuje się specjalne zasady oparte na kursach Europejskiego Banku Centralnego. Co do zasady właściwy jest kurs opublikowany w ostatnim dniu danego okresu rozliczeniowego, a jeśli nie został wtedy opublikowany, kurs z następnego dnia publikacji.
Oznacza to, że sprzedaż zagraniczna może wymagać kilku odrębnych obliczeń. Przykładowo, jeśli sprzedajesz produkt klientowi z UE, który płaci w funtach, możesz potrzebować dwóch różnych przeliczeń: na złotówki dla polskiego podatku dochodowego oraz na euro dla VAT OSS. Nie są to wymienne zasady, dlatego kurs wykorzystywany w deklaracji OSS nie powinien być automatycznie stosowany do księgowania przychodów w Polsce.
Warto też wiedzieć, że inne zasady mogą dotyczyć zaliczek otrzymywanych przed realizacją zamówienia. Taka wpłata nie zawsze od razu stanowi przychód do podatku dochodowego, ale może już powodować obowiązek rozliczenia VAT. Podobnie szczególne rozwiązania obowiązują przy usługach rozliczanych okresowo, na przykład w modelu abonamentowym. Osobnym przypadkiem jest kasowy PIT, w którym moment powstania przychodu dla objętych nim transakcji jest zasadniczo powiązany z otrzymaniem zapłaty. Z tego rozwiązania mogą jednak korzystać tylko przedsiębiorcy spełniający określone warunki. Dlatego sposób rozliczania walut powinien uwzględniać nie tylko kraj sprzedaży, ale również rodzaj transakcji i przyjętą metodę rozliczeń podatkowych.
Co się stanie, jeśli źle przeliczysz sprzedaż w obcej walucie?
Pomyłka w wyborze kursu może wydawać się drobiazgiem, zwłaszcza kiedy dopiero zaczynasz prowadzić sklep internetowy. Różnica kilku groszy na kursie euro nie wygląda przecież szczególnie groźnie. Problem polega na tym, że błędnie przeliczona sprzedaż oznacza nieprawidłową wartość wykazanego przychodu albo VAT. A jeśli popełniasz ten sam błąd regularnie, jego skutki mogą dotyczyć dziesiątek lub setek transakcji. Wówczas poprawienie rozliczeń staje się znacznie bardziej czasochłonne niż prawidłowe księgowanie ich od początku.
Możesz zapłacić niewłaściwą kwotę podatku
Najbardziej oczywistą konsekwencją zastosowania niewłaściwego kursu jest błędne obliczenie podatku. Jeśli wykażesz zbyt niski przychód, może to wpłynąć na wysokość należnego podatku dochodowego. Podobny problem pojawia się przy nieprawidłowym przeliczeniu podstawy opodatkowania VAT. W zależności od rodzaju błędu możesz zapłacić za mało albo za dużo. Zaniżenie podatku może prowadzić do powstania zaległości podatkowej, którą trzeba później uregulować wraz z należnymi odsetkami.
Załóżmy, że przez nieuwagę regularnie przeliczasz sprzedaż według kursu z dnia otrzymania pieniędzy, chociaż powinieneś korzystać z kursu związanego z wcześniejszym powstaniem przychodu. Jeśli różnice kursowe są niewielkie, błąd może pozostać niezauważony przez dłuższy czas. Kiedy jednak przyjdzie pora na sprawdzenie rozliczeń, może okazać się, że wartości przychodów wykazane w dokumentacji nie zgadzają się z tymi, które powinny wynikać z przepisów. W takiej sytuacji konieczne może być poprawienie wcześniejszych zapisów oraz odpowiednich rozliczeń podatkowych.
Co istotne, ryzyko nie dotyczy wyłącznie przedsiębiorców płacących podatek dochodowy według skali podatkowej. Niezależnie od tego, czy Twoja JDG rozlicza podatek dochodowy na zasadach ogólnych, liniowo czy ryczałtem, prawidłowe ustalenie przychodu ma znaczenie dla rozliczeń. Szczegółowe skutki błędu zależą od wybranej formy opodatkowania, ale samo prowadzenie niewielkiej firmy nie oznacza, że można pomijać zasady przeliczania walut.
Jeden mały błąd może oznaczać więcej pracy i kosztów
Błędny kurs to często dopiero początek problemów. Jeśli nieprawidłowo przeliczysz sprzedaż, a następnie na podstawie tej wartości rozliczysz płatność, różnice kursowe lub korektę faktury, pomyłka może przenieść się na kolejne elementy księgowości. W przypadku e-commerce szczególnie łatwo o taką sytuację, ponieważ obok samych zamówień pojawiają się prowizje platform, zwroty, rabaty oraz zbiorcze wypłaty. Kiedy wszystkie te operacje są ze sobą powiązane, odszukanie źródła błędu może wymagać ponownego przeanalizowania wielu transakcji.
Przykładowo prowadzisz sklep, który realizuje kilkaset zagranicznych zamówień miesięcznie. Jeśli przy każdej sprzedaży stosujesz kurs z dnia wypłaty od operatora płatności zamiast właściwego kursu przychodu, po kilku miesiącach problem może obejmować już tysiące zapisów. Trzeba wtedy porównać daty sprzedaży, kwoty w walutach obcych, zastosowane kursy i otrzymane płatności. Do tego dochodzi sprawdzenie prowizji, zwrotów i ewentualnych różnic kursowych. Nawet jeśli poszczególne kwoty są niewielkie, sama liczba dokumentów może oznaczać sporo dodatkowej pracy.
Nieprawidłowe rozliczenia utrudniają również ocenę wyników własnego biznesu. Jeśli mylisz przychody z wypłatami pomniejszonymi o prowizje albo nie oddzielasz różnic kursowych od wartości sprzedaży, trudniej ustalić, ile faktycznie zarabiasz na zagranicznych zamówieniach. Możesz przez to błędnie oceniać opłacalność sprzedaży na konkretnym rynku lub ustalać ceny bez pełnego obrazu kosztów i rozliczeń.
Dlatego im szybciej uporządkujesz sposób przeliczania walut, tym łatwiej będzie rozwijać działalność bez narastających zaległości w dokumentacji. Przy kilku zamówieniach miesięcznie wiele rzeczy da się jeszcze sprawdzić ręcznie, ale przy dynamicznie rosnącym sklepie internetowym potrzebujesz spójnych zasad, których można konsekwentnie przestrzegać.
Jak prawidłowo rozliczać sprzedaż w walutach? Krótka checklista
Prawidłowe rozliczanie sprzedaży zagranicznej zaczyna się od ustalenia, czego dotyczy konkretna transakcja i kiedy powstał przychód. Zanim przeliczysz kwotę w euro, dolarach lub funtach, sprawdź datę wydania towaru albo wykonania usługi oraz to, czy wcześniej wystawiono fakturę lub otrzymano płatność mającą wpływ na moment powstania przychodu. Pamiętaj przy tym, że zaliczka lub przedpłata na przyszłą dostawę nie musi oznaczać powstania przychodu. Dopiero po ustaleniu właściwej daty wybierz odpowiedni średni kurs NBP z ostatniego dnia roboczego poprzedzającego tę datę i oblicz wartość przychodu w złotówkach.
Następnie ustal, czy dana sprzedaż wymaga rozliczenia polskiego VAT, podatku w innym kraju lub zastosowania procedury OSS. Jeśli do transakcji stosuje się polski VAT, sprawdź właściwy moment powstania obowiązku podatkowego i zasady wyboru kursu. Pamiętaj też, że kwotę polskiego podatku na fakturze trzeba wykazać w złotówkach. Nie zakładaj automatycznie, że kurs zastosowany do podatku dochodowego będzie odpowiedni również do VAT.
Kiedy klient zapłaci, porównaj wartość rozliczanej należności z wcześniej wykazanym przychodem i sprawdź, czy powstały podatkowe różnice kursowe. Jeżeli sprzedajesz przez marketplace, oddzielaj wartość sprzedaży od prowizji, zwrotów i innych potrąceń operatora. Nie traktuj zbiorczej wypłaty jako jedynego dokumentu potrzebnego do ustalenia przychodu. Przy korektach faktur upewnij się natomiast, że stosujesz zasady właściwe dla pierwotnej transakcji, zamiast bez zastanowienia przeliczać każdą zmianę według nowego kursu.
Na początku prowadzenia działalności wszystkie te czynności mogą wydawać się skomplikowane. Nie musisz jednak znać na pamięć przepisów ani samodzielnie śledzić każdej zmiany kursu, żeby prowadzić sprzedaż za granicą. Wystarczy zadbać o uporządkowaną dokumentację i współpracować z księgowością, która rozumie specyfikę handlu internetowego. Dzięki temu łatwiej unikniesz błędów, a także będziesz mieć lepszą kontrolę nad przychodami i kosztami swojej firmy.
Jeśli planujesz ekspansję zagraniczną albo już sprzedajesz w różnych walutach, warto zadbać o prawidłowe rozliczenia od samego początku. ReCount pomoże Ci uporządkować księgowość e-commerce, uwzględniając specyfikę sprzedaży internetowej i rozliczeń zagranicznych. Dzięki profesjonalnemu wsparciu księgowemu możesz poświęcić więcej czasu na zdobywanie nowych klientów, rozwijanie sklepu i zwiększanie sprzedaży, zamiast samodzielnie zastanawiać się, jaki kurs zastosować do kolejnej transakcji.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.