W skrócie
Data przelewu pobrania od kuriera nie jest automatycznie datą powstania przychodu.
Przy PIT trzeba ustalić moment wydania towaru oraz sprawdzić, czy wcześniej nie wystawiono faktury lub nie doszło do zapłaty.
Przelew od kuriera rozlicza wcześniejszą należność i nie powinien być ujmowany jako drugi przychód z tej samej sprzedaży.
VAT należy analizować osobno, ponieważ jego rozliczenie opiera się co do zasady na momencie dokonania dostawy, a nie na wpływie pieniędzy od przewoźnika.
Prowadzisz sklep internetowy i klient wybiera płatność za pobraniem. Zamówienie wpada dziś, jutro przygotowujesz paczkę i przekazujesz ją kurierowi, kilka dni później klient odbiera przesyłkę i płaci, a pieniądze trafiają na Twoje konto jeszcze później. W efekcie przy jednej sprzedaży pojawiają się trzy albo nawet cztery różne daty. Nic dziwnego, że początkujący przedsiębiorca może zadać sobie pytanie: która z nich właściwie liczy się dla podatków?
Najważniejsze jest to, żeby nie utożsamiać automatycznie przychodu z przelewem od kuriera. W standardowym rozliczeniu PIT późniejszy wpływ środków z pobrania zwykle nie wyznacza momentu powstania przychodu. Trzeba ustalić, kiedy doszło do wydania towaru, a następnie sprawdzić, czy wcześniej nie została wystawiona faktura albo nie doszło do zapłaty. Sam fakt, że przewoźnik przekazał Ci pieniądze kilka dni po doręczeniu paczki, nie oznacza więc, że dopiero wtedy powstał przychód.
To ważne szczególnie wtedy, gdy dopiero zaczynasz prowadzić JDG i księgowość jednoosobowej firmy jest dla Ciebie nowym tematem. W e-commerce data zamówienia, wydania towaru, zapłaty klienta i przelewu od przewoźnika mogą się od siebie różnić. Przy kilku zamówieniach miesięcznie łatwo nad tym zapanować. Gdy sklep zaczyna rosnąć, a takich transakcji są dziesiątki lub setki, brak jasnej zasady może szybko doprowadzić do bałaganu w księgowości e-commerce.
Płatność za pobraniem – kiedy właściwie powstaje przychód?
Przy standardowym rozliczaniu PIT przychód ze sprzedaży towaru powstaje co do zasady w dniu jego wydania. Jednocześnie działa zasada „nie później niż”, co oznacza, że trzeba także zwrócić uwagę na wcześniejsze wystawienie faktury albo wcześniejsze uregulowanie należności. W przypadku klasycznej sprzedaży za pobraniem klient zazwyczaj płaci dopiero przy odbiorze, dlatego sama zapłata najczęściej nie będzie pierwszym zdarzeniem, które trzeba brać pod uwagę.
W sprzedaży internetowej pojawia się jednak ważny szczegół. Nie warto przyjmować automatycznie, że dzień przekazania paczki kurierowi zawsze jest dniem wydania towaru dla celów podatkowych. W wielu typowych modelach sprzedaży wysyłkowej może tak być, ale zależy to od warunków konkretnej transakcji. Znaczenie może mieć sposób dostawy, regulamin sklepu oraz to, w którym momencie rzeczywiście dochodzi do wydania towaru kupującemu. Dlatego najbezpieczniejsza zasada dla początkującego przedsiębiorcy brzmi: ustal moment wydania towaru i nie przyjmuj z góry, że jest nim ani data nadania paczki, ani data przelewu pobrania przez kuriera.
To rozróżnienie jest ważne, jeśli interesuje Cię księgowość JDG albo szerzej księgowość działalności gospodarczej. Sam przepływ pieniędzy przez konto bankowe nie pokazuje pełnego obrazu sprzedaży. Klient może zapłacić przewoźnikowi wcześniej, niż Ty otrzymasz środki, a przelew od kuriera może być tylko technicznym rozliczeniem należności wynikającej z wcześniej dokonanej sprzedaży.
Podobnie wygląda to u przedsiębiorcy rozliczającego się ryczałtem. Przychód trzeba wykazać zgodnie z zasadami dotyczącymi momentu jego powstania, a nie po prostu według dnia, w którym środki z pobrania pojawiły się na rachunku. Istnieją szczególne metody rozliczania, które mogą zmieniać te zasady, ale dla początkującego przedsiębiorcy najważniejsze jest to, aby nie zakładać samodzielnie, że „skoro pieniądze przyszły później, to przychód też powstał później”.
VAT trzeba natomiast analizować osobno. Reguły dotyczące JDG i podatku dochodowego nie przechodzą automatycznie na VAT. Przy VAT punktem wyjścia jest moment dokonania dostawy towaru, a nie dzień późniejszego przelewu od przewoźnika.
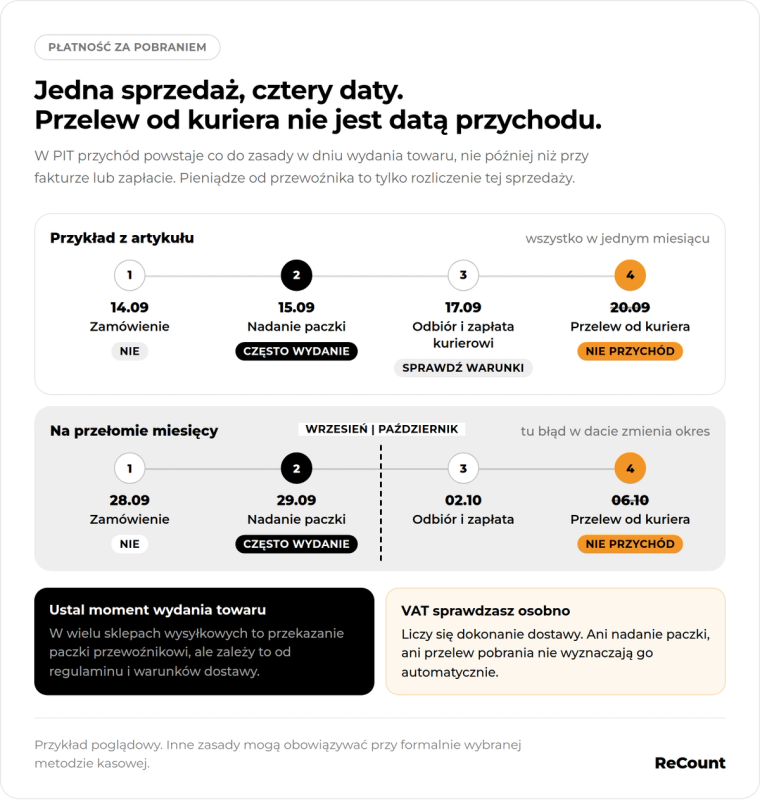
Przykład: klient płaci 17 września, kurier przelewa pieniądze 20 września
Załóżmy, że klient składa zamówienie 14 września i wybiera płatność za pobraniem. Następnego dnia przekazujesz przesyłkę przewoźnikowi. Klient odbiera paczkę 17 września i wtedy płaci kurierowi. Przewoźnik rozlicza pobranie kilka dni później i 20 września środki pojawiają się na Twoim firmowym rachunku. Mamy więc cztery daty: 14.09 – zamówienie, 15.09 – przekazanie paczki przewoźnikowi, 17.09 – odbiór i zapłata, 20.09 – przelew od kuriera.
Najważniejsze jest to, że 20 września nie staje się automatycznie datą powstania przychodu tylko dlatego, że właśnie wtedy zobaczyłeś pieniądze na koncie. Najpierw trzeba ustalić, kiedy w danym modelu doszło do wydania towaru. Jeżeli zgodnie z warunkami sprzedaży przekazanie przesyłki przewoźnikowi 15 września oznaczało wydanie towaru, wtedy przychód może powstać już tego dnia, o ile wcześniej nie została wystawiona faktura ani nie doszło do uregulowania należności. Jeżeli warunki konkretnej sprzedaży wskazują na inny moment wydania, trzeba uwzględnić właśnie ten moment.
Ta różnica może wydawać się mało istotna, gdy wszystkie zdarzenia mieszczą się w jednym miesiącu. Wyobraź sobie jednak, że przesyłkę przekazujesz przewoźnikowi pod koniec września, klient odbiera ją na początku października, a kurier przesyła pobranie kilka dni później. Jeśli zaczniesz księgować sprzedaż wyłącznie według wpływów na rachunek, część transakcji może trafić do niewłaściwego miesiąca. Na przełomie grudnia i stycznia podobny błąd może spowodować nawet przypisanie przychodu do niewłaściwego roku podatkowego.
Dlatego księgowość e-commerce nie powinna opierać się wyłącznie na historii rachunku bankowego. Trzeba umieć połączyć sprzedaż z informacjami o realizacji zamówienia i późniejszym rozliczeniu pobrania. W małym sklepie można jeszcze kontrolować takie operacje ręcznie, ale przy ekspansji szybko staje się to jednym z ważniejszych elementów dobrze zorganizowanej księgowości jednoosobowej firmy.
Jak zaksięgować sprzedaż za pobraniem krok po kroku?
Najpierw ujmujesz sprzedaż
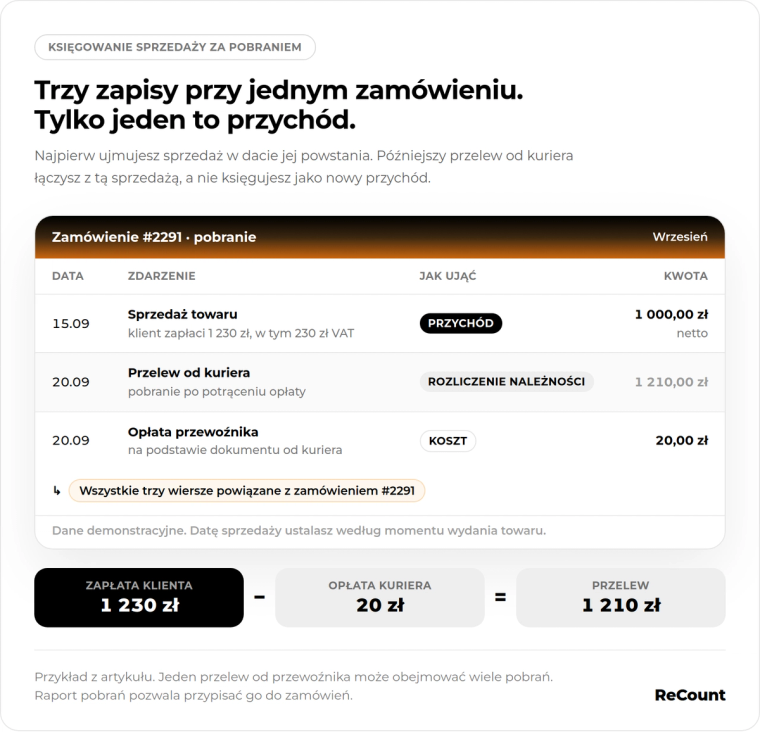
Pierwszym etapem jest ujęcie sprzedaży w momencie, w którym zgodnie z zasadami powstaje przychód. Załóżmy, że sprzedajesz produkt za 1 000 zł netto, do którego dochodzi 230 zł VAT. Klient ma więc zapłacić przy odbiorze łącznie 1 230 zł. Jeżeli jesteś czynnym podatnikiem VAT, wartość sprzedaży netto i VAT należny trzeba odpowiednio rozdzielić, natomiast cała kwota 1 230 zł pozostaje należnością związaną z konkretną sprzedażą do czasu jej rozliczenia.
Jeżeli prowadzisz KPiR, sprzedaż ujmujesz zgodnie z właściwą datą powstania przychodu, a nie automatycznie według dnia zbiorczego przelewu od przewoźnika. Sama obecność 1 230 zł na rachunku bankowym kilka dni później nie oznacza powstania nowej sprzedaży. To pieniądze związane z transakcją, którą już wcześniej trzeba było odpowiednio ująć w księgowości działalności gospodarczej.
Przy ryczałcie działa ta sama podstawowa logika. Sprzedaż wykazuje się w ewidencji przychodów według właściwych zasad i odpowiedniej stawki. Późniejszy przelew od kuriera nie powinien być ponownie traktowany jako osobny przychód tylko dlatego, że pojawił się jako nowa pozycja na rachunku bankowym.
Później rozliczasz przelew od kuriera
Kiedy przewoźnik przekazuje pobrane pieniądze na Twoje konto, dochodzi przede wszystkim do rozliczenia należności związanej z wcześniejszą sprzedażą. Jeżeli klient zapłacił 1 230 zł i dokładnie taka kwota trafiła później na Twój rachunek, księgowo trzeba połączyć ten wpływ z odpowiednią transakcją. Nie jest to drugi przychód z tej samej sprzedaży.
W praktyce firmy kurierskie mogą potrącać własne opłaty. Jeżeli klient zapłacił 1 230 zł, a przewoźnik potrącił 20 zł i przelał Ci 1 210 zł, wartość samej sprzedaży nie spada przez to do 1 210 zł. Różnica wynika z kosztu usługi przewoźnika, który należy rozliczyć osobno na podstawie właściwego dokumentu. Jeżeli jesteś podatnikiem VAT i masz prawo do odliczenia VAT z faktury za usługę kurierską, trzeba także właściwie ująć VAT naliczony.
Ten mechanizm ma duże znaczenie w większym sklepie internetowym. Jeden przelew od przewoźnika może obejmować wiele pobrań z różnych zamówień i być dodatkowo pomniejszony o różne opłaty. Dlatego wraz z rozwojem sprzedaży warto zadbać o to, aby księgowość e-commerce pozwalała bez problemu ustalić, których transakcji dotyczył konkretny raport i przelew. Dzięki temu nie trzeba później ręcznie odtwarzać historii kilkudziesięciu paczek.
A co z VAT-em przy płatności za pobraniem?
VAT w JDG trzeba analizować niezależnie od podatku dochodowego. Podstawowa zasada jest taka, że obowiązek podatkowy w VAT przy sprzedaży towaru powstaje co do zasady w momencie dokonania dostawy. Sama płatność za pobraniem nie tworzy specjalnego mechanizmu, według którego VAT rozliczasz dopiero wtedy, gdy firma kurierska przeleje środki na Twój rachunek.
Ważne jest jednak to, aby również w przypadku VAT nie utożsamiać automatycznie dokonania dostawy z samym nadaniem paczki. Trzeba ustalić, kiedy w konkretnej transakcji doszło do przeniesienia na nabywcę prawa do rozporządzania towarem jak właściciel. Dla początkującego przedsiębiorcy nie ma potrzeby zagłębiać się w prawnicze definicje. Wystarczy zapamiętać, że ani dzień nadania przesyłki, ani dzień wpływu pobrania nie powinny być wybierane automatycznie tylko dlatego, że są łatwo widoczne w systemie sklepu albo na rachunku bankowym.
To ważne także dlatego, że w internecie nadal można znaleźć starsze poradniki opisujące nieaktualne zasady VAT przy przesyłkach pobraniowych. Jeśli prowadzisz JDG i VAT jest dla Ciebie nowym tematem, warto zwracać uwagę na datę publikacji materiałów i nie opierać księgowości na przypadkowym artykule znalezionym kilka lat temu.
Szczególne reguły mogą dotyczyć przedsiębiorców, którzy formalnie korzystają z metody kasowej VAT. To jednak osobny sposób rozliczania podatku, a nie efekt tego, że klient wybrał pobranie. Jeżeli nie stosujesz takiej metody, nie powinieneś zakładać, że sama forma zapłaty przesuwa VAT na dzień otrzymania pieniędzy od przewoźnika.
Czy te zasady dotyczą właśnie mnie?
Najprawdopodobniej temat dotyczy Cię bezpośrednio, jeśli prowadzisz JDG i sprzedajesz towary przez internet, wysyłasz je kurierem albo pocztą oraz pozwalasz klientom płacić przy odbiorze. Znaczenie ma to zarówno przy pierwszych kilkunastu zamówieniach, jak i wtedy, gdy planujesz rozwijać sklep, uruchamiać kolejne kanały sprzedaży albo zwiększać liczbę wysyłek.
Jeżeli dopiero zaczynasz i próbujesz zrozumieć JDG, podatki i podstawy księgowości, nie musisz znać wszystkich podatkowych wyjątków. Ważniejsze jest prawidłowe rozdzielenie kilku prostych rzeczy. Moment sprzedaży nie musi pokrywać się z momentem otrzymania pieniędzy. PIT i VAT mogą opierać się na innych zasadach. Z kolei takie tematy jak kwota wolna od podatku, wybór formy opodatkowania czy sposób obliczenia samego podatku dochodowego są odrębnymi zagadnieniami i nie zmieniają podstawowego problemu z ustaleniem daty danej sprzedaży.
Odrębne zasady mogą dotyczyć przedsiębiorców korzystających z formalnie wybranych metod kasowych. Jeśli stosujesz taką metodę albo nie masz pewności, jak rozliczana jest Twoja firma, warto sprawdzić konkretny model przed przyjęciem ogólnej zasady dotyczącej daty przychodu czy VAT. W typowym sklepie internetowym nie ma jednak potrzeby zaczynać nauki księgowości od wyjątków. Najpierw warto dobrze zrozumieć zwykły model sprzedaży.
Co się stanie, jeśli będziesz księgować pobrania według złej daty?
Na początku możesz nawet nie zauważyć problemu. Jeżeli przesyłka zostanie wysłana, odebrana i rozliczona przez kuriera w ciągu kilku dni tego samego miesiąca, niewłaściwe przyjęcie daty może nie rzucać się w oczy. Problem staje się znacznie poważniejszy na przełomie miesięcy albo lat. Wtedy sprzedaż może zostać przypisana do innego okresu niż ten, do którego powinna trafić, co może mieć wpływ na wysokość podatku dochodowego oraz poprawność prowadzonej ewidencji.
Drugie ryzyko to podwójne ujęcie tej samej sprzedaży. Możesz najpierw zaksięgować transakcję na podstawie właściwego dokumentu, a później zobaczyć przelew pobrania od przewoźnika i potraktować go jako kolejny przychód. W rzeczywistości jest to tylko rozliczenie należności związanej z wcześniej wykazaną sprzedażą. Przy większej liczbie transakcji taki błąd sprawia, że raporty sklepu, dane z przewoźnika, wyciąg bankowy i księgowość zaczynają pokazywać inne wartości.
Osobny problem dotyczy VAT. Jeżeli przyjmiesz niewłaściwy moment dokonania dostawy albo oprzesz się na przestarzałych informacjach dotyczących pobrań, możesz rozliczyć VAT w niewłaściwym okresie. Przy kilku przesyłkach korekta może być jeszcze stosunkowo prosta. Przy setkach zamówień miesięcznie ustalenie po czasie, które transakcje zostały ujęte błędnie, potrafi zająć znacznie więcej pracy.
Nie chodzi więc o to, żeby bać się każdej sprzedaży pobraniowej. Chodzi o to, żeby od początku przyjąć jeden spójny sposób pracy. Dobrze uporządkowana księgowość jednoosobowej firmy powinna pozwalać połączyć sprzedaż, realizację zamówienia i późniejszy przepływ pieniędzy bez zgadywania, czego dotyczył konkretny przelew.
Jakie dokumenty warto zachować?
Przy sprzedaży za pobraniem warto przechowywać informacje, które pozwolą później bez problemu połączyć konkretną transakcję z przesyłką i płatnością. W praktyce przydadzą się dane zamówienia i nabywcy, adres dostawy, numer przesyłki, dokument sprzedaży, raport pobrań otrzymany od przewoźnika, potwierdzenie przelewu oraz dokument dotyczący kosztów usługi kurierskiej.
Nie chodzi o gromadzenie dokumentów dla samego gromadzenia. Ważne jest to, aby można było łatwo sprawdzić, dlaczego konkretna kwota znalazła się na rachunku, których zamówień dotyczyła i skąd wynika ewentualna różnica między kwotą zapłaconą przez klientów a przelewem otrzymanym od kuriera. Przy większej liczbie zamówień właśnie taki porządek zaczyna mieć największe znaczenie dla sprawnej księgowości e-commerce.
Dokumentacja może mieć znaczenie również wtedy, gdy korzystasz ze zwolnienia z kasy fiskalnej przy określonej sprzedaży wysyłkowej. Takie zwolnienie zależy od spełnienia konkretnych warunków, między innymi odpowiedniego sposobu otrzymania zapłaty oraz możliwości jednoznacznego ustalenia na podstawie ewidencji i dowodów, jakiej sprzedaży dotyczyła płatność i kto był nabywcą. Nie każdy towar może korzystać z takiego zwolnienia, dlatego nie należy traktować go jako automatycznej zasady dla wszystkich sklepów internetowych.
Płatność za pobraniem – najważniejsza zasada do zapamiętania
Data wpływu pieniędzy od kuriera zazwyczaj nie jest automatycznie datą powstania przychodu. W standardowym rozliczeniu trzeba ustalić moment wydania towaru i sprawdzić, czy wcześniej nie pojawiła się faktura albo zapłata. Przy VAT osobno ustalasz moment dokonania dostawy i również nie zakładasz z góry, że decyduje o nim przelew pobrania albo samo nadanie paczki.
Jeżeli rozwijasz sklep internetowy, warto uporządkować te zasady zanim liczba zamówień zacznie szybko rosnąć. ReCount może pomóc Ci poukładać księgowość e-commerce tak, aby dane o sprzedaży, dostawach, pobraniach i przelewach były ze sobą spójne, a Ty nie musiał wracać do setek transakcji dopiero wtedy, gdy pojawi się pierwsza większa rozbieżność. Przy mniej typowych warunkach sprzedaży lub dostawy warto natomiast potwierdzić właściwy moment rozliczenia dla konkretnego modelu transakcji.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.