W skrócie
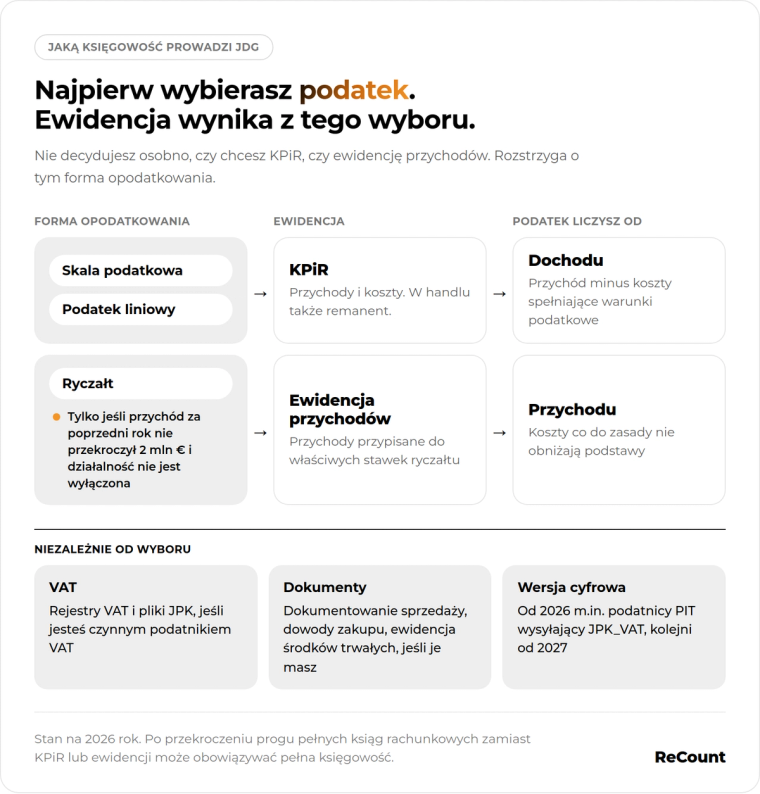
KPiR prowadzą przedsiębiorcy rozliczający się na skali podatkowej lub podatkiem liniowym, a ewidencję przychodów — przedsiębiorcy na ryczałcie.
W KPiR uwzględniasz przychody i koszty, dlatego podatek jest liczony od dochodu. Na ryczałcie punktem wyjścia jest przychód, a koszty co do zasady nie zmniejszają podstawy opodatkowania.
Przy wyborze formy opodatkowania warto patrzeć nie tylko na prostotę księgowości, ale też na wysokość kosztów, marżę, stawkę ryczałtu, składkę zdrowotną i dostępne ulgi.
W e-commerce szczególnie ważne są koszty towaru, reklamy i logistyki — dlatego dwie firmy z takim samym przychodem mogą potrzebować zupełnie innego sposobu rozliczania.
Zakładasz jednoosobową działalność gospodarczą i nagle okazuje się, że musisz zdecydować nie tylko, czym będziesz się zajmować, ale też jak rozliczać podatki i jak prowadzić księgowość. Jeśli wcześniej nie miałeś z tym styczności, terminy takie jak KPiR, ryczałt czy ewidencja przychodów mogą brzmieć jak coś, czym powinien zajmować się wyłącznie księgowy.
W praktyce podstawowa zasada jest jednak dość prosta.
To, czy prowadzisz KPiR, czy ewidencję przychodów, zależy przede wszystkim od tego, jaką formę opodatkowania wybierzesz. Jeśli rozliczasz JDG według skali podatkowej albo podatkiem liniowym, prowadzisz KPiR. Jeśli wybierasz ryczałt od przychodów ewidencjonowanych, prowadzisz ewidencję przychodów.
Nie wybierasz więc najpierw rodzaju księgowości, a później podatku. Jest raczej odwrotnie. Najpierw wybierasz sposób rozliczania podatku dochodowego, a z niego wynika to, jaką podstawową ewidencję musisz prowadzić.
Ma to szczególne znaczenie w e-commerce. Sklep internetowy może mieć stosunkowo wysoką sprzedaż, ale jednocześnie ponosić duże koszty zakupu towaru, reklamy, wysyłki czy obsługi zamówień. Inna firma może osiągać podobny przychód przy bardzo niewielkich kosztach. W obu przypadkach odpowiedź na pytanie, jaka forma opodatkowania będzie korzystniejsza i jak będzie wyglądała księgowość JDG, może być zupełnie inna.
KPiR a ewidencja przychodów — najważniejsza różnica
Najważniejsza różnica sprowadza się do tego, jakie dane zapisujesz i od jakiej kwoty liczony jest podatek.
W KPiR zapisujesz zarówno przychody firmy, jak i koszty związane z działalnością. Dzięki temu można wyliczyć dochód, czyli w dużym uproszczeniu przychód pomniejszony o koszty podatkowe. To właśnie dochód jest podstawą rozliczenia podatku na skali podatkowej albo podatku liniowym.
W ewidencji przychodów sytuacja wygląda inaczej. Zapisujesz przede wszystkim przychody i przypisujesz je do odpowiednich stawek ryczałtu. Koszty prowadzenia firmy co do zasady nie zmniejszają podstawy opodatkowania ryczałtem.
To bardzo ważne w przypadku księgowości e-commerce. Jeśli prowadzisz sklep i wydajesz duże kwoty na zatowarowanie, reklamy czy logistykę, te wydatki mają zupełnie inne znaczenie przy opodatkowaniu dochodu niż przy ryczałcie.
Nie oznacza to jednak, że ewidencja przychodów zawsze będzie prostsza w każdej sytuacji ani że opodatkowanie dochodu zawsze będzie korzystniejsze dla firmy z kosztami. Forma opodatkowania wpływa również na inne elementy rozliczeń, dlatego przed decyzją warto patrzeć na cały model działalności, a nie tylko na liczbę dokumentów do zaksięgowania.
Kiedy JDG prowadzi KPiR?
Podatkową księgę przychodów i rozchodów, czyli KPiR, prowadzi zasadniczo przedsiębiorca rozliczający działalność na skali podatkowej albo podatkiem liniowym.
Przy skali podatkowej dochód jest opodatkowany według stawek właściwych dla tej formy opodatkowania. W szerszym porównaniu opłacalności skali znaczenie mogą mieć także takie kwestie jak ulgi, sytuacja przedsiębiorcy czy kwota wolna od podatku.
Przy podatku liniowym również podstawą jest dochód, ale stosowana jest liniowa stawka podatku. W obu przypadkach potrzebujesz więc informacji nie tylko o tym, ile firma sprzedała, ale także jakie poniosła koszty.
Co trafia do KPiR?
W KPiR zapisujesz przychody osiągane przez firmę oraz wydatki, które mogą zostać uznane za koszty uzyskania przychodu.
Dla osoby prowadzącej sklep internetowy będą to przede wszystkim przychody ze sprzedaży oraz wiele typowych wydatków związanych z prowadzeniem biznesu. Może chodzić na przykład o zakup towarów, transport, reklamę, usługi wykorzystywane przez firmę, wynagrodzenia czy niektóre wydatki związane z biurem lub samochodem.
To właśnie dlatego KPiR może być szczególnie istotna w księgowości e-commerce. Sklep może osiągnąć 500 000 zł przychodu, ale jeśli sporą część tej kwoty pochłania zakup produktów, reklama i logistyka, sama wartość sprzedaży niewiele mówi o tym, ile firma rzeczywiście zarobiła.
Trzeba jednak pamiętać o jednej rzeczy. Sam fakt, że wydałeś pieniądze na firmę, nie oznacza automatycznie, że dany wydatek stanie się kosztem podatkowym. Wydatek musi spełniać odpowiednie warunki.
Dlatego księgowość działalności gospodarczej prowadzonej na KPiR nie sprowadza się do wrzucenia wszystkich faktur zakupowych do jednego folderu i odjęcia ich od sprzedaży.
KPiR w e-commerce może oznaczać dodatkowe obowiązki
W sklepie internetowym znaczenie może mieć również remanent, czyli spis towarów pozostających w firmie. Towar znajdujący się na magazynie może wpływać na rozliczenie rocznego dochodu.
W zależności od sytuacji konieczne może być także prowadzenie dokumentacji dotyczącej środków trwałych lub innych dodatkowych ewidencji.
Osobną kwestią jest VAT w JDG. To, że prowadzisz KPiR, nie oznacza automatycznie, że wszystkie obowiązki podatkowe mieszczą się właśnie w tej księdze. Jeżeli JDG jest czynnym podatnikiem VAT, może mieć również obowiązki związane z rejestrami VAT i odpowiednimi plikami JPK.
Dlatego przy zakładaniu sklepu warto rozdzielić sobie w głowie dwie kwestie: JDG podatek dochodowy to jedno, a JDG VAT to drugie. Oba obszary mogą wpływać na codzienną księgowość firmy.
Kiedy JDG prowadzi ewidencję przychodów?
Ewidencję przychodów prowadzi przedsiębiorca, który rozlicza się ryczałtem od przychodów ewidencjonowanych.
Największa różnica w stosunku do KPiR polega na tym, że w tej ewidencji skupiasz się na przychodach. Wydatki na prowadzenie działalności co do zasady nie obniżają podatku dochodowego tak jak koszty rozliczane przy opodatkowaniu dochodu.
Jeżeli więc sklep internetowy osiągnął 200 000 zł przychodu i wydał 80 000 zł na zakup produktów, reklamę i inne koszty, przy ryczałcie te 80 000 zł nie jest po prostu odejmowane od przychodu w celu ustalenia podstawy podatku.
Jednocześnie ewidencja przychodów nie oznacza, że przedsiębiorca może przestać interesować się dokumentami.
Sprzedaż nadal musi być prawidłowo dokumentowana. Trzeba również przechowywać odpowiednie dowody zakupu oraz dokumentację potrzebną z innych powodów. Jeżeli firma korzysta ze środków trwałych, również pojawia się odpowiednia dokumentacja.
Różne przychody mogą oznaczać różne stawki
Na ryczałcie bardzo ważne jest prawidłowe określenie rodzaju osiąganego przychodu.
Jeżeli przedsiębiorca prowadzi kilka rodzajów działalności, a uzyskiwane przychody podlegają różnym stawkom ryczałtu, ewidencja musi pozwalać rozdzielić je we właściwy sposób.
W praktyce może to mieć znaczenie dla osoby, która na jednej JDG prowadzi sprzedaż internetową, ale jednocześnie wykonuje dodatkowe usługi. Sam fakt, że wszystko odbywa się w ramach jednej działalności, nie oznacza jeszcze, że każdy przychód będzie rozliczany identycznie.
Warto więc zapamiętać prostą zasadę: prostsza księgowość nie oznacza automatycznie niższych podatków.
Ryczałt może ograniczyć zakres bieżącego rozliczania kosztów, ale o jego opłacalności decyduje znacznie więcej niż sama wygoda prowadzenia ewidencji.
„Czy to jest dla mnie?” — ryczałt czy opodatkowanie dochodu przy moim modelu biznesowym?
Nie istnieje jedna odpowiedź właściwa dla każdej JDG.
Dwie osoby mogą prowadzić biznes internetowy, mieć dokładnie taki sam roczny przychód i mimo to znajdować się w zupełnie innej sytuacji. Wszystko zależy między innymi od kosztów, marży oraz rodzaju działalności.
Skalę podatkową lub podatek liniowy warto szczególnie przeanalizować, jeśli masz dużo kosztów
Wyobraź sobie typowy sklep internetowy. Kupujesz produkty, płacisz za ich transport, inwestujesz w reklamę, ponosisz koszty związane z obsługą sprzedaży, korzystasz z usług innych firm i być może potrzebujesz dodatkowego sprzętu.
W takim biznesie przychód może wyglądać efektownie, ale duża część pieniędzy niemal od razu wraca do obiegu w postaci kosztów.
Jeżeli sprzedajesz produkty za 50 000 zł miesięcznie, ale 35 000 zł pochłania towar, logistyka, marketing i pozostałe wydatki, opodatkowanie samego przychodu wygląda zupełnie inaczej niż opodatkowanie dochodu pozostałego po uwzględnieniu kosztów.
Właśnie dlatego skala podatkowa albo podatek liniowy są często ważnym punktem wyjścia do analizy dla firm handlowych, e-commerce i innych działalności, w których koszty stanowią dużą część sprzedaży. Przy tych formach opodatkowania przedsiębiorca prowadzi KPiR i rozlicza podatek od dochodu.
Nie oznacza to, że skala albo podatek liniowy zawsze wygrają. Oznacza tylko, że przy dużych kosztach nie warto wybierać formy opodatkowania bez wcześniejszego policzenia różnych wariantów.
Ryczałt może pasować do firmy z wysoką marżą
Drugi model wygląda zupełnie inaczej.
Firma ma stosunkowo niewiele kosztów, a duża część przychodu zostaje u właściciela po opłaceniu podstawowych wydatków. Jeżeli dodatkowo rodzaj działalności pozwala zastosować korzystną stawkę ryczałtu, taka forma może być warta rozważenia.
W tym przypadku brak możliwości pomniejszania podstawy opodatkowania o koszty może mieć mniejsze znaczenie, bo samych kosztów jest niewiele.
Dlatego pytanie nie powinno brzmieć tylko: „KPiR czy ewidencja przychodów?”. Najpierw warto zapytać: „Która forma opodatkowania lepiej pasuje do tego, jak zarabia moja firma?”. Dopiero z tej decyzji wynika sposób prowadzenia ewidencji.
Do ostatecznego porównania trzeba również dołożyć między innymi składkę zdrowotną, możliwość korzystania z ulg, rodzaj działalności oraz indywidualną sytuację przedsiębiorcy. Przy skali podatkowej znaczenie w szerszym rozliczeniu może mieć również kwota wolna od podatku.
Przykład: ten sam przychód, zupełnie inna podstawa podatku
Najłatwiej zobaczyć różnicę na prostych liczbach.
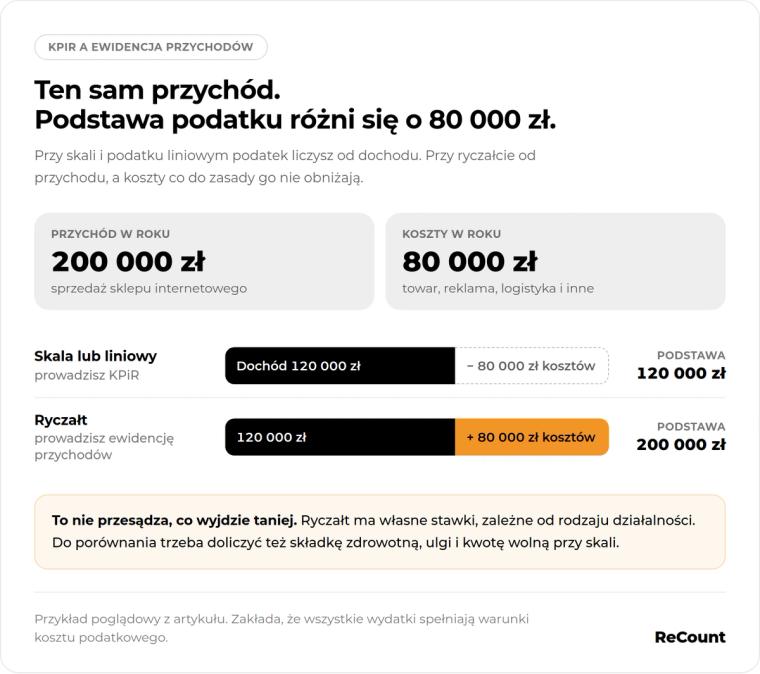
Załóżmy, że twoja JDG osiągnęła w ciągu roku 200 000 zł przychodu. W tym samym czasie firma wydała 80 000 zł na koszty związane z działalnością.
Jeżeli rozliczasz się według skali podatkowej albo podatkiem liniowym i wydatki te mogą zostać podatkowo uwzględnione, punktem wyjścia do ustalenia dochodu będzie:
200 000 zł przychodu – 80 000 zł kosztów = 120 000 zł dochodu.
To od dochodu wyliczany jest podatek przy skali podatkowej albo podatku liniowym, z uwzględnieniem zasad właściwych dla wybranej formy.
Przy ryczałcie sytuacja wygląda inaczej. Punktem wyjścia pozostaje 200 000 zł przychodu. Koszty wynoszące 80 000 zł co do zasady nie pomniejszają podstawy ryczałtu.
Czy to oznacza, że w tym przykładzie skala podatkowa albo podatek liniowy na pewno będą korzystniejsze?
Nie.
Wciąż trzeba znać stawkę ryczałtu właściwą dla konkretnej działalności i uwzględnić inne elementy rozliczenia. Firma z niewielką stawką ryczałtu może znaleźć się w innej sytuacji niż przedsiębiorca prowadzący działalność objętą wyższą stawką.
Ten przykład pokazuje więc nie to, która forma zawsze wy
grywa, ale dlaczego wysokość kosztów ma tak duże znaczenie.
W księgowości jednoosobowej firmy e-commerce najlepiej patrzeć nie tylko na obrót. Znacznie więcej mówi marża i to, ile pieniędzy rzeczywiście zostaje po sfinansowaniu sprzedaży.
Czy każdy może wybrać ryczałt albo rozliczanie dochodu?
Nie każda forma opodatkowania jest dostępna dla każdego przedsiębiorcy.
W przypadku ryczałtu obowiązują między innymi limity przychodów i ustawowe wyłączenia związane z określonymi rodzajami działalności. Znaczenie mogą mieć również niektóre sytuacje związane ze świadczeniem usług lub sprzedażą na rzecz byłego pracodawcy.
W 2026 roku z ryczałtu mogą co do zasady korzystać przedsiębiorcy, których przychody za poprzedni rok nie przekroczyły równowartości 2 mln euro.
Osobną granicą jest próg związany z obowiązkiem prowadzenia pełnych ksiąg rachunkowych. Po jego przekroczeniu pytanie „KPiR czy ewidencja przychodów?” może przestać być właściwym pytaniem, bo przedsiębiorca może zostać objęty obowiązkiem prowadzenia pełnej księgowości.
Wybór ryczałtu wymaga też odpowiedniego zgłoszenia. Przy rozpoczynaniu działalności można wskazać tę formę przy rejestracji firmy, natomiast osoba już prowadząca działalność musi pamiętać o ustawowym terminie na dokonanie wyboru.
Dlatego warto najpierw sprawdzić, czy dana forma opodatkowania jest w ogóle dostępna dla twojej działalności, a dopiero później porównywać, która z nich może być korzystniejsza.
Co się stanie, jeśli prowadzisz niewłaściwą ewidencję?
Błąd w ewidencji nie kończy się na bałaganie w dokumentach. Może oznaczać, że nieprawidłowo wyliczasz podatek.
Przykładowo, jeżeli firma na ryczałcie osiąga przychody podlegające różnym stawkom, ewidencja powinna pozwolić ustalić, jaka część przychodów należy do każdej z nich. Błędne przypisanie sprzedaży może więc prowadzić do nieprawidłowego rozliczenia JDG podatku dochodowego.
Problemy mogą pojawić się również wtedy, gdy brakuje wymaganej dokumentacji, ewidencji środków trwałych albo prawidłowo sporządzonego remanentu tam, gdzie jest on potrzebny.
W przypadku KPiR istotne jest również prawidłowe rozliczanie kosztów. Nie można po prostu uznać każdego firmowego wydatku za koszt podatkowy. Jeżeli księgowość JDG jest prowadzona nieprawidłowo, może się okazać, że wyliczony dochód nie odpowiada temu, co powinno wynikać z dokumentów.
Efektem może być konieczność poprawiania ewidencji i korygowania wcześniejszych rozliczeń. Jeżeli nieprawidłowości zostaną zauważone podczas kontroli, przedsiębiorca musi również liczyć się z koniecznością wyjaśniania sposobu, w jaki prowadził dokumentację i obliczał podatek.
W e-commerce łatwo o dużą liczbę transakcji i dokumentów. Im więcej kanałów sprzedaży, zamówień i różnych rodzajów przychodu, tym ważniejsze staje się regularne prowadzenie ewidencji zamiast odkładania wszystkiego na koniec miesiąca czy roku.
To samo dotyczy VAT w JDG. Jeżeli przedsiębiorca jest czynnym podatnikiem VAT, obowiązki związane z VAT funkcjonują obok podstawowej ewidencji wykorzystywanej do rozliczenia podatku dochodowego.
KPiR i ewidencja przychodów w 2026 roku — coraz więcej cyfrowych obowiązków
W 2026 roku znaczenie cyfrowej księgowości działalności gospodarczej rośnie.
Zmiany obejmują między innymi elektroniczne prowadzenie i przekazywanie określonych danych księgowych w ustrukturyzowanej formie. Dotyczy to między innymi danych związanych z KPiR, ewidencją przychodów oraz środkami trwałymi.
Nie oznacza to jednak, że każdy właściciel JDG zostaje objęty dokładnie tym samym obowiązkiem w tym samym dniu.
Harmonogram jest etapowy. Od 2026 roku nowe obowiązki obejmują między innymi podatników PIT zobowiązanych do przesyłania JPK_VAT, natomiast kolejna grupa przedsiębiorców zostaje nimi objęta od 2027 roku.
Dla osoby, która dopiero zakłada sklep internetowy, najważniejszy wniosek jest prosty: dokumenty i dane księgowe coraz częściej muszą być uporządkowane cyfrowo. Prowadzenie księgowości „jakoś na koniec roku” staje się więc coraz mniej praktycznym podejściem.
KPiR czy ewidencja przychodów? Podsumowanie
Najprostsza reguła wygląda tak: skala podatkowa lub podatek liniowy oznaczają KPiR, a ryczałt oznacza ewidencję przychodów.
KPiR pozwala ujmować przychody i koszty, dlatego przy skali podatkowej i podatku liniowym podstawą opodatkowania jest dochód. Ewidencja przychodów służy do rozliczania ryczałtu, gdzie punktem wyjścia jest przychód, a koszty firmy co do zasady nie zmniejszają podstawy podatku.
Dla właściciela sklepu internetowego kluczowe będzie więc nie tylko to, która księgowość JDG wygląda na prostszą.
Znacznie ważniejsze jest to, jaki masz model biznesowy. Ile wynosi twoja marża? Ile wydajesz na towary? Jak duże są koszty reklamy, logistyki i innych usług? Jaką stawką ryczałtu objęta jest twoja działalność? Czy możesz w ogóle wybrać ryczałt? Jak na wynik wpływają składka zdrowotna, ulgi i pozostałe elementy rozliczenia?
Dopiero po odpowiedzi na te pytania można sensownie porównać dostępne formy opodatkowania. A kiedy wybierzesz właściwą formę, będzie wiadomo, czy twoja księgowość jednoosobowej firmy powinna opierać się na KPiR, czy na ewidencji przychodów.
Jeżeli dopiero zakładasz JDG albo twój sklep internetowy zaczyna rosnąć, warto sprawdzić sposób rozliczania jeszcze zanim liczba zamówień i dokumentów zrobi się naprawdę duża. Dobrze dobrana forma opodatkowania i prawidłowo prowadzona księgowość e-commerce powinny pasować do tego, jak faktycznie zarabia i wydaje pieniądze twój biznes, a nie tylko wyglądać na najprostszą opcję na początku.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.