W skrócie
Na ryczałcie podatek płacisz od przychodu, dlatego koszty towarów, reklam, prowizji czy wysyłki nie obniżają podstawy opodatkowania tak jak na skali lub podatku liniowym.
Stawka 3% może dotyczyć handlu gotowymi towarami, ale przy własnej produkcji, usługach lub niektórych modelach dropshippingu mogą obowiązywać inne stawki.
Ryczałt jest zwykle bardziej atrakcyjny przy wysokiej rentowności i przewidywalnych kosztach, natomiast przy niskim zysku skala podatkowa może wypaść korzystniej.
Przed wyborem formy opodatkowania warto porównać nie tylko sam PIT, ale również składkę zdrowotną, koszty działalności, odliczenia i planowane inwestycje.
Prowadzisz sklep internetowy albo dopiero planujesz rozpocząć sprzedaż online? Pewnie zastanawiasz się, jak płacić możliwie najniższe podatki i zatrzymać więcej pieniędzy na rozwój biznesu. Jednym z rozwiązań jest ryczałt, który w przypadku wielu sklepów internetowych pozwala płacić zaledwie 3% podatku dochodowego od przychodu. Brzmi świetnie, szczególnie gdy porównasz tę stawkę z 12% na skali podatkowej czy 19% podatku liniowego. Jest jednak pewien haczyk: najniższa stawka nie zawsze oznacza najniższy podatek. Wszystko zależy od tego, co sprzedajesz, ile wydajesz na prowadzenie sklepu i jakie zyski rzeczywiście osiągasz. Sprawdź, kiedy ryczałt w e-commerce może być opłacalny, jak wypada na tle innych form opodatkowania i na co uważać, żeby zamiast oszczędności nie zafundować sobie niepotrzebnych kosztów.
Czym jest ryczałt i jak działa w sklepie internetowym?
Ryczałt to jeden ze sposobów rozliczania podatku dochodowego w jednoosobowej działalności gospodarczej (JDG). Jego najważniejszą cechą jest to, że podatek płacisz od przychodu, a nie od zysku. Co to oznacza w praktyce? Załóżmy, że prowadzisz sklep z odzieżą i w ciągu miesiąca sprzedajesz produkty za 10 000 zł. Na zakup ubrań, reklamy, opakowania i przesyłki wydajesz łącznie 7 000 zł. W rzeczywistości zostaje Ci więc 3 000 zł przed podatkami i składkami. Jeśli korzystasz z ryczałtu ze stawką 3%, podatek w tym uproszczonym przykładzie wyniesie 300 zł, ponieważ obliczasz go od całych 10 000 zł przychodu, a nie od pozostałych 3 000 zł. Dla uproszczenia zakładamy tutaj, że są to kwoty przychodu bez należnego VAT i pomijamy przysługujące odliczenia.
To właśnie największa różnica między ryczałtem a pozostałymi popularnymi formami opodatkowania. Na skali podatkowej i podatku liniowym wydatki związane z działalnością mogą zmniejszać dochód, od którego obliczasz podatek, o ile spełniają warunki uznania ich za koszty podatkowe. Na ryczałcie wygląda to inaczej. Nie możesz pomniejszyć przychodu o koszty zakupu towarów, reklamy, prowizje platform sprzedażowych, opłaty za obsługę płatności czy wynajem magazynu. Nawet jeśli wydasz dużą część zarobionych pieniędzy na rozwój sklepu, nie spowoduje to automatycznie obniżenia podatku dochodowego. Możesz jednak pomniejszyć przychód o niektóre odliczenia, na przykład zapłacone składki na ubezpieczenia społeczne i połowę zapłaconych składek zdrowotnych, jeśli spełniasz wymagane warunki.
Warto też wiedzieć, że przychód nie zawsze oznacza kwotę, która ostatecznie wpływa na Twoje konto. Jeśli sprzedajesz produkty przez platformę sprzedażową, która potrąca prowizję przed przekazaniem Ci pieniędzy, przychodem z własnej sprzedaży jest co do zasady kwota należna za towar, a nie przelew pomniejszony o tę prowizję. Inaczej traktuje się między innymi prawidłowo rozliczone zwroty towarów czy udzielone rabaty, które mogą zmniejszać przychód. Dlatego nawet przy pozornie prostej formie opodatkowania warto zadbać o prawidłowe rozliczenia.
Osobną kwestią jest VAT w JDG. Ryczałt dotyczy podatku dochodowego, natomiast VAT jest innym podatkiem, który rozlicza się według osobnych zasad. Możesz więc prowadzić sklep na ryczałcie i jednocześnie być czynnym podatnikiem VAT albo korzystać ze zwolnienia z VAT, jeśli spełniasz odpowiednie warunki. Jeżeli Twoja sprzedaż podlega VAT, przy obliczaniu przychodu do ryczałtu nie uwzględniasz należnego VAT. Ma to znaczenie szczególnie wtedy, gdy porównujesz kwoty widoczne w panelu sklepu z wartościami wykazywanymi w rozliczeniach podatkowych.
Jakie stawki ryczałtu obowiązują w e-commerce?
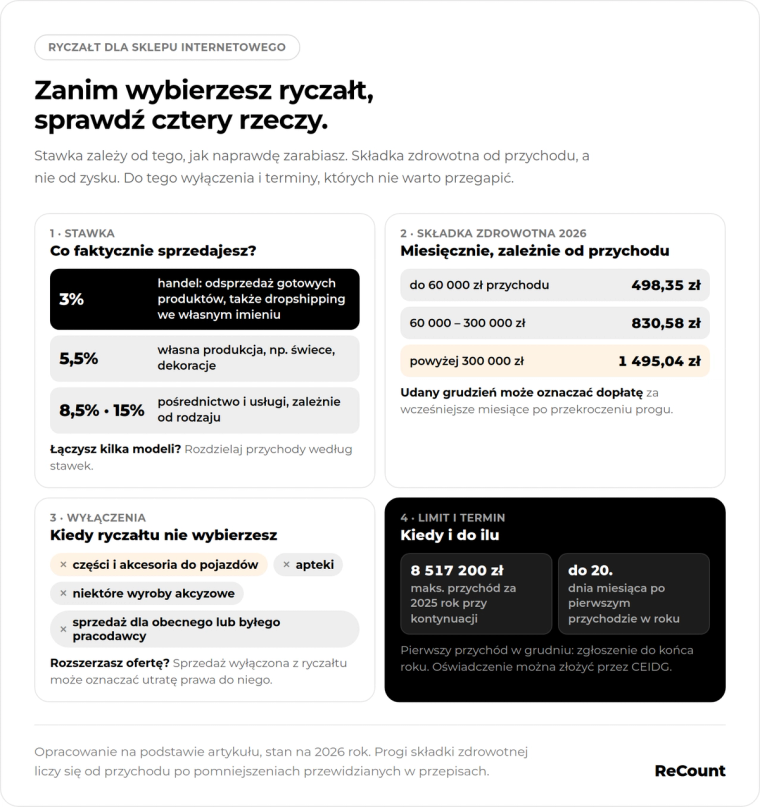
Nie każdy sklep internetowy może automatycznie korzystać ze stawki 3%. Wysokość podatku zależy przede wszystkim od tego, czym rzeczywiście zajmuje się Twoja firma. Jeśli kupujesz gotowe produkty, a następnie odsprzedajesz je klientom bez ich przetwarzania, zazwyczaj możesz zastosować stawkę 3%. Dotyczy to na przykład sklepów oferujących odzież, książki, akcesoria domowe czy elektronikę kupowaną od dostawców w celu dalszej sprzedaży. Samo zapakowanie produktu albo podzielenie go na mniejsze opakowania nie musi oznaczać, że przestajesz prowadzić zwykły handel.
Sytuacja zmienia się, gdy samodzielnie wytwarzasz sprzedawane produkty. Jeżeli na przykład produkujesz świece, dekoracje lub inne wyroby, Twoja działalność może kwalifikować się do stawki 5,5%. Jeszcze inaczej wygląda opodatkowanie określonych usług związanych ze sprzedażą. Jeśli zajmujesz się pośrednictwem w sprzedaży, zamiast samodzielnie sprzedawać towary, mogą obowiązywać inne stawki ryczałtu, na przykład 8,5% lub 15%. Wszystko zależy od rodzaju świadczonych usług. Dlatego przed wyborem ryczałtu należy sprawdzić nie tylko to, co sprzedajesz, ale również w jaki sposób zarabiasz na swoich produktach lub usługach.
Czy dropshipping też może korzystać z ryczałtu?
Tak, dropshipping również może być rozliczany ryczałtem, ale sama nazwa tego modelu sprzedaży nie przesądza o właściwej stawce podatku. Jeżeli prowadzisz sklep, sprzedajesz produkty klientom we własnym imieniu i kupujesz je od dostawcy w celu dalszej odsprzedaży, a dostawca jedynie wysyła zamówienia bezpośrednio do kupujących, możliwe jest zastosowanie stawki 3%. W tym przypadku nadal prowadzisz handel, mimo że fizycznie nie przechowujesz produktów we własnym magazynie.
Inaczej może wyglądać sytuacja, gdy Twoja działalność polega wyłącznie na pośredniczeniu w sprzedaży. W takim modelu niekoniecznie jesteś sprzedawcą towaru, a Twoim wynagrodzeniem może być prowizja za pozyskanie klienta lub obsłużenie transakcji. Wówczas trzeba ustalić stawkę odpowiednią dla rzeczywiście świadczonej usługi, która nie musi wynosić 3%. Znaczenie mają między innymi umowy z dostawcami, regulamin sklepu, sposób przyjmowania płatności oraz to, kto formalnie odpowiada za sprzedaż. Jeżeli planujesz rozpocząć działalność w dropshippingu, najlepiej ustalić te kwestie jeszcze przed uruchomieniem sklepu.
Kiedy ryczałt w e-commerce naprawdę się opłaca?
Ryczałt może być szczególnie korzystny dla sklepów, które osiągają dobre zyski, mają przewidywalne wydatki i kwalifikują się do niskiej stawki podatku. Nie oznacza to jednak, że będzie najlepszym rozwiązaniem dla każdego początkującego przedsiębiorcy. Dwa sklepy sprzedające podobne produkty i osiągające identyczny przychód mogą zapłacić zupełnie inne podatki w zależności od swojej sytuacji finansowej. Dlatego przed wyborem tej formy opodatkowania warto przyjrzeć się kilku elementom.
Gdy zarabiasz odpowiednio dużo na sprzedaży
Największe znaczenie ma to, ile pieniędzy rzeczywiście zostaje Ci po opłaceniu wszystkich kosztów prowadzenia sklepu. Nie chodzi wyłącznie o różnicę między ceną zakupu i sprzedaży produktu, ale o wynik całej działalności. Możesz na przykład kupić produkt za 60 zł i sprzedać go za 100 zł, co daje 40 zł różnicy. Jeśli jednak na reklamę wydasz kolejne 20 zł, a na opakowanie, dostawę i prowizje łącznie 10 zł, w rzeczywistości zostanie Ci tylko 10 zł przed podatkami i składkami. Przy stawce ryczałtu 3% podatek od 100 zł przychodu wyniesie w uproszczeniu 3 zł, czyli aż 30% kwoty, która została Ci po tych wydatkach.
Dlatego przy ocenie opłacalności ryczałtu warto obliczyć rentowność sklepu, czyli procent przychodu, który pozostaje po wszystkich kosztach. Im wyższa rentowność, tym mniejszym problemem jest brak możliwości odliczania wydatków od przychodu. Jeżeli sklep regularnie generuje wysokie zyski, ryczałt 3% może wypaść korzystniej niż podatek liniowy lub skala podatkowa. Przy niskiej rentowności sytuacja może być odwrotna. Przedsiębiorca, który sprzedaje dużo, ale zarabia niewiele na każdej transakcji, może oddawać w podatkach znaczną część faktycznego zysku.
Gdy nie wydajesz fortuny na prowadzenie sklepu
Ryczałt łatwiej ocenić w firmie, w której wydatki są stosunkowo stabilne i możliwe do przewidzenia. Jeżeli od kilku miesięcy sprzedajesz podobną liczbę produktów, znasz koszty zakupu towarów, reklam, opakowań i przesyłek, możesz z większą dokładnością oszacować, ile pieniędzy zostanie Ci na koniec miesiąca. Dzięki temu łatwiej porównać różne formy opodatkowania i sprawdzić, która pozwoli Ci zachować większą część zarobków.
Większa ostrożność jest potrzebna wtedy, gdy dopiero uruchamiasz sklep albo planujesz jego intensywny rozwój. Początek sprzedaży internetowej często wiąże się z testowaniem reklam, zakupem towaru, budową strony internetowej i szukaniem klientów. Możesz więc ponosić spore wydatki, zanim zaczniesz regularnie zarabiać. Podobnie jest przy ekspansji, gdy zwiększasz budżet marketingowy, zatrudniasz pierwsze osoby lub inwestujesz w magazynowanie i obsługę większej liczby zamówień. Ponieważ te wydatki nie zmniejszą podstawy opodatkowania ryczałtem, wybór tej formy bez wcześniejszego przeliczenia kosztów może okazać się niekorzystny.
Gdy zależy Ci na prostszych rozliczeniach
Dla wielu osób prowadzących JDG zaletą ryczałtu jest również prostsza księgowość. W tej formie opodatkowania prowadzi się przede wszystkim ewidencję przychodów, czyli zapisuje informacje o przychodach osiąganych przez firmę. Nie trzeba rozliczać zwykłych wydatków firmowych jako kosztów uzyskania przychodów w celu obliczenia podatku dochodowego. To może ułatwić codzienną obsługę działalności, szczególnie gdy prowadzisz niewielki sklep i samodzielnie zajmujesz się dużą częścią obowiązków.
Nie oznacza to jednak, że księgowość JDG na ryczałcie sprowadza się wyłącznie do sprawdzania wpływów na konto. Nadal trzeba prawidłowo ustalać przychody, przechowywać wymagane dokumenty, rozliczać składki i prowadzić odpowiednie ewidencje. Jeżeli sprzedajesz towary oraz świadczysz usługi opodatkowane różnymi stawkami, musisz dodatkowo rozdzielać przychody z poszczególnych rodzajów działalności. Dochodzą do tego obowiązki związane z VAT, jeśli jesteś podatnikiem tego podatku. Dlatego dobrze prowadzona księgowość e-commerce nadal ma znaczenie, nawet przy uproszczonym sposobie rozliczania podatku dochodowego. Warto też pamiętać, że łatwiejsze rozliczenia są zaletą tylko wtedy, gdy sam wybór ryczałtu nie powoduje znacznie wyższych obciążeń podatkowych.
Ryczałt czy inne formy opodatkowania – ile wyniesie podatek dochodowy?
W Polsce osoby prowadzące JDG najczęściej porównują trzy sposoby rozliczania podatku dochodowego: ryczałt, skalę podatkową oraz podatek liniowy. Przy ryczałcie wysokość podatku zależy przede wszystkim od przychodu i odpowiedniej stawki dla rodzaju działalności. Na skali podatkowej płacisz 12% podatku od dochodu do 120 000 zł rocznie, a od nadwyżki ponad ten próg obowiązuje stawka 32%. Skala pozwala również korzystać z kwoty wolnej od podatku wynoszącej 30 000 zł, przy czym jej wpływ na rozliczenie zależy też od innych dochodów opodatkowanych w ten sposób. Podatek liniowy wynosi natomiast 19% dochodu niezależnie od tego, ile zarabiasz, ale nie zapewnia analogicznej kwoty wolnej.
Na pierwszy rzut oka ryczałt 3% wygląda więc znacznie atrakcyjniej. Problem polega na tym, że porównujesz stawki liczone od różnych kwot. Żeby zobaczyć rzeczywistą różnicę, wyobraź sobie trzy sklepy internetowe. Każdy z nich osiąga 500 000 zł rocznego przychodu, sprzedaje towary kwalifikujące się do ryczałtu 3% i prowadzi sprzedaż na podobną skalę. Różnią się jednak wydatkami na produkty, reklamę, dostawy i pozostałą obsługę działalności.
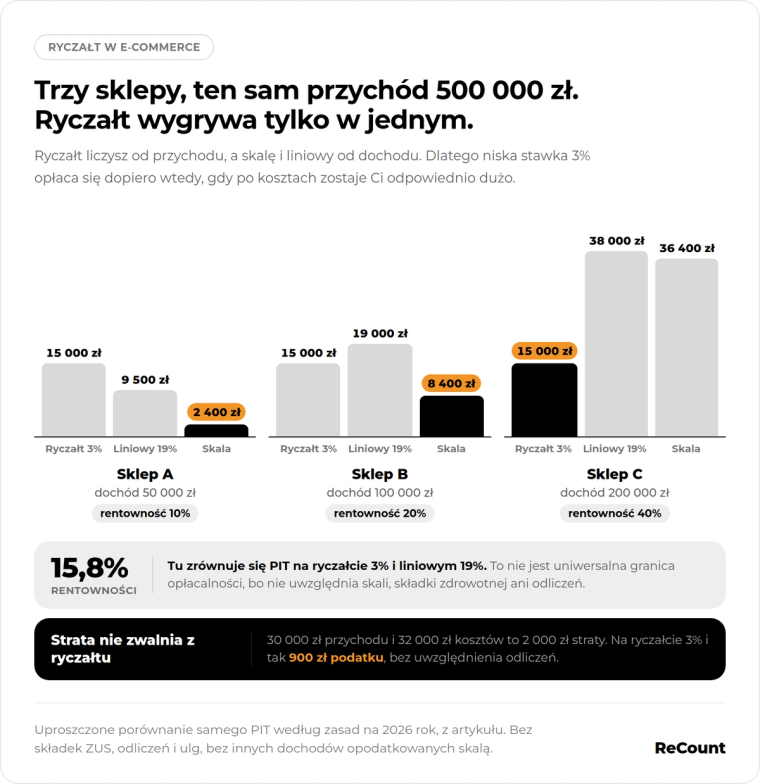
To uproszczone porównanie samego podatku dochodowego według zasad obowiązujących w 2026 roku. Zakładamy, że wszystkie wskazane koszty można odliczyć w formach opodatkowania opartych na dochodzie, a przedsiębiorcy nie uzyskują innych dochodów opodatkowanych skalą. Obliczenia nie uwzględniają składek ZUS, odliczeń ani ulg.
W pierwszym sklepie ryczałt zdecydowanie przegrywa. Właściciel osiąga 500 000 zł przychodu, ale po opłaceniu kosztów zostaje mu tylko 50 000 zł dochodu. Na ryczałcie zapłaciłby 15 000 zł podatku, podczas gdy na skali podatkowej jedynie 2 400 zł w przyjętym uproszczeniu. Różnica wynosi aż 12 600 zł rocznie. W drugim sklepie, który osiąga 100 000 zł dochodu, ryczałt jest już korzystniejszy od podatku liniowego, ale nadal przegrywa ze skalą podatkową. Dopiero trzeci sklep, osiągający 200 000 zł dochodu i rentowność na poziomie 40%, zyskuje wyraźną przewagę dzięki stawce 3%.
Można też zauważyć, że przy porównaniu wyłącznie ryczałtu 3% z podatkiem liniowym 19% punkt, w którym kwoty samego PIT się zrównują, przypada na rentowność około 15,8%. Powyżej tego poziomu ryczałt wypada korzystniej od liniowego w takim uproszczonym modelu. Nie jest to jednak uniwersalna granica opłacalności, ponieważ nie uwzględnia skali podatkowej, składek zdrowotnych ani przysługujących odliczeń. Właśnie dlatego wybierając sposób rozliczania JDG i podatku dochodowego, nie warto opierać decyzji na jednym procencie lub obietnicy niskiej stawki.
Dlaczego składka zdrowotna może zmienić wynik porównania?
Oprócz podatku dochodowego przedsiębiorca musi uwzględnić składkę zdrowotną. Na ryczałcie jej wysokość jest uzależniona od przedziału rocznych przychodów ustalanych zgodnie z odpowiednimi zasadami, a nie bezpośrednio od zysku sklepu. W 2026 roku miesięczna składka wynosi 498,35 zł przy przychodzie do 60 000 zł, 830,58 zł po przekroczeniu 60 000 zł i do 300 000 zł oraz 1 495,04 zł po przekroczeniu 300 000 zł. Do ustalania progów stosuje się przewidziane przepisami pomniejszenia, w szczególności dotyczące zapłaconych składek społecznych. Nie należy więc utożsamiać tych progów z łączną kwotą brutto zamówień widoczną w sklepie.
Co ważne, po przekroczeniu określonego progu może pojawić się konieczność dopłaty składki zdrowotnej za wcześniejsze miesiące. Wynika to z tego, że roczne rozliczenie uwzględnia przychody osiągnięte w całym roku, a nie wyłącznie w miesiącu przekroczenia progu. Jeżeli więc Twój sklep sprzedaje najwięcej w okresie przedświątecznym, większa sprzedaż pod koniec roku może wpłynąć na ostateczną wysokość składek za cały okres prowadzenia działalności. Na skali podatkowej składka zdrowotna wynosi zasadniczo 9% dochodu, a na podatku liniowym 4,9% dochodu, z uwzględnieniem obowiązujących kwot minimalnych. Dlatego dopiero porównanie podatku dochodowego, składki zdrowotnej, składek społecznych i dostępnych odliczeń pozwala rzetelnie ocenić, która opcja jest najkorzystniejsza.
Czy ryczałt jest dla mnie? Sprawdź, zanim podejmiesz decyzję
Jeśli dopiero planujesz otwarcie sklepu internetowego, zacznij od ustalenia, jak właściwie będzie działał Twój biznes. Czy zamierzasz kupować gotowe towary od dostawców i sprzedawać je dalej? A może będziesz tworzyć własne produkty albo zarabiać na prowizjach za pośredniczenie w sprzedaży? Ta różnica ma duże znaczenie, ponieważ od rzeczywistego sposobu prowadzenia działalności zależy możliwość zastosowania konkretnej stawki ryczałtu. Jeżeli zamierzasz łączyć kilka modeli, na przykład odsprzedawać gotowe produkty i jednocześnie sprzedawać własne wyroby, trzeba sprawdzić zasady opodatkowania każdego rodzaju sprzedaży.
Następnie zastanów się, ile pieniędzy będzie zostawać Ci po opłaceniu wszystkich wydatków. Sam przychód niewiele mówi o kondycji sklepu. Znacznie ważniejsze jest to, ile kosztuje zakup towarów, pozyskanie klientów, realizacja zamówień i codzienne prowadzenie działalności. Nawet jeżeli dopiero startujesz i nie znasz jeszcze dokładnych kwot, możesz przygotować realistyczne prognozy. Warto sprawdzić, jak zmieni się Twoja sytuacja, jeśli reklamy będą droższe, sprzedaż okaże się niższa od oczekiwanej albo pojawi się potrzeba zatrudnienia pracownika. Ryczałt, który wygląda atrakcyjnie przy optymistycznych założeniach, niekoniecznie będzie dobrym rozwiązaniem przy mniejszych zyskach.
Pomyśl również o tym, czy planujesz większe inwestycje w najbliższym czasie. Jeśli zamierzasz zwiększyć asortyment, kupić wyposażenie, rozwinąć magazyn albo rozpocząć ekspansję na kolejne rynki, wydatki mogą znacząco wpłynąć na opłacalność wybranej formy podatku. Na ryczałcie nie odliczysz ich jako zwykłych kosztów prowadzenia działalności, natomiast na skali podatkowej lub podatku liniowym mogą one obniżać dochód podatkowy na odpowiednich zasadach. Przy sprzedaży za granicę trzeba też osobno sprawdzić obowiązki związane z VAT, ponieważ sposób opodatkowania dochodu nie rozwiązuje automatycznie kwestii podatku od sprzedaży.
Nie zapominaj też o swojej sytuacji prywatnej. Jeśli masz niewielkie dochody, kwota wolna od podatku dostępna na skali może mieć dla Ciebie duże znaczenie. Jeśli pracujesz jednocześnie na etacie, przy obliczeniach trzeba uwzględnić także wynagrodzenie z pracy, ponieważ dochody opodatkowane skalą rozpatruje się łącznie. Ważne mogą być również ulgi podatkowe oraz możliwość wspólnego rozliczenia z małżonkiem. Wybór ryczałtu co do zasady ogranicza dostęp do niektórych takich preferencji, chociaż istnieją szczególne wyjątki. Z kolei ulgę na dzieci można w odpowiednich przypadkach wykorzystać przy innych dochodach opodatkowanych skalą, nawet jeśli działalność gospodarcza jest na ryczałcie.
Ostatnia kwestia dotyczy tego, czy w ogóle masz prawo wybrać ryczałt. Niektóre rodzaje działalności są z niego wyłączone, a dla przedsiębiorców kontynuujących działalność obowiązuje również limit przychodów z poprzedniego roku. Jeśli działasz w branży, która podlega takim ograniczeniom, niska stawka nie ma znaczenia, ponieważ nie będziesz mógł z niej skorzystać. Ryczałt warto więc poważnie rozważyć przede wszystkim wtedy, gdy prowadzisz handel kwalifikujący się do stawki 3%, osiągasz dobre zyski, masz przewidywalne koszty i nie tracisz istotnych korzyści podatkowych dostępnych na skali. Jeśli natomiast dopiero budujesz sprzedaż, wydajesz dużo na reklamę lub osiągasz niewielkie dochody, porównanie innych form opodatkowania jest szczególnie ważne.
Co się stanie, jeśli wybierzesz ryczałt bez dokładnego sprawdzenia?
Największym ryzykiem jest sytuacja, w której Twój sklep generuje sprzedaż, ale praktycznie nie zarabia. Wyobraź sobie, że w danym miesiącu osiągasz 30 000 zł przychodu, a wszystkie wydatki związane z działalnością wynoszą 32 000 zł. Oznacza to, że biznes przyniósł 2 000 zł straty, ale na ryczałcie nadal możesz mieć obowiązek zapłaty podatku dochodowego od uzyskanego przychodu, z uwzględnieniem przysługujących odliczeń. Przy stawce 3%, bez tych odliczeń, byłoby to 900 zł. W praktyce więc nie tylko nie zarabiasz, ale dodatkowo musisz znaleźć pieniądze na podatek. Przy opodatkowaniu dochodu bieżąca strata może oznaczać brak podatku dochodowego od tej działalności za dany okres, choć nadal mogą występować obowiązki składkowe i inne koszty.
Drugim zagrożeniem jest przepłacanie podatków przez dłuższy czas. Właściciele sklepów internetowych często skupiają się na wysokości sprzedaży, ale nie zawsze regularnie sprawdzają, ile pieniędzy zostaje po kosztach. Jeśli wybierzesz ryczałt tylko dlatego, że stawka 3% wygląda atrakcyjnie, możesz nie zauważyć, że przy Twoim poziomie wydatków skala podatkowa byłaby znacznie korzystniejsza. Różnice mogą wynosić kilka lub kilkanaście tysięcy złotych rocznie, co dla początkującej firmy jest znaczącą kwotą. To pieniądze, które mogłyby zostać przeznaczone na zakup produktów, reklamę lub finansowanie kolejnego etapu rozwoju.
Kolejną pułapką są składki zdrowotne, szczególnie gdy sprzedaż szybko rośnie. Możesz przez większą część roku opłacać składkę według niższego progu, a następnie przekroczyć limit przychodów po udanym sezonie sprzedażowym. W rocznym rozliczeniu może się wtedy okazać, że trzeba dopłacić składkę za wcześniejsze miesiące. Jeśli wcześniej przeznaczysz większość dostępnych pieniędzy na zakup kolejnej partii towarów, taka dopłata może nieprzyjemnie obciążyć budżet sklepu. Dlatego przy planowaniu wydatków warto brać pod uwagę nie tylko bieżącą składkę, ale także przewidywany przychód za cały rok.
Osobnym problemem jest zastosowanie niewłaściwej stawki ryczałtu. Może się to zdarzyć, gdy sprzedajesz różne rodzaje produktów, łączysz handel z usługami albo prowadzisz dropshipping w modelu, którego zasady nie zostały prawidłowo ustalone. Jeśli potraktujesz całą sprzedaż jako handel objęty stawką 3%, mimo że część przychodów powinna być opodatkowana inaczej, możesz narazić się na konieczność poprawienia rozliczeń, dopłaty podatku i odsetek. Przy różnych stawkach trzeba również prowadzić ewidencję pozwalającą przypisać przychód do właściwego rodzaju działalności, ponieważ brak prawidłowego podziału może skutkować mniej korzystnym opodatkowaniem.
Nie warto więc traktować ryczałtu jako automatycznie najlepszego rozwiązania dla każdego sklepu internetowego. Błędny wybór może być szczególnie kosztowny wtedy, gdy firma dopiero się rozwija i każda dodatkowa złotówka ma znaczenie dla utrzymania płynności finansowej. Z tego powodu decyzję najlepiej podjąć jeszcze przed rozpoczęciem sprzedaży albo przed kolejnym rokiem podatkowym, po dokładnym przeliczeniu planowanych przychodów i wydatków.
Jak wybrać ryczałt w e-commerce i nie popełnić błędu?
Przede wszystkim sprawdź, czy Twoja działalność kwalifikuje się do tej formy opodatkowania. Z ryczałtu mogą korzystać między innymi osoby prowadzące jednoosobową działalność gospodarczą, o ile spełniają ustawowe warunki. Jeśli dopiero zakładasz firmę, możesz wybrać ryczałt już na początku działalności. Jeśli natomiast prowadzisz JDG od dłuższego czasu, znaczenie ma również wysokość przychodów osiągniętych w poprzednim roku. Żeby korzystać z ryczałtu w 2026 roku przy kontynuowaniu działalności, przychody za 2025 rok nie mogą przekroczyć 8 517 200 zł, czyli równowartości 2 mln euro według kursu przyjętego do ustalenia limitu. Osoby rozpoczynające działalność w danym roku podlegają odrębnym zasadom i nie muszą wykazywać wcześniejszych przychodów.
Istotne są również wyłączenia dotyczące określonych rodzajów działalności. Szczególną uwagę powinny zachować osoby prowadzące internetowe sklepy motoryzacyjne, ponieważ osiąganie przychodów z handlu częściami i akcesoriami do pojazdów mechanicznych wyklucza korzystanie z ryczałtu. Ograniczenia dotyczą także między innymi prowadzenia aptek, niektórych działalności związanych z wyrobami akcyzowymi oraz określonych sytuacji, w których przedsiębiorca sprzedaje towary lub świadczy usługi na rzecz obecnego albo byłego pracodawcy. Jeśli planujesz łączyć kilka rodzajów działalności, warto sprawdzić warunki dla każdego z nich, ponieważ rozszerzenie oferty o sprzedaż wyłączoną z ryczałtu może spowodować utratę prawa do tej formy opodatkowania.
Kolejną kwestią jest termin zgłoszenia. Wybór ryczałtu zgłaszasz zasadniczo do 20. dnia miesiąca następującego po miesiącu, w którym uzyskasz pierwszy przychód z działalności w danym roku podatkowym. Przykładowo, jeśli pierwsza sprzedaż nastąpi w marcu, termin na wybór ryczałtu upływa co do zasady 20 kwietnia. Wyjątkiem jest grudzień, ponieważ przy pierwszym przychodzie w tym miesiącu zgłoszenia dokonuje się do końca roku. Odpowiednie oświadczenie można złożyć również za pośrednictwem CEIDG, czyli rejestru, w którym zgłasza się i aktualizuje dane jednoosobowej działalności gospodarczej.
Zanim jednak zdecydujesz się na konkretną formę opodatkowania, przygotuj prostą prognozę finansową sklepu. Zacznij od przewidywanej wartości sprzedaży, a następnie oszacuj wszystkie najważniejsze wydatki. Uwzględnij zakup produktów, reklamy, prowizje od sprzedaży, obsługę płatności, opakowania, przesyłki, przechowywanie towarów oraz ewentualne wynagrodzenia. Warto przygotować nie tylko optymistyczny scenariusz, ale również taki, w którym sprzedajesz mniej, reklamy kosztują więcej albo potrzebujesz dodatkowych inwestycji. Dzięki temu sprawdzisz, czy wybrana forma opodatkowania nadal będzie korzystna, jeśli biznes nie rozwinie się dokładnie zgodnie z planem.
Na podstawie tych szacunków porównaj ryczałt, skalę podatkową i podatek liniowy. Nie ograniczaj się do pomnożenia przychodu lub dochodu przez odpowiednią stawkę. Uwzględnij także składkę zdrowotną, składki społeczne, możliwe odliczenia, inne źródła dochodów oraz ewentualne ulgi. Jeśli zastanawiasz się również nad VAT w JDG, pamiętaj, że decyzja o ryczałcie nie jest tym samym co wybór sposobu rozliczania VAT. Obie kwestie trzeba przeanalizować osobno, zwłaszcza gdy planujesz sprzedawać towary za granicę lub współpracować z zagranicznymi dostawcami.
Przy podejmowaniu decyzji przydaje się również pomoc księgowego, który zna specyfikę sprzedaży internetowej. Księgowość jednoosobowej firmy prowadzącej e-commerce wymaga uwzględnienia nie tylko standardowych przychodów i wydatków, ale też prowizji platform sprzedażowych, zwrotów, różnych modeli sprzedaży czy sposobu rozliczania transakcji. Dobrze zorganizowana księgowość działalności gospodarczej pozwala uniknąć pomyłek i podejmować decyzje na podstawie rzeczywistych wyników sklepu. Ma to szczególne znaczenie przy ekspansji, ponieważ sposób prowadzenia sprzedaży może się zmieniać wraz z rozwojem firmy, a wcześniejsze założenia podatkowe nie zawsze pozostaną aktualne.
Podsumowanie – czy ryczałt to dobry wybór dla Twojego e-commerce?
Ryczałt może być bardzo dobrym rozwiązaniem dla sklepu internetowego, szczególnie jeśli sprzedajesz gotowe produkty, kwalifikujesz się do stawki 3%, masz przewidywalne wydatki i osiągasz wysoką rentowność. Jego największymi zaletami są stosunkowo niska stawka podatku dla handlu oraz prostszy sposób prowadzenia rozliczeń. Nie oznacza to jednak, że sprawdzi się w każdej sytuacji. Jeżeli ponosisz duże koszty, intensywnie inwestujesz w rozwój sklepu albo osiągasz niewielki dochód, skala podatkowa lub podatek liniowy mogą okazać się korzystniejsze.
Przy wyborze formy opodatkowania najważniejsze jest więc nie to, jak atrakcyjnie wygląda sama stawka, ale ile pieniędzy rzeczywiście zostanie Ci po podatkach, składkach i kosztach prowadzenia sklepu. Zanim zdecydujesz się na ryczałt, warto porównać kilka scenariuszy i upewnić się, że wybrane rozwiązanie odpowiada zarówno obecnej sytuacji Twojej firmy, jak i planom jej rozwoju.
Nie musisz jednak analizować wszystkich przepisów samodzielnie. W ReCount możesz skonsultować sytuację swojego e-commerce i porównać dostępne formy opodatkowania, uwzględniając rzeczywiste koszty oraz planowaną sprzedaż. Dzięki temu łatwiej podejmiesz decyzję, która pomoże Ci uniknąć niepotrzebnych wydatków i skoncentrować się na rozwijaniu własnego biznesu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.