W skrócie
Próg 10 000 euro, czyli 42 000 zł, nie jest „limitem OSS”, lecz progiem wpływającym na miejsce opodatkowania określonej sprzedaży B2C w UE.
Limit liczy się łącznie dla kwalifikowanej sprzedaży do wszystkich państw UE, bez VAT, z uwzględnieniem także poprzedniego roku.
Już transakcja, która powoduje przekroczenie progu, powinna być rozliczana zgodnie z zasadami kraju konsumenta.
Po przekroczeniu progu można wybrać lokalne rejestracje VAT albo OSS; przy OSS trzeba też przygotować prawidłowe stawki VAT, ewidencję i kwartalne rozliczenia.
Sprzedaż za granicę zaczyna rosnąć. Najpierw wpada kilka zamówień z Niemiec, potem dochodzą Czechy i Słowacja, a z czasem sprzedaż do klientów z innych krajów Unii Europejskiej staje się stałym elementem Twojego sklepu. W pewnym momencie okazuje się, że łączna wartość takiej sprzedaży przekroczyła 42 000 zł. Dla właściciela młodego e-commerce może to brzmieć jak moment, w którym księgowość JDG nagle robi się dużo bardziej skomplikowana. W praktyce najważniejsze jest jednak zrozumienie jednej rzeczy: przekroczenie tego progu nie oznacza automatycznie, że musisz „wejść do OSS”. Oznacza natomiast, że zmienia się sposób rozliczania VAT od sprzedaży do klientów prywatnych w innych państwach UE.
Jeżeli prowadzisz jednoosobową działalność gospodarczą i dopiero rozwijasz sprzedaż zagraniczną, nie musisz na początku znać całej unijnej terminologii podatkowej. Warto po prostu wiedzieć, kiedy próg zaczyna mieć znaczenie, które transakcje się do niego wliczają i co zrobić, gdy zostanie przekroczony. To ważna część księgowości e-commerce, bo przy rosnącej sprzedaży zagranicznej sposób naliczania VAT może zmienić się szybciej, niż się spodziewasz.
Najpierw ważne: „limit OSS” tak naprawdę nie jest limitem OSS
Określenie „limit OSS” jest popularne, ale nie jest do końca precyzyjne. Kwota 10 000 euro, która w Polsce odpowiada 42 000 zł, nie jest limitem sprzedaży, po którego przekroczeniu tracisz możliwość korzystania z OSS. Nie jest też limitem obrotu w samym systemie OSS. To próg, który decyduje o tym, gdzie powinien zostać rozliczony VAT od określonej sprzedaży do konsumentów w innych krajach Unii Europejskiej.
Dopóki spełniasz warunki przewidziane dla tego uproszczenia i nie przekraczasz progu, kwalifikowana sprzedaż może być rozliczana według zasad państwa, w którym prowadzisz firmę. Dla typowego polskiego sklepu wysyłającego towary z Polski oznacza to w praktyce rozliczanie VAT według polskich zasad. Sytuacja zmienia się w momencie przekroczenia 10 000 euro. Od transakcji, która powoduje przekroczenie progu, VAT trzeba zacząć rozliczać w kraju konsumenta i stosować właściwą dla danej sprzedaży stawkę.
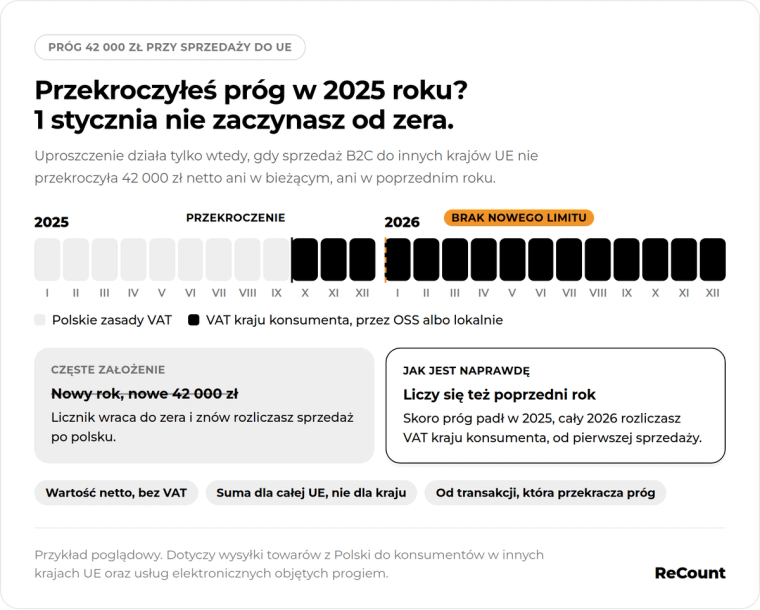
Jest tu jednak jedna bardzo ważna rzecz, o której łatwo zapomnieć. Przy sprawdzaniu progu trzeba brać pod uwagę nie tylko bieżący rok, ale również poprzedni rok kalendarzowy. Z uproszczenia można korzystać tylko wtedy, gdy odpowiednia sprzedaż nie przekroczyła 42 000 zł ani w bieżącym, ani w poprzednim roku. Jeżeli więc przekroczyłeś próg w 2025 roku, 1 stycznia 2026 roku nie zaczynasz liczenia od zera i nie dostajesz nowego limitu 42 000 zł.
Ważne jest również to, że próg nie jest liczony osobno dla każdego kraju. Nie masz więc oddzielnych 42 000 zł dla Niemiec, kolejnych 42 000 zł dla Czech i następnych 42 000 zł dla Słowacji. Liczy się łączna wartość kwalifikowanej sprzedaży do konsumentów z innych państw UE.
Załóżmy, że prowadzisz sklep internetowy w Polsce i w ciągu roku sprzedajesz towary klientom prywatnym w Czechach za 18 000 zł, w Niemczech za 16 000 zł, a na Słowacji za 10 000 zł. W żadnym z tych państw osobno nie przekroczyłeś 42 000 zł. Łącznie sprzedaż wyniosła jednak 44 000 zł, więc próg został przekroczony. To właśnie suma sprzedaży do różnych państw UE ma tutaj znaczenie.
OSS pojawia się w tym momencie jako rozwiązanie, które może uprościć rozliczenia. Nie jest jednak automatycznym obowiązkiem. Po przekroczeniu progu możesz rozliczać VAT bezpośrednio w poszczególnych państwach, w których sprzedajesz do konsumentów, albo skorzystać z unijnej procedury OSS i rozliczać objętą nią sprzedaż przez jeden system. Dla firmy, która zaczyna ekspansję na kilka rynków jednocześnie, OSS jest zwykle administracyjnie prostszy niż osobne rejestracje VAT w kilku krajach.
Czy to w ogóle jest dla mnie?
Jeśli dopiero zaczynasz sprzedaż za granicę, możesz zastanawiać się, czy ten próg w ogóle ma znaczenie dla Twojej działalności. W przypadku typowego polskiego e-commerce odpowiedź często brzmi: tak, szczególnie jeśli wysyłasz towary z Polski bezpośrednio do osób prywatnych mieszkających w innych krajach Unii Europejskiej.
Najprościej sprawdzić to na przykładzie swojej sprzedaży. Jeżeli prowadzisz sklep internetowy w Polsce, wysyłasz produkty z Polski do klientów prywatnych w Niemczech, Czechach, Francji, Hiszpanii lub innych państwach UE i łączna wartość takiej sprzedaży zbliża się do 42 000 zł, powinieneś zacząć uważnie monitorować ten próg. Pamiętaj przy tym, że limit 42 000 zł liczy się od wartości sprzedaży bez VAT. To ważne, bo porównywanie z limitem kwot brutto może prowadzić do błędnych wniosków.
Trzeba też sprawdzić poprzedni rok. Jeśli odpowiednia sprzedaż przekroczyła 42 000 zł już wtedy, nie możesz traktować nowego roku jako zupełnie nowego okresu z kolejnym limitem do wykorzystania. Zasada ta ma znaczenie szczególnie dla sklepów, które dynamicznie rosną i pod koniec roku zaczynają osiągać większą sprzedaż na rynkach zagranicznych.
Próg ma zastosowanie przede wszystkim do wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli w uproszczeniu do sytuacji, gdy wysyłasz towar z jednego państwa UE do konsumenta mieszkającego w innym państwie UE. W przypadku typowej polskiej JDG chodzi więc najczęściej o towar wysyłany z Polski do klienta prywatnego w innym kraju Unii. Do tego samego progu wliczają się również określone usługi elektroniczne, telekomunikacyjne i nadawcze świadczone konsumentom z innych państw UE.
Nie każda sprzedaż zagraniczna działa jednak w ten sposób. Do progu nie wlicza się na przykład zwykła sprzedaż do polskich konsumentów. Inaczej mogą być również traktowane sytuacje, w których towar znajduje się już w magazynie za granicą i jest sprzedawany lokalnie w tym samym państwie. Przykładowo sprzedaż produktu z magazynu w Niemczech do niemieckiego konsumenta nie jest tą samą sytuacją co wysłanie produktu z Polski do Niemiec. Sam OSS nie usuwa też automatycznie innych obowiązków VAT, które mogą powstać z powodu przechowywania towarów za granicą.
Z perspektywy właściciela JDG najważniejsze jest więc nie tyle poznanie wszystkich definicji, ile ustalenie, skąd wysyłany jest towar, gdzie znajduje się klient, jaka jest łączna wartość sprzedaży objętej progiem oraz czy próg nie został przekroczony już w poprzednim roku. To jedna z tych kwestii, które warto uwzględnić w księgowości jednoosobowej firmy jeszcze przed większą ekspansją zagraniczną.
Przekroczyłem 42 000 zł. Co powinienem zrobić?
Pierwszym krokiem jest ustalenie, kiedy dokładnie został przekroczony próg. Nie wystarczy stwierdzić pod koniec roku, że sprzedaż zagraniczna była wyższa niż 42 000 zł. Znaczenie ma konkretna transakcja, która spowodowała przekroczenie. Już ta sprzedaż powinna zostać rozliczona zgodnie z zasadami właściwymi dla kraju konsumenta.
Dlatego warto regularnie kontrolować sprzedaż objętą tym progiem i sumować transakcje do konsumentów ze wszystkich państw UE. Limit 42 000 zł liczysz od sprzedaży bez VAT, a nie od kwot brutto zapłaconych przez klientów. W praktyce dobrze jest mieć możliwość sprawdzenia daty sprzedaży, kraju klienta, wartości bez VAT oraz zastosowanej stawki VAT. Przy niewielkiej liczbie zamówień można nad tym zapanować stosunkowo łatwo, ale wraz ze wzrostem sklepu ręczne pilnowanie limitu staje się coraz bardziej ryzykowne.
Po przekroczeniu progu trzeba zacząć rozliczać VAT w kraju konsumenta i stosować właściwą dla konkretnej sprzedaży stawkę. W przypadku sprzedaży towarów znaczenie ma zasadniczo państwo, w którym kończy się transport. Jeśli produkt trafia do klienta w Niemczech, podatek trzeba rozliczyć zgodnie z zasadami obowiązującymi dla tej sprzedaży w Niemczech. Jeśli kolejny klient mieszka we Francji, znaczenie mają zasady właściwe dla Francji. Nie chodzi więc tylko o proste przypisanie jednego procentu VAT do danego kraju. Znaczenie może mieć również rodzaj sprzedawanego produktu.
Następnie trzeba zdecydować, jak rozliczać zagraniczny VAT. Pierwsza możliwość to lokalne rejestracje VAT w poszczególnych państwach, w których występuje taka sprzedaż. Druga to skorzystanie z procedury OSS. W przypadku polskiego przedsiębiorcy OSS pozwala rozliczać objętą nim sprzedaż w jednej procedurze prowadzonej w Polsce, zamiast rejestrować się osobno w każdym kraju konsumpcji. Nadal trzeba jednak prawidłowo określać, gdzie VAT jest należny i jaka stawka ma zastosowanie do konkretnej sprzedaży.
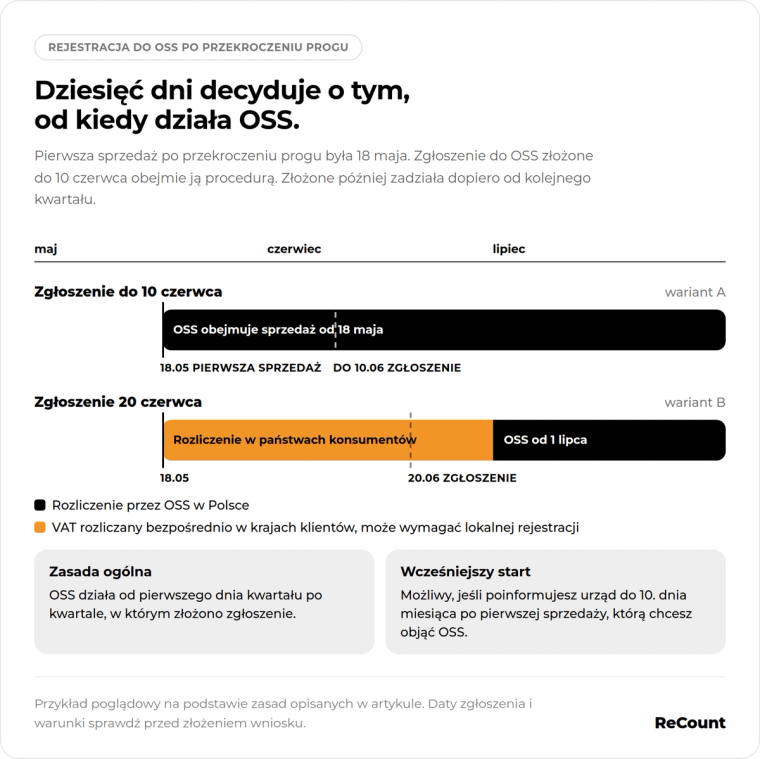
Jeżeli wybierasz OSS, ważny jest moment rejestracji. Zasadniczo rejestracja zaczyna działać od pierwszego dnia kwartału następującego po kwartale, w którym dokonano zgłoszenia. Możliwe jest jednak objęcie procedurą transakcji wykonywanych wcześniej, jeśli spełnisz odpowiednie warunki i poinformujesz urząd w terminie. W takiej sytuacji zgłoszenia trzeba dokonać najpóźniej do 10. dnia miesiąca następującego po miesiącu, w którym miała miejsce pierwsza transakcja, którą chcesz objąć OSS. Jeżeli termin zostanie przekroczony, wcześniejsza sprzedaż może wymagać rozliczenia bezpośrednio w odpowiednich państwach konsumpcji.
Po zmianie sposobu rozliczania trzeba również sprawdzić ustawienia sklepu, systemu sprzedaży oraz fakturowania. System powinien prawidłowo rozpoznawać kraj dostawy i naliczać odpowiednią stawkę VAT. Warto też sprawdzić, jak zmiana stawki wpływa na cenę brutto i marżę. To szczególnie ważne, jeśli sprzedajesz ten sam produkt za tę samą cenę końcową w kilku państwach, ponieważ różnice w VAT mogą oznaczać różną faktyczną marżę na poszczególnych rynkach.
Na końcu trzeba przygotować się do rozliczeń OSS. W procedurze unijnej deklaracje składa się kwartalnie, również wtedy, gdy w konkretnym kwartale nie wystąpiła sprzedaż objęta OSS. Rozliczenie odbywa się w euro, a termin złożenia deklaracji i zapłaty podatku przypada co do zasady na koniec miesiąca następującego po danym kwartale. Dla osoby, która wcześniej prowadziła prostą księgowość działalności gospodarczej wyłącznie w Polsce, jest to dodatkowy obowiązek, ale OSS ma właśnie ograniczyć konieczność prowadzenia oddzielnych rozliczeń w kilku państwach.
Co się stanie, jeśli nic z tym nie zrobię?
Największym ryzykiem nie jest sam fakt przekroczenia progu, ale dalsze rozliczanie sprzedaży tak, jakby nic się nie zmieniło. Jeżeli po przekroczeniu 42 000 zł nadal stosujesz polskie zasady VAT do sprzedaży, która powinna być już opodatkowana w państwie konsumenta, możesz zacząć rozliczać podatek w niewłaściwym kraju albo według niewłaściwej stawki.
Problem staje się większy, jeśli zauważysz błąd dopiero po kilku miesiącach. Wtedy trzeba wrócić do wcześniejszych transakcji, ustalić, od którego momentu obowiązywały inne zasady, i sprawdzić, w jakich krajach sprzedaż powinna zostać rozliczona. Jeżeli nie udało się skutecznie objąć wcześniejszej sprzedaży procedurą OSS, może pojawić się konieczność rozliczenia VAT bezpośrednio w państwie konsumpcji. W praktyce oznacza to więcej formalności i może wiązać się z koniecznością lokalnej rejestracji VAT.
Błąd może być również odczuwalny finansowo. Jeśli Twój sklep utrzymuje tę samą cenę brutto niezależnie od kraju, ale powinien stosować różne stawki VAT, większa część ceny może zostać przeznaczona na podatek. Wtedy marża na produkcie jest niższa, niż zakładałeś. Przy kilku zamówieniach różnica może być niewielka, ale przy rosnącym e-commerce i setkach transakcji zaczyna mieć realne znaczenie dla wyniku działalności.
Dlatego przekroczenie progu nie jest czymś, co warto odkładać do zamknięcia roku albo do momentu przygotowywania dokumentów dla księgowości. Im wcześniej zauważysz, że zbliżasz się do 42 000 zł, tym łatwiej przygotować sposób rozliczenia, zmienić ustawienia sklepu i uniknąć poprawiania większej liczby transakcji wstecz. Równie ważne jest sprawdzenie sprzedaży z poprzedniego roku, ponieważ wcześniejsze przekroczenie progu wpływa na sposób rozliczania sprzedaży także po rozpoczęciu kolejnego roku.
OSS po rejestracji — o czym trzeba pamiętać?
Rejestracja do OSS nie oznacza, że od tego momentu wszystkie podatki w JDG są rozliczane w jednym miejscu ani że OSS zastępuje normalną księgowość firmy. Procedura obejmuje wyłącznie określone transakcje. Sprzedaż krajowa w Polsce nadal jest rozliczana według polskich zasad, a deklaracje OSS są dodatkowym elementem rozliczeń.
W przypadku sprzedaży objętej OSS trzeba przede wszystkim prawidłowo rozliczać VAT w państwach konsumpcji i stosować właściwe stawki do konkretnych produktów lub usług. Oznacza to, że w obrębie jednego sklepu możesz mieć sprzedaż do kilku państw i dla każdego z nich konieczne może być zastosowanie innych zasad. Dlatego poprawne ustawienie systemu sprzedaży ma duże znaczenie dla całej księgowości e-commerce.
Deklaracje OSS składa się kwartalnie. Trzeba również prowadzić odpowiednią ewidencję dotyczącą sprzedaży objętej procedurą. Powinna ona pozwalać między innymi na ustalenie kraju konsumpcji, daty dostawy, wartości sprzedaży, zastosowanej stawki i kwoty VAT, a także danych dotyczących płatności czy zwrotów. Ewidencję dotyczącą OSS należy przechowywać przez 10 lat od końca roku, w którym odbyła się dana transakcja.
Warto też pamiętać, że po wyborze procedury OSS nie można dowolnie decydować, że sprzedaż do jednego państwa będzie rozliczana w OSS, a podobna sprzedaż do innego państwa poza OSS tylko dlatego, że jest to wygodniejsze. Jeżeli dana transakcja mieści się w zakresie procedury, po wyborze OSS trzeba stosować to rozwiązanie do wszystkich odpowiednich transakcji objętych jego zakresem.
Zbliżasz się do limitu? Przygotuj się wcześniej
Najlepszy moment na zainteresowanie się progiem 42 000 zł nie jest wtedy, gdy właśnie dostałeś wiadomość od księgowego, że został już przekroczony. Jeśli sprzedaż do klientów z innych państw UE regularnie rośnie, warto zacząć ją monitorować wcześniej. Najważniejsze jest patrzenie na łączną wartość kwalifikowanej sprzedaży zagranicznej bez VAT, a nie na każdy kraj osobno. Trzeba też kontrolować poprzedni rok, ponieważ przekroczenie progu wtedy może oznaczać, że w nowym roku nie możesz już korzystać z wcześniejszego uproszczenia.
Dobrze też wcześniej sprawdzić, czy Twój sklep potrafi prawidłowo ustalać VAT dla kraju dostawy i czy masz dostęp do danych potrzebnych do późniejszego rozliczenia. Jeżeli planujesz wejście na kilka nowych rynków jednocześnie, warto również zdecydować wcześniej, czy po przekroczeniu progu chcesz korzystać z OSS, czy rozliczać się lokalnie w poszczególnych państwach. Taka decyzja podjęta przed wzrostem sprzedaży jest zwykle łatwiejsza niż zmiana sposobu rozliczeń w momencie, gdy codziennie realizujesz już dziesiątki zagranicznych zamówień.
Dla właściciela jednoosobowej firmy najważniejsza jest więc regularna kontrola sprzedaży i szybka reakcja. Nie musisz samodzielnie znać wszystkich szczegółów europejskich przepisów VAT, ale powinieneś wiedzieć, kiedy Twoja sprzedaż zaczyna wymagać innego sposobu rozliczenia. Jeżeli sprzedajesz coraz więcej do klientów w UE i nie masz pewności, czy zbliżasz się do progu, czy przekroczyłeś go już w poprzednim roku albo czy Twój sklep jest prawidłowo przygotowany do dalszej ekspansji, warto sprawdzić to wcześniej. ReCount może pomóc uporządkować rozliczenia i przygotować księgowość JDG do sprzedaży na kolejnych rynkach, zanim następna transakcja zmieni sposób rozliczania VAT.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.