W skrócie
W 2026 roku podstawowy roczny limit zwolnienia podmiotowego z VAT wynosi 240 000 zł sprzedaży.
Jeśli działalność rozpoczynasz w trakcie roku, limit trzeba obliczyć proporcjonalnie do okresu jej prowadzenia.
Sam niski obrót nie gwarantuje zwolnienia, ponieważ określone towary i usługi są z niego wyłączone.
Zwolnienie traci moc już przy transakcji, która powoduje przekroczenie właściwego limitu, a nie dopiero od kolejnego miesiąca.
Jeśli zakładasz jednoosobową działalność gospodarczą, nie oznacza to automatycznie, że od pierwszej sprzedaży musisz doliczać VAT do swoich cen. Wiele nowych firm może korzystać ze zwolnienia z VAT, ale nie zależy to wyłącznie od tego, jak długo prowadzisz biznes ani ile pieniędzy masz na firmowym koncie. Najważniejsze są trzy rzeczy: wartość Twojej sprzedaży, rodzaj towarów lub usług, które sprzedajesz, oraz moment rozpoczęcia działalności. Dla osoby prowadzącej sklep internetowy ma to szczególne znaczenie, ponieważ przy części produktów samo utrzymanie sprzedaży poniżej ustawowego limitu nie wystarczy, aby korzystać ze zwolnienia.
Najważniejsza liczba na początek to 240 000 zł. Od 1 stycznia 2026 roku właśnie tyle wynosi roczny limit sprzedaży pozwalający co do zasady korzystać ze zwolnienia podmiotowego z VAT. Jeśli działalność zaczynasz w trakcie roku, Twój limit będzie odpowiednio niższy. Jeśli natomiast przekroczysz właściwy dla siebie limit albo zaczniesz prowadzić sprzedaż wyłączoną ze zwolnienia, zasady się zmieniają. Dlatego VAT w JDG warto uporządkować już na początku, nawet jeśli na razie Twoja firma ma niewielką sprzedaż. Dobra księgowość JDG powinna pomagać nie tylko rozliczać to, co już się wydarzyło, ale również pilnować momentu, w którym sposób rozliczania firmy musi się zmienić.
Co właściwie oznacza „zwolnienie z VAT”?
Dla większości nowych JDG najważniejsze jest zwolnienie podmiotowe. W prostych słowach oznacza ono, że jeżeli Twoja sprzedaż nie przekracza określonego limitu i nie prowadzisz działalności, która została ze zwolnienia wyłączona, nie musisz rozliczać VAT jak czynny podatnik VAT. Możesz więc prowadzić niewielką firmę i sprzedawać towary lub usługi bez doliczania VAT, dopóki spełniasz wymagane warunki.
Dla wielu osób rozpoczynających pierwszą JDG jest to wygodne rozwiązanie, ponieważ nie muszą automatycznie przechodzić od pierwszego dnia na pełne rozliczanie VAT. Nie oznacza to jednak, że o podatku można całkowicie zapomnieć. Nawet korzystając ze zwolnienia, trzeba prowadzić ewidencję sprzedaży i kontrolować jej wartość, ponieważ to właśnie na tej podstawie można stwierdzić, czy nadal mieścisz się w limicie. W przypadku szybko rozwijającego się sklepu internetowego różnica między sprzedażą na poziomie 150 000 zł a 235 000 zł może pojawić się znacznie szybciej, niż zakładałeś na początku roku. Dlatego księgowość e-commerce powinna uwzględniać bieżące pilnowanie sprzedaży, a nie tylko rozliczenia wykonywane po fakcie.
Istnieje również zwolnienie przedmiotowe, czyli związane nie ze skalą działalności, lecz z konkretnym rodzajem wykonywanych czynności. Może ono dotyczyć przykładowo określonych usług wskazanych w przepisach. To jednak odrębny mechanizm. Jeżeli prowadzisz typową JDG zajmującą się e-commerce i zastanawiasz się, czy przy niewielkiej sprzedaży musisz zostać czynnym podatnikiem VAT, najczęściej interesuje Cię właśnie zwolnienie podmiotowe.
Czy zwolnienie z VAT jest dla mnie?
Najprościej sprawdzić trzy podstawowe warunki. Po pierwsze, w przypadku typowej polskiej JDG Twoja działalność ma siedzibę w Polsce. Po drugie, Twoja sprzedaż musi mieścić się w odpowiednim limicie. W 2026 roku pełny roczny limit wynosi 240 000 zł netto. Po trzecie, nie możesz wykonywać czynności, które przepisy wyłączają ze zwolnienia. Jeśli wszystkie te warunki są spełnione, co do zasady możesz korzystać ze zwolnienia podmiotowego z VAT.
Dla osoby otwierającej pierwszą jednoosobową firmę ważne jest również to, że nie trzeba składać VAT-R tylko po to, aby rozpocząć korzystanie ze zwolnienia podmiotowego z mocy prawa. Nie oznacza to jednak, że temat VAT można odłożyć na później. Już na starcie dobrze wiedzieć, czy Twój asortyment nie należy do kategorii wyłączonych ze zwolnienia i jaki dokładnie limit obowiązuje Cię w pierwszym roku. Jest to szczególnie ważne w e-commerce, gdzie sprzedaż potrafi rosnąć skokowo, na przykład po uruchomieniu nowej kampanii, wejściu na kolejny kanał sprzedaży lub zwiększeniu liczby produktów.
A jeśli dopiero zakładam JDG?
Jeśli rozpoczynasz działalność 1 stycznia i prowadzisz ją przez cały rok, punktem odniesienia jest pełny limit 240 000 zł. Inaczej wygląda sytuacja, gdy firmę otwierasz później. Wtedy nie otrzymujesz automatycznie całych 240 000 zł limitu. Kwotę trzeba policzyć proporcjonalnie do liczby dni, przez które działalność będzie prowadzona w danym roku.
Załóżmy, że rozpoczynasz JDG 1 lipca 2026 roku. Od 1 lipca do 31 grudnia pozostają 184 dni prowadzenia działalności, a cały rok ma 365 dni. W takim przypadku orientacyjny limit wynosi około 120 986,30 zł. Jeżeli prowadzisz sklep internetowy i zakładasz, że do końca roku osiągniesz 100 000 zł sprzedaży, nadal mieścisz się w tym limicie. Jeśli jednak sprzedaż zacznie zbliżać się do 121 000 zł, trzeba już bardzo uważnie kontrolować kolejne transakcje. Księgowość jednoosobowej firmy rozpoczynanej w połowie roku powinna więc brać pod uwagę nie pełne 240 000 zł, lecz limit wyliczony indywidualnie dla rzeczywistego okresu działalności.
Limit 240 000 zł – co właściwie trzeba liczyć?
Jednym z najczęstszych źródeł nieporozumień jest samo słowo „limit”. Nie chodzi o to, ile zarobiłeś po odjęciu kosztów ani ile pieniędzy zostało Ci na koncie. Nie chodzi również o wysokość Twojej marży. Dla zwolnienia z VAT znaczenie ma wartość sprzedaży obliczana według zasad wynikających z przepisów. Możesz więc prowadzić biznes, w którym sprzedaż wyniosła 230 000 zł, ale po zakupie towaru, reklamach, przesyłkach i innych kosztach realnie zostało Ci znacznie mniej. Z punktu widzenia limitu nadal interesuje Cię jednak sprzedaż, a nie końcowy zarobek.
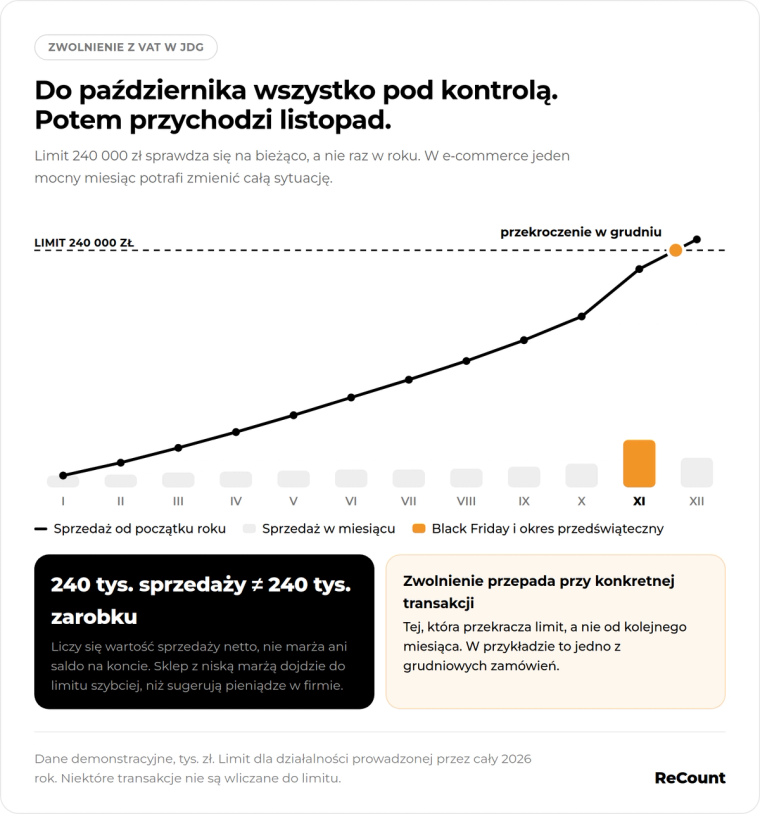
Warto zapamiętać prostą zasadę: 240 tys. zł sprzedaży ≠ 240 tys. zł zarobku. Dla właściciela sklepu internetowego ma to duże znaczenie, bo łatwo patrzeć przede wszystkim na marżę lub saldo rachunku, podczas gdy z perspektywy VAT istotny jest inny parametr. Jeżeli Twój sklep generuje duże obroty przy stosunkowo niewielkiej marży, do limitu możesz zbliżyć się znacznie szybciej, niż sugerowałaby ilość pieniędzy pozostających w firmie.
Sprzedaż warto więc śledzić na bieżąco. Nie wystarczy sprawdzić jej raz pod koniec roku. Jeżeli w listopadzie jesteś już bardzo blisko limitu, kilka mocnych dni sprzedażowych może całkowicie zmienić sytuację. Dotyczy to szczególnie e-commerce, gdzie Black Friday, okres przedświąteczny albo udana kampania reklamowa mogą wygenerować w krótkim czasie obrót znacznie większy niż zwykle. Jednocześnie przepisy przewidują określone czynności, których nie uwzględnia się przy obliczaniu limitu, dlatego nie należy automatycznie dodawać każdej możliwej transakcji bez sprawdzenia jej charakteru. To jeden z powodów, dla których księgowość działalności gospodarczej powinna opierać się na rzeczywistym rodzaju sprzedaży, a nie wyłącznie na prostym podsumowaniu wpływów na rachunek.
E-commerce: kiedy zwolnienie może nie przysługiwać nawet przy małej sprzedaży?
Dla właściciela sklepu internetowego sam limit 240 000 zł nie jest jedyną rzeczą, którą trzeba sprawdzić. Możliwe jest bowiem, że Twoja sprzedaż wynosi dopiero kilkanaście czy kilkadziesiąt tysięcy złotych, a mimo to nie możesz korzystać ze zwolnienia podmiotowego. Powód jest prosty: przepisy wskazują konkretne rodzaje towarów i usług, których sprzedaż wyłącza możliwość korzystania ze zwolnienia.
W przypadku sprzedaży na odległość szczególną uwagę trzeba zwrócić między innymi na wybrane kosmetyki, komputery, elektronikę i urządzenia elektryczne. Nie chodzi przy tym o każdy produkt, który potocznie można zaliczyć do jednej z tych kategorii, lecz o określone grupy towarów wskazane w przepisach. Osobne ograniczenia dotyczą również między innymi sprzedaży części i akcesoriów do samochodów i motocykli. W tym przypadku wyłączenie nie zależy od tego, czy sprzedajesz takie produkty przez internet, czy w inny sposób.
Sam fakt, że sprzedałeś w danym roku tylko za 30 000 czy 50 000 zł, nie oznacza więc automatycznie, że zwolnienie z VAT jest dostępne. Rodzaj asortymentu może mieć pierwszeństwo przed limitem sprzedaży. Podobne ograniczenia dotyczą także niektórych rodzajów usług, między innymi usług prawniczych, doradczych, jubilerskich czy ściągania długów. Sam niski poziom sprzedaży nie zawsze wystarcza więc do korzystania ze zwolnienia.
To szczególnie istotne, jeśli rozwijasz sklep i regularnie rozszerzasz ofertę. Możesz zacząć od produktów, przy których zwolnienie jest dostępne, a kilka miesięcy później dodać do oferty nową kategorię, która zmieni Twoją sytuację podatkową. Dlatego przed wprowadzeniem nietypowego produktu warto sprawdzić nie tylko jego rentowność, dostawcę i potencjał sprzedażowy, lecz także to, czy jego sprzedaż nie wpływa na możliwość korzystania ze zwolnienia z VAT. Przy produktach znajdujących się na granicy określonych kategorii liczy się rzeczywisty charakter sprzedaży, a nie wyłącznie nazwa produktu, kod używany w sklepie czy opis marketingowy. Jeżeli nie masz pewności, bezpieczniej sprawdzić konkretny przypadek, zamiast zakładać, że niski obrót automatycznie oznacza brak VAT w JDG.
Kiedy tracę zwolnienie z VAT?
Prawo do zwolnienia nie jest przyznawane raz na zawsze. Sytuacja może zmienić się wraz ze wzrostem firmy albo zmianą tego, co sprzedajesz. Z punktu widzenia typowej JDG prowadzącej e-commerce najważniejsze są trzy scenariusze: przekroczenie limitu sprzedaży, rozpoczęcie sprzedaży wyłączonej ze zwolnienia oraz dobrowolna decyzja o przejściu na VAT.
Przekraczasz limit sprzedaży
Jeżeli korzystasz ze zwolnienia i Twoja sprzedaż przekroczy właściwy limit, nie czekasz z VAT do kolejnego miesiąca, kolejnego kwartału ani nowego roku. Zwolnienie traci moc od transakcji, którą przekroczono limit. Ten szczegół jest bardzo ważny, ponieważ oznacza, że trzeba wiedzieć nie tylko, w którym miesiącu przekroczyłeś 240 000 zł, lecz także która dokładnie sprzedaż spowodowała przekroczenie.
Załóżmy, że od początku roku Twoja sprzedaż wyniosła 239 500 zł. W sklepie pojawia się kolejne zamówienie za 2 000 zł. To właśnie ta transakcja powoduje przekroczenie limitu i w całości nie korzysta już ze zwolnienia. Nie możesz więc uznać, że jeszcze ją rozliczasz na dotychczasowych zasadach, a VAT zacznie obowiązywać dopiero przy następnym zamówieniu. Przy sklepie obsługującym wiele transakcji dziennie łatwo przeoczyć taki moment, dlatego bieżące monitorowanie sprzedaży jest ważnym elementem księgowości e-commerce.
Zaczynasz sprzedawać coś, co jest wyłączone ze zwolnienia
Drugi scenariusz nie ma bezpośredniego związku z wysokością sprzedaży. Możesz być daleko od limitu 240 000 zł, ale rozpocząć wykonywanie czynności, która zgodnie z przepisami nie może korzystać ze zwolnienia podmiotowego. W takim przypadku fakt, że firma jest nowa albo osiąga niewielki obrót, nie rozwiązuje problemu.
Dla e-commerce oznacza to przede wszystkim konieczność sprawdzania sytuacji przy zmianie asortymentu. Jeśli przez kilka miesięcy sprzedajesz produkty pozwalające na korzystanie ze zwolnienia, a następnie zaczynasz sprzedaż towarów objętych wyłączeniem, Twoje obowiązki mogą się zmienić niezależnie od tego, ile do tej pory sprzedałeś. Dlatego rozwój sklepu i poszerzenie oferty warto analizować również pod kątem VAT w JDG, a nie dopiero wtedy, gdy sprzedaż zbliży się do ustawowego limitu.
Sam rezygnujesz ze zwolnienia
Zwolnienie z VAT jest możliwością, a nie obowiązkiem. Możesz więc zdecydować, że chcesz z niego zrezygnować i zostać czynnym podatnikiem VAT, nawet jeśli Twoja sprzedaż nadal mieści się w limicie. Taka decyzja może mieć sens między innymi wtedy, gdy firma ponosi duże wydatki z VAT, sprzedaje przede wszystkim innym przedsiębiorcom będącym czynnymi podatnikami VAT albo planuje bardziej złożony model sprzedaży i ekspansję.
Po rezygnacji ze zwolnienia zmieniają się obowiązki związane z rozliczeniami. Przedsiębiorca rozlicza VAT należny, prowadzi odpowiednią ewidencję, przesyła JPK_VAT z deklaracją i, jeśli spełnia wymagane warunki, może odliczać VAT naliczony przy zakupach. Decyzji nie warto więc podejmować wyłącznie dlatego, że większe firmy zwykle są czynnymi podatnikami VAT. Powinna wynikać z konkretnej sytuacji biznesowej, struktury kosztów oraz sposobu działania firmy.
Co się stanie, jeśli przegapię moment, w którym powinienem przejść na VAT?
Najgorszym scenariuszem nie jest samo przekroczenie limitu. Problem zaczyna się wtedy, gdy nadal sprzedajesz tak, jakby nic się nie zmieniło. Jeśli limit został już przekroczony, a Ty przez kolejne dni lub tygodnie nadal traktujesz sprzedaż jako zwolnioną, trzeba później wrócić do momentu, w którym zwolnienie faktycznie przestało obowiązywać, i ustalić, które transakcje powinny być już rozliczane z VAT. Im więcej zamówień zrealizowałeś w tym czasie, tym więcej pracy może wymagać uporządkowanie sytuacji.
Może pojawić się konieczność skorygowania rozliczeń, dokonania odpowiedniej rejestracji oraz rozpoczęcia prowadzenia ewidencji VAT i składania JPK_VAT. Szczególnie bolesny dla sklepu internetowego może być jednak problem z ceną. Jeśli klient zapłacił już określoną kwotę i dopiero później okazuje się, że dana sprzedaż powinna zostać rozliczona z VAT, trzeba ustalić, czy uzgodniona cena była ceną netto powiększaną o VAT, czy ceną brutto. Jeśli była to cena brutto, VAT może w praktyce zostać pokryty z kwoty, którą już otrzymałeś, a więc pomniejszyć Twoją marżę.
Wyobraź sobie sklep, który ma bardzo dobry miesiąc i zamiast spodziewanych 20 000 zł sprzedaży robi 60 000 zł. Właściciel widzi, że sprzedaż rośnie, ale nie sprawdza narastającego limitu, ponieważ zakłada, że księgowość zajmie się wszystkim później. Po jakimś czasie okazuje się, że zwolnienie zostało utracone wcześniej, a część zamówień należało już rozliczać inaczej. Przy biznesie opartym na dużej liczbie niewielkich transakcji taki błąd może szybko objąć wiele zamówień. Z tego powodu limit warto kontrolować przed jego przekroczeniem, a nie dopiero przy zamykaniu miesiąca lub roku. W szybko rosnącym sklepie internetowym jest to jeden z tych obszarów, w których uporządkowana księgowość JDG realnie pomaga uniknąć kosztownego zamieszania.
Przekraczam limit – co robię teraz?
Jeżeli widzisz, że właśnie przekraczasz limit albo już go przekroczyłeś, najpierw trzeba ustalić, która dokładnie transakcja spowodowała przekroczenie. To od niej zwolnienie przestaje działać. Następnie trzeba określić właściwy moment utraty zwolnienia i odpowiednio zająć się rejestracją lub aktualizacją VAT-R. Od sprzedaży, która nie jest już objęta zwolnieniem, trzeba prawidłowo rozliczać VAT.
Od tego momentu zmienia się też sposób prowadzenia księgowości działalności gospodarczej. Potrzebna jest ewidencja VAT zakupów i sprzedaży oraz składanie właściwego JPK_VAT z deklaracją. Jednocześnie warto przeanalizować, czy i w jakim zakresie możesz odliczać VAT naliczony od zakupów. Nie oznacza to, że VAT od każdego wcześniejszego wydatku da się automatycznie odzyskać. Możliwość odliczenia zależy od rodzaju zakupów i spełnienia odpowiednich warunków, dlatego tę kwestię trzeba ocenić indywidualnie.
Z perspektywy właściciela sklepu najważniejsze jest, aby nie traktować przekroczenia limitu jako sprawy do rozwiązania dopiero po zakończeniu miesiąca. Moment zmiany zasad może przypadać na konkretną transakcję zrealizowaną w środku zwykłego dnia sprzedażowego. Dobrze prowadzona księgowość jednoosobowej firmy powinna pozwalać ustalić ten moment bez zgadywania. Im większą liczbę zamówień obsługuje sklep i im szybciej rośnie sprzedaż, tym większe znaczenie ma aktualna ewidencja.
Czy po przejściu na VAT można wrócić do zwolnienia?
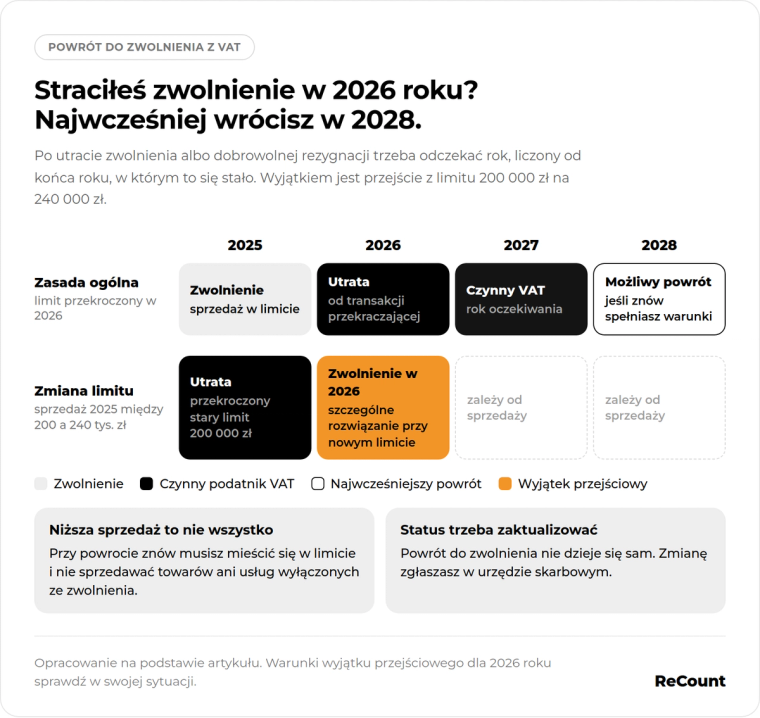
Utrata zwolnienia albo dobrowolna rezygnacja nie oznacza, że już nigdy nie będzie można z niego ponownie skorzystać. Powrót nie jest jednak możliwy od razu. Co do zasady można wrócić do zwolnienia najwcześniej po upływie roku liczonego od końca roku, w którym utraciłeś prawo do zwolnienia albo sam z niego zrezygnowałeś.
Trzeba przy tym ponownie spełniać warunki zwolnienia. Oznacza to między innymi odpowiedni poziom sprzedaży oraz brak czynności wyłączających możliwość korzystania ze zwolnienia. Jeśli więc po utracie zwolnienia sprzedaż firmy spadnie, ale nadal prowadzisz działalność, która sama w sobie jest wyłączona ze zwolnienia, samo zejście poniżej limitu nie wystarczy. Jeżeli natomiast warunki ponownie są spełnione i możesz wrócić do zwolnienia, trzeba odpowiednio zaktualizować status firmy.
W 2026 roku warto dodatkowo pamiętać o zmianie samego limitu. Do końca 2025 roku wynosił on 200 000 zł, a od 1 stycznia 2026 roku został podniesiony do 240 000 zł. Dla części przedsiębiorców, którzy w 2025 roku przekroczyli wcześniejsze 200 000 zł, ale nie przekroczyli 240 000 zł, przewidziano szczególne rozwiązanie pozwalające skorzystać ze zwolnienia w 2026 roku. W tym przypadku standardowa zasada dotycząca oczekiwania na powrót do zwolnienia nie blokuje skorzystania z tej możliwości.
Zwolnienie z VAT w JDG – zapamiętaj te 4 rzeczy
Jeśli dopiero zaczynasz działalność i temat JDG a VAT wydaje Ci się skomplikowany, nie musisz znać na pamięć całej ustawy. Najważniejsze jest zrozumienie mechanizmu. W 2026 roku podstawowy roczny limit sprzedaży wynosi 240 000 zł, ale jeśli otwierasz firmę w trakcie roku, trzeba go odpowiednio zmniejszyć proporcjonalnie do okresu prowadzenia działalności. Sam niski obrót nie daje gwarancji zwolnienia, ponieważ określone towary i usługi są z niego wyłączone. Jeżeli natomiast przekraczasz właściwy limit, VAT zaczyna obowiązywać już przy transakcji, która spowodowała przekroczenie, a nie dopiero od następnego miesiąca.
Dla młodej firmy prowadzącej sprzedaż internetową najrozsądniejsze jest więc pilnowanie tych kwestii od początku, zamiast wracać do nich dopiero wtedy, gdy pojawi się problem. Przy niewielkiej JDG można mieć poczucie, że JDG i podatki są jeszcze stosunkowo proste, ale sytuacja potrafi szybko się zmienić, gdy rośnie liczba zamówień, pojawia się nowy asortyment albo firma zaczyna ekspansję. Zamiast samodzielnie sprawdzać za każdym razem, czy kolejna zmiana w sklepie wpływa na VAT i czy zbliżasz się do limitu, warto zadbać o uporządkowaną księgowość JDG od początku działalności. ReCount może pomóc Ci prowadzić rozliczenia tak, aby wraz z rozwojem firmy było wiadomo, kiedy zmieniają się Twoje obowiązki i co trzeba wtedy zrobić.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.