W skrócie
OSS upraszcza rozliczanie określonej sprzedaży transgranicznej B2C, ale nie zastępuje wszystkich lokalnych obowiązków VAT.
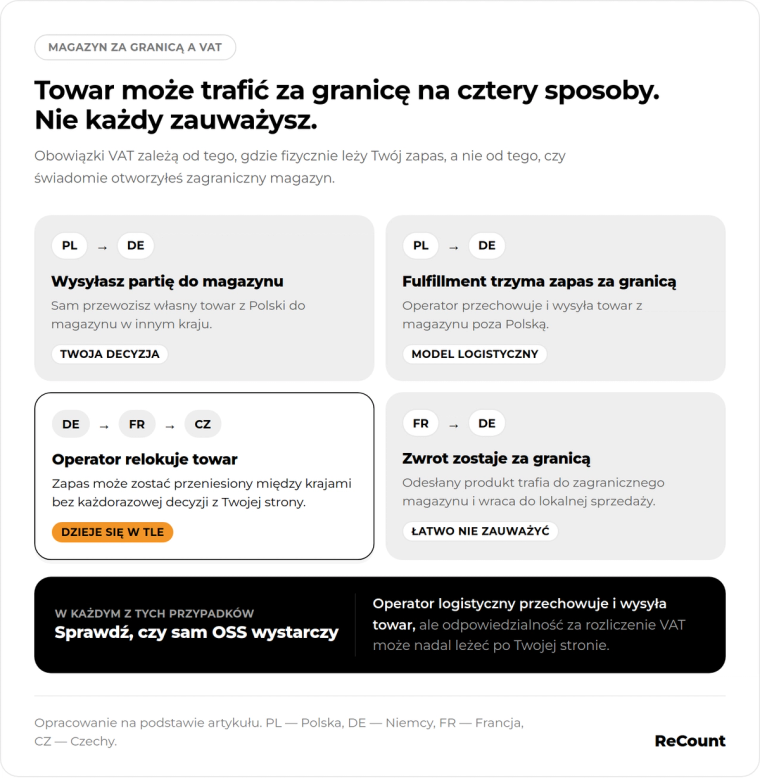
Przemieszczenie własnego zapasu z Polski do magazynu w innym kraju UE może samo w sobie oznaczać konieczność lokalnej rejestracji VAT.
Sprzedaż z zagranicznego magazynu do klienta w tym samym kraju jest co do zasady sprzedażą lokalną i zwykle nie jest rozliczana przez standardowy OSS.
Przed uruchomieniem zagranicznego magazynu trzeba ustalić, gdzie będzie znajdował się towar, skąd będą wychodziły zamówienia i czy operator logistyczny może przenosić zapas między państwami.
Rozwijasz sklep internetowy i coraz więcej zamówień wpada z Niemiec, Francji czy Austrii. Wysyłanie każdej paczki z Polski zaczyna być drogie i wolne, więc naturalnym kolejnym krokiem wydaje się przeniesienie części zapasu do magazynu za granicą. Towar leży bliżej klientów, dostawa trwa krócej, a Ty możesz łatwiej skalować sprzedaż. Masz już OSS, więc zakładasz, że temat VAT w Unii Europejskiej jest właściwie zamknięty. W końcu właśnie po to powstał ten system — żeby nie rejestrować się do VAT w każdym kraju, do którego sprzedajesz.
Problem pojawia się w momencie, kiedy towar przestaje wyjeżdżać z Polski, a zaczyna być przechowywany w innym państwie. Dla Ciebie może to być po prostu zmiana miejsca składowania produktów. Dla przepisów VAT to już jednak zupełnie inna sytuacja. Samo przesunięcie własnego towaru do zagranicznego magazynu może stworzyć obowiązki podatkowe w kraju, do którego towar trafił. Jeżeli później sprzedajesz go klientom mieszkającym w tym samym kraju, taka sprzedaż również trzeba zwykle rozliczyć lokalnie.
Dlatego przy rozwijaniu e-commerce warto patrzeć na podatki szerzej niż tylko przez pryzmat tego, gdzie zarejestrowana jest Twoja JDG. Księgowość JDG prowadzącej sprzedaż wyłącznie z Polski jest znacznie prostsza niż księgowość e-commerce, w którym zapas fizycznie znajduje się w kilku państwach. Wraz z ekspansją pojawiają się obowiązki, których nie rozwiązuje ani polska księgowość jednoosobowej firmy, ani samo zgłoszenie do OSS. W przypadku VAT w JDG coraz ważniejsze staje się więc nie tylko to, komu sprzedajesz, ale również skąd faktycznie wysyłasz towar.
OSS w prostych słowach — co właściwie załatwia?
OSS można potraktować jako uproszczony sposób rozliczania części zagranicznej sprzedaży do klientów indywidualnych w Unii Europejskiej. Jeżeli prowadzisz polską JDG, wysyłasz produkt z jednego kraju UE i sprzedajesz go konsumentowi mieszkającemu w innym kraju UE, OSS może pozwolić Ci rozliczyć odpowiedni VAT bez rejestrowania się osobno w każdym państwie, do którego wysyłasz zamówienia. Zamiast składać kilka oddzielnych rozliczeń dotyczących takiej sprzedaży, korzystasz z jednej procedury i wykazujesz w niej sprzedaż opodatkowaną według stawek właściwych dla poszczególnych krajów klientów.
To ogromne ułatwienie dla małego e-commerce, ale łatwo wyciągnąć z niego zbyt daleko idący wniosek. OSS nie jest jednym uniwersalnym numerem VAT działającym na całą Europę i nie zastępuje wszystkich lokalnych obowiązków podatkowych. Obejmuje konkretne rodzaje transakcji, przede wszystkim określoną sprzedaż B2C pomiędzy państwami UE. Nie oznacza natomiast, że po rejestracji do OSS możesz przechowywać zapas w dowolnym kraju, wykonywać tam wszystkie rodzaje sprzedaży i nadal rozliczać cały VAT wyłącznie przez Polskę.
W praktyce jest to jedna z ważniejszych rzeczy do zrozumienia, gdy księgowość działalności gospodarczej zaczyna obejmować sprzedaż zagraniczną. Początkujący przedsiębiorca często wrzuca do jednego worka takie kwestie jak JDG podatki, JDG podatek dochodowy, kwota wolna od podatku i VAT w JDG. Przy sprzedaży międzynarodowej trzeba jednak patrzeć na VAT osobno. To, że Twoja działalność jest zarejestrowana w Polsce i tutaj rozliczasz pozostałe podatki, nie oznacza automatycznie, że każda sprzedaż będzie również podlegała wyłącznie polskim obowiązkom VAT.
Najprostsza zasada jest więc taka: OSS pomaga wtedy, gdy dana transakcja mieści się w zakresie procedury. Nie sprawia natomiast, że wszystkie inne obowiązki VAT znikają.
Co zmienia magazyn za granicą?
Załóżmy, że do tej pory cały zapas trzymałeś w Polsce. Klient z Niemiec składał zamówienie, a paczka wyjeżdżała z polskiego magazynu i trafiała do niego do Niemiec. To klasyczny model sprzedaży na odległość pomiędzy dwoma krajami UE i właśnie przy takich transakcjach OSS może być bardzo pomocny.
Sytuacja zmienia się, kiedy część produktów wysyłasz wcześniej do magazynu znajdującego się w Niemczech. Od tego momentu trzeba przestać patrzeć wyłącznie na kraj, w którym znajduje się Twoja firma. Znaczenie zaczyna mieć również kraj, w którym fizycznie leży zapas.
Pierwsze ważne zdarzenie pojawia się jeszcze zanim ktokolwiek kupi produkt. Bierzesz własny towar znajdujący się w Polsce i przewozisz go do swojego zapasu w Niemczech. Z biznesowego punktu widzenia trudno nazwać to sprzedażą, ponieważ produkt cały czas należy do Ciebie. Nie ma klienta, nie wystawiasz mu faktury i nie dostajesz pieniędzy. Dla VAT takie przemieszczenie własnych towarów pomiędzy państwami UE jest jednak co do zasady traktowane jako odrębne zdarzenie podatkowe.
W uproszczeniu po stronie Polski trzeba wykazać wyjazd własnego towaru do innego państwa UE, a po stronie Niemiec jego przybycie. Właśnie dlatego przechowywanie własnego zapasu za granicą co do zasady wymaga lokalnej rejestracji VAT w państwie magazynowania. Istnieją wyjątki, ale w typowym modelu e-commerce trzeba założyć, że taka rejestracja będzie potrzebna. OSS nie został stworzony do rozliczania takiego transferu zapasu i według obecnych zasad standardowo go nie zastępuje.
Drugi problem pojawia się później, gdy produkt z niemieckiego magazynu kupuje klient mieszkający w Niemczech. Towar nie przekracza wtedy żadnej granicy. Wysyłka zaczyna się w Niemczech i kończy w Niemczech, więc nie mamy już typowej transgranicznej sprzedaży na odległość. Jest to sprzedaż krajowa w Niemczech, a taka transakcja zwykłego sprzedawcy standardowo nie trafia do OSS. Trzeba ją więc zasadniczo rozliczyć w niemieckim VAT.
To właśnie dlatego zagraniczny magazyn tak mocno wpływa na księgowość e-commerce. Ten sam przedsiębiorca, ten sam produkt i ten sam sklep internetowy mogą generować różne obowiązki w zależności od tego, gdzie leży towar w chwili realizacji zamówienia i dokąd jest wysyłany. Przy JDG VAT nie powinien być więc analizowany wyłącznie na podstawie kraju rejestracji działalności. W modelu magazynowym kluczowa staje się fizyczna droga produktu.
Przykład: masz magazyn w Niemczech i sprzedajesz w całej UE
Wyobraź sobie polską jednoosobową działalność gospodarczą sprzedającą akcesoria do ćwiczeń. Na początku wszystkie produkty są wysyłane z Polski, ale po kilku miesiącach sprzedaż w Europie rośnie. Żeby skrócić dostawy i obniżyć koszty logistyczne, właściciel przesuwa większą partię produktów do magazynu w Niemczech. Nadal prowadzi polską JDG i nadal korzysta z OSS.
Od tej chwili sposób rozliczenia zależy od tego, gdzie trafi konkretne zamówienie.
Klient z Berlina zamawia produkt, który znajduje się już w niemieckim magazynie. Paczka nie wyjeżdża z Polski i nie przekracza granicy pomiędzy państwami UE. Zaczyna swoją drogę w Niemczech i tam ją kończy. Z punktu widzenia VAT jest to zasadniczo sprzedaż krajowa w Niemczech, a nie sprzedaż transgraniczna rozliczana standardowo przez OSS.
Taka sprzedaż zasadniczo wymaga rozliczenia w niemieckim VAT. Sam fakt, że firma jest polską JDG i korzysta z OSS, nie zmienia charakteru transakcji.
Teraz ten sam produkt kupuje klient z Francji. Towar znajduje się w Niemczech, ale po złożeniu zamówienia jedzie z Niemiec do Francji. Tutaj ponownie pojawia się sprzedaż pomiędzy dwoma państwami UE do konsumenta. Jeżeli transakcja spełnia warunki procedury, może być rozliczona przez OSS.
Ważne jest jednak to, że krajem rozpoczęcia wysyłki nie jest już Polska. Produkt wyjeżdża z Niemiec. Dla osoby prowadzącej księgowość jednoosobowej firmy jest to istotna informacja, ponieważ rozliczenia muszą odzwierciedlać rzeczywistą drogę towaru, a nie tylko adres siedziby działalności.
Podobna sytuacja występuje przy kliencie z Austrii. Towar opuszcza niemiecki magazyn i trafia do konsumenta w innym państwie UE. Taka sprzedaż może kwalifikować się do rozliczenia przez OSS, z zastosowaniem odpowiedniej stawki VAT właściwej dla kraju konsumenta.
W jednym modelu działalności możesz więc jednocześnie mieć sprzedaż wymagającą lokalnego rozliczenia w Niemczech oraz sprzedaż rozliczaną w OSS. I właśnie dlatego samo stwierdzenie „mam OSS” nie odpowiada jeszcze na pytanie, czy wszystkie obowiązki związane z VAT w JDG zostały załatwione.
Czy to jest dla mnie? Sprawdź w 30 sekund
Nie musisz znać unijnych dyrektyw ani podatkowych skrótów, żeby wstępnie ocenić, czy ten temat może Cię dotyczyć. Pomyśl po prostu o tym, co dzieje się z Twoim towarem. Czy trzymasz już produkty poza Polską albo planujesz to zrobić w najbliższym czasie? Czy korzystasz z zagranicznego magazynu lub fulfillmentu, który przechowuje i wysyła towar za Ciebie? Czy operator logistyczny może relokować Twój zapas pomiędzy magazynami znajdującymi się w różnych państwach? Czy część klientów dostaje paczki z magazynu znajdującego się w ich własnym kraju? Czy zwroty mogą trafiać do magazynu poza Polską i pozostawać tam jako zapas gotowy do ponownej sprzedaży?
Jeśli choć na jedno z tych pytań odpowiadasz „tak”, warto sprawdzić, czy samo OSS wystarczy w Twoim modelu sprzedaży. Nie oznacza to automatycznie, że w każdym przypadku będziesz potrzebować wielu nowych rejestracji. Oznacza natomiast, że nie powinieneś zakładać, że skoro masz OSS w Polsce, wszystkie zagraniczne obowiązki VAT zostały już rozwiązane.
Jest to szczególnie istotne na etapie planowania ekspansji. Znacznie łatwiej ustalić prawidłowy model rozliczeń przed wysłaniem pierwszej większej partii zapasu niż kilka miesięcy później próbować odtworzyć, kiedy towar trafił do poszczególnych krajów, skąd wychodziły zamówienia i które transakcje powinny zostać wykazane lokalnie.
„Ale przecież jest limit 10 000 euro” — częsty błąd
Próg 10 000 euro często pojawia się w rozmowach o VAT przy sprzedaży internetowej w UE i przez to łatwo potraktować go jako ogólną granicę, poniżej której zagranicznym VAT-em nie trzeba się przejmować. Takie podejście może być problematyczne, jeżeli korzystasz z zagranicznego magazynu.
Limit dotyczy określonych transgranicznych dostaw B2C i nie działa jak uniwersalne zwolnienie z obowiązków VAT w innych państwach. Nie oznacza więc, że możesz umieścić swój zapas w Niemczech, Czechach czy Francji, prowadzić stamtąd sprzedaż lokalną i do momentu przekroczenia 10 000 euro rozliczać wszystko tak, jakby towar cały czas znajdował się w Polsce.
Magazyn za granicą tworzy osobny problem. Najpierw pojawia się samo przemieszczenie własnego zapasu do innego państwa, a później mogą pojawić się lokalne dostawy w kraju, w którym zapas jest przechowywany. To właśnie te zdarzenia mogą powodować obowiązki niezależne od progu kojarzonego ze sprzedażą na odległość.
Jeżeli więc planujesz ekspansję, nie opieraj decyzji dotyczącej rejestracji VAT wyłącznie na tym, czy Twoja sprzedaż przekroczyła określoną kwotę. W księgowości JDG prowadzącej e-commerce znacznie ważniejsze może być pytanie: gdzie fizycznie znajduje się towar?
Co się stanie, jeśli tego nie zrobię?
Największe ryzyko nie polega na tym, że pierwszego dnia po wysłaniu kilku kartonów do zagranicznego magazynu wydarzy się coś spektakularnego. Problem zwykle narasta razem ze skalą sprzedaży. Towar trafia do magazynu, zamówienia są realizowane, klienci są zadowoleni, firma rośnie i z perspektywy przedsiębiorcy wszystko działa prawidłowo. Jeżeli jednak w kraju magazynowania powstał obowiązek rejestracji albo lokalnego raportowania VAT, którego nie zauważyłeś, każda kolejna transakcja może zwiększać zakres późniejszych poprawek.
Po kilku miesiącach może się okazać, że trzeba odtworzyć historię przesunięć zapasu, ustalić daty rozpoczęcia lokalnej sprzedaży, uporządkować wcześniejsze deklaracje i rozliczyć zaległości. Im więcej krajów, magazynów i zamówień, tym bardziej czasochłonne staje się porządkowanie danych. Mogą pojawić się również dodatkowe koszty związane z korektami, odsetkami lub innymi obowiązkami wynikającymi z lokalnych przepisów.
Dlatego w tym przypadku problemem nie jest wyłącznie sam podatek. Dochodzi do niego administracja, czas poświęcony na odtwarzanie danych i ryzyko, że trzeba będzie poprawiać rozliczenia za okres, w którym firma zdążyła już mocno zwiększyć skalę działania. Księgowość działalności gospodarczej robi się wtedy znacznie bardziej skomplikowana niż w sytuacji, gdy obowiązki zostały ustalone przed uruchomieniem zagranicznego magazynu.
Najgorszym momentem na odkrycie obowiązku rejestracji VAT jest moment, gdy zagraniczna sprzedaż już mocno urosła. Przy ekspansji znacznie bezpieczniej jest sprawdzić model wcześniej i wiedzieć, w których państwach towar będzie się znajdował oraz jak będą rozliczane poszczególne rodzaje sprzedaży.
Co sprawdzić przed wysłaniem pierwszego kartonu za granicę?
Zanim uruchomisz zagraniczny magazyn, zacznij od bardzo prostego ćwiczenia. Rozrysuj drogę swojego produktu od momentu opuszczenia Polski aż do dostarczenia go klientowi. Zapisz, w którym kraju zapas będzie fizycznie przechowywany, kto ma prawo go przenosić oraz czy operator logistyczny może relokować produkty pomiędzy państwami bez każdorazowej decyzji z Twojej strony. Następnie sprawdź, czy z zagranicznego magazynu będziesz realizować zamówienia do klientów mieszkających w tym samym kraju oraz czy będą również wysyłki do innych państw UE.
Warto uwzględnić także zwroty. Jeżeli klient odsyła produkt i trafia on do zagranicznego magazynu, może ponownie stać się częścią lokalnego zapasu. Im bardziej rozbudowana sieć logistyczna, tym ważniejsze staje się dokładne ustalenie, gdzie w danym momencie znajduje się towar. Właśnie na tym etapie księgowość e-commerce zaczyna mocno różnić się od standardowej księgowości JDG prowadzącej sprzedaż wyłącznie na polskim rynku.
Nie zakładaj również, że operator magazynu automatycznie rozwiązuje za Ciebie kwestie podatkowe. Jego zadaniem może być przechowywanie, pakowanie i wysyłanie produktów, ale odpowiedzialność za prawidłowe rozliczenie VAT może nadal pozostawać po stronie Twojej działalności.
Jeżeli planujesz taki model sprzedaży, przed wysłaniem pierwszego większego zapasu warto sprawdzić obowiązki dla konkretnych państw i konkretnego sposobu realizacji zamówień. ReCount może pomóc ustalić, gdzie w Twoim modelu pojawia się obowiązek lokalnej rejestracji i które transakcje mogą być nadal rozliczane przez OSS. Dzięki temu ekspansję można zaplanować razem z podatkami, zamiast próbować dopasowywać rozliczenia dopiero wtedy, gdy sprzedaż już działa.
A co ze zmianami w VAT?
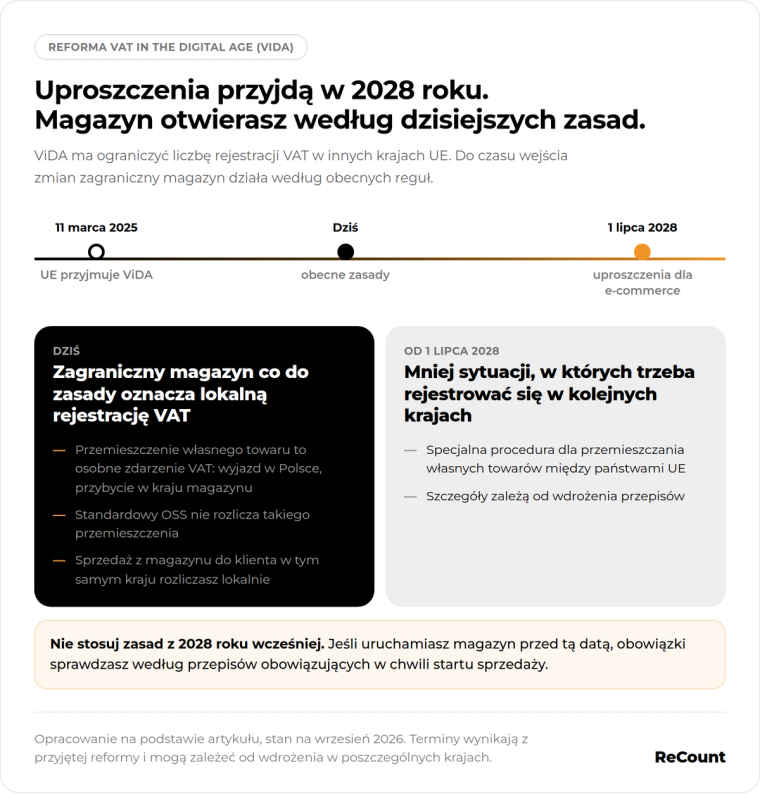
Unia Europejska przyjęła reformę VAT in the Digital Age, czyli ViDA, 11 marca 2025 roku. Zmiany są wdrażane etapami i w kolejnych latach mają upraszczać rozliczenia VAT w handlu transgranicznym. Jedna z ważniejszych zmian dla e-commerce zacznie obowiązywać od 1 lipca 2028 roku i ma ograniczyć liczbę sytuacji, w których przedsiębiorca musi rejestrować się do VAT w kolejnych państwach UE. Uproszczenia obejmą między innymi specjalną procedurę dotyczącą przemieszczania własnych towarów pomiędzy państwami.
Nie oznacza to jednak, że można już dzisiaj stosować nowe zasady. Do czasu wejścia tych rozwiązań zagraniczny magazyn nadal co do zasady powoduje obowiązek lokalnej rejestracji VAT w typowym modelu, w którym własny towar jest przemieszczany do innego państwa UE. Obecny standardowy OSS nie rozlicza automatycznie takiego przemieszczenia własnego zapasu.
Dlatego jeżeli uruchamiasz zagraniczny magazyn przed wejściem nowych rozwiązań, trzeba sprawdzić obowiązki według zasad obowiązujących w momencie rozpoczęcia sprzedaży. ViDA może w przyszłości ułatwić ekspansję e-commerce, ale nie zwalnia przedsiębiorcy z obecnych obowiązków związanych z VAT w JDG.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.