W skrócie
Księgowość sklepu warto zacząć od opisania modelu sprzedaży: produktów, klientów, kanałów, płatności i sposobu realizacji zamówień.
Formę opodatkowania należy dobrać do przychodów, kosztów i modelu działalności, a nie wyłącznie do najniższej stawki podatku.
VAT, kasa fiskalna i fakturowanie to osobne obszary, które trzeba przeanalizować dla konkretnego sklepu.
Sprzedaż, płatności, prowizje, zwroty i magazyn powinny tworzyć jeden spójny proces przekazywania danych do księgowości.
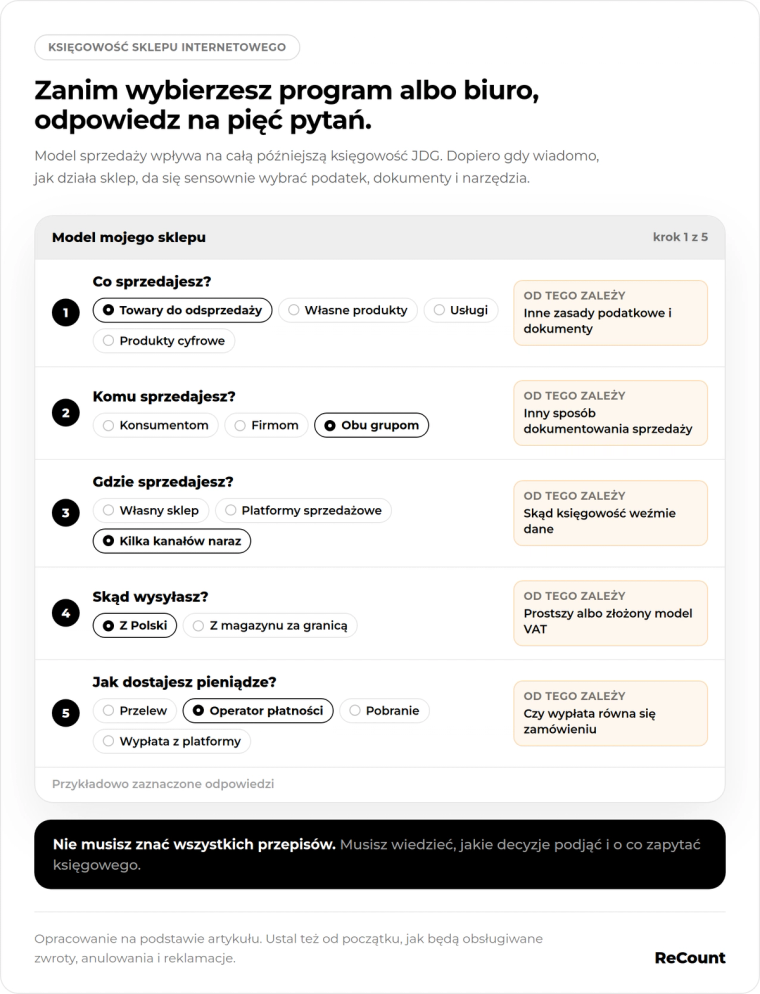
Kiedy zakładasz sklep internetowy, księgowość prawdopodobnie nie znajduje się wysoko na liście rzeczy, którymi chcesz się zajmować. Dużo bardziej naturalne jest skupienie się na produkcie, stronie sklepu, reklamie, dostawach i pierwszych zamówieniach. Problem w tym, że sposób działania sklepu od początku wpływa na to, jak później będzie wyglądała jego księgowość. Dlatego księgowości e-commerce nie warto zaczynać od szukania programu do wystawiania faktur ani od przypadkowego wyboru biura rachunkowego. Najpierw trzeba ustalić, co sprzedajesz, komu sprzedajesz, gdzie sprzedajesz i w jaki sposób otrzymujesz pieniądze.
To ważne szczególnie wtedy, gdy prowadzisz lub planujesz jednoosobową działalność gospodarczą. Księgowość JDG w e-commerce szybko staje się bardziej złożona niż samo zaksięgowanie kilku faktur w miesiącu. Pojawiają się płatności od klientów, prowizje platform sprzedażowych, koszty reklam, przesyłki, zwroty, korekty, zakupy towarów i wypłaty od operatorów płatności. Jeżeli dodatkowo zaczynasz sprzedawać za granicę, dochodzą kolejne kwestie związane między innymi z VAT. Dobra wiadomość jest taka, że nie musisz samodzielnie zostawać księgowym ani uczyć się ustaw podatkowych. Potrzebujesz przede wszystkim zrozumieć kilka podstawowych decyzji i od początku poukładać przepływ danych między sprzedażą a księgowością.
Czy ten poradnik jest dla Ciebie?
Ten poradnik jest przede wszystkim dla Ciebie, jeśli dopiero zakładasz JDG i chcesz uruchomić pierwszy sklep internetowy albo jesteś już po starcie i właśnie zauważasz, że księgowość działalności gospodarczej wygląda trochę inaczej, niż początkowo zakładałeś. Być może masz już pierwsze zamówienia, korzystasz z kilku sposobów płatności, kupujesz reklamy i zaczynasz otrzymywać coraz więcej dokumentów kosztowych. Na początku wszystko da się jeszcze sprawdzić ręcznie. Problem pojawia się wtedy, gdy kilkanaście transakcji zmienia się w kilkaset i coraz trudniej odpowiedzieć na proste pytanie: czy wszystkie pieniądze, sprzedaż, prowizje i zwroty rzeczywiście się zgadzają?
Poradnik przyda Ci się także wtedy, gdy chcesz rozwijać sklep. Możesz planować wejście na platformę sprzedażową, uruchomienie dodatkowego kanału, zwiększenie liczby zamówień albo sprzedaż klientom z innych państw Unii Europejskiej. W każdym z tych przypadków księgowość ecommerce powinna być przygotowana na rozwój wcześniej, a nie dopiero wtedy, gdy pojawi się pierwszy problem. Jeśli nie wiesz jeszcze, czym dokładnie różnią się VAT, ryczałt, KPiR, kasa fiskalna czy KSeF, to również jesteś w dobrym miejscu. Nie musisz znać wszystkich tych pojęć na poziomie specjalisty. Ważniejsze jest zrozumienie, kiedy zaczynają mieć znaczenie dla Twojego sklepu.
W praktyce księgowość jednoosobowej firmy nie powinna polegać na tym, że właściciel samodzielnie śledzi każdą zmianę przepisów. Twoim zadaniem jest wiedzieć, jakie decyzje biznesowe podejmujesz i przekazać odpowiednie informacje osobie prowadzącej księgowość. Musisz więc wiedzieć, czy sprzedajesz towary czy usługi, gdzie znajduje się towar, kto jest Twoim klientem, w jaki sposób dostajesz pieniądze i czy planujesz sprzedaż poza Polską. Nie musisz znać wszystkich przepisów. Musisz wiedzieć, jakie decyzje podjąć i o co zapytać księgowego.
Krok 1. Najpierw ustal, jak właściwie będzie działał Twój sklep
Zanim zaczniesz porównywać formy opodatkowania i zastanawiać się nad VAT w JDG, dokładnie opisz swój model sprzedaży. To może brzmieć jak coś oczywistego, ale z punktu widzenia księgowości różnica między różnymi modelami sklepu jest bardzo duża. Inaczej wygląda biznes, który kupuje towary w Polsce i sprzedaje je polskim konsumentom z własnego magazynu, a inaczej sklep działający równocześnie na kilku platformach i wysyłający produkty do klientów w innych państwach UE.
Najpierw ustal, co dokładnie sprzedajesz. Mogą to być towary kupowane do dalszej odsprzedaży, własne produkty, usługi albo produkty cyfrowe. Ważne jest również, czy sam jesteś sprzedawcą, czy w określonych sytuacjach występujesz jako pośrednik. Następnie zastanów się, komu sprzedajesz. Sprzedaż osobom prywatnym i sprzedaż innym przedsiębiorcom mogą oznaczać inny sposób dokumentowania transakcji, dlatego księgowość powinna od początku wiedzieć, z jakimi klientami będzie miała do czynienia.
Kolejna kwestia to miejsce sprzedaży. Możesz prowadzić własny sklep internetowy, sprzedawać przez platformy sprzedażowe albo łączyć kilka kanałów jednocześnie. Wtedy szczególnie ważne staje się ustalenie, skąd księgowość będzie pobierała informacje o zamówieniach, płatnościach, prowizjach i zwrotach. Sam fakt, że pieniądze trafiły ostatecznie na rachunek firmowy, nie daje jeszcze pełnego obrazu sprzedaży.
Istotne jest również to, gdzie znajdują się towary i skąd są wysyłane. Jeżeli wszystko znajduje się w Polsce i stąd wysyłasz przesyłki, model jest zwykle prostszy niż wtedy, gdy korzystasz z magazynów w innych państwach. Podobnie wygląda kwestia płatności. Klient może zapłacić zwykłym przelewem, przez operatora płatności, za pobraniem albo poprzez platformę sprzedażową. W każdym przypadku pieniądze mogą przechodzić inną drogę, a wypłata widoczna na rachunku bankowym nie zawsze odpowiada wartości pojedynczego zamówienia.
Na tym etapie warto także ustalić, jak mają wyglądać zwroty, anulowane zamówienia i reklamacje. W e-commerce są one zwykłym elementem działalności, dlatego nie należy traktować ich jak sytuacji wyjątkowych. Jeśli od początku wiadomo, w jaki sposób zwrot zostanie połączony z konkretnym zamówieniem, płatnością i dokumentem, późniejsze rozliczenia są znacznie prostsze.
Model sprzedaży wpływa więc na praktycznie całą późniejszą księgowość JDG. Dopiero kiedy jest jasne, jak działa sklep, można sensownie zdecydować, jak rozliczać podatki, jak dokumentować sprzedaż i czego wymagać od księgowego oraz wykorzystywanych systemów.
Krok 2. Wybierz sposób opodatkowania JDG
Jedną z pierwszych decyzji przy zakładaniu działalności jest sposób rozliczania podatku dochodowego. W przypadku JDG podatki można rozliczać na różne sposoby, a wybór powinien wynikać z tego, jak faktycznie będzie działała firma. Dla osoby prowadzącej sklep internetowy szczególne znaczenie mają przewidywane przychody oraz koszty. Samo porównanie procentowych stawek nie wystarcza.
Skala podatkowa
Przy skali podatkowej podatek jest liczony od dochodu, czyli w uproszczeniu od przychodów pomniejszonych o koszty, które można podatkowo uwzględnić. Według danych przyjętych dla 2026 roku stawka wynosi 12% do 120 000 zł podstawy oraz 32% od nadwyżki ponad ten poziom. Z tą formą opodatkowania związana jest również kwota wolna od podatku i wynikająca z niej kwota zmniejszająca podatek.
Dla sklepu internetowego istotne jest przede wszystkim to, że przy opodatkowaniu dochodu znaczenie mogą mieć koszty działalności. Jeśli kupujesz towar, płacisz za reklamy, wysyłki, opakowania, magazynowanie czy inne usługi potrzebne do prowadzenia biznesu, wydatki te mogą wpływać na wysokość dochodu, o ile spełniają wymagane warunki podatkowe. To właśnie dlatego skali nie należy oceniać tylko przez pryzmat samej stawki podatku.
Podatek liniowy
Podatek liniowy również jest liczony od dochodu, ale jego stawka wynosi 19%. W tym przypadku również bierze się pod uwagę przychody i koszty. Dla właściciela sklepu internetowego oznacza to, że wybór między skalą a podatkiem liniowym powinien opierać się na prognozie wyników firmy, a nie na prostym założeniu, że jedna konkretna stawka będzie zawsze korzystniejsza.
Jeżeli dopiero zaczynasz działalność, przygotuj choćby prostą prognozę. Zastanów się, ile chcesz sprzedawać, ile będzie kosztował zakup towarów, ile planujesz wydawać na reklamy, dostawy, magazynowanie i prowizje. Dopiero taki obraz pozwala sensownie porównywać różne warianty JDG i podatku dochodowego.
Ryczałt
Ryczałt działa inaczej, ponieważ podatek jest liczony od przychodu, a nie od dochodu. Stawka zależy od rodzaju wykonywanej działalności. W przypadku działalności usługowej w zakresie handlu może wynosić 3%, z uwzględnieniem warunków i wyjątków wynikających z przepisów.
Taka liczba może wyglądać bardzo atrakcyjnie, szczególnie kiedy porównasz ją z 12% albo 19%. Nie oznacza to jednak, że ryczałt automatycznie będzie najlepszym wyborem dla sklepu. Na ryczałcie wydatki nie zmniejszają podstawy opodatkowania. Jeżeli więc kupujesz towary, płacisz wysokie prowizje, dużo inwestujesz w reklamę, logistykę i magazyn, warto policzyć, jak wygląda cały biznes po uwzględnieniu tych kosztów.
Nie wybieraj ryczałtu tylko dlatego, że sama stawka wygląda nisko. W e-commerce wysokość kosztów może mieć bardzo duże znaczenie, dlatego przed wyborem formy opodatkowania dobrze jest porównać kilka scenariuszy z księgowym.
Krok 3. Sprawdź VAT, kasę fiskalną i faktury
Po ustaleniu podatku dochodowego trzeba oddzielnie spojrzeć na VAT, sposób ewidencjonowania sprzedaży i wystawianie faktur. To trzy różne tematy, które początkującym przedsiębiorcom często zlewają się w jedną całość. Fakt, że korzystasz ze zwolnienia z VAT, nie oznacza automatycznie, że nie dotyczą Cię inne obowiązki. Podobnie brak obowiązku posiadania kasy fiskalnej w określonym modelu sprzedaży nie rozstrzyga tego, jak masz wystawiać faktury.
VAT w JDG
W 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł wartości sprzedaży bez VAT rocznie. Jeżeli zaczynasz działalność w trakcie roku, limit ustala się proporcjonalnie do okresu prowadzenia działalności. Nie oznacza to jednak, że każda JDG poniżej tego limitu może automatycznie sprzedawać bez VAT.
Znaczenie ma również to, co sprzedajesz i w jaki sposób prowadzisz działalność. Przepisy przewidują czynności, przy których zwolnienie nie jest dostępne. Dlatego przed uruchomieniem sklepu warto ustalić, czy Twój konkretny asortyment pozwala korzystać ze zwolnienia, czy od początku powinieneś zarejestrować się jako czynny podatnik VAT.
JDG i VAT to także temat, który trzeba ponownie przeanalizować wraz z rozwojem firmy. Nawet jeśli zaczynasz od sprzedaży zwolnionej, powinieneś monitorować wartość sprzedaży i wiedzieć, kiedy może zmienić się Twój sposób rozliczania. Osobną kwestią są również właściwe stawki VAT dla konkretnych produktów oraz sprzedaż zagraniczna.
Czy sklep internetowy potrzebuje kasy fiskalnej?
W sprzedaży na rzecz konsumentów punktem wyjścia jest obowiązek ewidencjonowania sprzedaży na kasie, ale przepisy przewidują określone zwolnienia. Ogólny limit zwolnienia podmiotowego wynosi 20 000 zł sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej i rolników ryczałtowych, a przy rozpoczęciu takiej sprzedaży w trakcie roku jest ustalany proporcjonalnie.
Dla sklepów internetowych istotne może być także zwolnienie dotyczące sprzedaży wysyłkowej. Żeby można było z niego skorzystać, muszą zostać spełnione określone warunki dotyczące między innymi sposobu otrzymania zapłaty i możliwości powiązania jej z konkretną sprzedażą oraz nabywcą. Istnieją również towary i sytuacje wyłączone ze zwolnień.
Dlatego nie warto opierać się na prostym haśle, że „sklep internetowy nie potrzebuje kasy”. Prawidłowe podejście brzmi inaczej: sklep internetowy może być zwolniony z obowiązku korzystania z kasy, jeśli jego model sprzedaży spełnia odpowiednie warunki.
Faktury i KSeF
W księgowości ecommerce trzeba również ustalić, kto wystawia faktury, gdzie trafiają dokumenty zakupowe oraz w jaki sposób będzie miał do nich dostęp księgowy. W 2026 roku KSeF jest już elementem, którego nie da się pominąć przy projektowaniu obiegu dokumentów.
Od 1 kwietnia 2026 roku obowiązek wystawiania faktur w KSeF objął kolejną grupę przedsiębiorców. Najmniejsi przedsiębiorcy, u których miesięczna sprzedaż dokumentowana fakturami nie przekracza łącznie 10 000 zł brutto, mogą korzystać z przejściowego odroczenia do końca 2026 roku. Obowiązek odbierania faktur przez KSeF obowiązuje od 1 lutego 2026 roku. W przypadku faktur wystawianych konsumentom, czyli sprzedaży B2C, korzystanie z KSeF przy ich wystawianiu jest dobrowolne.
Dla początkującego właściciela sklepu najważniejszy wniosek jest prosty. Nie musisz znać technicznych szczegółów działania systemu, ale powinieneś ustalić, jak dokument sprzedaży powstaje, gdzie trafia oraz w jaki sposób księgowość uzyskuje do niego dostęp. Jeżeli te zasady są jasne od początku, późniejsza obsługa setek czy tysięcy zamówień jest znacznie łatwiejsza.
Krok 4. Połącz sprzedaż, płatności i zwroty w jeden proces
To jeden z najważniejszych elementów księgowości sklepu internetowego. W tradycyjnym, bardzo małym biznesie często można spojrzeć na konto firmowe i dość szybko zorientować się, co się wydarzyło. W e-commerce taki sposób przestaje działać, ponieważ kwota wpływająca na rachunek nie zawsze jest równa kwocie zapłaconej przez klienta.
Wyobraź sobie prostą sytuację. Klient kupuje produkt za 200 zł. Płatność przechodzi przez platformę, która pobiera 20 zł prowizji. Na Twoje konto trafia więc 180 zł. Gdyby księgowość widziała tylko rachunek bankowy, zobaczyłaby wpływ 180 zł. Tymczasem w całej transakcji wystąpiła sprzedaż na 200 zł, prowizja 20 zł oraz wypłata 180 zł. Te elementy trzeba ze sobą połączyć.
Właśnie dlatego księgowość JDG prowadzącej e-commerce nie może opierać się wyłącznie na wyciągu bankowym. Potrzebne są dane ze sklepu, platform sprzedażowych, operatorów płatności, dokumentów sprzedaży oraz banku. Jeżeli klient później zwróci towar, dochodzi jeszcze kolejny element: zwrot pieniędzy i odpowiednia korekta rozliczenia.
Najlepiej myśleć o tym jak o jednym ciągu informacji. Najpierw powstaje zamówienie, następnie płatność, później dokument sprzedaży, ewentualna prowizja platformy lub operatora, wypłata środków i w razie potrzeby zwrot. Księgowość powinna być w stanie ustalić, które elementy należą do tej samej transakcji.
Przy kilku zamówieniach miesięcznie można jeszcze próbować robić to ręcznie. Przy kilkuset zaczyna być to czasochłonne, a przy kilku tysiącach brak uporządkowanego procesu może powodować regularne rozbieżności. Dlatego wybór sposobu przekazywania danych do księgowości powinien następować po zrozumieniu całego procesu sprzedaży, a nie odwrotnie.
Krok 5. Przygotuj się na koszty, zwroty i magazyn
Księgowość sklepu internetowego to znacznie więcej niż rejestrowanie przychodu ze sprzedaży. Sklep generuje także wiele różnych wydatków. Kupujesz towary lub materiały, płacisz za reklamę, kurierów, opakowania, magazynowanie oraz prowizje platform i operatorów. Wszystkie te dokumenty trzeba zbierać i przekazywać w sposób, który pozwala prawidłowo rozliczyć działalność.
Trzeba przy tym pamiętać, że firmowy wydatek nie zawsze automatycznie staje się kosztem podatkowym. Przy rozliczaniu podatku od dochodu znaczenie mają zasady wynikające z przepisów, a część wydatków może być wyłączona z kosztów uzyskania przychodu. Na ryczałcie koszty nie zmniejszają podstawy opodatkowania, ale nadal warto je dokładnie kontrolować, ponieważ bez nich nie jesteś w stanie ocenić rzeczywistej rentowności sklepu.
Osobny proces powinny stanowić zwroty. Jeżeli klient oddaje produkt, nie wystarczy zmienić statusu zamówienia na „zwrócone”. Zwrot powinien być połączony z pierwotnym zamówieniem, odpowiednim dokumentem, zwrotem pieniędzy i zmianą stanu magazynowego. Dzięki temu księgowość wie, dlaczego sprzedaż została skorygowana, a Ty możesz sprawdzić, czy pieniądze rzeczywiście wróciły do klienta.
Podobnie jest z magazynem. Zakupy, sprzedaż i zwroty wpływają na stan towaru. Dane w systemie powinny więc możliwie dobrze odpowiadać temu, co rzeczywiście znajduje się w magazynie. Wraz ze wzrostem liczby zamówień ręczne pilnowanie tych zależności staje się coraz trudniejsze. Nie chodzi przy tym o automatyzowanie wszystkiego od pierwszego dnia. Ważniejsze jest stworzenie procesu, który można rozwijać wraz ze wzrostem sprzedaży.
Chcesz sprzedawać za granicę? Zatrzymaj się tutaj na chwilę
Sprzedaż zagraniczna jest momentem, w którym szczególnie warto skonsultować model działalności przed jego uruchomieniem. Jeżeli sprzedajesz towary konsumentom w innych państwach Unii Europejskiej, mogą zacząć obowiązywać inne zasady dotyczące VAT. Dla określonych rodzajów sprzedaży na odległość istotny jest wspólny próg 10 000 euro, którego polski odpowiednik wynosi 42 000 zł netto.
Po przekroczeniu tego progu w odpowiednich przypadkach miejsce opodatkowania sprzedaży co do zasady przesuwa się do państwa konsumpcji. Istnieje procedura OSS, która może uprościć rozliczanie takich transakcji, ale nie należy traktować jej jako rozwiązania, do którego każdy sklep automatycznie musi się zarejestrować po przekroczeniu 42 000 zł. Najpierw trzeba sprawdzić, czy konkretna sprzedaż rzeczywiście podlega tym zasadom.
Jeszcze większej uwagi wymaga sytuacja, gdy zamierzasz korzystać z magazynu lub fulfillmentu za granicą. W takim modelu nie należy zakładać, że zasady stosowane przy wysyłce towaru z Polski będą działały dokładnie tak samo. Najlepiej przeanalizować ten model zanim towary wyjadą z Polski, a nie wtedy, gdy sprzedaż zagraniczna już działa.
Dla przedsiębiorcy planującego ekspansję nie oznacza to konieczności uczenia się wszystkich zasad VAT w kilku państwach. Oznacza natomiast, że księgowość ecommerce powinna wiedzieć o planach ekspansji odpowiednio wcześniej. Informacja o nowym rynku, magazynie albo sposobie realizowania zamówień może mieć znaczenie dla rozliczeń, dlatego warto omówić ją z księgowym jeszcze przed zmianą modelu działania.
Co się stanie, jeśli tego nie poukładasz?
Na początku bałagan w księgowości sklepu może wydawać się niewielkim problemem. Jeśli masz kilka zamówień dziennie, brakujące dane da się znaleźć ręcznie, a pojedynczy zwrot łatwo przypisać do konkretnego klienta. Trudność polega na tym, że e-commerce potrafi rosnąć szybko, a razem z liczbą zamówień rośnie liczba płatności, dokumentów, prowizji, korekt i zwrotów.
Pierwszym skutkiem jest zwykle brak pewności, czy wszystkie transakcje zostały prawidłowo rozliczone. W panelu sklepu możesz widzieć jedną wartość sprzedaży, na rachunku bankowym inną kwotę, a raport operatora płatności jeszcze inne dane. Nie zawsze oznacza to błąd. Operator mógł potrącić prowizję, część zamówień mogła zostać zwrócona, a kilka transakcji mogło znaleźć się w jednej zbiorczej wypłacie. Jeżeli jednak nie masz ustalonego sposobu łączenia tych informacji, każda różnica wymaga ręcznego dochodzenia.
Kolejnym ryzykiem są zwroty i korekty. Przy większej skali łatwo stracić kontrolę nad tym, czy zwrot pieniędzy został przypisany do właściwego zamówienia, czy odpowiednio skorygowano dokument i czy zmienił się stan magazynowy. Z czasem pojedyncze drobne niezgodności mogą zacząć się nakładać.
Problemy mogą pojawić się również przy limitach podatkowych. Jeśli nie monitorujesz sprzedaży, możesz zbyt późno zauważyć moment, w którym zmienia się Twoja sytuacja w zakresie VAT albo innych obowiązków. W sprzedaży zagranicznej dochodzi dodatkowe ryzyko wejścia w nowe zasady rozliczeń bez wcześniejszego przygotowania procesu.
Najdroższy scenariusz nie polega więc na tym, że pierwszego dnia wydarzy się coś spektakularnego. Problemem jest narastający bałagan. Księgowość zamiast regularnie rozliczać uporządkowane dane zaczyna szukać brakujących transakcji, wyjaśniać różnice i naprawiać problemy po fakcie. Im więcej zamówień obsługuje sklep, tym więcej czasu kosztuje późniejsze odtworzenie tego, co wydarzyło się kilka tygodni lub miesięcy wcześniej.
Dlatego im większy sklep, tym bardziej kosztowne i czasochłonne staje się porządkowanie księgowości, która od początku nie miała jasno określonego procesu. Warto potraktować księgowość nie tylko jako obowiązek wobec urzędu, ale również jako system kontroli nad tym, co rzeczywiście dzieje się w firmie.
Od czego więc zacząć? Prosta checklista
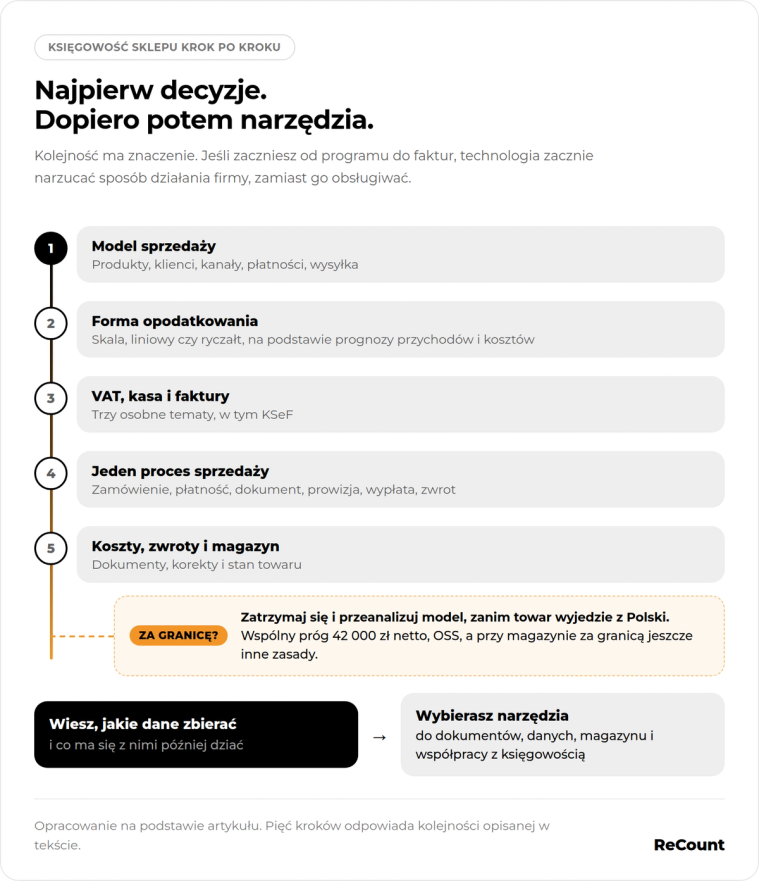
Na początku nie potrzebujesz skomplikowanego systemu ani rozbudowanej wiedzy podatkowej. Potrzebujesz przede wszystkim uporządkować kilka decyzji w odpowiedniej kolejności. Najpierw opisz model sprzedaży i odpowiedz sobie na pytania o produkty, klientów, kanały sprzedaży, płatności, wysyłkę i planowaną ekspansję. Następnie przygotuj realistyczne założenia dotyczące przychodów oraz kosztów sklepu, żeby można było porównać dostępne formy opodatkowania JDG.
Kolejnym krokiem jest ustalenie sytuacji dotyczącej VAT, kasy fiskalnej i fakturowania. Nie chodzi o samodzielną analizę wszystkich wyjątków, ale o przekazanie księgowemu wystarczających informacji, by mógł określić, jakie zasady dotyczą właśnie Twojej działalności. Następnie trzeba ustalić, jak zamówienia będą łączone z płatnościami, prowizjami, wypłatami i zwrotami. Dopiero kiedy ten proces jest jasny, warto dobierać rozwiązania do wystawiania dokumentów, przekazywania danych, obsługi magazynu i współpracy z księgowością.
Taka kolejność może wydawać się mniej atrakcyjna niż szybkie uruchomienie wszystkich narzędzi, ale pozwala uniknąć sytuacji, w której technologia zaczyna narzucać sposób działania firmy. Najpierw powinieneś wiedzieć, jakie dane musisz zbierać i co ma się z nimi później wydarzyć. Dopiero potem wybierasz rozwiązania, które ten proces obsłużą.
Księgowość e-commerce nie musi być Twoim drugim biznesem
Prowadząc sklep internetowy, powinieneś przede wszystkim rozwijać sprzedaż, ofertę i obsługę klientów. Nie ma większego sensu, żeby właściciel JDG spędzał kilka godzin tygodniowo na ręcznym sprawdzaniu, dlaczego kwota wypłacona przez operatora płatności nie zgadza się z wartością zamówień albo która prowizja dotyczy którego okresu.
Dobrze ustawiona księgowość jednoosobowej firmy powinna działać w tle i rozwijać się razem z biznesem. Przy kilkunastu zamówieniach proces może być stosunkowo prosty, ale powinien być zbudowany tak, żeby nie rozsypał się przy kilkuset czy kilku tysiącach transakcji. Właśnie dlatego warto od początku ustalić zasady przepływu danych, sposób rozliczania płatności i zwrotów oraz odpowiedzialność za poszczególne elementy procesu.
ReCount może w tym miejscu przejąć część, która dla właściciela sklepu jest najbardziej czasochłonna i najmniej związana z samą sprzedażą: uporządkowanie księgowości działalności gospodarczej i dostosowanie jej do sposobu, w jaki naprawdę działa e-commerce. Dzięki temu księgowość nie staje się osobnym projektem, który trzeba stale pilnować, ale elementem biznesu przygotowanym na kolejne zamówienia, nowe kanały sprzedaży i dalszą ekspansję.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.