W skrócie
Stan magazynowy w systemie nie zawsze odpowiada rzeczywistemu zapasowi, dlatego spis z natury powinien opierać się na faktycznym stanie towarów.
Przy KPiR remanent ma znaczenie dla ustalenia dochodu, a jego wartość może wpłynąć na wysokość podatku.
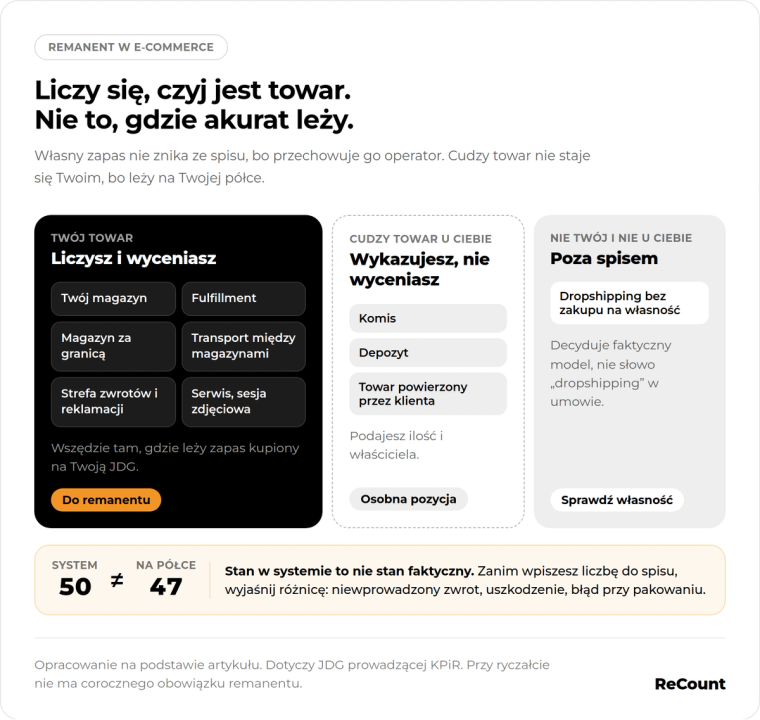
Własny towar trzeba uwzględnić również wtedy, gdy znajduje się u operatora fulfillmentowego, w zagranicznym magazynie lub innej lokalizacji.
Przy remanencie warto osobno sprawdzić zwroty, towary uszkodzone, zapasy obce oraz różnice między stanem systemowym a faktycznym.
Sprzedajesz produkty online i masz towar w domu, wynajętym magazynie albo u zewnętrznego operatora? W pewnym momencie w prowadzeniu sklepu internetowego pojawią się trzy pojęcia, które brzmią podobnie i łatwo je ze sobą pomylić: magazyn, remanent i spis z natury. Na początku działalności można odnieść wrażenie, że wystarczy otworzyć system sprzedażowy, sprawdzić liczbę produktów i temat jest zamknięty. W praktyce nie zawsze tak to działa. System pokazuje to, co zostało w nim zapisane, natomiast dla rozliczeń ważne jest również to, co faktycznie znajduje się w Twoim zapasie na określony dzień.
To jeden z tych elementów, w których księgowość JDG spotyka się z codziennym prowadzeniem e-commerce. Nie trzeba jednak znać skomplikowanej terminologii podatkowej, żeby zrozumieć podstawową zasadę. Jeżeli prowadzisz jednoosobową działalność i handlujesz towarem, powinieneś wiedzieć, ile tego towaru rzeczywiście masz, gdzie się znajduje, do kogo należy i jak jego wartość wpływa na rozliczenie działalności. W tym artykule przechodzimy przez cały temat po kolei: od podstawowych pojęć, przez magazyny zewnętrzne i dropshipping, aż po to, dlaczego źle zrobiony remanent może oznaczać problemy z rocznym rozliczeniem podatku dochodowego.
Magazyn, remanent i spis z natury — o czym właściwie mówimy?
Najprościej zacząć od magazynu. W e-commerce magazynem może być własne pomieszczenie, wynajęta przestrzeń albo miejsce u firmy, która przechowuje i wysyła produkty w Twoim imieniu. Jednocześnie słowem „magazyn” często określa się stan widoczny w systemie sprzedażowym czy magazynowym. To właśnie tutaj pojawia się pierwsza ważna różnica. Stan zapisany w systemie jest informacją pomocniczą, ale nie musi być dokładnie tym samym, co rzeczywista liczba produktów znajdujących się w firmie. Po drodze mogły przecież pojawić się zwroty, uszkodzenia, zagubione sztuki, produkty znajdujące się w transporcie albo zwykłe błędy w ewidencji. Dlatego stan w systemie nie oznacza automatycznie stanu faktycznego.
Spis z natury to ustalenie rzeczywistej ilości zapasów na konkretny dzień i odpowiednie udokumentowanie wyniku. W typowym sklepie internetowym chodzi przede wszystkim o sprawdzenie, ile produktów rzeczywiście pozostaje w zapasie. Następnie zapasy są wyceniane, a wynik spisu trafia do dokumentacji. Remanent to z kolei określenie, którego w praktyce często używa się jako synonimu spisu z natury. Możesz więc spotkać się z określeniami takimi jak remanent początkowy, remanent końcowy czy remanent likwidacyjny. Jeżeli księgowa mówi o remanencie na koniec roku, najczęściej chodzi właśnie o ustalenie i wycenę stanu zapasów na ten dzień.
Inwentaryzacja jest pojęciem szerszym. Obejmuje nie tylko samo policzenie towaru, ale cały proces przygotowania danych, sprawdzania faktycznego stanu, porównywania go z systemem, wyjaśniania różnic i przygotowywania dokumentacji. Z punktu widzenia osoby, która dopiero rozwija swoją jednoosobową firmę, nie musisz jednak zapamiętywać wszystkich definicji słowo w słowo. Najważniejsze jest rozróżnienie między tym, co pokazuje system, a tym, co rzeczywiście znajduje się w magazynie i powinno zostać prawidłowo ujęte w spisie. Dobra księgowość działalności gospodarczej potrzebuje danych, które odpowiadają rzeczywistości, a nie tylko liczb wyciągniętych z panelu sklepu.
Czy to w ogóle dotyczy mojej JDG?
Jeżeli prowadzisz JDG i rozliczasz działalność przy użyciu podatkowej księgi przychodów i rozchodów, czyli KPiR, temat spisu z natury zdecydowanie powinien Cię interesować. Remanent ma znaczenie przy ustalaniu rocznego dochodu firmy, dlatego nie jest tylko dodatkową tabelką przygotowywaną „dla księgowej”. W praktyce staje się częścią rozliczenia działalności. Jeśli dopiero zakładasz sklep internetowy, również nie warto odkładać tego tematu na później, ponieważ obowiązek sporządzenia spisu może pojawić się już w związku z rozpoczęciem działalności w trakcie roku. Im wcześniej uporządkujesz sposób ewidencjonowania towaru, tym mniej problemów będziesz mieć przy zamykaniu roku.
Inaczej wygląda sytuacja przy ryczałcie. Typowy przedsiębiorca rozliczający się ryczałtem nie ma takiego corocznego obowiązku sporządzania remanentu jak przedsiębiorca prowadzący KPiR. Wynika to między innymi z tego, że podatek na ryczałcie zależy od przychodu, a nie od dochodu pomniejszonego o koszty. Nie oznacza to jednak, że można całkowicie przestać interesować się stanem magazynu. Zapasy nadal mają znaczenie dla codziennego prowadzenia firmy, zwrotów, reklamacji, rozliczeń z magazynem zewnętrznym czy ewentualnej późniejszej zmiany formy opodatkowania. Jeśli zmieniasz sposób rozliczania działalności, warto sprawdzić, czy w danym momencie pojawia się obowiązek przygotowania spisu lub innej dokumentacji majątku firmy.
Korzystanie z fulfillmentu albo innego zewnętrznego magazynu również nie oznacza, że problem remanentu znika. Jeżeli produkt należy do Twojej firmy, samo przewiezienie go do magazynu partnera nie sprawia, że przestaje być Twoim zapasem. Podobnie przy sprzedaży z wykorzystaniem różnych modeli logistycznych czy magazynów w innych krajach. Jednocześnie trzeba pamiętać, że spis może obejmować także towary obce znajdujące się w Twoim magazynie. Takich produktów nie wyceniasz jako własnego zapasu, ale odpowiednio je wykazujesz i wskazujesz, do kogo należą. Właśnie dlatego księgowość e-commerce potrafi być bardziej złożona niż księgowość firmy usługowej, w której nie ma fizycznego zapasu produktów.
Osobną sytuacją jest dropshipping. Samo użycie tego określenia nie odpowiada jeszcze na pytanie, czy masz towar do wykazania w remanencie. Jeżeli sprzedajesz produkty, których wcześniej nie kupujesz i które nie stają się Twoją własnością, sytuacja będzie wyglądała inaczej niż wtedy, gdy kupujesz zapas na własną firmę, ale jego przechowywanie i wysyłkę zlecasz partnerowi. Z punktu widzenia spisu liczy się więc rzeczywisty model działania, a nie nazwa używana na stronie internetowej czy w umowie handlowej.
Kiedy właściciel JDG musi zrobić spis z natury?
Dla przedsiębiorcy prowadzącego KPiR najważniejsze momenty są dość łatwe do zapamiętania. Spis z natury jest związany między innymi z rozpoczęciem działalności w trakcie roku, początkiem roku, końcem roku podatkowego oraz likwidacją działalności. Obowiązek może pojawić się również w określonych sytuacjach związanych ze zmianą sposobu rozliczania działalności. Dla typowego właściciela małego sklepu internetowego najważniejszy będzie przede wszystkim remanent na koniec roku, zwykle na 31 grudnia. To właśnie on pozwala ustalić, jaka część zakupionego przez firmę towaru nadal pozostaje w zapasie.
Jeżeli spis został wykonany 31 grudnia, nie trzeba następnego dnia ponownie liczyć tych samych produktów tylko dlatego, że zaczyna się nowy rok. Spis z końca poprzedniego roku jest wykorzystywany jako stan początkowy kolejnego okresu. Ważniejsze od wykonywania tej samej pracy dwa razy jest prawidłowe ustalenie, co dokładnie znajdowało się w zapasie na dzień spisu i jaka była tego wartość. Szczególnej uwagi wymagają zamówienia, zwroty i przesunięcia towaru na przełomie roku, bo to właśnie wtedy najłatwiej pomylić produkty, które powinny znaleźć się w stanie na 31 grudnia, z tymi, które należą już do ruchu magazynowego kolejnego roku.
Nie warto też wychodzić z założenia, że skoro nic nie zostało w magazynie, to nie ma czego dokumentować. Wartość remanentu może wynosić 0 zł i nadal powinien on zostać odpowiednio ujęty. To szczególnie ważne w młodych firmach, gdzie właściciel może wyprzedać cały towar przed końcem roku i uznać, że skoro półki są puste, formalnie nie ma żadnego tematu. Z punktu widzenia księgowości JDG zerowy stan również jest informacją, którą trzeba prawidłowo udokumentować.
Co właściwie trzeba policzyć?
W typowym sklepie internetowym najważniejszą częścią spisu będą towary kupione z myślą o dalszej sprzedaży. Jeżeli więc prowadzisz sklep z ubraniami, akcesoriami, elektroniką, kosmetykami czy innymi gotowymi produktami, interesuje Cię rzeczywista ilość tych produktów na dzień spisu. Jeżeli natomiast sam coś produkujesz, temat robi się szerszy. Do spisu mogą wejść również materiały używane do produkcji, komponenty, produkty jeszcze niezakończone, gotowe wyroby, a także braki i odpady. Właściciel sklepu sprzedającego własne świece czy dekoracje będzie więc miał do sprawdzenia nie tylko gotowe produkty stojące na półce, ale również część zapasów wykorzystywanych do ich wytwarzania.
Ważne jest także to, żeby nie wrzucać wszystkich produktów do jednego worka. Towary pełnowartościowe, uszkodzone, zwrócone, przeznaczone do utylizacji czy znajdujące się w trakcie wyjaśniania powinny być odpowiednio rozpoznane. Remanent ma pokazać faktyczny obraz zapasu, a nie idealną wersję magazynu, którą chciałbyś zobaczyć w swoim systemie. Towar uszkodzony lub taki, który stracił na wartości, może wymagać odpowiednio niższej wyceny, dlatego nie należy automatycznie wyceniać każdej sztuki tak samo. Jeżeli system pokazuje sto sztuk produktu, ale część z nich jest uszkodzona, kilka znajduje się w innym magazynie, a część ma inny status, samo przepisanie liczby „100” nie rozwiązuje problemu.
A co z towarem w zewnętrznym magazynie?
Jedna z najważniejszych zasad dla e-commerce brzmi: własny towar nie znika ze spisu tylko dlatego, że leży gdzie indziej. Jeżeli kupiłeś produkty na swoją JDG, ale przechowuje je operator logistyczny, nadal mogą należeć do Twojego zapasu. To samo dotyczy towarów znajdujących się w zagranicznym centrum logistycznym, produktów oddanych do konfekcjonowania, serwisu albo sesji zdjęciowej czy zapasu przemieszczanego pomiędzy magazynami. Fizyczna odległość od Twojego biura nie sprawia, że towar znika z firmy.
W praktyce oznacza to, że przed przygotowaniem spisu musisz zebrać informacje ze wszystkich miejsc, w których może znajdować się Twój zapas. Raport od operatora zewnętrznego jest bardzo pomocny, ale nadal trzeba zwrócić uwagę na status poszczególnych produktów. Towar może być dostępny do sprzedaży, zarezerwowany, zwrócony, uszkodzony, przenoszony między lokalizacjami albo przeznaczony do utylizacji. Samo końcowe saldo bez zrozumienia, co się za nim kryje, nie zawsze daje pełny obraz.
Trzeba też zwrócić uwagę na własny towar znajdujący się w transporcie, na przykład pomiędzy magazynami. Nie oznacza to jednak, że każdy „towar w drodze” automatycznie wchodzi do remanentu. W przypadku dostaw od dostawców lub wysyłek do klientów znaczenie może mieć to, do kogo towar należał na dzień spisu. Jeżeli sytuacja jest niejasna, warto ją wyjaśnić przed zamknięciem roku, zamiast automatycznie zaliczać wszystkie przesyłki w transporcie do stanu magazynowego.
Działa to również w drugą stronę. Jeżeli w Twoim magazynie znajdują się towary należące do kogoś innego, również trzeba je odpowiednio wykazać, ale nie wlicza się ich wartości do Twojego remanentu. Należy wskazać, czyją stanowią własność. Może to dotyczyć na przykład produktów przyjętych w komis, towarów powierzonych przez klienta albo innych rzeczy przechowywanych czasowo w Twoim magazynie. Sam fakt, że produkt fizycznie leży na Twojej półce, nie oznacza jeszcze, że powinieneś wycenić go jako własny zapas.
Dropshipping — mam robić remanent czy nie?
W dropshippingu najważniejsze pytanie brzmi nie „czy działam w dropshippingu?”, ale „czy ten konkretny towar należy do mojej firmy?”. Jeżeli sprzedajesz produkt, którego nie kupujesz wcześniej na własność, a dostawca wysyła go bezpośrednio do klienta, taki model może oznaczać, że nie masz własnego zapasu tego produktu do wyceny w remanencie. Jeżeli natomiast wcześniej kupiłeś partię produktów na swoją JDG, ale fizycznie przechowuje je i wysyła ktoś inny, sam fakt braku własnego magazynu nie oznacza, że możesz ten towar pominąć.
Właśnie dlatego przy dropshippingu trzeba spojrzeć na faktyczny sposób rozliczania zakupów oraz na to, kiedy towar staje się własnością firmy. Dwa sklepy mogą używać tego samego słowa „dropshipping”, ale z punktu widzenia remanentu działać zupełnie inaczej. Jeżeli nie jesteś pewien, do której sytuacji należy Twój model, warto ustalić to z księgową lub doradcą przed końcem roku, a nie dopiero wtedy, gdy trzeba zamknąć rozliczenie.
Jak zrobić remanent w e-commerce bez chaosu?
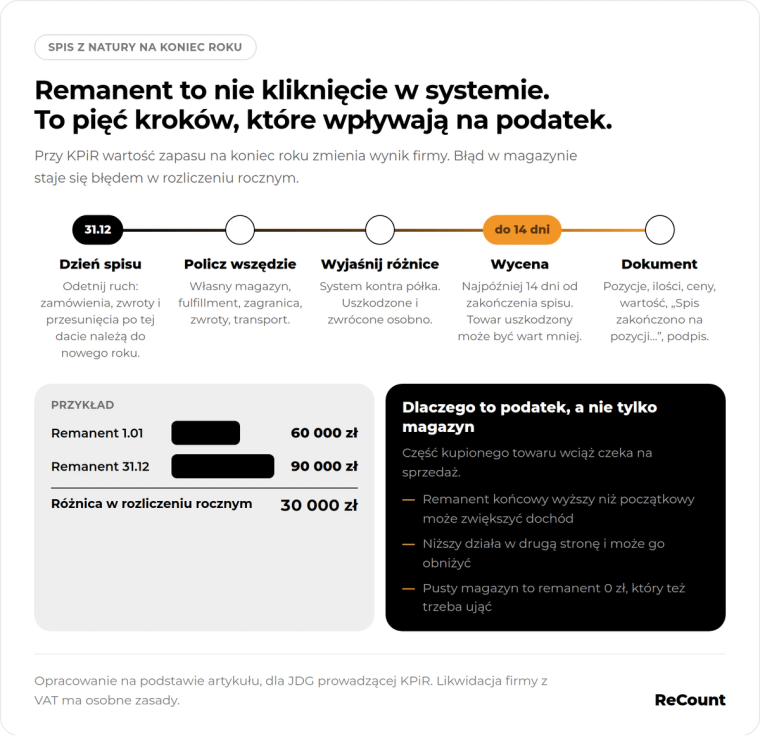
Najlepszym podejściem jest potraktowanie remanentu jako krótkiego procesu, a nie jednego kliknięcia w systemie. Najpierw ustal dzień, na który przygotowujesz spis, i wyraźnie oddziel ruch magazynowy przed tą datą od tego, co wydarzy się później. W praktyce szczególnie ważne są wysyłki, dostawy, zwroty oraz przesunięcia wykonywane na przełomie roku. Jeżeli zamówienie zostało złożone 31 grudnia, ale paczka nadal znajduje się w magazynie, trzeba prawidłowo ustalić status tego towaru na dzień spisu. Przy większej liczbie zamówień dobrze wcześniej ustalić moment odcięcia, po którym nowe operacje będą traktowane już jako ruch kolejnego okresu.
Następnie zbierz dane ze wszystkich miejsc, w których mogą znajdować się Twoje produkty. Nie chodzi tylko o główny magazyn. Jeżeli część zapasu leży u operatora fulfillmentowego, w zagranicznym magazynie, jest przemieszczana pomiędzy Twoimi magazynami, znajduje się w strefie zwrotów albo oczekuje na reklamację, również trzeba to uwzględnić przy ustalaniu stanu. W przypadku dostaw od dostawców i wysyłek do klientów trzeba dodatkowo sprawdzić, czy dany towar na dzień spisu rzeczywiście powinien być traktowany jako Twój. Dopiero mając pełny obraz, można porównać dane systemowe z rzeczywistością.
Kolejnym krokiem jest wyjaśnienie różnic. Jeżeli system pokazuje 50 sztuk, a faktycznie masz 47, nie warto po prostu zmieniać liczby i przechodzić dalej. Dobrze ustalić, skąd powstała różnica. Mogła wynikać z niewprowadzonego zwrotu, uszkodzenia, pomyłki przy pakowaniu czy błędnie zarejestrowanego przesunięcia między magazynami. Przy szybko rozwijającym się e-commerce takie rozbieżności są sygnałem nie tylko dla księgowości, ale też dla samego biznesu. Im wcześniej zrozumiesz ich źródło, tym łatwiej uniknąć powtarzających się problemów.
Po policzeniu zapasów trzeba przejść do wyceny i przygotowania dokumentu. W arkuszu spisu powinny znaleźć się dane pozwalające rozpoznać firmę i datę spisu, kolejne pozycje, dokładne określenie towaru lub innego składnika, jednostki miary, rzeczywiste ilości, ceny jednostkowe oraz wartości poszczególnych pozycji i całego spisu. Na końcu dokumentu należy podać łączną wartość spisu, dodać informację „Spis zakończono na pozycji…” i podpisać dokument. W e-commerce bardzo przydatne jest dodatkowe oznaczenie produktów w taki sposób, aby można było łatwo połączyć pozycję z konkretnym produktem w systemie. Nie trzeba przy tym korzystać z żadnego specjalnego programu. Najważniejsze jest to, żeby dokument był kompletny, czytelny i pozwalał odtworzyć sposób, w jaki ustalono końcową wartość.
Wyceny należy dokonać najpóźniej w ciągu 14 dni od zakończenia spisu. Nie warto więc odkładać jej na później, zwłaszcza gdy sklep ma dużo produktów albo korzysta z kilku magazynów. Na końcu spis trzeba odpowiednio zachować oraz uwzględnić w rozliczeniu KPiR. Nie jest to dokument, który przy każdym rocznym remanencie automatycznie wysyłasz do urzędu skarbowego, ale powinieneś go przechowywać razem z pozostałą dokumentacją firmy i móc przedstawić w razie potrzeby. W praktyce właśnie tutaj księgowość e-commerce korzysta z danych operacyjnych sklepu. Księgowa może poprawnie ująć remanent tylko wtedy, gdy dostanie wiarygodną informację o zapasie.
Dlaczego remanent wpływa na to, ile podatku zapłacisz?
Żeby zrozumieć wpływ remanentu na JDG i podatek dochodowy, nie trzeba znać szczegółowych wzorów. Najważniejsze jest to, że zakup towaru nie oznacza automatycznie, że cały ten towar został już sprzedany. Jeżeli w ciągu roku kupiłeś produkty do sklepu, ale część z nich nadal pozostaje w zapasie 31 grudnia, wartość tego zapasu ma znaczenie przy ustalaniu dochodu. W rozliczeniu działalności porównuje się między innymi wartość remanentu z początku i końca okresu, dzięki czemu można prawidłowo ustalić wynik podatkowy firmy.
W uproszczeniu wyższy remanent końcowy niż początkowy może zwiększyć dochód podatkowy. Jeżeli natomiast remanent końcowy jest niższy od początkowego, różnica działa w przeciwnym kierunku i może obniżyć dochód. To właśnie dlatego pomyłka w magazynie może przełożyć się na pomyłkę w podatku. Jeżeli wartość zapasu zostanie zaniżona albo zawyżona, wynik działalności również może zostać ustalony nieprawidłowo.
Można to zobaczyć na prostym przykładzie. Załóżmy, że na początku roku firma miała zapas o wartości 60 000 zł, a na koniec roku wartość produktów pozostałych w magazynie wynosi 90 000 zł. Te 30 000 zł różnicy nie jest obojętne dla obliczenia rocznego wyniku. Dlatego przy KPiR remanent nie jest tylko informacją dla właściciela sklepu o tym, ile produktów ma jeszcze na sprzedaż. Jest częścią danych wpływających na JDG i podatek dochodowy.
Właśnie w tym miejscu widać, dlaczego księgowość JDG w e-commerce wymaga dobrej komunikacji między osobą prowadzącą magazyn a osobą prowadzącą rozliczenia. Księgowa nie może fizycznie sprawdzić każdego Twojego produktu, a system sprzedażowy nie wie automatycznie, czy każda zapisana w nim sztuka rzeczywiście znajduje się tam, gdzie powinna. Potrzebne jest więc połączenie danych z systemu ze sprawdzeniem stanu faktycznego.
Co się stanie, jeśli tego nie zrobię albo zrobię źle?
Remanent wygląda jak formalność do momentu, w którym trzeba wyjaśnić, skąd wzięła się wartość magazynu wpisana do rozliczenia. Jeżeli w KPiR powinien zostać uwzględniony spis z natury, a przedsiębiorca go nie przygotuje albo przygotuje go na podstawie błędnych danych, problem nie dotyczy już tylko organizacji magazynu. Nieprawidłowa wartość zapasu może wpłynąć na ustalenie dochodu, a w efekcie na rozliczenie podatku dochodowego. Możesz więc dojść do sytuacji, w której rozliczenie roczne pokazuje wynik inny od tego, który powinien wynikać z rzeczywistego stanu firmy.
Ryzyko rośnie szczególnie wtedy, gdy sklep korzysta z kilku miejsc przechowywania zapasu. Łatwo policzyć produkty znajdujące się w swoim magazynie, a zapomnieć o partii własnego towaru wysłanej kilka miesięcy wcześniej do operatora zewnętrznego. Równie łatwo popełnić odwrotny błąd i wycenić cudzy towar znajdujący się fizycznie w swoim magazynie tak, jakby należał do firmy. W obu przypadkach wartość remanentu może przestać odpowiadać rzeczywistości. Problemy pojawiają się również wtedy, gdy firma bez sprawdzenia przepisuje końcowe saldo z systemu, mimo że część produktów została zwrócona, uszkodzona albo znajduje się w trakcie wyjaśniania.
W razie kontroli znaczenie ma nie tylko sama liczba wpisana do KPiR, ale również możliwość pokazania, skąd się wzięła. Dlatego warto zachować dokument spisu, raporty pomocnicze i informacje pozwalające odtworzyć sposób ustalenia stanu. Dla małego e-commerce może to brzmieć jak dodatkowa papierologia, ale w praktyce uporządkowana dokumentacja jest znacznie prostsza niż późniejsze odtwarzanie sytuacji magazynowej sprzed kilku lat.
Jeszcze inaczej wygląda temat przy zamykaniu firmy. Roczny remanent związany z podatkiem dochodowym nie jest tym samym co rozliczenia, które mogą pojawić się przy likwidacji JDG będącej czynnym podatnikiem VAT. W takim przypadku mogą pojawić się dodatkowe obowiązki dotyczące VAT w JDG i składników pozostałych w firmie na dzień jej zakończenia, szczególnie gdy przy ich zakupie przysługiwało prawo do odliczenia VAT. Jeżeli więc likwidujesz działalność i masz zapas towarów, nie warto zakładać, że wystarczy zrobić dokładnie to samo co przy zwykłym zamknięciu roku. JDG i VAT przy likwidacji to osobny temat, który trzeba sprawdzić niezależnie od remanentu dla podatku dochodowego.
5 błędów, które najłatwiej popełnić w e-commerce
Pierwszy i prawdopodobnie najczęstszy błąd polega na uznaniu, że raport z systemu jest automatycznie gotowym spisem z natury. System jest bardzo dobrym punktem wyjścia, ale nie wie wszystkiego o tym, co rzeczywiście wydarzyło się z produktem. Jeżeli zwrot nie został jeszcze wprowadzony, paczka zaginęła, towar jest uszkodzony albo ktoś popełnił błąd przy przyjęciu dostawy, stan systemowy i stan rzeczywisty mogą się różnić. Dlatego eksport danych powinien pomagać w remanencie, a nie zastępować sprawdzenie faktycznego zapasu.
Drugim błędem jest pomijanie własnych produktów przechowywanych poza własnym magazynem. Wraz z rozwojem sklepu coraz więcej przedsiębiorców korzysta z zewnętrznej logistyki, magazynów w innych lokalizacjach czy sprzedaży zagranicznej. Jeżeli towar nadal należy do firmy, jego fizyczne położenie nie sprawia, że znika z remanentu. Przed końcem roku warto więc zrobić prostą mapę wszystkich miejsc, w których może znajdować się Twój zapas, zamiast ograniczać spis do tego, co widzisz na półkach obok siebie.
Trzecim błędem jest sytuacja odwrotna, czyli traktowanie cudzych produktów tak, jakby były własnym zapasem firmy. Towary obce znajdujące się w Twoim magazynie również trzeba odpowiednio wykazać, ale nie wyceniasz ich jako własnego remanentu. Trzeba wskazać ich ilość i właściciela. Ma to znaczenie między innymi przy komisie, depozycie, produktach powierzonych przez klienta czy innych modelach współpracy.
Czwarty problem dotyczy zwrotów, produktów uszkodzonych, braków i towarów przeznaczonych do utylizacji. W sklepie internetowym ruch takich produktów jest czymś normalnym, zwłaszcza przy większej sprzedaży. Jeżeli wszystkie sztuki są w systemie traktowane identycznie, końcowa wartość zapasu może nie odpowiadać stanowi faktycznemu. Towar uszkodzony albo taki, który stracił na wartości, może również wymagać odpowiednio niższej wyceny, dlatego dobrze jest oddzielać go od produktów pełnowartościowych.
Piątym błędem jest przygotowanie samej listy produktów bez zadbania o prawidłowy dokument i wycenę. Spis powinien pozwalać ustalić, co zostało policzone, w jakiej ilości i jaka jest wartość zapasu. Sam plik z nazwami produktów i liczbą sztuk może nie wystarczyć. Wyceny należy dokonać najpóźniej w ciągu 14 dni od zakończenia spisu, a gotowy dokument powinien zawierać między innymi łączną wartość spisu, informację „Spis zakończono na pozycji…” oraz wymagane podpisy. Dobrze przygotowany dokument pomaga zarówno właścicielowi firmy, jak i osobie prowadzącej księgowość działalności gospodarczej zrozumieć, skąd wzięła się ostateczna wartość remanentu.
Remanent w JDG — co warto zapamiętać?
Jeżeli prowadzisz e-commerce na JDG, zacznij od sprawdzenia, czy i kiedy obowiązek sporządzenia spisu z natury dotyczy Twojego sposobu rozliczania. Potem ustal rzeczywisty stan własnych towarów we wszystkich miejscach, w których się znajdują, pamiętając jednocześnie, że towary należące do kogoś innego również mogą wymagać wykazania, choć nie wliczasz ich wartości do własnego remanentu. Porównaj stan faktyczny z danymi w systemie, prawidłowo wyceń zapasy i zadbaj o kompletny dokument. Nie traktuj raportu magazynowego jako automatycznego zamiennika spisu z natury, bo najważniejsze jest to, żeby dane użyte w rozliczeniu rzeczywiście odpowiadały sytuacji firmy na dzień spisu.
W ReCount pomagamy uporządkować księgowość jednoosobowej firmy tak, żeby właściciel e-commerce wiedział, jakie informacje są potrzebne i kiedy trzeba je przygotować. Jeżeli magazyn, remanent i rozliczenie zapasów zaczynają robić się bardziej skomplikowane wraz ze wzrostem sprzedaży, warto uporządkować temat, zanim przyjdzie czas na zamknięcie roku.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.