W skrócie
Nie ma jednej wartości przychodów, po której każdy sklep powinien przejść z JDG na spółkę — liczą się także zysk, ryzyko i plany rozwoju.
Spółkę warto rozważyć szczególnie przy rosnących zobowiązaniach, planowanym wejściu inwestora, większej skali działalności lub reinwestowaniu zysków.
Spółka z o.o. nie oznacza automatycznie niższych podatków ani braku ZUS, dlatego trzeba porównać pełne koszty, sposób wypłaty pieniędzy i dostępne formy opodatkowania.
Zmianę formy działalności trzeba dobrze zaplanować, uwzględniając m.in. zapasy, umowy, marketplace’y, płatności, VAT, księgowość i ciągłość sprzedaży.
Prowadzisz sklep internetowy i widzisz, że Twój biznes zaczyna nabierać tempa? Zamówień jest coraz więcej, współpracujesz z nowymi dostawcami, wydajesz większe kwoty na reklamy, a może planujesz sprzedaż za granicą. Wraz z rozwojem pojawiają się jednak wyższe koszty, nowe obowiązki i większe ryzyko finansowe. W pewnym momencie możesz więc zacząć się zastanawiać, czy jednoosobowa działalność gospodarcza (JDG) nadal jest najlepszym rozwiązaniem, czy może nadszedł czas na spółkę z ograniczoną odpowiedzialnością (spółkę z o.o.).
Zmiana JDG na spółkę może ułatwić dalszy rozwój sklepu, pozyskanie inwestora i ograniczenie ryzyka dla Twojego prywatnego majątku. Nie oznacza jednak automatycznie niższych podatków, braku ZUS czy mniejszych kosztów prowadzenia firmy. Spółka wiąże się również z dodatkowymi obowiązkami, dlatego decyzja podjęta bez dokładnego porównania obu rozwiązań może okazać się kosztowna.
Kiedy zatem warto rozważyć zmianę JDG na spółkę w e-commerce? Jak rozpoznać odpowiedni moment i sprawdzić, co naprawdę będzie korzystniejsze dla Twojego sklepu? Poniżej znajdziesz najważniejsze różnice, praktyczne przykłady i sytuacje, które pomogą Ci podjąć świadomą decyzję.
JDG czy spółka z o.o. – czym właściwie się różnią?
Jednoosobowa działalność gospodarcza to jedna z najprostszych form prowadzenia biznesu w Polsce. Możesz samodzielnie podejmować decyzje, zarządzać pieniędzmi i rozliczać działalność bez tworzenia rozbudowanej struktury firmy. Dlatego JDG często sprawdza się na początku sprzedaży internetowej, kiedy dopiero testujesz produkty, szukasz klientów i nie wiesz jeszcze, jak szybko rozwinie się Twój sklep. Warto jednak pamiętać, że z prawnego punktu widzenia Ty i Twoja działalność nie jesteście oddzielnymi podmiotami. Oznacza to, że za zobowiązania związane z prowadzeniem sklepu odpowiadasz również swoim prywatnym majątkiem.
Spółka z ograniczoną odpowiedzialnością działa inaczej. Jest osobnym podmiotem, który posiada własny majątek, zawiera umowy i odpowiada za swoje zobowiązania. Jako wspólnik co do zasady nie odpowiadasz prywatnym majątkiem za długi spółki. Nie oznacza to jednak całkowitego wyeliminowania odpowiedzialności osobistej. Jeżeli jesteś również członkiem zarządu, w określonych sytuacjach możesz odpowiadać za zobowiązania firmy, na przykład gdy spółka nie jest w stanie spłacić swoich długów, a nie zostały podjęte wymagane prawem działania.
Różnice dotyczą także podatków. W JDG możesz wybrać jedną z dostępnych form opodatkowania, czyli skalę podatkową, podatek liniowy albo ryczałt, pod warunkiem że spełniasz wymagania dla danego rozwiązania. W spółce z o.o. sytuacja jest bardziej złożona. Firma płaci podatek dochodowy CIT, a jeśli wypłacasz sobie zysk jako dywidendę, zwykle pojawia się również podatek od tej wypłaty. Spółka może też w określonych warunkach korzystać z estońskiego CIT, który działa na innych zasadach. W praktyce nie wystarczy więc porównać dwóch stawek podatkowych, żeby dowiedzieć się, gdzie zostanie Ci więcej pieniędzy.
Istotna jest również księgowość. Księgowość JDG może być stosunkowo prosta, ponieważ przy spełnieniu odpowiednich warunków możesz korzystać z uproszczonych sposobów prowadzenia ewidencji. Spółka z o.o. musi natomiast prowadzić pełną księgowość, czyli bardziej szczegółowo dokumentować swoją sytuację finansową, oraz sporządzać roczne sprawozdanie finansowe. Zwykle oznacza to większe koszty obsługi. Warto przy tym wiedzieć, że po przekroczeniu określonego poziomu przychodów również JDG może zostać zobowiązana do prowadzenia pełnych ksiąg rachunkowych. Sam wzrost sprzedaży nie oznacza jednak obowiązku zakładania spółki.
Ostatnia ważna różnica dotyczy prowadzenia biznesu z innymi osobami. JDG należy do jednego przedsiębiorcy, dlatego nie możesz po prostu przekazać inwestorowi 20% udziałów w swojej działalności. Spółka z o.o. może natomiast mieć jednego lub kilku wspólników, którzy posiadają określone udziały w firmie. Pozwala to łatwiej ustalić, kto jest właścicielem jakiej części biznesu, jak dzielone są zyski i kto odpowiada za podejmowanie decyzji. Założenie spółki wymaga przy tym kapitału zakładowego wynoszącego co najmniej 5000 zł.
Kiedy warto zmienić JDG na spółkę w e-commerce? 4 sygnały
Nie istnieje jedna kwota przychodów, po której przekroczeniu każdy sklep internetowy powinien przejść z JDG na spółkę. Możesz prowadzić działalność generującą wysoką sprzedaż i nadal dobrze funkcjonować jako JDG. Możesz też mieć znacznie mniejszy sklep, w którym zmiana formy działalności będzie uzasadniona ze względu na ryzyko finansowe lub plany rozwoju. Najważniejsze jest to, jak działa Twój biznes, ile faktycznie zarabiasz, jakie zobowiązania podejmujesz i co zamierzasz zrobić w kolejnych latach.
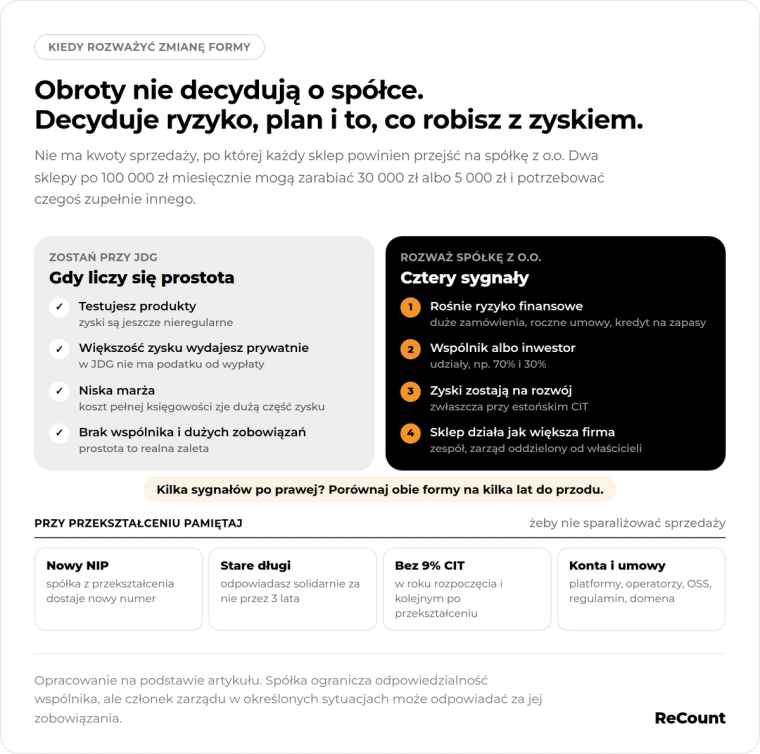
Podejmujesz coraz większe ryzyko finansowe
Wyobraź sobie, że prowadzisz sklep z akcesoriami do domu. Na początku zamawiasz niewielkie partie produktów, przechowujesz je we własnym mieszkaniu i samodzielnie pakujesz przesyłki. Po kilku miesiącach sprzedaż rośnie, więc decydujesz się zamówić towar za 100 000 zł, podpisujesz roczną umowę z magazynem i zwiększasz budżet reklamowy. Twój sklep zaczyna zarabiać więcej, ale jednocześnie rośnie kwota, którą musisz zapłacić dostawcom i innym partnerom biznesowym, nawet jeśli sprzedaż okaże się słabsza od oczekiwań.
Właśnie w takich sytuacjach warto przyjrzeć się formie prowadzenia działalności. W JDG odpowiadasz za zobowiązania firmy całym swoim majątkiem. Jeżeli pojawią się poważne problemy finansowe, a sklep nie będzie w stanie regulować należności, konsekwencje mogą dotknąć również Twoich prywatnych pieniędzy i oszczędności. Spółka z o.o. pozwala oddzielić majątek firmy od majątku wspólnika, co może ograniczyć ryzyko osobiste. Trzeba jednak pamiętać o możliwej odpowiedzialności zarządu oraz o zobowiązaniach, za które osobiście udzielono zabezpieczenia.
Zmiana JDG na spółkę zasługuje na szczególną uwagę, jeśli planujesz import produktów, rozwój własnej marki, podpisanie dużych kontraktów z dostawcami albo korzystanie z zewnętrznego finansowania. Nie chodzi wyłącznie o to, czy obecnie stać Cię na wszystkie wydatki. Warto zastanowić się również, co wydarzy się w przypadku nagłego spadku zamówień, problemów z dostawą lub większej liczby reklamacji. Im większe potencjalne zobowiązania, tym ważniejsze staje się odpowiednie zabezpieczenie biznesu i prywatnego majątku.
Chcesz rozwijać sklep ze wspólnikiem lub inwestorem
Na początku możesz samodzielnie zajmować się praktycznie wszystkim: wyborem produktów, reklamą, obsługą klientów i zamówieniami. Z czasem jednak może pojawić się osoba, która chce zainwestować w Twój sklep albo wspólnie z Tobą rozwijać markę. Być może znasz kogoś, kto świetnie radzi sobie ze sprzedażą i marketingiem, podczas gdy Ty zajmujesz się produktami i logistyką. W takiej sytuacji warto zastanowić się, jak formalnie podzielić własność biznesu i odpowiedzialność za jego prowadzenie.
W JDG właścicielem pozostaje jedna osoba. Możesz współpracować z partnerami, ale nie możesz przyznać im udziałów w jednoosobowej działalności na takich zasadach jak w spółce. Spółka z o.o. pozwala natomiast podzielić własność pomiędzy kilka osób. Przykładowo możesz posiadać 70% udziałów, a inwestor, który wniesie kapitał na rozwój sklepu, pozostałe 30%. Dzięki temu obie strony mogą formalnie określić swoje prawa, a firma zyskuje strukturę, która ułatwia dalsze rozmowy o inwestycjach czy sprzedaży części biznesu.
Nie oznacza to, że wystarczy ustalić procenty udziałów, aby współpraca przebiegała bez problemów. Trzeba również uzgodnić, kto podejmuje najważniejsze decyzje, w jaki sposób dzielone są zyski i co się stanie, jeśli jeden ze wspólników zechce odejść. Warto zrobić to przed rozpoczęciem wspólnego prowadzenia firmy, a nie dopiero wtedy, gdy pojawią się pierwsze nieporozumienia.
Zamiast wypłacać zyski, inwestujesz je w rozwój
W e-commerce większa sprzedaż często wymaga kolejnych inwestycji. Potrzebujesz pieniędzy na zakup towaru, kampanie reklamowe, nowe produkty, zatrudnienie pracowników czy wejście na zagraniczne rynki. Może się więc zdarzyć, że Twój sklep generuje już przyzwoity zysk, ale większość zarobionych środków chcesz przeznaczać na dalszy rozwój. To jeden z ważniejszych powodów, dla których warto porównać JDG ze spółką z o.o.
W przypadku JDG rozliczanej na skali podatkowej lub podatku liniowym podatek dochodowy zależy od osiągniętego dochodu, a nie od tego, ile pieniędzy przelejesz na prywatne konto. Jeśli pozostawisz zarobione środki w firmie, samo to nie spowoduje odroczenia podatku od uzyskanego dochodu. Jednocześnie nie zapłacisz kolejnego podatku dochodowego tylko dlatego, że wypłacisz sobie prywatnie pieniądze, które zostały już opodatkowane w ramach JDG. To ważna różnica w porównaniu ze spółką z o.o.
W spółce z o.o. na klasycznym CIT również płacony jest podatek od dochodu firmy, ale podatek od dywidendy pojawia się dodatkowo przy wypłacie zysku wspólnikowi. Jeszcze inaczej może działać estoński CIT, w którym co do zasady opodatkowanie wypracowanego zysku jest powiązane z jego podziałem, choć istnieją także inne zdarzenia powodujące obowiązek zapłaty podatku. Dlatego spółka może być interesującym rozwiązaniem dla przedsiębiorców, którzy przez dłuższy czas chcą przeznaczać większość wypracowanych pieniędzy na rozwój biznesu.
Dla właściciela sklepu, który planuje systematycznie zwiększać zapasy, rozwijać markę i finansować ekspansję z wypracowanych pieniędzy, sposób opodatkowania może mieć duże znaczenie. Pamiętaj jednak, że samo pozostawianie pieniędzy w firmie nie sprawia, że spółka automatycznie staje się bardziej opłacalna od JDG. Duże znaczenie ma wybrany sposób opodatkowania, koszty prowadzenia spółki i to, czy planujesz w przyszłości wypłacać zgromadzone zyski. Jeśli regularnie potrzebujesz większości pieniędzy na prywatne wydatki, JDG może okazać się korzystniejsza, ponieważ wypłata wcześniej opodatkowanego dochodu nie powoduje w niej dodatkowego podatku dochodowego.
Twój sklep działa już jak większa firma
Na początku prowadzenia JDG właściciel często jest jednocześnie osobą odpowiedzialną za marketing, sprzedaż, kontakt z dostawcami i księgowość jednoosobowej firmy. W miarę rozwoju sklepu coraz trudniej jednak samodzielnie zajmować się wszystkimi obszarami. Zatrudniasz pracowników, przekazujesz obsługę zamówień zewnętrznemu magazynowi, korzystasz ze wsparcia specjalistów i zaczynasz planować rozwój na kilka lat do przodu. Twój sklep przestaje być działalnością opartą wyłącznie na Twojej codziennej pracy.
Spółka z o.o. może ułatwić uporządkowanie takiego biznesu, ponieważ pozwala formalnie oddzielić właścicieli od osób zarządzających firmą. Możesz posiadać udziały, a codzienne prowadzenie spraw spółki powierzyć zarządowi. Nie musisz więc traktować własności sklepu i osobistego wykonywania wszystkich obowiązków jako jednej nierozłącznej roli. Ma to znaczenie szczególnie wtedy, gdy budujesz większą markę, planujesz współpracę z inwestorami lub chcesz stopniowo ograniczyć swoje zaangażowanie w bieżące działania.
Nie oznacza to jednak, że każdy sklep zatrudniający kilka osób powinien od razu zostać spółką. Pracowników możesz mieć również w JDG, a rozbudowa zespołu sama w sobie nie wymaga zmiany formy prawnej. Warto natomiast rozważyć ją wtedy, gdy struktura działalności staje się bardziej skomplikowana, rośnie wartość firmowego majątku i potrzebujesz jasnego podziału odpowiedzialności za zarządzanie biznesem.
Czy spółka z o.o. jest dla mnie? Sprawdź, zanim podejmiesz decyzję
Zanim zaczniesz planować przekształcenie JDG w spółkę, przyjrzyj się temu, jak obecnie wygląda Twój sklep. Nie musisz znać wszystkich przepisów podatkowych ani zasad prowadzenia spółek, żeby wstępnie ocenić, czy zmiana może mieć sens. Na początek wystarczy odpowiedzieć sobie na kilka prostych pytań dotyczących pieniędzy, ryzyka i planów rozwoju.
Czy zamawiasz coraz większe partie towarów i masz rosnące zobowiązania wobec dostawców? Czy większość zarobionych pieniędzy chcesz zostawiać w sklepie, żeby finansować kolejne inwestycje? Czy myślisz o pozyskaniu wspólnika lub inwestora, który pomoże Ci rozwinąć biznes? Czy planujesz wprowadzenie własnej marki, import produktów albo sprzedaż na kolejnych zagranicznych rynkach? A może Twój sklep rozwija się tak szybko, że coraz bardziej obawiasz się konsekwencji jednego poważnego problemu finansowego?
Jeśli na kilka z tych pytań odpowiadasz twierdząco, warto dokładniej przeanalizować różnice między JDG a spółką z o.o. Nie oznacza to jeszcze, że powinieneś natychmiast zmieniać formę działalności. Jest to raczej sygnał, że Twój biznes może mieć już inne potrzeby niż na początku i obecne rozwiązanie niekoniecznie będzie najlepsze na kolejne lata.
A co, jeśli dopiero rozpoczynasz sprzedaż internetową? Jeśli nadal testujesz produkty, Twoje zyski są nieregularne, nie planujesz współpracy z inwestorem i większości zarobionych pieniędzy potrzebujesz na bieżące utrzymanie, JDG może być rozsądniejszym wyborem. Pozwala prowadzić firmę przy mniejszej liczbie formalności i zazwyczaj prostszej obsłudze księgowej. Zamiast od razu zakładać spółkę, możesz najpierw sprawdzić, czy odpowiednio dobrałeś sposób opodatkowania i czy księgowość działalności gospodarczej odpowiada rzeczywistym potrzebom Twojego sklepu.
Czy spółka naprawdę oznacza niższe podatki i brak ZUS?
Jednym z najczęstszych powodów rozważania zmiany JDG na spółkę są podatki. Możesz spotkać się z opinią, że spółka z o.o. pozwala płacić tylko 9% podatku albo całkowicie uniknąć składek ZUS. Takie uproszczenie może jednak prowadzić do błędnych decyzji. W praktyce wysokość obciążeń zależy od tego, ile zarabia Twój sklep, jak rozliczasz działalność, ile pieniędzy wypłacasz sobie prywatnie i czy spełniasz warunki określonych rozwiązań podatkowych.
Zacznijmy od JDG. Podatek dochodowy możesz rozliczać według skali podatkowej, gdzie obowiązują stawki 12% i 32%, przy czym wyższa dotyczy nadwyżki podstawy opodatkowania ponad 120 000 zł. Przy tej formie rozliczenia zastosowanie ma również kwota wolna od podatku wynosząca 30 000 zł rocznie, która nie przysługuje na takich samych zasadach przy podatku liniowym i ryczałcie. Drugą możliwością jest podatek liniowy wynoszący 19% dochodu. Trzecia opcja to ryczałt, w którym podatek oblicza się od przychodu, bez pomniejszania go o koszty prowadzenia działalności. Odpowiedni wybór zależy przede wszystkim od charakteru sprzedaży i rentowności sklepu.
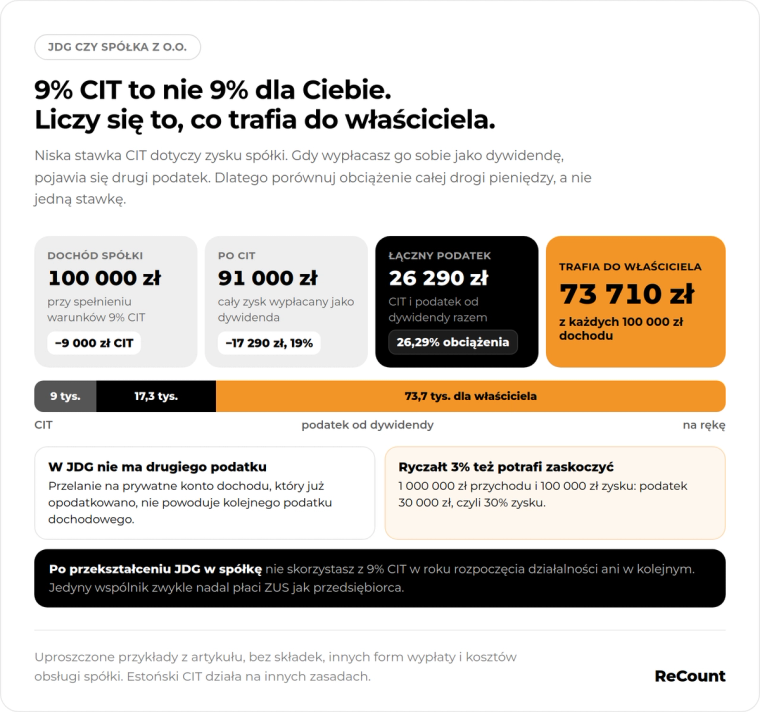
W przypadku e-commerce ryczałt może wyglądać szczególnie atrakcyjnie, ponieważ dla działalności usługowej w zakresie handlu przewidziana jest stawka 3%. Nie oznacza to jednak, że każdy sklep internetowy może z niej korzystać. Znaczenie ma rodzaj faktycznie wykonywanej działalności, na przykład to, czy sprzedajesz zakupione towary, czy produkujesz własne produkty albo świadczysz usługi. Co więcej, niska stawka nie zawsze oznacza niski podatek w porównaniu z zyskiem. Jeśli w ciągu roku osiągniesz 1 000 000 zł przychodu bez VAT, a po odliczeniu kosztów zostanie Ci 100 000 zł zysku przed opodatkowaniem, ryczałt w wysokości 3% przychodu wyniesie 30 000 zł. To aż 30% wspomnianego zysku, jeszcze przed uwzględnieniem innych obciążeń i indywidualnych zasad rozliczenia.
W spółce z o.o. na klasycznym CIT podstawowa stawka podatku wynosi 19%. W określonych warunkach spółka może korzystać z obniżonej stawki 9% dla dochodów innych niż zyski kapitałowe. Nie jest to jednak opcja dostępna automatycznie dla każdej małej firmy, ponieważ znaczenie mają między innymi limity przychodów i sposób utworzenia spółki. Jeśli spółka powstaje w wyniku formalnego przekształcenia JDG, nie może korzystać ze stawki 9% CIT w roku podatkowym, w którym rozpoczyna działalność, ani w kolejnym roku podatkowym. Przy innych sposobach przeniesienia biznesu skutki podatkowe mogą być odmienne. Dlatego sposób przejścia na spółkę ma znaczenie również dla wysokości podatków. Co ważne, jeśli spółka wypłaca właścicielowi zysk w formie dywidendy, taka wypłata jest co do zasady dodatkowo opodatkowana stawką 19%.
Załóżmy, że spółka spełniająca warunki korzystania ze stawki 9% CIT osiąga 100 000 zł dochodu podlegającego opodatkowaniu. Po zapłaceniu 9000 zł podatku pozostaje 91 000 zł. Jeśli cała ta kwota zostanie wypłacona wspólnikowi jako dywidenda, podatek od wypłaty wyniesie 17 290 zł. Ostatecznie właściciel otrzyma 73 710 zł, co oznacza łączne nominalne obciążenie podatkowe wynoszące 26,29%. To uproszczony przykład nieuwzględniający innych sposobów wypłat, składek i dodatkowych kosztów, ale dobrze pokazuje, dlaczego nie należy utożsamiać stawki 9% CIT z podatkiem od wszystkich pieniędzy trafiających do właściciela.
Warto też wiedzieć, czym jest estoński CIT. To sposób opodatkowania dostępny dla spółek spełniających określone warunki, który może być szczególnie interesujący, jeśli chcesz pozostawiać wypracowane zyski w biznesie. W uproszczeniu pozwala odroczyć opodatkowanie zysku do momentu jego podziału, zamiast rozliczać go tak jak w klasycznym CIT. Nie oznacza to jednak, że wszystkie środki wypływające ze spółki pozostają bez podatku. Opodatkowaniu mogą podlegać również określone wydatki niezwiązane z działalnością czy korzyści przekazywane właścicielom. Trzeba także spełnić warunki dotyczące między innymi właścicieli, zatrudnienia i struktury firmy.
Osobnym tematem są składki ZUS. Jeśli jesteś jedynym wspólnikiem spółki z o.o., co do zasady podlegasz ubezpieczeniom na zasadach przewidzianych dla osób prowadzących pozarolniczą działalność. Samo przekształcenie JDG w jednoosobową spółkę nie sprawi więc, że składki automatycznie znikną. Inaczej wygląda sytuacja w rzeczywistej spółce wieloosobowej, gdzie samo posiadanie udziałów nie tworzy takiego obowiązku. Nadal jednak znaczenie ma sposób wykonywania pracy dla spółki, pełnione funkcje i zasady otrzymywania wynagrodzenia. Dlatego porównując JDG i spółkę, musisz uwzględnić nie tylko podatek dochodowy, ale również wszystkie składki i obciążenia związane z wypłatą pieniędzy.
Nie można też zapominać o VAT. VAT w JDG jest osobnym zagadnieniem niż podatek dochodowy i nie należy zakładać, że zmiana na spółkę automatycznie zmniejszy obciążenia związane ze sprzedażą. Zarówno JDG, jak i spółka mogą mieć obowiązki dotyczące rejestracji, naliczania i rozliczania VAT. Przy sprzedaży zagranicznej szczególnie ważne są kraje, do których wysyłasz produkty, oraz sposób prowadzenia sprzedaży. Dlatego planując zmianę formy działalności, warto przeanalizować zarówno obecne rozliczenia VAT w JDG, jak i obowiązki, które będzie miała nowa spółka.
Na koniec pozostają koszty księgowości. Księgowość e-commerce wymaga prawidłowego rozliczania sprzedaży, zakupów, zwrotów, płatności i często również transakcji zagranicznych. W JDG przy odpowiedniej skali i rodzaju działalności możliwe jest korzystanie z uproszczonej ewidencji, natomiast spółka z o.o. zawsze wymaga pełnych ksiąg rachunkowych i sporządzania rocznych sprawozdań finansowych. Dochodzą również obowiązki związane z funkcjonowaniem spółki, na przykład dokumentowaniem decyzji jej organów. Ostatecznie może się więc okazać, że oszczędności podatkowe są mniejsze niż dodatkowe koszty obsługi albo że korzyści pojawią się dopiero wtedy, gdy sklep osiągnie większą rentowność i zacznie zatrzymywać więcej zysków na rozwój.
Co się stanie, jeśli zbyt długo zostaniesz przy JDG?
Pozostanie przy JDG nie jest samo w sobie błędem. Problem pojawia się wtedy, gdy Twój sklep znacząco się rozwija, rosną zobowiązania i zmieniają się potrzeby biznesowe, a Ty nadal korzystasz z dotychczasowej formy działalności wyłącznie dlatego, że tak jest wygodniej. Odkładanie decyzji może z czasem utrudnić rozwój firmy, zwiększyć ryzyko osobiste lub sprawić, że nie wykorzystasz dostępnych możliwości podatkowych. Warto więc wiedzieć, jakie konsekwencje mogą pojawić się w praktyce.
Długi sklepu mogą zagrozić Twoim prywatnym oszczędnościom
Wyobraź sobie, że przed sezonem świątecznym zamawiasz dużą partię produktów, licząc na wysoką sprzedaż. Inwestujesz dodatkowo w reklamy i podpisujesz umowę z magazynem, który ma obsługiwać większą liczbę zamówień. Niestety, kampania nie przynosi oczekiwanych efektów, część towaru zostaje niesprzedana, a zobowiązania wobec dostawców nadal trzeba uregulować. Jeśli prowadzisz JDG, problemy finansowe sklepu mogą bezpośrednio przełożyć się na Twoją prywatną sytuację majątkową.
W skrajnym przypadku wierzyciele mogą dochodzić należności również z Twojego prywatnego majątku. Dlatego wraz ze wzrostem wartości zapasów, zobowiązań i kosztów stałych warto zastanowić się, czy obecna forma działalności nadal zapewnia odpowiedni poziom bezpieczeństwa. Spółka z o.o. może ograniczać odpowiedzialność wspólnika, ale nie jest rozwiązaniem, które usuwa wszystkie ryzyka. Szczególnie ważne jest to, że w określonych okolicznościach odpowiedzialność może dotyczyć członków zarządu.
Nie warto również zakładać, że wystarczy założyć spółkę dopiero wtedy, gdy pojawią się poważne długi. W przypadku formalnego przekształcenia JDG w spółkę przedsiębiorca nadal odpowiada solidarnie ze spółką za zobowiązania związane z działalnością, które powstały przed przekształceniem, przez trzy lata od jego dokonania. Zmiana formy prawnej nie pozwala więc po prostu pozbyć się wcześniejszych zobowiązań. Z tego powodu analizę warto przeprowadzić, zanim znacząco zwiększysz skalę i ryzyko prowadzonego biznesu.
Możesz utrudnić sobie pozyskanie inwestora
Rozwijający się sklep internetowy często potrzebuje dodatkowych pieniędzy na zatowarowanie, marketing czy ekspansję na nowe rynki. Jeśli pojawi się inwestor zainteresowany sfinansowaniem rozwoju w zamian za część własności firmy, JDG może okazać się ograniczeniem. Nie możesz bowiem podzielić jednoosobowej działalności na udziały i przekazać ich drugiej osobie w taki sposób jak w spółce z o.o.
Nie oznacza to, że prowadząc JDG, nie możesz korzystać z zewnętrznego finansowania albo współpracować z partnerami. Możesz jednak potrzebować dodatkowych działań, żeby odpowiednio ułożyć relację z inwestorem. Jeśli od początku planujesz rozwój marki z udziałem kilku właścicieli, wcześniejsze przemyślenie struktury biznesu może ułatwić organizację takiej współpracy. Im bardziej rozbudowana staje się działalność, tym więcej kwestii trzeba później uwzględnić przy jej przenoszeniu do spółki.
Możesz niepotrzebnie ograniczać środki na rozwój
Rozwój sklepu nie zależy wyłącznie od liczby zamówień. Liczy się również to, ile pieniędzy zostaje Ci po opłaceniu produktów, reklam, dostaw, podatków i innych kosztów. Jeśli przez kilka lat nie sprawdzasz, czy obecna forma prowadzenia działalności i sposób opodatkowania nadal są korzystne, możesz nie wykorzystać rozwiązania lepiej dopasowanego do Twojej sytuacji.
Przykładowo ryczałt może być atrakcyjny dla sklepu z niewielkimi kosztami i odpowiednim rodzajem działalności, ale przy niskiej marży podatek liczony od całego przychodu może okazać się dużym obciążeniem. Podobnie spółka może stwarzać korzystniejsze możliwości w określonych scenariuszach reinwestowania zysków, choć nie będzie opłacalna dla każdego przedsiębiorcy. Warto więc regularnie porównywać dostępne rozwiązania, zamiast zakładać, że sposób rozliczania wybrany podczas zakładania firmy pozostanie najlepszy przez kolejne lata.
Jak przejść z JDG na spółkę, żeby nie sparaliżować sprzedaży?
Jeśli zdecydujesz, że spółka z o.o. będzie lepiej odpowiadać potrzebom Twojego sklepu, kolejnym krokiem jest zaplanowanie zmiany. W e-commerce ma to szczególne znaczenie, ponieważ działalność zwykle obejmuje nie tylko samą sprzedaż, ale także płatności internetowe, zapasy magazynowe, współpracę z dostawcami i konta na platformach sprzedażowych. Nieprzygotowana zmiana może spowodować problemy z obsługą zamówień, wystawianiem dokumentów lub dostępem do usług potrzebnych do codziennego działania sklepu.
Przede wszystkim warto wiedzieć, że formalne przekształcenie JDG w spółkę i założenie nowej spółki, do której następnie przeniesiesz biznes, to dwa różne rozwiązania. W przypadku formalnego przekształcenia przedsiębiorca korzysta z przewidzianej prawem procedury, która pozwala zachować co do zasady ciągłość praw i obowiązków działalności, z określonymi wyjątkami. Proces wymaga przygotowania odpowiednich dokumentów, powołania organów spółki i dokonania wpisu do Krajowego Rejestru Sądowego. Nie oznacza to jednak, że wszystkie kwestie podatkowe czy dane na platformach sprzedażowych zostaną automatycznie zaktualizowane.
Drugą możliwością jest utworzenie nowej spółki, a następnie odpowiednie przeniesienie do niej prowadzonego biznesu lub jego składników. W takim przypadku trzeba ustalić, co stanie się z towarem, umowami, prawami do marki, oprogramowaniem oraz zobowiązaniami związanymi z wcześniejszą sprzedażą. Nie należy zakładać, że każdą umowę będzie można automatycznie przenieść ani że dotychczasowe konta sprzedażowe będą mogły dalej działać bez żadnych zmian. To, jakie czynności będą potrzebne, zależy od wybranego sposobu przeniesienia działalności i warunków współpracy z poszczególnymi partnerami.
Przed rozpoczęciem całego procesu warto przeprowadzić prosty przegląd działania sklepu. Sprawdź, kto formalnie jest właścicielem zapasów magazynowych, jakie umowy obowiązują Cię wobec dostawców oraz czy operatorzy płatności i platformy sprzedażowe pozwalają na odpowiednią aktualizację danych. Upewnij się również, że po zmianie będzie można prawidłowo wystawiać faktury, obsługiwać zwroty i reklamacje oraz realizować zamówienia klientów. Nie zapominaj o domenie internetowej, znaku towarowym, regulaminie sklepu i danych sprzedawcy widocznych dla kupujących.
Osobno trzeba zaplanować księgowość oraz rozliczenia podatkowe. Warto wcześniej ustalić, jak zostaną rozliczone zapasy, dotychczasowe zobowiązania i transakcje związane z okresem zmiany. Spółka powstała w wyniku przekształcenia JDG otrzymuje nowy numer NIP, dlatego zachowanie ciągłości prowadzenia biznesu nie oznacza zachowania wszystkich dotychczasowych danych podatkowych. Trzeba zadbać o odpowiednie rejestracje i aktualizacje, a także sprawdzić, jakie obowiązki powstają w związku z rozliczaniem VAT. Ma to szczególne znaczenie przy sprzedaży zagranicznej, jeśli korzystasz z procedury VAT OSS, która pozwala rozliczać VAT od określonej sprzedaży do konsumentów w innych krajach Unii Europejskiej, lub rozliczasz VAT bezpośrednio w innych państwach.
Księgowość jednoosobowej firmy i księgowość spółki z o.o. działają na różnych zasadach, dlatego należy wcześniej przygotować sposób przekazywania dokumentów, rozliczania sprzedaży i wypłacania pieniędzy właścicielowi. Trzeba również uwzględnić wpływ sposobu przekształcenia na dostępne formy opodatkowania spółki, w tym możliwość korzystania z preferencyjnej stawki CIT. Odpowiednio wcześnie zaplanowany proces pozwoli ograniczyć ryzyko problemów, które mogłyby zakłócić bieżącą sprzedaż, i ułatwi zachowanie ciągłości działania sklepu.
JDG czy spółka – co będzie bardziej opłacalne dla Twojego sklepu?
Przy wyborze między JDG a spółką z o.o. łatwo skupić się na wysokości przychodów. Możesz pomyśleć, że skoro Twój sklep osiąga już 50 000 czy 100 000 zł miesięcznej sprzedaży, powinieneś automatycznie zmienić formę działalności. W praktyce takie podejście może być mylące. Przychód to wartość sprzedaży, a zysk to kwota, która zostaje po uwzględnieniu kosztów. Dwa sklepy o podobnych przychodach mogą więc osiągać zupełnie inne zyski, a co za tym idzie, potrzebować innych rozwiązań podatkowych i organizacyjnych.
Wyobraź sobie dwa sklepy internetowe, z których każdy generuje 100 000 zł miesięcznego przychodu. Pierwszy sprzedaje produkty z wysoką marżą i po opłaceniu kosztów pozostaje mu 30 000 zł. Drugi działa na znacznie niższej marży, dużo wydaje na reklamę i logistykę, dlatego na koniec miesiąca zostaje mu tylko 5000 zł. Mimo identycznej sprzedaży właściciele tych sklepów mogą potrzebować zupełnie innych rozwiązań podatkowych i organizacyjnych. W drugim przypadku dodatkowy koszt pełnej księgowości i obsługi spółki może mieć znacznie większy wpływ na opłacalność całego biznesu.
Kolejną kwestią jest to, ile pieniędzy potrzebujesz na prywatne wydatki. Jeśli regularnie wypłacasz niemal cały wypracowany zysk, porównanie JDG i spółki powinno uwzględniać pełne opodatkowanie wypłat dla właściciela. W JDG samo przelanie na prywatne konto dochodu, który został już opodatkowany, nie powoduje kolejnego podatku dochodowego. W klasycznej spółce z o.o. wypłata zysku jako dywidendy wiąże się natomiast zazwyczaj z dodatkowym opodatkowaniem. Jeżeli więc potrzebujesz większości zarobionych pieniędzy na życie, spółka nie musi być dla Ciebie tańszym rozwiązaniem, nawet jeśli korzysta z niższej stawki CIT.
Jeśli natomiast większość pieniędzy przeznaczasz na zakup produktów, rozwój zespołu i ekspansję zagraniczną, istotniejsze może okazać się to, jak poszczególne rozwiązania traktują zyski pozostawione w biznesie. W tym przypadku warto rozważyć również estoński CIT, pod warunkiem że spółka spełnia wymagania pozwalające z niego korzystać. Trzeba jednak uwzględnić nie tylko podatki płacone w czasie reinwestowania pieniędzy, ale też ewentualne obciążenia, które pojawią się przy późniejszej wypłacie zysków. Sposób wypłacania pieniędzy ze spółki ma własne zasady i nie można traktować jej rachunku bankowego tak samo jak prywatnego konta właściciela JDG.
Warto również ocenić ryzyko. Jeśli prowadzisz niewielki sklep, nie masz dużych zobowiązań i nie planujesz współpracy z inwestorami, prostota JDG może być dla Ciebie istotną zaletą. Jeśli jednak sprowadzasz duże ilości towaru, finansujesz zapasy kredytem, podpisujesz wieloletnie umowy i planujesz dalszy rozwój, ograniczenie odpowiedzialności prywatnym majątkiem może być jednym z ważniejszych argumentów za spółką. Tego elementu nie da się ocenić wyłącznie na podstawie wysokości podatku, ponieważ potencjalne konsekwencje problemów finansowych mogą być znacznie większe niż roczne koszty księgowości.
Dobrze jest też przygotować porównanie na kilka kolejnych lat, a nie tylko na najbliższy miesiąc. Sprawdź, jak będą wyglądały podatki, składki i koszty obsługi w JDG z odpowiednio dobraną formą opodatkowania, w spółce na klasycznym CIT oraz, jeśli spełniasz warunki, w spółce korzystającej z estońskiego CIT. Uwzględnij także jednorazowe koszty zmiany formy działalności oraz ewentualne ograniczenia podatkowe pojawiające się po przekształceniu. Następnie zastanów się, co wydarzy się, jeśli sprzedaż spadnie albo marża na produktach okaże się niższa od planowanej. Dzięki temu łatwiej ocenisz, które rozwiązanie będzie odpowiednie nie tylko wtedy, gdy sklep szybko rośnie, ale również w mniej korzystnych okresach.
Nie musisz zmieniać JDG w spółkę tylko dlatego, że Twój sklep osiąga coraz wyższe obroty. Forma działalności powinna odpowiadać temu, jak obecnie funkcjonuje biznes, jakie ryzyko podejmujesz i co planujesz na przyszłość. Dla jednego przedsiębiorcy najlepszym rozwiązaniem pozostanie JDG z dobrze dobranym sposobem opodatkowania, a dla innego spółka z o.o., która ułatwi współpracę z inwestorami i pozwoli inaczej zorganizować rozwój firmy.
Jeśli zastanawiasz się, czy obecna forma działalności nadal jest opłacalna, nie musisz samodzielnie analizować wszystkich przepisów i scenariuszy. Eksperci ReCount pomogą Ci porównać dostępne rozwiązania, uwzględniając podatki, księgowość, sposób wypłacania zysków i plany rozwoju Twojego e-commerce. Skontaktuj się z ReCount i sprawdź, czy pozostanie przy JDG, czy przejście na spółkę będzie lepiej dopasowane do potrzeb Twojego sklepu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.