W skrócie
Automatyzacja nie gwarantuje kompletności danych — warto sprawdzać, czy wszystkie sprzedaże, zwroty, prowizje i inne operacje trafiły do księgowości.
Trzeba kontrolować duplikaty, poprawność faktur, stawki podatkowe, daty oraz sposób przypisywania transakcji do odpowiednich okresów.
Warto regularnie uzgadniać sprzedaż z raportami operatorów płatności i wpływami na konto, ponieważ kwota przelewu nie zawsze odpowiada wartości sprzedaży.
Dodatkową kontrolę najlepiej przeprowadzać po zmianach w sklepie, takich jak uruchomienie nowego kanału sprzedaży, operatora płatności lub sprzedaży zagranicznej.
Automatyzacja księgowości pozwala zaoszczędzić sporo czasu, szczególnie gdy prowadzisz sklep internetowy i codziennie obsługujesz wiele zamówień. Nie oznacza jednak, że możesz całkowicie zapomnieć o sprawdzaniu danych. Wyobraź sobie, że w ciągu miesiąca sprzedajesz 100 produktów, ale do księgowości trafiają informacje tylko o 98 transakcjach. System działa, faktury są wystawiane, a Ty nawet nie zauważasz problemu. Takie pomyłki mogą prowadzić do błędów w rozliczeniach podatkowych i utrudniać ocenę rzeczywistych zarobków. Co zatem nadal trzeba kontrolować, nawet jeśli większość księgowości odbywa się automatycznie? Wyjaśniamy, na co zwracać uwagę i jak zadbać o poprawność danych bez spędzania godzin na sprawdzaniu dokumentów.
Czy musisz kontrolować dane, jeśli prowadzisz mały sklep internetowy?
Może Ci się wydawać, że kontrolowanie danych księgowych to problem dużych firm, które każdego dnia obsługują setki zamówień. Tymczasem nawet niewielki sklep internetowy może mieć trudności z prawidłowym rozliczaniem sprzedaży, zwłaszcza gdy korzysta z kilku różnych systemów. Jeśli sprzedajesz produkty przez własną stronę internetową, wystawiasz je na platformach sprzedażowych albo przyjmujesz płatności online, informacje o Twoich transakcjach mogą pochodzić z kilku miejsc jednocześnie. Automatyzacja pomaga połączyć te dane i przekazać je do księgowości, ale nie zawsze wychwytuje wszystkie niezgodności. Wystarczy, że jedna integracja przestanie działać, część zamówień nie zostanie pobrana albo ten sam dokument pojawi się dwa razy, aby w rozliczeniach powstał błąd.
Kontrola jest szczególnie ważna, jeśli dopiero zakładasz jednoosobową działalność gospodarczą i chcesz od początku uporządkować swoje finanse. Księgowość JDG może wydawać się prostsza niż rozliczenia dużej firmy, ale nadal wymaga prawidłowego wykazywania sprzedaży, kosztów i podatków. Podobnie wygląda sytuacja, gdy rozwijasz istniejący sklep, dodajesz nowe produkty, rozpoczynasz sprzedaż na kolejnych platformach albo planujesz ekspansję zagraniczną. Każda taka zmiana może wpłynąć na sposób przekazywania i rozliczania danych.
Nie oznacza to jednak, że musisz samodzielnie analizować każdą fakturę czy znać wszystkie przepisy podatkowe. Wystarczy, że rozumiesz, jakie informacje powinny się ze sobą zgadzać i w jakich sytuacjach warto skontaktować się z księgową lub księgowym. Nawet jeśli dopiero zaczynasz przygodę z e-commerce i masz kilka zamówień tygodniowo, regularne sprawdzanie najważniejszych danych pomoże Ci uniknąć problemów, które mogą stać się znacznie trudniejsze do rozwiązania wraz ze wzrostem sprzedaży.
Co nadal trzeba sprawdzać w automatycznej księgowości? 7 najważniejszych rzeczy
Automatyczna księgowość może pobierać informacje o zamówieniach, przekazywać faktury, przypisywać transakcje do odpowiednich kategorii i przygotowywać dane potrzebne do rozliczeń. Nie potrafi jednak samodzielnie ocenić każdej sytuacji biznesowej, szczególnie gdy informacje są niepełne, pochodzą z różnych źródeł albo dotyczą nietypowych transakcji. Dlatego kontrola danych powinna obejmować nie tylko same dokumenty, lecz także to, czy wszystkie operacje zostały prawidłowo uwzględnione i czy odzwierciedlają rzeczywistą działalność Twojego sklepu.
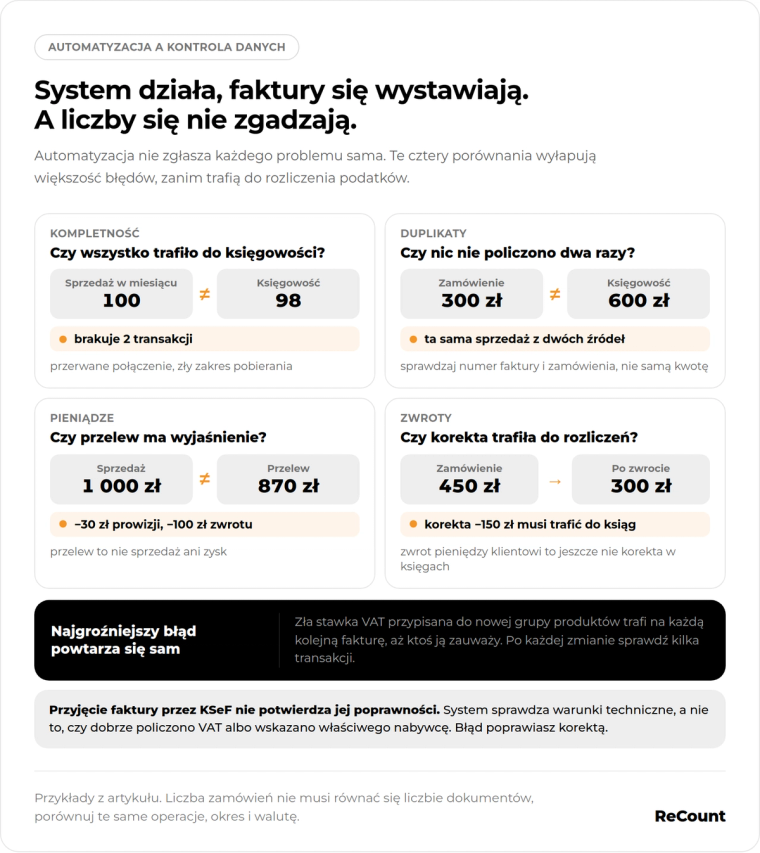
Czy wszystkie zamówienia i transakcje trafiły do księgowości?
Wyobraź sobie, że prowadzisz sklep z akcesoriami do telefonów i sprzedajesz produkty przez własną stronę oraz dodatkową platformę sprzedażową. W jednym miesiącu realizujesz łącznie 150 zamówień. Twój system księgowy automatycznie pobiera informacje o sprzedaży, więc zakładasz, że wszystko zostało poprawnie zapisane. Problem pojawia się wtedy, gdy okazuje się, że kilka transakcji z dodatkowej platformy w ogóle nie trafiło do księgowości. Przyczyną mogło być chwilowe przerwanie połączenia między systemami albo nieprawidłowe ustawienie zakresu pobieranych danych. Jeśli nikt nie zauważy brakujących operacji, informacje wykorzystane do rozliczenia mogą być niekompletne.
Dlatego jednym z podstawowych elementów kontroli jest sprawdzanie, czy wszystkie transakcje zostały uwzględnione. Nie chodzi wyłącznie o zamówienia zakończone sprzedażą. Znaczenie mają również zwroty pieniędzy, anulowane zamówienia, prowizje pobierane przez platformy i inne opłaty związane z obsługą płatności. Automatyczne przekazywanie danych powinno obejmować wszystkie informacje potrzebne do prawidłowego rozliczenia, a nie tylko wartość sprzedanych produktów.
Jak sprawdzić, czy niczego nie brakuje? Najprościej porównać raport sprzedaży ze sklepu lub platformy z informacjami widocznymi w systemie księgowym. Zwróć uwagę na liczbę transakcji, ich łączną wartość oraz okres, którego dotyczą. Pamiętaj przy tym, że liczba zamówień nie zawsze będzie odpowiadała liczbie dokumentów księgowych, ponieważ sposób dokumentowania sprzedaży może się różnić. Ważne jest więc porównywanie tych samych rodzajów operacji, za ten sam okres i w tej samej walucie. Jeśli dane się nie zgadzają, sprawdź, skąd wynika różnica, zamiast zakładać, że system automatycznie rozwiązał problem.
Czy ta sama sprzedaż lub faktura nie została policzona dwa razy?
Brakujące transakcje to tylko jedna strona problemu. Zdarza się również, że ta sama sprzedaż lub faktura zostaje zapisana w księgowości więcej niż raz. Takie powtórzenie nazywa się duplikatem. Może do niego dojść na przykład wtedy, gdy korzystasz z dwóch systemów przekazujących podobne informacje. Jeden pobiera faktury bezpośrednio ze sklepu, a drugi przekazuje dane na podstawie raportów sprzedażowych. Jeśli oba źródła uwzględnią tę samą transakcję, może ona zostać błędnie rozpoznana jako dwie osobne operacje.
Załóżmy, że klient kupuje u Ciebie produkt za 300 zł. Informacja o sprzedaży zostaje automatycznie przekazana do księgowości, ale później ten sam dokument trafia tam ponownie z innego źródła. Jeżeli system nie rozpozna powtórzenia, dane mogą wskazywać sprzedaż o wartości 600 zł zamiast 300 zł. Taki błąd może wpływać na wysokość wykazanego przychodu oraz podatków, jeśli powielone informacje zostaną wykorzystane w rozliczeniu. Podobna sytuacja może dotyczyć faktur kosztowych, zwrotów czy dokumentów wprowadzanych zarówno automatycznie, jak i ręcznie.
Aby uniknąć takich problemów, warto sprawdzać, czy system rozpoznaje dokumenty, które zostały już wcześniej pobrane. Pomocne są numery faktur, identyfikatory zamówień oraz informacje o źródle transakcji. Samo porównywanie kwot nie zawsze wystarczy, ponieważ dwóch różnych klientów może kupić produkty za identyczną cenę. Jeśli zauważysz podejrzane powtórzenie, sprawdź, czy rzeczywiście dotyczy ono tego samego zamówienia. Jest to szczególnie ważne, gdy rozwijasz księgowość e-commerce i zaczynasz korzystać z kolejnych kanałów sprzedaży, które przekazują dane do jednego systemu.
Czy faktury zawierają poprawne dane?
Automatyczne wystawianie faktur jest dużym ułatwieniem, ale nie daje gwarancji, że każdy dokument będzie poprawny. System zazwyczaj wykorzystuje informacje pobrane z zamówienia lub wcześniej zapisane dane klienta. Jeśli jednak klient poda nieprawidłowe dane, produkt zostanie przypisany do złej stawki VAT albo cena będzie błędna, pomyłka może automatycznie pojawić się również na fakturze. Dlatego warto zwracać uwagę na dane sprzedawcy i nabywcy, nazwy produktów, ilości, ceny, walutę oraz wartości netto, VAT i brutto, jeśli są wykazywane na dokumencie. Przy fakturach zakupowych trzeba dodatkowo upewnić się, że dokument dotyczy rzeczywistego zakupu związanego z firmą.
Ważną rolę w tym procesie odgrywa również Krajowy System e-Faktur, czyli KSeF. Jest to system służący do wystawiania i odbierania faktur ustrukturyzowanych. Warto jednak wiedzieć, że przyjęcie faktury przez KSeF nie oznacza potwierdzenia poprawności wszystkich zawartych w niej informacji. System sprawdza określone warunki techniczne i uprawnienia, ale nie weryfikuje na przykład tego, czy prawidłowo obliczono kwotę podatku lub czy wskazano właściwego nabywcę. Faktura zawierająca takie błędy może więc zostać przyjęta, mimo że wymaga poprawienia.
Co więcej, faktury przyjętej przez KSeF nie można po prostu otworzyć, zmienić błędnej kwoty i zapisać ponownie. Jeśli pojawi się pomyłka, konieczne jest wystawienie odpowiedniej faktury korygującej. Z tego powodu dobrze jest kontrolować poprawność najważniejszych danych jeszcze przed wystawieniem dokumentu, szczególnie przy nowych produktach, nietypowych zamówieniach i zmianach cen. Nie musisz ręcznie sprawdzać każdej faktury, ale warto upewnić się, że ustawienia automatycznego fakturowania są prawidłowe, a nietypowe przypadki nie pozostają bez kontroli.
Czy system prawidłowo rozlicza podatki i daty?
Prowadząc jednoosobową działalność gospodarczą, musisz pamiętać, że nie każda sprzedaż i każdy zakup są rozliczane według identycznych zasad. Znaczenie ma między innymi wybrana forma opodatkowania oraz to, czy jesteś czynnym podatnikiem VAT, czy korzystasz ze zwolnienia. Podatki w JDG obejmują różne obowiązki, a podatek dochodowy i VAT są odrębnymi rozliczeniami. Przykładowo JDG może rozliczać podatek dochodowy według skali podatkowej, podatkiem liniowym albo ryczałtem, jeśli spełnia odpowiednie warunki. W każdym z tych przypadków zasady ustalania podatku wyglądają inaczej. Nawet kwota wolna od podatku, która wynosi 30 000 zł przy rozliczeniu według skali podatkowej, nie obowiązuje w taki sam sposób przy podatku liniowym czy ryczałcie. Dlatego system księgowy musi być ustawiony zgodnie z wybraną formą rozliczeń.
Osobnej uwagi wymaga VAT w JDG. Jeżeli jesteś czynnym podatnikiem VAT, znaczenie ma nie tylko kwota na fakturze, ale także rodzaj transakcji, właściwa stawka oraz moment, w którym zakup lub sprzedaż powinny zostać uwzględnione w rozliczeniu. Przykładowo przy odliczaniu VAT od zakupów znaczenie ma nie tylko fakt otrzymania faktury, ale również to, kiedy zakup może zostać uwzględniony w rozliczeniu. W niektórych przypadkach ważna jest także data zapłaty. Data pobrania dokumentu przez program nie musi więc oznaczać, że powinien on zostać uwzględniony właśnie w tym okresie. Podobnie JDG rozliczająca podatek dochodowy musi stosować zasady właściwe dla swojej formy opodatkowania, zamiast automatycznie przypisywać każdą operację do miesiąca, w którym pojawiła się w systemie.
W sklepach internetowych warto również sprawdzać daty płatności, ponieważ klient często płaci za zamówienie jeszcze przed wysyłką produktu, co może mieć znaczenie dla rozliczenia podatku. Przykładowo klient może złożyć zamówienie i zapłacić za nie pod koniec miesiąca, podczas gdy wysyłka produktu i wystawienie faktury nastąpią już w kolejnym miesiącu. Jeśli system uwzględnia wyłącznie datę wystawienia dokumentu, może nieprawidłowo przypisać transakcję do okresu rozliczeniowego. Nie oznacza to, że każdą przedpłatę należy rozliczać identycznie, ponieważ zasady zależą od rodzaju podatku i okoliczności sprzedaży. Dlatego warto upewnić się, że automatyzacja uwzględnia również informacje o wcześniejszych płatnościach.
Szczególnie uważnie warto sprawdzać ustawienia podatkowe podczas ekspansji zagranicznej. Jeśli zaczynasz sprzedawać towary klientom w innych krajach, sposób rozliczania VAT może zależeć między innymi od tego, skąd wysyłasz produkty, do jakiego kraju trafiają i czy kupuje je osoba prywatna, czy firma. Przykładowo sprzedaż towarów wysyłanych z magazynu w Polsce może wymagać innego rozliczenia niż sprzedaż produktów wysyłanych z magazynu znajdującego się za granicą. W określonych przypadkach zastosowanie mają procedury OSS lub IOSS, które ułatwiają rozliczanie niektórych rodzajów sprzedaży międzynarodowej. Nie są to jednak rozwiązania automatycznie odpowiednie dla każdej zagranicznej transakcji. Zanim uruchomisz sprzedaż na nowym rynku, warto więc skonsultować sposób rozliczania z księgowością i sprawdzić, czy system prawidłowo rozpoznaje nowe zamówienia. Pozwoli to ograniczyć ryzyko sytuacji, w której wszystkie zagraniczne transakcje są automatycznie traktowane tak samo, mimo że powinny zostać rozliczone według różnych zasad.
Czy kwoty sprzedaży zgadzają się z pieniędzmi na koncie?
Jednym z częstych źródeł nieporozumień w księgowości sklepów internetowych są różnice między wartością sprzedaży a pieniędzmi, które ostatecznie trafiają na konto firmowe. Załóżmy, że klienci kupili produkty za łączną kwotę 1000 zł. Możesz oczekiwać, że właśnie tyle otrzymasz na rachunek bankowy, ale w praktyce przelew może być niższy. Operator płatności mógł potrącić prowizję za obsługę transakcji, uwzględnić zwrot pieniędzy dla klienta albo inne opłaty. Co więcej, niektóre platformy przekazują środki zbiorczo, dlatego jeden przelew może obejmować wiele różnych zamówień i operacji.
Przykładowo przy sprzedaży o wartości 1000 zł operator może potrącić 30 zł prowizji oraz 100 zł związane ze zwrotem dla klienta. Na Twoje konto trafi wtedy 870 zł. Nie oznacza to automatycznie, że księgowość powinna wykazywać jedynie 870 zł sprzedaży. Trzeba prawidłowo uwzględnić poszczególne operacje, w tym pierwotną sprzedaż, zwrot i prowizję, zgodnie z zasadami właściwymi dla Twojej działalności. Jeśli system zapisuje tylko kwotę przelewu, może nie odzwierciedlać wszystkich zdarzeń, które doprowadziły do takiego wyniku. Dlatego kwoty przelewu nie należy utożsamiać ani z wartością sprzedaży, ani z zyskiem sklepu.
Warto więc regularnie porównywać informacje ze sklepu, raporty operatora płatności oraz rzeczywiste wpływy na konto. Sprawdź, czy każda wypłata ma swoje wyjaśnienie, czy prowizje zostały uwzględnione i czy zwroty nie powodują niewyjaśnionych różnic. Pamiętaj również, że pieniądze za sprzedaż z końca miesiąca mogą trafić na konto dopiero w następnym miesiącu. Sam brak wpływu na rachunku nie musi więc oznaczać błędu, ale powinieneś móc ustalić, z jakich transakcji wynika oczekiwana wypłata. Dzięki temu łatwiej ocenisz sytuację finansową sklepu i unikniesz mylenia wartości sprzedaży z pieniędzmi faktycznie otrzymanymi od operatora.
Czy zwroty i korekty zostały poprawnie uwzględnione?
Zwroty są naturalną częścią prowadzenia sklepu internetowego. Klient może odstąpić od zakupu, otrzymać uszkodzony produkt albo zdecydować się na zwrot tylko części zamówienia. W wielu sklepach proces oddania pieniędzy jest zautomatyzowany, co znacznie ułatwia obsługę kupujących. Warto jednak pamiętać, że samo wykonanie zwrotu płatności nie oznacza jeszcze, że wszystkie informacje w księgowości zostały odpowiednio poprawione. Ważne, aby zwrot pieniędzy został prawidłowo powiązany z pierwotną sprzedażą i odpowiednio uwzględniony w księgowości. Jeśli sprzedaż została udokumentowana fakturą, może być również konieczne wystawienie faktury korygującej.
Wyobraź sobie, że klient kupuje od Ciebie trzy produkty za łączną kwotę 450 zł, ale po kilku dniach zwraca jeden z nich, kosztujący 150 zł. Operator płatności oddaje klientowi pieniądze, a pozostałe produkty zostają u kupującego. Jeśli w księgowości zwrot zostanie pominięty, dane nie będą prawidłowo odzwierciedlać całej transakcji. Problem może pojawić się również wtedy, gdy zwrot zostanie zapisany dwukrotnie albo przypisany do niewłaściwego zamówienia. Przy większej liczbie transakcji takie pomyłki są trudniejsze do zauważenia, szczególnie jeśli powtarzają się w kolejnych miesiącach.
Trzeba też pamiętać, że nie wszystkie koszty związane z pierwotną płatnością muszą zostać zwrócone przez operatora. W zależności od jego zasad część prowizji może pozostać naliczona, nawet jeśli klient otrzyma całą zapłaconą kwotę. Dlatego podczas kontroli warto sprawdzać nie tylko sam zwrot pieniędzy, lecz także jego wartość, powiązanie z właściwym zamówieniem, ewentualne dokumenty korygujące oraz opłaty, które pozostały po zakończeniu transakcji. Jest to szczególnie ważne wtedy, gdy zwrot następuje w innym miesiącu niż pierwotna sprzedaż, ponieważ daty poszczególnych zdarzeń mogą mieć znaczenie dla rozliczenia.
Czy możesz sprawdzić, skąd pochodzą dane?
Automatyzacja księgowości często sprawia, że informacje o transakcjach przepływają między kilkoma systemami bez Twojego bezpośredniego udziału. Zamówienie pojawia się w sklepie, dane trafiają do narzędzia obsługującego faktury, a następnie do księgowości. Wszystko może odbywać się bardzo szybko, ale w razie błędu powinieneś mieć możliwość ustalenia, skąd pochodzi konkretna informacja i w jaki sposób została przetworzona.
Przykładowo zauważasz, że w zestawieniu księgowym pojawia się sprzedaż o wartości 500 zł, której nie potrafisz od razu powiązać z żadnym zamówieniem. W dobrze zorganizowanym procesie powinno być możliwe odnalezienie dokumentu źródłowego, numeru transakcji, daty jej pobrania oraz informacji o tym, w jaki sposób trafiła do księgowości. Dzięki temu możesz sprawdzić, czy jest to prawidłowy zapis, duplikat czy rezultat błędnej konfiguracji. Jeśli natomiast system pokazuje wyłącznie końcową kwotę, bez możliwości prześledzenia jej pochodzenia, wyjaśnienie problemu może wymagać znacznie więcej pracy.
Warto również zwracać uwagę na to, kto ma dostęp do danych i kto może zmieniać ustawienia automatyzacji. Jeśli kilka osób korzysta z tych samych systemów, pomocne jest zachowywanie informacji o wprowadzonych zmianach. Pozwala to ustalić, czy nieprawidłowe rozliczenie wynikało z błędu w danych źródłowych, zmiany ustawień czy ręcznej poprawki. Znaczenie ma także odpowiednie zabezpieczenie i przechowywanie dokumentów, aby w razie potrzeby można było wrócić do wcześniejszych informacji. Dla właściciela JDG najważniejsze jest to, aby każdą nietypową kwotę dało się wyjaśnić na podstawie rzeczywistej transakcji.
Co się stanie, jeśli przestaniesz kontrolować dane księgowe?
Jednym z najpoważniejszych skutków braku kontroli są nieprawidłowe rozliczenia podatkowe. Jeżeli system pomija część sprzedaży, nieprawidłowo przypisuje transakcje albo korzysta z błędnych ustawień VAT, informacje przekazywane do rozliczenia mogą być niezgodne z rzeczywistością. W zależności od rodzaju błędu może to prowadzić do konieczności poprawienia dokumentów, złożenia korekty rozliczenia lub dopłaty podatku wraz z odsetkami, jeśli podatek został zapłacony w zbyt niskiej wysokości. W określonych sytuacjach mogą również pojawić się konsekwencje wynikające z przepisów podatkowych. Nie każda pomyłka oznacza automatycznie karę, ale im później zostanie wykryta, tym więcej dokumentów i rozliczeń może wymagać sprawdzenia. Dotyczy to zarówno VAT w JDG, jak i podatku dochodowego, którego prawidłowe obliczenie zależy od zastosowanej formy opodatkowania i poprawności danych.
Brak kontroli może również prowadzić do błędnej oceny sytuacji finansowej sklepu. Wyobraź sobie, że Twoje zestawienie pokazuje sprzedaż o wartości 40 000 zł miesięcznie, ale nie uwzględnia części zwrotów oraz prowizji pobieranych przez operatorów płatności. Możesz wtedy odnieść wrażenie, że działalność przynosi lepsze wyniki, niż ma to miejsce w rzeczywistości. Na podstawie takich informacji łatwo podjąć nietrafioną decyzję o zwiększeniu wydatków na reklamę, zamówieniu większej ilości towaru czy wejściu na kolejny rynek. Podobny problem powstaje wtedy, gdy system zapisuje tę samą sprzedaż dwukrotnie. Dane mogą wskazywać większą skalę działalności, mimo że liczba klientów i otrzymane płatności wcale nie wzrosły. Co ważne, nawet prawidłowo wykazana sprzedaż nie oznacza jeszcze zysku, dlatego kompletność informacji o kosztach i zwrotach jest równie istotna.
Kolejnym problemem są nieprawidłowe faktury. Jeśli dokument zawiera błędną cenę, niewłaściwe dane klienta lub niepoprawną kwotę VAT, może wymagać wystawienia korekty. W przypadku faktur przyjętych przez KSeF nie wystarczy zwykła edycja dokumentu, ponieważ wystawioną fakturę trzeba poprawić w odpowiedni sposób. Jeśli takich dokumentów będzie kilkanaście lub kilkadziesiąt, poprawianie ich może zabrać dużo czasu i utrudnić bieżącą obsługę sklepu. Dodatkowo niezgodności między fakturami, płatnościami i raportami sprzedażowymi mogą utrudniać późniejsze wyjaśnienie transakcji, także w razie kontroli podatkowej.
Szczególnie niebezpieczne są jednak błędy, które powtarzają się automatycznie. Jeśli jedna faktura zawiera pomyłkę, zwykle można ją zauważyć i poprawić. Jeśli natomiast system ma nieprawidłowo ustawioną regułę dotyczącą określonego rodzaju sprzedaży, może stosować ją do każdego kolejnego zamówienia. Przykładowo błędne przypisywanie stawki VAT do nowej grupy produktów może wpłynąć na wiele faktur wystawianych przez kilka tygodni. Im szybciej rozwija się sklep, tym większa może być liczba dokumentów wymagających ponownego sprawdzenia. Właśnie dlatego regularna kontrola jest tak ważna, szczególnie podczas wprowadzania nowych produktów, uruchamiania kolejnych kanałów sprzedaży i ekspansji zagranicznej.
Jak kontrolować księgowość bez sprawdzania każdej faktury ręcznie?
Kontrola danych nie musi oznaczać powrotu do ręcznego prowadzenia księgowości. Dobrze zaplanowana automatyzacja powinna ograniczać liczbę czynności wykonywanych samodzielnie, a jednocześnie pomagać w szybkim wykrywaniu niezgodności. Nie chodzi więc o to, żeby codziennie otwierać wszystkie faktury i porównywać każdą pozycję z zamówieniem. Znacznie wygodniejszym rozwiązaniem jest regularne sprawdzanie najważniejszych zestawień oraz skupianie się na sytuacjach, w których dane nie zgadzają się ze sobą albo system sygnalizuje problem. Dzięki temu możesz poświęcać większość czasu na rozwój sklepu, zamiast nieustannie zajmować się dokumentami.
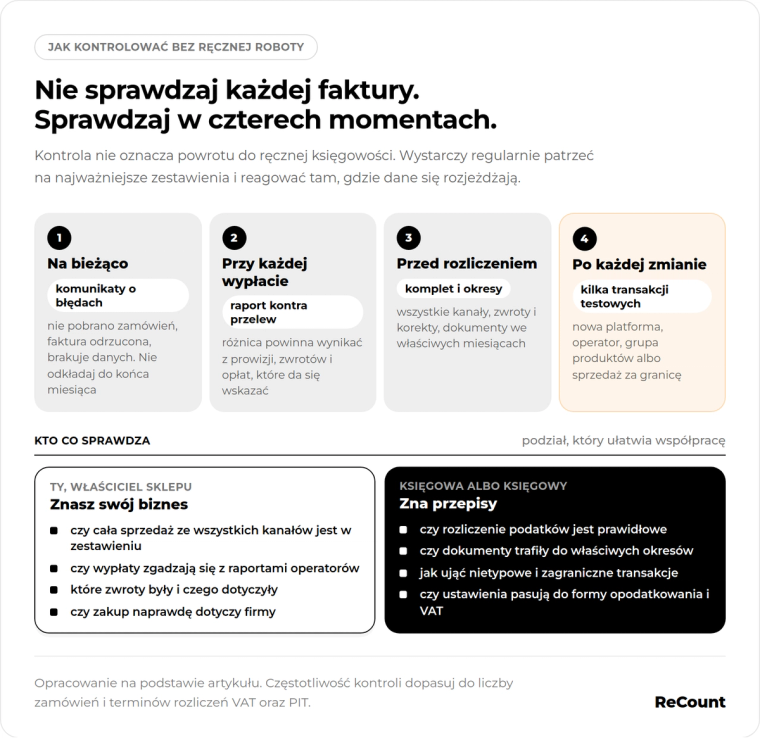
Na bieżąco warto przede wszystkim zwracać uwagę na błędy związane z przekazywaniem danych. Jeśli system informuje, że nie udało się pobrać części zamówień, faktura została odrzucona albo brakuje informacji potrzebnych do rozliczenia, nie odkładaj wyjaśnienia problemu na koniec miesiąca. Im wcześniej zauważysz nieprawidłowość, tym łatwiej będzie ustalić jej przyczynę. Przy niewielkiej liczbie zamówień możesz samodzielnie porównywać podstawowe informacje ze sklepu i księgowości co kilka dni. Gdy sprzedaż wzrośnie, warto korzystać z zestawień pokazujących liczbę transakcji, ich wartość i ewentualne różnice. System może pomagać w automatycznym wykrywaniu brakujących danych lub podejrzanych powtórzeń, ale ważne jest, aby ktoś rzeczywiście sprawdzał zgłoszone problemy.
Kolejnym dobrym momentem na kontrolę są wypłaty od operatorów płatności i platform sprzedażowych. Gdy otrzymujesz przelew na konto, warto porównać jego kwotę z raportem rozliczeniowym. Jeśli różnica wynika z prowizji, zwrotów albo innych opłat, powinno być możliwe jej wyjaśnienie. Nie musisz samodzielnie przeliczać wszystkich płatności, o ile korzystasz z wiarygodnych zestawień obejmujących odpowiednie transakcje. Warto jednak wiedzieć, gdzie można znaleźć szczegóły wypłaty i czy system księgowy uwzględnił wszystkie związane z nią operacje. Jeśli dany operator nie udostępnia pełnego automatycznego powiązania wypłat z transakcjami, konieczne może być dodatkowe porównanie danych z historią płatności.
Przed przygotowaniem rozliczeń podatkowych dobrze jest upewnić się, że księgowość zawiera wszystkie potrzebne dokumenty. Sprawdź, czy nie brakuje informacji o sprzedaży z któregoś kanału, czy uwzględniono zwroty i korekty oraz czy nie pozostały niewyjaśnione różnice w płatnościach. Ważne jest również prawidłowe przypisanie dokumentów do okresów, których dotyczą. Jeżeli rozliczasz VAT miesięcznie lub kwartalnie, kontrolę trzeba dostosować do obowiązujących Cię terminów. Podobnie jest z podatkiem dochodowym w JDG, którego sposób obliczania zależy od wybranej formy opodatkowania. Nie każda firma rozlicza się identycznie, dlatego harmonogram sprawdzania danych powinien uwzględniać specyfikę Twojej działalności, liczbę zamówień i terminy przygotowywania rozliczeń.
Dodatkową kontrolę warto przeprowadzać zawsze wtedy, gdy zmienia się sposób działania sklepu. Może to być uruchomienie nowej platformy sprzedażowej, zmiana operatora płatności, wprowadzenie kolejnej grupy produktów albo rozpoczęcie sprzedaży za granicę. W takich sytuacjach najlepiej sprawdzić na kilku przykładowych transakcjach, czy informacje są prawidłowo pobierane i rozliczane. Zwróć uwagę na dane klientów, ceny, stawki podatkowe, waluty, prowizje oraz sposób obsługi zwrotów. Jeśli system zostanie błędnie skonfigurowany na początku, może powielać ten sam problem przy wszystkich kolejnych zamówieniach. Weryfikacja ustawień po każdej istotnej zmianie pozwala ograniczyć takie ryzyko.
Ważne jest również ustalenie, za co odpowiadasz Ty, a czym zajmuje się księgowość. Jako właściciel sklepu najlepiej wiesz, jakie produkty sprzedajesz, skąd pochodzą zamówienia, które płatności zostały zwrócone i czy dany zakup rzeczywiście dotyczy Twojej firmy. Możesz więc sprawdzać kompletność sprzedaży, zgodność wypłat z raportami i wyjaśniać nietypowe sytuacje biznesowe. Z kolei księgowa lub księgowy może oceniać prawidłowość rozliczeń podatkowych, przypisanie dokumentów do właściwych okresów oraz sposób ujęcia bardziej skomplikowanych transakcji. Współpraca jest szczególnie ważna, gdy nie masz doświadczenia w rozliczaniu JDG, korzystasz z różnych kanałów sprzedaży lub zaczynasz obsługiwać zagranicznych klientów.
Warto przy tym pamiętać, że nie każda jednoosobowa firma prowadzi księgi rachunkowe według zasad stosowanych przez duże przedsiębiorstwa. Wiele JDG korzysta z uproszczonych form ewidencji, a zakres obowiązków zależy między innymi od sposobu opodatkowania i skali działalności. Nie zmienia to jednak potrzeby dbania o poprawność danych, które służą do rozliczania podatków. Dobrze zorganizowana księgowość jednoosobowej firmy powinna pozwalać na szybkie wykrycie brakujących operacji, wyjaśnienie nietypowych kwot i sprawdzenie dokumentów bez konieczności ręcznego odtwarzania całej historii sprzedaży.
Automatyzacja księgowości nie zastępuje kontroli – ale może ją znacznie ułatwić
Automatyzacja księgowości pomaga ograniczyć ręczne wprowadzanie danych i ułatwia prowadzenie sklepu internetowego, ale nie zwalnia z kontrolowania poprawności rozliczeń. Nawet jeśli system działa sprawnie, warto regularnie sprawdzać kompletność sprzedaży, faktury, zwroty, podatki oraz zgodność płatności z wpływami na konto. Nie musisz robić wszystkiego samodzielnie ani analizować każdego dokumentu osobno. Ważne, aby wiedzieć, które dane wymagają uwagi i kiedy skorzystać ze wsparcia księgowości.
Nie masz pewności, czy transakcje z Twojego sklepu są prawidłowo rozliczane? Skontaktuj się z ReCount i sprawdź, jak uporządkować kontrolę danych księgowych, aby rozwijać biznes bez niepotrzebnych problemów z rozliczeniami.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.