W skrócie
Spółka z o.o. prowadzi pełną księgowość, która obejmuje nie tylko sprzedaż i koszty, ale także zapasy, należności, zobowiązania i wynik finansowy.
W e-commerce trzeba uzgadniać dane ze sklepu, marketplace’ów, operatorów płatności, banku i magazynu, ponieważ wpływ na konto nie jest tym samym co sprzedaż ani zysk.
Spółka musi rozliczać między innymi CIT, VAT, JPK i faktury oraz przygotowywać roczne sprawozdanie finansowe.
Sprzedaż zagraniczna i zagraniczne magazyny mogą powodować dodatkowe obowiązki związane z OSS, lokalnym VAT i przemieszczaniem towarów między państwami.
Prowadzenie sklepu internetowego to znacznie więcej niż przyjmowanie zamówień i wysyłanie paczek. Każda sprzedaż wiąże się z płatnością, kosztami obsługi zamówienia, prowizjami platform sprzedażowych, a czasem również ze zwrotem produktu. Do tego dochodzą podatki, faktury, zakupy towarów i kontrolowanie tego, ile pieniędzy rzeczywiście zarabia firma. Wszystkie te informacje muszą znaleźć swoje odzwierciedlenie w księgowości. W przypadku spółki z o.o. jest to szczególnie ważne, ponieważ obowiązują ją bardziej rozbudowane zasady prowadzenia dokumentacji finansowej niż większość jednoosobowych działalności gospodarczych.
Jeśli do tej pory prowadziłeś JDG albo dopiero planujesz otwarcie sklepu internetowego, możesz zastanawiać się, czy księgowość spółki będzie dużo trudniejsza i jakie dodatkowe obowiązki pojawią się po zmianie formy działalności. Różnice są istotne, ale nie oznacza to, że musisz samodzielnie znać przepisy podatkowe czy zajmować się każdym dokumentem. Wystarczy, że rozumiesz, jakie informacje trzeba zbierać, jak wygląda współpraca z księgowością i na co zwracać uwagę podczas rozwijania sprzedaży. W tym artykule wyjaśniamy, jak w praktyce wygląda księgowość e-commerce prowadzonego przez spółkę z o.o., jakie podatki trzeba rozliczać, co zmienia sprzedaż zagraniczna i jak uniknąć błędów, które mogą kosztować firmę pieniądze.
Czy to dotyczy Twojego sklepu internetowego?
Sposób prowadzenia księgowości zależy przede wszystkim od formy prawnej Twojej firmy. Sam fakt, że sprzedajesz produkty przez internet, nie oznacza jeszcze obowiązku prowadzenia pełnej księgowości. Inne zasady dotyczą przedsiębiorcy prowadzącego jednoosobową działalność gospodarczą, a inne właściciela sklepu działającego jako spółka z o.o. Dlatego zanim zaczniesz analizować poszczególne obowiązki, warto ustalić, które przepisy dotyczą Twojej sytuacji.
Prowadzisz JDG i zastanawiasz się nad założeniem spółki?
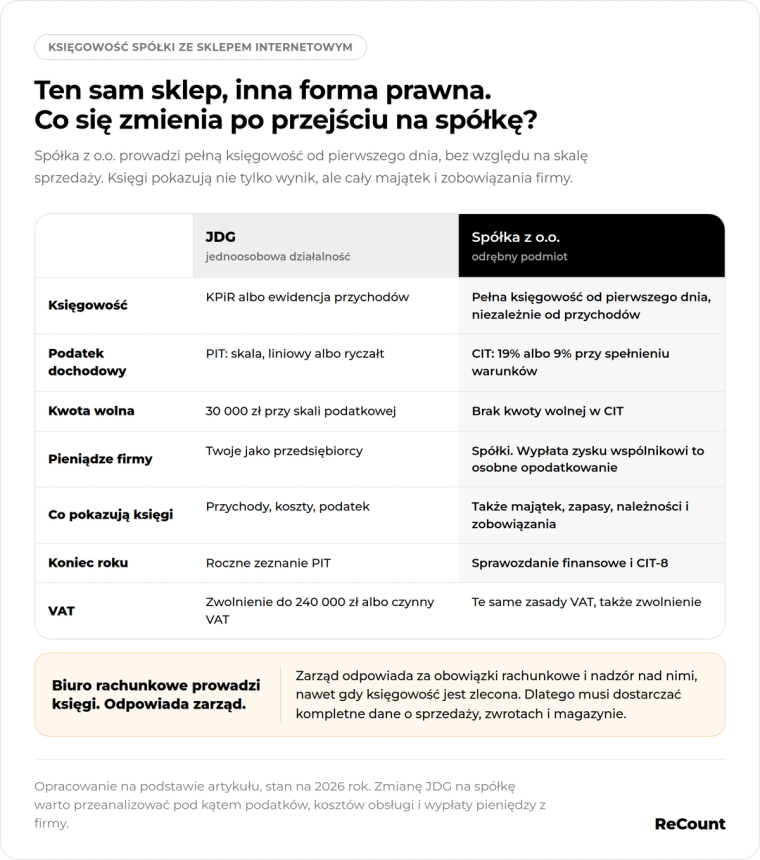
Jeśli Twój sklep internetowy działa jako jednoosobowa działalność gospodarcza, prawdopodobnie korzystasz z prostszej formy rozliczeń. Księgowość JDG najczęściej polega na prowadzeniu podatkowej księgi przychodów i rozchodów albo ewidencji przychodów, jeśli rozliczasz się ryczałtem. W praktyce oznacza to przede wszystkim dokumentowanie sprzedaży, zakupów, kosztów prowadzenia firmy i ustalanie wysokości należnych podatków. Nie musisz zwykle przygotowywać tak rozbudowanych zestawień finansowych jak spółka z o.o., choć również masz obowiązek prawidłowego rozliczania transakcji i przechowywania odpowiednich dokumentów.
W spółce z o.o. sytuacja wygląda inaczej. Firma jest odrębnym podmiotem, który posiada własny majątek, rachunki bankowe i zobowiązania. Dlatego jej księgowość musi pokazywać nie tylko to, ile zarobiła i wydała, ale również ile warte są posiadane towary, jakie kwoty mają zapłacić klienci, ile spółka jest winna dostawcom oraz jak zmienia się jej sytuacja finansowa. Takie rozliczanie nazywa się pełną księgowością. Jest ono bardziej szczegółowe, ale pozwala też lepiej kontrolować finanse rozwijającego się sklepu.
Różnice dotyczą również podatków. W JDG podatek dochodowy rozliczasz jako osoba fizyczna, a jego wysokość zależy między innymi od wybranej formy opodatkowania. Jeśli korzystasz ze skali podatkowej, przysługuje Ci kwota wolna od podatku wynosząca w 2026 roku 30 000 zł. Nie dotyczy ona jednak podatku liniowego ani ryczałtu. Spółka z o.o. na zasadach ogólnych rozlicza natomiast własny podatek dochodowy CIT, do którego nie stosuje się tej kwoty wolnej. Dodatkowo wypłata zysku wspólnikowi może wiązać się z osobnym opodatkowaniem. Dlatego przejście z JDG na spółkę warto wcześniej przeanalizować pod kątem kosztów księgowości, podatków i sposobu wypłacania pieniędzy z firmy.
Masz już spółkę z o.o. i sprzedajesz online?
Jeśli prowadzisz sklep internetowy jako spółka z o.o., musisz prowadzić pełną księgowość od początku jej działalności. Nie ma znaczenia, czy dopiero przygotowujesz sklep do uruchomienia, realizujesz kilka zamówień miesięcznie, czy osiągasz już kilkaset tysięcy złotych sprzedaży. Obowiązek ten wynika z formy prawnej firmy, a nie z poziomu jej przychodów. Nawet niewielka spółka musi więc odpowiednio dokumentować swoje operacje finansowe i przygotowywać roczne sprawozdania finansowe.
Co ważne, prowadzenie pełnej księgowości nie sprowadza się do przekazywania księgowej faktur. Trzeba również uwzględniać płatności od klientów, prowizje platform sprzedażowych, zakupy towarów, stany magazynowe, zwroty oraz wszystkie inne zdarzenia mające wpływ na finanse firmy. Jeśli korzystasz z kilku kanałów sprzedaży, dane z każdego z nich powinny być prawidłowo uwzględniane w rozliczeniach. Dzięki temu możesz sprawdzić nie tylko wartość sprzedaży, ale również rzeczywisty wynik finansowy swojej działalności.
Nie każda spółka musi jednak prowadzić księgowość na takich samych zasadach. Przykładowo spółki cywilne tworzone przez osoby fizyczne czy niektóre spółki jawne mogą korzystać z uproszczonych rozliczeń, dopóki nie przekroczą ustawowego limitu przychodów, chyba że dobrowolnie wybiorą pełną księgowość. W przypadku spółki z o.o. takiego wyboru nie ma.
Jak wygląda księgowość sklepu internetowego w spółce z o.o.?
Księgowość sklepu internetowego działającego jako spółka z o.o. obejmuje wszystkie zdarzenia, które wpływają na majątek, przychody, koszty i zobowiązania firmy. Oznacza to, że trzeba uwzględniać znacznie więcej niż same faktury sprzedażowe i przelewy bankowe. Szczególne znaczenie mają tutaj rozliczenia z platformami sprzedażowymi, operatorami płatności i firmami obsługującymi dostawy. Każdy z tych podmiotów może pobierać własne opłaty, a pieniądze ze sprzedaży nie zawsze trafiają bezpośrednio na konto spółki.
Co tak naprawdę trzeba księgować?
Podstawą jest oczywiście sprzedaż produktów. Każde zrealizowane zamówienie powinno zostać odpowiednio uwzględnione w dokumentacji, niezależnie od tego, czy klient kupił produkt bezpośrednio w Twoim sklepie, czy za pośrednictwem zewnętrznej platformy. Nie oznacza to jednak, że każda transakcja musi mieć osobną fakturę. Sprzedaż na rzecz konsumentów może być dokumentowana również w inny sposób, zależnie od obowiązujących zasad. Ważne, aby księgowość miała kompletne informacje o transakcjach i mogła prawidłowo ustalić wartość sprzedaży oraz podatki.
Kolejnym elementem są płatności. W e-commerce klient może zapłacić kartą, szybkim przelewem lub za pośrednictwem platformy sprzedażowej. Pieniądze często najpierw trafiają do operatora płatności, a dopiero później na rachunek spółki. W dodatku kwota wypłaty może być pomniejszona o prowizje albo opłaty za obsługę transakcji. Księgowość musi więc powiązać otrzymane przelewy z konkretną sprzedażą i oddzielnie rozliczyć pobrane opłaty. Bez tego łatwo pomylić wartość sprzedaży z kwotą, którą faktycznie otrzymała firma.
Równie ważne są koszty prowadzenia sklepu internetowego. Mogą obejmować wydatki na reklamy, pakowanie i wysyłkę produktów, obsługę magazynu, utrzymanie strony internetowej, abonamenty za oprogramowanie czy usługi księgowe. Osobną kwestią są towary kupione z zamiarem dalszej sprzedaży. Produkty, które nadal leżą w magazynie, stanowią majątek spółki, dlatego nie zawsze można potraktować cały wydatek na ich zakup jako koszt pomniejszający wynik finansowy danego okresu. Sposób rozliczania zapasów zależy od przyjętych zasad rachunkowości.
Dlatego księgowość e-commerce powinna być powiązana również z magazynem. Trzeba wiedzieć, ile towarów firma posiada, jaka jest ich wartość, które produkty zostały sprzedane, a które wróciły od klientów. Dotyczy to także sytuacji, gdy przechowywaniem i wysyłką towarów zajmuje się zewnętrzna firma logistyczna. Możesz nie mieć własnego magazynu, ale nadal musisz prawidłowo rozliczać należące do spółki produkty.
Dlaczego pieniądze na koncie to nie to samo co zysk?
Wyobraź sobie, że prowadzisz sklep z akcesoriami do domu. Klient zamawia produkt za 123 zł, w tym 23 zł VAT. W uproszczonym przykładzie oznacza to sprzedaż o wartości 100 zł netto. Zamówienie zostało złożone przez platformę sprzedażową, która pobiera 12 zł prowizji z otrzymanej płatności. Na rachunek Twojej spółki trafia więc 111 zł. Czy to oznacza, że zarobiłeś 111 zł? Nie, ponieważ ta kwota jest jedynie wypłatą po potrąceniu opłaty, a nie zyskiem firmy.
W pierwszej kolejności trzeba oddzielić wartość sprzedaży netto od podatku VAT. Następnie uwzględnić prowizję platformy, której szczegółowe rozliczenie podatkowe zależy od dokumentu i podmiotu pobierającego opłatę. Do tego dochodzi koszt zakupu samego produktu, opakowania, dostawy czy reklamy, dzięki której klient trafił do sklepu. Dopiero zestawienie odpowiednich przychodów i kosztów pozwala ocenić, ile firma rzeczywiście zarobiła na danej sprzedaży. Jeśli nie uwzględniasz wszystkich wydatków, możesz mieć wrażenie, że sklep osiąga wysoką marżę, chociaż w praktyce zarabia bardzo niewiele.
Działa to również w drugą stronę. Możesz wydać dużą kwotę na zakup zapasów przed sezonem świątecznym i zobaczyć znaczący spadek pieniędzy na rachunku bankowym. Nie oznacza to jednak automatycznie, że Twoja spółka poniosła stratę w takiej samej wysokości. Część pieniędzy została zamieniona na towary, które nadal należą do firmy i mogą zostać sprzedane w kolejnych miesiącach. Pełna księgowość pozwala odróżnić takie sytuacje i sprawdzić zarówno wynik finansowy, jak i dostępność gotówki na bieżące wydatki.
Jak rozlicza się zwroty i reklamacje?
Zwroty są naturalną częścią sprzedaży internetowej, ale z punktu widzenia księgowości oznaczają dodatkowe operacje, które trzeba prawidłowo udokumentować. Załóżmy, że klient kupił produkt, opłacił zamówienie, a po kilku dniach zdecydował się go odesłać. Gdy zwracasz mu pieniądze, nie wystarczy odnotować przelewu wychodzącego z rachunku spółki. Trzeba również odpowiednio skorygować wcześniejszą sprzedaż i rozliczenie podatku, a także ustalić, co stało się ze zwróconym towarem.
Jeśli produkt wrócił do magazynu w dobrym stanie i może zostać ponownie sprzedany, należy odpowiednio uwzględnić go w zapasach. Jeśli jednak został uszkodzony lub nie nadaje się do dalszej sprzedaży, jego rozliczenie będzie wyglądało inaczej. Podobne zasady dotyczą reklamacji zakończonych zwrotem pieniędzy albo obniżeniem ceny. W takich przypadkach znaczenie mają zarówno pierwotne dokumenty sprzedaży, jak i informacje o przyczynie reklamacji oraz sposobie jej zakończenia.
W praktyce najważniejsze jest połączenie informacji z obsługi klienta, systemu zamówień, płatności i magazynu. Dzięki temu księgowość widzi, czy pieniądze zostały zwrócone, czy sprzedaż została prawidłowo skorygowana i czy produkt faktycznie wrócił do firmy. Jeśli te dane się nie zgadzają, możesz wykazywać sprzedaż, której ostatecznie nie było, albo nieprawidłową wartość zapasów. Przy kilku zwrotach miesięcznie takie rozbieżności mogą być niewielkie, ale przy większej skali działalności szybko zaczynają wpływać na wiarygodność rozliczeń.
Jakie podatki i obowiązki musi ogarnąć spółka prowadząca sklep online?
Prowadzenie sklepu internetowego jako spółka z o.o. wiąże się nie tylko z dokumentowaniem sprzedaży i kosztów, lecz także z rozliczaniem podatków oraz przygotowywaniem wymaganych dokumentów. Najważniejsze z nich to podatek dochodowy CIT, podatek VAT oraz obowiązki związane z fakturami i rocznym sprawozdaniem finansowym. Nie wszystkie sklepy podlegają jednak identycznym zasadom, dlatego znaczenie mają między innymi wielkość sprzedaży, rodzaj oferowanych produktów i kraje, do których wysyłasz zamówienia.
CIT i VAT – co trzeba płacić i kiedy?
CIT to podatek dochodowy płacony przez spółkę. W klasycznym systemie jego podstawowa stawka wynosi 19%, ale część mniejszych firm może korzystać ze stawki 9% w odniesieniu do dochodów innych niż zyski kapitałowe. Możliwość zastosowania niższej stawki zależy między innymi od wysokości przychodów, statusu małego podatnika lub rozpoczęcia działalności oraz spełnienia dodatkowych warunków. Nie można więc zakładać, że każda nowa spółka automatycznie płaci 9% CIT. Co do zasady podatek ten dotyczy dochodu ustalonego według przepisów podatkowych, czyli przychodów pomniejszonych o odpowiednie koszty, a nie całej wartości sprzedaży sklepu.
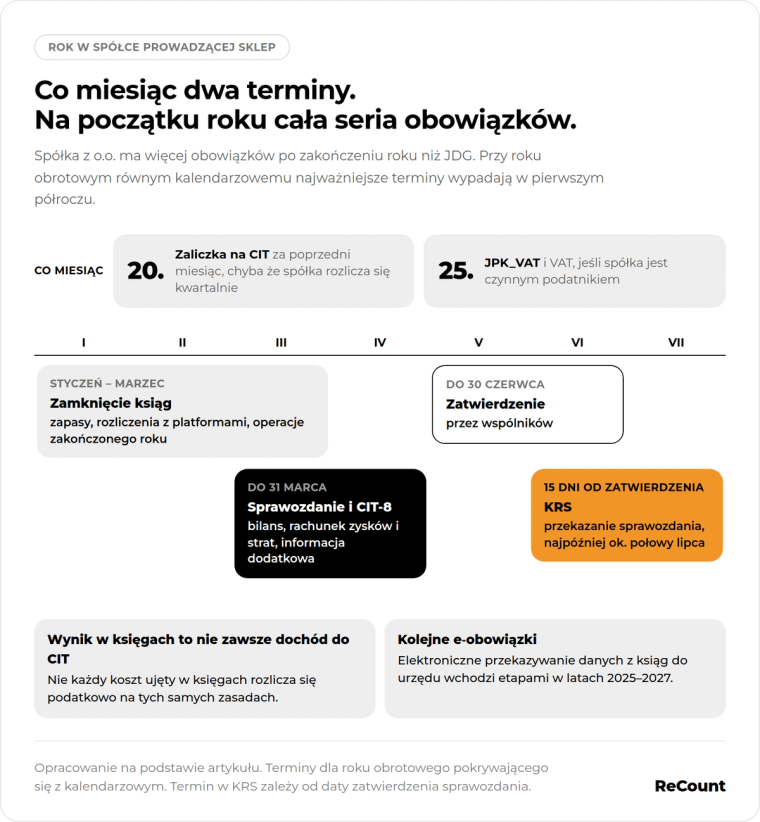
W trakcie roku spółka rozliczająca klasyczny CIT wpłaca zaliczki na podatek, zwykle miesięcznie, a w określonych sytuacjach kwartalnie. Przy rozliczeniu miesięcznym termin wpłaty przypada zasadniczo na 20. dzień kolejnego miesiąca. Po zakończeniu roku podatkowego trzeba również przygotować roczne rozliczenie CIT-8. Jeśli rok podatkowy pokrywa się z kalendarzowym, termin jego złożenia przypada co do zasady na koniec marca następnego roku. Warto pamiętać, że wynik pokazany w księgowości nie musi być identyczny z dochodem, od którego spółka oblicza podatek, ponieważ nie każdy koszt ujęty w księgach można rozliczyć podatkowo na tych samych zasadach.
Drugim ważnym podatkiem jest VAT, który dotyczy sprzedaży towarów i usług. W przeciwieństwie do CIT nie zależy on od samego faktu osiągnięcia zysku. Jeśli spółka jest czynnym podatnikiem VAT, musi prawidłowo wykazywać podatek związany ze sprzedażą, a w odpowiednich przypadkach może odliczać VAT od zakupów firmowych. W 2026 roku limit zwolnienia z VAT wynosi 240 000 zł wartości sprzedaży. Przy korzystaniu ze zwolnienia znaczenie ma sprzedaż zarówno w bieżącym, jak i poprzednim roku, a także rodzaj oferowanych produktów. W przypadku rozpoczęcia działalności w trakcie roku limit oblicza się proporcjonalnie.
Warto przy tym wiedzieć, że pełna księgowość nie oznacza automatycznie obowiązku bycia czynnym podatnikiem VAT. Spółka z o.o. może w określonych sytuacjach korzystać ze zwolnienia, podobnie jak JDG. Zasady VAT w JDG i spółce są pod wieloma względami zbliżone, chociaż pozostałe obowiązki podatkowe obu form działalności różnią się od siebie. Jeśli spółka rozlicza VAT jako czynny podatnik, musi także składać odpowiednie pliki JPK_VAT i regulować podatek we właściwych terminach. Standardowo dokumenty te przesyła się do 25. dnia następnego miesiąca. Nawet przy rozliczeniach kwartalnych część ewidencyjną JPK_VAT przekazuje się co miesiąc.
Faktury, kasa fiskalna i KSeF – co obowiązuje sklep internetowy?
Nie każda sprzedaż w sklepie internetowym musi być dokumentowana fakturą. Dużo zależy od tego, kto kupuje produkt. Jeśli sprzedajesz innym firmom, co do zasady musisz odpowiednio wystawiać faktury. W przypadku klientów indywidualnych obowiązek wystawienia faktury występuje między innymi wtedy, gdy klient zażąda jej w przewidzianym przepisami terminie. Pozostałą sprzedaż konsumencką również trzeba prawidłowo udokumentować, nawet jeśli nie wystawiasz osobnego dokumentu dla każdego zamówienia.
Kolejną kwestią jest kasa fiskalna. Wiele sklepów internetowych może korzystać ze zwolnienia z obowiązku jej stosowania przy sprzedaży wysyłkowej, ale nie dzieje się to automatycznie. Znaczenie ma między innymi sposób dostarczenia produktu, otrzymanie całej zapłaty za pośrednictwem odpowiednich kanałów płatności oraz posiadanie dokumentacji pozwalającej ustalić, czego dotyczyła sprzedaż i kto był nabywcą. Niektóre kategorie produktów są wyłączone ze zwolnień. Dlatego nawet jeśli wszystkie zamówienia realizujesz przez internet, warto sprawdzić zasady dotyczące konkretnie Twojego asortymentu i sposobu obsługi płatności.
Od 2026 roku ważnym elementem rozliczeń jest również Krajowy System e-Faktur, czyli KSeF. To państwowy system służący do wystawiania i odbierania faktur elektronicznych. Od 1 kwietnia 2026 roku obowiązek wystawiania faktur w KSeF objął zasadniczo większość pozostałych przedsiębiorców, po wcześniejszym wdrożeniu go dla największych firm od 1 lutego 2026 roku. Do końca 2026 roku obowiązuje jednak przejściowe ułatwienie dla najmniejszych podatników, których miesięczna wartość sprzedaży dokumentowanej fakturami objętymi obowiązkowym KSeF nie przekracza 10 000 zł brutto. Jeśli limit zostanie przekroczony, obowiązek powstaje od faktury powodującej przekroczenie i obejmuje kolejne faktury. Do tego limitu nie wlicza się sprzedaży na rzecz konsumentów ani faktur, które nie podlegają obowiązkowemu KSeF.
Dla sklepów internetowych szczególnie ważne jest to, że faktury wystawiane konsumentom nie są objęte obowiązkowym KSeF. Można wystawiać je w systemie dobrowolnie, ale nie ma takiego wymogu. Oznacza to, że sklep osiągający wysoką sprzedaż konsumencką może jednocześnie korzystać z przejściowego ułatwienia dotyczącego pozostałych faktur, jeśli spełnia wymagane warunki. Z kolei faktury zakupowe otrzymywane od firm korzystających z KSeF trzeba odpowiednio odbierać i uwzględniać w księgowości. Sam system nie zastępuje jednak rozliczania zamówień, płatności, prowizji czy zwrotów. Dlatego warto zadbać o to, aby obsługa faktur była dobrze połączona z pozostałymi procesami finansowymi sklepu.
Co trzeba zrobić na koniec roku?
W przypadku spółki z o.o. zakończenie roku oznacza dodatkowe obowiązki, których większość przedsiębiorców prowadzących uproszczoną księgowość jednoosobowej firmy nie ma. Najważniejszym z nich jest przygotowanie rocznego sprawozdania finansowego. To dokument pokazujący, jaka była sytuacja finansowa spółki na koniec roku, ile osiągnęła przychodów, jakie poniosła koszty, jaki uzyskała wynik oraz jakim majątkiem i zobowiązaniami dysponowała. Podstawowe elementy sprawozdania to bilans, rachunek zysków i strat oraz informacje dodatkowe. W zależności od sytuacji spółki mogą pojawić się także inne wymagania.
Jeśli rok obrotowy spółki pokrywa się z kalendarzowym, sprawozdanie finansowe trzeba zasadniczo sporządzić do 31 marca następnego roku. Następnie wspólnicy powinni je zatwierdzić do 30 czerwca, a zatwierdzony dokument należy przekazać do Krajowego Rejestru Sądowego w ciągu 15 dni od zatwierdzenia. Sprawozdanie przygotowuje się elektronicznie i podpisują je odpowiednie osoby. Poza tym firma musi zadbać o prawidłowe zamknięcie ksiąg, ustalenie wartości zapasów i rozliczenie wszystkich operacji, które dotyczą zakończonego roku.
Do obowiązków spółki dochodzi również przekazywanie określonych danych księgowych w formie elektronicznej, czyli tzw. Jednolitych Plików Kontrolnych. Jeśli Twoja firma rozlicza VAT, prawdopodobnie znasz już JPK_VAT, który zawiera informacje o sprzedaży i zakupach związanych z tym podatkiem. Wprowadzane są również nowe obowiązki dotyczące elektronicznego przekazywania danych księgowych do urzędu skarbowego na potrzeby podatku dochodowego. Obejmują one przedsiębiorców stopniowo – największe firmy już od 2025 roku, kolejne grupy od 2026 i 2027 roku. Wskazane lata określają, od kiedy firmy mają prowadzić księgi zgodnie z nowymi wymaganiami, a niekoniecznie moment pierwszego przesłania danych. Oznacza to, że spółki muszą odpowiednio przygotować swoje systemy księgowe i sposób dokumentowania operacji, aby móc spełnić nowe obowiązki w wymaganych terminach.
Jak wygląda współpraca z księgowością krok po kroku?
Prowadzenie pełnej księgowości nie oznacza, że jako właściciel sklepu musisz samodzielnie zajmować się każdym dokumentem i wyliczać podatki. Możesz powierzyć te zadania biuru rachunkowemu, które będzie prowadzić księgi, przygotowywać rozliczenia i pomagać w kontrolowaniu finansów spółki. Aby współpraca działała sprawnie, potrzebny jest jednak regularny przepływ informacji między sklepem a księgowością. W e-commerce ma to szczególne znaczenie, ponieważ dane o zamówieniach, płatnościach i towarach często znajdują się w kilku różnych miejscach.
Co musisz przekazywać księgowej każdego miesiąca?
Najważniejsze są kompletne informacje dotyczące sprzedaży. Księgowość potrzebuje dokumentów sprzedażowych i zestawień transakcji, również tych, dla których nie wystawiono osobnych faktur. Jeśli korzystasz z platform sprzedażowych lub zewnętrznych operatorów płatności, potrzebne będą także raporty pokazujące otrzymane wpłaty, pobrane prowizje, dokonane zwroty i wypłaty środków. Do tego dochodzą wyciągi bankowe oraz dokumenty zakupowe, w tym faktury za towary, reklamy, transport, obsługę logistyczną i inne usługi wykorzystywane przez firmę.
Księgowość potrzebuje również informacji o magazynie. Szczególnie istotne jest to, jakie produkty zostały kupione, sprzedane, zwrócone albo uszkodzone oraz jaka wartość towarów pozostaje w zapasach. Jeśli korzystasz z zewnętrznej firmy logistycznej, trzeba ustalić sposób przekazywania danych o stanach magazynowych. Nie wystarczy bowiem informacja o liczbie wysłanych paczek, jeśli na tej podstawie nie da się określić wartości sprzedanych produktów.
Nie musisz jednak co miesiąc przygotowywać wszystkich danych ręcznie. W wielu przypadkach informacje można pobierać bezpośrednio z systemów wykorzystywanych do obsługi sklepu. Warto już na początku współpracy ustalić, jakie dokumenty będą potrzebne, kto odpowiada za ich dostarczanie i w jakim terminie powinny trafiać do księgowości. Dzięki temu unikniesz sytuacji, w której pod koniec miesiąca trzeba pospiesznie szukać brakujących faktur albo wyjaśniać niezgodności w raportach sprzedaży.
Co księgowość robi z tymi danymi?
Po otrzymaniu dokumentów księgowość sprawdza ich kompletność i prawidłowość, a następnie ujmuje odpowiednie operacje w księgach spółki. W przypadku sklepu internetowego ważną częścią tej pracy jest porównywanie wartości sprzedaży z raportami płatności oraz kwotami, które rzeczywiście wpłynęły na konto bankowe. Jeśli platforma sprzedażowa pobrała prowizję, zatrzymała część środków albo uwzględniła zwrot klientowi, księgowość musi odpowiednio rozliczyć te operacje. Dzięki temu firma ma wiarygodne informacje o przychodach, kosztach i należnościach.
Kolejnym etapem jest rozliczenie zakupów i kosztów działalności oraz przygotowanie dokumentów podatkowych. Księgowość ustala kwoty podatków zgodnie z zasadami obowiązującymi spółkę, przygotowuje wymagane deklaracje i kontroluje terminy ich złożenia. W razie niezgodności powinna również wskazać, jakie informacje trzeba wyjaśnić. Przykładowo może okazać się, że kwota wypłacona przez platformę nie odpowiada zestawieniu zamówień, ponieważ w tym samym okresie uwzględniono prowizje i zwroty. Bez analizy raportów trudno byłoby ustalić przyczynę różnicy.
Dobrze prowadzona księgowość działalności gospodarczej powinna dostarczać również informacji przydatnych do zarządzania sklepem. W przypadku spółki mogą to być zestawienia pokazujące wartość zapasów, wysokość zobowiązań wobec dostawców, koszty sprzedaży i wynik finansowy. Dzięki takim danym łatwiej ocenić, czy firma ma wystarczające środki na kolejne zakupy towarów, które koszty rosną najszybciej i czy zwiększanie liczby zamówień rzeczywiście przekłada się na poprawę sytuacji finansowej.
Czy wszystko trzeba robić ręcznie?
Przy niewielkiej liczbie zamówień ręczne przygotowywanie dokumentacji może wydawać się wystarczające. Problem pojawia się wtedy, gdy sklep zaczyna rosnąć. Kilkadziesiąt zamówień dziennie, kilka kanałów sprzedaży, różne metody płatności i regularne zwroty oznaczają dużą liczbę informacji, które trzeba prawidłowo połączyć. Ręczne przepisywanie każdej transakcji zajmuje czas i zwiększa ryzyko pomyłek. Dlatego w e-commerce coraz większe znaczenie ma automatyzacja przepływu danych między sklepem a księgowością.
W praktyce może ona polegać na automatycznym pobieraniu dokumentów, raportów sprzedaży i informacji o płatnościach, a następnie przekazywaniu ich do systemu księgowego. Odpowiednio zorganizowany proces pozwala także porównywać kwoty zamówień z otrzymanymi płatnościami i wskazywać rozbieżności wymagające sprawdzenia. Dzięki temu księgowość nie musi za każdym razem ręcznie odtwarzać historii transakcji, a przedsiębiorca może ograniczyć czas poświęcany na przygotowywanie dokumentów.
Warto jednak pamiętać, że automatyzacja nie zastępuje kontroli księgowej. Nawet jeśli informacje są pobierane bezpośrednio z systemu sprzedażowego, nadal trzeba sprawdzić, czy transakcje zostały prawidłowo zakwalifikowane, czy zastosowano odpowiednie stawki podatkowe i czy wszystkie dane są kompletne. Najlepsze rezultaty daje połączenie automatycznego przekazywania informacji z regularną weryfikacją przez osobę znającą specyfikę sprzedaży internetowej.
A co, jeśli Twój sklep sprzedaje również za granicę?
Sprzedaż zagraniczna to naturalny kierunek rozwoju wielu sklepów internetowych. Możesz docierać do nowych klientów, zwiększać liczbę zamówień i rozwijać firmę bez konieczności otwierania tradycyjnych punktów sprzedaży. Trzeba jednak pamiętać, że wysyłka produktów do innych krajów może wiązać się z dodatkowymi obowiązkami podatkowymi. Znaczenie ma nie tylko miejsce, w którym działa Twoja spółka, ale również kraj klienta, miejsce wysyłki towaru oraz sposób organizacji sprzedaży.
Sprzedaż do klientów w UE – co zmienia się w podatkach?
Jeżeli Twoja spółka sprzedaje produkty klientom indywidualnym w innych krajach Unii Europejskiej i wysyła je z Polski, mogą Cię dotyczyć przepisy o wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO. W praktyce chodzi o sytuację, w której przykładowo prowadzisz sklep w Polsce, ale wysyłasz zamówienia do klientów mieszkających w Niemczech, Czechach czy Francji. Przy takiej sprzedaży istotne jest ustalenie, w którym kraju powinien zostać rozliczony VAT.
Dla określonych transakcji istnieje wspólny próg wynoszący 10 000 euro, czyli 42 000 zł. Obejmuje on odpowiednią sprzedaż na odległość do innych krajów UE oraz niektóre usługi elektroniczne i pokrewne. Nie jest to oddzielny limit dla każdego państwa, dlatego trzeba uwzględniać łączną wartość transakcji objętych tym progiem. Znaczenie ma również sprzedaż z poprzedniego roku. Jeśli spełnione są określone warunki i próg nie został przekroczony, możliwe jest rozliczanie danej sprzedaży według polskich zasad VAT. Po przekroczeniu limitu zasadniczo trzeba stosować VAT właściwy dla kraju konsumenta. Można również w określonych przypadkach wybrać opodatkowanie w kraju konsumpcji wcześniej.
Żeby uprościć rozliczenia, przedsiębiorcy mogą korzystać z procedury OSS. Pozwala ona rozliczać VAT od objętej nią sprzedaży do konsumentów w różnych państwach UE za pośrednictwem jednej deklaracji składanej w kraju rejestracji do tej procedury. Przykładowo polska spółka sprzedająca produkty klientom w kilku krajach może rozliczać odpowiedni zagraniczny VAT przez polski system OSS, bez konieczności rejestrowania się do VAT w każdym państwie tylko z powodu takich transakcji. Deklaracje OSS składa się kwartalnie, a wymagane dane dotyczące sprzedaży trzeba przechowywać przez 10 lat.
Nie oznacza to jednak, że OSS rozwiązuje wszystkie kwestie podatkowe związane z ekspansją. Procedura nie obejmuje każdego rodzaju sprzedaży, a jej zastosowanie zależy między innymi od tego, skąd wysyłane są towary i komu je sprzedajesz. Dlatego jeszcze przed uruchomieniem sprzedaży na nowym rynku warto ustalić sposób rozliczania transakcji. Pozwoli to uniknąć błędów, które mogłyby pojawić się przy stosowaniu polskiej stawki VAT do sprzedaży wymagającej rozliczenia w innym kraju.
Korzystasz z magazynu za granicą?
Sytuacja komplikuje się dodatkowo, jeśli przechowujesz towary poza Polską. Załóżmy, że Twoja spółka korzysta z magazynu w Niemczech, z którego realizowane są zamówienia niemieckich klientów. Chociaż firma nadal ma siedzibę w Polsce, sprzedaż takich produktów nie jest zwykłą wysyłką z Polski do innego państwa UE. Jest to co do zasady lokalna sprzedaż na terenie Niemiec, która podlega tamtejszym zasadom VAT. W takim modelu polska spółka będzie zazwyczaj musiała zarejestrować się do VAT w Niemczech i odpowiednio rozliczać lokalne transakcje.
Ważne jest także samo przemieszczanie towarów pomiędzy magazynami w różnych państwach. Jeśli produkty należące do spółki są wysyłane z Polski do zagranicznego magazynu, taka operacja również może wymagać odpowiedniego rozliczenia VAT i przygotowania dokumentacji. Korzystanie z zagranicznego magazynu najczęściej oznacza konieczność rejestracji do VAT w danym kraju, nawet jeśli firma rozlicza już część sprzedaży przez OSS. Wynika to z faktu, że procedura OSS nie obejmuje wszystkich transakcji realizowanych z zagranicznych magazynów, w szczególności zwykłej lokalnej sprzedaży własnych towarów do konsumentów w państwie, w którym te towary są przechowywane.
Z tego powodu przed rozpoczęciem zagranicznej ekspansji warto dokładnie przeanalizować sposób działania sklepu. Inne obowiązki może mieć firma wysyłająca wszystkie zamówienia z Polski, a inne spółka korzystająca z kilku magazynów na terenie UE. Znaczenie ma również to, czy sprzedajesz konsumentom, czy innym przedsiębiorcom. Dobrze przygotowana księgowość e-commerce powinna uwzględniać te różnice już na etapie planowania sprzedaży, zanim zaczniesz realizować pierwsze zamówienia w nowym modelu logistycznym.
Co się stanie, jeśli zaniedbasz księgowość sklepu internetowego?
Błędy księgowe nie zawsze są widoczne od razu. Sklep może regularnie realizować zamówienia, otrzymywać płatności i zwiększać sprzedaż, a mimo to mieć problemy z prawidłowym rozliczaniem podatków albo kontrolowaniem kosztów. W przypadku spółki z o.o. konsekwencje mogą być szczególnie dotkliwe, ponieważ firma ma obowiązek prowadzenia szczegółowych ksiąg i przedstawiania rzetelnych informacji finansowych. Zaniedbania mogą prowadzić nie tylko do dodatkowych wydatków, ale również do problemów z urzędem skarbowym i odpowiedzialności osób zarządzających spółką.
Sprzedaż się zgadza, ale podatki już nie
Jednym z częstych problemów w księgowości sklepów internetowych jest niewłaściwe rozliczanie płatności otrzymywanych od platform sprzedażowych. Jeśli spółka uznaje każdą wypłatę na rachunek bankowy za wartość sprzedaży, może pomijać prowizje, środki oczekujące na wypłatę albo zwroty. W efekcie dane w księgowości nie pokazują wszystkich transakcji. Podobne problemy mogą pojawić się wtedy, gdy klient otrzymał zwrot pieniędzy, ale nie została odpowiednio skorygowana wcześniejsza sprzedaż.
Jeszcze większe znaczenie mają błędy związane z VAT. Zastosowanie niewłaściwej stawki podatkowej, błędne rozliczenie sprzedaży zagranicznej albo nieprawidłowe skorzystanie ze zwolnienia może doprowadzić do zaległości podatkowych. Jeśli urząd skarbowy stwierdzi, że spółka zapłaciła zbyt mało podatku, może być konieczna dopłata brakującej kwoty wraz z odsetkami. W zależności od okoliczności mogą pojawić się również dodatkowe sankcje. Oznacza to, że pieniądze, które planowałeś przeznaczyć na rozwój sklepu, trzeba będzie wykorzystać na uregulowanie wcześniejszych zobowiązań.
Problem polega na tym, że takie błędy mogą powtarzać się przez wiele miesięcy, zanim zostaną zauważone. Im większa skala sprzedaży, tym trudniejsze może być późniejsze odtworzenie wszystkich transakcji i poprawienie rozliczeń. Dlatego regularne sprawdzanie zgodności danych ze sklepu, płatności i księgowości jest znacznie bezpieczniejsze niż wyjaśnianie nieprawidłowości dopiero podczas kontroli.
Możesz myśleć, że zarabiasz, choć sklep traci pieniądze
Wysoka sprzedaż nie zawsze oznacza wysokie zyski. Jeśli patrzysz wyłącznie na liczbę zamówień i kwoty wpływające na konto, możesz nie zauważyć, że koszty prowadzenia sklepu rosną szybciej niż przychody. Szczególnie łatwo przeoczyć wydatki rozłożone pomiędzy różne miejsca, takie jak prowizje platform, reklamy, obsługa płatności, dostawy i zwroty. Każdy z tych kosztów osobno może wydawać się niewielki, ale razem mogą znacząco zmniejszyć rentowność sprzedaży.
Wyobraź sobie, że w jednym miesiącu Twój sklep osiąga 100 000 zł sprzedaży. Na pierwszy rzut oka wynik wygląda bardzo dobrze, zwłaszcza jeśli miesiąc wcześniej sprzedaż była znacznie niższa. Jednak po uwzględnieniu kosztów zakupu towarów, prowizji, reklam, wysyłek i obsługi działalności może okazać się, że zysk jest niewielki albo firma poniosła stratę. Bez odpowiedniego zestawienia finansowego trudno zauważyć, które wydatki najbardziej obciążają działalność i czy dalsze zwiększanie budżetu reklamowego ma sens.
Nieprawidłowe dane o magazynie mogą dodatkowo zaburzać ocenę sytuacji. Jeśli nie wiesz, ile towarów faktycznie posiadasz i jaka jest ich wartość, trudniej planować kolejne zakupy oraz ustalić rzeczywisty koszt sprzedanych produktów. Może się też okazać, że znaczna część firmowych pieniędzy jest zamrożona w zapasach, które sprzedają się znacznie wolniej, niż zakładałeś. Dobrze prowadzona księgowość pozwala wcześniej wykryć takie problemy i podejmować decyzje na podstawie konkretnych danych, a nie wyłącznie wartości sprzedaży.
Biuro rachunkowe popełniło błąd – czy odpowiada za to zarząd?
Powierzenie księgowości zewnętrznemu biuru rachunkowemu nie oznacza, że zarząd spółki przestaje odpowiadać za jej prawidłowe prowadzenie. Zgodnie z przepisami o rachunkowości kierownik jednostki, którym w spółce z o.o. jest co do zasady zarząd, pozostaje odpowiedzialny za wykonywanie obowiązków rachunkowych, w tym za nadzór nad nimi. Nie oznacza to jednak automatycznie, że każda pomyłka księgowego prowadzi do osobistej odpowiedzialności każdego członka zarządu. Konkretne konsekwencje zależą od rodzaju naruszenia i okoliczności sprawy.
W praktyce oznacza to, że warto jasno ustalić zasady współpracy. Biuro rachunkowe powinno wiedzieć, jakie dokumenty otrzymuje, jakie rozliczenia przygotowuje i za które czynności odpowiada. Zarząd musi natomiast zadbać o odpowiednią organizację procesu oraz przekazywanie kompletnych i wiarygodnych informacji. Jeśli spółka nie dostarcza danych o zwrotach, magazynie czy sprzedaży zagranicznej, księgowość może nie mieć podstaw do prawidłowego rozliczenia wszystkich zdarzeń.
Szczególnej uwagi wymagają również terminy podatkowe i obowiązki związane ze sprawozdaniami finansowymi. Brak wymaganych dokumentów, nierzetelne prowadzenie ksiąg czy niewykonanie określonych obowiązków może wiązać się z konsekwencjami prawnymi i finansowymi. Dlatego wybierając biuro rachunkowe, warto sprawdzić nie tylko cenę usługi, ale też sposób komunikacji, zakres odpowiedzialności i doświadczenie w obsłudze sklepów internetowych.
Jak zadbać o księgowość spółki, żeby skupić się na rozwijaniu sklepu?
Dobrze zorganizowana księgowość sklepu internetowego powinna przede wszystkim zapewniać Ci dostęp do aktualnych i wiarygodnych informacji o finansach firmy. Nie chodzi wyłącznie o terminowe rozliczanie podatków czy przygotowywanie faktur. Równie ważne jest to, aby dane o sprzedaży, kosztach, płatnościach i magazynie były ze sobą zgodne, a ewentualne nieprawidłowości dało się szybko wyjaśnić. Dzięki temu możesz podejmować decyzje dotyczące rozwoju sklepu, wiedząc, ile firma rzeczywiście zarabia, jakie ma zobowiązania i jaką część środków może przeznaczyć na kolejne inwestycje.
Warto również zadbać o odpowiedni podział obowiązków. Jako przedsiębiorca powinieneś wiedzieć, jakie informacje trzeba przekazywać księgowości i na co zwracać uwagę podczas prowadzenia sklepu, ale nie musisz samodzielnie rozwiązywać wszystkich problemów podatkowych. Od obsługi księgowej warto oczekiwać nie tylko poprawnego prowadzenia dokumentacji, lecz także zrozumiałej komunikacji i pomocy w identyfikowaniu kwestii wymagających Twojej decyzji. Szczególnie przydatne jest doświadczenie w obsłudze e-commerce, gdzie rozliczanie prowizji, płatności internetowych, zwrotów i sprzedaży zagranicznej wymaga odpowiedniego przygotowania.
Jeśli dopiero rozważasz zmianę JDG na spółkę z o.o., warto wcześniej ustalić, jak zmienią się obowiązki księgowe i koszty prowadzenia działalności. Z kolei jeśli masz już spółkę i planujesz zwiększanie sprzedaży, uruchomienie kolejnych kanałów dystrybucji albo wejście na zagraniczne rynki, dobrze jest sprawdzić, czy obecny sposób rozliczeń będzie odpowiedni przy większej liczbie transakcji. Im wcześniej uporządkujesz te kwestie, tym łatwiej będzie rozwijać działalność bez konieczności późniejszego poprawiania dokumentacji i rozliczeń.
W ReCount możesz omówić potrzeby księgowe swojego sklepu internetowego i dowiedzieć się, jak zorganizować obsługę finansową spółki w sposób dopasowany do jej działalności. Niezależnie od tego, czy dopiero planujesz założenie spółki, czy przygotowujesz sklep do dalszego rozwoju, warto zadbać o przejrzyste rozliczenia już na początku. Pozwoli Ci to poświęcić więcej uwagi sprzedaży, klientom i rozwijaniu biznesu, zamiast regularnie wracać do problemów z dokumentami i podatkami.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.