W skrócie
Na skali podatkowej i podatku liniowym koszty związane z działalnością mogą obniżać dochód, natomiast na ryczałcie nie pomniejszają przychodu w ten sam sposób.
Do kosztów sklepu mogą należeć między innymi towary, reklama, oprogramowanie, prowizje, wysyłka, magazyn, sprzęt oraz usługi związane z prowadzeniem firmy.
Nie każdy wydatek firmowy jest automatycznie kosztem — musi mieć związek z działalnością, być odpowiednio udokumentowany i nie może podlegać ustawowemu wyłączeniu.
Przy droższym sprzęcie, samochodzie, zapasach, kosztach mieszkania czy sprzedaży zagranicznej mogą obowiązywać dodatkowe zasady rozliczenia.
Prowadzenie sklepu internetowego to nie tylko przyjmowanie zamówień i zarabianie na sprzedaży. To również wydatki na zakup produktów, reklamę, wysyłkę paczek, oprogramowanie czy sprzęt potrzebny do pracy. Dobra wiadomość jest taka, że wiele z tych wydatków możesz rozliczyć jako koszty prowadzenia działalności, a dzięki temu w niektórych przypadkach zapłacić niższy podatek dochodowy. Musisz jednak wiedzieć, które zakupy rzeczywiście można zaliczyć do kosztów i jakie warunki trzeba spełnić. W tym artykule wyjaśniamy, jak działa rozliczanie kosztów w jednoosobowej działalności gospodarczej, co możesz odliczyć, prowadząc sklep internetowy, i jak uniknąć błędów, które mogą kosztować Cię pieniądze.
Czy ten artykuł jest dla Ciebie?
Jeśli planujesz otworzyć swój pierwszy sklep internetowy, prawdopodobnie zastanawiasz się, ile będzie kosztowało jego prowadzenie i czy część wydatków możesz odliczyć od podatku. Być może masz już jednoosobową działalność gospodarczą (JDG), ale nie wiesz, czy zakup laptopa, opłacenie reklamy albo prowizję pobieraną przez platformę sprzedażową możesz wrzucić w koszty. A może sprzedajesz już od pewnego czasu i chcesz sprawdzić, czy nie pomijasz wydatków, które mogłyby obniżyć Twój podatek.
Ten artykuł przyda Ci się również wtedy, gdy planujesz rozwijać sklep, zwiększyć liczbę zamówień albo rozpocząć sprzedaż za granicę. Wraz z rozwojem biznesu pojawiają się nowe wydatki, od dodatkowego oprogramowania po obsługę zagranicznych zamówień i wynajem magazynu. Nie musisz znać przepisów podatkowych ani rozumieć skomplikowanych pojęć księgowych, żeby nauczyć się rozpoznawać podstawowe koszty swojej firmy. Wystarczy, że poznasz kilka zasad i będziesz wiedzieć, kiedy warto skonsultować dany zakup z księgowym.
Co właściwie oznacza „wrzucenie czegoś w koszty” i kiedy możesz to zrobić?
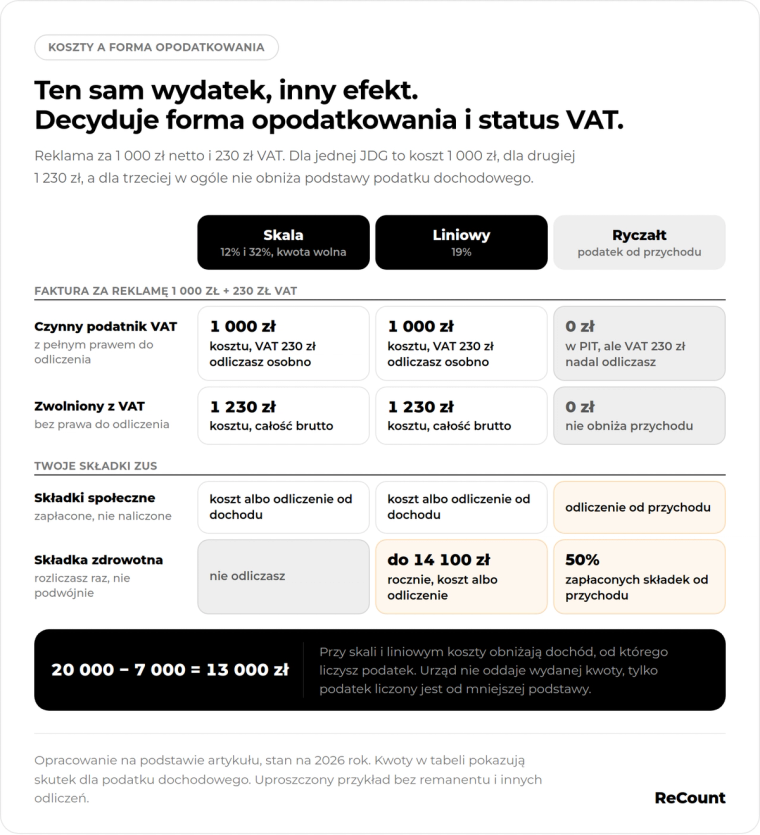
„Wrzucenie czegoś w koszty” to popularne określenie wydatków, które przedsiębiorca może uwzględnić przy obliczaniu podatku dochodowego. W praktyce chodzi o to, że jeżeli ponosisz uzasadniony wydatek związany z prowadzeniem sklepu internetowego, może on pomniejszyć dochód, od którego obliczany jest podatek. Nie oznacza to jednak, że urząd skarbowy odda Ci całą kwotę wydaną na zakupy firmowe. Korzyść polega na tym, że podatek może być naliczony od mniejszej kwoty.
Wyobraź sobie, że Twój sklep internetowy osiągnął w danym miesiącu 20 000 zł przychodu. W tym samym czasie wydałeś 7 000 zł na zakup towarów, reklamy i obsługę zamówień. Jeśli wszystkie te wydatki kwalifikują się do rozliczenia w tym okresie, a Ty korzystasz z formy opodatkowania pozwalającej uwzględniać koszty, Twój dochód wyniesie 13 000 zł. To właśnie dochód, a nie cały przychód, stanowi punkt wyjścia do obliczenia podatku. Jest to oczywiście uproszczony przykład, ponieważ na ostateczne rozliczenie mogą wpływać również składki ZUS, inne odliczenia czy zasady rozliczania zakupionych towarów.
Żeby wydatek mógł zostać uznany za koszt firmowy, musi spełniać kilka warunków. Przede wszystkim powinien mieć rzeczywisty związek z działalnością, czyli pomagać Ci zarabiać, prowadzić sklep lub zabezpieczać jego funkcjonowanie. Musisz również posiadać odpowiednie dokumenty potwierdzające wydatek, a sam zakup nie może należeć do kategorii wyłączonych z kosztów przez przepisy podatkowe. Przykładowo abonament oprogramowania służącego do obsługi zamówień może być kosztem, ponieważ wykorzystujesz go do prowadzenia sprzedaży. Z kolei prywatne zakupy spożywcze nie stają się wydatkiem firmowym tylko dlatego, że zapłaciłeś za nie kartą przypisaną do firmowego rachunku.
Ważne jest też to, że nie każda JDG rozlicza koszty tak samo. Jeśli korzystasz ze skali podatkowej albo podatku liniowego, wydatki uznane za koszty uzyskania przychodów pomniejszają dochód podlegający opodatkowaniu. Inaczej wygląda sytuacja na ryczałcie, gdzie podatek oblicza się od przychodu, bez pomniejszania go o standardowe koszty prowadzenia sklepu. Oznacza to, że nawet jeśli wydasz kilka tysięcy złotych na reklamę lub zakup towarów, nie obniżysz w ten sposób przychodu opodatkowanego ryczałtem. Możesz natomiast korzystać z określonych odliczeń przewidzianych dla tej formy opodatkowania, na przykład dotyczących składek ZUS.
Forma opodatkowania wpływa również na inne kwestie związane z podatkami w JDG. Przykładowo kwota wolna od podatku ma zastosowanie przy skali podatkowej, ale nie przy podatku liniowym ani ryczałcie. Nie należy jej jednak mylić z możliwością rozliczania kosztów, ponieważ są to dwa różne mechanizmy. Dlatego już na etapie zakładania działalności warto przemyśleć, która forma opodatkowania będzie odpowiednia dla Twojego sklepu. Jeśli planujesz duże wydatki na zakup towarów, reklamę i logistykę, możliwość uwzględniania kosztów może mieć duże znaczenie przy wyborze sposobu rozliczeń.
Osobną kwestią jest VAT w JDG, który działa inaczej niż podatek dochodowy. Rozliczenie kosztu może zmniejszyć dochód, od którego płacisz PIT, natomiast odliczenie VAT pozwala w określonych sytuacjach pomniejszyć VAT należny od sprzedaży o podatek naliczony przy zakupach. Załóżmy, że kupujesz usługę reklamową za 1 000 zł netto i 230 zł VAT. Jeśli jesteś czynnym podatnikiem VAT i przysługuje Ci pełne prawo do odliczenia, co do zasady rozliczysz 1 000 zł jako koszt podatkowy, a 230 zł VAT odliczysz osobno. Jeśli korzystasz ze zwolnienia z VAT, pełna kwota 1 230 zł może stanowić koszt, o ile wydatek spełnia pozostałe warunki. Dlatego księgowość JDG powinna uwzględniać zarówno wybraną formę opodatkowania dochodu, jak i Twój status VAT.
Jakie wydatki możesz rozliczyć, prowadząc sklep internetowy?
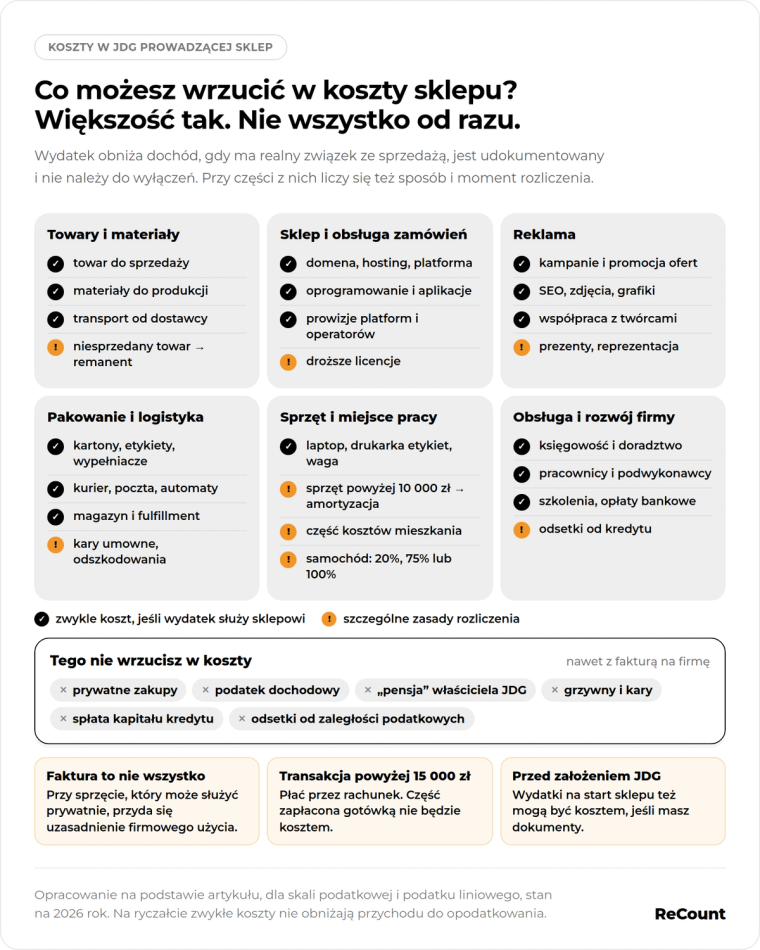
Sklep internetowy generuje znacznie więcej wydatków, niż mogłoby się wydawać na początku. Oprócz zakupu produktów płacisz przecież za utrzymanie strony, obsługę płatności, reklamę, dostawy i narzędzia ułatwiające codzienną pracę. Wiele z tych kosztów możesz uwzględnić w rozliczeniach podatkowych, jeśli korzystasz ze skali podatkowej lub podatku liniowego. Poniżej znajdziesz najważniejsze kategorie wydatków, z którymi spotyka się większość właścicieli sklepów internetowych.
Zakup towarów i materiałów do sprzedaży
Jednym z największych wydatków w e-commerce jest zakup produktów, które później sprzedajesz klientom. Jeśli prowadzisz sklep z ubraniami, mogą to być koszulki, bluzy czy buty kupione od hurtowni. Jeśli sprzedajesz kosmetyki, będą to produkty zamawiane od producentów lub dystrybutorów. Takie zakupy co do zasady stanowią koszty prowadzenia działalności, ponieważ bez nich nie mógłbyś realizować sprzedaży. Podobnie wygląda sytuacja, gdy sam wytwarzasz produkty, na przykład świece, biżuterię czy dekoracje. Wtedy do kosztów mogą należeć materiały, surowce i części potrzebne do ich przygotowania.
Kosztem może być również sprowadzenie towarów do Polski lub transport produktów od dostawcy do Twojego magazynu. Jeśli zamawiasz produkty z zagranicy, w rozliczeniu mogą pojawić się dodatkowe opłaty związane z ich zakupem i dostarczeniem. Sposób ich ujęcia zależy jednak od charakteru wydatku i rodzaju prowadzonej ewidencji. W praktyce warto przechowywać nie tylko faktury za zakup produktów, ale również dokumenty dotyczące dostaw i dodatkowych opłat. Dzięki temu łatwiej ustalić rzeczywisty koszt pozyskania towaru oraz prawidłowo rozliczyć go w księgowości.
Musisz jednak pamiętać o jednej ważnej rzeczy: zakup towaru nie zawsze oznacza natychmiastowe obniżenie rocznego dochodu o całą wydaną kwotę. Jeśli na koniec roku masz w magazynie niesprzedane produkty, ich wartość może wpłynąć na wysokość kosztów uwzględnianych w rocznym rozliczeniu. Służy do tego remanent, czyli spis towarów pozostających w firmie na określony dzień. Przykładowo, jeśli rozpoczynasz rok bez zapasów, kupujesz produkty za 100 000 zł, a na koniec roku w magazynie pozostaje towar o wartości 30 000 zł, to w takim uproszczonym przykładzie w rocznym rozliczeniu uwzględnisz 70 000 zł kosztów zakupu towarów. Zakładamy tutaj, że nie wystąpiły inne zmiany w zapasach ani dodatkowe koszty zakupu. Nie oznacza to, że pozostałe produkty przepadają z rozliczeń, ale ich wartość trzeba prawidłowo uwzględnić. To szczególnie ważne w sklepach, które przed świętami lub sezonowymi wyprzedażami zamawiają duże ilości asortymentu.
Utrzymanie sklepu i obsługa zamówień
Żeby sklep internetowy działał, potrzebujesz odpowiedniego zaplecza technicznego. Nawet jeśli sprzedajesz wyłącznie przez internet i nie posiadasz fizycznego lokalu, ponosisz wydatki na utrzymanie strony oraz narzędzia do obsługi klientów. Do kosztów firmowych mogą należeć opłaty za domenę internetową, hosting, abonament platformy sklepowej czy utrzymanie i aktualizację witryny. Podobnie jest z płatnymi dodatkami, które umożliwiają automatyczne wystawianie dokumentów, synchronizację stanów magazynowych lub przesyłanie informacji o zamówieniach.
Możesz również rozliczać wydatki na oprogramowanie wykorzystywane w codziennej pracy. Przykładowo system do zarządzania magazynem pomaga kontrolować dostępność produktów, a narzędzie do obsługi klienta pozwala sprawniej odpowiadać na wiadomości i rozwiązywać problemy z zamówieniami. Kosztem mogą być także aplikacje analityczne, programy do wystawiania faktur, systemy do wysyłania wiadomości marketingowych oraz zabezpieczenia strony internetowej. Jeśli opłacasz regularny abonament za takie usługi, zazwyczaj łatwo wykazać ich związek z prowadzeniem sklepu. Przy zakupie droższych licencji lub praw do oprogramowania mogą jednak obowiązywać inne zasady rozliczenia niż przy zwykłym miesięcznym abonamencie.
Właściciele sklepów internetowych często korzystają również z zewnętrznych platform sprzedażowych, które umożliwiają dotarcie do większej liczby klientów. Takie platformy pobierają prowizje od sprzedaży, opłaty za wystawianie produktów, abonamenty lub dodatkowe opłaty za promowanie ofert. Wszystkie te wydatki mogą stanowić koszty prowadzenia działalności, o ile są prawidłowo udokumentowane i związane ze sprzedażą. To samo dotyczy prowizji pobieranych przez operatorów płatności internetowych. Nawet jeśli opłata jest automatycznie potrącana z pieniędzy wypłacanych Ci po transakcji, nadal może być kosztem, który należy uwzględnić w rozliczeniu. Warto więc regularnie pobierać dokumenty i zestawienia udostępniane przez platformy oraz operatorów płatności, zamiast analizować wyłącznie kwoty wpływające na konto.
Reklama i pozyskiwanie klientów
Możesz mieć świetne produkty i atrakcyjne ceny, ale bez odpowiedniej promocji trudno będzie dotrzeć do nowych klientów. Dlatego wydatki na marketing należą do najczęstszych kosztów prowadzenia sklepu internetowego. Możesz rozliczać między innymi płatne reklamy w wyszukiwarkach, kampanie w mediach społecznościowych oraz promocję ofert na platformach sprzedażowych. Jeśli wydajesz pieniądze na reklamowanie konkretnych produktów, zwiększanie ruchu na stronie lub zdobywanie nowych zamówień, takie działania mają bezpośredni związek z Twoją działalnością.
Do kosztów mogą należeć również działania SEO, czyli prace pomagające zwiększać widoczność sklepu w wynikach wyszukiwania. Mogą to być audyty strony, przygotowywanie opisów kategorii i produktów, tworzenie artykułów blogowych czy poprawianie treści na stronie. Podobnie wygląda sytuacja z profesjonalnymi zdjęciami produktów, filmami reklamowymi, projektami graficznymi i materiałami wykorzystywanymi w kampaniach. Jeśli zlecasz takie prace freelancerowi lub agencji marketingowej, wynagrodzenie za ich wykonanie również może być kosztem. Nie ma przy tym wymogu, żeby każda reklama od razu przynosiła sprzedaż. Istotne jest to, czy wydatek został poniesiony w uzasadnionym celu biznesowym.
Jeżeli współpracujesz z twórcami internetowymi, którzy pokazują Twoje produkty swoim odbiorcom, wydatki na taką reklamę także mogą kwalifikować się do kosztów. Warto jednak zadbać o dokumenty potwierdzające zasady współpracy i wykonanie usługi. Szczególną ostrożność zachowaj przy prezentach dla kontrahentów i innych wydatkach, które mogą mieć charakter reprezentacyjny, a nie reklamowy. Nie każdy prezent czy koszt spotkania biznesowego można rozliczyć. Jeśli natomiast planujesz ekspansję zagraniczną, kosztem mogą być tłumaczenia ofert, przygotowanie reklam dla zagranicznych klientów i dostosowanie materiałów marketingowych do nowych rynków. Takie wydatki pomagają rozwijać sprzedaż, nawet jeśli pierwsze zamówienia z nowego kraju pojawią się dopiero po pewnym czasie.
Pakowanie, wysyłka i magazynowanie produktów
Każde zamówienie trzeba odpowiednio przygotować i dostarczyć do klienta. Oznacza to regularne wydatki na kartony, koperty, taśmy, etykiety, wypełniacze i inne materiały do pakowania. Wszystkie te produkty mogą stanowić koszty firmowe, ponieważ wykorzystujesz je podczas realizacji sprzedaży. Dotyczy to także wydatków na przesyłki kurierskie, usługi pocztowe oraz dostawy do automatów paczkowych. Jeżeli opłacasz transport paczek do klientów, dokumenty potwierdzające takie usługi warto regularnie przekazywać do księgowości.
Wraz z rozwojem sklepu możesz potrzebować dodatkowej przestrzeni na przechowywanie produktów. Kosztem może być wynajem magazynu, opłaty za jego utrzymanie oraz transport towarów pomiędzy lokalizacjami. Nie musisz jednak organizować całej logistyki samodzielnie. Część sklepów korzysta z firm, które przechowują produkty, kompletują zamówienia, pakują paczki i zajmują się wysyłką. Jest to tzw. fulfillment, czyli zewnętrzna obsługa magazynowania i realizacji zamówień. Opłaty za takie usługi również mogą być rozliczane jako wydatki związane z działalnością.
Nie zapominaj także o kosztach zwrotów i reklamacji. Jeśli klient odsyła produkt, możesz ponosić wydatki na transport zwrotny, sprawdzenie towaru czy ponowne przygotowanie go do sprzedaży. Są to normalne sytuacje w handlu internetowym, dlatego związane z nimi usługi mogą stanowić koszty firmy. Trzeba jednak odróżnić zwykłe wydatki związane z obsługą zwrotów od określonych kar umownych i odszkodowań, na przykład dotyczących wad dostarczonych produktów. Nie wszystkie takie obciążenia można uwzględnić przy obliczaniu podatku. W przypadku nietypowych sytuacji warto sprawdzić sposób rozliczenia, zanim przekażesz dokumenty jako standardowy koszt.
Sprzęt i miejsce pracy
Prowadząc sklep internetowy, potrzebujesz sprzętu do obsługi zamówień, kontaktu z klientami i zarządzania sprzedażą. Dlatego kosztem firmowym może być laptop, komputer, monitor, telefon, drukarka etykiet, skaner kodów kreskowych czy waga do przygotowywania przesyłek. Jeśli sam wykonujesz zdjęcia produktów, do kosztów może należeć również aparat fotograficzny, oświetlenie lub inne wyposażenie wykorzystywane do przygotowywania ofert. Możesz także rozliczać zakup mebli biurowych, regałów magazynowych czy stołów do pakowania. Warunkiem jest rzeczywiste wykorzystywanie tych rzeczy w działalności i prawidłowe udokumentowanie zakupów.
Przy droższym sprzęcie trzeba zwrócić uwagę na sposób jego rozliczenia. Jeżeli kupujesz składnik majątku, którego wartość początkowa nie przekracza 10 000 zł, przepisy w wielu przypadkach pozwalają ująć wydatek jednorazowo w kosztach. Gdy wartość jest wyższa, a sprzęt ma służyć firmie dłużej niż rok, zazwyczaj stosuje się amortyzację. Oznacza to, że zamiast rozliczyć całą kwotę jednocześnie, uwzględniasz ją w kosztach stopniowo, zgodnie z obowiązującymi zasadami. Istnieją również szczególne możliwości jednorazowej amortyzacji, ale nie dotyczą one automatycznie każdego zakupu. Ważne jest też prawidłowe ustalenie wartości początkowej sprzętu, ponieważ nie zawsze jest ona identyczna z kwotą widniejącą na fakturze.
A co, jeśli prowadzisz sklep internetowy z własnego mieszkania? W określonych sytuacjach możesz rozliczać część wydatków związanych z jego utrzymaniem, na przykład odpowiednią część opłat za energię, ogrzewanie lub inne koszty eksploatacyjne. Załóżmy, że jeden pokój wykorzystujesz jako biuro i miejsce przechowywania produktów. W takiej sytuacji część wydatków na utrzymanie mieszkania może mieć uzasadniony związek z działalnością. Nie oznacza to jednak, że możesz automatycznie zaliczyć do kosztów cały czynsz i wszystkie rachunki. Rozliczana część powinna odpowiadać rzeczywistemu wykorzystaniu lokalu na potrzeby firmy. Sam fakt zarejestrowania JDG pod domowym adresem nie wystarczy do uznania wszystkich wydatków mieszkaniowych za firmowe. Trzeba też pamiętać, że mieszkań i budynków mieszkalnych nie można obecnie amortyzować podatkowo w PIT, nawet jeśli są wykorzystywane w działalności.
Osobnym tematem jest samochód wykorzystywany do odbierania towarów, spotkań z dostawcami czy dojazdów do magazynu. Jeśli używasz w działalności prywatnego samochodu osobowego, który nie jest wprowadzony do majątku firmy, co do zasady możesz rozliczyć 20% wydatków związanych z jego używaniem oraz składek ubezpieczeniowych. W przypadku samochodu firmowego lub leasingowanego, wykorzystywanego zarówno prywatnie, jak i służbowo, zasadniczo można uwzględnić 75% kosztów eksploatacyjnych. Przy samochodzie używanym wyłącznie do działalności możliwe jest pełne rozliczenie wydatków eksploatacyjnych, o ile spełnione są odpowiednie warunki. Inne limity mogą dotyczyć jednak samego zakupu auta, amortyzacji, leasingu czy ubezpieczenia.
W 2026 roku limity amortyzacji i leasingu samochodów osobowych zależą również od rodzaju napędu i emisji CO₂. Dla samochodów elektrycznych i wodorowych limit wartości wynosi 225 000 zł, dla pojazdów spalinowych emitujących mniej niż 50 g CO₂/km wynosi 150 000 zł, a dla pozostałych samochodów spalinowych objętych nowymi zasadami wynosi 100 000 zł. W przypadku samochodów wprowadzonych do firmowej ewidencji środków trwałych przed 2026 rokiem mogą obowiązywać wcześniejsze limity. Przy leasingu zasady przejściowe wyglądają inaczej, dlatego sposób rozliczenia warto sprawdzić z księgowym. Pamiętaj też, że odliczenie VAT od samochodu podlega osobnym regułom, niezależnym od zasad rozliczania kosztów podatkowych.
Obsługa firmy i jej rozwój
Kiedy myślisz o kosztach sklepu internetowego, prawdopodobnie najpierw przychodzą Ci do głowy produkty, reklamy i wysyłka. Tymczasem wydatki związane z organizacją i prowadzeniem firmy również mogą pomniejszać dochód do opodatkowania. Jednym z przykładów jest księgowość jednoosobowej firmy, czyli obsługa dokumentów, rozliczanie podatków i prowadzenie wymaganych ewidencji. Opłaty za usługi księgowe mogą stanowić koszt działalności, podobnie jak wydatki na doradztwo podatkowe czy pomoc prawną dotyczącą prowadzenia sklepu. Jeśli potrzebujesz regulaminu sprzedaży, dokumentów związanych z ochroną danych osobowych albo wsparcia w rozwiązywaniu sporów z klientami, koszty takich usług również mogą być uzasadnione.
W miarę rozwoju sklepu możesz zacząć zatrudniać pracowników lub współpracować z zewnętrznymi wykonawcami. Może to być osoba zajmująca się pakowaniem paczek, specjalista od reklamy, fotograf produktów czy programista odpowiedzialny za działanie strony. Wynagrodzenia pracowników i opłaty za usługi podwykonawców co do zasady mogą stanowić koszty firmy. Trzeba jednak pamiętać, że przy wynagrodzeniach i składkach związanych z zatrudnieniem obowiązują szczególne terminy rozliczania. Nie możesz również wypłacić samemu sobie pensji jako właścicielowi JDG i potraktować jej jako kosztu uzyskania przychodu. Pieniądze, które przeznaczasz na własne potrzeby, nie działają podatkowo tak samo jak wynagrodzenie zatrudnionego pracownika.
Do kosztów mogą należeć również wydatki związane z nauką i rozwojem sklepu. Jeśli bierzesz udział w szkoleniu z reklamy internetowej, obsługi systemów sprzedażowych albo organizacji logistyki, taki wydatek może być uzasadniony potrzebami biznesowymi. Podobnie wygląda sytuacja z konferencjami branżowymi, targami czy wyjazdami na spotkania z dostawcami. Kosztem mogą być wtedy między innymi bilety i noclegi związane z wyjazdem służbowym. Musisz jednak potrafić wykazać, że podróż była rzeczywiście związana z działalnością, a nie stanowiła przede wszystkim prywatnego wypoczynku. W przypadku diet przedsiębiorcy obowiązują dodatkowo ustawowe limity.
Nie zapominaj również o opłatach bankowych, finansowaniu działalności i ubezpieczeniach. Jeśli korzystasz z rachunku firmowego, płacisz prowizje za przelewy lub opłaty za obsługę konta, takie wydatki mogą stanowić koszty prowadzenia sklepu. Podobnie może być z zapłaconymi odsetkami od kredytu wykorzystanego na potrzeby firmy, choć w niektórych sytuacjach sposób ich rozliczenia będzie zależał od przeznaczenia finansowania. Sama spłata pożyczonego kapitału co do zasady nie jest kosztem. Możesz także rozliczać uzasadnione wydatki na ubezpieczenie towarów, majątku firmy czy odpowiedzialności związanej z działalnością. Jeśli rozwijasz sprzedaż zagraniczną, w kosztach mogą pojawić się ponadto usługi dotyczące rozliczeń w innych krajach, obowiązków związanych z produktami i opakowaniami czy wymaganej certyfikacji asortymentu.
Czego nie możesz wrzucić w koszty sklepu internetowego?
Nie każdy wydatek, który ponosisz jako przedsiębiorca, może zostać rozliczony w firmie. Podstawowa zasada jest prosta: zakup powinien mieć rzeczywisty związek z działalnością, a przepisy muszą pozwalać na jego uwzględnienie w kosztach. Jeśli kupujesz coś wyłącznie na własny użytek, nie możesz potraktować tego jako kosztu sklepu internetowego tylko dlatego, że prowadzisz JDG. Przykładowo zakup prywatnego telewizora, wakacje z rodziną czy ubrania do codziennego noszenia nie stają się automatycznie kosztami działalności. Nawet faktura wystawiona na firmę nie wystarczy, jeśli nie potrafisz wyjaśnić, w jaki sposób wydatek służy prowadzeniu sklepu.
Są również wydatki, których przepisy wyraźnie nie pozwalają zaliczyć do kosztów uzyskania przychodów. Należy do nich między innymi sam podatek dochodowy, wartość własnej pracy właściciela JDG, grzywny i określone kary pieniężne czy odsetki od zaległości podatkowych. Nie możesz także rozliczyć samej spłaty kapitału kredytu ani odsetek, które zostały jedynie naliczone, ale nie zostały jeszcze zapłacone. Szczególne ograniczenia dotyczą również kosztów reprezentacji, określonych odszkodowań i kar umownych. Oznacza to, że nie każda płatność związana z funkcjonowaniem firmy automatycznie zmniejsza Twój podatek.
Warto zachować ostrożność przy zakupach, które mogą mieć jednocześnie charakter prywatny i firmowy. Dotyczy to na przykład odzieży, prezentów dla kontrahentów, wydatków na zdrowie, rekreację czy podróży, podczas których łączysz spotkania biznesowe z wypoczynkiem. Nie oznacza to, że wszystkie takie wydatki są zawsze wykluczone, ale wymagają indywidualnej oceny. Przykładowo ubrania o typowo prywatnym charakterze trudno uzasadnić jako koszt działalności, nawet jeśli nosisz je podczas nagrywania materiałów reklamowych. Podobnie prywatnego wyjazdu nie można automatycznie rozliczyć w całości tylko dlatego, że przy okazji spotkałeś się z dostawcą.
Jeśli nie masz pewności, czy dany zakup kwalifikuje się do kosztów, lepiej wyjaśnić to przed jego rozliczeniem. W księgowości działalności gospodarczej liczy się nie tylko to, za co zapłaciłeś, ale również dlaczego poniosłeś dany wydatek i w jaki sposób wykorzystujesz zakupioną rzecz lub usługę. Dzięki temu możesz korzystać z przysługujących Ci możliwości rozliczenia bez niepotrzebnego ryzyka podatkowego.
A co ze składkami ZUS? Czy je też można rozliczyć?
Prowadząc jednoosobową działalność gospodarczą, musisz również uwzględnić składki ZUS. Dla wielu początkujących przedsiębiorców są one jednym z najważniejszych stałych obciążeń, dlatego warto wiedzieć, jak wpływają na rozliczenia podatkowe. Trzeba przy tym rozróżnić składki społeczne od składki zdrowotnej, ponieważ obowiązują wobec nich inne zasady. Znaczenie ma również wybrana forma opodatkowania Twojej działalności.
Jeśli rozliczasz JDG na skali podatkowej albo podatku liniowym, swoje własne, zapłacone składki na ubezpieczenia społeczne możesz co do zasady zaliczyć do kosztów uzyskania przychodów albo odliczyć od dochodu. Chodzi między innymi o składki emerytalne, rentowe, chorobowe i wypadkowe. Jeżeli korzystasz z ryczałtu, nie rozliczasz ich jako standardowych kosztów działalności, ale możesz odliczyć zapłacone składki społeczne od przychodu. Ważne jest, że uwzględnia się składki faktycznie zapłacone, a nie jedynie naliczone. Nie możesz rozliczyć tej samej składki dwukrotnie, na przykład raz jako kosztu, a drugi raz jako odliczenia od dochodu. Jeśli zatrudniasz pracowników, składki związane z ich wynagrodzeniami mogą podlegać innym zasadom, dlatego nie należy traktować ich identycznie jak własnych składek przedsiębiorcy.
Inaczej wygląda sytuacja ze składką zdrowotną. Jeśli korzystasz ze skali podatkowej, nie możesz odliczyć jej od podatku ani zaliczyć do kosztów na zasadach przewidzianych dla podatku liniowego. Przy podatku liniowym zapłacona składka zdrowotna może zostać zaliczona do kosztów albo odliczona od dochodu, ale obowiązuje roczny limit. W 2026 roku wynosi on 14 100 zł. Z kolei przedsiębiorcy korzystający z ryczałtu mogą odliczyć od przychodu 50% zapłaconych składek zdrowotnych. W tym przypadku również nie jest to rozliczenie standardowych kosztów uzyskania przychodów.
Jeżeli dopiero zakładasz firmę, warto od początku ustalić, jak będziesz rozliczać składki i jak wpłyną one na Twój podatek dochodowy. W JDG podatki i ZUS są ze sobą powiązane, ale nie stanowią jednego rodzaju opłaty. Niektóre rozwiązania pozwalają zmniejszyć dochód do opodatkowania, inne przychód, a część obciążeń nie podlega odliczeniu. Dobrze prowadzona księgowość JDG pomaga uwzględniać te różnice i unikać zarówno pomijania przysługujących odliczeń, jak i przypadkowego rozliczania ich podwójnie.
Jak prawidłowo rozliczać wydatki, żeby nie mieć problemów?
Samo kupowanie rzeczy potrzebnych do prowadzenia sklepu nie wystarczy, żeby prawidłowo rozliczać koszty. Musisz jeszcze zadbać o dokumenty potwierdzające wydatki i upewnić się, że są one uwzględniane we właściwym momencie. Podstawą są najczęściej faktury, ale w zależności od rodzaju wydatku mogą być potrzebne również inne dokumenty księgowe. Warto przechowywać umowy, potwierdzenia płatności, zestawienia pobranych prowizji i dokumenty otrzymywane od platform sprzedażowych. Przy zakupie usług dobrze jest zachować także informacje potwierdzające ich wykonanie, na przykład raport z kampanii reklamowej czy dokumentację przeprowadzonych prac.
Pamiętaj, że faktura na firmę to nie wszystko. Jeśli urząd skarbowy zakwestionuje dany koszt, możesz potrzebować dodatkowego uzasadnienia, dlaczego zakup był związany z działalnością. W przypadku drukarki etykiet wykorzystywanej do przygotowywania paczek związek jest zwykle dość oczywisty. Jeśli jednak kupujesz drogi telefon, aparat fotograficzny lub wyposażenie, które może służyć również prywatnie, warto zadbać o możliwość wykazania firmowego zastosowania. Podobnie jest z wydatkami marketingowymi i usługami zewnętrznymi. Samo potwierdzenie przelewu również nie zawsze wystarczy jako dowód księgowy, dlatego najlepiej na bieżąco gromadzić odpowiednią dokumentację.
Istotny jest także sposób płatności za większe zakupy. Jeśli wartość transakcji między przedsiębiorcami przekracza 15 000 zł, zapłać za nią przez rachunek płatniczy. W przeciwnym razie część zapłacona gotówką z naruszeniem tego obowiązku może nie zostać uznana za koszt podatkowy. Co ważne, limit dotyczy wartości całej transakcji, a nie pojedynczej raty lub przelewu. Nie można więc ominąć tej zasady, dzieląc jeden większy zakup na kilka mniejszych płatności. Przy niektórych transakcjach trzeba dodatkowo stosować mechanizm podzielonej płatności, czyli specjalny sposób rozliczenia VAT. Dotyczy on określonych towarów i usług oraz faktur spełniających ustawowe warunki, w tym próg wartości przekraczający 15 000 zł brutto.
Kolejną ważną kwestią jest moment rozliczenia kosztu. Nie obowiązuje jedna prosta zasada, według której każdy wydatek można odliczyć w dniu zapłaty. Inaczej rozlicza się zakup towarów handlowych, inaczej droższy sprzęt podlegający amortyzacji, a jeszcze inne reguły mogą dotyczyć wynagrodzeń pracowników czy odsetek od kredytu. Znaczenie ma również sposób prowadzenia ewidencji księgowej. Jeśli przykładowo pod koniec roku kupujesz dużą partię produktów do magazynu, sam wydatek nie oznacza jeszcze, że całkowita wartość zakupu ostatecznie obniży dochód za ten rok. Trzeba uwzględnić również wartość produktów pozostających w firmie na koniec okresu.
Co ciekawe, niektóre wydatki możesz rozliczyć nawet wtedy, gdy zostały poniesione jeszcze przed oficjalnym rozpoczęciem działalności. Załóżmy, że przygotowujesz otwarcie sklepu i wcześniej płacisz za stworzenie strony internetowej, zakup pierwszych produktów czy niezbędne wyposażenie. Takie zakupy mogą mieć związek z przyszłą działalnością, dlatego w określonych sytuacjach można uwzględnić je w rozliczeniach. Nie dzieje się to jednak automatycznie. Musisz posiadać odpowiednie dokumenty, a sposób rozliczenia zależy od tego, czy kupiłeś usługę, towar handlowy czy składnik majątku firmy. Dlatego już podczas przygotowań do założenia JDG warto zachowywać faktury i konsultować większe wydatki.
Jeśli rozwijasz sprzedaż za granicą, księgowość e-commerce może wymagać dodatkowej uwagi. Pojawiają się wtedy transakcje w innych walutach, dokumenty od zagranicznych dostawców, prowizje międzynarodowych platform oraz obowiązki związane z VAT przy sprzedaży poza Polską. Sam fakt posiadania JDG nie oznacza, że każdą taką transakcję rozliczysz w identyczny sposób jak krajowy zakup. Warto więc zadbać o prawidłową dokumentację i sprawdzić zasady dotyczące konkretnych transakcji, zanim rozpoczniesz sprzedaż na nowym rynku. Dzięki temu ograniczysz ryzyko błędów, których poprawianie przy większej liczbie zamówień może być znacznie trudniejsze.
Co się stanie, jeśli nie będziesz pilnować kosztów swojego sklepu?
Nieprawidłowe rozliczanie wydatków może mieć większy wpływ na Twój biznes, niż początkowo zakładasz. Jednym z problemów jest pomijanie kosztów, które mogłyby legalnie pomniejszyć dochód do opodatkowania. Jeśli korzystasz ze skali podatkowej albo podatku liniowego i nie uwzględniasz części uzasadnionych wydatków, możesz wykazywać wyższy dochód, niż wynikałoby to z prawidłowego rozliczenia. W efekcie możesz płacić wyższy podatek dochodowy, niż byłoby to konieczne. Przy pojedynczej fakturze różnica może wydawać się niewielka, ale gdy co miesiąc opłacasz reklamy, oprogramowanie, przesyłki i prowizje sprzedażowe, pomijane wydatki mogą się kumulować. Trzeba przy tym pamiętać, że taka korzyść podatkowa nie występuje w ten sam sposób na ryczałcie, gdzie zwykłe koszty nie pomniejszają podstawy opodatkowania.
Drugi problem pojawia się wtedy, gdy rozliczasz wydatki, których nie powinieneś uwzględniać. Jeśli zaliczysz do kosztów prywatne zakupy albo rozliczysz sprzęt w niewłaściwy sposób, urząd skarbowy może zakwestionować takie pozycje. W zależności od sytuacji może to oznaczać konieczność skorygowania rozliczeń, dopłaty podatku oraz zapłaty odsetek od zaległości. Przy poważniejszych nieprawidłowościach mogą pojawić się również dodatkowe konsekwencje przewidziane przepisami. Nie oznacza to, że każdy błąd prowadzi od razu do kary, ale brak uporządkowanych dokumentów może znacznie utrudnić wykazanie, że działałeś prawidłowo. Dlatego lepiej sprawdzać wątpliwe wydatki na bieżąco, zamiast wyjaśniać je dopiero po wielu miesiącach.
Brak kontroli nad kosztami ma też konsekwencje niezwiązane bezpośrednio z podatkami. Jeśli nie wiesz, ile naprawdę kosztuje Cię pozyskanie klienta, przygotowanie paczki i obsługa sprzedaży, możesz mieć trudności z oceną rentowności sklepu. Zdarza się, że liczba zamówień rośnie, ale wraz z nią rosną wydatki na reklamę, prowizje i logistykę. Bez regularnej analizy kosztów trudno wtedy ustalić, czy rozwój sklepu rzeczywiście przekłada się na większe zarobki. Możesz podejmować decyzje o zwiększeniu budżetu reklamowego, wprowadzeniu nowych produktów lub wejściu na zagraniczny rynek, nie mając pełnego obrazu sytuacji finansowej.
Im większy sklep, tym więcej dokumentów i transakcji trzeba kontrolować. Przy kilkunastu zamówieniach tygodniowo samodzielne porządkowanie faktur może jeszcze wydawać się proste. Kiedy jednak obsługujesz setki zamówień, korzystasz z kilku kanałów sprzedaży i współpracujesz z zagranicznymi dostawcami, nawet drobne zaniedbania mogą zacząć się nawarstwiać. Brak części dokumentów, nierozliczone prowizje czy błędnie zaksięgowane zakupy utrudniają późniejsze przygotowywanie rozliczeń podatkowych. Właśnie dlatego warto zadbać o przejrzystą księgowość e-commerce już na początku działalności, zanim liczba transakcji zacznie rosnąć.
Jak zacząć rozliczać koszty sklepu internetowego bez zbędnego stresu?
Jeśli dopiero rozpoczynasz działalność, nie musisz od razu znać wszystkich przepisów podatkowych. Najważniejsze jest zrozumienie podstawowych zasad i stworzenie prostego sposobu kontrolowania wydatków. Zacznij od sprawdzenia swojej formy opodatkowania, ponieważ to ona decyduje, czy standardowe koszty firmowe będą pomniejszać dochód do opodatkowania. Jeśli rozliczasz się na skali podatkowej albo podatku liniowym, zwróć szczególną uwagę na regularne wydatki związane z zakupem towarów, reklamą, obsługą zamówień i utrzymaniem sklepu. Jeśli korzystasz z ryczałtu, pamiętaj, że koszty nie obniżają opodatkowanego przychodu, ale nadal warto je kontrolować, żeby wiedzieć, ile naprawdę zarabiasz na sprzedaży.
Następnie zadbaj o porządek w dokumentach. Dobrym rozwiązaniem jest regularne zbieranie faktur i innych dowodów zakupu oraz przechowywanie ich w jednym miejscu. Jeśli korzystasz z różnych platform sprzedażowych, pamiętaj również o pobieraniu zestawień prowizji i opłat za obsługę transakcji. Nie odkładaj wszystkiego na koniec miesiąca lub roku, ponieważ z czasem trudniej przypomnieć sobie, czego dotyczyły poszczególne płatności. Przy większych lub nietypowych zakupach sprawdzaj też, czy wydatek można rozliczyć jednorazowo, czy obowiązują szczególne zasady. Dotyczy to zwłaszcza droższego sprzętu, samochodów, kosztów związanych z mieszkaniem i transakcji zagranicznych.
Warto również pamiętać, że dobra księgowość jednoosobowej działalności gospodarczej nie polega wyłącznie na przekazywaniu faktur i obliczaniu wysokości podatku. Powinna pomagać Ci prawidłowo rozliczać wydatki, rozumieć najważniejsze obowiązki i unikać błędów, które mogą utrudniać prowadzenie sklepu. Szczególnie ważne staje się to podczas rozwoju działalności, gdy dochodzą nowe produkty, kolejne kanały sprzedaży, pracownicy lub klienci z zagranicy. W takich sytuacjach wsparcie księgowe może ułatwić uporządkowanie dokumentów i bieżące kontrolowanie rozliczeń.
Jeśli chcesz rozwijać sklep internetowy bez konieczności samodzielnego analizowania każdego przepisu podatkowego, warto skorzystać z profesjonalnego wsparcia. ReCount pomaga przedsiębiorcom uporządkować księgowość e-commerce i prawidłowo rozliczać działalność, również wtedy, gdy sprzedaż zaczyna obejmować nowe rynki. Dzięki temu możesz lepiej kontrolować wydatki swojej firmy, zadbać o zgodność rozliczeń z przepisami i poświęcić więcej uwagi temu, co najważniejsze w prowadzeniu sklepu: zdobywaniu klientów, zwiększaniu sprzedaży i dalszemu rozwojowi biznesu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.