W skrócie
W 2026 roku podstawowy roczny limit zwolnienia podmiotowego z VAT wynosi 240 000 zł sprzedaży, o ile działalność nie jest wyłączona ze zwolnienia.
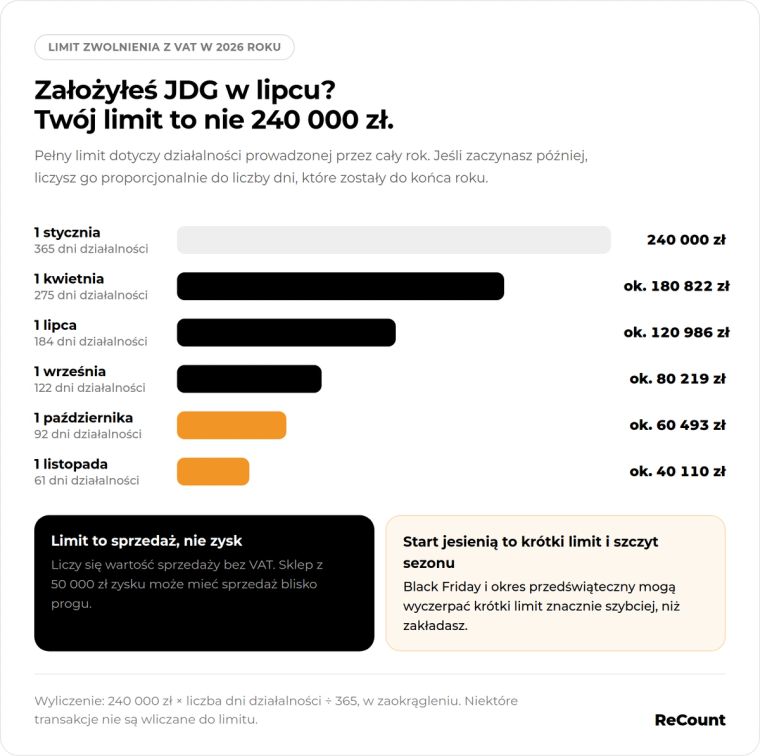
Jeżeli JDG została założona w trakcie roku, limit trzeba obliczyć proporcjonalnie do okresu prowadzenia działalności.
Zwolnienie traci moc już przy transakcji, która powoduje przekroczenie właściwego limitu, dlatego sprzedaż warto monitorować na bieżąco.
Dobrowolna rejestracja do VAT może mieć sens m.in. przy dużych kosztach firmowych albo sprzedaży głównie do innych przedsiębiorców będących podatnikami VAT.
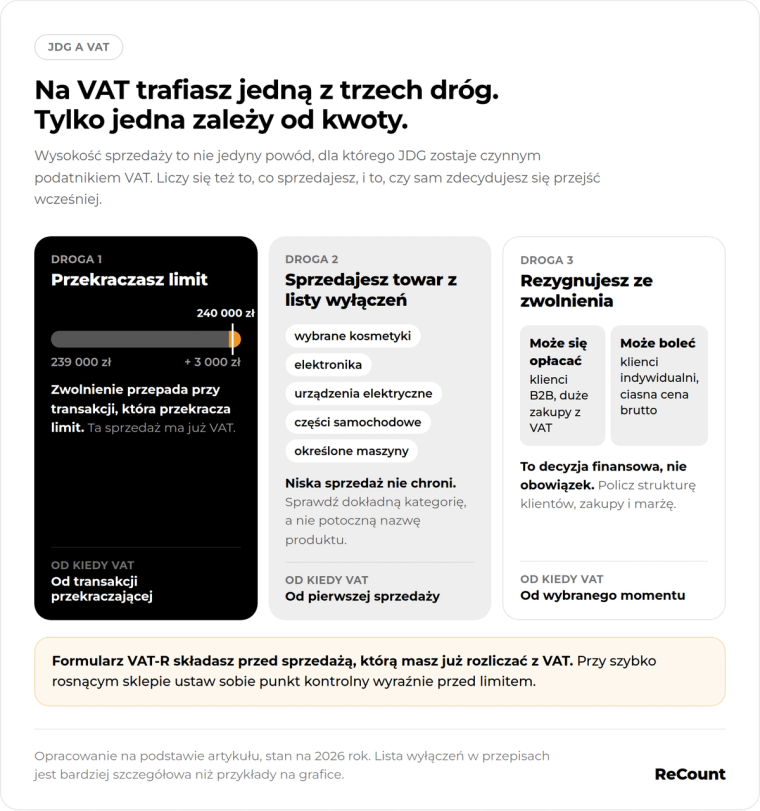
Samo założenie jednoosobowej działalności gospodarczej nie oznacza, że od pierwszego dnia musisz zostać czynnym podatnikiem VAT. W 2026 roku wiele małych firm może korzystać ze zwolnienia z VAT, dopóki ich sprzedaż mieści się w ustawowym limicie i nie obejmuje produktów lub usług, które wykluczają takie zwolnienie. Najważniejsze są więc trzy rzeczy: wysokość sprzedaży, rodzaj tego, co sprzedajesz, oraz to, czy sam zdecydujesz się przejść na VAT wcześniej. Dla właściciela e-commerce jest to szczególnie ważne, ponieważ sklep potrafi rosnąć szybko, a próg, który na początku wydawał się odległy, może zostać przekroczony w ciągu kilku mocniejszych miesięcy.
VAT w JDG warto przy tym oddzielić od innych tematów podatkowych. To, czy jesteś VAT-owcem, nie zależy bezpośrednio od tego, ile zostaje Ci po odjęciu kosztów, jaki płacisz JDG podatek dochodowy ani czy w Twoim przypadku ma zastosowanie kwota wolna od podatku. VAT działa według własnych zasad. Jeśli więc dopiero zaczynasz działalność i księgowość JDG jest dla Ciebie nowym tematem, nie próbuj wrzucać wszystkich podatków do jednego worka. Na potrzeby VAT najważniejsze będzie przede wszystkim to, ile sprzedajesz i co dokładnie znajduje się w Twojej ofercie.
Czy muszę być VAT-owcem, prowadząc JDG?
W większości przypadków początkujący przedsiębiorca nie musi od razu rejestrować się jako czynny podatnik VAT. Jeżeli prowadzisz firmę z siedzibą w Polsce, nie wykonujesz działalności wyłączonej ze zwolnienia i mieścisz się w odpowiednim limicie sprzedaży, możesz korzystać ze zwolnienia podmiotowego z VAT. W 2026 roku ten limit wynosi 240 000 zł wartości sprzedaży bez VAT. Nie jest to dochód ani zysk firmy. Przy obliczaniu limitu istnieją jednak określone ustawowe wyjątki, dlatego przy nietypowych transakcjach warto sprawdzić, czy dana sprzedaż jest do niego wliczana.
To rozróżnienie jest ważne, bo początkujący przedsiębiorcy często patrzą przede wszystkim na to, ile faktycznie zarobili. Jeśli w ciągu roku sprzedasz towary za 230 000 zł, ale po odjęciu reklam, zakupów towaru, przesyłek i innych kosztów zostanie Ci 50 000 zł, dla limitu VAT nadal znaczenie ma przede wszystkim wartość sprzedaży uwzględnianej na potrzeby tego zwolnienia, a nie te 50 000 zł. Podobnie nie należy utożsamiać limitu VAT z zasadami dotyczącymi podatku dochodowego. JDG podatki obejmują kilka różnych rozliczeń, które mogą działać niezależnie od siebie.
Dla e-commerce oznacza to, że przy małej sprzedaży możesz prowadzić sklep bez doliczania VAT do swoich cen, o ile spełniasz warunki zwolnienia. Z punktu widzenia klienta indywidualnego może to być wygodne, ponieważ łatwiej utrzymać atrakcyjną cenę brutto. Z drugiej strony jako przedsiębiorca korzystający ze zwolnienia co do zasady nie odliczasz VAT zapłaconego przy zakupach firmowych. Jeżeli kupujesz dużo towaru, sprzętu, wyposażenia czy usług z VAT, z czasem może się więc okazać, że dobrowolna rejestracja zaczyna mieć biznesowy sens.
Kiedy JDG musi przejść na VAT?
Najbardziej oczywista sytuacja pojawia się wtedy, gdy przekraczasz limit 240 000 zł sprzedaży uwzględnianej na potrzeby zwolnienia. Jeżeli korzystasz ze zwolnienia i Twoja sprzedaż w 2026 roku zbliża się do tego poziomu, musisz kontrolować ją na bieżąco. Nie warto czekać do końca miesiąca, kwartału czy roku, żeby sprawdzić wynik w księgowości. Przy szybko rosnącym sklepie internetowym kilka dni dobrej sprzedaży może zdecydować o tym, czy nadal mieścisz się w limicie.
Szczególnie ważny jest moment samego przekroczenia progu. Zwolnienie nie kończy się dopiero od kolejnego miesiąca ani po zamknięciu okresu rozliczeniowego. Traci ono moc przy transakcji, którą przekroczono limit. Jeśli więc przed kolejnym zamówieniem Twoja sprzedaż wynosi 239 000 zł, a następnie realizujesz sprzedaż za 3 000 zł, to właśnie ta transakcja powoduje utratę zwolnienia i podlega już opodatkowaniu VAT. Nie warto więc planować rejestracji dopiero wtedy, gdy raport sprzedażowy pokaże wynik powyżej 240 000 zł. Przy księgowości e-commerce dobrze jest ustawić sobie znacznie wcześniejszy moment kontrolny, na przykład wtedy, gdy sprzedaż zaczyna zbliżać się do limitu.
Drugą sytuacją jest sprzedaż określonych produktów lub świadczenie usług, przy których zwolnienie podmiotowe z VAT nie przysługuje. W takim przypadku niski poziom sprzedaży nie chroni przed obowiązkiem VAT. Możesz dopiero zaczynać działalność i mieć zaledwie kilka zamówień, ale jeśli Twoja oferta znajduje się w katalogu wyłączeń, sam limit 240 000 zł nie pomoże. Dla właściciela sklepu internetowego znaczenie ma więc nie tylko obrót, ale również dokładny rodzaj sprzedawanego towaru.
Trzecia sytuacja jest zupełnie inna, ponieważ nie wynika z przymusu. Możesz sam zrezygnować ze zwolnienia i zostać czynnym podatnikiem VAT, mimo że nadal masz prawo z niego korzystać. Część przedsiębiorców robi to od początku, inni przechodzą na VAT później, kiedy zwiększają koszty, zaczynają więcej inwestować albo zmienia się struktura ich klientów. Właśnie dlatego pytanie „czy muszę być na VAT?” nie zawsze jest tym samym co „czy opłaca mi się być na VAT?”.
Założyłem JDG w trakcie roku — jaki mam limit?
Jeżeli zakładasz firmę w styczniu i prowadzisz ją przez cały rok, sprawa jest stosunkowo prosta, ponieważ możesz odnosić się do pełnego rocznego limitu 240 000 zł. Inaczej wygląda sytuacja, kiedy działalność rozpoczynasz później. Nowa JDG uruchomiona w trakcie roku nie dostaje automatycznie całych 240 000 zł limitu. Kwotę trzeba obliczyć proporcjonalnie do tego, przez jaką część roku faktycznie prowadzisz działalność.
Załóżmy, że otwierasz JDG 1 lipca 2026 roku. Do końca roku pozostają wtedy 184 dni. Roczny limit trzeba odpowiednio zmniejszyć, więc w takim przypadku wyniesie on około 121 000 zł. Jeśli Twój sklep szybko ruszy i w drugiej połowie roku osiągnie sprzedaż przekraczającą tę wartość, nie możesz powołać się na pełne 240 000 zł tylko dlatego, że widziałeś taki próg w poradniku dotyczącym VAT.
To szczególnie istotne dla osób, które zakładają e-commerce przed okresem największej sprzedaży. Jeżeli uruchamiasz firmę jesienią, a główny sezon przypada na Black Friday i okres przedświąteczny, możesz osiągnąć proporcjonalny limit znacznie szybciej, niż zakładałeś. W takiej sytuacji dobra księgowość jednoosobowej firmy powinna pomagać Ci monitorować wartość sprzedaży od początku, zamiast informować o problemie dopiero wtedy, gdy próg został już przekroczony.
Sprzedajesz online? W niektórych przypadkach VAT obowiązuje od pierwszej sprzedaży
Sam fakt, że prowadzisz sklep internetowy, nie oznacza automatycznie obowiązku rejestracji do VAT. Sprzedaż przez własny sklep czy internetową platformę nie odbiera Ci zwolnienia tylko dlatego, że klient składa zamówienie online. Kluczowe znaczenie ma jednak to, co faktycznie sprzedajesz. W przepisach znajduje się katalog produktów i usług, przy których ze zwolnienia podmiotowego nie można skorzystać.
Dla e-commerce szczególnie ważne są określone towary sprzedawane na odległość. W zależności od dokładnej kategorii mogą to być między innymi wybrane kosmetyki, elektronika, urządzenia elektryczne, części i akcesoria samochodowe lub motocyklowe czy określone maszyny. Obowiązkowy VAT dotyczy też innych rodzajów działalności, na przykład usług prawniczych, części usług doradczych, usług jubilerskich czy ściągania długów. Pełna lista jest bardziej szczegółowa, dlatego przy produktach, które mogą należeć do jednej z wyłączonych kategorii, nie warto zgadywać na podstawie potocznej nazwy produktu.
W praktyce właściciel sklepu powinien sprawdzić to jeszcze przed uruchomieniem sprzedaży. Jeśli zamawiasz pierwszą większą partię towaru, budujesz sklep, ustalasz ceny i dopiero po kilku miesiącach dowiadujesz się, że zwolnienie z VAT od początku Ci nie przysługiwało, problem dotyczy już całego okresu sprzedaży. W e-commerce ceny są często ustawiane bardzo ciasno pod zakładaną marżę, dlatego nieuwzględniony VAT może mocno zmienić opłacalność produktu.
„Czy to jest dla mnie?” — szybki test VAT dla właściciela JDG
Jeżeli prowadzisz młodą firmę i nie chcesz analizować ustaw podatkowych, możesz zacząć od kilku prostych pytań. VAT może wymagać Twojej uwagi, jeśli Twoja sprzedaż zbliża się do 240 000 zł, a tym bardziej jeśli działalność została rozpoczęta w trakcie roku i Twój rzeczywisty limit jest niższy. Warto również sprawdzić sytuację, jeśli wprowadzasz do sklepu nowe kategorie produktów, ponieważ zmiana asortymentu może zmienić również Twoje prawo do korzystania ze zwolnienia.
Tematem VAT powinieneś zainteresować się także przed ekspansją zagraniczną. Sprzedaż do klientów w innych państwach UE, magazynowanie towaru poza Polską, import usług czy inne transakcje międzynarodowe mogą uruchamiać dodatkowe obowiązki, nawet jeśli Twoja krajowa sprzedaż nadal wygląda prosto. To jeden z powodów, dla których księgowość działalności gospodarczej prowadzącej sprzedaż tylko w Polsce może wyglądać zupełnie inaczej niż księgowość e-commerce działającego już na kilku rynkach.
VAT może być dla Ciebie ważny również wtedy, gdy większość klientów stanowią inne firmy będące podatnikami VAT albo gdy ponosisz duże wydatki firmowe. W takim przypadku nie chodzi już koniecznie o obowiązek, ale o sprawdzenie, czy dobrowolna rejestracja nie byłaby korzystniejsza. Jeśli którykolwiek z tych scenariuszy brzmi znajomo, warto sprawdzić swoją sytuację przed kolejną większą sprzedażą, większym zakupem towaru albo wejściem na nowy rynek.
Czy warto zostać VAT-owcem dobrowolnie?
Bycie VAT-owcem nie zawsze jest czymś, czego trzeba unikać tak długo, jak to możliwe. Zwolnienie jest wygodne, ale w niektórych modelach biznesowych dobrowolna rejestracja może mieć sens. Najczęściej dotyczy to firm, które sprzedają głównie innym przedsiębiorcom będącym czynnymi podatnikami VAT. Dla takiego klienta ważniejsza może być cena netto, ponieważ VAT z faktury może co do zasady odliczyć. W takiej sytuacji doliczenie VAT do ceny nie musi wpływać na decyzję zakupową tak mocno, jak w sprzedaży do konsumenta.
Drugim powodem są większe koszty firmowe. Jeśli rozwijasz sklep, kupujesz dużo towaru, inwestujesz w wyposażenie, usługi, sprzęt czy inne zakupy związane ze sprzedażą opodatkowaną, jako czynny podatnik możesz przy spełnieniu warunków odliczać VAT z tych wydatków. Przy szybko rosnącym e-commerce kwoty mogą być na tyle duże, że dobrowolna rejestracja staje się realną decyzją finansową, a nie tylko dodatkową formalnością.
Z drugiej strony przy sprzedaży głównie do klientów indywidualnych sytuacja może wyglądać mniej atrakcyjnie. Konsument patrzy przede wszystkim na cenę końcową. Jeśli produkt kosztował wcześniej 100 zł, a po przejściu na VAT podniesiesz jego cenę brutto, część klientów może zareagować na podwyżkę. Jeśli ceny nie podniesiesz, podatek będzie musiał zmieścić się w dotychczasowej kwocie, co może obniżyć Twoją marżę. Dlatego nie ma jednej odpowiedzi, że VAT jest zawsze korzystny albo zawsze niekorzystny. Trzeba policzyć strukturę klientów, ceny, zakupy firmowe i marżę.
Właśnie tutaj dobrze widać różnicę między podatkami. JDG podatek dochodowy odpowiada na inne pytanie niż VAT w JDG. Kwota wolna od podatku również nie decyduje o tym, czy powinieneś zostać VAT-owcem. Przy planowaniu finansów firmy warto patrzeć na wszystkie te elementy razem, ale nie mieszać ich zasad.
Co się stanie, jeśli powinieneś zostać VAT-owcem, ale tego nie zrobisz?
Największe ryzyko polega na tym, że sprzedaż może normalnie działać przez kolejne tygodnie lub miesiące, mimo że z punktu widzenia VAT firma nie powinna już korzystać ze zwolnienia. Sklep nadal przyjmuje zamówienia, klienci płacą, pieniądze trafiają na konto i na pierwszy rzut oka nic złego się nie dzieje. Problem pojawia się później, kiedy okazuje się, że obowiązek podatkowy powstał wcześniej, niż zakładałeś.
Może się wtedy okazać, że wcześniejsze rozliczenia wymagają poprawienia, trzeba ustalić wysokość należnego VAT i uporządkować dokumentację za okres, w którym sprzedaż była prowadzona nieprawidłowo. Dla e-commerce może być to szczególnie bolesne, ponieważ mówimy czasem o setkach albo tysiącach pojedynczych zamówień. Im dłużej trwa błąd, tym więcej danych trzeba później sprawdzić i tym większa staje się dodatkowa praca księgowa.
Dochodzi do tego kwestia pieniędzy. Jeżeli przez cały ten czas ustalałeś ceny tak, jakby VAT Cię nie dotyczył, może się okazać, że podatek trzeba będzie pokryć z kwoty, którą już otrzymałeś od klienta. Nie zawsze da się po kilku miesiącach wrócić do konsumenta i poprosić go o dopłatę tylko dlatego, że firma nieprawidłowo ustaliła swoje obowiązki podatkowe. W praktyce zaległy VAT może więc uderzyć bezpośrednio w marżę i gotówkę, którą planowałeś przeznaczyć na zatowarowanie, reklamę albo rozwój sklepu.
Dlatego przy szybko rosnącej sprzedaży nie wystarczy raz na początku działalności sprawdzić, że możesz korzystać ze zwolnienia, a potem zapomnieć o temacie. Trzeba kontrolować wartość sprzedaży i zwracać uwagę na zmiany w ofercie. Znacznie łatwiej przygotować JDG do VAT przed przekroczeniem limitu niż kilka miesięcy później odtwarzać, od której transakcji powinieneś był rozliczać podatek.
Jak zostać VAT-owcem?
Jeżeli zbliżasz się do obowiązkowej rejestracji albo świadomie chcesz zrezygnować ze zwolnienia, podstawowym formularzem jest VAT-R. Najważniejsze jest ustalenie momentu, od którego powinieneś być czynnym podatnikiem VAT, ponieważ VAT-R co do zasady trzeba złożyć przed rozpoczęciem sprzedaży, którą masz już rozliczać z VAT. Przy dobrowolnym przejściu na VAT sam wybierasz odpowiedni moment zgodnie z zasadami rejestracji. Przy utracie zwolnienia z powodu przekroczenia limitu trzeba natomiast pamiętać, że znaczenie ma już sprzedaż, która powoduje przekroczenie progu.
Po rejestracji zmienia się sposób bieżącego prowadzenia firmy. Trzeba prawidłowo naliczać VAT tam, gdzie jest należny, prowadzić odpowiednią ewidencję i składać JPK_V7. Jednocześnie przy spełnieniu odpowiednich warunków pojawia się możliwość odliczania VAT od zakupów związanych z działalnością opodatkowaną. Dla przedsiębiorcy oznacza to więcej obowiązków, ale nie musi oznaczać, że prowadzenie firmy nagle staje się skomplikowane. Dobrze ustawiona księgowość JDG powinna przejąć dużą część procesu i jasno pokazywać, jakie dokumenty oraz dane trzeba dostarczać.
Podsumowanie: trzy rzeczy, które powinieneś zapamiętać
Najważniejsza zasada jest prosta: 240 000 zł nie zawsze oznacza, że możesz spokojnie czekać z VAT-em. Pełny limit dotyczy działalności prowadzonej przez cały rok, dlatego przy JDG założonej później trzeba wyliczyć go proporcjonalnie. Poza samą wartością sprzedaży znaczenie ma również to, co sprzedajesz, ponieważ w przypadku określonych produktów i usług zwolnienie podmiotowe nie przysługuje niezależnie od wysokości sprzedaży. Trzeba też pamiętać, że nie każda możliwa transakcja firmy jest automatycznie uwzględniana przy liczeniu limitu, dlatego przy nietypowej sprzedaży dobrze sprawdzić jej wpływ na próg.
Drugą rzeczą jest moment przekroczenia limitu. Nie należy zakładać, że VAT zacznie Cię dotyczyć dopiero od następnego miesiąca. Znaczenie ma już transakcja powodująca przekroczenie progu, dlatego w e-commerce warto monitorować sprzedaż wcześniej, zamiast reagować dopiero po zamknięciu miesiąca. Trzecią jest to, że dobrowolna rejestracja nie musi być złą wiadomością. Przy dużych zakupach firmowych albo sprzedaży głównie do innych przedsiębiorców może być rozwiązaniem, które warto przeliczyć.
Jeżeli planujesz szybki rozwój sklepu, większą kampanię sprzedażową albo ekspansję na zagraniczne rynki, dobrze sprawdzić swoją sytuację VAT zanim sprzedaż gwałtownie wzrośnie. W ReCount możesz uporządkować księgowość e-commerce i sprawdzić, kiedy w Twoim konkretnym modelu sprzedaży pojawiają się obowiązki VAT. Dzięki temu nie musisz czekać, aż przekroczysz limit i dopiero wtedy zastanawiać się, co powinieneś był zrobić wcześniej.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.