W skrócie
20. dzień miesiąca kojarz przede wszystkim z ZUS oraz zaliczką na PIT albo ryczałtem.
25. dzień miesiąca jest ważny dla czynnych podatników VAT ze względu na JPK i rozliczenie VAT.
Roczny PIT składa się między 15 lutego a 30 kwietnia, a w maju może pojawić się roczne rozliczenie składki zdrowotnej.
Sprzedaż zagraniczna może oznaczać dodatkowe terminy związane z VAT-UE, OSS lub IOSS, dlatego kalendarz trzeba dopasować do faktycznego modelu działalności.
Prowadzenie jednoosobowej działalności gospodarczej oznacza kilka regularnych obowiązków wobec urzędu skarbowego i ZUS. Na początku może się wydawać, że trzeba zapamiętać kilkanaście różnych dat, formularzy i wyjątków. W praktyce jest prościej.
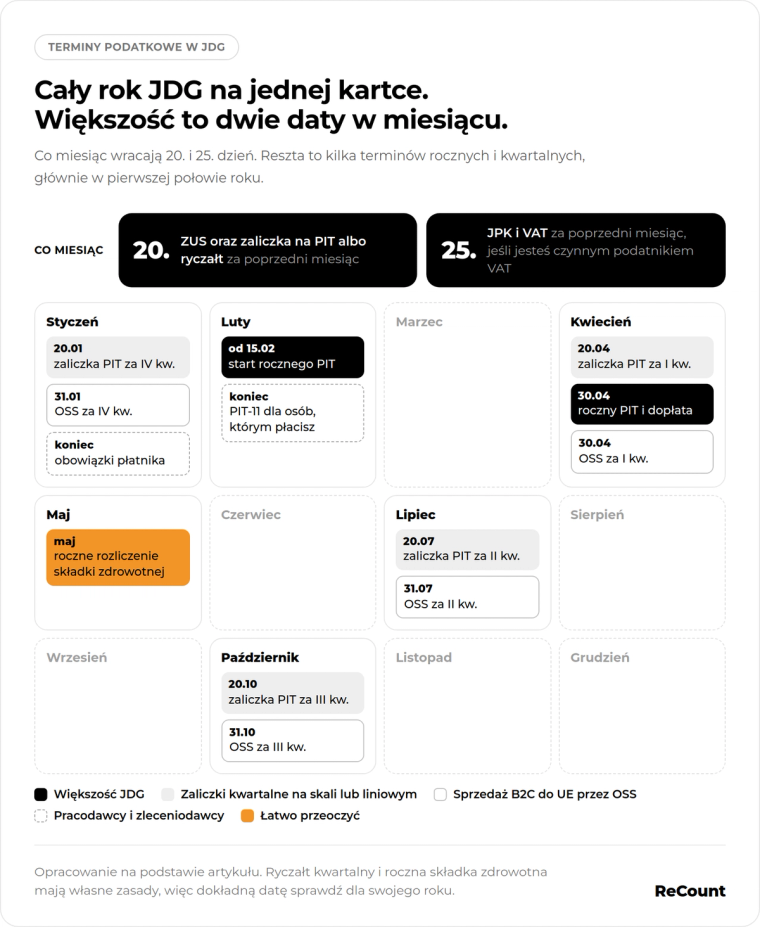
Dla większości właścicieli JDG najważniejsze są przede wszystkim dwie daty: 20. i 25. dzień miesiąca. Do tego dochodzi kilka terminów rocznych, które pojawiają się głównie w pierwszej połowie roku.
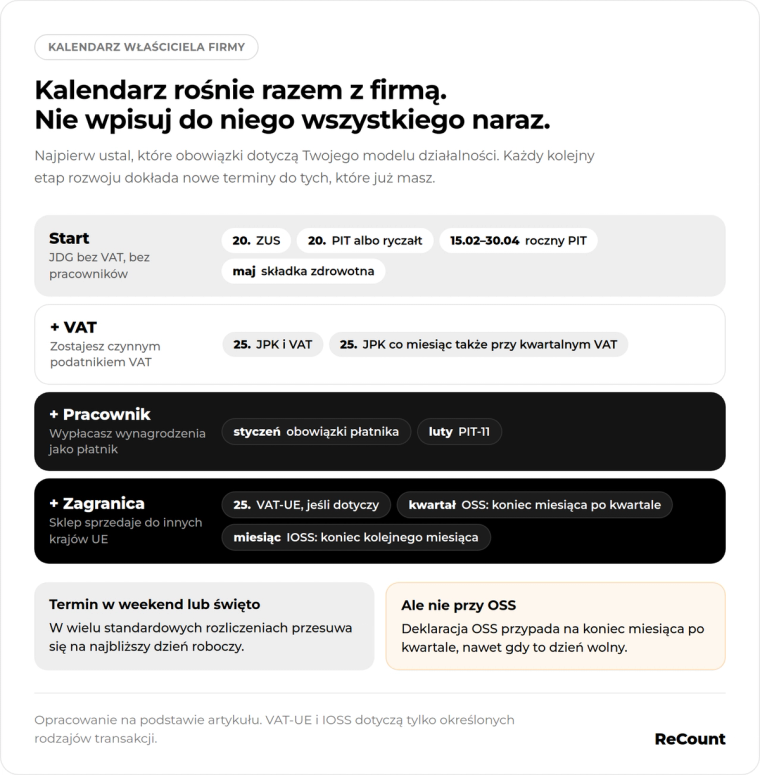
To, które z nich dotyczą właśnie Ciebie, zależy od tego, jak rozliczasz działalność, czy jesteś podatnikiem VAT, czy zatrudniasz pracowników i czy sprzedajesz za granicę. Inaczej będzie więc wyglądać księgowość jednoosobowej firmy działającej wyłącznie w Polsce, a inaczej księgowość e-commerce, który sprzedaje klientom w kilku krajach Unii Europejskiej.
Nie musisz znać wszystkich zasad podatkowych na pamięć. Ważniejsze jest to, żeby wiedzieć, które terminy dotyczą Twojej firmy i kiedy trzeba wykonać konkretną czynność.
Czy ten kalendarz dotyczy mnie?
Jeśli prowadzisz JDG albo dopiero planujesz ją założyć, przynajmniej część terminów opisanych w tym artykule będzie Cię dotyczyć. Nie oznacza to jednak, że musisz realizować wszystkie obowiązki, o których przeczytasz poniżej.
Najprostszy przykład to osoba, która prowadzi działalność samodzielnie, nie zatrudnia nikogo i nie jest czynnym podatnikiem VAT. Jej kalendarz może być stosunkowo prosty. Będzie pamiętać przede wszystkim o ZUS, podatku dochodowym lub ryczałcie oraz rozliczeniu rocznym.
Jeżeli jesteś czynnym podatnikiem VAT, dochodzi kolejny regularny termin, czyli 25. dzień miesiąca. Właśnie wtedy pojawiają się obowiązki związane z VAT i JPK.
Jeśli zatrudniasz pracowników albo współpracujesz z osobami, którym wypłacasz wynagrodzenie wymagające rozliczenia podatku, dochodzą także obowiązki związane z PIT pracowników lub zleceniobiorców.
Jeszcze inaczej wygląda księgowość działalności gospodarczej prowadzącej sprzedaż zagraniczną. Jeżeli Twój sklep internetowy zaczyna sprzedawać konsumentom w innych krajach UE albo obsługuje określone transakcje międzynarodowe, możesz mieć dodatkowe terminy związane z VAT-UE, OSS lub IOSS.
Dlatego nie próbuj zapamiętywać wszystkiego, co dotyczy każdej możliwej JDG. Najpierw ustal, które obowiązki dotyczą Twojego modelu działalności, a dopiero później wpisz odpowiednie daty do kalendarza.
Najważniejsze terminy JDG w 30 sekund
Jeśli chcesz na początek zapamiętać tylko kilka rzeczy, zacznij od tego.
- 20. dzień miesiąca to dla większości właścicieli JDG termin związany z opłaceniem składek ZUS oraz zaliczki na PIT albo ryczałtu.
- 25. dzień miesiąca jest istotny dla czynnych podatników VAT. Do tego terminu przypadają obowiązki związane z JPK oraz rozliczeniem VAT.
- Okres od 15 lutego do 30 kwietnia to czas składania rocznego zeznania PIT przez większość przedsiębiorców.
- W maju może pojawić się dodatkowo roczne rozliczenie składki zdrowotnej, jeżeli taki obowiązek dotyczy danego przedsiębiorcy.
To oczywiście skrót. Nie każda osoba prowadząca JDG ma identyczny kalendarz, ale właśnie te daty są najlepszym punktem wyjścia.
W praktyce księgowość JDG często można uporządkować wokół prostego rytmu: około 20. dnia zajmujesz się ZUS i podatkiem dochodowym, około 25. dnia VAT-em, a kilka razy w roku pojawiają się dodatkowe rozliczenia.
Do 20. dnia miesiąca – co musisz zrobić?
Dla wielu przedsiębiorców to najważniejszy dzień w miesięcznym kalendarzu. Do 20. dnia następnego miesiąca przypadają zwykle dwa podstawowe obowiązki: rozliczenie składek ZUS oraz zapłata podatku dochodowego albo ryczałtu.
Jeżeli więc prowadzisz księgowość jednoosobowej firmy, warto traktować 20. dzień miesiąca jako stałą datę kontrolną.
Składki ZUS
Przedsiębiorca prowadzący JDG co do zasady rozlicza i opłaca składki za poprzedni miesiąc do 20. dnia miesiąca następnego.
Czyli jeśli chodzi o składki za marzec, podstawowym terminem jest 20 kwietnia. Składki za kwiecień rozliczasz do 20 maja i tak dalej.
W zależności od Twojej sytuacji rozliczenie obejmuje składki społeczne i zdrowotne oraz inne składki, jeśli mają w Twoim przypadku zastosowanie. Mogą pojawić się również dokumenty rozliczeniowe przekazywane do ZUS.
Dla początkującego przedsiębiorcy najważniejsza jest jednak jedna zasada: nie myśl o składkach jako o czymś, co rozliczasz „za bieżący miesiąc”. Termin w danym miesiącu dotyczy zazwyczaj miesiąca poprzedniego.
Jeżeli więc zakładasz swoją pierwszą firmę i uczysz się, jak działa księgowość JDG, warto od razu wpisać 20. dzień każdego miesiąca do kalendarza. Dzięki temu znacznie trudniej przeoczyć jeden z najważniejszych stałych obowiązków firmy.
PIT lub ryczałt
Do 20. dnia miesiąca przypada również zwykle termin zapłaty podatku dochodowego.
Jeżeli rozliczasz działalność według skali podatkowej albo podatkiem liniowym, do 20. dnia miesiąca następującego po danym miesiącu wpłacasz zaliczkę na PIT.
Przy bieżących rozliczeniach nie oznacza to zazwyczaj konieczności wysyłania co miesiąc osobnej deklaracji PIT. Trzeba jednak prawidłowo ustalić wynik działalności, obliczyć zaliczkę i zapłacić odpowiednią kwotę.
Jeśli interesuje Cię JDG i podatek dochodowy, najważniejsze jest więc nie tylko to, jaka stawka podatku Cię dotyczy albo czy w Twojej sytuacji ma zastosowanie kwota wolna od podatku. Równie ważne jest pilnowanie momentu, w którym podatek trzeba faktycznie rozliczyć i zapłacić.
Przy ryczałcie sam sposób liczenia podatku jest inny. Ryczałt jest liczony od przychodu, a nie od dochodu. Oznacza to, że koszty działalności nie obniżają wprost podstawy samego ryczałtu.
Jeżeli korzystasz z rozliczeń kwartalnych, podatek płacisz po zakończeniu kwartału. Dokładny termin zależy jednak od wybranej formy opodatkowania, dlatego warto sprawdzić go dla swojego sposobu rozliczeń.
W przypadku zaliczek na PIT przy skali podatkowej lub podatku liniowym terminy przypadają co do zasady 20 kwietnia za pierwszy kwartał, 20 lipca za drugi, 20 października za trzeci i 20 stycznia następnego roku za czwarty kwartał.
Przy ryczałcie sposób rozliczenia ostatniego okresu roku ma własne zasady, dlatego nie warto automatycznie przyjmować, że działa identycznie jak przy zaliczkach na PIT.
Do 25. dnia miesiąca – VAT i JPK
Jeżeli nie jesteś czynnym podatnikiem VAT, ten termin może Cię nie dotyczyć. Jeżeli jednak masz VAT w JDG, 25. dzień miesiąca staje się kolejną stałą datą w Twoim kalendarzu.
Czynny podatnik VAT przekazuje JPK elektronicznie. Przy rozliczeniu miesięcznym JPK za poprzedni miesiąc wysyła się do 25. dnia miesiąca następnego. W tym samym terminie rozliczany jest również VAT do zapłaty, jeżeli wynika on z rozliczenia.
Przykładowo rozliczenie VAT za kwiecień przypada co do zasady do 25 maja.
Dla młodego przedsiębiorcy ważne jest przede wszystkim rozróżnienie dwóch terminów. 20. dzień miesiąca kojarz przede wszystkim z ZUS i podatkiem dochodowym. 25. dzień miesiąca to przede wszystkim JDG i VAT.
Przy rozliczeniu kwartalnym VAT sprawa jest trochę mniej intuicyjna. Można pomyśleć, że skoro podatek rozlicza się kwartalnie, wszystkie obowiązki związane z JPK pojawiają się tylko raz na trzy miesiące. Tak jednak nie jest.
Przy kwartalnym VAT część ewidencyjna JPK nadal jest przekazywana za kolejne miesiące. Po zakończeniu kwartału dochodzi natomiast część deklaracyjna za cały kwartał i rozliczenie podatku.
Dlatego przy księgowości e-commerce albo każdej innej działalności będącej podatnikiem VAT warto pilnować 25. dnia miesiąca niezależnie od tego, czy samo rozliczenie podatku jest miesięczne, czy kwartalne.
Sprzedajesz za granicę? Dochodzą dodatkowe terminy
W przypadku sklepu internetowego podstawowy kalendarz JDG może przestać wystarczać, kiedy zaczynasz sprzedawać poza Polskę.
Nie oznacza to automatycznie, że każda sprzedaż zagraniczna tworzy wszystkie opisane poniżej obowiązki. Dużo zależy od rodzaju transakcji, miejsca sprzedaży oraz sposobu rozliczania VAT.
Właśnie dlatego księgowość e-commerce robi się bardziej wymagająca wraz z rozwojem firmy. Na początku możesz mieć tylko kilka podstawowych terminów, a po wejściu na kolejne rynki dochodzą kolejne obowiązki.
Sprzedaż i transakcje w UE
Przy określonych transakcjach wewnątrz Unii Europejskiej może pojawić się obowiązek składania informacji VAT-UE.
Nie jest to obowiązek każdej JDG i nie powinno się traktować go jako stałej pozycji w kalendarzu wszystkich przedsiębiorców. Pojawia się wtedy, gdy wykonujesz określone rodzaje transakcji unijnych.
Jeżeli VAT-UE Cię dotyczy, informacja jest co do zasady składana elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym pojawił się obowiązek raportowania.
Z punktu widzenia właściciela sklepu internetowego najważniejsza zasada brzmi więc: zanim wejdziesz na nowy rynek w UE, sprawdź nie tylko kwestie sprzedażowe i logistyczne. Sprawdź również, czy Twoje nowe transakcje nie zmieniają sposobu rozliczania VAT w JDG.
Sprzedaż B2C do innych krajów UE
Jeżeli sprzedajesz towary lub usługi konsumentom w innych krajach Unii Europejskiej i korzystasz z procedury OSS, rozliczenie odbywa się kwartalnie.
Deklarację oraz wynikającą z niej płatność trzeba zrealizować do końca miesiąca następującego po zakończeniu danego kwartału.
Oznacza to, że za pierwszy kwartał termin przypada 30 kwietnia, za drugi 31 lipca, za trzeci 31 października, a za czwarty 31 stycznia następnego roku.
Dla właściciela e-commerce najważniejszy jest tutaj rytm rozliczenia. Jeżeli OSS dotyczy Twojej działalności, wpisz w kalendarz koniec miesiąca następującego po każdym kwartale.
Warto też pamiętać, że OSS nie zastępuje wszystkich zagranicznych obowiązków VAT. Jeżeli na przykład przechowujesz towary w magazynie w innym kraju UE, sama procedura OSS może nie wystarczyć i w niektórych sytuacjach potrzebna będzie lokalna rejestracja VAT.
Sprzedaż określonych towarów importowanych
Przy określonej sprzedaży towarów importowanych na rzecz konsumentów może mieć zastosowanie procedura IOSS.
W takim przypadku rozliczenie jest miesięczne. Deklarację składa się po zakończeniu miesiąca, a termin przypada na koniec miesiąca następnego.
Czyli jeśli dana sprzedaż podlegająca IOSS miała miejsce w jednym miesiącu, jej rozliczenie przypada do końca kolejnego miesiąca.
Nie każda firma e-commerce będzie korzystać z IOSS. To kolejny przykład obowiązku, który trzeba dopasować do faktycznego modelu sprzedaży, zamiast automatycznie dodawać go do kalendarza każdej JDG.
Terminy roczne, które trzeba wpisać do kalendarza
Oprócz regularnych obowiązków miesięcznych księgowość działalności gospodarczej obejmuje również kilka ważnych terminów rocznych. Najwięcej z nich pojawia się na początku roku.
Do końca stycznia przypadają niektóre obowiązki przedsiębiorców, którzy pełnią funkcję płatnika podatku, na przykład dlatego, że zatrudniają pracowników albo wypłacają określone wynagrodzenia współpracownikom.
To nie jest więc termin dotyczący każdego właściciela jednoosobowej firmy. Jeśli działasz całkowicie sam i nie wypłacasz należności wymagających pełnienia funkcji płatnika, część tych obowiązków Cię nie obejmie.
Do końca lutego przedsiębiorca będący pracodawcą lub zleceniodawcą przekazuje między innymi PIT-11 osobom, których dotyczy rozliczenie. Urząd otrzymuje te informacje wcześniej, dlatego nie należy traktować końca lutego jako jedynego terminu związanego z tym dokumentem.
Od 15 lutego do 30 kwietnia właściciel JDG składa roczne zeznanie PIT. Do 30 kwietnia trzeba także uregulować ewentualny podatek wynikający z rozliczenia.
Rodzaj zeznania zależy od tego, jak rozliczana jest działalność. Inny formularz dotyczy przedsiębiorcy na skali, inny podatku liniowego, a jeszcze inny ryczałtu. Dla osoby, która dopiero poznaje JDG i podatki, najważniejsza jest jednak przede wszystkim data: roczne zeznanie dotyczące działalności składa się między 15 lutego a 30 kwietnia następnego roku.
W maju może pojawić się jeszcze jeden ważny obowiązek, który łatwo przeoczyć. Chodzi o roczne rozliczenie składki zdrowotnej, jeśli takie rozliczenie dotyczy danego przedsiębiorcy.
Dokładną datę warto sprawdzać dla konkretnego roku. Termin rocznego rozliczenia składki zdrowotnej jest powiązany z rozliczeniem składek za kwiecień, a jeżeli z rozliczenia wynika niedopłata, trzeba ją uregulować w odpowiednim terminie.
W praktyce oznacza to, że kalendarz roczny JDG nie zawsze kończy się wraz ze złożeniem PIT pod koniec kwietnia. W maju może czekać Cię jeszcze istotny obowiązek związany ze składką zdrowotną.
Co się stanie, jeśli przegapisz termin?
Największym problemem nie jest to, że podatkowy kalendarz jest wyjątkowo skomplikowany. Problem zaczyna się wtedy, kiedy próbujesz trzymać wszystkie terminy w głowie.
Jeden przeoczony dzień może oznaczać, że podatek, składka albo wymagany dokument nie zostaną rozliczone na czas. Im więcej obowiązków ma Twoja firma, tym łatwiej o pomyłkę.
Na początku działalności możesz pilnować tylko ZUS i podatku dochodowego. Później zostajesz podatnikiem VAT. Następnie sklep zaczyna sprzedawać w innych krajach UE. Do tego dochodzi pierwszy pracownik. W efekcie prosty kalendarz zmienia się w kilka nakładających się cykli rozliczeniowych.
Największym ryzykiem jest założenie, że skoro poprzedni miesiąc był prosty, kolejny będzie wyglądał dokładnie tak samo.
W e-commerce sytuacja może zmieniać się szczególnie szybko. Rozwój sprzedaży, wejście na zagraniczne rynki albo zmiana sposobu rozliczania może oznaczać dodatkowe obowiązki.
Dlatego zamiast liczyć na pamięć, lepiej mieć uporządkowany kalendarz i regularnie sprawdzać, co dotyczy konkretnej firmy.
Co jeśli termin wypada w weekend albo święto?
W wielu standardowych rozliczeniach działa prosta zasada. Jeżeli ostatni dzień terminu wypada w sobotę, niedzielę albo dzień ustawowo wolny od pracy, termin przesuwa się na najbliższy kolejny dzień roboczy.
Nie należy jednak przyjmować, że ta zasada działa identycznie w każdym przypadku.
Istnieją wyjątki. Szczególną ostrożność warto zachować przy niektórych rozliczeniach sprzedaży zagranicznej. W przypadku OSS termin złożenia deklaracji przypada na koniec miesiąca po kwartale także wtedy, gdy jest to dzień wolny.
Dlatego przy zwykłych podatkach możesz często kierować się zasadą następnego dnia roboczego, ale w bardziej szczegółowych procedurach lepiej sprawdzić konkretny termin zamiast przesuwać go automatycznie.
Kalendarz JDG – co zapamiętać?
Jeżeli po przeczytaniu całego artykułu masz zapamiętać tylko kilka rzeczy, niech będą to cztery proste zasady.
20. dzień miesiąca kojarz z ZUS oraz PIT-em albo ryczałtem.
25. dzień miesiąca kojarz z VAT i JPK, jeżeli jesteś czynnym podatnikiem VAT.
Okres od 15 lutego do 30 kwietnia to przede wszystkim czas rocznego PIT, a sprzedaż zagraniczna może oznaczać dodatkowy kalendarz związany między innymi z VAT-UE, OSS lub IOSS.
Właśnie tak warto patrzeć na księgowość JDG: nie jako na zbiór dziesiątek formularzy, ale jako kilka powtarzalnych momentów w miesiącu i roku.
Nie musisz też samodzielnie uczyć się każdego przepisu i każdej nazwy formularza. Znacznie ważniejsze jest to, żeby wiedzieć, jakie obowiązki dotyczą właśnie Twojej działalności i kiedy trzeba się nimi zająć.
Jeżeli rozwijasz sklep internetowy, wchodzisz na nowe rynki albo po prostu chcesz mieć pewność, że terminy podatkowe nie zaskoczą Cię w środku miesiąca, ReCount może pomóc Ci uporządkować księgowość jednoosobowej firmy i dopasować obowiązki do sposobu, w jaki faktycznie prowadzisz biznes.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.