W skrócie
KSeF zmienia przede wszystkim sposób wystawiania, przekazywania i odbierania faktur, a nie same zasady podatkowe.
Przy fakturach objętych KSeF samo wygenerowanie PDF-a nie wystarczy — dokument musi zostać przyjęty przez system.
JDG powinna regularnie odbierać faktury kosztowe z KSeF i kontrolować ich poprawność, zamiast opierać się wyłącznie na dokumentach z e-maila.
W e-commerce szczególnie ważne jest połączenie KSeF z checkoutem, danymi B2B, zwrotami, korektami i księgowością.
Jeśli prowadzisz jednoosobową działalność gospodarczą i sprzedajesz produkty przez internet, KSeF może brzmieć jak kolejny skrót, który trzeba rozszyfrować przy okazji zakładania firmy. W praktyce jego znaczenie jest dużo prostsze. Krajowy System e-Faktur zmienia przede wszystkim sposób, w jaki wystawiasz, przekazujesz, odbierasz i przechowujesz część faktur. Nie jest to nowy podatek i nie oznacza, że nagle zmieniają się podstawowe zasady rozliczeń firmy. KSeF nie zastępuje więc tematów takich jak JDG podatek dochodowy, kwota wolna od podatku czy zasady rozliczania VAT w JDG. Dotyczy przede wszystkim obiegu faktur.
Dla właściciela sklepu internetowego największa zmiana polega na tym, że faktura B2B przestaje być po prostu dokumentem wygenerowanym w PDF-ie i wysłanym klientowi e-mailem. W przypadku transakcji objętych KSeF dokument jest przygotowywany w odpowiedniej formie i przesyłany do systemu Ministerstwa Finansów. To właśnie tam jest rejestrowany i otrzymuje numer KSeF. Zmienia się więc cały proces między sprzedażą a księgowością, ale nie oznacza to, że musisz poznawać techniczne szczegóły działania systemu albo uczyć się budowy plików XML. Dobrze ustawiona księgowość JDG oraz odpowiednio przygotowany proces sprzedaży powinny sprawić, że większość tych czynności będzie odbywać się w tle.
W e-commerce ma to szczególne znaczenie, ponieważ faktury często powstają automatycznie po złożeniu zamówienia, a zwroty, rabaty i korekty są częścią codziennej działalności. KSeF nie zmienia tego, że trzeba prawidłowo rozliczyć sprzedaż czy VAT. Zmienia natomiast drogę, którą dokument przechodzi od Twojego sklepu do klienta i od dostawcy do Twojej księgowości.
KSeF — co właściwie zmienia dla zwykłej JDG?
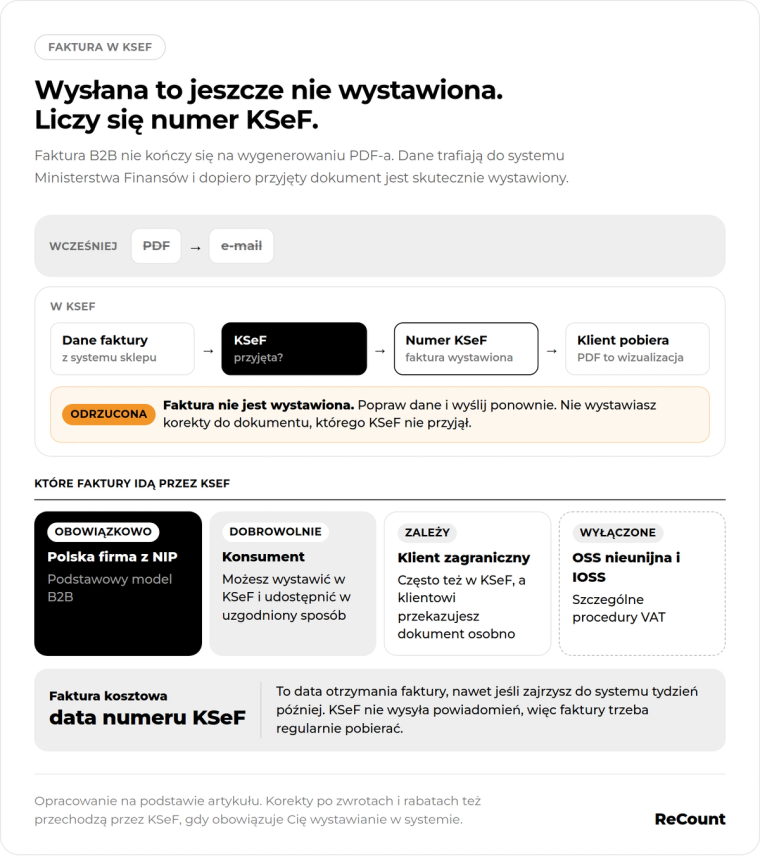
Najprościej można powiedzieć, że KSeF przenosi znaczną część obiegu faktur B2B z maila i PDF-ów do jednego systemu. Do tej pory typowy proces w małej firmie mógł wyglądać bardzo prosto. Klient kupował produkt na firmę, system sklepu generował fakturę PDF, a dokument trafiał na jego adres e-mail. W przypadku sprzedaży objętej obowiązkowym KSeF samo wygenerowanie i wysłanie takiego PDF-a nie jest już podstawowym sposobem przekazania faktury. Dane dokumentu muszą trafić do KSeF, a po ich przyjęciu faktura otrzymuje numer w systemie. PDF może nadal istnieć jako czytelna dla człowieka wizualizacja, ale nie zastępuje faktury ustrukturyzowanej.
Podobna zmiana zachodzi po drugiej stronie, czyli przy zakupach firmowych. Jeśli zamawiasz opakowania, towar, wyposażenie albo usługi potrzebne do prowadzenia sklepu, część faktur od dostawców będziesz odbierać właśnie przez KSeF. Nie możesz więc zakładać, że każda ważna faktura kosztowa zawsze pojawi się w Twojej skrzynce e-mail. KSeF sam nie wysyła powiadomień o nowych dokumentach, dlatego proces odbierania faktur powinien być zorganizowany tak, aby system księgowy albo osoba zajmująca się księgowością regularnie je pobierała i sprawdzała.
Zmiana dotyczy również korekt. Jeśli klient zwróci towar, otrzyma rabat albo trzeba będzie poprawić wcześniej wystawioną fakturę, korekta również może przechodzić przez KSeF. To szczególnie ważne w księgowości ecommerce, gdzie zwroty i zmiany zamówień są znacznie częstsze niż w wielu tradycyjnych biznesach. Jednocześnie same podstawowe zasady podatkowe zasadniczo się przez to nie zmieniają. KSeF nie tworzy nowego rodzaju JDG VAT, nie zmienia sam z siebie zasad podatku dochodowego i nie wpływa na takie kwestie jak kwota wolna od podatku. Zmienia przede wszystkim sposób obsługi dokumentów.
Czy KSeF w ogóle jest dla mnie?
To zależy przede wszystkim od tego, komu sprzedajesz i jakie faktury wystawiasz. Sama forma prowadzenia biznesu nie oznacza jeszcze, że każda Twoja transakcja będzie wyglądała identycznie. Inaczej wygląda sprzedaż do polskiej firmy, inaczej do konsumenta, a jeszcze inaczej część transakcji zagranicznych. Dlatego zamiast zastanawiać się, czy „KSeF dotyczy JDG”, lepiej sprawdzić, które elementy Twojego biznesu faktycznie będą przez niego przechodzić.
Prowadzisz JDG i sprzedajesz innym firmom w Polsce?
Jeżeli prowadzisz jednoosobową działalność i sprzedajesz innym przedsiębiorcom w Polsce, KSeF najprawdopodobniej stanie się normalną częścią Twojego procesu fakturowania. W typowej transakcji B2B faktura będzie trafiała do KSeF, a nabywca będzie mógł ją z niego odebrać. Nie oznacza to, że musisz całkowicie zrezygnować z wysyłania klientowi wiadomości po zakupie. Nadal możesz przesłać mu potwierdzenie zamówienia czy wizualizację dokumentu. Różnica polega na tym, że podstawowy obieg właściwej faktury odbywa się przez KSeF.
Dla początkującego właściciela firmy oznacza to przede wszystkim konieczność upewnienia się, że księgowość jednoosobowej firmy i sposób wystawiania faktur są przygotowane do współpracy z KSeF. Nie musisz samodzielnie przesyłać każdego dokumentu ręcznie, jeśli korzystasz z rozwiązania, które może obsłużyć ten proces.
Sprzedajesz tylko konsumentom?
Faktury dla konsumentów nie są objęte obowiązkowym KSeF. Sprzedawca może jednak dobrowolnie wystawić taką fakturę w systemie. Jeśli zdecyduje się na taki wariant, musi zapewnić konsumentowi dostęp do dokumentu w uzgodniony sposób. Sam klient prywatny nie ma obowiązku korzystania z KSeF.
Nie oznacza to jednak, że właściciel sklepu B2C może całkowicie zignorować system. Nawet jeśli wszystkie Twoje zamówienia pochodzą od konsumentów, Ty sam nadal kupujesz towary i usługi od innych przedsiębiorców. Dostawca opakowań, firma kurierska czy inny kontrahent może wystawić Ci fakturę przez KSeF. Z punktu widzenia księgowości działalności gospodarczej ważna będzie więc nie tylko sprzedaż, ale także sprawne odbieranie dokumentów kosztowych.
Sprzedajesz za granicę?
Sprzedaż zagraniczna nie oznacza automatycznie, że faktura jest poza KSeF. W zależności od rodzaju transakcji polski przedsiębiorca może mieć obowiązek wystawienia faktury w KSeF także wtedy, gdy jego klientem jest zagraniczny kontrahent. Jeżeli taka faktura podlega polskim zasadom fakturowania i musi zostać wystawiona w KSeF, zagranicznemu klientowi trzeba dodatkowo przekazać dokument w uzgodniony sposób, na przykład elektronicznie.
Są jednak wyjątki. Niektóre rodzaje sprzedaży rozliczane w szczególnych procedurach VAT są wyłączone z obowiązkowego KSeF. Dotyczy to między innymi OSS nieunijnej i IOSS. Dla rozwijającego się sklepu internetowego najważniejszy wniosek jest prosty: ekspansja na inne kraje nie oznacza, że można ustawić jedną regułę fakturowania dla wszystkich klientów. Trzeba uwzględnić rodzaj transakcji, status nabywcy oraz sposób jej rozliczenia.
Dopiero zakładasz firmę?
Jeżeli dopiero zakładasz JDG, KSeF warto potraktować jako jeden z elementów organizacji firmy od pierwszego dnia, podobnie jak wybór sposobu prowadzenia księgowości czy ustalenie, czy będzie dotyczył Cię VAT w JDG. Nie ma większego sensu budować procesu fakturowania wyłącznie wokół ręcznego generowania PDF-ów i później przebudowywać go po kilku miesiącach.
Na początku działalności znacznie łatwiej ustalić prostą zasadę, według której dane z zamówienia trafiają do faktury, faktura do właściwego systemu, a księgowość ma dostęp do potrzebnych dokumentów. Jest to szczególnie przydatne, jeśli planujesz szybko zwiększać sprzedaż. Proces, który działa przy dziesięciu zamówieniach miesięcznie, może stać się uciążliwy przy kilkuset.
Od kiedy JDG musi korzystać z KSeF?
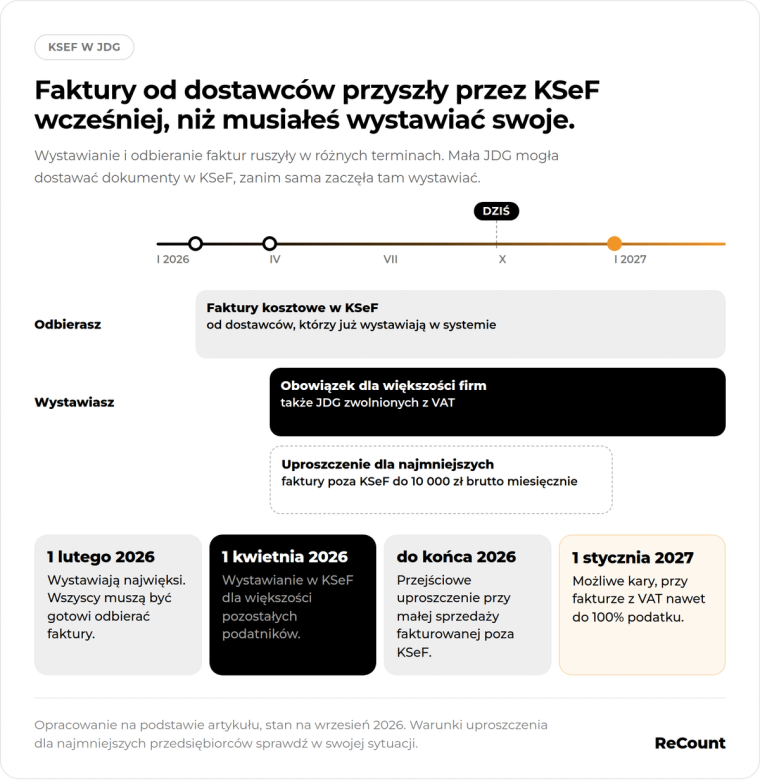
W przypadku JDG trzeba rozdzielić dwie rzeczy, które łatwo ze sobą pomylić: odbieranie faktur oraz ich wystawianie. Od 1 lutego 2026 roku przedsiębiorcy powinni być przygotowani na odbieranie faktur zakupowych przez KSeF, ponieważ od tego dnia obowiązek wystawiania rozpoczął się dla największych podmiotów. Oznacza to, że nawet mała JDG, która sama nie była jeszcze zobowiązana do wystawiania swoich faktur w systemie, mogła już otrzymywać w nim dokumenty od dostawców.
Dla większości pozostałych podatników obowiązek wystawiania faktur przez KSeF rozpoczął się co do zasady 1 kwietnia 2026 roku. Obejmuje to również wiele jednoosobowych działalności gospodarczych, w tym podatników korzystających ze zwolnienia z VAT. Sam fakt, że firma nie jest czynnym podatnikiem VAT, nie oznacza więc automatycznie wyłączenia z KSeF.
Jednocześnie do końca 2026 roku przewidziano przejściowe ułatwienie dla najmniejszych przedsiębiorców. Jeżeli suma sprzedaży brutto udokumentowanej fakturami wystawionymi poza KSeF nie przekracza w danym miesiącu 10 000 zł, przedsiębiorca może w określonych warunkach korzystać z tego uproszczenia. Chodzi przy tym o wartość sprzedaży wraz z VAT udokumentowanej takimi fakturami w danym miesiącu, a nie o cały obrót firmy.
Najważniejsze jest więc to, że wystawianie i odbieranie dokumentów nie zaczęły się dla wszystkich w tym samym momencie. Mała firma mogła otrzymywać faktury przez system już wcześniej, zanim sama weszła w obowiązek wystawiania swoich dokumentów. Dla księgowości JDG ma to praktyczne znaczenie, ponieważ przedsiębiorca musi wiedzieć nie tylko, kiedy sam powinien wysyłać faktury do KSeF, ale również od kiedy powinien regularnie sprawdzać faktury wystawiane mu przez innych.
Jak KSeF zmienia wystawianie faktur w sklepie internetowym?
W sklepie internetowym wystawianie faktur zwykle jest częścią większego procesu. Klient składa zamówienie, wybiera dane do faktury, płaci, system zapisuje sprzedaż, a następnie powstaje dokument. Do tej pory w wielu małych sklepach kończyło się to wygenerowaniem PDF-a i automatycznym wysłaniem go na adres e-mail. Przy obowiązkowym KSeF proces dla sprzedaży B2B powinien zostać rozszerzony o przekazanie danych faktury do systemu oraz sprawdzenie, czy dokument został prawidłowo przyjęty.
Faktura nie kończy się już na wygenerowaniu PDF-a
W KSeF właściwa faktura ma postać ustrukturyzowanych danych. W praktyce oznacza to, że używany przez przedsiębiorcę system sprzedażowy lub księgowy przygotowuje odpowiednie informacje i przesyła je do KSeF. Po przyjęciu dokument otrzymuje unikalny numer systemowy. Właściciel JDG nie musi samodzielnie tworzyć pliku XML ani rozumieć jego technicznej budowy. Ważniejsze jest to, aby proces używany w firmie prawidłowo obsługiwał wysłanie dokumentu i jego późniejszy status.
Samo wysłanie faktury do KSeF nie wystarczy. System musi ją jeszcze przyjąć. Jeśli dokument zostanie odrzucony, faktura nie zostaje skutecznie wystawiona. Trzeba wtedy poprawić dane i wysłać właściwy dokument ponownie. Nie wystawia się faktury korygującej do pliku, którego KSeF wcześniej nie przyjął. W sklepie internetowym warto więc sprawdzać nie tylko to, czy dokument został wygenerowany i wysłany, ale również czy system rzeczywiście go zaakceptował.
PDF nadal może być użyteczny. Klient może dostać czytelną wizualizację faktury albo dokument może pojawić się w jego panelu zamówienia. Nie należy jednak traktować PDF-a jako zamiennika faktury przesłanej do KSeF w sytuacji, w której transakcja podlega obowiązkowi korzystania z systemu.
Klient B2B odbiera fakturę z KSeF
W typowej krajowej sprzedaży B2B dokument trafia do KSeF i to stamtąd nabywca może go pobrać. Sprzedawca nie musi więc traktować e-maila jako jedynego kanału dostarczania faktury. Może nadal wysłać klientowi wiadomość z informacją o zamówieniu lub wizualizację dokumentu, ale właściwy obieg faktury odbywa się w KSeF.
Dla sklepu internetowego może to oznaczać potrzebę zmiany kilku przyzwyczajeń. Warto na przykład rozdzielić wiadomości handlowe od samego procesu fakturowania. E-mail może potwierdzać zakup i płatność, natomiast księgowość ecommerce powinna wiedzieć, czy faktura rzeczywiście została przyjęta przez KSeF i jaki numer otrzymała.
Checkout musi dobrze rozróżniać klienta prywatnego i firmowego
W sklepie internetowym moment składania zamówienia staje się jeszcze ważniejszy, ponieważ system powinien wiedzieć, czy kupuje konsument, czy przedsiębiorca. Przy zakupie firmowym potrzebne są poprawne dane nabywcy, w tym NIP. To na ich podstawie można prawidłowo przygotować fakturę i przekazać ją dalej.
Jeżeli dziś w sklepie dane firmowe są zbierane chaotycznie, klienci wpisują NIP w polu „uwagi”, a obsługa później ręcznie poprawia faktury, KSeF jest dobrym powodem, aby uporządkować ten proces. Im więcej zamówień, tym większe znaczenie ma poprawność danych już na etapie checkoutu.
Zwrot, rabat albo anulowanie zamówienia = również korekta w KSeF
W e-commerce sprzedaż nie kończy się w chwili wysłania paczki. Klient może oddać cały produkt, zwrócić tylko część zamówienia, otrzymać rabat po zakupie albo zgłosić reklamację. Jeśli taka sytuacja wymaga wystawienia faktury korygującej, korekta również powinna zostać obsłużona w KSeF, gdy przedsiębiorca znajduje się już w okresie obowiązkowego korzystania z systemu. Dotyczy to także sytuacji, gdy pierwotna faktura została wcześniej wystawiona poza KSeF.
Dla właściciela sklepu najważniejsze jest więc połączenie obsługi zwrotów z księgowością. Jeśli magazyn przyjmuje zwrot, obsługa klienta oddaje pieniądze, a księgowość dowiaduje się o tym dopiero kilka dni później z wiadomości na czacie, łatwo o bałagan. Przy większej liczbie zamówień taki proces warto uporządkować tak, aby zwrot uruchamiał również właściwą obsługę dokumentu.
Co zmienia się w odbieraniu faktur kosztowych?
KSeF dotyczy nie tylko faktur, które wystawiasz klientom. Równie ważna zmiana zachodzi w przypadku faktur, które otrzymujesz jako przedsiębiorca. Dostawca wystawia dokument, przekazuje go do KSeF, a system nadaje mu numer. W typowym przypadku za datę otrzymania faktury uznawana jest data nadania jej numeru KSeF. Nie ma więc znaczenia, czy sam otworzysz swój system księgowy tego samego dnia, tydzień później czy dopiero pod koniec miesiąca.
To oznacza, że księgowość działalności gospodarczej nie powinna być oparta wyłącznie na zasadzie „przekaż księgowej wszystko, co przyszło na maila”. KSeF sam nie wysyła przedsiębiorcy informacji o każdej nowej fakturze, dlatego dokumenty trzeba regularnie pobierać albo zadbać o proces, który zrobi to automatycznie. W praktyce może się zdarzyć, że dostawca wystawi Ci prawidłową fakturę, a Ty nie zobaczysz żadnej wiadomości w skrzynce. Dokument nadal będzie istniał i będzie dostępny w KSeF.
Jednocześnie pojawienie się faktury w systemie nie oznacza automatycznie, że można po prostu zaksięgować ją jako koszt i odliczyć VAT. Nadal trzeba sprawdzić, czy rzeczywiście kupiłeś dany towar lub usługę, czy zakup był związany z działalnością i czy dane na dokumencie są poprawne. KSeF nie podejmuje za przedsiębiorcę decyzji, co jest kosztem i w jakim zakresie można odliczyć VAT. Nie zmienia również samych zasad rozliczania VAT w JDG.
Dobrym przykładem jest sklep kupujący opakowania do wysyłki. Dostawca może przesłać fakturę do KSeF 8 maja, a Ty zajrzysz do księgowości dopiero 15 maja. Z punktu widzenia otrzymania dokumentu istotny jest 8 maja. Nadal jednak trzeba sprawdzić, czy zakup rzeczywiście dotyczy Twojej firmy i odpowiada temu, co zamówiłeś.
Co z B2C, sprzedażą zagraniczną i marketplace’ami?
Jednym z częstszych błędów jest założenie, że po wejściu KSeF każda faktura w e-commerce musi przechodzić dokładnie tę samą drogę. W praktyce sposób postępowania zależy od rodzaju sprzedaży. Jeżeli klientem jest polska firma posługująca się NIP-em, w podstawowym modelu B2B faktura trafia do KSeF. Faktury dla konsumentów nie są natomiast objęte obowiązkowym KSeF, chociaż sprzedawca może dobrowolnie wystawić je w systemie i następnie udostępnić klientowi w uzgodniony sposób.
Przy sprzedaży zagranicznej również nie można zakładać, że sam fakt, iż klient znajduje się poza Polską, wyłącza fakturę z KSeF. Jeśli dana sprzedaż podlega polskim zasadom fakturowania, przedsiębiorca może mieć obowiązek wystawienia faktury w KSeF także dla zagranicznego nabywcy. Klientowi zagranicznemu trzeba wtedy dodatkowo przekazać dokument w ustalony z nim sposób. Jednocześnie niektóre transakcje rozliczane w szczególnych procedurach VAT, w tym OSS nieunijnej i IOSS, są wyłączone z obowiązkowego KSeF.
Podobnie wygląda to przy sprzedaży przez marketplace’y. Sama obecność pośredniej platformy nie wystarcza do ustalenia, jak ma zostać obsłużona faktura. Trzeba patrzeć na konkretną transakcję, nabywcę i zasady jej rozliczenia. Dla młodej firmy najważniejszy wniosek jest prosty: wraz z rozwojem sprzedaży księgowość ecommerce powinna rozpoznawać różne scenariusze, zamiast traktować każde zamówienie identycznie.
Co się stanie, jeśli nic z tym nie zrobię?
KSeF łatwo potraktować jak temat, którym można zająć się później, zwłaszcza jeśli firma dopiero startuje i ma kilka lub kilkanaście zamówień tygodniowo. Problem polega na tym, że skutki braku przygotowania często nie pojawiają się w jednym spektakularnym momencie. Zaczynają się od drobnych rzeczy: brakującej faktury kosztowej, ręcznego poprawiania dokumentów, zwrotu, o którym księgowość dowiaduje się z opóźnieniem, albo faktury B2B wygenerowanej według starego procesu.
Możesz po prostu nie zobaczyć części faktur kosztowych
Jeżeli po wejściu KSeF nadal będziesz sprawdzać wyłącznie skrzynkę e-mail, możesz przeoczyć dokumenty, które zostały prawidłowo wystawione w systemie. KSeF nie wysyła automatycznych powiadomień o każdej fakturze, więc przedsiębiorca albo jego oprogramowanie musi regularnie sprawdzać nowe dokumenty.
Dla małej działalności może się to wydawać detalem, ale wraz ze wzrostem liczby dostawców rośnie ryzyko bałaganu. Jeśli część faktur trafia mailem, część do KSeF, część pobierasz z paneli dostawców, a księgowość czeka na dokumenty pod koniec miesiąca, łatwo stracić kontrolę nad tym, co faktycznie wpłynęło do firmy.
Twój proces wystawiania faktur B2B może przestać działać poprawnie
Jeśli dotychczas proces kończył się na wygenerowaniu PDF-a i wysłaniu go klientowi, to w przypadku faktur objętych obowiązkiem KSeF nie jest to wystarczające. Dokument powinien przejść przez system i zostać przez niego przyjęty. Warto więc wiedzieć nie tylko, czy faktura została wygenerowana, ale również czy trafiła do KSeF, czy nie została odrzucona i czy uzyskała numer systemowy.
Odrzucenie faktury jest szczególnie ważne w e-commerce, gdzie wiele dokumentów może powstawać automatycznie. Jeżeli system wyśle fakturę z błędnymi albo niekompletnymi danymi i KSeF jej nie przyjmie, nie można uznać, że sprawa jest załatwiona tylko dlatego, że plik został wysłany. Dokument trzeba poprawić i przesłać ponownie. Właśnie dlatego KSeF jest w dużej mierze problemem procesowym. Możesz znać zasady JDG VAT i poprawnie rozliczać podatek, a mimo to mieć źle ustawiony przepływ faktur między sklepem a księgowością.
Zwroty i korekty mogą zacząć się „rozjeżdżać” z księgowością
W małym sklepie łatwo obsługiwać wyjątki ręcznie. Klient pisze wiadomość, właściciel robi przelew zwrotny, ktoś poprawia zamówienie, a księgowa później wystawia korektę. Przy większej skali takie rozwiązanie szybko przestaje być wygodne. Jeżeli korekty mają być obsługiwane w KSeF, informacja o zwrocie powinna sprawnie trafić również do procesu fakturowania.
Jeżeli sklep internetowy, obsługa klienta i księgowość działają jak trzy osobne światy, może dochodzić do sytuacji, w której klient dostał już zwrot pieniędzy, ale dokumenty nadal pokazują pierwotną sprzedaż. KSeF nie powoduje tego problemu, ale sprawia, że chaotyczny proces staje się bardziej widoczny.
Od 2027 r. pojawia się realne ryzyko sankcji
Od 1 stycznia 2027 roku za niektóre naruszenia obowiązków KSeF urząd będzie mógł nakładać kary. W przypadku faktury z wykazanym VAT kara może sięgnąć nawet 100% kwoty podatku z faktury. Nie oznacza to, że taka kara będzie automatycznie nakładana za każdy pojedynczy błąd.
Dla właściciela młodej firmy ważniejsze od zapamiętywania wysokości sankcji jest zrozumienie, skąd może wziąć się problem. Jeśli system sklepu nadal generuje faktury według starego procesu, nikt nie sprawdza ich statusu, odrzucone dokumenty nie są ponownie wysyłane, a księgowość nie ma ustalonego sposobu odbierania faktur, rośnie ryzyko błędów, których można było uniknąć dużo wcześniej.
Co powinien zrobić właściciel JDG lub e-commerce już teraz?
Najważniejsze jest ustalenie, jak KSeF wpisuje się w Twój konkretny sposób sprzedaży. Najpierw sprawdź, od kiedy dotyczy Cię obowiązek wystawiania faktur i czy korzystasz z przejściowego uproszczenia dla najmniejszych przedsiębiorców. Następnie ustal, w jaki sposób będziesz odbierać faktury zakupowe. Jeśli prowadzi je za Ciebie księgowość, warto upewnić się, kto faktycznie kontroluje nowe dokumenty i jak często są one pobierane.
Jeżeli prowadzisz sklep internetowy, sprawdź również, czy proces składania zamówienia prawidłowo rozróżnia klienta prywatnego od firmowego i czy poprawnie zbiera NIP oraz inne potrzebne dane. Równie ważne jest sprawdzanie, czy faktura została przez KSeF przyjęta, a nie tylko wysłana. Jeżeli dokument zostanie odrzucony, w firmie powinien istnieć prosty proces pozwalający szybko wychwycić taki przypadek, poprawić dane i wysłać fakturę ponownie.
Następnie przyjrzyj się zwrotom i korektom. W dobrze zorganizowanym procesie informacja o zwrocie nie powinna kończyć się wyłącznie na oddaniu pieniędzy klientowi. Powinna również uruchamiać odpowiednią obsługę dokumentu sprzedażowego. Im większa skala sprzedaży, tym trudniej kontrolować takie sytuacje ręcznie.
Warto też ustalić dostęp do KSeF. Właściciel JDG posiadający NIP ma automatyczne uprawnienia właścicielskie i może następnie nadawać odpowiednie uprawnienia innym osobom, na przykład księgowej czy pracownikowi. Zamiast przekazywać wszystkim wspólne dane dostępowe, lepiej organizować dostęp indywidualnie i tylko w takim zakresie, jaki jest potrzebny do pracy.
Na koniec dobrze mieć przygotowany proces na sytuacje nietypowe. KSeF przewiduje między innymi tryb offline24 oraz szczególne zasady postępowania przy niedostępności lub awarii systemu. Właściciel sklepu nie musi znać tych procedur na pamięć, ale powinien wiedzieć, kto w firmie lub po stronie księgowości odpowiada za prawidłowe wystawienie i późniejsze przesłanie dokumentów, gdy standardowy proces chwilowo nie działa.
KSeF nie musi komplikować prowadzenia firmy
Dla młodego przedsiębiorcy najważniejsze jest to, że KSeF nie wymaga zostania specjalistą od podatków ani technologii. Nie musisz wiedzieć, jak zbudowany jest XML ani samodzielnie analizować każdego technicznego komunikatu systemu. Musisz natomiast wiedzieć, które faktury trafiają do KSeF, kiedy zaczyna obowiązywać Cię wystawianie dokumentów w systemie, w jaki sposób odbierasz faktury kosztowe i czy Twój obecny proces sprzedaży jest do tego przygotowany.
Dobra księgowość jednoosobowej firmy powinna zdejmować z właściciela sporą część technicznego ciężaru, ale nadal warto rozumieć sam proces. Szczególnie w e-commerce, gdzie sprzedaż, płatności, faktury, zwroty i korekty są ze sobą mocno połączone. KSeF zmienia sposób przepływu dokumentów, ale nie zmienia podstawowej logiki prowadzenia działalności. Nadal sprzedajesz, ponosisz koszty, rozliczasz JDG podatki i kontrolujesz finanse firmy. Po prostu część dokumentów przestaje krążyć głównie między skrzynkami e-mail, a zaczyna przechodzić przez jeden centralny system.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.