W skrócie
Przychód, zysk i pieniądze dostępne na koncie to różne wartości, dlatego same wyniki sprzedaży nie pokazują, ile sklep naprawdę zarabia.
Przy ocenie rentowności trzeba uwzględnić koszt sprzedanych produktów, dostawy, opakowania, prowizje, reklamy, zwroty oraz koszty stałe firmy.
Warto obliczyć, ile zostaje na jednym zamówieniu oraz ile sprzedaży potrzeba do pokrycia wszystkich miesięcznych kosztów, czyli osiągnięcia progu rentowności.
Analizę opłacalności najlepiej regularnie uzupełniać kontrolą cash flow, żeby rentowny sklep nie miał problemów z bieżącymi płatnościami.
Twój sklep internetowy zdobywa nowych klientów, liczba zamówień rośnie, a na konto regularnie wpływają pieniądze. Wszystko wskazuje na to, że biznes się rozwija. Ale czy zastanawiałeś się kiedyś, ile z tych pieniędzy naprawdę zostaje w Twojej kieszeni? Sama sprzedaż nie oznacza jeszcze zysku. Możesz mieć świetne wyniki, wysyłać dziesiątki paczek dziennie, a mimo to zarabiać znacznie mniej, niż Ci się wydaje. Czasami okazuje się nawet, że właściciel sklepu dokłada do biznesu, chociaż liczba zamówień stale rośnie.
Problem polega na tym, że prowadzenie sklepu internetowego wiąże się z wieloma wydatkami, których na pierwszy rzut oka nie widać. Zakup produktów, reklamy, przesyłki, prowizje, zwroty, księgowość i podatki stopniowo zmniejszają kwotę, którą możesz zatrzymać dla siebie. Dlatego warto wiedzieć, jak obliczyć rzeczywisty zysk ze sprzedaży i sprawdzić, czy sklep jest opłacalny. W tym artykule pokażemy Ci krok po kroku, jak to zrobić, jakie koszty uwzględnić i na co zwracać uwagę, żeby podejmować rozsądne decyzje dotyczące rozwoju swojego biznesu.
Czy ten artykuł jest dla Ciebie?
Jeśli dopiero planujesz otworzyć sklep internetowy i zastanawiasz się, czy sprzedaż online pozwoli Ci zarabiać, znajdziesz tutaj informacje, które pomogą Ci ocenić opłacalność takiego pomysłu. Dowiesz się, jakie wydatki należy uwzględnić jeszcze przed rozpoczęciem działalności i jak oszacować, ile produktów musisz sprzedawać, żeby firma zaczęła przynosić zysk. Dzięki temu łatwiej przygotujesz się do prowadzenia własnej JDG i unikniesz sytuacji, w której koszty okażą się znacznie wyższe od zakładanych.
Artykuł przyda Ci się również wtedy, gdy już prowadzisz sklep, ale nie do końca wiesz, ile naprawdę na nim zarabiasz. Być może każdego miesiąca masz coraz więcej zamówień, jednak na koncie firmowym nie przybywa pieniędzy. Możliwe też, że planujesz zwiększyć budżet reklamowy, wprowadzić nowe produkty albo rozpocząć sprzedaż za granicą. W każdej z tych sytuacji znajomość rzeczywistych zarobków sklepu pomoże Ci ocenić, czy stać Cię na dalszy rozwój. Nie musisz przy tym znać skomplikowanych zasad finansowych. Wystarczy, że nauczysz się rozpoznawać najważniejsze przychody i koszty oraz regularnie je porównywać.
Duża sprzedaż nie oznacza dużych zarobków. Dlaczego?
Jednym z najczęstszych błędów początkujących sprzedawców internetowych jest traktowanie wartości sprzedaży jako zarobku. Załóżmy, że w ciągu miesiąca Twój sklep sprzedał produkty za 30 000 zł. Taka kwota może wyglądać bardzo zachęcająco, szczególnie jeśli dopiero rozwijasz działalność. Nie oznacza jednak, że zarobiłeś 30 000 zł. To wartość sprzedaży, z której musisz jeszcze pokryć wydatki związane z produktami, obsługą zamówień oraz prowadzeniem firmy. Dopiero po ich uwzględnieniu dowiesz się, czy działalność przynosi zysk.
Warto więc rozróżnić trzy podstawowe pojęcia. Przychód to wartość sprzedaży, odpowiednio ustalona na podstawie zrealizowanych transakcji, rabatów, zwrotów i zasad rozliczania VAT. Zysk to kwota, która pozostaje po odjęciu kosztów związanych z osiągnięciem tego przychodu i prowadzeniem działalności. Trzecia rzecz to pieniądze dostępne na koncie firmowym. Ich wysokość nie musi odpowiadać wypracowanemu zyskowi, ponieważ część klientów mogła jeszcze nie zapłacić, środki ze sprzedaży mogą oczekiwać na wypłatę, a niektóre faktury za towar czy usługi trzeba będzie opłacić dopiero w kolejnym miesiącu.
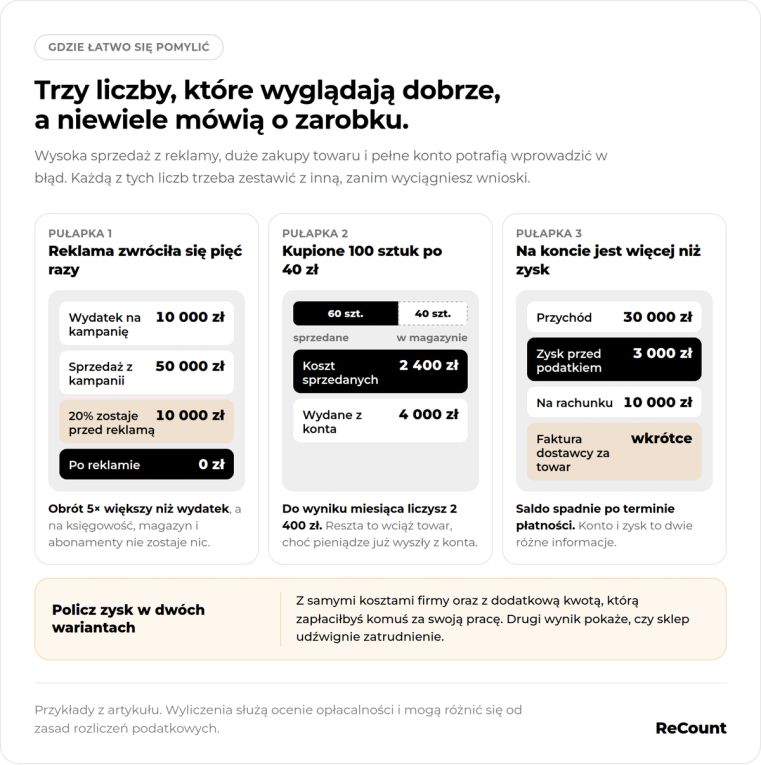
Wyobraź sobie, że Twój sklep osiągnął 30 000 zł przychodu ze sprzedaży, a po uwzględnieniu wszystkich kosztów zostało Ci 3000 zł zysku przed podatkiem dochodowym. Jednocześnie na rachunku możesz mieć 10 000 zł, ponieważ nie zapłaciłeś jeszcze dostawcy za towar, który niedawno zamówiłeś. Gdy nadejdzie termin płatności, saldo konta znacząco się zmniejszy. Możliwa jest też odwrotna sytuacja: sklep osiąga zysk, ale większość dostępnych pieniędzy przeznaczyłeś na zakup zapasów magazynowych. Dlatego do oceny kondycji sklepu potrzebujesz zarówno informacji o zarobkach, jak i o dostępnych środkach. Sam panel sprzedażowy albo saldo konta bankowego nie wystarczą.
Jak krok po kroku obliczyć, czy Twój sklep zarabia?
Sprawdzenie opłacalności sklepu internetowego nie musi być skomplikowane. Najłatwiej zacząć od jednego miesiąca i zebrać informacje o sprzedaży oraz wydatkach związanych z działalnością. Następnie trzeba odpowiednio je uporządkować, tak aby nie pominąć żadnych istotnych kosztów ani nie odjąć tego samego wydatku dwa razy. Dzięki temu zobaczysz, ile pieniędzy zostaje ze sprzedaży produktów, ile kosztuje utrzymanie całego sklepu i czy osiągany wynik wystarcza na dalszy rozwój firmy.
Krok 1. Sprawdź, ile pieniędzy przynosi Ci sprzedaż
Zacznij od ustalenia wartości sprzedaży w wybranym okresie, na przykład w ostatnim miesiącu. Nie przepisuj jednak bez zastanowienia kwoty widocznej w panelu sklepu. System może pokazywać również zamówienia, które nie zostały jeszcze zrealizowane, zostały anulowane albo później zwrócone. Pamiętaj jednak, że brak płatności nie zawsze oznacza brak przychodu. Jeśli sprzedaż została już zrealizowana, należną kwotę zazwyczaj trzeba uwzględnić w przychodach, nawet jeśli klient jeszcze nie zapłacił. To ważne rozróżnienie, ponieważ przy obliczaniu zysku sprawdzasz wartość sprzedaży, natomiast przy analizowaniu stanu konta interesują Cię pieniądze, które rzeczywiście wpłynęły do firmy.
Podobnie jest z rabatami. Jeśli produkt kosztuje standardowo 200 zł, ale klient zapłacił 160 zł dzięki promocji, w swoich obliczeniach musisz uwzględnić faktyczną cenę sprzedaży, a nie cenę widoczną przed rabatem. Zwróć również uwagę na zwroty i późniejsze korekty zamówień. W e-commerce klienci mogą odstępować od zakupów, dlatego część początkowo wykazanej sprzedaży ostatecznie nie przyniesie przychodu. Przy analizie wyników warto uwzględnić również kwoty pobrane od klientów za dostawę i odpowiadające im koszty. Ważne, żeby przy każdym miesięcznym rozliczeniu stosować takie same zasady. Pozwoli Ci to porównywać wyniki i sprawdzać, czy sklep rzeczywiście rozwija się z miesiąca na miesiąc.
Osobną kwestią jest VAT w JDG, ponieważ cena zapłacona przez klienta nie zawsze jest kwotą, którą możesz w całości potraktować jako przychód na potrzeby analizy zysku. Jeśli jesteś czynnym podatnikiem VAT i przysługuje Ci pełne prawo do odliczenia podatku od zakupów, zazwyczaj porównujesz przychody i odpowiednie koszty bez VAT. Jeśli korzystasz ze zwolnienia z VAT, sytuacja wygląda inaczej, ponieważ VAT zapłacony przy zakupach, którego nie możesz odliczyć, może stanowić część kosztu. Rozliczenie JDG a VAT zależy więc od statusu podatkowego i rodzaju transakcji. Już na początku warto ustalić z księgowym, jakie kwoty należy przyjmować, żeby nie zawyżyć swoich zarobków.
Krok 2. Odejmij koszt zakupionych i sprzedanych produktów
Kiedy znasz już wartość sprzedaży, sprawdź, ile kosztowały produkty, które udało Ci się sprzedać. Załóżmy, że kupujesz akcesoria do telefonu za 40 zł za sztukę, a następnie sprzedajesz je za 70 zł. Na każdym takim produkcie zostaje Ci początkowo 30 zł różnicy między ceną sprzedaży a kosztem towaru. To tak zwana marża handlowa w ujęciu kwotowym. Nie jest ona jednak jeszcze Twoim ostatecznym zarobkiem, ponieważ nie obejmuje wszystkich pozostałych wydatków. W tym przykładzie zakładamy, że obie ceny zostały ustalone na tej samej podstawie VAT, żeby można było je bezpośrednio porównać.
Bardzo ważne jest to, żeby od przychodu z danego miesiąca odejmować koszt produktów sprzedanych w tym samym okresie, a nie automatycznie wszystkie pieniądze wydane na zakupy do magazynu. Jeśli na początku miesiąca kupiłeś 100 produktów po 40 zł, ale sprzedałeś tylko 60 sztuk, koszt towarów sprzedanych w tym miesiącu wynosi 2400 zł, a nie 4000 zł. Pozostałe produkty nadal masz w magazynie i możesz je sprzedać później. Jednocześnie zakup całej partii kosztował Cię już 4000 zł, co będzie istotne przy sprawdzaniu stanu gotówki. To właśnie jeden z powodów, dla których wynik finansowy sklepu może różnić się od kwoty na rachunku bankowym. Pamiętaj, że takie obliczenie służy sprawdzeniu opłacalności sklepu i może różnić się od sposobu rozliczania zakupów towarów na potrzeby podatkowe.
Pamiętaj też, że do ustalenia kosztu towaru trzeba odpowiednio uwzględnić wydatki związane z jego nabyciem, na przykład transport od dostawcy, jeśli taki wydatek wchodzi w koszt zakupu produktów. Nie należy jednak później odejmować go ponownie. Na tym etapie chodzi przede wszystkim o sprawdzenie, ile pieniędzy pozostaje ze sprzedaży po uwzględnieniu samych sprzedanych towarów. Dopiero w następnym kroku zobaczysz, jak tę kwotę pomniejszają dodatkowe koszty realizacji zamówień.
Krok 3. Policz koszty, o których łatwo zapomnieć
Koszt zakupu produktu to dopiero początek. Każde zamówienie internetowe może generować kolejne wydatki, które stopniowo zmniejszają Twój zarobek. Zacznij od dostawy i pakowania produktów. Nawet jeśli klient płaci za przesyłkę, sprawdź, czy pobrana opłata rzeczywiście pokrywa koszt nadania paczki. Do tego dochodzą kartony, koperty, taśmy, wypełniacze i inne materiały potrzebne do zabezpieczenia towaru. Przy pojedynczej paczce mogą to być niewielkie kwoty, ale jeśli miesięcznie wysyłasz kilkaset zamówień, ich łączny koszt zaczyna mieć duże znaczenie.
Kolejna rzecz to opłaty związane z przyjmowaniem płatności i korzystaniem z zewnętrznych platform sprzedażowych. Niektóre usługi pobierają prowizję od każdej transakcji lub naliczają dodatkowe opłaty za obsługę zamówień. Do tego dochodzi marketing, czyli na przykład pieniądze wydawane na reklamy w internecie. Jeśli w danym miesiącu przeznaczyłeś 3000 zł na pozyskanie klientów i dzięki tym działaniom uzyskałeś 100 zamówień, średni koszt reklamy przypadający na zamówienie wynosi 30 zł. To uproszczone obliczenie, ponieważ nie każda osoba składająca zamówienie musi być nowym klientem, ale pozwala Ci lepiej ocenić, jak wydatki marketingowe wpływają na opłacalność sprzedaży.
Nie zapominaj również o zwrotach. Nawet jeśli odzyskasz zwrócony produkt i będziesz mógł sprzedać go ponownie, możesz ponieść koszty przesyłki zwrotnej, sprawdzenia jego stanu, ponownego pakowania lub obsługi klienta. Czasami produkt wraca uszkodzony albo nie nadaje się już do sprzedaży w pierwotnej cenie. Dlatego warto obliczyć średnie koszty zwrotów i uwzględnić je przy ocenie zamówień. Jeżeli wcześniej pomniejszyłeś sprzedaż o wartość zwróconych produktów, nie odejmuj ponownie tej samej kwoty jako kosztu. Jeżeli zwrócony produkt wrócił do magazynu i nadaje się do ponownej sprzedaży, uwzględnij również odpowiednią korektę kosztu sprzedanych towarów. Osobno policz dodatkowe koszty obsługi zwrotu i ewentualną utratę wartości produktu.
Po odjęciu kosztu sprzedanych towarów oraz wydatków związanych z obsługą zamówienia zobaczysz, ile pieniędzy pozostaje na pokrycie kosztów prowadzenia całej firmy. Warto porównywać ten wynik między produktami, ponieważ może się okazać, że tańszy artykuł sprzedawany bez wysokich kosztów reklamy przynosi Ci więcej korzyści niż droższy produkt, który wymaga kosztownej promocji.
Krok 4. Odejmij koszty prowadzenia firmy
Nawet jeśli na pojedynczym zamówieniu zostaje Ci kilkadziesiąt złotych, sklep nadal może przynosić straty. Powodem są wydatki związane z samym utrzymaniem działalności, które trzeba ponosić niezależnie od liczby klientów. Może to być abonament platformy sklepowej, opłata za wynajem magazynu, obsługa księgowa, oprogramowanie potrzebne do wystawiania dokumentów czy inne stałe usługi. Jeśli zatrudniasz pracowników, dochodzą również koszty ich wynagrodzeń. Warto zebrać wszystkie te wydatki i sprawdzić, ile wynoszą miesięcznie, nawet w okresach, kiedy sprzedaż jest niewielka.
Ważnym elementem jest również księgowość JDG oraz prawidłowe planowanie podatków i składek. Prowadząc jednoosobową działalność, musisz uwzględniać między innymi składki na ubezpieczenia społeczne i zdrowotne, zależnie od swojej sytuacji i obowiązujących zasad. Nie wszystkie takie płatności są ujmowane w rozliczeniach podatkowych identycznie jak zwykłe wydatki firmowe, ale przy ustalaniu, ile pieniędzy naprawdę pozostaje do Twojej dyspozycji, nie możesz o nich zapominać.
Znaczenie ma również sposób, w jaki rozliczasz podatek dochodowy w JDG. Przy skali podatkowej i podatku liniowym podstawą opodatkowania jest zasadniczo dochód ustalany według przepisów, natomiast przy ryczałcie podatek oblicza się od przychodu, bez pomniejszania go o zwykłe koszty prowadzenia sklepu. Jeśli korzystasz ze skali podatkowej, znaczenie ma także kwota wolna od podatku, która nie obowiązuje na takich samych zasadach przy podatku liniowym i ryczałcie. Dlatego wynik obliczony na potrzeby sprawdzania opłacalności sklepu nie musi być identyczny z dochodem wykazanym do opodatkowania. Księgowość jednoosobowej firmy pomaga prawidłowo ustalić zobowiązania podatkowe, a osobne zestawienie przychodów i wszystkich wydatków pokazuje, jak sklep radzi sobie finansowo.
Na koniec pomyśl również o własnym czasie. Jeśli każdego dnia spędzasz kilka godzin na pakowaniu paczek, obsłudze klientów i prowadzeniu reklam, Twoja praca ma określoną wartość, nawet jeśli nie wypłacasz sobie regularnego wynagrodzenia. Warto więc policzyć zysk w dwóch wariantach: na podstawie rzeczywistych kosztów firmy oraz po dodatkowym uwzględnieniu kwoty, którą musiałbyś zapłacić komuś za wykonywanie swoich obowiązków. Drugi wynik nie jest automatycznie Twoim dochodem podatkowym, ale pomoże Ci ocenić, czy sklep nadal będzie opłacalny, gdy zaczniesz zatrudniać pracowników lub delegować część zadań.
Krok 5. Sprawdź, czy masz wystarczająco dużo pieniędzy na kolejne wydatki
Ostatnim krokiem jest sprawdzenie, czy sklep ma wystarczająco dużo pieniędzy, żeby normalnie funkcjonować. Nawet jeśli z obliczeń wynika, że sprzedaż przynosi zysk, możesz mieć problem z opłaceniem bieżących zobowiązań. Dzieje się tak między innymi dlatego, że wpływy od klientów i wydatki firmy nie zawsze pojawiają się w tym samym momencie. Możesz sprzedawać produkty z zyskiem, ale jednocześnie potrzebować dużej kwoty na zakup kolejnej partii towaru. Jeśli musisz zapłacić dostawcy z góry, a pieniądze ze sprzedaży otrzymasz dopiero później, na koncie może chwilowo zabraknąć środków.
Aby tego uniknąć, przygotuj prosty plan wpływów i wydatków na najbliższe tygodnie. Sprawdź, ile pieniędzy masz obecnie na rachunku, kiedy powinny wpłynąć kolejne płatności oraz jakie zobowiązania czekają Cię w najbliższym czasie. Uwzględnij zakupy towarów, opłaty za usługi, zwroty dla klientów, składki oraz podatki w JDG. Jeśli rozliczasz VAT, pamiętaj także o terminach związanych z jego zapłatą. Nie zakładaj, że całe saldo rachunku możesz swobodnie wydać na rozwój biznesu, ponieważ część tych środków może być potrzebna na zobowiązania, których termin jeszcze nie nadszedł.
Takie planowanie ma szczególne znaczenie, gdy chcesz zwiększyć sprzedaż. Większa liczba zamówień często oznacza konieczność wcześniejszego zakupu dodatkowych produktów, zwiększenia budżetu reklamowego i poniesienia większych wydatków na dostawy. Jeśli nie przygotujesz odpowiedniej rezerwy finansowej, sklep może mieć problemy z płatnościami nawet wtedy, gdy każde zamówienie przynosi dodatni wynik. Dlatego sprawdzanie rzeczywistego zarobku powinno zawsze iść w parze z kontrolowaniem dostępnych pieniędzy.
Przykład: Twój sklep uzyskuje 200 zł przychodu ze sprzedaży produktu. Ile naprawdę zarabiasz?
Załóżmy, że prowadzisz sklep internetowy z akcesoriami do domu. Jeden z popularnych produktów przynosi Ci 200 zł przychodu, a jego zakup od dostawcy kosztuje 120 zł. Dla uproszczenia przyjmujemy, że wszystkie kwoty w przykładzie są podane bez VAT. Zakładamy również, że każde zamówienie obejmuje jedną sztukę produktu. Na pierwszy rzut oka wydaje się, że zarabiasz 80 zł na każdej sprzedaży. To całkiem dobry wynik, ale nie uwzględnia jeszcze pozostałych kosztów zamówienia.
Za wysyłkę paczki płacisz 12 zł, a karton i pozostałe materiały do pakowania kosztują 3 zł. Kolejne 5 zł pochłaniają prowizje oraz obsługa płatności. Do tego dochodzi reklama, na którą w przeliczeniu na jedno zamówienie wydajesz średnio 30 zł. Przyjmijmy też, że średni dodatkowy koszt obsługi zwrotów przypadający na zamówienie wynosi 6 zł. Po uwzględnieniu wszystkich tych wydatków okazuje się, że z początkowych 80 zł pozostają Ci zaledwie 24 zł na zamówieniu.
Obliczenie wygląda następująco: od 200 zł przychodu odejmujesz 120 zł za produkt, 12 zł za dostawę, 3 zł za opakowanie, 5 zł za płatności i prowizje, 30 zł za reklamę oraz 6 zł kosztów związanych ze zwrotami. Łączne koszty przypisane do zamówienia wynoszą 176 zł. Pozostałe 24 zł muszą jeszcze wystarczyć na pokrycie kosztów utrzymania sklepu, a dopiero nadwyżka ponad te wydatki będzie stanowiła zysk w tym uproszczonym modelu.
Teraz załóżmy, że Twój sklep ma 18 000 zł miesięcznych kosztów stałych. Mogą się na nie składać wynagrodzenia, magazyn, księgowość, abonamenty i pozostałe koszty, których nie uwzględniłeś wcześniej przy pojedynczych zamówieniach. Jeśli na każdym zamówieniu zostają Ci średnio 24 zł, musisz zrealizować 750 takich zamówień miesięcznie, żeby pokryć koszty stałe. Wynika to z prostego działania: 18 000 zł podzielone przez 24 zł daje 750 zamówień. To Twój próg rentowności, czyli poziom sprzedaży, przy którym w przyjętym modelu przestajesz dokładać do działalności, ale jeszcze na niej nie zarabiasz.
Jeśli zrealizujesz 1000 takich zamówień, łączna kwota pozostająca po kosztach związanych z zamówieniami wyniesie 24 000 zł. Po odjęciu 18 000 zł kosztów stałych zostanie 6000 zł. Nie oznacza to jednak, że całą tę kwotę możesz przeznaczyć na prywatne wydatki. To wynik przed podatkiem dochodowym. Jeśli w kosztach stałych nie uwzględniłeś jeszcze swoich składek ZUS lub innych obciążeń, musisz je również wziąć pod uwagę. Jeśli natomiast uda Ci się zrealizować tylko 500 takich zamówień, do pokrycia kosztów stałych będziesz mieć 12 000 zł, co oznacza stratę w wysokości 6000 zł w tym uproszczonym rachunku.
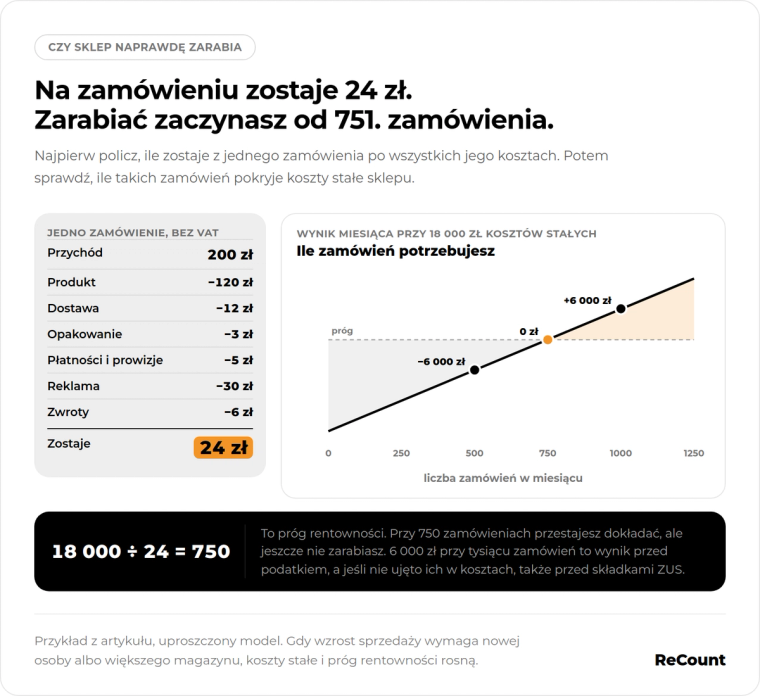
Ten przykład pokazuje, dlaczego nie wystarczy znać ceny sprzedaży i ceny zakupu towaru. Ważne jest również to, ile kosztuje obsługa zamówienia i jak duże są miesięczne wydatki na utrzymanie firmy. Co więcej, jeśli zwiększenie sprzedaży będzie wymagało zatrudnienia kolejnej osoby albo wynajęcia większego magazynu, koszty stałe mogą wzrosnąć. Wtedy trzeba ponownie obliczyć, ile zamówień potrzebujesz, żeby sklep zaczął zarabiać. Właśnie dlatego warto regularnie aktualizować swoje wyliczenia, zamiast zakładać, że raz obliczony zysk na produkcie pozostanie taki sam przez cały rok.
Co się stanie, jeśli nie będziesz sprawdzać, czy Twój sklep zarabia?
Brak kontroli nad finansami sklepu internetowego może sprawić, że przez długi czas nie zauważysz narastających problemów. Początkowo wszystko może wyglądać dobrze. Zamówienia pojawiają się codziennie, klienci kupują produkty, a wykresy sprzedaży pokazują wzrosty. Zachęcony takimi wynikami zwiększasz budżet reklamowy, zamawiasz więcej towaru i inwestujesz w rozwój firmy. Jeśli jednak nie wiesz, ile naprawdę zostaje z każdego zamówienia, możesz nieświadomie zwiększać skalę strat. Szczególnie niebezpieczna jest sytuacja, w której koszt pozyskania klienta i realizacji jego zamówienia przewyższa kwotę pozostającą po sprzedaży produktu. Wtedy każde kolejne zamówienie pogarsza wynik sklepu, zamiast go poprawiać.
Dużym zagrożeniem jest również wydawanie pieniędzy na reklamy bez sprawdzania ich rzeczywistej opłacalności. Wyobraź sobie, że przeznaczasz 10 000 zł na kampanię, która przynosi 50 000 zł sprzedaży. Możesz uznać, że reklama zadziałała bardzo dobrze, ponieważ wartość sprzedaży jest pięć razy większa niż poniesiony wydatek reklamowy. Jednak jeśli po odjęciu kosztów produktów, przesyłek, prowizji i innych wydatków, ale jeszcze przed odjęciem kosztów reklamy, zostaje Ci tylko 20% sprzedaży, czyli 10 000 zł, cały ten wynik pochłonie reklama. Nie zostanie nic na księgowość, magazyn, abonamenty i pozostałe koszty prowadzenia sklepu. Bez regularnego liczenia takich wydatków możesz miesiącami finansować kampanie, które generują obrót, ale nie poprawiają zarobków firmy.
Kolejny problem to ryzyko utraty możliwości terminowego opłacania zobowiązań. Jeśli większość wpływów przeznaczasz na nowe produkty i promocję, możesz nie mieć wystarczająco dużo pieniędzy na zapłatę dostawcom, podatków lub składek. Z czasem może to prowadzić do zaległości, dodatkowych kosztów, a nawet konieczności ograniczenia sprzedaży. W e-commerce sytuacja jest szczególnie trudna, ponieważ klienci oczekują szybkiej realizacji zamówień, a brak pieniędzy na zatowarowanie może oznaczać opóźnienia i utratę kolejnych transakcji.
Problemy mogą stać się jeszcze większe, jeśli planujesz ekspansję na nowe rynki. Sprzedaż zagraniczna może wiązać się z dodatkowymi kosztami dostaw, obsługi zwrotów, prowizji, przeliczania walut i obowiązków podatkowych. Bez sprawdzenia opłacalności dotychczasowej działalności trudno oszacować, czy firma udźwignie takie wydatki. Możesz więc zainwestować w rozwój, który zamiast zwiększyć zyski, doprowadzi do dalszego pogorszenia sytuacji finansowej. Dlatego decyzja o ekspansji powinna wynikać z rzeczywistych danych o kosztach i zarobkach, a nie wyłącznie z rosnącej liczby zamówień.
Jak regularnie kontrolować zarobki sklepu, żeby nie dać się zaskoczyć?
Najprostszym sposobem na utrzymanie kontroli nad finansami sklepu jest przygotowywanie miesięcznego zestawienia przychodów i kosztów. Nie potrzebujesz na początek skomplikowanych raportów ani rozbudowanych systemów. Możesz zacząć od prostego arkusza, w którym zapiszesz najważniejsze informacje dotyczące działalności. Najpierw ustal wartość sprzedaży po uwzględnieniu rabatów, anulowanych zamówień i zwrotów. Następnie odejmij koszt sprzedanych produktów, wydatki na dostawy, pakowanie, prowizje i reklamy. Dzięki temu zobaczysz, ile pieniędzy pozostaje ze sprzedaży przed pokryciem kosztów utrzymania firmy. W kolejnym etapie uwzględnij abonamenty, księgowość, magazyn, wynagrodzenia i pozostałe koszty, których jeszcze nie odjąłeś. Pamiętaj, żeby nie liczyć tych samych wydatków dwukrotnie, ponieważ mogłoby to sztucznie zaniżyć wynik.
Warto także sprawdzać, ile kosztuje Cię pozyskiwanie klientów. Sama liczba zamówień z reklam nie wystarcza do oceny ich skuteczności. Jeśli koszt reklamy przypadający na zamówienie stale rośnie, a kwota pozostająca ze sprzedaży maleje, dalsze zwiększanie budżetu marketingowego może być nieopłacalne. Z drugiej strony część klientów wraca do sklepu i dokonuje kolejnych zakupów bez konieczności ponoszenia równie wysokich kosztów reklamowych. Dlatego dobrze jest obserwować zarówno zamówienia od nowych klientów, jak i sprzedaż do osób, które już wcześniej kupowały w Twoim sklepie. Nie zakładaj jednak, że każda kosztowna pierwsza sprzedaż zwróci się w przyszłości. Taki wniosek powinien wynikać z rzeczywistych danych o ponownych zakupach.
Oprócz całego sklepu warto regularnie sprawdzać wyniki poszczególnych produktów i kanałów sprzedaży. Możliwe, że jedna kategoria produktów generuje większość zamówień, ale przynosi niewielki zarobek ze względu na duże wydatki reklamowe albo częste zwroty. Inna może sprzedawać się rzadziej, lecz pozostawiać znacznie większą kwotę po uwzględnieniu kosztów. Podobnie sprzedaż we własnym sklepie internetowym może mieć inną opłacalność niż sprzedaż na zewnętrznej platformie, która nalicza prowizję od transakcji. Takie porównania pomogą Ci zdecydować, które produkty warto promować, jakie oferty wymagają zmiany cen i gdzie najlepiej inwestować pieniądze przeznaczone na rozwój.
Nie zapominaj również o pieniądzach dostępnych na rachunku firmowym. Raz w miesiącu warto sprawdzić wynik całej działalności, ale planowane wpływy i wydatki dobrze jest kontrolować częściej, szczególnie jeśli dopiero zaczynasz i nie masz jeszcze dużej rezerwy finansowej. Dzięki temu wcześniej zauważysz, że zbliża się termin zapłaty za towar, podatki albo inne zobowiązania. Takie podejście pozwala ograniczyć ryzyko sytuacji, w której sklep jest rentowny, ale chwilowo nie ma pieniędzy na bieżące płatności.
W prowadzeniu takiej kontroli ważną rolę odgrywa również prawidłowo prowadzona księgowość e-commerce. W sklepie internetowym dokumenty sprzedaży, płatności, zwroty i prowizje mogą pochodzić z kilku różnych źródeł, dlatego łatwo o pomyłki lub pominięcie kosztów. Dobrze uporządkowana księgowość działalności gospodarczej pozwala lepiej kontrolować rozliczenia, chociaż sama informacja o podatkach nie zastępuje analizy opłacalności konkretnych produktów. Warto więc korzystać z danych księgowych, a jednocześnie prowadzić własne zestawienie pokazujące, ile sklep rzeczywiście zarabia i czy ma wystarczająco dużo pieniędzy na kolejne miesiące.
Chcesz wiedzieć, ile naprawdę zarabia Twój sklep? Zacznij od uporządkowania liczb
Prowadzenie dochodowego sklepu internetowego nie polega wyłącznie na zdobywaniu nowych klientów i zwiększaniu sprzedaży. Równie ważne jest świadome kontrolowanie wydatków oraz sprawdzanie, ile pieniędzy zostaje po realizacji zamówień i opłaceniu kosztów firmy. Dopiero po zestawieniu tych informacji możesz ocenić, czy sklep rzeczywiście przynosi zysk, które produkty są najbardziej opłacalne i czy planowany rozwój ma finansowe uzasadnienie. Nawet prosta analiza wykonywana regularnie pozwala szybciej zauważać problemy i podejmować decyzje na podstawie liczb, zamiast kierować się wyłącznie wartością sprzedaży.
Nie musisz być specjalistą od finansów ani samodzielnie znać wszystkich przepisów, żeby zacząć lepiej kontrolować swój biznes. Warto jednak zadbać o poprawne rozliczenia, szczególnie gdy prowadzisz JDG, sprzedajesz przez kilka kanałów lub przygotowujesz się do ekspansji zagranicznej. W takich sytuacjach wsparcie specjalistów może pomóc Ci uporządkować kwestie księgowe i podatkowe, abyś mógł skupić się na rozwijaniu sklepu.
Jeśli chcesz lepiej zrozumieć finanse swojej działalności i mieć większą kontrolę nad rozliczeniami, sprawdź, jak ReCount może wesprzeć Cię w prowadzeniu księgowości sklepu internetowego. Dzięki odpowiedniemu wsparciu łatwiej zadbasz o prawidłowe rozliczenia i zyskasz solidniejszą podstawę do podejmowania kolejnych decyzji biznesowych.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.