W skrócie
Chargeback to procedura, w której klient kwestionuje płatność kartą w swoim banku, a sporna kwota może zostać czasowo lub trwale potrącona z salda sprzedawcy.
Sprzedawca może bronić transakcji, przedstawiając m.in. potwierdzenie płatności, wysyłki, doręczenia oraz korespondencję z klientem.
Sam chargeback nie oznacza automatycznie anulowania sprzedaży ani prawa do obniżenia przychodu lub VAT — znaczenie ma rzeczywisty przebieg transakcji.
Warto każdą sprawę powiązać z konkretnym zamówieniem, potrąceniem, opłatą i ostateczną decyzją, aby prawidłowo rozliczyć ją w księgowości.
Prowadzisz sklep internetowy, klient zamawia produkt, płaci kartą, a Ty wysyłasz paczkę pod wskazany adres. Wszystko wygląda tak, jak powinno. Po kilku tygodniach sprawdzasz jednak rozliczenia i zauważasz, że operator płatności potrącił z Twojego salda kilkaset złotych. Nie zlecałeś żadnego zwrotu, klient nie kontaktował się z Tobą w sprawie reklamacji, a zamówienie zostało już dawno zrealizowane. Co się stało? Jednym z możliwych powodów jest chargeback, czyli procedura, w której klient kwestionuje płatność kartą bezpośrednio w swoim banku.
Dla właściciela sklepu internetowego chargeback oznacza coś więcej niż zwykłą reklamację. Może prowadzić do czasowego zablokowania pieniędzy, dodatkowych opłat, a nawet utraty kwoty otrzymanej za sprzedany produkt. Co więcej, taka sytuacja komplikuje rozliczenia, ponieważ pieniądze pobrane przez operatora płatności nie zawsze można po prostu odjąć od przychodu lub podatku VAT. Jeśli dopiero zakładasz jednoosobową działalność gospodarczą albo planujesz rozwijać sprzedaż online, warto wiedzieć, jak działa ten mechanizm. Wyjaśniamy, kiedy może pojawić się chargeback, jak wpływa na finanse sklepu, w jaki sposób należy podejść do jego rozliczenia oraz co możesz zrobić, żeby ograniczyć ryzyko podobnych sytuacji.
Czym jest chargeback i dlaczego klient może odzyskać pieniądze bez Twojej zgody?
Chargeback, nazywany również obciążeniem zwrotnym, to procedura umożliwiająca klientowi zakwestionowanie płatności kartą za pośrednictwem banku, który wydał jego kartę. W praktyce oznacza to, że kupujący może zwrócić się do banku z informacją, że dana transakcja była nieprawidłowa, a następnie wystąpić o odzyskanie pieniędzy. Co ważne, klient nie potrzebuje Twojej zgody, żeby rozpocząć taką procedurę. Nie oznacza to jednak, że bank automatycznie uzna jego rację. Sprzedawca może przedstawić dokumenty potwierdzające, że zamówienie zostało prawidłowo zrealizowane.
Dlaczego klient miałby korzystać z chargebacku? Powodów może być kilka. Wyobraź sobie, że prowadzisz sklep z akcesoriami do telefonów. Kupujący zamawia etui, płaci kartą, ale przesyłka nie dociera w deklarowanym terminie. Zamiast kontaktować się z Twoim sklepem, zgłasza problem w banku. W innym przypadku klient zauważa, że za jedno zamówienie pobrano z jego karty pieniądze dwukrotnie. Chargeback może również pojawić się wtedy, gdy otrzymany produkt nie odpowiada opisowi, sprzedawca nie zrealizował obiecanego zwrotu albo właściciel karty w ogóle nie rozpoznaje płatności. Problemy mogą pojawić się również wtedy, gdy płatność została dokonana bez zgody właściciela karty.
Warto pamiętać, że nie każda taka reklamacja oznacza próbę oszustwa. Czasami klient rzeczywiście nie otrzymał zamówienia, doszło do pomyłki podczas płatności albo komunikacja ze sklepem zawiodła. Z drugiej strony może się zdarzyć, że towar został prawidłowo dostarczony, a kupujący mimo to kwestionuje transakcję. Właśnie dlatego procedura chargebacku umożliwia sprzedawcy przedstawienie własnej wersji zdarzeń i odpowiednich dowodów.
Chargeback nie jest tym samym co zwykły zwrot pieniędzy. Kiedy klient odstępuje od umowy i odsyła produkt, zwrot środków realizujesz zazwyczaj samodzielnie przez system płatności. Masz wówczas możliwość sprawdzenia zamówienia, ustalenia przyczyny zwrotu i przeprowadzenia całego procesu zgodnie z obowiązującymi zasadami. Przy chargebacku sytuacja wygląda inaczej. Klient rozpoczyna spór w banku, a Ty otrzymujesz informację o zakwestionowanej transakcji od operatora płatności. Kwota sporu może zostać potrącona z Twojego salda jeszcze przed ostatecznym rozstrzygnięciem. Dodatkowo mogą pojawić się opłaty związane z obsługą sprawy, których nie ponosisz przy każdym standardowym zwrocie.
Istotne jest również to, że chargeback dotyczy przede wszystkim płatności kartowych. Inne sposoby płacenia za zakupy internetowe mogą mieć własne procedury reklamacyjne, ale nie należy zakładać, że obowiązują w nich dokładnie takie same zasady. Jeśli oferujesz klientom kilka metod płatności, warto sprawdzić, w jaki sposób rozpatrywane są spory dotyczące każdej z nich.
Jak działa chargeback w praktyce? Od reklamacji klienta do decyzji banku
Cały proces chargebacku można podzielić na pięć podstawowych etapów. Najpierw klient kontaktuje się ze swoim bankiem i zgłasza problem z konkretną płatnością kartą. Następnie bank uruchamia odpowiednią procedurę, a informacja o sporze trafia do podmiotów obsługujących płatność po stronie sklepu. W trzecim etapie operator płatności informuje Cię o reklamacji, jej przyczynie, kwocie oraz terminie, w którym możesz przedstawić wyjaśnienia. W tym momencie sporna kwota, a czasem również dodatkowa opłata, mogą zostać potrącone z Twojego salda. Czwarty etap to Twoja reakcja: możesz zaakceptować reklamację albo zakwestionować ją, przekazując dowody potwierdzające prawidłowość transakcji. Na końcu sprawa zostaje rozpatrzona zgodnie z zasadami danej organizacji kartowej, a pieniądze zostają ostatecznie zwrócone sprzedawcy lub pozostają poza jego saldem.
Przyjrzyjmy się temu na przykładzie. Sprzedajesz słuchawki za 350 zł. Klient otrzymuje zamówienie, ale po dwóch tygodniach zgłasza w banku, że paczka nigdy do niego nie dotarła. Operator płatności przekazuje Ci informację o chargebacku i potrąca 350 zł z salda Twojego sklepu. Ty sprawdzasz zamówienie i widzisz, że przesyłka ma status doręczonej. Możesz więc przesłać potwierdzenie nadania, dane śledzenia paczki oraz potwierdzenie doręczenia. Bank lub właściwy podmiot rozpatrujący spór oceni przedstawione informacje. Jeśli reklamacja zostanie rozstrzygnięta na Twoją korzyść, sporna kwota może wrócić na saldo operatora, a następnie zostać uwzględniona w wypłacie dla sklepu. Jeżeli przegrasz, nie odzyskasz pieniędzy w ramach tej procedury, mimo że produkt został już wysłany.

Ile trwa chargeback i kiedy możesz odzyskać pieniądze?
Chargeback nie jest procedurą, która zawsze kończy się w ciągu kilku dni. W wielu przypadkach klient może zgłosić problem nawet w ciągu około 120 dni od transakcji, choć termin ten zależy od powodu reklamacji, rodzaju płatności i obowiązujących zasad. Przy niektórych zakupach okres na zgłoszenie może być liczony inaczej, na przykład od planowanego terminu wykonania usługi. Oznacza to, że spór może dotyczyć sprzedaży, którą zrealizowałeś kilka miesięcy wcześniej i którą uznawałeś już za całkowicie zakończoną.
Po otrzymaniu informacji o chargebacku masz ograniczony czas na odpowiedź. Dokładny termin zależy od rodzaju sporu i zasad operatora płatności, dlatego najlepiej sprawdzić go od razu po otrzymaniu powiadomienia. Samo rozpatrywanie dowodów może potrwać kolejne tygodnie, a cały proces – w zależności od sprawy – nawet kilka miesięcy. Jeśli wygrasz spór, pieniądze niekoniecznie pojawią się od razu na Twoim rachunku bankowym. Najpierw mogą zostać przywrócone na saldo u operatora płatności i dopiero później trafić do Ciebie w ramach standardowych wypłat.
Czy możesz zakwestionować chargeback i odzyskać pieniądze?
Tak, w wielu przypadkach możesz bronić się przed niezasadnym chargebackiem. Kluczowe znaczenie mają jednak dowody, a nie samo przekonanie, że klient nie ma racji. Jeśli reklamacja dotyczy niedostarczonego zamówienia, pomocne będą informacje o przesyłce i potwierdzenie jej doręczenia. Gdy klient twierdzi, że produkt był niezgodny z opisem, warto przedstawić ofertę obowiązującą w chwili zakupu, zdjęcia produktu oraz korespondencję dotyczącą reklamacji. Z kolei przy zarzucie braku zwrotu pieniędzy przydatne będzie potwierdzenie, że zwrot rzeczywiście został wykonany.
Nie każdą sprawę da się wygrać, nawet jeśli uważasz, że postąpiłeś prawidłowo. Dlatego przed wysłaniem odpowiedzi sprawdź dokładnie przyczynę chargebacku oraz wymagania operatora. Ważne jest również, żeby po rozpoczęciu formalnego sporu nie zlecać samodzielnie kolejnego zwrotu pieniędzy bez sprawdzenia zasad obsługi reklamacji. W przeciwnym razie możesz niepotrzebnie skomplikować sytuację i narazić się na kolejne potrącenia. Nawet jeśli klient poinformuje Cię, że wycofał reklamację w banku, nie zakładaj, że sprawa automatycznie została zakończona. Sprawdź jej status i upewnij się, czy nadal musisz przedstawić dokumenty.
Jak chargeback wpływa na rozliczenia Twojego sklepu internetowego?
Chargeback może wpływać na finanse sklepu na kilka sposobów. Najbardziej widocznym skutkiem jest potrącenie pieniędzy, które wcześniej otrzymałeś za sprzedaż lub które dopiero miały zostać Ci wypłacone. Problem nie kończy się jednak na samym saldzie. Mogą pojawić się dodatkowe opłaty, różnice między raportem sprzedaży a przelewem od operatora oraz pytania o prawidłowe rozliczenie przychodu i podatków. Właśnie dlatego księgowość e-commerce powinna uwzględniać nie tylko liczbę zamówień i wystawione dokumenty sprzedaży, ale również zwroty, chargebacki oraz inne operacje wpływające na ostateczną wypłatę pieniędzy.
Dlaczego na konto może wpłynąć mniej pieniędzy, niż wynika ze sprzedaży?
Wyobraź sobie, że prowadzisz niewielki sklep internetowy i w ciągu miesiąca klienci zapłacili za zamówienia łącznie 20 000 zł. Sprawdzasz panel sprzedażowy i widzisz tę kwotę, więc spodziewasz się, że po potrąceniu standardowych prowizji otrzymasz niemal całość pieniędzy. Tymczasem wypłata okazuje się znacznie niższa. Powodem mogą być nie tylko zwykłe zwroty, ale również chargebacki dotyczące zamówień z wcześniejszych tygodni lub miesięcy.
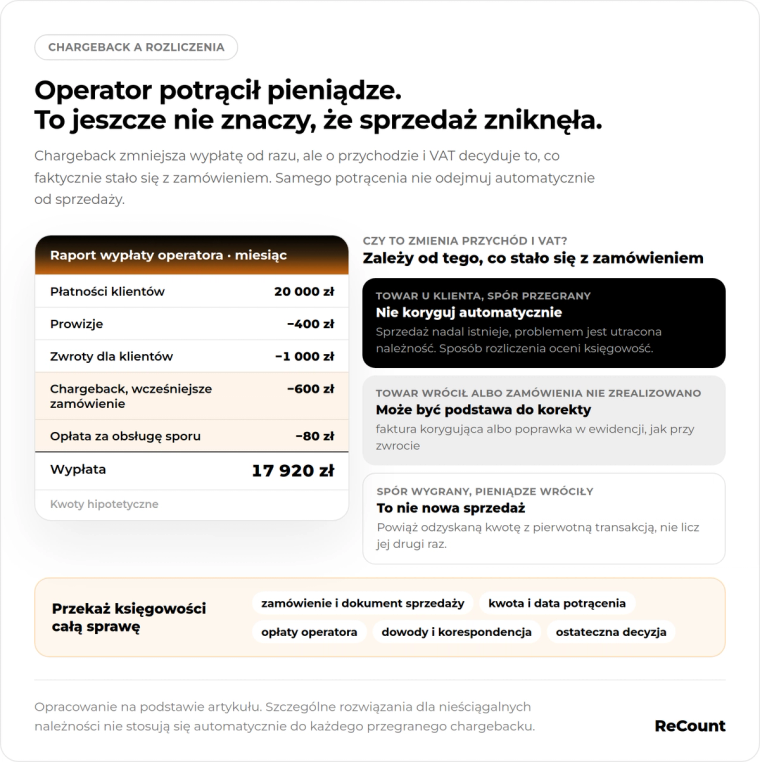
Przyjmijmy, że od 20 000 zł płatności operator potrącił 400 zł prowizji za obsługę transakcji oraz 1000 zł zwrotów wykonanych na rzecz klientów. Dodatkowo pojawił się chargeback w wysokości 600 zł dotyczący wcześniejszego zamówienia, a za obsługę sporu pobrano 80 zł opłaty. Ostatecznie, przy braku innych potrąceń, otrzymasz 17 920 zł. Wszystkie kwoty w tym przykładzie są hipotetyczne, a wysokość rzeczywistych opłat zależy od warunków danego operatora płatności.
Taka różnica może być szczególnie problematyczna, jeśli dopiero rozwijasz firmę i przeznaczasz znaczną część wpływów na zakup kolejnych produktów, reklamy, opakowania czy wysyłkę zamówień. Pieniądze potrzebne do bieżącego prowadzenia działalności mogą stać się czasowo niedostępne, mimo że poniosłeś już koszty realizacji sprzedaży. Jeśli w jednym okresie pojawi się kilka chargebacków, potrącenia mogą zauważalnie ograniczyć środki, którymi dysponujesz. Co więcej, nawet wygrana reklamacja nie zawsze oznacza odzyskanie wszystkich kosztów związanych z jej obsługą. Niektóre opłaty mogą pozostać po stronie sklepu, zależnie od zasad operatora.
Warto przy tym rozróżnić kwotę sprzedaży od kwoty faktycznie wypłaconej na konto. W przedstawionym przykładzie 17 920 zł nie oznacza automatycznie, że właśnie tyle wyniósł Twój przychód do celów podatkowych. Jest to jedynie kwota przelewu po uwzględnieniu określonych operacji. Jeśli chargeback dotyczy sprzedaży sprzed dwóch miesięcy, potrącenie pojawia się teraz, chociaż samo zamówienie zostało zrealizowane znacznie wcześniej. Właśnie takie sytuacje sprawiają, że księgowość jednoosobowej firmy prowadzącej sprzedaż online wymaga dokładnego porównywania zamówień, płatności i faktycznych wypłat.
Czy chargeback oznacza niższy przychód i mniejszy VAT?
To jedno z najważniejszych pytań z perspektywy rozliczeń. Skoro pieniądze zostały odebrane sprzedawcy, naturalne wydaje się założenie, że można po prostu zmniejszyć przychód i zapłacić niższy podatek. W rzeczywistości sam chargeback nie oznacza automatycznie anulowania sprzedaży. Trzeba najpierw ustalić, co faktycznie wydarzyło się z zamówieniem i dlaczego klient odzyskał pieniądze.
Załóżmy, że sprzedałeś produkt za 500 zł, wysłałeś go klientowi, a przesyłka została doręczona. Kupujący zgłasza jednak chargeback, który kończy się niekorzystną dla Ciebie decyzją. Nie masz już pieniędzy, ale towar pozostaje u klienta, a sprzedaż nie została anulowana. W takim przypadku nie możesz automatycznie uznać, że przychód ze sprzedaży przestał istnieć. Samo potrącenie przez operatora płatności nie rozstrzyga o tym, jak należy potraktować transakcję dla celów podatkowych. Konieczne jest ustalenie, czy sprzedaż nadal pozostaje ważna, czy istnieje niezapłacona należność i jakie dokumenty potwierdzają przebieg całej sprawy.
Inaczej może wyglądać sytuacja, gdy klient rzeczywiście zwrócił produkt albo ostatecznie nie doszło do realizacji zamówienia. Wówczas mogą pojawić się podstawy do skorygowania wcześniejszej sprzedaży. W zależności od sposobu udokumentowania sprzedaży może być konieczne wystawienie faktury korygującej lub odpowiednie poprawienie ewidencji sprzedaży. Podstawą takiej korekty jest jednak rzeczywisty zwrot towaru, zmiana ceny lub inne zdarzenie uzasadniające zmianę rozliczenia, a nie samo pojawienie się chargebacku w systemie płatności.
Podobna zasada dotyczy podatku VAT. Jeśli jesteś czynnym podatnikiem VAT, odzyskanie pieniędzy przez klienta nie daje Ci automatycznie prawa do zmniejszenia podatku należnego. Przepisy przewidują możliwość obniżenia podstawy opodatkowania między innymi przy zwrocie towaru, obniżeniu ceny czy zwrocie zaliczki, gdy do sprzedaży nie doszło. Konieczne jest jednak ustalenie, czy w danej sytuacji rzeczywiście wystąpiło takie zdarzenie. Jeśli natomiast towar został dostarczony, a problem polega wyłącznie na utracie płatności, rozliczenie VAT może wyglądać inaczej. W szczególnych przypadkach związanych z nieściągalnymi należnościami istnieją odrębne rozwiązania podatkowe, ale nie można zakładać, że każdy przegrany chargeback automatycznie pozwala z nich skorzystać.
Jeśli korzystasz ze zwolnienia z VAT, nie naliczasz tego podatku od swojej sprzedaży. Nadal jednak musisz prawidłowo ustalić, czy chargeback wpływa na Twoje rozliczenia podatku dochodowego.
W praktyce prawidłowa księgowość JDG wymaga oddzielenia trzech kwestii: samej sprzedaży, przepływu pieniędzy przez operatora płatności oraz ostatecznego wyniku reklamacji. Jeśli wygrasz spór i wcześniej potrącone 500 zł wróci na Twoje saldo, nie oznacza to, że właśnie dokonałeś kolejnej sprzedaży za 500 zł. Jest to odzyskanie kwoty związanej z wcześniejszą transakcją, które trzeba odpowiednio powiązać z poprzednim rozliczeniem. Z kolei przy przegranej reklamacji należy ustalić, czy istnieją podstawy do korekty, czy też problem dotyczy utraty należności. Dlatego zamiast samodzielnie odejmować każdy chargeback od przychodu lub VAT, najlepiej przekazać księgowości pełną dokumentację konkretnej sprawy.
Czy chargeback dotyczy mojego sklepu? Sprawdź, czy musisz się nim przejmować
Jeśli dopiero planujesz otwarcie sklepu internetowego albo masz za sobą pierwsze miesiące sprzedaży, możesz zastanawiać się, czy chargeback jest problemem, którym rzeczywiście musisz się zajmować. Być może sprzedajesz tylko kilkanaście produktów tygodniowo, prowadzisz jednoosobową działalność gospodarczą i nie masz rozbudowanego systemu obsługi płatności. W takiej sytuacji łatwo uznać, że reklamacje bankowe dotyczą przede wszystkim dużych sklepów realizujących tysiące zamówień. W rzeczywistości nawet niewielka firma może otrzymać chargeback, jeśli przyjmuje płatności kartami. Nie ma tu znaczenia, czy sprzedajesz produkty od kilku lat, czy dopiero zrealizowałeś pierwsze zamówienia.
Najważniejszą kwestią jest sposób, w jaki klienci płacą za zakupy. Jeśli umożliwiasz im płatność kartą, musisz liczyć się z możliwością zakwestionowania transakcji w banku. Nie oznacza to oczywiście, że każda reklamacja klienta zakończy się chargebackiem ani że takie sytuacje będą zdarzały się regularnie. Warto jednak już na początku działalności wiedzieć, gdzie operator płatności przekazuje informacje o sporach, jak sprawdzić termin odpowiedzi i jakie dokumenty mogą być potrzebne do obrony transakcji.
Znaczenie ma również wartość sprzedawanych produktów. Jeśli oferujesz niedrogie akcesoria za kilkadziesiąt złotych, pojedynczy chargeback może być stosunkowo mało dotkliwy, chociaż dodatkowe opłaty nadal mogą zwiększyć stratę. Jeśli jednak sprzedajesz elektronikę, sprzęt sportowy albo wyposażenie domu za kilkaset lub kilka tysięcy złotych, jeden niekorzystnie rozstrzygnięty spór może wyraźnie odbić się na Twoich finansach. Szczególnie wtedy, gdy produkt został już wysłany i nie masz możliwości jego łatwego odzyskania.
Dodatkowe wyzwania pojawiają się przy sprzedaży zagranicznej. Jeśli planujesz ekspansję swojego sklepu na inne rynki, możesz otrzymywać płatności w różnych walutach. Chargeback dotyczący zagranicznego zamówienia może oznaczać nie tylko potrącenie spornej kwoty i opłat, ale również różnice wynikające ze zmian kursów walut. Przykładowo kwota przeliczona na złotówki w dniu sprzedaży może różnić się od wartości potrącenia dokonanego kilka tygodni później. W efekcie rozliczenie takiej reklamacji staje się bardziej skomplikowane, szczególnie gdy sprzedajesz na kilku rynkach jednocześnie.
Nie musisz znać wszystkich szczegółów bankowych procedur, żeby odpowiednio przygotować swój sklep. Wystarczy, że rozumiesz podstawowe zasady, przechowujesz dokumenty dotyczące zamówień i kontrolujesz informacje od operatora płatności. Jeśli dodatkowo zadbasz o dobrze zorganizowaną księgowość e-commerce, łatwiej będzie Ci sprawdzać, dlaczego kwoty wypłat różnią się od wartości sprzedaży i czy każda reklamacja została prawidłowo uwzględniona w rozliczeniach.
Co się stanie, jeśli zignorujesz chargeback? Konsekwencje mogą być kosztowne
Otrzymanie informacji o chargebacku nie oznacza jeszcze, że definitywnie straciłeś pieniądze. Problem zaczyna się jednak wtedy, gdy zignorujesz powiadomienie, nie sprawdzisz powodu reklamacji albo przegapisz termin na przedstawienie dowodów. Jeśli klient twierdzi, że paczka nie została dostarczona, a Ty dysponujesz potwierdzeniem doręczenia, masz możliwość wykorzystania tego dokumentu w swojej obronie. Jeżeli jednak nie odpowiesz na czas, możesz stracić szansę na skuteczne zakwestionowanie reklamacji. W rezultacie pieniądze pozostaną poza Twoim saldem, mimo że być może istniały podstawy do wygrania sporu.
Konsekwencje finansowe mogą być większe niż sama wartość zamówienia. Wyobraź sobie, że sprzedajesz produkt za 800 zł, za który wcześniej zapłaciłeś dostawcy 500 zł. Towar został wysłany, a następnie klient zgłasza chargeback. Jeśli przegrasz reklamację i nie odzyskasz produktu, pozostaniesz bez zapłaty za zamówienie, chociaż wcześniej poniosłeś już koszt jego zakupu i wysyłki. Do tego mogą dojść opłaty pobrane przez operatora płatności. Nawet jeśli ostatecznie wygrasz spór, przez pewien czas możesz nie mieć dostępu do spornej kwoty, co utrudnia finansowanie bieżących wydatków.
Kolejnym problemem są błędy w rozliczeniach. Jeśli prowadzisz sklep internetowy i traktujesz każdą wypłatę od operatora jako pełną informację o przychodzie, możesz nie zauważyć, że część potrąceń dotyczy wcześniejszych transakcji. Jeszcze większe ryzyko pojawia się wtedy, gdy uznasz każdy chargeback za zwykły zwrot towaru i automatycznie zmniejszysz sprzedaż lub VAT. Takie działanie może prowadzić do nieprawidłowego wykazania przychodów, błędnych korekt i konieczności późniejszego poprawiania dokumentacji podatkowej. Księgowość działalności gospodarczej powinna odzwierciedlać to, co faktycznie wydarzyło się z zamówieniem, a nie wyłącznie to, że operator pobrał określoną kwotę.
Warto również pamiętać, że powtarzające się chargebacki mogą wpływać na możliwość dalszego przyjmowania płatności. Operatorzy i organizacje kartowe monitorują liczbę sporów dotyczących sprzedawców. Jeśli reklamacji jest zbyt dużo, firma może zostać objęta dodatkowymi procedurami kontrolnymi, ponosić wyższe opłaty lub spotkać się z ograniczeniami w obsłudze transakcji. Co istotne, nawet spory zakończone na korzyść sprzedawcy mogą wpływać na niektóre wskaźniki wykorzystywane do monitorowania reklamacji. Nie istnieje przy tym jeden uniwersalny limit chargebacków, który obowiązuje każdy sklep internetowy, ponieważ szczegółowe zasady zależą od operatora i organizacji kartowej.
Dla niewielkiej JDG szczególnie niebezpieczne jest połączenie kilku problemów jednocześnie: czasowego braku dostępu do pieniędzy, dodatkowych kosztów i nieuporządkowanej dokumentacji. Jeśli planujesz inwestować w reklamę, zwiększać zapasy albo wejść na zagraniczny rynek, nieprzewidziane potrącenia mogą utrudnić realizację tych planów. Dlatego najlepiej traktować każdy chargeback jako sprawę wymagającą sprawdzenia, nawet jeśli jego kwota wydaje się niewielka.
Jak zabezpieczyć sklep przed chargebackiem i uniknąć problemów z rozliczeniami?
Nie da się całkowicie wyeliminować ryzyka chargebacku, ponieważ klient ma prawo zakwestionować płatność kartą w przewidzianej do tego procedurze. Możesz jednak ograniczyć liczbę nieporozumień, które prowadzą do reklamacji, oraz lepiej przygotować się na sytuację, w której spór rzeczywiście się pojawi. W przypadku małego sklepu internetowego podstawą jest jasna komunikacja z klientami. Opisy produktów powinny odpowiadać rzeczywistości, informacje o terminach dostawy muszą być zrozumiałe, a zasady zwrotów i reklamacji łatwe do znalezienia. Jeśli klient wie, co kupuje, kiedy otrzyma zamówienie i jak może skontaktować się ze sklepem, łatwiej rozwiązać problem bez angażowania banku.
Duże znaczenie ma również sposób obsługi zamówień. Jeśli przesyłka się opóźnia, warto poinformować o tym kupującego, zanim sam zacznie szukać wyjaśnień. Jeśli klient zgłasza problem z produktem, szybka i rzeczowa odpowiedź może pomóc wyjaśnić nieporozumienie. Dobrze jest także zadbać o to, żeby kupujący mógł rozpoznać płatność za zamówienie w historii swojego rachunku. Zdarza się bowiem, że klient kwestionuje transakcję tylko dlatego, że nazwa widoczna przy obciążeniu karty nie kojarzy mu się ze sklepem, w którym robił zakupy.
Równie ważne jest przechowywanie dokumentów. Potwierdzenia płatności, numery zamówień, dane wysyłkowe, informacje o doręczeniu oraz korespondencja z klientem mogą okazać się niezbędne, jeśli będziesz musiał udowodnić prawidłowość transakcji. Nie chodzi o tworzenie skomplikowanego archiwum, ale o możliwość szybkiego odnalezienia informacji dotyczących konkretnego zakupu. Gdy otrzymasz wiadomość o chargebacku, powinieneś wiedzieć, którego zamówienia dotyczy spór, jaka kwota została zakwestionowana i gdzie znajdują się dokumenty potrzebne do przygotowania odpowiedzi.
Warto też regularnie kontrolować powiadomienia od operatora płatności i sprawdzać status otwartych reklamacji. Samo wysłanie dowodów nie oznacza jeszcze, że pieniądze zostały odzyskane. Spór może przez pewien czas pozostawać nierozstrzygnięty, a wynik pojawi się dopiero po zakończeniu procedury. Dlatego dobrze jest zapisywać informacje o dacie zgłoszenia chargebacku, kwocie potrącenia, ewentualnych opłatach i ostatecznej decyzji. Jeśli sklep wygra reklamację, należy również sprawdzić, czy sporna kwota rzeczywiście wróciła na saldo i została prawidłowo uwzględniona w wypłacie.
Osobną kwestią jest organizacja rozliczeń. W e-commerce pieniądze od klientów często przechodzą najpierw przez operatora płatności, który następnie przekazuje sprzedawcy zbiorczą wypłatę. Ta kwota może uwzględniać prowizje, zwroty, chargebacki oraz inne potrącenia, dlatego sam wyciąg bankowy nie zawsze wystarczy do wyjaśnienia wszystkich operacji. Regularne porównywanie raportów sprzedaży z raportami płatności pozwala szybciej wychwycić różnice i ustalić ich przyczyny. Ma to szczególne znaczenie, jeśli prowadzisz sprzedaż przez kilka kanałów lub obsługujesz klientów z różnych krajów.
Jeśli korzystasz z usług księgowych, przekazuj informacje o chargebackach razem z dokumentami dotyczącymi pierwotnej sprzedaży. Księgowość jednoosobowej firmy będzie znacznie łatwiejsza do uporządkowania, jeśli każdą sporną płatność można połączyć z konkretnym zamówieniem, dokumentem sprzedaży, potrąceniem i późniejszą decyzją. Dzięki temu osoba odpowiedzialna za rozliczenia może ocenić, czy konieczna jest korekta sprzedaży, jak potraktować dodatkowe opłaty oraz czy zdarzenie wpływa na VAT lub podatek dochodowy. Takie podejście pomaga również uniknąć sytuacji, w której odzyskane po kilku miesiącach pieniądze zostają omyłkowo potraktowane jako przychód z nowej sprzedaży.
Dobrze zorganizowana księgowość JDG nie polega więc wyłącznie na zbieraniu faktur i pilnowaniu terminów podatkowych. W sprzedaży internetowej istotne jest również rozumienie, skąd pochodzą pieniądze trafiające na rachunek, jakie kwoty zostały potrącone oraz czy wszystkie transakcje są odpowiednio udokumentowane. Im wcześniej uporządkujesz ten proces, tym łatwiej będzie Ci kontrolować finanse firmy wraz ze wzrostem liczby zamówień.
Chargeback w e-commerce – jak zadbać o pieniądze i spokojne rozliczenia?
Chargeback jest jednym z tych elementów prowadzenia sklepu internetowego, o których łatwo zapomnieć, dopóki nie pojawi się pierwsza reklamacja płatności. Tymczasem nawet pojedynczy spór może wpłynąć na wysokość wypłaty od operatora, dostępność pieniędzy i sposób rozliczenia wcześniejszej sprzedaży. Nie oznacza to, że musisz obawiać się każdej płatności kartą. Ważne jest przede wszystkim zrozumienie, jak działa procedura, terminowe reagowanie na zgłoszenia i przechowywanie dokumentów potwierdzających realizację zamówień. Dzięki temu zwiększasz swoje możliwości obrony przed niezasadnymi reklamacjami i łatwiej kontrolujesz związane z nimi koszty.
Z perspektywy podatków najważniejsze jest rozróżnienie między utratą pieniędzy a faktycznym anulowaniem lub zmianą wartości sprzedaży. Chargeback nie zawsze oznacza, że możesz obniżyć przychód, skorygować fakturę czy zmniejszyć VAT. Każdy przypadek wymaga sprawdzenia jego przyczyny, wyniku oraz dokumentacji. Jest to szczególnie istotne, gdy Twoja działalność rośnie, pojawia się coraz więcej zamówień, a sprzedaż zaczyna obejmować również klientów zagranicznych.
Jeśli chcesz rozwijać sklep bez ciągłego zastanawiania się, czy wszystkie zwroty, płatności i chargebacki zostały prawidłowo rozliczone, warto zadbać o wsparcie w prowadzeniu księgowości e-commerce. ReCount pomoże Ci uporządkować rozliczenia sprzedaży internetowej i lepiej zrozumieć operacje, które wpływają na finanse Twojej działalności. Skontaktuj się z ReCount, aby sprawdzić, jak zadbać o księgowość swojego sklepu i przygotować firmę na dalszy rozwój.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.