W skrócie
Zamknięcie miesiąca powinno potwierdzić, że sprzedaż ze wszystkich kanałów jest kompletna i prawidłowo przypisana do okresu.
Płatności trzeba uzgodnić ze sprzedażą, uwzględniając prowizje, zwroty, środki oczekujące, pobrania i chargebacki.
Koszty, zwroty i magazyn powinny odpowiadać temu, co faktycznie wydarzyło się w danym miesiącu, a istotne różnice trzeba wyjaśnić.
Dopiero po uporządkowaniu danych można wiarygodnie ocenić wynik spółki i przygotować prawidłowe rozliczenia VAT, JPK oraz podatku dochodowego.
Zamknięcie miesiąca w e-commerce nie polega na tym, że ostatniego dnia miesiąca klikasz „zamknij”, przekazujesz kilka faktur do księgowości i temat znika. W praktyce chodzi o sprawdzenie, czy wszystkie najważniejsze liczby w firmie pokazują ten sam obraz sytuacji. Sprzedaż powinna zgadzać się z dokumentami, płatności z rozliczeniami operatorów, zwroty z magazynem, koszty z okresem, którego dotyczą, a dane podatkowe z tym, co rzeczywiście wydarzyło się w biznesie. Dopiero wtedy możesz z rozsądnym poziomem pewności powiedzieć, ile firma sprzedała, jakie poniosła koszty, ile faktycznie zarobiła i jakie rozliczenia podatkowe trzeba przygotować.
To szczególnie ważne w e-commerce, gdzie jedna sprzedaż może zostawić ślad w kilku miejscach jednocześnie. Klient składa zamówienie w sklepie albo na marketplace, płaci przez operatora płatności, paczka wychodzi z magazynu, po kilku dniach pieniądze trafiają na konto, a później klient może jeszcze zwrócić produkt. Jeżeli patrzysz tylko na wyciąg bankowy albo liczbę zamówień w panelu sklepu, łatwo dojść do błędnych wniosków.
Miesięczne zamknięcie nie jest tym samym co roczne zamknięcie ksiąg. Nie chodzi o tworzenie co miesiąc pełnego sprawozdania finansowego ani o wykonywanie wszystkich czynności charakterystycznych dla końca roku. Chodzi o regularną kontrolę, dzięki której błędy nie kumulują się przez kolejne miesiące. Dobrze prowadzona księgowość e-commerce powinna pozwalać spojrzeć na poprzedni miesiąc i zrozumieć, co rzeczywiście wydarzyło się w firmie.
Czy ten temat w ogóle dotyczy Ciebie?
Jeżeli dopiero zaczynasz działalność i realizujesz kilka zamówień tygodniowo, zamknięcie miesiąca może wydawać Ci się czymś przeznaczonym wyłącznie dla większych firm. Problem w tym, że wraz ze wzrostem sprzedaży szybko rośnie liczba miejsc, w których mogą pojawić się różnice. Dochodzi kolejny kanał sprzedaży, drugi operator płatności, sprzedaż zagraniczna, magazyn zewnętrzny, większa liczba zwrotów, reklamy rozliczane w różnych walutach i coraz więcej dokumentów kosztowych. To, co przy kilkunastu zamówieniach można było sprawdzić ręcznie w kilka minut, przy kilkuset albo kilku tysiącach transakcji przestaje być oczywiste.
Temat powinien zainteresować Cię szczególnie wtedy, gdy sprzedajesz przez więcej niż jeden kanał, korzystasz z marketplace’ów, przyjmujesz płatności przez zewnętrznych operatorów albo masz regularne zwroty i reklamacje. To samo dotyczy sytuacji, w której towar znajduje się w kilku magazynach, korzystasz z fulfillmentu albo zaczynasz sprzedaż poza Polską. Im więcej takich elementów pojawia się w biznesie, tym trudniej ocenić kondycję firmy wyłącznie na podstawie salda rachunku bankowego.
Opisany proces dotyczy przede wszystkim spółek prowadzących pełne księgi, ale wiele zasad przyda się również osobom rozwijającym jednoosobową działalność gospodarczą. Księgowość JDG i księgowość spółki nie są tym samym, jednak właściciel sklepu internetowego w obu przypadkach powinien rozumieć, skąd bierze się sprzedaż, gdzie znajdują się pieniądze, co dzieje się ze zwrotami i jakie koszty rzeczywiście pochłaniają marżę. Jeżeli planujesz rozwijać JDG, wejść na nowe rynki albo przekształcić biznes w większą strukturę, dobrze uporządkowane dane zaczną mieć coraz większe znaczenie.
Sprawdź, czy cała sprzedaż znalazła się w rozliczeniu
Najbardziej oczywisty punkt zamknięcia miesiąca jest jednocześnie jednym z tych, w których najłatwiej o pomyłkę. Musisz mieć pewność, że rozliczenie obejmuje całą sprzedaż z danego okresu, a nie tylko tę część, którą najłatwiej znaleźć. Jeśli prowadzisz własny sklep, sprzedajesz na marketplace i dodatkowo realizujesz zamówienia bezpośrednio dla firm, dane powinny obejmować wszystkie te źródła. Nie wystarczy spojrzeć na jeden panel i przyjąć, że pokazuje pełny obraz biznesu.
Czy masz dane ze wszystkich kanałów sprzedaży?
Na początku sprawdź, skąd właściwie przychodzą Twoje zamówienia. Przy małej firmie odpowiedź może być prosta, ale podczas ekspansji szybko dochodzą nowe kanały. Warto więc za każdym razem upewnić się, że żaden z nich nie został pominięty i że pobrane dane obejmują cały analizowany miesiąc. Jeżeli sprzedajesz na różnych rynkach, znaczenie może mieć również sposób przypisywania transakcji do konkretnych dni, zwłaszcza w okolicach końca miesiąca.
Nie patrz też wyłącznie na liczbę zamówień. Zamówienie może zostać złożone, ale nieopłacone. Może zostać anulowane albo później zwrócone. Z punktu widzenia właściciela sklepu łatwo powiedzieć „miałem 500 zamówień”, ale dla księgowości ważniejsze jest to, co rzeczywiście wydarzyło się z każdą transakcją. Dlatego zamówienie nie powinno być automatycznie traktowane jako sprzedaż tylko dlatego, że pojawiło się w panelu.
Czy nie ma brakujących albo zdublowanych zamówień?
Kiedy dane przepływają pomiędzy sklepem, systemem płatności, magazynem i księgowością, mogą pojawić się zarówno braki, jak i duplikaty. Jedna transakcja może nie zostać prawidłowo przeniesiona do kolejnego systemu, a inna może trafić tam dwa razy. Przy kilkunastu sprzedażach zwykle da się to szybko zauważyć. Przy setkach transakcji różnica może pozostać niewidoczna, dopóki nie zaczniesz porównywać danych z różnych źródeł.
Dlatego zamknięcie miesiąca powinno odpowiadać nie tylko na pytanie „ile sprzedaliśmy?”, ale również „czy potrafimy wyjaśnić tę kwotę?”. Jeżeli raport sprzedażowy pokazuje inną wartość niż dokumenty sprzedaży albo dane księgowe, trzeba znaleźć przyczynę różnicy. Czasem będzie nią zwrot, rabat albo koszt dostawy, a czasem zwykły błąd w przepływie danych.
Co z zamówieniami z końcówki miesiąca?
Transakcje na przełomie miesięcy wymagają szczególnej uwagi. Data zamówienia, płatności, wysyłki, dostawy i wystawienia dokumentu mogą się różnić, dlatego nie należy automatycznie przypisywać całej transakcji do okresu wyłącznie na podstawie jednej z tych dat. Właśnie na końcówkach miesiąca najłatwiej o sytuację, w której dwa systemy pokażą tę samą sprzedaż w dwóch różnych okresach albo część danych zostanie pominięta.
Nie warto więc opierać księgowości wyłącznie na jednej dacie widocznej w panelu sklepu. Przy zamknięciu miesiąca trzeba zwrócić szczególną uwagę na transakcje znajdujące się na granicy dwóch okresów i sprawdzić, czy zostały prawidłowo ujęte zgodnie z zasadami stosowanymi przez firmę.
Uzgodnij płatności z faktyczną sprzedażą
Jednym z najczęstszych błędów początkujących przedsiębiorców jest utożsamianie pieniędzy wpływających na konto ze sprzedażą. W prostym biznesie, w którym klient przelewa dokładnie 200 zł i dokładnie 200 zł pojawia się na Twoim rachunku, takie myślenie może przez jakiś czas działać. W e-commerce bardzo szybko przestaje.
Pomiędzy klientem a Twoim kontem często pojawia się operator płatności albo marketplace. Pieniądze mogą przez pewien czas pozostawać u pośrednika, część środków może zostać zwrócona klientom, a część potrącona na poczet różnych opłat. Dlatego podczas zamknięcia miesiąca trzeba sprawdzić nie tylko bank, lecz także rozliczenia z podmiotami, które pośredniczą w płatnościach.
Przelew na konto nie zawsze oznacza tyle samo co sprzedaż
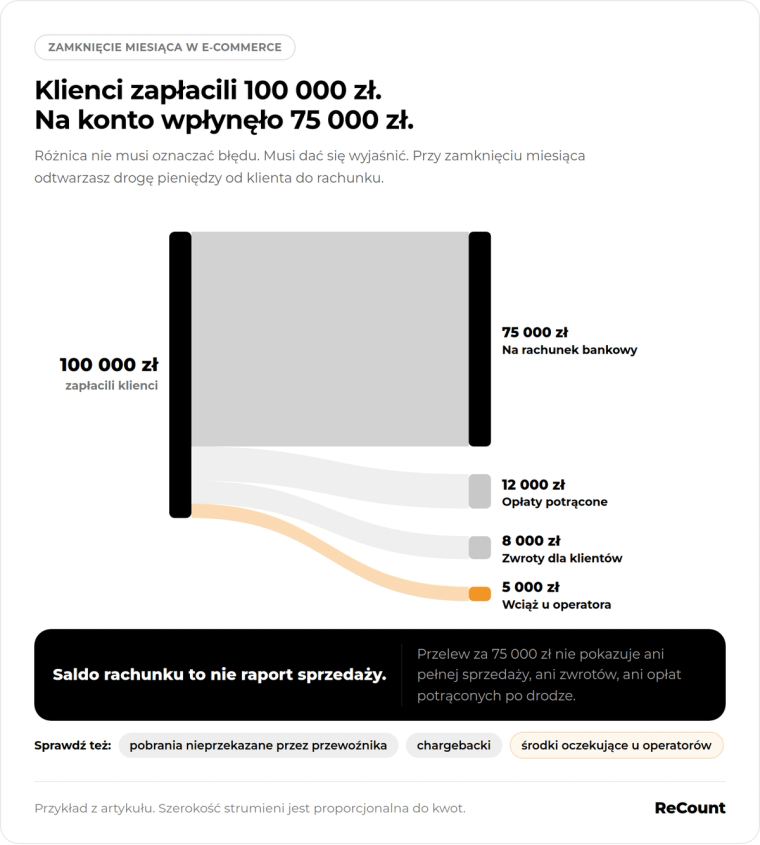
Załóżmy, że w danym miesiącu klienci zapłacili za zamówienia łącznie 100 000 zł. W tym samym czasie 8 000 zł zostało zwrócone klientom, 12 000 zł zostało potrącone w ramach różnych opłat, a 5 000 zł nadal znajduje się u operatora i nie zostało jeszcze wypłacone. Na Twój rachunek bankowy trafia więc 75 000 zł.
Jeżeli spojrzysz wyłącznie na przelew w wysokości 75 000 zł, nie dowiesz się ani tego, jaka była pełna wartość sprzedaży, ani tego, ile wyniosły zwroty, ani jakie opłaty zostały potrącone po drodze. Właśnie dlatego saldo rachunku nie jest raportem sprzedaży. Przy zamknięciu miesiąca trzeba odtworzyć cały przepływ pieniędzy i wyjaśnić, skąd wzięła się końcowa kwota.
Ta zasada ma znaczenie niezależnie od formy prowadzenia biznesu. Księgowość jednoosobowej firmy e-commerce może być pod pewnymi względami prostsza niż pełna księgowość spółki, ale jeżeli sprzedaż odbywa się w kilku miejscach i pieniądze trafiają do firmy przez różnych pośredników, samo patrzenie na konto bankowe szybko przestaje wystarczać.
Sprawdź też środki oczekujące, pobrania i chargebacki
Nie wszystkie pieniądze dotyczące danego miesiąca muszą znajdować się już na Twoim rachunku. Część może oczekiwać na wypłatę u operatora, a część może pochodzić z przesyłek pobraniowych, za które przewoźnik nie przekazał jeszcze środków. Osobnym przypadkiem są chargebacki, czyli sytuacje, w których płatność zostaje zakwestionowana i rozpoczyna się procedura jej cofnięcia lub wyjaśnienia.
Jeżeli takich pozycji nie kontrolujesz, możesz błędnie oceniać zarówno sprzedaż, jak i stan dostępnej gotówki. Dobrze zamknięty miesiąc powinien więc pokazywać nie tylko, ile masz dzisiaj na koncie, ale również gdzie znajdują się pozostałe środki i z czego wynikają różnice.
Zwroty i reklamacje – czy wszystko zgadza się w każdym miejscu?
Zwrot w sklepie internetowym nie kończy się w chwili, gdy klient otrzyma pieniądze. Jedna sytuacja powinna zostać prawidłowo odzwierciedlona w kilku miejscach. Trzeba wiedzieć, którego zamówienia dotyczył zwrot, czy klient rzeczywiście otrzymał odpowiednią kwotę, czy została wykonana właściwa korekta oraz co wydarzyło się z samym towarem.
To ostatnie jest szczególnie ważne. Klient może otrzymać pieniądze, ale produkt nie musi automatycznie wrócić do magazynu jako pełnowartościowy towar. Może być uszkodzony, niekompletny albo w ogóle jeszcze nie dotrzeć. Jeżeli mimo to system magazynowy pokaże go ponownie jako produkt dostępny do sprzedaży, dane zaczną się rozjeżdżać. Z kolei jeżeli towar rzeczywiście wróci do magazynu, ale jego powrót nie zostanie zarejestrowany, system będzie pokazywał mniej sztuk, niż faktycznie posiadasz.
Podczas zamknięcia miesiąca warto więc porównywać zwroty na poziomie sprzedaży, płatności i magazynu. Trzeba również uwzględnić sytuacje, w których zwracane są wcześniej pobrane opłaty albo pojawia się spór dotyczący płatności. Wszystkie te zdarzenia wpływają na to, jak wygląda rzeczywisty wynik miesiąca. Zwrot pieniędzy i powrót towaru na stan to dwie różne operacje, dlatego obie powinny zostać sprawdzone.
Sprawdź koszty, które naprawdę dotyczą tego miesiąca
Sprzedaż to tylko połowa obrazu. Druga połowa to koszty, a w e-commerce potrafią być one rozproszone w wielu miejscach. Prowizje sprzedażowe, operatorzy płatności, reklamy, kurierzy, magazyn, fulfillment, opakowania, oprogramowanie, wynagrodzenia i finansowanie mogą być rozliczane w różnym czasie. Faktura za usługę dotyczącą jednego miesiąca może dotrzeć dopiero w kolejnym, dlatego zwykłe spojrzenie na folder z dokumentami otrzymanymi w danym okresie nie zawsze wystarczy do prawidłowej oceny wyniku spółki.
Jeżeli chcesz wiedzieć, czy maj był dla firmy dobrym miesiącem, powinieneś porównać majową sprzedaż z kosztami związanymi z działalnością w tym okresie. W przeciwnym razie możesz zobaczyć bardzo dobry wynik w jednym miesiącu i znacznie słabszy w następnym tylko dlatego, że część kosztów została rozpoznana później.
W JDG zasady księgowe mogą wyglądać inaczej niż w spółce prowadzącej pełne księgi. Z punktu widzenia zarządzania firmą nadal warto jednak wiedzieć, jakie koszty wiązały się ze sprzedażą z konkretnego okresu. Księgowość działalności gospodarczej służy rozliczeniom, ale właściciel potrzebuje również informacji, które pozwalają ocenić marżę, skuteczność reklamy czy opłacalność danego kanału sprzedaży.
Uważaj na podwójne zaksięgowanie tego samego kosztu
W e-commerce łatwo również wpaść w odwrotną pułapkę i policzyć ten sam koszt dwa razy. Może się tak zdarzyć, gdy dana opłata pojawia się najpierw w rozliczeniu z operatorem albo platformą, a następnie otrzymujesz dokument obejmujący tę samą kwotę. Jeżeli oba źródła zostaną potraktowane jako dwa niezależne koszty, wynik miesiąca zostanie zaniżony.
Dlatego każda większa różnica powinna dać się wyjaśnić. Jeśli z wypłaty potrącono określoną kwotę, warto wiedzieć, czego dotyczyło potrącenie i czy ten sam koszt nie został już ujęty na podstawie innego dokumentu.
- Magazyn: czy towar „na papierze” zgadza się z rzeczywistością?
Magazyn jest jednym z miejsc, w których rozwijający się e-commerce szybko odczuwa skutki braku regularnej kontroli. Na początku właściciel często doskonale wie, ile produktów kupił i ile wysłał. Wraz ze wzrostem firmy pojawiają się zwroty, uszkodzenia, przesunięcia pomiędzy lokalizacjami, towary w drodze i magazyny zewnętrzne. Jeżeli te zdarzenia nie są prawidłowo rejestrowane, stan widoczny w systemie zaczyna coraz bardziej różnić się od rzeczywistości.
Sprawdź przyjęcia, wysyłki, zwroty i przesunięcia
Podczas zamknięcia miesiąca warto sprawdzić, czy towar przyjęty do magazynu rzeczywiście został prawidłowo zarejestrowany, czy wysłane zamówienia zmniejszyły stan, czy zwroty wróciły na właściwe miejsce oraz czy wszystkie przesunięcia między magazynami zostały ujęte. Jeżeli korzystasz z magazynu zewnętrznego albo przechowujesz towary w więcej niż jednym kraju, kontrola staje się jeszcze ważniejsza.
Nie oznacza to, że każdego miesiąca musisz zatrzymywać sprzedaż i ręcznie przeliczać cały magazyn. Chodzi raczej o regularne uzgadnianie danych i szybkie wyjaśnianie różnic. Jeśli według systemu powinieneś mieć określoną liczbę sztuk produktu, a dane operacyjne wskazują coś innego, lepiej znaleźć przyczynę teraz niż kilka miesięcy później.
Nie patrz tylko na wartość zakupów – liczy się też koszt towaru, który faktycznie został sprzedany
To ważne, ponieważ zakup towaru i jego sprzedaż nie muszą odbywać się w tym samym miesiącu. Możesz kupić duży zapas w maju, sprzedać część w czerwcu, a resztę dopiero jesienią. Sam fakt, że w maju wydałeś dużą kwotę na towar, nie oznacza więc, że cały zakup jest kosztem sprzedaży właśnie tego miesiąca przy analizie wyniku spółki.
Dla przedsiębiorcy kluczowe jest zrozumienie prostego mechanizmu: wysoka sprzedaż nie oznacza automatycznie wysokiego zysku. Jeżeli koszt towarów, reklamy, logistyki i prowizji pochłania większość przychodów, firma może generować duży obrót, a jednocześnie zostawiać niewielką marżę. Regularne zamknięcie miesiąca pomaga zobaczyć tę różnicę wystarczająco wcześnie.
- Sprawdź, komu jesteś winien pieniądze – i kto jest winien je Tobie
Po sprawdzeniu sprzedaży, płatności, kosztów i magazynu warto przyjrzeć się temu, co nadal pozostaje nierozliczone. Samo zaksięgowanie dokumentu nie oznacza jeszcze, że pieniądze zostały zapłacone. Firma może mieć należności od klientów, zobowiązania wobec dostawców, wpłacone zaliczki, otrzymane przedpłaty albo inne kwoty, które trzeba odpowiednio wyjaśnić.
Dla początkującego przedsiębiorcy szczególnie ważne jest rozróżnienie zysku od gotówki. Firma może mieć dobry wynik na papierze, a jednocześnie niewiele pieniędzy na rachunku, ponieważ część środków nie została jeszcze otrzymana albo znajduje się u pośredników. Może być też odwrotnie: na koncie widzisz dużą kwotę, ale część z niej za kilka dni trzeba będzie przeznaczyć na zapłatę faktur dostawcom, podatki albo inne zobowiązania.
W zamknięciu miesiąca dobrze jest więc sprawdzić niezapłacone faktury klientów, zobowiązania wobec dostawców, zaliczki, pożyczki, odsetki oraz inne salda, których pochodzenia nie potrafisz od razu wyjaśnić. Jeżeli firma prowadzi transakcje w obcych walutach, dochodzi jeszcze kontrola tego, czy rozliczenia walutowe zostały prawidłowo ujęte i czy nie pozostały niewyjaśnione różnice.
- Podatki: czy dane są gotowe do prawidłowego rozliczenia?
Dopiero po uporządkowaniu sprzedaży, kosztów, płatności i korekt można sensownie przejść do podatków. Prawidłowe rozliczenie podatkowe zależy od jakości danych wejściowych. Jeżeli w sprzedaży brakuje części transakcji albo ten sam dokument kosztowy został ujęty dwa razy, problem nie kończy się na błędnym raporcie. Może przełożyć się również na rozliczenia z urzędem.
VAT i JPK
Jeżeli firma jest podatnikiem VAT, podczas zamknięcia miesiąca trzeba sprawdzić, czy dane dotyczące sprzedaży, zakupów i korekt są ze sobą spójne. Chodzi przede wszystkim o to, aby ta sama sprzedaż nie została ujęta dwa razy, aby korekty trafiły do właściwego okresu oraz aby rejestry VAT odpowiadały rzeczywistym dokumentom i transakcjom.
Przy rozwijającej się jednoosobowej działalności VAT w JDG również szybko przestaje być tylko prostym dodatkiem do bieżącej księgowości, szczególnie gdy firma zaczyna sprzedawać w kilku kanałach albo za granicę. Dlatego kwestie związane z JDG VAT warto porządkować na bieżąco, zamiast przekazywać księgowości nieuporządkowany zestaw danych tuż przed terminem rozliczenia.
Sprzedaż zagraniczna
Przy sprzedaży poza Polską pojawia się dodatkowe pytanie: gdzie dana transakcja powinna być rozliczona i według jakich zasad. Nie wystarczy wiedzieć, że klient mieszka za granicą. Znaczenie może mieć między innymi miejsce, z którego wysyłany jest towar, miejsce jego dostawy, rodzaj klienta i sposób, w jaki odbywa się sprzedaż.
Jeżeli korzystasz z unijnych procedur dotyczących sprzedaży transgranicznej, również warto uzgadniać dane co miesiąc, nawet jeśli część rozliczeń odbywa się w innych cyklach. Dzięki temu szybciej zauważysz, że sprzedaż została przypisana do niewłaściwego kraju, zastosowano niewłaściwą stawkę albo korekta trafiła do złego okresu.
Dla osoby planującej ekspansję jest to szczególnie ważne. Księgowość e-commerce przy sprzedaży wyłącznie w Polsce może być stosunkowo przewidywalna. Po wejściu na kolejne rynki liczba sytuacji wymagających sprawdzenia rośnie, dlatego warto uporządkować proces zamknięcia miesiąca jeszcze przed zwiększeniem skali.
Podatek dochodowy
Kolejnym obszarem jest podatek dochodowy. To, co widzisz jako wynik działalności, nie zawsze odpowiada dokładnie kwocie, od której zostanie obliczony podatek. W spółce prowadzącej pełne księgi wynik księgowy i wynik podatkowy mogą się różnić. W JDG sposób obliczania podatku zależy między innymi od wybranej formy opodatkowania.
Dlatego temat „JDG podatek dochodowy” nie sprowadza się do jednego uniwersalnego wzoru. Inaczej wygląda sytuacja przedsiębiorcy rozliczającego się według skali, inaczej przy podatku liniowym, a jeszcze inaczej przy ryczałcie. Jeżeli rozliczasz się według skali, znaczenie ma również kwota wolna od podatku, ale nie należy przenosić tych zasad automatycznie na każdą formę opodatkowania. W przypadku spółki z pełną księgowością najważniejsze jest natomiast to, aby dane księgowe pozwalały prawidłowo przejść od wyniku księgowego do rozliczenia podatkowego.
W 2026 roku przy zamknięciu miesiąca trzeba również uwzględnić faktury obsługiwane przez KSeF. Z praktycznego punktu widzenia ważne jest przede wszystkim sprawdzenie kompletności dokumentów oraz uniknięcie sytuacji, w której ta sama faktura zostaje ujęta ponownie z innego źródła.
Co się stanie, jeśli nie zamkniesz miesiąca porządnie?
Największym problemem nie jest pojedyncza pomyłka. Znacznie groźniejsze jest to, że błędy zaczynają się kumulować. Jeśli w jednym miesiącu nie wyjaśnisz różnicy w płatnościach, w kolejnym dojdą następne transakcje. Jeśli nie skontrolujesz zwrotów magazynowych, po kilku miesiącach nie będziesz wiedzieć, skąd bierze się różnica w zapasie. Jeżeli część kosztów trafi do niewłaściwego okresu, możesz przez długi czas błędnie oceniać marżę firmy.
W praktyce może dojść do sytuacji, w której wydaje Ci się, że sklep dobrze zarabia, ponieważ sprzedaż rośnie z miesiąca na miesiąc, podczas gdy realny wynik jest znacznie słabszy. Rosnące prowizje, koszty reklam, logistyka, zwroty i koszt towaru mogą pochłaniać coraz większą część przychodów, ale bez uporządkowanego zamknięcia miesiąca trudno to zauważyć.
Problemy mogą pojawić się również w podatkach. Brakująca sprzedaż, błędnie przypisana korekta albo podwójnie ujęty dokument mogą wpłynąć na VAT, JPK lub podatek dochodowy. Im później wykryjesz błąd, tym więcej okresów trzeba później przeanalizować i tym trudniej ustalić jego źródło.
Jest też bardziej praktyczne ryzyko. Możesz podejmować decyzje biznesowe na podstawie danych, które nie odpowiadają rzeczywistości. Możesz zwiększyć budżet reklamowy, ponieważ wydaje Ci się, że produkt ma wysoką marżę. Możesz zamówić kolejną partię towaru, chociaż magazyn pokazuje błędny stan. Możesz rozpocząć ekspansję na kolejny rynek, nie wiedząc, że obecny kanał sprzedaży wcale nie jest tak rentowny, jak wygląda na pierwszy rzut oka.
Największym ryzykiem są niewiarygodne dane. Nie musisz znać wszystkich terminów księgowych ani samodzielnie wykonywać każdego rozliczenia. Powinieneś jednak wiedzieć, czy liczby, na których opierasz swoje decyzje, da się wyjaśnić.
Prosta checklista zamknięcia miesiąca w e-commerce
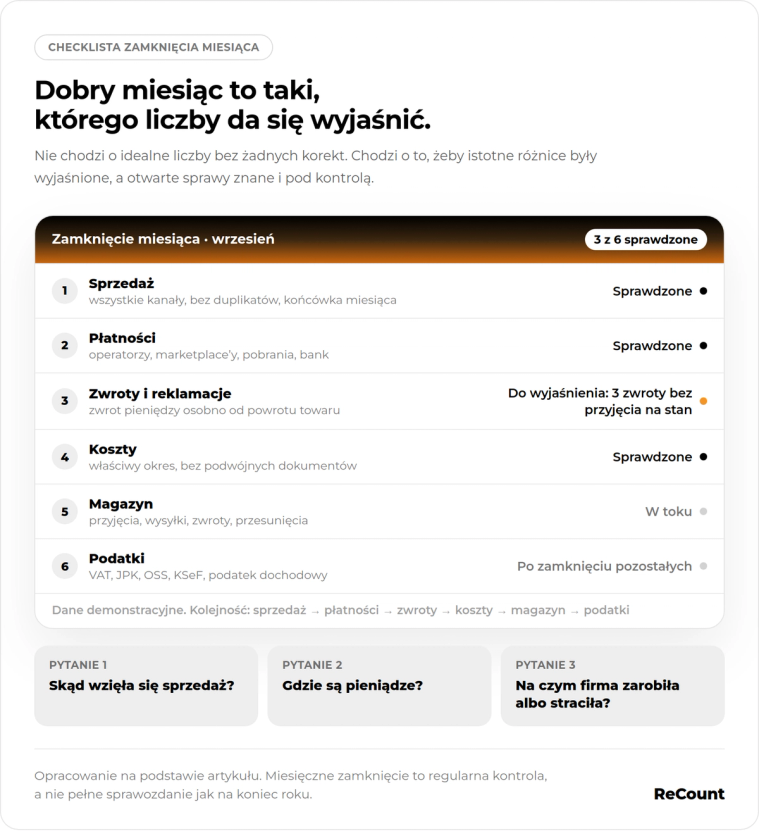
Najprościej potraktować zamknięcie miesiąca jako przejście przez kilka kolejnych obszarów. Najpierw sprawdzasz sprzedaż i upewniasz się, że masz dane ze wszystkich kanałów. Następnie porównujesz ją z płatnościami i wyjaśniasz, dlaczego kwoty otrzymane na rachunek mogą różnić się od wartości transakcji. Później kontrolujesz zwroty, reklamacje i korekty, a następnie sprawdzasz koszty dotyczące danego miesiąca.
Kolejny etap to magazyn i towar. Chodzi o sprawdzenie, czy dane o przyjęciach, wysyłkach, zwrotach i stanie zapasów są wiarygodne oraz czy potrafisz określić koszt towaru, który rzeczywiście został sprzedany. Na końcu pozostają zobowiązania, należności i podatki. Jeśli każdy z tych elementów został sprawdzony, masz znacznie lepszą podstawę do oceny sytuacji firmy.
Możesz zapamiętać ten proces w prosty sposób: sprzedaż płatności zwroty koszty magazyn podatki. Nie chodzi o wykonywanie czynności dla samej księgowości. Chodzi o to, aby po zakończeniu miesiąca potrafić odpowiedzieć na trzy proste pytania: skąd wzięła się sprzedaż, gdzie znajdują się pieniądze i na czym firma faktycznie zarobiła albo straciła.
Podsumowanie: dobry miesiąc to miesiąc, którego liczby da się wyjaśnić
Zamknięcie miesiąca w e-commerce nie powinno być traktowane jako skomplikowany rytuał zarezerwowany dla księgowych. Dla właściciela firmy jest przede wszystkim sposobem na regularne sprawdzanie, czy dane o biznesie są wiarygodne. Nie musisz samodzielnie znać wszystkich zasad rachunkowości, wyliczać podatków czy analizować każdej pozycji księgowej. Powinieneś natomiast rozumieć, dlaczego sprzedaż różni się od wpływów na konto, co dzieje się ze zwrotami, jakie koszty pochłaniają marżę i czy stan magazynu można uznać za wiarygodny.
Jeżeli dopiero rozwijasz działalność, warto budować ten nawyk jeszcze wtedy, gdy liczba transakcji jest stosunkowo mała. Księgowość działalności gospodarczej staje się znacznie trudniejsza do uporządkowania, gdy firma jednocześnie wchodzi na nowe marketplace’y, zwiększa liczbę produktów, zatrudnia ludzi i rozpoczyna sprzedaż za granicę. Regularna kontrola pozwala przejść przez ten wzrost znacznie spokojniej, ponieważ nie musisz za każdym razem odtwarzać historii firmy z kilku miesięcy wstecz.
Dobrze zamknięty miesiąc nie oznacza, że wszystkie liczby muszą być idealne i że nigdy nie pojawi się późniejsza korekta. Oznacza, że wiesz, skąd biorą się najważniejsze kwoty, istotne różnice zostały wyjaśnione, a pozostałe otwarte sprawy są znane i kontrolowane. Dzięki temu księgowość przestaje być wyłącznie obowiązkiem związanym z podatkami, a zaczyna dostarczać informacji potrzebnych do prowadzenia i rozwijania firmy.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.