W skrócie
Jeśli towar znajduje się w Polsce i wysyłasz go do konsumenta w Czechach, taka sprzedaż może być rozliczana przez OSS, gdy VAT powinien być należny w Czechach.
Wspólny próg 10 000 euro dotyczy łącznie odpowiedniej sprzedaży transgranicznej B2C do innych państw UE, a nie tylko sprzedaży do Czech.
Przeniesienie zapasu do czeskiego magazynu może oznaczać lokalne obowiązki VAT, których OSS nie zastąpi.
Sprzedaż B2B do czeskiej firmy oraz wysyłka towaru bezpośrednio spoza UE podlegają innym zasadom niż standardowa sprzedaż B2C rozliczana w OSS.
Sprzedajesz z Polski do klientów w Czechach? Sam fakt sprzedaży za granicę nie oznacza jeszcze, że musisz od razu rejestrować się do VAT w Czechach. W wielu najprostszych modelach e-commerce wystarczy procedura OSS, dzięki której czeski VAT można rozliczyć za pośrednictwem Polski. Sytuacja zmienia się jednak wtedy, gdy towar trafia do zagranicznego magazynu, wysyłka zaczyna się w innym kraju albo kupującym nie jest konsument, lecz firma. Dla młodej JDG rozwijającej sprzedaż internetową najważniejsze jest więc nie zapamiętywanie przepisów, ale zrozumienie kilku prostych zasad: skąd jedzie towar, dokąd jedzie i kto go kupuje.
Przy sprzedaży zagranicznej księgowość JDG zaczyna wyglądać trochę inaczej niż przy obsłudze wyłącznie polskich klientów. Nadal rozliczasz swoją działalność w Polsce, ale w określonych sytuacjach VAT od konkretnej sprzedaży może być należny w kraju klienta. W przypadku sprzedaży do Czech nie oznacza to jednak automatycznie konieczności prowadzenia pełnego rozliczenia VAT bezpośrednio przed czeskim urzędem. Właśnie po to istnieje OSS.
Najkrótsza odpowiedź: kiedy OSS wystarczy?
Najprostszy scenariusz wygląda tak: towar znajduje się w Polsce, wysyłasz go do konsumenta w Czechach i jest to sprzedaż B2C. Jeżeli taka sprzedaż powinna być opodatkowana w Czechach, OSS pozwala rozliczyć należny tam VAT za pośrednictwem Polski. Dzięki temu w typowym modelu sprzedaży wysyłkowej nie musisz rejestrować się osobno do VAT w Czechach tylko dlatego, że wysyłasz tam paczki do klientów indywidualnych.
OSS nie sprawia jednak, że każda zagraniczna sprzedaż jest opodatkowana polskim VAT. Jeżeli zgodnie z zasadami VAT powinien być należny w Czechach, nadal stosujesz czeski podatek. Różnica polega na sposobie rozliczenia. Zamiast prowadzić odrębną rejestrację VAT w Czechach dla kwalifikującej się sprzedaży, wykazujesz ją w procedurze OSS w Polsce i za jej pośrednictwem płacisz podatek należny czeskiemu fiskusowi.
Dla małego sklepu internetowego ma to duże znaczenie, szczególnie gdy Czechy są tylko pierwszym z kilku rynków zagranicznych. Jeśli później zaczniesz wysyłać towary również do Niemiec, Słowacji czy Austrii, OSS może pozwolić Ci rozliczać kwalifikującą się sprzedaż B2C z kilku państw w jednym systemie. Księgowość e-commerce nadal musi prawidłowo rozróżniać kraje dostawy i stosowane stawki VAT, ale nie oznacza to automatycznie kilku niezależnych rejestracji podatkowych.
Warto też oddzielić VAT od innych podatków w jednoosobowej działalności. Gdy analizujesz JDG podatki, osobnymi tematami są między innymi JDG podatek dochodowy czy kwota wolna od podatku. VAT w JDG działa według innych zasad i przy sprzedaży zagranicznej kluczowe znaczenie ma przede wszystkim sposób realizacji konkretnej transakcji.
Czy to jest dla mnie? Sprawdź w 30 sekund
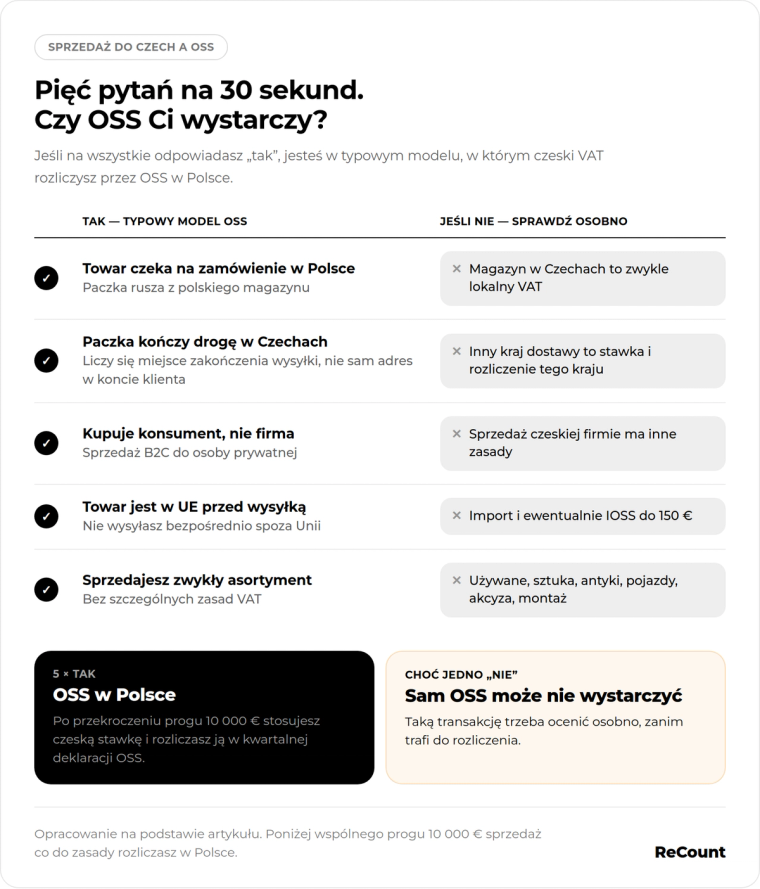
- OSS będzie prawdopodobnie rozwiązaniem odpowiednim dla Twojego modelu, jeżeli prowadzisz polską JDG lub sklep internetowy, towar przed sprzedażą znajduje się w Polsce, następnie wysyłasz go do konsumenta w Czechach, nie przechowujesz produktów w czeskim magazynie i sprzedajesz standardowy asortyment, który nie podlega szczególnym zasadom VAT.
Najważniejsze jest tutaj miejsce zakończenia wysyłki. Nie chodzi wyłącznie o to, gdzie klient formalnie mieszka albo jaki adres ma zapisany na swoim koncie. Dla typowej sprzedaży na odległość znaczenie ma to, że produkt jest wysyłany z jednego państwa UE i transport kończy się u konsumenta w innym państwie. Jeśli więc wysyłasz paczkę z Polski do klienta w Czechach, jesteś w zupełnie innej sytuacji niż wtedy, gdy produkt już wcześniej znajduje się w czeskim magazynie.
Znaczenie ma również rodzaj produktu. Przy zwykłym asortymencie sklepu internetowego sytuacja jest zwykle łatwiejsza. Osobnego sprawdzenia mogą wymagać między innymi niektóre towary używane, dzieła sztuki, przedmioty kolekcjonerskie, antyki, pojazdy, towary akcyzowe czy sprzedaż wymagająca montażu lub instalacji. Nie musisz znać wszystkich wyjątków przed pierwszą sprzedażą do Czech, ale warto wiedzieć, że OSS nie obejmuje automatycznie każdego możliwego rodzaju transakcji.
Jeżeli więc sprzedajesz standardowe produkty, magazynujesz je w Polsce i wysyłasz bezpośrednio do konsumentów w Czechach, jest duża szansa, że znajdujesz się w typowym modelu, w którym OSS będzie przydatny. W księgowości jednoosobowej firmy działającej w e-commerce dobrze jest od początku zbierać informacje o kraju dostawy, miejscu rozpoczęcia transportu i typie klienta, ponieważ właśnie te dane później decydują o prawidłowym rozliczeniu VAT.
Limit 10 000 EUR — moment, którego nie możesz przegapić
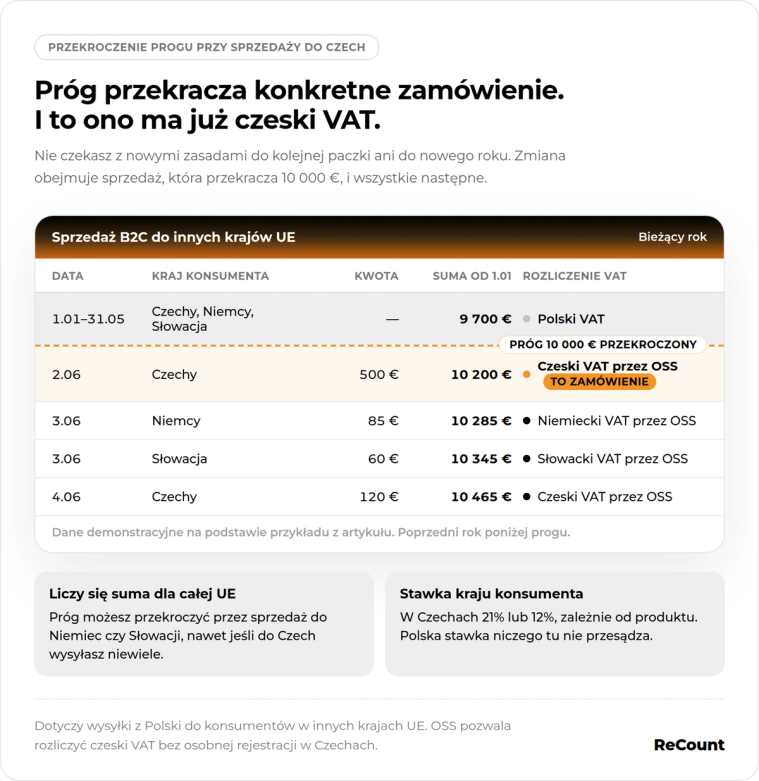
Jedną z najważniejszych liczb przy sprzedaży internetowej do innych państw Unii Europejskiej jest wspólny unijny limit 10 000 EUR bez VAT. Nie jest to osobny limit dla Czech. Nie masz więc 10 000 EUR na Czechy, kolejnych 10 000 EUR na Niemcy i jeszcze jednego takiego samego limitu na Słowację. Pod uwagę bierze się łącznie odpowiednią sprzedaż transgraniczną B2C do innych państw UE objętą tym progiem.
Jeżeli w poprzednim i bieżącym roku nie przekraczasz tego limitu, miejsce opodatkowania może co do zasady pozostać w Polsce. W praktyce niewielki sklep, który dopiero testuje czeski rynek, może więc nadal rozliczać VAT w Polsce. Możliwe jest również dobrowolne wybranie opodatkowania w kraju konsumenta wcześniej, ale dla początkującej firmy najważniejsze jest przede wszystkim pilnowanie wspólnego limitu.
Wyobraź sobie, że prowadzisz polską JDG sprzedającą akcesoria sportowe. Masz klientów w Czechach, Niemczech i na Słowacji. W poprzednim roku nie przekroczyłeś wspólnego limitu, a w bieżącym roku do końca maja osiągasz 9 700 EUR sprzedaży objętej tym progiem. Następnie realizujesz zamówienie za 500 EUR dla konsumenta w Czechach. Tym zamówieniem przekraczasz wspólny limit 10 000 EUR.
Ważny jest tutaj moment przekroczenia progu. Sprzedaż, przez którą przekraczasz limit, oraz kolejne kwalifikujące się transakcje są już co do zasady opodatkowane w kraju konsumenta. Nie należy więc czekać z zastosowaniem nowych zasad do następnego zamówienia. Jeżeli zamówienie, które powoduje przekroczenie limitu, jest wysyłane do konsumenta w Czechach, trzeba uwzględnić czeskie zasady VAT już przy tej sprzedaży.
Właśnie w takim momencie OSS staje się szczególnie użyteczny. Zamiast rejestrować się do standardowego VAT w Czechach tylko dlatego, że Twoja sprzedaż do tamtejszych konsumentów powinna być już opodatkowana czeskim VAT, możesz rozliczyć kwalifikującą się transakcję przez OSS w Polsce. Takie rozwiązanie działa jednak tylko wtedy, gdy nie wykonujesz w Czechach innych czynności, które same w sobie powodują obowiązek lokalnej rejestracji.
Limit warto monitorować od pierwszych zagranicznych zamówień. Przy szybkiej ekspansji na kilka rynków możesz przekroczyć 10 000 EUR dużo wcześniej, niż wynikałoby to z samej sprzedaży do Czech. Dlatego dobra księgowość działalności gospodarczej prowadzącej e-commerce powinna patrzeć na sprzedaż zagraniczną łącznie, a nie analizować każdy kraj w całkowitym oderwaniu od pozostałych.
Jak OSS działa w praktyce?
Jeżeli Twoja sprzedaż powinna już być opodatkowana w kraju konsumenta i korzystasz z OSS, mechanizm jest stosunkowo prosty. Rejestrujesz firmę do unijnej procedury OSS w Polsce. Następnie przy sprzedaży do Czech stosujesz właściwą czeską stawkę VAT, zbierasz dane o transakcjach objętych OSS i wykazujesz je w kwartalnym rozliczeniu. Należny VAT płacisz za pośrednictwem polskiego systemu, a środki są dalej przekazywane do odpowiedniego państwa.
W Czechach podstawowa stawka VAT wynosi obecnie 21%, a dla wybranych towarów i usług stosowana jest stawka obniżona 12%. Nie oznacza to jednak, że każdy produkt sprzedawany przez polski e-sklep będzie objęty stawką 21%. Właściwą stawkę trzeba sprawdzić dla konkretnego towaru, ponieważ to, jaka stawka obowiązuje w Polsce, nie przesądza automatycznie o stawce stosowanej w Czechach.
Sama rejestracja do OSS nie rozwiązuje też wszystkiego automatycznie. Sklep powinien wiedzieć, do którego kraju trafiło zamówienie, jaka stawka VAT została zastosowana, jaka była wartość sprzedaży oraz skąd rozpoczęła się wysyłka. Trzeba również rozdzielać transakcje objęte OSS od zwykłej sprzedaży krajowej, sprzedaży B2B czy innych rodzajów transakcji, dla których obowiązują odmienne zasady.
Rozliczenie OSS jest składane kwartalnie, a przedsiębiorca ma także obowiązek prowadzenia odpowiedniej ewidencji sprzedaży objętej tą procedurą i przechowywania jej przez wymagany okres. Ma to szczególne znaczenie, gdy sklep zaczyna działać w kilku krajach jednocześnie. Przy kilku zamówieniach miesięcznie można jeszcze łatwo kontrolować dane ręcznie, ale wraz ze wzrostem biznesu liczba rynków, stawek VAT i rodzajów transakcji szybko rośnie.
OSS nie zastępuje również całego rozliczenia VAT w JDG. Jeśli sprzedajesz towary klientom w Polsce, krajową sprzedaż nadal rozliczasz zgodnie z polskimi zasadami. Procedura OSS służy wyłącznie do określonych transakcji zagranicznych. Dlatego w praktyce JDG VAT może obejmować równocześnie zwykłą polską sprzedaż oraz zagraniczne transakcje rozliczane w OSS.
Kiedy OSS nie wystarczy?
Najwięcej problemów pojawia się wtedy, gdy przedsiębiorca wychodzi z założenia, że skoro raz zarejestrował się do OSS, może rozliczyć w ten sposób każdą sprzedaż do Czech. OSS jest uproszczeniem dla określonych transakcji, ale nie zastępuje wszystkich możliwych obowiązków VAT za granicą. Szczególnej uwagi wymagają przede wszystkim sytuacje, w których przenosisz towar do czeskiego magazynu, sprzedajesz czeskim firmom albo wysyłasz produkty bezpośrednio spoza Unii Europejskiej.
Trzymasz towar w magazynie w Czechach
To jedna z najważniejszych różnic między prostym modelem OSS a sytuacją, w której mogą pojawić się lokalne obowiązki podatkowe. Jeżeli produkt znajduje się w Polsce i stąd jedzie do konsumenta w Czechach, może być to typowa transgraniczna sprzedaż B2C rozliczana w OSS. Jeżeli jednak wcześniej przeniesiesz towar do magazynu w Czechach, zmienia się charakter całej operacji.
Już samo przemieszczenie własnych produktów z Polski do czeskiego magazynu może powodować obowiązki VAT w Czechach. Następnie, gdy towar znajduje się już na miejscu i jest wysyłany z czeskiego magazynu do klienta w Czechach, nie mamy do czynienia z taką samą sprzedażą transgraniczną jak przy paczce ruszającej z Polski. Transport rozpoczyna się i kończy w Czechach, więc jest to zasadniczo sprzedaż lokalna. Nie należy jej po prostu wykazywać w unijnym OSS.
Można więc zapamiętać prostą różnicę: magazyn w Polsce i wysyłka do konsumenta w Czechach to często obszar OSS, natomiast magazyn w Czechach i sprzedaż do czeskiego klienta zwykle wymaga sprawdzenia lokalnych obowiązków VAT. Ma to duże znaczenie dla sklepów, które wraz z rozwojem zaczynają korzystać z zagranicznego fulfillmentu albo przenoszą część zapasu bliżej klientów, żeby skrócić czas dostawy. Operacyjnie może to być świetny ruch, ale podatkowo zmienia sytuację firmy.
Sprzedajesz czeskiej firmie
Jeżeli sprzedajesz czeskiej firmie w ramach jej działalności, nie traktuj tej sprzedaży automatycznie jak sprzedaży konsumenckiej w OSS. Dla transakcji B2B obowiązują inne zasady. Sam fakt, że odbiorca znajduje się w Czechach, nie wystarcza więc do stwierdzenia, że sprzedaż powinna trafić do OSS.
Dla początkującego przedsiębiorcy najważniejsze jest prawidłowe rozróżnienie klienta konsumenckiego od firmowego. Jeśli kupującym jest firma, trzeba sprawdzić status transakcji i zasady właściwe dla sprzedaży B2B. Numer VAT UE może być przy tym ważnym elementem, ale nie warto sprowadzać całej oceny wyłącznie do jednego numeru. Znaczenie ma rzeczywisty charakter zakupu i status nabywcy.
W księgowości e-commerce takie transakcje powinny być prawidłowo rozdzielane. Wrzucenie sprzedaży konsumenckiej i firmowej do jednego worka może prowadzić do zastosowania niewłaściwych zasad VAT, nawet jeśli obie paczki jadą dokładnie do tego samego kraju.
Towar jedzie do klienta bezpośrednio spoza UE
Inna sytuacja powstaje wtedy, gdy sprzedajesz produkt konsumentowi w Czechach, ale towar nie znajduje się wcześniej w Polsce ani w innym państwie Unii Europejskiej. Jeżeli paczka jedzie bezpośrednio spoza UE do czeskiego odbiorcy, trzeba sprawdzić zasady dotyczące importu.
W odpowiednich przypadkach zastosowanie może mieć IOSS, czyli odrębna procedura przeznaczona dla określonej sprzedaży na odległość towarów importowanych. Dotyczy ona co do zasady przesyłek o wartości rzeczywistej nieprzekraczającej 150 EUR, przy czym nie obejmuje między innymi towarów akcyzowych. Nie należy więc zakładać, że zwykły OSS wykorzystywany przy wysyłce towaru z Polski do Czech będzie działał identycznie przy paczce nadawanej bezpośrednio spoza Unii.
Najprostsza zasada brzmi: nie patrz wyłącznie na kraj klienta. Paczka wysłana z Polski do Czech, produkt znajdujący się już w czeskim magazynie i towar wysyłany bezpośrednio spoza UE mogą wymagać trzech różnych sposobów rozliczenia VAT.
Co się stanie, jeśli tego nie zrobię?
Największe ryzyko pojawia się wtedy, gdy sprzedaż zaczyna szybko rosnąć, ale sposób rozliczania VAT pozostaje taki sam jak przy pierwszych zagranicznych zamówieniach. Możesz przeoczyć przekroczenie wspólnego limitu 10 000 EUR, nadal stosować polski VAT do sprzedaży, która powinna być już opodatkowana w kraju konsumenta, albo zastosować nieprawidłową stawkę czeskiego VAT.
Problem może pojawić się również po zmianie logistyki. Jeśli wcześniej wysyłałeś towary z Polski i prawidłowo korzystałeś z OSS, a później przeniesiesz zapas do magazynu w Czechach, dotychczasowy sposób rozliczania nie musi już być wystarczający. Jeśli nie sprawdzisz tego przed zmianą modelu, możesz zacząć wykazywać lokalną sprzedaż w niewłaściwym miejscu albo przeoczyć obowiązki związane z samym przemieszczeniem towaru do Czech.
Takie błędy mogą oznaczać konieczność poprawiania wcześniejszych rozliczeń, dopłaty VAT i uporządkowania zaległych obowiązków. Im większa skala sprzedaży, tym więcej transakcji może wymagać późniejszej korekty. Przy kilku zamówieniach miesięcznie kontrolowanie kraju dostawy i miejsca wysyłki jest stosunkowo łatwe. Przy kilkuset zamówieniach oraz kilku rynkach zagranicznych błędny schemat może być powtarzany przez wiele miesięcy.
Szczególnie łatwo przeoczyć wspólny limit 10 000 EUR, jeżeli obserwujesz osobno wyłącznie sprzedaż do Czech. Możesz mieć tam stosunkowo niewielki obrót, a jednocześnie przekroczyć próg dzięki sprzedaży do Niemiec, Słowacji czy innych państw UE. Dlatego księgowość jednoosobowej firmy rozwijającej sprzedaż zagraniczną powinna od początku uwzględniać łączną wartość odpowiednich transakcji B2C.
Nie chodzi więc o to, aby przed pierwszą zagraniczną paczką znać wszystkie przepisy VAT. Ważniejsze jest zbudowanie prostego procesu, który pozwala kontrolować skalę sprzedaży i reagować wtedy, gdy zmienia się kraj opodatkowania albo sposób realizacji zamówień. Najwięcej kosztują błędy powtarzane przez wiele miesięcy, a nie samo wejście na nowy rynek.
OSS czy rejestracja VAT w Czechach? Proste podsumowanie
Jeżeli towar wysyłasz z Polski do konsumenta w Czechach, a łączna sprzedaż objęta wspólnym unijnym progiem nie przekroczyła 10 000 euro, VAT można co do zasady nadal rozliczać w Polsce, o ile spełniasz warunki stosowania tego uproszczenia.
Po przekroczeniu wspólnego limitu 10 000 euro sprzedaż do czeskiego konsumenta jest co do zasady opodatkowana czeskim VAT. W takiej sytuacji OSS może pozwolić Ci rozliczać ten podatek w Polsce bez osobnej rejestracji VAT w Czechach wyłącznie z powodu tej sprzedaży na odległość.
Inaczej wygląda sytuacja, gdy towar znajduje się już w magazynie w Czechach i stamtąd jest sprzedawany czeskiemu klientowi. Jest to zasadniczo sprzedaż lokalna, dlatego zwykle trzeba sprawdzić obowiązek rejestracji i rozliczania VAT bezpośrednio w Czechach.
Jeżeli kupującym jest czeska firma, zastosowanie mają inne zasady niż przy typowej sprzedaży B2C rozliczanej przez OSS. Taka transakcja wymaga osobnej oceny pod kątem zasad właściwych dla sprzedaży B2B.
Jeszcze inaczej wygląda sprzedaż, gdy produkt jest wysyłany do czeskiego konsumenta bezpośrednio spoza Unii Europejskiej. Wtedy znaczenie mają zasady dotyczące importu, a w odpowiednich przypadkach może mieć zastosowanie procedura IOSS.Dla małej polskiej firmy wchodzącej na czeski rynek najprostszy scenariusz wygląda więc następująco: towar pozostaje w Polsce do momentu zamówienia, następnie jest wysyłany bezpośrednio do konsumenta w Czechach, a przedsiębiorca kontroluje wspólny unijny limit 10 000 EUR. Poniżej niego VAT może co do zasady pozostać rozliczany w Polsce. Gdy limit zostanie przekroczony, sprzedaż, która powoduje przekroczenie progu, oraz kolejne kwalifikujące się transakcje są co do zasady opodatkowane w kraju konsumenta. Wtedy OSS może pozwolić rozliczać czeski VAT bez osobnej lokalnej rejestracji wyłącznie z powodu takiej sprzedaży.
Sytuację trzeba sprawdzić ponownie, gdy zmienia się sposób działania firmy. Zagraniczny magazyn, sprzedaż B2B czy bezpośrednia wysyłka spoza Unii mogą prowadzić do zupełnie innych obowiązków. Dlatego rozwijając e-commerce, warto traktować sposób rozliczania VAT jako część planowania ekspansji, a nie temat, który pojawia się dopiero po osiągnięciu dużej sprzedaży.
Planujesz sprzedaż do Czech albo chcesz rozwijać swój e-commerce na kolejne rynki UE? Zanim zwiększysz skalę sprzedaży lub przeniesiesz towar do zagranicznego magazynu, sprawdź, jakie obowiązki VAT dotyczą dokładnie Twojego modelu. Dzięki temu księgowość JDG będzie przygotowana na rozwój firmy, a Ty unikniesz sytuacji, w której zasady rozliczeń trzeba porządkować dopiero po kilku miesiącach zagranicznej sprzedaży.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.