W skrócie
Przed ekspansją ustal, kto kupuje, skąd wysyłasz towar, dokąd trafia i czy korzystasz z zagranicznego magazynu.
OSS może uprościć rozliczanie części sprzedaży B2C w UE, ale nie zastępuje lokalnej rejestracji VAT w każdym modelu.
Przy imporcie bezpośrednio spoza UE w określonych przypadkach może mieć zastosowanie IOSS, a sprzedaż B2B wymaga osobnego podejścia i weryfikacji kontrahenta.
Sklep, płatności, logistyka i księgowość powinny przekazywać spójne dane o kraju, stawce VAT, magazynie, zwrotach i korektach.
Sprzedaż do Niemiec, Czech czy Francji może wyglądać zaskakująco prosto. Tłumaczysz sklep, dodajesz nowy kraj dostawy, ustawiasz płatności i zaczynasz przyjmować zamówienia. Problem w tym, że dla VAT samo dodanie kolejnego rynku do sklepu internetowego nie jest jeszcze całą zmianą. Zanim uruchomisz sprzedaż, musisz przede wszystkim wiedzieć, skąd faktycznie jedzie towar, kto go kupuje i gdzie powinien zostać rozliczony VAT. Dopiero wtedy możesz zdecydować, czy wystarczy Ci rozliczanie sprzedaży przez OSS, czy potrzebujesz rejestracji VAT w innym kraju, a może w Twoim modelu pojawi się IOSS związany z importem towarów spoza Unii Europejskiej.
Jeśli dopiero rozwijasz jednoosobową firmę, może brzmieć to jak wejście w zupełnie nowy świat skrótów i przepisów. Nie musisz jednak zaczynać od zapamiętywania definicji WSTO, WDT, WNT, OSS czy IOSS. Znacznie ważniejsze jest zrozumienie własnego modelu sprzedaży. VAT w JDG prowadzącej e-commerce zależy nie tylko od tego, gdzie masz zarejestrowaną firmę, ale również od tego, gdzie znajduje się towar, do jakiego kraju trafia, kim jest klient oraz czy korzystasz z zagranicznego magazynu albo sprowadzasz produkty spoza UE.
Jeżeli do tej pory księgowość JDG kojarzyła Ci się głównie z polskimi rozliczeniami, wejście na rynek zagraniczny wymaga spojrzenia na sprzedaż trochę szerzej. Księgowość e-commerce zaczyna wtedy obejmować również dane o miejscu sprzedaży, stawkach VAT, magazynach, dokumentach transportowych i rodzaju klienta. Nie oznacza to, że musisz sam zostać specjalistą od podatków. Powinieneś jednak rozumieć, jakie informacje mają znaczenie, żeby od początku poprawnie ustawić sprzedaż i nie porządkować całego procesu dopiero po kilku miesiącach działania.
Czy ten poradnik jest dla mnie?
Te zasady dotyczą Cię przede wszystkim wtedy, gdy prowadzisz albo rozwijasz JDG w e-commerce i chcesz zacząć sprzedawać za granicę. Może to oznaczać pierwsze zamówienia od klientów w Czechach, wejście na większą skalę do Niemiec, uruchomienie francuskiej wersji sklepu albo rozpoczęcie sprzedaży na kilku rynkach jednocześnie. Warto znać je również wtedy, gdy dopiero planujesz jednoosobową działalność gospodarczą i od początku zakładasz, że Twój sklep nie będzie ograniczony wyłącznie do Polski.
Szczególnie istotne są dla Ciebie, jeśli wysyłasz produkty z magazynu w Polsce do konsumentów w innych krajach Unii Europejskiej, rozważasz przechowywanie towarów za granicą albo chcesz korzystać z zewnętrznego magazynu i fulfillmentu. Podobnie wygląda sytuacja, jeśli sprzedajesz nie tylko klientom indywidualnym, ale również firmom. Sprzedaż B2C i B2B może wyglądać w tym samym sklepie bardzo podobnie, ale z punktu widzenia VAT są to różne sytuacje i trzeba je odpowiednio rozdzielić.
Zwróć na to uwagę także wtedy, gdy sprowadzasz produkty z Chin, Wielkiej Brytanii lub innego kraju spoza Unii Europejskiej i towar trafia bezpośrednio do klienta w UE. W takim modelu pojawia się temat importu oraz, w określonych sytuacjach, procedury IOSS. Warto ustalić sposób rozliczenia przed uruchomieniem sprzedaży, a nie dopiero wtedy, gdy klient dostanie dodatkową opłatę przy odbiorze przesyłki albo dane sprzedażowe zaczną różnić się od danych wykorzystywanych do rozliczenia VAT.
Jeżeli prowadzisz sprzedaż wyłącznie w Polsce, wiele opisanych dalej obowiązków może Cię jeszcze nie dotyczyć. Sytuacja zmienia się w momencie, gdy produkt zaczyna podróżować między państwami. Wtedy księgowość jednoosobowej firmy musi uwzględniać nie tylko zwykłe rozliczenia krajowe, ale też miejsce wysyłki towaru, kraj klienta, rodzaj transakcji oraz sposób rozliczenia VAT.
Nie istnieje jeden schemat VAT dla każdego polskiego sklepu sprzedającego za granicę. Inaczej może wyglądać sprzedaż produktu wysyłanego z Polski do niemieckiego konsumenta, inaczej sprzedaż tego samego produktu z magazynu znajdującego się już w Niemczech, a jeszcze inaczej przesyłka wysyłana bezpośrednio spoza UE. Dlatego zanim zaczniesz wybierać sposób rozliczenia, musisz najpierw dokładnie opisać to, co rzeczywiście dzieje się z Twoim towarem.
Zanim zrobisz cokolwiek: odpowiedz na 5 pytań
Nie zaczynaj od szukania stawki VAT dla Niemiec ani od sprawdzania formularzy rejestracyjnych. Najpierw odpowiedz sobie na kilka podstawowych pytań dotyczących Twojej sprzedaży. To właśnie te informacje pozwalają później określić, które obowiązki rzeczywiście dotyczą Twojej firmy.
Kto kupuje Twój produkt?
Pierwsza rzecz to ustalenie, czy sprzedajesz konsumentowi, czy firmie. W języku e-commerce najczęściej zobaczysz określenia B2C i B2B. B2C oznacza sprzedaż do klienta indywidualnego, a B2B sprzedaż do firmy. To rozróżnienie jest ważne, ponieważ zasady rozliczania transakcji między firmami mogą być inne niż przy sprzedaży osobom prywatnym.
Jeżeli ten sam sklep obsługuje oba typy klientów, nie powinieneś traktować wszystkich zamówień identycznie. W sprzedaży do firmy istotny może być między innymi jej numer VAT UE i potwierdzenie jego ważności. Przy sprzedaży do konsumenta większego znaczenia nabiera kraj, w którym znajduje się klient, oraz zasady dotyczące sprzedaży na odległość w UE.
Skąd fizycznie wysyłasz produkt?
To pytanie jest ważniejsze, niż może się wydawać. Nie chodzi o adres Twojej firmy ani o miejsce, w którym pracujesz. Chodzi o miejsce, w którym towar znajduje się w momencie rozpoczęcia transportu do klienta.
Jeśli produkt leży w magazynie w Polsce i stamtąd jest wysyłany do niemieckiego klienta, mamy jeden scenariusz. Jeżeli ten sam produkt znajduje się już w magazynie w Niemczech, sytuacja wygląda inaczej. Jeszcze inny wariant pojawia się wtedy, gdy towar jest wysyłany klientowi bezpośrednio z kraju spoza UE. Dlatego dobra księgowość e-commerce nie może opierać się wyłącznie na danych z dokumentu sprzedaży czy adresie kupującego. Potrzebna jest również informacja o rzeczywistym przepływie towaru.
Do jakiego kraju jedzie towar?
Kraj klienta ma bezpośrednie znaczenie dla rozliczenia sprzedaży B2C w Unii Europejskiej. Przy sprzedaży na odległość może dojść do sytuacji, w której zamiast polskiej stawki VAT trzeba zastosować stawkę obowiązującą w państwie klienta. Nie powinieneś więc zakładać, że skoro prowadzisz polską JDG, każda sprzedaż automatycznie będzie rozliczana tak samo jak sprzedaż krajowa.
Im więcej państw dodajesz do sklepu, tym ważniejsze staje się prawidłowe przypisanie zamówienia do konkretnego rynku. Dane o kraju klienta muszą później zgadzać się z ceną, stawką VAT, dokumentem sprzedaży oraz raportami wykorzystywanymi przy rozliczeniach.
Czy przechowujesz towar poza Polską?
To jedno z pytań, które szczególnie łatwo przeoczyć. Zagraniczny magazyn może znacznie usprawnić dostawy, ale jednocześnie może zmienić Twoje obowiązki związane z VAT. Dotyczy to zarówno własnego magazynu, jak i zewnętrznego operatora logistycznego czy modelu fulfillmentowego.
Jeśli Twoje produkty trafiają do magazynu w innym państwie UE, trzeba przeanalizować samo przemieszczenie zapasów, późniejszą sprzedaż z tego magazynu oraz ewentualną potrzebę lokalnej rejestracji VAT. Sam fakt korzystania z OSS nie oznacza automatycznie, że wszystkie obowiązki związane z magazynem za granicą znikają.
Czy produkt jedzie z kraju spoza UE?
Jeżeli towar jest importowany bezpośrednio do klienta w Unii Europejskiej, trzeba sprawdzić wartość przesyłki i sposób rozliczania importu. Dla określonej sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro może mieć zastosowanie IOSS. System ten pozwala w odpowiednim modelu pobrać VAT już podczas sprzedaży i rozliczyć go w uproszczony sposób.
Nie oznacza to jednak, że każda przesyłka spoza UE automatycznie kwalifikuje się do tego rozwiązania. Znaczenie ma między innymi wartość przesyłki oraz rodzaj towaru. Towary objęte akcyzą są poza zakresem IOSS.
Po odpowiedzi na tych pięć pytań możesz już określić, jakiego sposobu rozliczenia VAT potrzebujesz, czy może pojawić się konieczność rejestracji w innym kraju i jakie dane musisz zbierać w swoim sklepie oraz przekazywać do księgowości.
Checklista VAT przed wejściem na nowy rynek
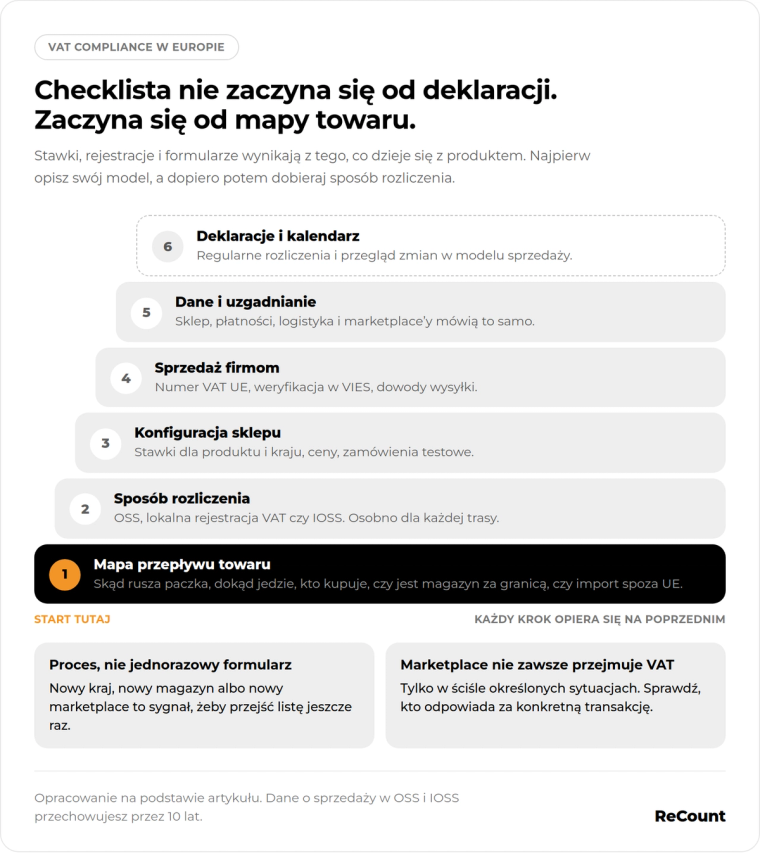
Dobra checklista VAT nie powinna zaczynać się od deklaracji, tylko od modelu sprzedaży. Najpierw ustalasz, gdzie i komu sprzedajesz oraz jak porusza się towar. Następnie dobierasz sposób rozliczenia, konfigurujesz sklep, dokumenty i raportowanie. Dopiero na końcu dochodzą regularne deklaracje i płatności.
Ustal, gdzie rozliczasz VAT
W przypadku polskiego sklepu sprzedającego konsumentom w innych krajach UE jednym z najważniejszych rozwiązań jest OSS, czyli One Stop Shop. W uproszczeniu pozwala on rozliczać VAT od kwalifikującej się transgranicznej sprzedaży B2C w UE przez jedno miejsce, zamiast rejestrować się osobno w każdym kraju tylko dlatego, że znajdują się tam Twoi klienci. W przypadku polskiego sprzedawcy rozliczenie odbywa się co do zasady przez Polskę, a VAT rozliczasz według krajów, w których znajdują się Twoi klienci.
Ważny jest przy tym unijny próg 10 000 euro netto. Obejmuje on łącznie określoną wewnątrzunijną sprzedaż towarów na odległość oraz określone usługi elektroniczne, telekomunikacyjne i nadawcze świadczone konsumentom w innych krajach UE. Z progu można korzystać wtedy, gdy przedsiębiorca jest ustanowiony tylko w jednym państwie członkowskim i limit nie został przekroczony ani w bieżącym, ani w poprzednim roku.
Wyobraź sobie prosty przykład. Prowadzisz polską JDG, masz magazyn w Polsce i wysyłasz towary konsumentom w Niemczech, Czechach i Francji. Jeśli spełniasz warunki stosowania progu i pozostajesz poniżej 10 000 euro zarówno w bieżącym, jak i poprzednim roku, taka sprzedaż może zasadniczo pozostać opodatkowana w Polsce. Możesz jednak wcześniej wybrać rozliczanie VAT według kraju klienta. Po przekroczeniu progu staje się to co do zasady obowiązkowe. Zamiast rejestrować się tylko z tego powodu osobno w każdym państwie, możesz rozliczać kwalifikującą się sprzedaż poprzez OSS.
Nie zawsze jednak OSS wystarczy. Jeśli przechowujesz produkty w innym państwie, przemieszczasz tam własne zapasy albo prowadzisz sprzedaż krajową z zagranicznego magazynu do klientów znajdujących się w tym samym państwie, może pojawić się potrzeba lokalnej rejestracji VAT. OSS upraszcza określony rodzaj sprzedaży, ale nie usuwa automatycznie obowiązków powstających z innych powodów.
Trzeci scenariusz dotyczy importu spoza UE. Jeśli sprzedajesz konsumentom produkty importowane bezpośrednio do Unii Europejskiej, dla określonej sprzedaży towarów w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro może mieć zastosowanie IOSS. W takim modelu trzeba zadbać między innymi o prawidłowe pobranie VAT, poprawne dane przekazywane przy odprawie oraz zgodność informacji między sklepem, logistyką i dokumentami celnymi.
Sprawdź magazyn i logistykę
W e-commerce podatki bardzo szybko zaczynają łączyć się z logistyką. To, gdzie znajduje się produkt, może wpływać na sposób jego rozliczenia, dlatego informacje o magazynach powinny być dostępne również dla osoby odpowiedzialnej za księgowość działalności gospodarczej.
Na początku rozrysuj rzeczywiste trasy swoich produktów. Towar może jechać z Polski bezpośrednio do klienta we Francji, z Polski najpierw do magazynu w Niemczech, a później do klienta niemieckiego albo czeskiego, lub z państwa trzeciego bezpośrednio do konsumenta w Unii. Każdy z tych scenariuszy trzeba oceniać oddzielnie.
Szczególnie ważna jest sytuacja, w której zaczynasz korzystać z magazynu za granicą. Samo umieszczenie zapasów w innym państwie UE może prowadzić do lokalnych obowiązków VAT. Jeżeli dodatkowo operator logistyczny przenosi Twoje zapasy pomiędzy państwami, trzeba wiedzieć, gdzie towar znajdował się w danym okresie i jakie przemieszczenia faktycznie nastąpiły. Nie wystarczy założyć, że skoro sprzedaż jest widoczna w jednym panelu administracyjnym, księgowość jednoosobowej firmy również może traktować wszystkie zamówienia identycznie.
Przechowuj dokumenty pozwalające wykazać, skąd i dokąd faktycznie został wysłany towar. W zależności od rodzaju sprzedaży mogą to być na przykład dane przewoźnika, numery przesyłek, dokumenty przewozowe lub potwierdzenia dostawy. Szczególne znaczenie ma to przy sprzedaży B2B, gdy sposób rozliczenia może zależeć od faktycznego przemieszczenia towaru między państwami.
Ustaw poprawny VAT w sklepie
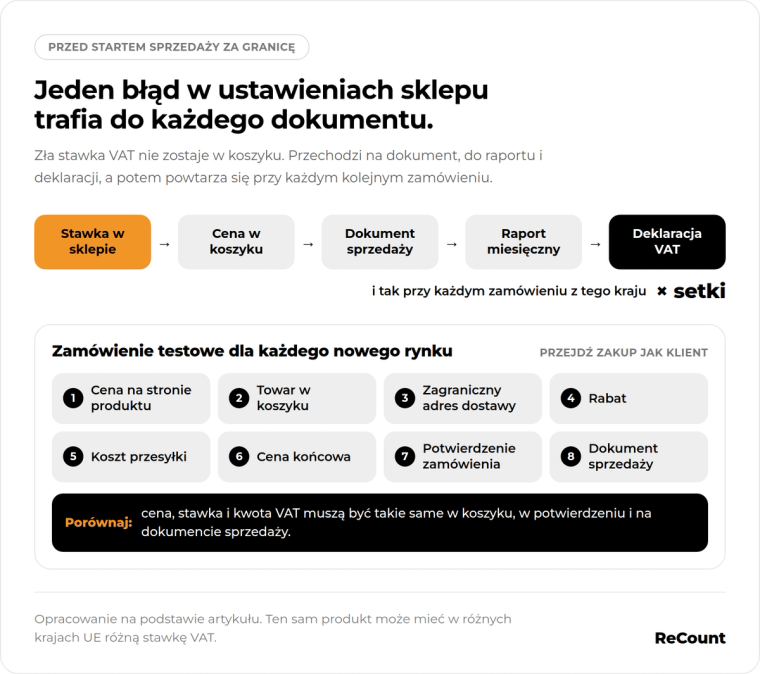
Kiedy już wiesz, gdzie dana sprzedaż powinna być opodatkowana, trzeba przenieść te zasady do sklepu. To etap, którego nie warto zostawiać na moment po pierwszych zamówieniach. Jeśli system zacznie naliczać nieprawidłowy VAT od początku sprzedaży, błąd będzie później widoczny jednocześnie w cenach, dokumentach, raportach i rozliczeniach.
Nie zakładaj, że konkretny produkt będzie miał identyczną stawkę VAT w całej Unii Europejskiej. Poszczególne państwa stosują własne stawki w ramach wspólnych zasad UE, a także różnie wykorzystują stawki obniżone dla poszczególnych kategorii produktów. Dlatego przy wejściu na nowy rynek trzeba sprawdzić stawkę dla konkretnego produktu i konkretnego państwa, a następnie upewnić się, że sklep potrafi zastosować ją we właściwej sytuacji.
Sprawdź nie tylko samą kartę produktu. Przejdź cały proces zakupowy tak, jak zrobiłby to klient. Zobacz cenę na stronie produktu, dodaj towar do koszyka, podaj zagraniczny adres dostawy, zastosuj rabat, dodaj koszt przesyłki i sprawdź finalną cenę. Potem porównaj ją z potwierdzeniem zamówienia i dokumentem sprzedaży. Te dane powinny być ze sobą spójne.
Warto wykonać takie testy dla każdego nowego rynku przed oficjalnym rozpoczęciem sprzedaży. Przy księgowości e-commerce niewielki błąd konfiguracyjny może zostać automatycznie powielony w setkach zamówień. Znacznie łatwiej znaleźć go na jednym zamówieniu testowym niż podczas późniejszego uzgadniania raportów za cały miesiąc.
Jeśli sprzedajesz firmom, oddziel B2B od B2C
Jeżeli Twój sklep obsługuje również klientów biznesowych, musisz odróżnić ich zamówienia od sprzedaży konsumenckiej. Jednym z podstawowych elementów jest numer VAT UE kontrahenta. Przy transakcjach, w których ma on znaczenie dla sposobu rozliczenia, warto sprawdzić jego ważność przed zastosowaniem odpowiedniego sposobu rozliczenia.
Nie warto opierać się wyłącznie na numerze wpisanym przez klienta w formularzu. Przy transakcjach B2B sprawdź jego ważność w VIES i zachowaj wynik weryfikacji. Jeśli numer okaże się nieważny albo system nie zwróci prawidłowego wyniku, transakcję trzeba ponownie przeanalizować przed zastosowaniem zasad przewidzianych dla sprzedaży między firmami w różnych państwach UE.
Przy sprzedaży towarów pomiędzy firmami w dwóch państwach UE możesz spotkać się ze skrótem WDT, czyli wewnątrzwspólnotową dostawą towarów. Z punktu widzenia właściciela sklepu najważniejsze jest to, że odpowiedni sposób rozliczenia wymaga spełnienia określonych warunków. Znaczenie mają między innymi identyfikacja VAT nabywcy, faktyczne przemieszczenie towaru do innego państwa oraz prawidłowe raportowanie transakcji. Dlatego sprzedaż B2B powinna być dobrze udokumentowana i możliwa do powiązania z konkretnym klientem oraz wysyłką.
Ogarnij dokumenty i raportowanie
Przy sprzedaży zagranicznej dokumentacja powinna pozwalać prześledzić drogę pojedynczej transakcji od początku do końca. W praktyce chodzi o możliwość połączenia zamówienia, płatności, dokumentu sprzedaży, wysyłki oraz późniejszego ujęcia sprzedaży w raportach i deklaracjach.
To szczególnie ważne wtedy, gdy korzystasz z kilku systemów jednocześnie. Zamówienia mogą znajdować się w platformie sklepowej, płatności u operatora płatności, dokumenty w programie księgowym, a informacje o wysyłkach u firmy logistycznej. Jeśli do tego dochodzi marketplace albo zagraniczny magazyn, liczba źródeł danych szybko rośnie. Dobra księgowość JDG w takim modelu wymaga regularnego porównywania tych informacji, a nie tylko zaksięgowania łącznej sprzedaży na koniec miesiąca.
Warto regularnie uzgadniać kwoty brutto, netto i VAT według państwa, stawki, kanału sprzedaży oraz rodzaju transakcji. Trzeba też uwzględnić zwroty, anulacje, rabaty przyznane po zakupie, reklamacje, chargebacki i sytuacje, w których pierwotnie zastosowano niewłaściwą stawkę.
W przypadku OSS i IOSS szczegółowe dane dotyczące sprzedaży trzeba przechowywać przez 10 lat. Dlatego porządek w dokumentacji warto wprowadzić od początku, zamiast po kilku latach próbować odtwarzać historię sprzedaży z archiwalnych wiadomości, raportów i przypadkowych plików.
„Przecież sprzedaję przez marketplace” — co wtedy?
Sprzedaż przez marketplace może uprościć pozyskanie klientów, płatności czy logistykę, ale nie oznacza automatycznie, że platforma przejmuje wszystkie Twoje obowiązki związane z VAT. W niektórych, ściśle określonych sytuacjach platforma może być traktowana dla celów VAT jako podmiot dokonujący dostawy i sama pobierać oraz rozliczać podatek. W wielu innych przypadkach odpowiedzialność za prawidłowe rozliczenie VAT nadal pozostaje po stronie sprzedawcy.
Na początku ustal, kto formalnie odpowiada za VAT przy konkretnym rodzaju transakcji. Następnie sprawdź, gdzie znajdują się Twoje produkty. Jeżeli platforma lub operator logistyczny przechowuje zapasy w różnych państwach albo przemieszcza je pomiędzy magazynami, może to mieć znaczenie dla Twoich lokalnych obowiązków VAT. Dlatego dane o fizycznej lokalizacji zapasów są równie ważne jak raport z samej sprzedaży.
Nie zakładaj też, że każdy raport pobrany z platformy jest od razu gotowym raportem podatkowym. Powinieneś sprawdzić, czy można z niego odczytać kraj klienta, sposób rozliczenia VAT, zwroty i korekty oraz czy informacje te zgadzają się z faktyczną sprzedażą. Jeżeli marketplace pokazuje jedne dane, operator płatności drugie, a księgowość trzecie, problem warto wyjaśnić przed złożeniem deklaracji, a nie kilka miesięcy później.
Właściciel JDG nie musi znać technicznych szczegółów każdego systemu podatkowego, ale powinien wiedzieć, jakie dane jego księgowość e-commerce otrzymuje z platformy i czy obejmują one wszystkie istotne informacje. Szczególnie ważne jest to w modelu, w którym produkty znajdują się w kilku magazynach i mogą być automatycznie przemieszczane między państwami.
Co się stanie, jeśli tego nie zrobię?
Problemy z VAT przy sprzedaży zagranicznej rzadko zaczynają się od jednego wielkiego błędu. Częściej powstaje cały łańcuch mniejszych decyzji, które z czasem zaczynają się na siebie nakładać. Najpierw przedsiębiorca nie ustala dokładnie, skąd fizycznie wysyłany jest towar. Potem sklep stosuje niewłaściwą stawkę VAT. Dokument sprzedaży powstaje na podstawie tych samych błędnych danych, raport miesięczny powtarza błąd, a dopiero przy rozliczeniu okazuje się, że sprzedaż powinna była zostać potraktowana inaczej.
W praktyce może to oznaczać konieczność poprawiania ustawień sklepu, dokumentów, raportów i wcześniejszych rozliczeń. Jeśli firma dodatkowo korzysta z kilku kanałów sprzedaży albo magazynuje towary za granicą, odtworzenie rzeczywistego przebiegu transakcji może być znacznie trudniejsze niż prawidłowe ustawienie procesu przed startem.
Pierwszym ryzykiem jest brak wymaganej rejestracji. Może się okazać, że w związku z zagranicznym magazynem, lokalną sprzedażą albo przemieszczeniem własnych zapasów firma powinna mieć numer VAT w konkretnym państwie. Jeżeli temat zostanie zauważony dopiero po rozpoczęciu sprzedaży, trzeba będzie porządkować sytuację już na działającym biznesie.
Drugie ryzyko to niewłaściwa stawka VAT. Jeżeli sklep nalicza klientom podatek według złej stawki lub niewłaściwego kraju, problem nie kończy się na jednej wartości w koszyku. Ta sama informacja może pojawić się później na dokumencie sprzedaży, w raporcie finansowym i deklaracji. Przy dużej liczbie zamówień nawet prosty błąd konfiguracyjny może objąć znaczną część sprzedaży.
Kolejny problem pojawia się przy dokumentacji. Przy sprzedaży B2B brak potwierdzenia ważności numeru VAT kontrahenta albo brak odpowiednich dowodów związanych z przemieszczeniem towaru może utrudnić wykazanie, że dana transakcja została rozliczona prawidłowo. Podobnie przy OSS i IOSS trzeba być w stanie odtworzyć szczegóły sprzedaży przez wiele lat.
Do tego dochodzą zwykłe problemy operacyjne, które bardzo szybko stają się problemami podatkowymi. Klient zwraca produkt, otrzymuje rabat po zakupie, płatność zostaje cofnięta albo zamówienie jest anulowane już po wystawieniu dokumentu. Jeżeli dane w sklepie, systemie płatności, logistyce i księgowości nie są regularnie uzgadniane, trudno określić, która wersja transakcji jest ostateczna i powinna znaleźć się w rozliczeniu.
Konsekwencje błędów zależą od kraju, rodzaju naruszenia i konkretnej sytuacji. Nawet bez spektakularnych kar problem może oznaczać dodatkową pracę, korekty, zaległe rejestracje i konieczność odtwarzania historii sprzedaży w momencie, gdy firma powinna skupiać się na rozwoju. Przy szybko rosnącym e-commerce skala problemu może zwiększać się z każdym kolejnym miesiącem sprzedaży.
Prosty plan: co zrobić przed uruchomieniem sprzedaży?
Przed wejściem na nowy rynek zacznij od rozpisania przepływu towarów. Zapisz, gdzie fizycznie znajduje się produkt przed sprzedażą, kto go kupuje, gdzie jest wysyłany i czy po drodze korzystasz z zagranicznych magazynów. Oddziel sprzedaż B2C od B2B oraz import spoza UE od sprzedaży towarów znajdujących się już na terenie Unii Europejskiej.
Na podstawie tej mapy ustal sposób rozliczania VAT. Sprawdź, czy sprzedaż może być rozliczana przez OSS, czy w związku z magazynem albo innym lokalnym zdarzeniem potrzebna jest rejestracja VAT w danym państwie oraz czy w przypadku importu może mieć zastosowanie IOSS. Jeżeli sprzedajesz firmom, upewnij się również, że masz odpowiednią rejestrację VAT UE i proces weryfikacji kontrahentów.
Następnie przenieś te zasady do sklepu. Ustaw właściwe stawki, sposób wyliczania cen oraz dane potrzebne do rozróżniania poszczególnych rodzajów sprzedaży. Przetestuj zamówienia z różnych państw i sprawdź cały proces od koszyka do dokumentu sprzedaży. W tym samym czasie ustal, jakie informacje będą przekazywane do księgowości i jak będą uzgadniane dane ze sklepu, płatności, logistyki oraz marketplace’ów.
Na końcu przygotuj dokumentację i kalendarz regularnych obowiązków. Samo poprawne rozpoczęcie sprzedaży nie wystarczy, jeżeli kilka miesięcy później nikt nie sprawdza zmian w zapasach, nowych kierunków dostaw, zwrotów czy raportów. VAT compliance nie jest jednorazowym formularzem wypełnianym przed ekspansją, ale procesem, który powinien rozwijać się razem ze sklepem.
Jeżeli planujesz wejście na kolejny rynek, sprawdź swój model VAT jeszcze przed uruchomieniem sprzedaży. ReCount może pomóc uporządkować księgowość JDG i przygotować rozliczenia do ekspansji, zanim pierwsze zagraniczne zamówienia zaczną tworzyć obowiązki, które później trzeba będzie korygować.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.