W skrócie
Zwrot towaru nie jest po prostu nowym kosztem firmy — przede wszystkim koryguje skutki wcześniejszej sprzedaży.
Sposób dokumentowania zależy od tego, czy sprzedaż była udokumentowana fakturą, paragonem czy inną ewidencją.
Zwrot może wpływać zarówno na przychód i podatek dochodowy, jak i na VAT, ale korekty nie zawsze trafiają do tego samego okresu.
Po powrocie produktu trzeba ustalić jego stan i zdecydować, czy wraca do sprzedaży, wymaga przeceny czy nie nadaje się już do dalszej sprzedaży.
Klient kupuje produkt w Twoim sklepie internetowym, płaci za zamówienie, odbiera paczkę, a kilka dni później informuje, że chce ją odesłać. Dla klienta sprawa wygląda prosto: zwraca produkt i czeka na pieniądze. Dla właściciela sklepu zwrot oznacza jednak kilka działań, które trzeba ze sobą połączyć. Sprzedaż została już zarejestrowana, pieniądze trafiły na konto, mogła zostać wystawiona faktura albo sprzedaż mogła zostać ujęta na kasie fiskalnej, a produkt zniknął ze stanu magazynowego. Kiedy towar wraca, część tych operacji trzeba odpowiednio skorygować.
Nie oznacza to, że prowadząc sklep internetowy, musisz znać wszystkie przepisy podatkowe i samodzielnie zajmować się każdym zapisem księgowym. Warto jednak rozumieć, co dzieje się ze zwrotem od strony finansowej. Jest to szczególnie ważne, jeśli prowadzisz jednoosobową działalność gospodarczą i dopiero rozwijasz sprzedaż online. Dobrze uporządkowana księgowość JDG pozwala uniknąć sytuacji, w której w dokumentach widnieje inna sprzedaż niż ta, która faktycznie pozostała w firmie, stan magazynu nie zgadza się z rzeczywistością, a zwroty trzeba później ręcznie odtwarzać na podstawie przelewów, wiadomości od klientów i historii zamówień.
Co właściwie dzieje się w księgowości po zwrocie?
Najważniejsza rzecz, którą warto zrozumieć na początku, jest dość prosta: zwrot produktu nie jest tylko przelewem pieniędzy do klienta. W księgowości wpływa zwykle na kilka elementów jednocześnie. Jeżeli klient skutecznie zwraca produkt, wcześniejsza sprzedaż zostaje odpowiednio skorygowana. Oznacza to zmniejszenie przychodu związanego z tą sprzedażą, a u czynnego podatnika VAT również odpowiednią korektę VAT należnego. Jednocześnie trzeba rozliczyć kwotę zwracaną klientowi i zdecydować, co dzieje się z samym produktem po jego powrocie.
To szczególnie ważne dla przedsiębiorców, którym księgowość działalności gospodarczej kojarzy się głównie z wpływami i wydatkami na rachunku bankowym. Sam fakt, że wysyłasz klientowi 300 czy 500 zł, nie oznacza automatycznie, że powstał nowy koszt firmy w tej samej wysokości. W typowej sytuacji zwrot jest przede wszystkim odwróceniem skutków wcześniejszej sprzedaży. Najpierw sprzedałeś produkt i powstał przychód. Później klient go oddał, dlatego sprzedaż trzeba odpowiednio skorygować.
Przy kilku zamówieniach miesięcznie wszystko wydaje się łatwe do kontrolowania. Pamiętasz klienta, widzisz przelew i bez większego problemu znajdujesz jego zamówienie. Wraz ze wzrostem sklepu sytuacja się zmienia. Przy dziesiątkach lub setkach zamówień każdy zwrot powinien dać się łatwo połączyć z pierwotną sprzedażą, dokumentem sprzedażowym, zwrotem pieniędzy oraz informacją o tym, co stało się z produktem. Właśnie dlatego księgowość e-commerce powinna być powiązana z tym, co dzieje się w sklepie i magazynie, a nie funkcjonować jako zupełnie oddzielny proces.
Czy to jest dla mnie?
Jeżeli prowadzisz albo dopiero planujesz założyć JDG i sprzedawać fizyczne produkty przez internet, temat zwrotów będzie Cię dotyczył wcześniej czy później. Nie ma większego znaczenia, czy zaczynasz od kilku zamówień tygodniowo, czy od początku planujesz szybszą ekspansję. W obu przypadkach warto wiedzieć, jak wygląda prawidłowy proces zwrotu, zanim liczba zamówień stanie się na tyle duża, że każda pomyłka będzie wymagała ręcznego szukania dokumentów i poprawiania rozliczeń.
Temat jest szczególnie ważny, jeśli wystawiasz klientom faktury, rejestrujesz część sprzedaży na kasie fiskalnej, jesteś czynnym podatnikiem VAT albo planujesz sprzedaż do konsumentów w innych państwach Unii Europejskiej. Im więcej kanałów sprzedaży, zamówień i rynków, tym trudniej kontrolować zwroty bez jasno ustalonego procesu. Nie oznacza to jednak, że jako właściciel sklepu musisz znać wszystkie techniczne zasady księgowości jednoosobowej firmy. Powinieneś przede wszystkim wiedzieć, jakie informacje zachować i dlaczego zwrot pieniędzy do klienta nie kończy całej sprawy.
Jeżeli chcesz rozwijać e-commerce, warto od początku traktować zwroty jako zwykłą część sprzedaży, a nie wyjątkowe zdarzenie. Klienci będą odsyłać produkty niezależnie od tego, jak dobrze prowadzisz sklep. Dobrze ustawiony proces sprawia, że zwrot staje się po prostu kolejnym etapem obsługi zamówienia, który można szybko powiązać z dokumentami, podatkami, płatnością i magazynem.
Jak udokumentować zwrot klienta?
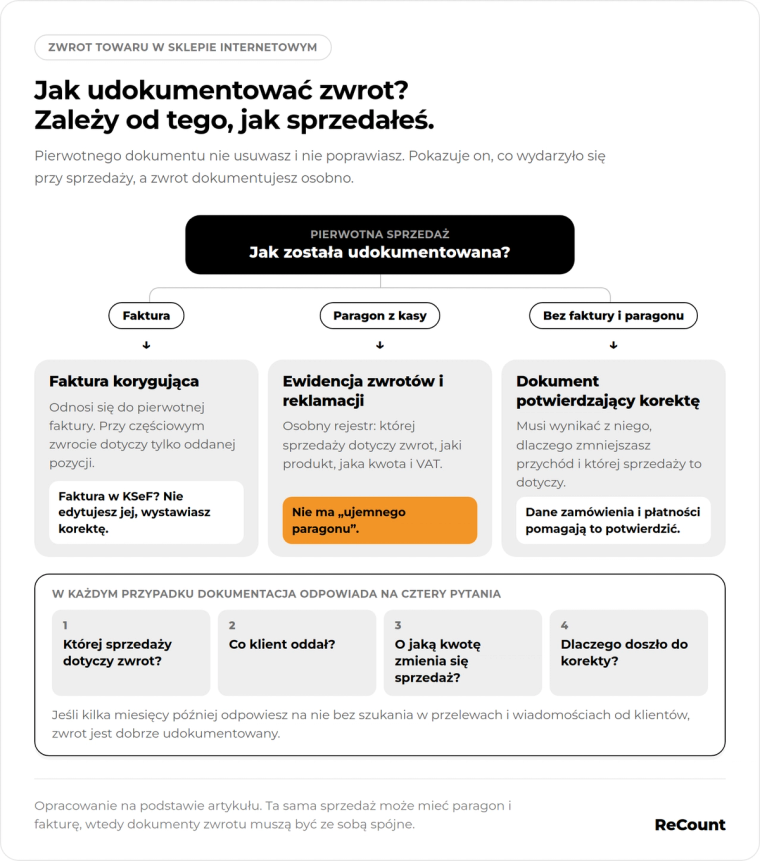
Sposób udokumentowania zwrotu zależy przede wszystkim od tego, jak została zarejestrowana pierwotna sprzedaż. Inaczej wygląda sytuacja przy fakturze, inaczej przy sprzedaży zarejestrowanej na kasie fiskalnej, a jeszcze inaczej wtedy, gdy nie wystawiono faktury i sprzedaż nie była ujmowana na kasie. Najważniejsza zasada jest jednak podobna w każdym przypadku: dokumentacja powinna pozwalać jasno ustalić, której sprzedaży dotyczył zwrot, co klient oddał, jaka kwota została skorygowana oraz dlaczego doszło do zmiany.
Sprzedaż była na fakturę
Jeżeli produkt został sprzedany na fakturę, zwrotu nie rozlicza się przez usunięcie albo zmianę pierwotnej faktury. Wystawia się fakturę korygującą, która odnosi się do wcześniejszej sprzedaży. Jeżeli klient kupił trzy produkty i oddaje tylko jeden z nich, korekta powinna dotyczyć właśnie tej części zamówienia, a nie automatycznie całej faktury.
W praktyce dobrze jest zadbać o to, aby korektę można było łatwo połączyć z pierwotną fakturą, numerem zamówienia, informacją o przyjęciu zwrotu oraz zwrotem pieniędzy. Jeżeli faktura znajduje się już w KSeF, nie edytuje się jej po fakcie. Zwrot lub inna zmiana dotycząca sprzedaży jest dokumentowana za pomocą korekty.
Dla osoby prowadzącej JDG najważniejsze jest więc zrozumienie, że pierwotny dokument nie znika. Faktura pokazuje, co wydarzyło się w momencie sprzedaży, a późniejsza korekta pokazuje zmianę, która nastąpiła po zwrocie. Dzięki temu księgowość JDG zachowuje pełną historię transakcji.
Sprzedaż była na paragon
Jeżeli sprzedaż została zarejestrowana na kasie fiskalnej, zwrotu nie rozlicza się przez wystawienie „ujemnego paragonu”. Zwroty oraz uznane reklamacje, które kończą się oddaniem klientowi całości albo części pieniędzy, ujmuje się w osobnej ewidencji.
W takiej ewidencji zapisuje się między innymi, której sprzedaży dotyczy zwrot, jaki produkt został zwrócony, jaka kwota jest oddawana klientowi oraz jaki VAT wiązał się z transakcją. Trzeba też zachować dokumenty pozwalające potwierdzić sprzedaż i przyjęcie zwrotu. Nie musisz samodzielnie zapamiętywać wszystkich formalnych elementów takiej dokumentacji, ale warto zadbać, aby dane dotyczące zamówienia, płatności i zwracanego produktu były łatwo dostępne.
Brak papierowego paragonu po stronie klienta nie zawsze oznacza, że zwrotu nie da się prawidłowo udokumentować. Istotne jest to, czy można wiarygodnie potwierdzić konkretną sprzedaż i połączyć ją ze zwracanym produktem. W sklepie internetowym pomocne mogą być na przykład dane zamówienia i informacje dotyczące płatności.
Warto również pamiętać, że w niektórych przypadkach ta sama sprzedaż może być zarejestrowana na kasie fiskalnej i jednocześnie udokumentowana fakturą. W takiej sytuacji dokumenty dotyczące zwrotu powinny być ze sobą spójne i odnosić się do tej samej transakcji.
Nie było faktury ani paragonu z kasy
Może zdarzyć się również sytuacja, w której sprzedaż nie została udokumentowana fakturą ani zarejestrowana na kasie fiskalnej. W takim przypadku nadal potrzebny jest dokument pozwalający ustalić, dlaczego przychód jest zmniejszany. Powinno z niego jasno wynikać, której sprzedaży dotyczy zwrot, jaki produkt klient oddał oraz jaka kwota podlega korekcie.
Dla właściciela sklepu najprościej myśleć o tym praktycznie. Jeśli kilka miesięcy później wrócisz do dokumentacji konkretnego zwrotu, powinieneś bez większego problemu ustalić, którego zamówienia dotyczył, co klient kupił, co odesłał, jaką kwotę otrzymał z powrotem i dlaczego zmniejszono przychód. Jeżeli te informacje są ze sobą połączone, późniejsze prowadzenie księgowości działalności gospodarczej jest znacznie prostsze.
Kiedy zwrot zmniejsza przychód i podatek dochodowy w JDG?
Zwrot produktu wpływa na przychód firmy, ale nie oznacza automatycznie, że trzeba cofnąć się do miesiąca, w którym odbyła się pierwotna sprzedaż. Jeżeli transakcja została początkowo rozliczona prawidłowo, a dopiero później klient zdecydował się zwrócić produkt, mamy do czynienia z nowym zdarzeniem, które nastąpiło już po sprzedaży. Przy KPiR taka korekta przychodu jest co do zasady rozliczana na bieżąco, na podstawie faktury korygującej albo innego dokumentu potwierdzającego przyczynę korekty.
Inaczej wygląda sytuacja, gdy korekta nie wynika ze zwrotu, lecz z błędu w pierwotnym rozliczeniu. Dla właściciela sklepu istotne jest więc rozróżnienie między późniejszym zwrotem klienta a sytuacją, w której od początku na fakturze lub w księgowości znalazła się nieprawidłowa kwota.
Ma to znaczenie przy rozliczaniu JDG i podatku dochodowego. Zwrot może zmniejszyć przychód, od którego rozliczasz podatek, ale nie należy traktować każdej kwoty oddanej klientowi jako nowego kosztu działalności. Przy skali podatkowej oraz podatku liniowym istnieje również szczególna zasada na wypadek, gdyby wartość korekt była większa niż przychody danego okresu. Wtedy część korekty, której nie można rozliczyć przez zmniejszenie przychodu, może zwiększyć koszty uzyskania przychodu.
Na ryczałcie mechanizm jest inny. Jeśli zmniejszenie jest większe niż przychód osiągnięty w danym okresie, niewykorzystana część nie staje się kosztem, ponieważ przy ryczałcie koszty nie są rozliczane w taki sam sposób jak przy skali czy podatku liniowym. Pozostała część zmniejszenia przechodzi na kolejne okresy i obniża przyszłe przychody. Dlatego sposób rozliczenia zwrotów zależy również od wybranej formy opodatkowania.
Jeżeli prowadzisz firmę na skali podatkowej, w szerszym rozliczeniu podatku dochodowego znaczenie może mieć również kwota wolna od podatku. Nie zmienia ona jednak samego sposobu dokumentowania zwrotu. Najpierw trzeba prawidłowo ustalić przychód po korektach, a dopiero później na tej podstawie rozliczany jest JDG podatek dochodowy zgodnie z zasadami właściwymi dla Twojej formy opodatkowania.
Jak zwrot wpływa na VAT w JDG?
Podatek dochodowy i VAT to dwa oddzielne rozliczenia. Zwrot może wpłynąć na oba, ale nie zawsze korekta trafi do tego samego okresu. Jeżeli jesteś czynnym podatnikiem VAT i klient zwraca produkt, możesz odpowiednio zmniejszyć podstawę opodatkowania oraz VAT należny związany ze zwróconą sprzedażą. Trzeba jednak zrobić to zgodnie z zasadami dotyczącymi konkretnej korekty.
W VAT moment ujęcia korekty może zależeć od tego, w jaki sposób została wystawiona i przekazana faktura korygująca. Dlatego korekta VAT i podatku dochodowego nie zawsze musi trafić do tego samego okresu. Dla przedsiębiorcy najważniejsze jest tutaj to, żeby nie zakładać automatycznie, że dzień wykonania przelewu do klienta rozstrzyga jednocześnie wszystkie kwestie podatkowe.
Jeżeli dopiero uczysz się, jak działa VAT w JDG, warto zapamiętać przede wszystkim zależność między pierwotną sprzedażą a zwrotem. Przy sprzedaży naliczasz VAT należny zgodnie z zasadami dotyczącymi transakcji. Jeśli później dochodzi do zwrotu i zmniejszenia sprzedaży, pojawia się możliwość odpowiedniej korekty tego podatku. To jeden z powodów, dla których w księgowości e-commerce tak ważne jest prawidłowe powiązanie zwrotu z konkretną transakcją.
Nie każdy przedsiębiorca prowadzący JDG jest czynnym podatnikiem VAT. Jeżeli korzystasz ze zwolnienia z VAT, ten element rozliczenia będzie wyglądał inaczej, ponieważ przy sprzedaży nie rozliczasz VAT należnego w taki sposób jak czynny podatnik. Sam zwrot nadal jednak wpływa na przychód i powinien być prawidłowo udokumentowany. Dlatego hasła „JDG VAT” i „zwrot w sklepie internetowym” nie zawsze oznaczają dokładnie ten sam proces dla każdej firmy.
Co dzieje się z towarem, który wraca do sklepu?
Zwrot nie kończy się w chwili, kiedy oddasz klientowi pieniądze. Produkt wraca do Ciebie i trzeba określić jego dalszy status. Jeżeli jest pełnowartościowy i nadaje się do ponownej sprzedaży, może wrócić do zapasu. Jeśli ma uszkodzone opakowanie, ślady użytkowania albo inny problem wpływający na jego wartość, może wymagać przeceny. Może też zdarzyć się sytuacja, w której produkt nie nadaje się już do dalszej sprzedaży.
To ważne nie tylko dla księgowości, ale również dla codziennego zarządzania sklepem. Jeżeli system magazynowy automatycznie uzna każdy zwrot za pełnowartościową sztukę gotową do ponownej sprzedaży, po pewnym czasie informacje o dostępności mogą przestać odpowiadać rzeczywistości. Na stronie sklepu klient zobaczy produkt jako dostępny, mimo że fizycznie zwrócona sztuka jest uszkodzona lub wymaga dodatkowej kontroli.
Dlatego przy zwrocie warto zachować informację o stanie produktu i jego dalszym przeznaczeniu. Pomocne mogą być zdjęcia, krótki opis stanu oraz decyzja, czy produkt wraca do normalnej sprzedaży, zostanie przeceniony czy nie będzie już sprzedawany. Przy większej skali takie informacje pomagają zachować spójność między magazynem, sprzedażą i księgowością.
W pełnych księgach powrót pełnowartościowego produktu wpływa również na zapasy i koszt sprzedanych towarów. Przy KPiR fizycznego powrotu produktu nie traktuje się natomiast jako nowego zakupu, który trzeba drugi raz wpisać do księgi. Produkt nie został przecież kupiony przez firmę ponownie. Jest to ta sama rzecz, która została wcześniej sprzedana, a następnie zwrócona przez klienta.
Zwrot towaru a reklamacja – to nie zawsze to samo
Zwrot i reklamacja bywają w codziennym języku traktowane jak podobne sytuacje, ponieważ w obu przypadkach produkt może wrócić do sklepu. Od strony księgowej i podatkowej nie zawsze oznaczają jednak to samo. Zwykły zwrot może zakończyć się oddaniem klientowi pieniędzy i odpowiednią korektą sprzedaży. Reklamacja może natomiast prowadzić do naprawy produktu, jego wymiany, obniżenia ceny albo zwrotu części lub całej zapłaconej kwoty.
Jeżeli reklamacja kończy się wyłącznie naprawą albo wymianą produktu, nie oznacza to automatycznie konieczności skorygowania całej sprzedaży. Jeżeli natomiast skutkiem reklamacji jest obniżenie ceny lub zwrot pieniędzy klientowi, zmienia się wartość pierwotnej transakcji i pojawia się podstawa do odpowiedniej korekty.
W praktyce warto więc rozróżniać w sklepie zwrot produktu, wymianę reklamacyjną oraz reklamację zakończoną zwrotem pieniędzy. Fizycznie w każdym z tych przypadków paczka może pojawić się ponownie w magazynie, ale dalszy sposób rozliczenia może być inny. Im szybciej takie rozróżnienie pojawi się w procesie obsługi klienta, tym łatwiejsza staje się księgowość jednoosobowej firmy wraz ze wzrostem liczby zamówień.
Co się stanie, jeśli źle rozliczysz zwroty?
Przy kilku pierwszych zamówieniach nieprawidłowo rozliczony zwrot może wydawać się małym problemem. Sklep internetowy rośnie jednak poprzez powtarzanie tych samych procesów. Jeśli ten sam błąd występuje przy każdym zwrocie, po kilkudziesięciu lub kilkuset transakcjach zaczyna wpływać na przychody wykazywane w księgowości, podatki, dane magazynowe i ilość pracy potrzebnej do uporządkowania dokumentów.
Najbardziej oczywistym problemem jest nieprawidłowa wysokość przychodu. Jeżeli klient zwrócił produkt i otrzymał pieniądze, ale sprzedaż nie została odpowiednio skorygowana, w księgowości może nadal znajdować się przychód, którego firma faktycznie już nie zachowała. To z kolei może wpływać na rozliczenie podatku dochodowego. Błąd może również działać w drugą stronę, jeśli każdą kwotę przelaną klientowi zaczniesz traktować jak nowy koszt przedsiębiorstwa.
Podobne ryzyko dotyczy VAT. Przy nieprawidłowo ujętym zwrocie możesz wykazać niewłaściwą wartość VAT należnego albo ująć korektę w nieodpowiednim okresie. Przy pojedynczym produkcie różnica może wydawać się niewielka, ale w większym sklepie suma kilkudziesięciu lub kilkuset zwrotów może już mieć realne znaczenie dla rozliczeń.
Kolejny problem pojawia się w magazynie. Jeżeli klient odesłał produkt, ale nie wiadomo, czy wrócił on do pełnowartościowego zapasu, informacje o dostępności towarów mogą zacząć rozmijać się z rzeczywistością. Możesz wtedy przyjąć zamówienie na produkt, który według systemu znajduje się na magazynie, choć w praktyce zwrócona sztuka jest uszkodzona i nie nadaje się do wysyłki. Błędy księgowe zaczynają więc wpływać również na obsługę klientów i codzienne działanie sklepu.
Szczególnej uwagi wymaga sprzedaż zagraniczna. Jeżeli dana transakcja była rozliczana w procedurze VAT OSS, jej zwrot nie powinien zostać potraktowany po prostu jako zwykłe zmniejszenie polskiego VAT. Korektę takiej sprzedaży wykazuje się w rozliczeniach OSS z informacją, którego wcześniejszego okresu dotyczy. Przy sprzedaży do kilku państw tym bardziej istotne staje się powiązanie każdego zwrotu z pierwotnym zamówieniem.
Największym ryzykiem nie jest więc pojedyncza pomyłka przy zwrocie, lecz powtarzanie źle ustawionego procesu wraz ze wzrostem sklepu. Jeżeli zamówienie, faktura, korekta, płatność i ruch produktu po magazynie funkcjonują niezależnie od siebie, wraz z liczbą transakcji rośnie również liczba miejsc, w których mogą pojawić się błędy.
Zwrot na prostym przykładzie – produkt za 246 zł
Załóżmy, że prowadzisz sklep internetowy jako czynny podatnik VAT i sprzedajesz produkt za 246 zł brutto. Przy stawce VAT 23% oznacza to 200 zł wartości netto i 46 zł VAT. Klient płaci 246 zł, otrzymuje produkt, a sprzedaż zostaje ujęta w rozliczeniach. Kilka dni później klient zwraca produkt w całości, a towar jest w dobrym stanie i może ponownie trafić do sprzedaży.
Po przyjęciu zwrotu przychód związany z tą transakcją zmniejsza się o 200 zł. VAT należny związany ze sprzedażą podlega odpowiedniej korekcie o 46 zł, zgodnie z zasadami określającymi moment jej ujęcia. Klient otrzymuje natomiast z powrotem kwotę odpowiadającą rozliczanemu zwrotowi. W tym uproszczonym przykładzie nie uwzględniamy osobno kosztów dostawy, prowizji czy innych dodatkowych opłat.
Jeżeli zwrócony produkt jest pełnowartościowy, wraca również do zapasu. Załóżmy, że wcześniej firma kupiła go za 120 zł netto. W pełnych księgach jego powrót wpływa także na zapas oraz koszt sprzedanych towarów. Produkt ponownie znajduje się w firmie, dlatego nie powinien być traktowany tak, jakby został ostatecznie wydany klientowi.
Najważniejsze jest tutaj zrozumienie przepływu. 246 zł zwrócone klientowi nie staje się automatycznie nowym kosztem firmy. Jest to rozliczenie wcześniejszej sprzedaży, która została później skorygowana. Zmniejsza się przychód, odpowiednio korygowany jest VAT, klient odzyskuje należne pieniądze, a pełnowartościowy produkt może ponownie znaleźć się w magazynie.
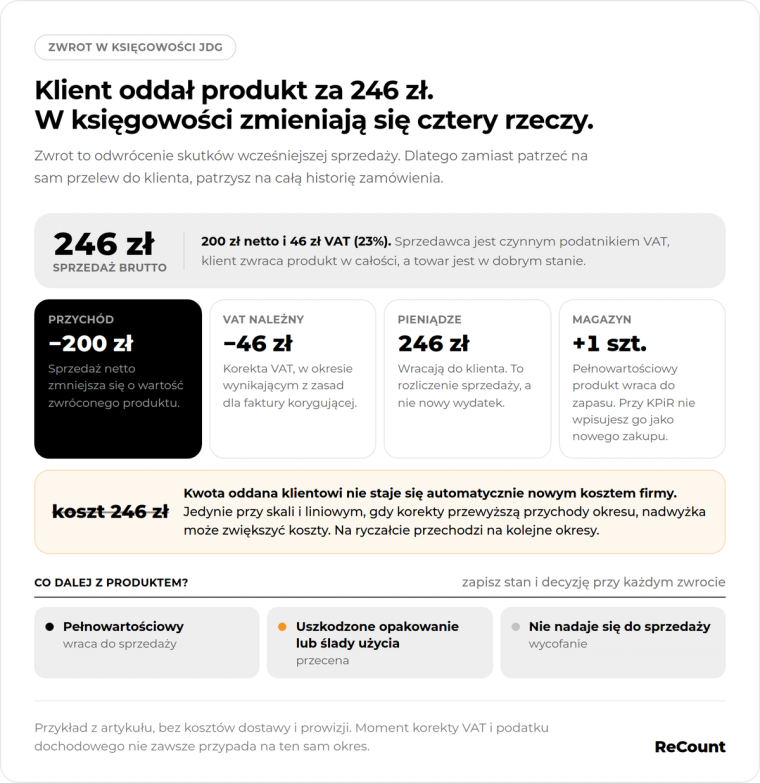
Takie spojrzenie ułatwia zrozumienie księgowości JDG w e-commerce. Zamiast patrzeć na sam przelew wychodzący z konta, warto patrzeć na całą historię zamówienia. Najpierw doszło do sprzedaży, później klient zwrócił produkt, a księgowość ma po prostu odzwierciedlić to, co faktycznie stało się z przychodem, podatkiem, pieniędzmi i towarem.
Jak przygotować sklep na zwroty, zanim sprzedaż urośnie?
Najlepszy moment na uporządkowanie zwrotów jest wtedy, gdy wciąż jest ich niewiele. Przy kilkunastu zamówieniach miesięcznie możesz jeszcze pamiętać, że konkretna paczka należała do klienta, który kupił dany produkt trzy tygodnie wcześniej. Przy kilkuset albo kilku tysiącach zamówień taka metoda przestaje działać. Każdy zwrot powinien więc dać się łatwo połączyć z pierwotnym zamówieniem, dokumentem sprzedaży, korektą, zwrotem pieniędzy oraz informacją o dalszym losie produktu.
Warto zadbać również o spójność między sklepem, magazynem i księgowością. Jeżeli klient zwraca jeden z trzech produktów, które znajdowały się w zamówieniu, w każdym miejscu powinna pojawić się informacja dotycząca tej samej zwróconej pozycji i odpowiedniej wartości. Jeżeli produkt wrócił uszkodzony, system magazynowy nie powinien automatycznie traktować go jak pełnowartościowego towaru. Jeżeli pieniądze zostały oddane klientowi, księgowość powinna mieć możliwość powiązania płatności z konkretnym zamówieniem i dokumentem.
Przy zakładaniu JDG takie porządkowanie może wydawać się dodatkową formalnością, szczególnie gdy miesięcznie realizujesz dopiero kilka lub kilkanaście zamówień. W praktyce działa odwrotnie. Dobrze ustawiony proces ogranicza liczbę rzeczy, które musisz sprawdzać ręcznie. Nie szukasz później po historii przelewów, nie zastanawiasz się, skąd wzięła się konkretna korekta, i nie próbujesz ustalić po kilku miesiącach, dlaczego stan magazynu różni się od tego, co pokazuje sklep.
Właśnie przy rosnącej sprzedaży odpowiednio prowadzona księgowość e-commerce zaczyna mieć znaczenie nie tylko dla podatków, ale również dla sprawnego działania firmy. Dobra księgowość działalności gospodarczej powinna nadążać za tym, jak działa Twój sklep: jak powstają zamówienia, jak rejestrowana jest sprzedaż, jak obsługiwane są płatności i co dzieje się z produktem po zwrocie.
Jeśli rozwijasz jednoosobową działalność gospodarczą i chcesz skupić się na sprzedaży, produktach oraz pozyskiwaniu klientów, warto korzystać z księgowości, która rozumie specyfikę handlu internetowego. ReCount pomaga porządkować księgowość jednoosobowej firmy i rozliczenia e-commerce w taki sposób, aby rosnąca liczba zamówień, zwrotów i transakcji nie oznaczała coraz większej liczby ręcznych poprawek. Dzięki temu księgowość JDG może wspierać rozwój sklepu zamiast stawać się kolejnym procesem, który zaczyna ograniczać jego skalę.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.