W skrócie
Spóźniona rejestracja VAT często wiąże się z zagranicznym magazynem, lokalną sprzedażą albo przemieszczaniem własnych towarów między państwami.
Najpierw trzeba ustalić, w którym kraju i od kiedy powstał obowiązek, a następnie odtworzyć historię sprzedaży i ruchów towaru.
Sama rejestracja nie zamyka sprawy — mogą być potrzebne zaległe deklaracje, zapłata VAT, odsetek oraz sprawdzenie możliwości dobrowolnego zgłoszenia błędu.
OSS nie zastępuje lokalnej rejestracji VAT w każdej sytuacji, szczególnie gdy towar znajduje się i jest sprzedawany lokalnie w innym państwie.
Zorientowałeś się po czasie, że Twoja firma prawdopodobnie powinna była zarejestrować się do VAT w innym kraju? Taka sytuacja może zdarzyć się szczególnie łatwo w e-commerce. Wystarczy, że zaczniesz korzystać z zagranicznego magazynu, przeniesiesz część towaru do innego kraju albo zmienisz sposób realizacji zamówień i nagle okaże się, że zasady rozliczania VAT są inne niż wcześniej. Spóźniona rejestracja nie oznacza jednak, że sytuacji nie da się naprawić. Najważniejsze jest ustalenie, gdzie i od kiedy powstał obowiązek, a następnie uporządkowanie zaległych rozliczeń.
Jeżeli dopiero rozwijasz swoją jednoosobową firmę, możesz mieć wrażenie, że księgowość JDG sprowadza się przede wszystkim do wystawiania faktur, kosztów, podatku dochodowego i polskiego VAT. Przy sprzedaży za granicę dochodzi jednak kolejna warstwa obowiązków. Obowiązki w zagranicznym VAT są odrębną kwestią od tego, gdzie rozliczasz podatek dochodowy. Sama rejestracja do VAT w innym państwie nie oznacza więc automatycznie, że właśnie tam będziesz płacić podatek dochodowy. Dlatego przy rozwijaniu sprzedaży zagranicznej księgowość e-commerce powinna uwzględniać nie tylko wysokość sprzedaży, ale również to, gdzie znajduje się towar i skąd faktycznie trafia do klienta.
Czy ten problem w ogóle dotyczy Ciebie?
Nie każdy przedsiębiorca, który sprzedaje produkty klientom za granicą, musi automatycznie rejestrować się do VAT w każdym kraju, do którego wysyła paczki. W praktyce znacznie ważniejsze jest to, jak wygląda cały proces sprzedaży. Jeżeli prowadzisz JDG i wysyłasz produkty z Polski bezpośrednio do konsumentów w innych państwach Unii Europejskiej, część takiej sprzedaży może być rozliczana w uproszczony sposób. Sytuacja zaczyna wyglądać inaczej, gdy towar przestaje znajdować się wyłącznie w Polsce.
Pierwszy sygnał ostrzegawczy pojawia się wtedy, gdy przechowujesz własny towar w magazynie poza Polską. Nie musi to być Twój magazyn. Może chodzić również o zewnętrzne centrum logistyczne, z którego realizowane są zamówienia. Samo przeniesienie własnych produktów z Polski do magazynu w innym państwie może już powodować obowiązki VAT w tym kraju, nawet zanim sprzedasz je lokalnemu klientowi. Jeżeli dodatkowo później sprzedajesz ten towar klientom w tym samym państwie, sytuacja staje się jeszcze bardziej oczywista z punktu widzenia lokalnego VAT. Jeżeli na przykład produkt znajduje się już w Niemczech i z Niemiec jest wysyłany do klienta w Niemczech, nie jest to zwykła sprzedaż zagraniczna z Polski. Od tych zasad istnieją jednak wyjątki, dlatego sam fakt przemieszczenia lub magazynowania towaru warto zawsze sprawdzić dla konkretnego modelu sprzedaży.
Podobną uwagę warto zachować, jeśli towary są regularnie przemieszczane pomiędzy magazynami w różnych państwach. Dla właściciela sklepu może to wyglądać wyłącznie jak kwestia logistyczna: produkt był w Polsce, później trafił do Czech, Niemiec albo Francji, ponieważ tam można go szybciej dostarczyć klientowi. Z perspektywy VAT takie ruchy towarów mogą jednak mieć własne konsekwencje. Dlatego księgowość jednoosobowej firmy prowadzącej sprzedaż międzynarodową nie powinna analizować wyłącznie faktur sprzedażowych. Równie ważne są raporty magazynowe i informacje o tym, kiedy oraz pomiędzy jakimi państwami przemieszczano produkty.
Kolejny przypadek to import. Jeśli sprowadzasz towary spoza Unii Europejskiej, ale trafiają one do UE przez inne państwo niż Polska, również warto sprawdzić, kto występuje jako importer i w jaki sposób towary są później sprzedawane. Znaczenie może mieć też korzystanie z zagranicznych platform sprzedażowych czy lokalna sprzedaż w danym państwie. Nie oznacza to, że w każdej z tych sytuacji automatycznie musisz mieć zagraniczny numer VAT, ale są to momenty, w których trzeba sprawdzić obowiązki zamiast zakładać, że polskie rozliczenia wystarczą.
Jeżeli więc rozwijasz sprzedaż poza Polskę i zastanawiasz się, czy problem spóźnionej rejestracji może dotyczyć właśnie Ciebie, zacznij od bardzo prostego pytania: gdzie fizycznie znajdował się mój towar przed wysyłką do klienta? Jeżeli odpowiedź brzmi „zawsze w Polsce”, sytuacja może być prostsza. Jeżeli jednak korzystałeś z magazynów w innych krajach, przenosiłeś pomiędzy nimi swoje produkty, realizowałeś lokalne dostawy albo importowałeś towary przez inne państwo UE, warto dokładnie sprawdzić historię transakcji.
Sam fakt wysyłania paczek do klientów za granicę nie oznacza jeszcze, że potrzebujesz lokalnej rejestracji VAT. W praktyce przy VAT w JDG prowadzącej e-commerce liczy się nie tylko kraj klienta, ale także miejsce, z którego rusza towar, jego wcześniejsze przemieszczenia oraz rodzaj konkretnej sprzedaży. To właśnie dlatego dwóch polskich sprzedawców mających klientów w tych samych państwach może mieć zupełnie inne obowiązki VAT.
Spóźniłem się z rejestracją VAT — co teraz?
Jeżeli po sprawdzeniu swojej sprzedaży podejrzewasz, że rejestracja powinna była nastąpić wcześniej, najgorszym rozwiązaniem jest dalsze odkładanie tematu albo wykonywanie przypadkowych korekt. Spóźniona rejestracja VAT za granicą zwykle oznacza konieczność odtworzenia tego, co działo się wcześniej, a dopiero później złożenia odpowiednich dokumentów. Można potraktować to jako proces składający się z kilku etapów, ale wszystkie opierają się na jednej zasadzie: najpierw trzeba odtworzyć fakty, a dopiero potem naprawiać rozliczenia.
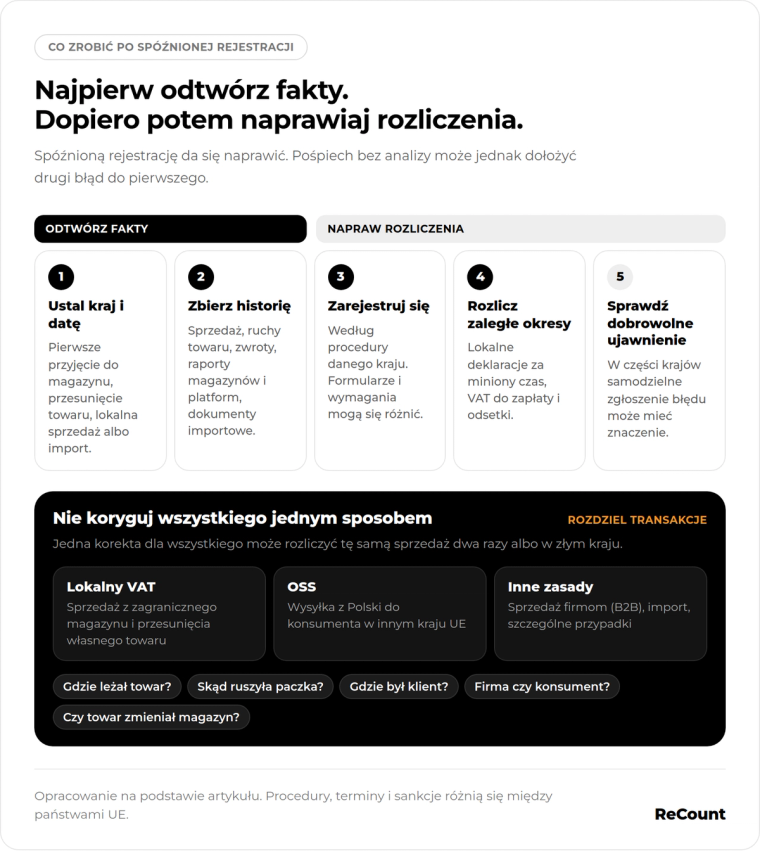
Ustal, w którym kraju i od kiedy pojawił się obowiązek
Pierwszym krokiem jest wskazanie państwa, w którym mogła być potrzebna rejestracja, oraz daty, od której problem faktycznie istnieje. Nie należy zaczynać od dnia, w którym Ty albo Twoja księgowość zauważyliście błąd. Znaczenie ma moment, w którym doszło do zdarzenia wywołującego obowiązek zgodnie z zasadami obowiązującymi w danym kraju.
W praktyce warto odtworzyć datę pierwszego przyjęcia produktów do zagranicznego magazynu, pierwszego przeniesienia własnego towaru pomiędzy państwami oraz pierwszej sprzedaży z zagranicznego magazynu. Jeżeli sprowadzałeś produkty spoza UE, trzeba również sprawdzić, gdzie następował import i kto formalnie występował jako importer. Dzięki temu możesz określić nie tylko państwo, które należy przeanalizować, ale również okres, za który mogą być potrzebne zaległe rozliczenia.
Zbierz historię sprzedaży i ruchów towaru
Kiedy znasz już najbardziej prawdopodobny moment rozpoczęcia obowiązku, trzeba zebrać dane. To etap, którego nie warto pomijać nawet wtedy, gdy zależy Ci na szybkim rozwiązaniu problemu. Im bardziej kompletna historia sprzedaży i magazynowania, tym mniejsze ryzyko, że po pierwszej korekcie pojawi się konieczność wykonywania następnej.
W przypadku księgowości e-commerce nie wystarczy zestawienie łącznej sprzedaży. Potrzebne są informacje pokazujące, z którego kraju produkt został wysłany, do jakiego kraju trafił, czy kupującym była firma czy konsument, kiedy doszło do sprzedaży oraz czy wcześniej towar był przemieszczany pomiędzy magazynami. Znaczenie mają również zwroty, korekty, dokumenty importowe i raporty magazynowe. Jeśli korzystasz z platformy sprzedażowej lub zewnętrznego operatora logistycznego, dane z tych systemów mogą być równie ważne jak dokumenty znajdujące się w samej księgowości JDG.
Złóż zaległe zgłoszenie VAT w odpowiednim kraju
Po ustaleniu, że obowiązek rzeczywiście istniał, kolejnym etapem jest rejestracja zgodnie z procedurą obowiązującą w danym państwie. Tutaj szczególnie ważne jest, aby nie zakładać, że wszystkie kraje Unii Europejskiej działają dokładnie tak samo. Wspólne zasady VAT tworzą ogólne ramy systemu, ale konkretne formularze, wymagane dokumenty, sposób kontaktu z urzędem czy podejście do spóźnionej rejestracji mogą się różnić.
Urząd może poprosić o dokumenty potwierdzające prowadzenie działalności, informacje o sprzedaży, dane dotyczące zagranicznego magazynu albo wyjaśnienie, od kiedy wykonywane były transakcje wymagające lokalnego rozliczenia. W zależności od państwa sposób załatwienia sprawy może więc wyglądać inaczej. Z tego powodu nie warto korzystać z jednego uniwersalnego schematu i zakładać, że procedura znana z Polski będzie działała identycznie za granicą.
Uporządkuj zaległe deklaracje i zapłać VAT, jeśli powstała zaległość
Uzyskanie zagranicznego numeru VAT nie powoduje automatycznie, że wcześniejsze okresy są już rozliczone. Jeżeli obowiązek istniał kilka miesięcy wcześniej, zazwyczaj trzeba sprawdzić także transakcje z tego okresu i ustalić, czy powinny zostać wykazane w lokalnych deklaracjach VAT. Czasami może być konieczne również poprawienie innych raportów lub wcześniejszych rozliczeń.
Jeżeli z zaległych deklaracji wynika podatek do zapłaty, przedsiębiorca powinien liczyć się także z koniecznością uregulowania odsetek zgodnie z zasadami danego kraju. Właśnie na tym etapie spóźniona rejestracja może stać się szczególnie kosztowna dla młodej firmy. Jeśli VAT nie został wcześniej uwzględniony w cenie produktu, może się okazać, że część podatku trzeba sfinansować z własnej marży. Przy działalności o niewielkiej rentowności może mieć to zauważalny wpływ na płynność firmy.
Sprawdź możliwość dobrowolnego zgłoszenia błędu
W części państw znaczenie może mieć również to, czy przedsiębiorca sam zgłosił nieprawidłowość, czy urząd wykrył ją jako pierwszy. Nie należy jednak automatycznie przenosić polskich zasad na inne kraje ani zakładać, że wszędzie funkcjonuje odpowiednik polskiego czynnego żalu. Trafniejszym określeniem jest dobrowolne ujawnienie błędu, którego warunki należy sprawdzić zgodnie z lokalnymi przepisami.
Samodzielne uporządkowanie sytuacji przed rozpoczęciem kontroli lub przed otrzymaniem formalnego wezwania może w niektórych systemach podatkowych wpłynąć na sposób podejścia do sankcji. Nie oznacza to jednak gwarancji braku kary. Dlatego dobrowolne zgłoszenie powinno być spójne z rzeczywistymi danymi, deklaracjami i płatnościami, a nie ograniczać się do krótkiej informacji wysłanej do urzędu bez wcześniejszego ustalenia skali problemu.
A co z OSS? Czy ono nie załatwia sprawy?
OSS jest przydatnym rozwiązaniem dla przedsiębiorców sprzedających towary konsumentom w różnych państwach Unii Europejskiej, ale nie jest uniwersalnym sposobem rozliczenia każdej zagranicznej sprzedaży. Najłatwiej zrozumieć to na dwóch prostych sytuacjach.
Jeżeli prowadzisz polską JDG, przechowujesz produkty w Polsce i z Polski wysyłasz je bezpośrednio do klienta będącego konsumentem w innym państwie UE, taka sprzedaż może w wielu przypadkach zostać rozliczona w ramach OSS. Przy takiej sprzedaży znaczenie ma też unijny próg 10 000 euro rocznie. Po jego przekroczeniu sprzedaż B2C objęta tym limitem co do zasady rozlicza się według VAT kraju klienta, a OSS pozwala zrobić to bez osobnej rejestracji w każdym z tych państw. Poniżej tego progu w określonych sytuacjach mogą mieć zastosowanie inne zasady, dlatego nie należy zakładać, że OSS jest potrzebny już od pierwszej zagranicznej paczki.
Inaczej wygląda sytuacja, gdy towar znajduje się już w magazynie w innym kraju. Jeżeli produkty są przechowywane na przykład w Niemczech i stamtąd trafiają do klienta w Niemczech, mamy do czynienia z lokalną sprzedażą w tym państwie. OSS zasadniczo nie zastępuje wtedy lokalnego rozliczenia VAT. Podobnie samo korzystanie z OSS nie rozwiązuje automatycznie kwestii związanych z wcześniejszym przemieszczaniem własnych towarów pomiędzy państwami.
Dlatego przy planowaniu ekspansji nie warto myśleć o OSS jako o jednym europejskim numerze VAT, który rozwiązuje każdy problem. To uproszczenie służące do rozliczania określonych rodzajów sprzedaży. Jeżeli model Twojej działalności obejmuje zagraniczne magazyny albo lokalną sprzedaż z tych magazynów, trzeba sprawdzić dodatkowe obowiązki.
Co się stanie, jeśli nic z tym nie zrobisz?
Ignorowanie problemu może kosztować więcej niż sama rejestracja
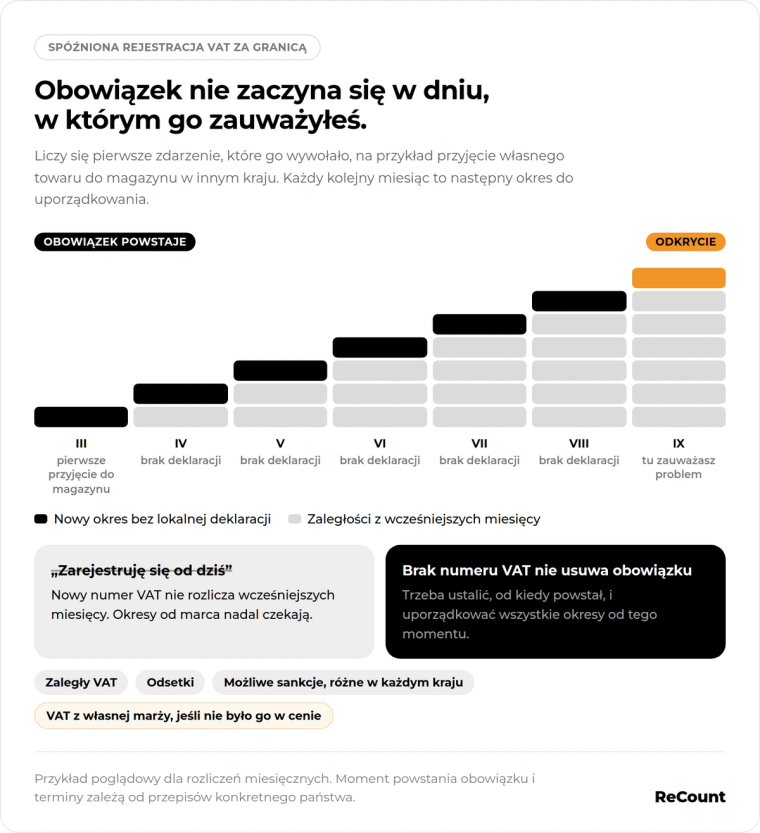
Odkładanie tematu spóźnionej rejestracji VAT nie sprawia, że wcześniejszy obowiązek znika. Jeżeli podatek był należny kilka miesięcy wcześniej, brak numeru VAT w danym czasie nie oznacza, że przedsiębiorca nie musi już go rozliczyć. W praktyce im dłużej problem pozostaje nierozwiązany, tym więcej kolejnych okresów może wymagać późniejszego uporządkowania.
Pierwszym kosztem może być sam zaległy VAT. Jeżeli firma prowadziła sprzedaż, od której podatek powinien zostać odprowadzony w innym kraju, urząd może oczekiwać rozliczenia wcześniejszych okresów. Do tego mogą dojść odsetki. W zależności od państwa możliwe są również sankcje związane z opóźnioną rejestracją, niezłożeniem deklaracji w terminie, opóźnioną płatnością lub błędnym raportowaniem. Nie ma jednak jednej wspólnej tabeli kar dla całej Unii Europejskiej, dlatego wysokość i sposób naliczania takich kosztów trzeba sprawdzić indywidualnie.
Dla właściciela młodej firmy szczególnie dotkliwa może być sytuacja, w której VAT nie został wcześniej uwzględniony w cenie sprzedaży. Jeżeli produkt został sprzedany za określoną kwotę i nie ma możliwości pobrania od klienta dodatkowej płatności po kilku miesiącach, zaległy podatek może w praktyce pomniejszyć zarobek przedsiębiorcy. Przy większej skali sprzedaży takie obciążenie może być bardziej dotkliwe niż sama kara administracyjna.
Do kosztów finansowych dochodzi czas potrzebny na odtworzenie danych, uzyskanie dokumentów, przygotowanie zaległych deklaracji i ewentualne poprawienie wcześniejszej księgowości. Im później rozpocznie się porządkowanie sytuacji, tym trudniej może być odnaleźć kompletne raporty z platform sprzedażowych, dokumenty magazynowe lub informacje o ruchach towarów. Może pojawić się również problem z dalszym korzystaniem z zagranicznego magazynu lub sprzedażą przez platformę, jeśli aktywny numer VAT jest wymagany przy danym modelu działalności.
Warto też pamiętać, że przedsiębiorca nie jest jedyną stroną posiadającą informacje o sprzedaży. Dane mogą występować w systemach platform sprzedażowych, dokumentach importowych, raportach operatorów logistycznych czy informacjach dostępnych administracjom podatkowym. Liczenie na to, że brak zostanie niezauważony, nie jest więc rozsądną strategią.
Najważniejsza zasada jest prosta: brak numeru VAT nie usuwa wcześniejszego obowiązku podatkowego. Jeżeli obowiązek powstał, trzeba ustalić od kiedy, określić jego zakres i uporządkować rozliczenia.
Nie popełnij drugiego błędu: nie koryguj wszystkiego „w ciemno”
Kiedy przedsiębiorca dowiaduje się o możliwym problemie z VAT, naturalnym odruchem jest chęć natychmiastowego poprawienia wszystkich dokumentów. W tym przypadku pośpiech bez wcześniejszej analizy może jednak spowodować kolejne komplikacje. Nie każda zagraniczna sprzedaż powinna być rozliczana w ten sam sposób i nie każda transakcja wymaga lokalnej rejestracji VAT.
Zanim zaczniesz składać deklaracje i korekty, trzeba odtworzyć rzeczywisty przebieg sprzedaży. Najważniejsze jest ustalenie, gdzie znajdował się towar przed sprzedażą, z którego kraju rozpoczęła się wysyłka, gdzie znajdował się klient i czy kupującym była osoba prywatna czy firma. Trzeba także sprawdzić, czy dany produkt był wcześniej przenoszony pomiędzy magazynami w różnych państwach oraz czy dana sprzedaż mogła zostać rozliczona w ramach OSS.
Dopiero na tej podstawie można rozdzielić transakcje, które powinny zostać objęte lokalnym VAT, od tych, które można było rozliczyć przez OSS albo według innych zasad. Próba skorygowania wszystkiego jednym sposobem może prowadzić do podwójnego rozliczenia tej samej sprzedaży albo do wykazania jej w niewłaściwym kraju.
To szczególnie ważne wtedy, gdy księgowość działalności gospodarczej była wcześniej prowadzona przede wszystkim z myślą o polskich obowiązkach. Standardowa księgowość JDG może nie zawierać od razu wszystkich danych potrzebnych do analizy zagranicznego VAT. W e-commerce trzeba patrzeć szerzej: na sprzedaż, logistykę, magazyny i ruch towarów jednocześnie.
Podsumowanie: im szybciej uporządkujesz VAT, tym lepiej
Spóźnioną rejestrację VAT za granicą można naprawić, ale zwykle nie wystarczy samo uzyskanie zagranicznego numeru. Najpierw trzeba ustalić, w jakim państwie i od kiedy powstał obowiązek, następnie odtworzyć historię sprzedaży oraz ruchów towarów, przeprowadzić odpowiednią rejestrację i uzupełnić wcześniejsze rozliczenia. Jeżeli powstała zaległość, może być konieczna także zapłata podatku i odsetek, a w części państw warto sprawdzić możliwość dobrowolnego zgłoszenia błędu.
Przy ekspansji zagranicznej warto pamiętać, że JDG, VAT i księgowość e-commerce zaczynają łączyć się z logistyką znacznie bardziej, niż może wydawać się na początku działalności. To, gdzie masz klientów, jest ważne, ale równie istotne jest to, gdzie znajduje się Twój towar i skąd rusza przesyłka. OSS może znacznie uprościć część rozliczeń, nie zastępuje jednak automatycznie lokalnej rejestracji w sytuacjach, w których towary są przechowywane lub sprzedawane lokalnie w innym państwie.
Nie warto też zakładać, że wszystkie kraje mają takie same procedury, terminy i kary. Zagraniczny VAT trzeba zawsze analizować w odniesieniu do konkretnego państwa i konkretnego modelu sprzedaży. Im wcześniej zauważysz problem i zaczniesz go porządkować, tym łatwiej zatrzymać narastanie kolejnych zaległości i ograniczyć dodatkowe koszty.
Jeżeli nie wiesz, od którego kraju albo okresu zacząć, sprawdź swoją sytuację z ReCount. Zacznij od ustalenia, gdzie znajdował się Twój towar i skąd realizowane były zamówienia. Na tej podstawie łatwiej określić, które rozliczenia wymagają sprawdzenia i jakie powinny być kolejne kroki.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.