W skrócie
W e-commerce jedna sprzedaż może zostawić dane w sklepie, systemie płatności, marketplace, banku i magazynie, dlatego trzeba je ze sobą uzgadniać.
Wpłata na konto nie zawsze odpowiada wartości sprzedaży, ponieważ po drodze mogą zostać potrącone prowizje, zwroty i inne opłaty.
Więcej kanałów sprzedaży i ekspansja zagraniczna zwiększają liczbę danych oraz mogą powodować dodatkowe obowiązki związane z VAT i dokumentacją.
Księgowość dopasowana do e-commerce powinna łączyć dane ze sprzedaży, płatności i zwrotów oraz rozwijać się razem ze skalą sklepu.
Prowadzisz sklep internetowy albo dopiero planujesz rozpocząć sprzedaż online? Prędzej czy później pojawi się pytanie, jak rozliczać przychody, płacić podatki i pilnować dokumentów. Na pierwszy rzut oka księgowość e-commerce wygląda tak samo jak księgowość każdej innej firmy. Sprzedajesz produkty, otrzymujesz płatności, ponosisz koszty i rozliczasz się z urzędem skarbowym. W praktyce jednak sprzedaż internetowa wiąże się z dodatkowymi wyzwaniami, których nie zawsze spotkasz w tradycyjnym biznesie.
W sklepie internetowym pieniądze od klientów często przechodzą przez platformy sprzedażowe lub operatorów płatności. Dochodzą do tego prowizje, zwroty produktów, koszty dostaw, a przy ekspansji także rozliczenia zagraniczne. Nawet jeśli prowadzisz niewielką jednoosobową działalność gospodarczą, musisz zadbać o to, żeby wszystkie te operacje zostały prawidłowo uwzględnione w księgowości. Czym więc księgowość e-commerce różni się od zwykłej księgowości i kiedy warto postawić na obsługę dopasowaną do sprzedaży internetowej?
Księgowość e-commerce a zwykła księgowość – jakie są najważniejsze różnice?
Najważniejsza różnica nie dotyczy samych przepisów, ale sposobu prowadzenia sprzedaży i rozliczania pieniędzy. Księgowość e-commerce nie jest osobnym rodzajem księgowości, dla którego obowiązują zupełnie inne prawa. Sklep internetowy może korzystać z takich samych form rozliczeń jak inne firmy, a wybór odpowiedniej formy zależy między innymi od rodzaju działalności, przychodów i sposobu opodatkowania. Różnica polega na tym, że w e-commerce trzeba często połączyć znacznie więcej informacji, żeby prawidłowo ustalić, co zostało sprzedane, jakie koszty poniosła firma i jakie podatki należy zapłacić.
Wyobraź sobie niewielką firmę usługową, która obsługuje kilku klientów miesięcznie. Właściciel wystawia faktury, otrzymuje przelewy i przekazuje dokumenty księgowej. Teraz porównaj to ze sklepem internetowym, który realizuje kilkaset zamówień, korzysta z dwóch platform sprzedażowych i przyjmuje płatności za pośrednictwem kilku różnych systemów. W obu przypadkach trzeba prawidłowo rozliczyć działalność, ale liczba operacji i sposób zbierania danych mogą wyglądać zupełnie inaczej.
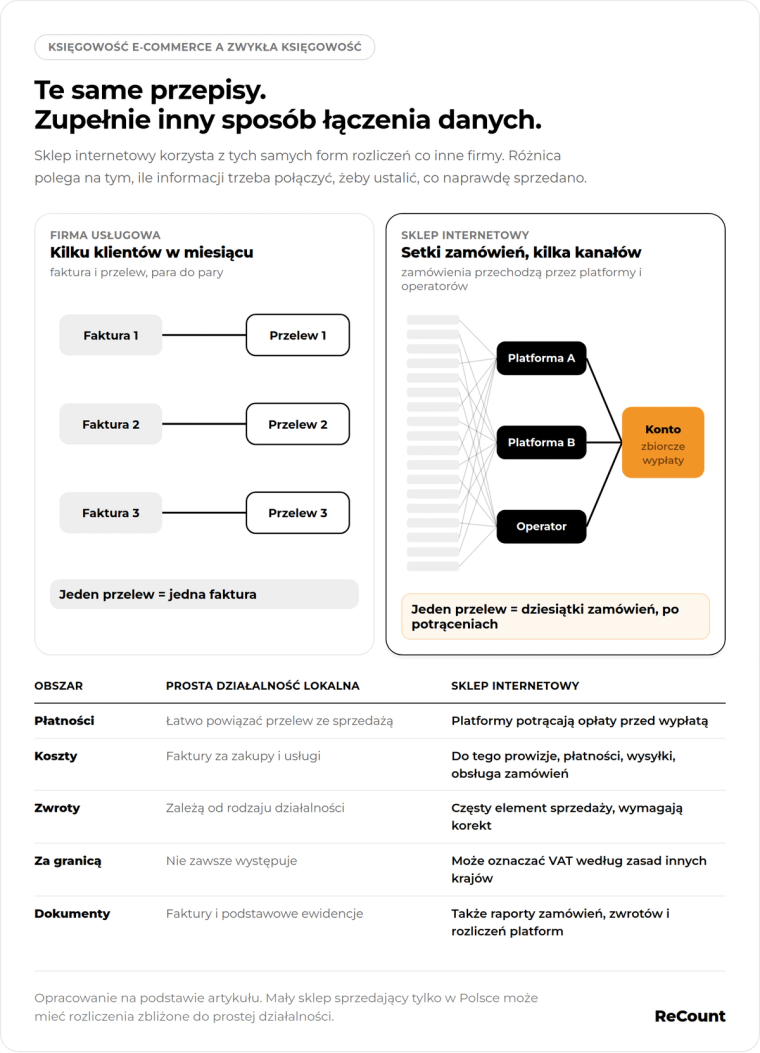
W prostej działalności lokalnej liczba transakcji i dokumentów jest zwykle mniejsza, a konkretny przelew łatwiej powiązać ze sprzedażą. W sklepie internetowym często pojawia się wiele zamówień dziennie z różnych kanałów, a platformy i operatorzy płatności mogą potrącać swoje opłaty przed wypłatą środków. Do typowych kosztów dochodzą prowizje, płatności, wysyłki i obsługa zamówień, a zwroty stają się regularnym elementem sprzedaży wymagającym odpowiednich korekt. Przy sprzedaży zagranicznej mogą pojawić się dodatkowe zasady VAT, a oprócz standardowych faktur i ewidencji księgowość może potrzebować raportów zamówień, zwrotów i rozliczeń platform.
Nie oznacza to, że każdy sklep internetowy potrzebuje skomplikowanego systemu księgowego. Jeśli sprzedajesz kilkanaście produktów miesięcznie wyłącznie w Polsce, Twoje rozliczenia mogą być stosunkowo proste. Sytuacja zmienia się jednak wraz ze wzrostem liczby zamówień, pojawieniem się nowych kanałów sprzedaży i wejściem na zagraniczne rynki. Właśnie dlatego księgowość jednoosobowej firmy prowadzącej e-commerce powinna uwzględniać nie tylko obecny sposób działania sklepu, ale również jego dalszy rozwój.
Wpływ na konto to nie to samo co sprzedaż
Jednym z najczęstszych nieporozumień w księgowości e-commerce jest traktowanie pieniędzy otrzymanych na rachunek bankowy jako całej wartości sprzedaży. W przypadku tradycyjnego biznesu często stosunkowo łatwo ustalić, jakiej faktury dotyczy konkretny przelew. W sklepie internetowym sytuacja może wyglądać inaczej, ponieważ operator płatności lub platforma sprzedażowa zbiera pieniądze od klientów, a następnie przekazuje sprzedawcy zbiorczą kwotę. Zanim pieniądze trafią na konto, mogą zostać pomniejszone o prowizje, zwroty i inne opłaty. Oznacza to, że na rachunku zobaczysz tylko końcową wypłatę, a nie wszystkie transakcje, które się na nią złożyły.
Załóżmy, że prowadzisz sklep internetowy, w którym klienci zapłacili łącznie 12 300 zł. W tym samym okresie platforma uwzględniła zwroty w wysokości 1 230 zł i potrąciła 1 000 zł różnych opłat. Ostatecznie na Twoje konto wpłynęło 10 070 zł. Czy właśnie taką kwotę należy wykazać jako sprzedaż? Niekoniecznie. To tylko suma, którą platforma przekazała Ci po dokonaniu potrąceń. Księgowość musi osobno uwzględnić pierwotną sprzedaż, zwroty, prowizje i ewentualny VAT, zgodnie z zasadami dotyczącymi poszczególnych operacji.
Warto tutaj rozróżnić trzy rzeczy: wartość sprzedaży, pieniądze wpływające na rachunek oraz rzeczywisty zarobek firmy. Są ze sobą powiązane, ale nie oznaczają tego samego. Nawet jeśli na konto trafiło 10 070 zł, nadal musisz uwzględnić między innymi koszt zakupu towarów, pakowania, wysyłki czy reklamy. Dopiero odpowiednie zestawienie przychodów i kosztów pozwoli Ci ocenić wynik finansowy sklepu. Z kolei kwota podatku dochodowego będzie zależała od zasad opodatkowania Twojej działalności. Dlatego prawidłowa księgowość JDG działającej w internecie nie może opierać się wyłącznie na historii przelewów bankowych.
Prowizje, opłaty i zwroty komplikują rozliczenia
Kiedy sprzedajesz przez własny sklep lub marketplace, zwykle ponosisz koszty związane z obsługą transakcji. Mogą to być prowizje od sprzedaży, opłaty za przetwarzanie płatności, koszty korzystania z platformy czy dodatkowe opłaty za magazynowanie i realizację zamówień. Część z nich płacisz samodzielnie, a inne są automatycznie potrącane z pieniędzy, które masz otrzymać. Z perspektywy księgowości ma to duże znaczenie, ponieważ każdą taką operację trzeba odpowiednio rozpoznać i udokumentować. Sam fakt, że platforma przekazała Ci mniejszą kwotę, nie wystarcza do prawidłowego rozliczenia poniesionych kosztów.
Podobnie wygląda kwestia zwrotów. Przy zakupach internetowych konsumenci co do zasady mają 14 dni od otrzymania towaru na odstąpienie od umowy, choć przepisy przewidują wyjątki. Jeśli klient kupi produkt, a następnie go zwróci, nie wystarczy jedynie odesłać mu pieniędzy. Trzeba również zadbać o odpowiednią dokumentację i korektę rozliczenia sprzedaży, jeżeli jest wymagana. Co więcej, zwrot produktu, zwrot płatności i korekta w raporcie platformy mogą pojawić się w różnych dniach, a nawet w różnych okresach rozliczeniowych. To sprawia, że pilnowanie samych przelewów nie daje pełnego obrazu sytuacji.
W praktyce oznacza to, że księgowość e-commerce musi uwzględniać nie tylko zamówienia zakończone sprzedażą, ale też anulowane transakcje, odstąpienia od umowy, reklamacje i związane z nimi rozliczenia. Nie wszystkie te sytuacje rozlicza się identycznie, dlatego ważne jest, aby było wiadomo, co dokładnie wydarzyło się z danym zamówieniem. Ma to znaczenie zarówno dla prawidłowego ustalenia podatków, jak i dla oceny rentowności sklepu. Jeśli regularnie sprzedajesz kilkadziesiąt lub kilkaset produktów miesięcznie, nawet drobne rozbieżności mogą z czasem stać się poważnym problemem.
Więcej kanałów sprzedaży to więcej danych do uporządkowania
Na początku działalności możesz sprzedawać produkty wyłącznie przez własną stronę internetową. Z czasem pojawia się jednak pomysł uruchomienia sprzedaży na marketplace'ach, w mediach społecznościowych lub za granicą. Każdy dodatkowy kanał może zwiększyć liczbę zamówień, ale jednocześnie oznacza nowe raporty, płatności i zasady rozliczania prowizji. Jeśli jedna platforma wypłaca pieniądze codziennie, a inna raz na dwa tygodnie, porównanie przychodów z wpływami na konto staje się trudniejsze. Dodatkowo te same informacje mogą znajdować się w różnych systemach, które nie zawsze automatycznie wymieniają między sobą dane.
Załóżmy, że klient składa zamówienie w Twoim sklepie, płaci kartą, a operator płatności przekazuje Ci pieniądze po potrąceniu swojej opłaty. W tym przypadku informacja o zamówieniu znajduje się w sklepie, dane o płatności u operatora, a ostateczny przelew na rachunku bankowym. Żeby poprawnie rozliczyć transakcję, trzeba wiedzieć, że wszystkie te zapisy dotyczą tej samej sprzedaży. Przy kilku kanałach dochodzą osobne raporty i zestawienia, które również muszą być ze sobą zgodne. W przeciwnym razie łatwo o pominięcie części sprzedaży, podwójne uwzględnienie zamówienia albo nieprawidłowe rozliczenie prowizji.
Dlatego księgowość działalności gospodarczej prowadzącej sprzedaż internetową wymaga nie tylko zbierania dokumentów, ale również sprawdzania, czy dane z różnych miejsc są kompletne i spójne. Nie oznacza to, że każde zamówienie trzeba ręcznie przepisywać do programu księgowego. W wielu przypadkach można usprawnić ten proces dzięki automatycznemu pobieraniu danych i raportów. Nadal jednak potrzebna jest kontrola, która pozwoli wychwycić błędy, brakujące płatności czy niezgodności pomiędzy sprzedażą a wypłatami.
Sprzedajesz za granicę? Tutaj księgowość e-commerce staje się bardziej wymagająca
Jedną z największych zalet e-commerce jest możliwość docierania do klientów poza Polską. Nie musisz otwierać fizycznego sklepu w innym kraju, żeby sprzedawać produkty mieszkańcom Niemiec, Czech czy Francji. Wystarczy odpowiednio przygotowana oferta, dostawa i sposób obsługi zamówień. Jednak z punktu widzenia księgowości sprzedaż międzynarodowa może oznaczać dodatkowe obowiązki podatkowe. Najważniejsze jest ustalenie, gdzie dana sprzedaż powinna zostać opodatkowana oraz jakie zasady dotyczą konkretnej transakcji.
Nie musisz od razu poznawać wszystkich europejskich przepisów podatkowych. Warto jednak rozumieć, że sprzedaż do zagranicznego klienta nie zawsze rozlicza się tak samo jak zamówienie z Polski. Szczególne znaczenie ma to, czy sprzedajesz osobie prywatnej czy firmie, skąd wysyłasz produkt i do którego kraju trafia przesyłka. Jeśli planujesz ekspansję, te informacje mogą zdecydować o tym, jakie dodatkowe rozliczenia będą potrzebne.
VAT przy sprzedaży do innych krajów UE
Jeśli prowadzisz sklep internetowy w Polsce i wysyłasz produkty do klientów indywidualnych w innych krajach Unii Europejskiej, musisz zwrócić uwagę na zasady rozliczania VAT. W określonych warunkach taka sprzedaż może podlegać opodatkowaniu w kraju klienta, a nie w Polsce. Oznacza to, że nie zawsze możesz stosować polskie zasady VAT do wszystkich zamówień, nawet jeśli prowadzisz polską jednoosobową działalność gospodarczą i nie masz biura za granicą. Znaczenie ma między innymi wartość sprzedaży zagranicznej oraz miejsce, z którego wysyłane są towary.
Ważnym pojęciem jest tutaj limit 42 000 zł wartości sprzedaży netto, odpowiadający unijnemu progowi 10 000 euro. Oznacza to, że przy sprawdzaniu limitu uwzględnia się wartość sprzedaży bez VAT, a nie po prostu sumę przelewów otrzymanych od klientów. Próg dotyczy łącznej wartości określonej sprzedaży na odległość do konsumentów w innych krajach UE oraz niektórych usług elektronicznych i telekomunikacyjnych. Nie jest to osobny limit dla każdego państwa, dlatego sprzedaż do Niemiec, Czech i Francji trzeba w odpowiednich przypadkach rozpatrywać łącznie. Jeśli spełniasz wymagane warunki, w tym dotyczące siedziby firmy, miejsca rozpoczęcia wysyłki oraz nieprzekroczenia limitu w bieżącym i poprzednim roku, możesz rozliczać taką sprzedaż według zasad obowiązujących w Polsce. Po przekroczeniu progu co do zasady zaczynają obowiązywać reguły opodatkowania w kraju, do którego trafia towar. Możliwe jest również wcześniejsze wybranie opodatkowania w kraju konsumenta.
Na szczęście nie zawsze oznacza to konieczność osobnego rozliczania VAT w każdym państwie, do którego sprzedajesz. W określonych sytuacjach możesz skorzystać z procedury OSS, czyli rozwiązania pozwalającego rozliczać VAT od kwalifikującej się sprzedaży do konsumentów w różnych krajach UE za pośrednictwem jednego państwa. Dla polskiego przedsiębiorcy oznacza to możliwość składania odpowiedniej deklaracji w Polsce i opłacenia podatku należnego od sprzedaży objętej OSS bez konieczności rejestrowania się do VAT osobno w każdym kraju odbiorcy. Nie oznacza to jednak, że do wszystkich zamówień stosujesz jedną polską stawkę VAT. Podatek nadal trzeba obliczyć według zasad właściwych dla danej transakcji i kraju konsumenta.
Co ważne, VAT w JDG nie jest tym samym co podatek dochodowy. Podatek dochodowy dotyczy rozliczania przychodów lub dochodów Twojej działalności, zależnie od wybranej formy opodatkowania. VAT jest osobnym podatkiem, którego zasady zależą między innymi od rodzaju i miejsca sprzedaży. Możesz więc prawidłowo rozliczać podatek dochodowy w Polsce, a jednocześnie mieć dodatkowe obowiązki związane z VAT od sprzedaży zagranicznej. Właśnie dlatego planowanie ekspansji warto zacząć od sprawdzenia zasad podatkowych, zanim pojawią się pierwsze większe zamówienia z innych państw.
A co, jeśli korzystasz z magazynu za granicą?
Sprzedaż zagraniczna może stać się jeszcze bardziej skomplikowana, gdy zdecydujesz się przechowywać produkty poza Polską. Takie rozwiązanie bywa atrakcyjne, ponieważ pozwala skrócić czas dostawy, obniżyć część kosztów logistycznych i łatwiej docierać do zagranicznych klientów. Warto jednak wiedzieć, że miejsce przechowywania towaru może wpływać na sposób rozliczania VAT. Nie zawsze wystarczy ustalić, w jakim kraju zarejestrowana jest Twoja firma. Istotne jest również to, skąd faktycznie wyrusza produkt i dokąd trafia.
Wyobraź sobie dwie sytuacje. W pierwszej prowadzisz polską JDG, magazynujesz produkty w Polsce i wysyłasz zamówienie na adres w Niemczech. W drugiej przechowujesz produkty w niemieckim magazynie i realizujesz zamówienie, które ma zostać dostarczone na terenie Niemiec. Choć w obu przypadkach produkt trafia do tego samego kraju, z punktu widzenia VAT są to różne rodzaje transakcji. W pierwszym przypadku może wystąpić sprzedaż towarów na odległość między państwami UE. W drugim sprzedaż odbywa się w całości na terenie Niemiec, co może oznaczać konieczność stosowania tamtejszych zasad i rozliczenia podatku w Niemczech.
Właśnie dlatego nie należy zakładać, że OSS rozwiąże wszystkie obowiązki podatkowe związane z europejską ekspansją. Procedura ta obejmuje określone rodzaje sprzedaży, ale zwykły sprzedawca nie może automatycznie rozliczać przez nią wszystkich transakcji realizowanych z zagranicznych magazynów. Co więcej, samo przechowywanie towarów w innym kraju może oznaczać konieczność rejestracji do VAT w tym państwie, nawet jeśli nadal prowadzisz działalność gospodarczą wyłącznie w Polsce. Część dostaw może wymagać lokalnych rozliczeń, a znaczenie może mieć również przemieszczanie towarów między państwami. Jeśli więc planujesz korzystać z magazynów za granicą, warto przeanalizować te obowiązki jeszcze przed wysłaniem pierwszej partii produktów.
Kasa fiskalna i faktury w sklepie internetowym – o czym jeszcze musisz pamiętać?
Jeżeli zakładasz pierwszą jednoosobową działalność gospodarczą, możesz zastanawiać się, czy do prowadzenia sklepu internetowego potrzebna jest kasa fiskalna. Odpowiedź zależy od tego, co sprzedajesz, komu i w jaki sposób otrzymujesz płatności. Sam fakt prowadzenia sprzedaży przez internet nie oznacza automatycznego zwolnienia z obowiązku posiadania kasy. Jednocześnie wiele sklepów wysyłkowych może korzystać z odpowiedniego zwolnienia, jeśli spełnia określone warunki.
W przypadku sprzedaży towarów wysyłanych pocztą lub kurierem jednym z takich warunków jest otrzymanie całej zapłaty za pośrednictwem poczty, banku lub spółdzielczej kasy oszczędnościowo-kredytowej na odpowiedni rachunek. Konieczne jest również prowadzenie dokumentacji pozwalającej jednoznacznie ustalić, którego zamówienia dotyczy płatność i kto jest nabywcą, łącznie z jego adresem. Dodatkowo trzeba sprawdzić, czy sprzedawane produkty nie należą do kategorii wyłączonych ze zwolnienia. W praktyce oznacza to, że sklep sprzedający wyłącznie wysyłkowo i przyjmujący prawidłowo udokumentowane płatności bezgotówkowe może nie potrzebować kasy fiskalnej, ale każdą sytuację należy ocenić indywidualnie. Istnieją też inne zwolnienia, między innymi związane z wysokością obrotu, które podlegają własnym warunkom.
Kolejną ważną sprawą są faktury. W 2026 roku obowiązuje już Krajowy System e-Faktur, czyli KSeF, wprowadzony etapami dla przedsiębiorców. System służy do wystawiania i odbierania faktur w ujednoliconej formie elektronicznej. Nie oznacza to jednak, że każda sprzedaż w sklepie internetowym musi być udokumentowana fakturą wystawioną w KSeF. Trzeba przede wszystkim odróżnić sprzedaż na rzecz firm od sprzedaży na rzecz klientów indywidualnych.
Jeśli sprzedajesz produkty innemu przedsiębiorcy, wystawiane faktury co do zasady podlegają obowiązkowi korzystania z KSeF, z uwzględnieniem przewidzianych wyjątków. Natomiast faktury wystawiane konsumentom, czyli osobom kupującym prywatnie, nie są objęte obowiązkowym KSeF. Można wystawiać je w systemie dobrowolnie. Dodatkowo do końca 2026 roku obowiązuje uproszczenie dla najmniejszych przedsiębiorców, które pozwala wystawiać faktury poza KSeF, jeśli miesięczna wartość faktur objętych tym obowiązkiem nie przekracza 10 000 zł brutto. Do tego limitu nie wlicza się faktur konsumenckich. Jeśli jednak limit zostanie przekroczony, obowiązek stosowania KSeF powstaje od faktury powodującej przekroczenie i obejmuje kolejne faktury podlegające temu obowiązkowi. Po przekroczeniu tego limitu trzeba już korzystać z KSeF przy kolejnych fakturach objętych obowiązkiem, nawet jeśli w następnych miesiącach ich wartość będzie niższa.
Pamiętaj również, że obowiązek odbierania faktur w KSeF obowiązuje od 1 lutego 2026 roku. Oznacza to, że nawet jeśli prowadzisz sklep sprzedający wyłącznie konsumentom i nie musisz wystawiać swoich faktur w KSeF, możesz otrzymywać w nim faktury zakupowe od dostawców. Warto więc zadbać nie tylko o prawidłowe wystawianie dokumentów sprzedaży, ale także o regularne odbieranie dokumentów dotyczących wydatków firmowych.
Dla właściciela sklepu internetowego najważniejsze jest prawidłowe rozróżnianie rodzajów sprzedaży i dokumentów. Nie każda transakcja wymaga takiej samej faktury, a nie każdy sklep musi korzystać z kasy fiskalnej. Dlatego warto ustalić zasady dokumentowania zamówień jeszcze przed rozpoczęciem działalności, zamiast próbować odtwarzać je dopiero przy pierwszym rozliczeniu podatkowym.
Czy księgowość e-commerce jest dla mnie, jeśli prowadzę małą JDG?
Możesz mieć wrażenie, że specjalistyczna księgowość e-commerce jest rozwiązaniem przeznaczonym wyłącznie dla dużych sklepów, które realizują tysiące zamówień miesięcznie. W rzeczywistości znaczenie ma nie tylko wielkość firmy, ale również sposób jej działania. Nawet mała JDG może sprzedawać produkty przez zagraniczną platformę, ponosić prowizje w obcej walucie albo korzystać z kilku różnych systemów płatności. Z drugiej strony niewielki sklep obsługujący wyłącznie polskich klientów i realizujący kilka zamówień tygodniowo może mieć stosunkowo proste rozliczenia.
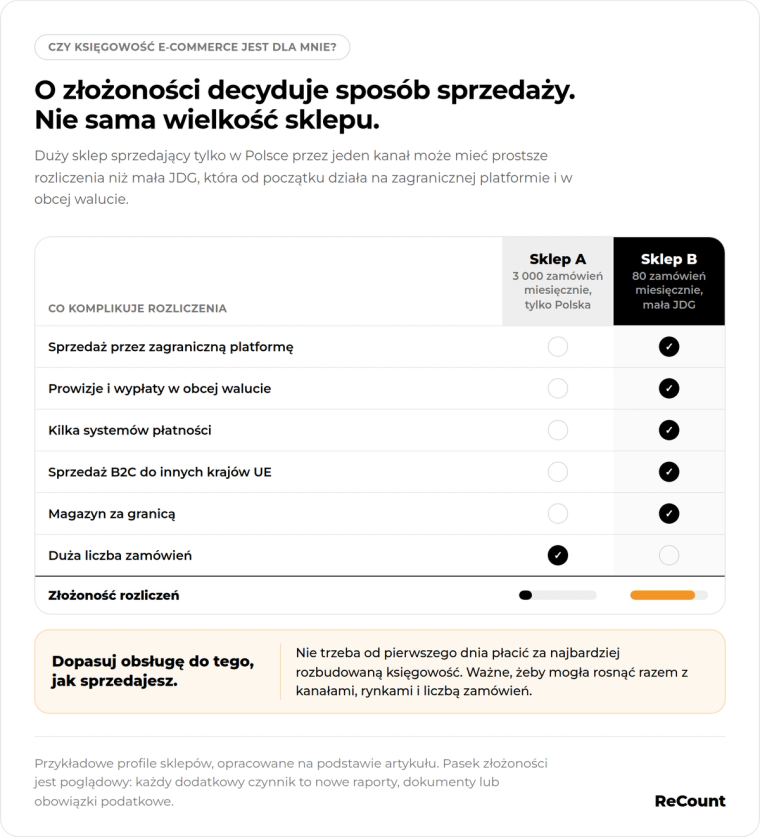
Nie chodzi więc o to, żeby od pierwszego dnia prowadzenia działalności płacić za najbardziej rozbudowaną obsługę księgową. Ważniejsze jest dopasowanie sposobu rozliczania firmy do rzeczywistych potrzeb i zadbanie o to, żeby księgowość mogła rozwijać się razem ze sprzedażą.
Dopiero zaczynasz sprzedawać przez internet?
Jeżeli dopiero zakładasz sklep, najważniejsze będzie uporządkowanie podstaw. Księgowość JDG obejmuje między innymi prowadzenie odpowiedniej ewidencji, dokumentowanie sprzedaży i kosztów oraz rozliczanie podatków. Na początku musisz też wybrać sposób opodatkowania działalności. W zależności od swojej sytuacji możesz korzystać na przykład ze skali podatkowej, podatku liniowego lub ryczałtu, o ile spełniasz warunki danej formy. Wybór ten wpływa na to, jak będzie obliczany podatek dochodowy w JDG i jakie znaczenie dla jego wysokości będą miały ponoszone wydatki.
Przykładowo, jeśli rozliczasz się według skali podatkowej, obowiązuje kwota wolna od podatku wynosząca 30 000 zł rocznie. Oznacza to, że przy obliczaniu podatku według skali uwzględnia się tę kwotę, co może zmniejszyć wysokość podatku dochodowego. Nie jest to jednak rozwiązanie dostępne na identycznych zasadach dla każdej formy opodatkowania. Kwota wolna od podatku nie obowiązuje przy podatku liniowym ani ryczałcie. Warto również wiedzieć, że przy ryczałcie wydatki firmowe nie pomniejszają przychodu, od którego oblicza się podatek. Oznacza to, że nawet jeśli ponosisz wysokie koszty zakupu towarów, reklamy czy wysyłki, nie możesz odliczyć ich od przychodu na potrzeby obliczania ryczałtu. Dlatego wybierając sposób rozliczania działalności, warto brać pod uwagę nie tylko przewidywaną sprzedaż, ale również koszty związane z zakupem produktów, reklamą, dostawami i obsługą sklepu.
Osobną kwestią jest VAT w JDG. Nie każdy przedsiębiorca musi od początku rejestrować się jako czynny podatnik VAT, ponieważ w określonych sytuacjach można korzystać ze zwolnienia. W 2026 roku podstawowy limit zwolnienia podmiotowego z VAT wynosi 240 000 zł rocznie, choć obowiązują wyjątki, a przy rozpoczęciu działalności w trakcie roku limit ustala się proporcjonalnie do okresu jej prowadzenia. Niektóre rodzaje sprzedaży wykluczają możliwość skorzystania z tego zwolnienia, niezależnie od osiąganego obrotu. Obowiązki związane z VAT zależą więc od rodzaju sprzedaży, jej wartości oraz tego, gdzie i komu sprzedajesz. Jeśli planujesz handel zagraniczny, warto zweryfikować te kwestie oddzielnie, nawet gdy dopiero rozpoczynasz działalność.
Na starcie nie potrzebujesz skomplikowanego systemu ani rozbudowanych raportów finansowych. Warto jednak wiedzieć, jakie dane trzeba przechowywać, w jaki sposób dokumentować zamówienia oraz jak rozliczać prowizje i zwroty. Dzięki temu unikniesz sytuacji, w której po kilku miesiącach musisz ręcznie przeglądać historię sprzedaży i ustalać, skąd wzięły się poszczególne przelewy. Dobrze zorganizowana księgowość jednoosobowej firmy ułatwia późniejsze zwiększanie sprzedaży bez konieczności porządkowania wszystkiego od początku.
Sprzedajesz na kilku platformach lub planujesz ekspansję?
Jeśli Twój sklep zaczyna się rozwijać, potrzeby księgowe również mogą się zmienić. Przy kilkunastu zamówieniach tygodniowo łatwo jeszcze samodzielnie sprawdzać płatności i kontrolować zwroty. Gdy jednak liczba transakcji rośnie, ręczne porównywanie raportów z kilku platform staje się coraz bardziej czasochłonne. Dochodzą różne terminy wypłat, osobne prowizje, opłaty logistyczne oraz dokumenty, które trzeba prawidłowo uwzględnić w księgowości. W takim momencie obsługa dopasowana do specyfiki e-commerce może wyraźnie ułatwić prowadzenie działalności.
Podobnie jest z ekspansją zagraniczną. Nawet jeśli nadal prowadzisz jednoosobową działalność gospodarczą zarejestrowaną w Polsce, możesz potrzebować dodatkowych rozliczeń podatkowych. Sprzedaż do konsumentów w różnych państwach, korzystanie z zagranicznych magazynów czy wypłaty w obcych walutach wymagają odpowiedniego podejścia. Księgowość, która zna specyfikę takich transakcji, pomoże prawidłowo uporządkować dane, rozpoznać obowiązki podatkowe i ograniczyć ryzyko błędów.
Warto przy tym pamiętać, że księgowość e-commerce nie musi oznaczać zupełnie innej formy prowadzenia dokumentacji niż dotychczas. Często chodzi przede wszystkim o lepszą organizację informacji i właściwą kontrolę rozliczeń. Dlatego przy wyborze biura rachunkowego warto sprawdzić nie tylko cenę miesięcznej obsługi, ale również doświadczenie w rozliczaniu sprzedaży internetowej, zwrotów, prowizji i transakcji międzynarodowych.
Co się stanie, jeśli będziesz rozliczać e-commerce jak zwykłą firmę?
Samo korzystanie ze standardowej księgowości nie jest błędem. Problem pojawia się wtedy, gdy sposób rozliczania firmy nie uwzględnia tego, jak rzeczywiście działa Twój sklep. Jeśli księgowość opiera się wyłącznie na fakturach i przelewach bankowych, a pomija raporty platform, potrącane prowizje lub sprzedaż zagraniczną, niektóre transakcje mogą zostać rozliczone nieprawidłowo. Im większa liczba zamówień, tym trudniej później wychwycić takie niezgodności.
Konsekwencje nie ograniczają się wyłącznie do dodatkowej pracy przy dokumentach. Błędy mogą wpływać na wysokość podatków, poprawność deklaracji oraz ocenę rzeczywistych wyników sklepu. W niektórych przypadkach mogą też prowadzić do kosztownych korekt i konieczności wyjaśniania rozliczeń przed urzędem skarbowym.
Możesz zapłacić niewłaściwy podatek
Jednym z poważniejszych zagrożeń jest nieprawidłowe ustalenie wartości sprzedaży, kosztów lub podatku VAT. Jeśli na przykład potraktujesz wypłatę z platformy jako pełną wartość sprzedaży, możesz pominąć część operacji, które powinny znaleźć się w rozliczeniu. Podobny problem pojawi się, gdy nie uwzględnisz odpowiednio zwrotów albo zaksięgujesz tę samą transakcję dwa razy. Takie błędy mogą przełożyć się na niewłaściwie obliczony podatek dochodowy lub VAT, a także na niezgodności w dokumentacji.
Ryzyko rośnie szczególnie przy sprzedaży zagranicznej. Jeśli powinieneś rozliczać VAT w kraju klienta, a nadal stosujesz niewłaściwe zasady, może okazać się, że konieczne jest poprawienie wcześniejszych rozliczeń. W zależności od sytuacji oznacza to konieczność złożenia korekt, dopłaty zaległego podatku oraz odsetek. W określonych przypadkach mogą również pojawić się dodatkowe sankcje. Przy działalności prowadzonej w kilku państwach wyjaśnienie takich problemów bywa bardziej skomplikowane niż przy sprzedaży wyłącznie w Polsce.
Trzeba też pamiętać, że podatki w JDG nie sprowadzają się do jednego rozliczenia. Podatek dochodowy, VAT czy obowiązki związane z dokumentowaniem sprzedaży działają według różnych zasad. Prawidłowe obliczenie jednej należności nie oznacza automatycznie, że wszystkie pozostałe obowiązki zostały spełnione. Dlatego dobrze prowadzona księgowość e-commerce powinna uwzględniać cały sposób funkcjonowania sklepu, a nie tylko pojedyncze dokumenty.
Możesz nie zauważyć, że Twój sklep zarabia mniej, niż myślisz
Nieprawidłowo uporządkowane rozliczenia mogą wpływać nie tylko na podatki, ale również na decyzje biznesowe. Wyobraź sobie, że Twój sklep osiąga coraz większą sprzedaż, a na konto regularnie trafiają wysokie przelewy. Na pierwszy rzut oka wszystko wygląda dobrze, więc decydujesz się zwiększyć budżet reklamowy i zamówić więcej towaru. Dopiero po dokładnym podliczeniu kosztów okazuje się, że prowizje platform, zwroty, wysyłki i inne wydatki pochłaniają znaczną część pieniędzy.
W e-commerce łatwo pomylić wzrost sprzedaży ze wzrostem zysku. Duża liczba zamówień nie zawsze oznacza, że sklep zarabia więcej, szczególnie jeśli pozyskanie klientów kosztuje coraz więcej albo część produktów jest często zwracana. Dlatego warto wiedzieć, ile rzeczywiście kosztuje sprzedaż i obsługa zamówień w poszczególnych kanałach. Sama księgowość podatkowa nie musi obejmować szczegółowej analizy rentowności, ale prawidłowe dane o sprzedaży, opłatach i kosztach stanowią podstawę do jej przygotowania.
Dzięki temu możesz podejmować decyzje na podstawie rzeczywistych wyników, zamiast sugerować się wyłącznie kwotą wpływającą na konto. Ma to szczególne znaczenie wtedy, gdy planujesz zwiększać budżet reklamowy, rozwijać asortyment lub wchodzić na kolejne marketplace'y. Bez odpowiednich danych możesz inwestować w sprzedaż, która generuje duży obrót, ale przynosi znacznie mniejszy zysk, niż zakładasz.
Im więcej zamówień, tym trudniej naprawić błędy
Na początku działalności błędne rozliczenie jednej prowizji czy pominięcie pojedynczego zwrotu może wydawać się drobnym problemem. Jeśli jednak podobne błędy powtarzają się przez kilka miesięcy, ich odnalezienie i poprawienie może zająć znacznie więcej czasu. Trzeba wówczas przeanalizować wcześniejsze raporty sprzedaży, płatności, dokumenty i przelewy, a następnie ustalić, które dane zostały błędnie uwzględnione. Przy większej liczbie transakcji może to oznaczać konieczność sprawdzania setek lub tysięcy zapisów.
Dodatkową trudnością jest to, że platformy sprzedażowe i operatorzy płatności mogą prezentować dane w różnych formatach. Niektóre raporty pokazują zamówienia, inne wypłaty, a jeszcze inne pobrane prowizje i korekty. Jeśli od początku nie zadbasz o spójny sposób przechowywania tych informacji, późniejsze odtworzenie rozliczeń może być czasochłonne. W określonych sytuacjach konieczne będzie również przygotowanie korekt deklaracji podatkowych, co generuje dodatkową pracę i może wiązać się z kosztami obsługi księgowej.
Warto więc zadbać o prawidłową organizację księgowości, zanim liczba zamówień zacznie szybko rosnąć. Nie oznacza to konieczności inwestowania od razu w zaawansowane rozwiązania. Wystarczy rozpocząć od uporządkowanego przekazywania danych, regularnej kontroli płatności i jasnych zasad dokumentowania sprzedaży. Dzięki temu wraz z rozwojem sklepu możesz stopniowo usprawniać procesy, zamiast naprawiać błędy z wcześniejszych miesięcy.
Jak zadbać o księgowość e-commerce, żeby skupić się na rozwoju sklepu?
Prowadzenie sklepu internetowego wymaga podejmowania wielu decyzji dotyczących produktów, marketingu, obsługi klientów i dostaw. Księgowość nie powinna zajmować Ci więcej czasu, niż jest to konieczne, ale nie warto też traktować jej wyłącznie jako obowiązku, którym trzeba zająć się raz w miesiącu. Im lepiej uporządkujesz rozliczenia, tym łatwiej będzie Ci kontrolować sytuację firmy i przygotować ją do dalszego rozwoju.
Przede wszystkim zadbaj o to, żeby informacje o sprzedaży, płatnościach, prowizjach i zwrotach były przechowywane w jednym uporządkowanym procesie. Nie musisz samodzielnie analizować wszystkich danych księgowych, ale powinieneś wiedzieć, skąd pochodzą poszczególne raporty i jak przekazać je osobie odpowiedzialnej za rozliczenia. Warto również regularnie sprawdzać, czy wypłaty z platform odpowiadają raportom rozliczeniowym oraz czy wszystkie zwroty zostały uwzględnione. Takie podejście pomaga szybciej wykrywać niezgodności i ogranicza ryzyko gromadzenia się błędów.
Wraz ze wzrostem sprzedaży warto pomyśleć o automatyzacji pobierania i porządkowania danych. Jeśli codziennie realizujesz wiele zamówień, ręczne przepisywanie informacji zajmuje czas, który możesz przeznaczyć na rozwój firmy. Odpowiednio dobrane rozwiązania mogą ułatwić przekazywanie raportów i ograniczyć liczbę pomyłek. Trzeba jednak pamiętać, że automatyzacja nie zastępuje kontroli księgowej. Nawet jeśli dane są pobierane automatycznie, nadal należy sprawdzać ich kompletność i poprawność, szczególnie przy zwrotach oraz sprzedaży zagranicznej.
Równie istotny jest wybór odpowiedniego wsparcia księgowego. Biuro rachunkowe, które ma doświadczenie w e-commerce, powinno rozumieć różnicę między sprzedażą a wypłatą z platformy, wiedzieć, jak traktować prowizje i zwroty, oraz potrafić rozpoznać obowiązki związane z VAT przy ekspansji zagranicznej. Dzięki temu możesz otrzymać pomoc dopasowaną do rzeczywistego sposobu prowadzenia sklepu, zamiast samodzielnie rozwiązywać każdy nowy problem podatkowy. Zakres takiej obsługi warto dopasować do skali działalności, ponieważ niewielki sklep sprzedający wyłącznie w Polsce nie potrzebuje dokładnie takich samych rozwiązań jak firma obsługująca kilka rynków europejskich.
Jeśli dopiero zakładasz sklep internetowy, rozwijasz swoją JDG lub planujesz rozpocząć sprzedaż za granicą, warto zadbać o księgowość, która będzie nadążać za zmianami w Twoim biznesie. W ReCount możesz porozmawiać o potrzebach księgowych swojej działalności i sprawdzić, jak przygotować rozliczenia do obecnej skali sprzedaży oraz planowanego rozwoju. Skontaktuj się z ReCount, aby omówić swoją sytuację i dowiedzieć się, jak uporządkować księgowość e-commerce, zanim kolejne zamówienia i nowe rynki zaczną oznaczać coraz więcej pracy przy dokumentach.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.