W skrócie
Marża pokazuje, ile zostaje po odjęciu kosztu produktu od ceny sprzedaży, ale nie uwzględnia wszystkich wydatków związanych z prowadzeniem sklepu.
Reklamy, prowizje, dostawy, pakowanie, zwroty i koszty stałe mogą sprawić, że produkt z wysoką marżą przynosi niewielki zysk albo nawet stratę.
Rosnąca sprzedaż nie gwarantuje poprawy wyniku, szczególnie jeśli większy udział mają produkty o niskiej marży lub szybko rosną koszty pozyskania klientów.
Warto regularnie kontrolować marżę, próg rentowności, wynik sklepu i dostępne środki, zamiast oceniać biznes wyłącznie na podstawie obrotu.
Sprzedajesz coraz więcej, ale na koncie wcale nie przybywa pieniędzy?
Twój sklep internetowy zaczyna się rozkręcać. Każdego dnia pojawiają się nowe zamówienia, klienci kupują coraz więcej produktów, a miesięczna sprzedaż wygląda coraz lepiej. Wydaje Ci się, że wszystko idzie w dobrym kierunku. Jednak kiedy pod koniec miesiąca sprawdzasz stan konta firmowego, okazuje się, że pieniędzy jest znacznie mniej, niż się spodziewałeś. Przecież sprzedałeś produkty za kilkanaście, a może nawet kilkadziesiąt tysięcy złotych. Gdzie podziała się reszta pieniędzy?
To sytuacja, z którą może spotkać się wielu początkujących przedsiębiorców prowadzących sprzedaż internetową. Łatwo skupić się na liczbie zamówień i rosnących przychodach, zapominając, że sprzedaż nie jest tym samym co zysk. Z pieniędzy otrzymanych od klientów musisz jeszcze opłacić zakup towarów, reklamy, dostawy, prowizje i wszystkie inne wydatki związane z prowadzeniem sklepu. Dopiero to, co zostanie po uwzględnieniu kosztów, pokazuje, czy Twój biznes rzeczywiście zarabia.
Problem pojawia się wtedy, gdy liczba zamówień rośnie szybciej niż Twoja świadomość tego, ile każde z nich naprawdę kosztuje. Możesz sprzedawać coraz więcej, a jednocześnie zarabiać mniej niż kilka miesięcy wcześniej. W skrajnych przypadkach każde dodatkowe zamówienie może nawet zwiększać stratę. Dlatego, zanim zaczniesz inwestować większe kwoty w reklamy, poszerzać asortyment czy planować sprzedaż za granicą, warto zrozumieć różnicę między marżą a zyskiem. Pokażemy Ci, jak ją obliczyć, na jakie wydatki zwracać uwagę i w jaki sposób sprawdzić, czy Twój sklep internetowy faktycznie przynosi pieniądze.
Czy ten problem dotyczy również Twojego sklepu internetowego?
Możesz myśleć, że kontrolowanie marży i zysku ma znaczenie przede wszystkim dla dużych sklepów, które obsługują setki zamówień dziennie. W rzeczywistości warto zainteresować się tym znacznie wcześniej, nawet jeśli dopiero zakładasz jednoosobową działalność gospodarczą i przygotowujesz się do pierwszej sprzedaży. Już na etapie ustalania cen musisz wiedzieć, ile powinieneś zarabiać na każdym produkcie, żeby pokryć koszty prowadzenia firmy. Jeśli ustalisz ceny wyłącznie na podstawie tego, ile zapłaciłeś dostawcy i ile żąda konkurencja, możesz nieświadomie sprzedawać produkty zbyt tanio.
Ten temat jest dla Ciebie również wtedy, gdy Twój sklep działa już od pewnego czasu, ale mimo regularnych zamówień pod koniec miesiąca zostaje Ci niewiele pieniędzy. Być może wydajesz coraz więcej na reklamy, bo widzisz, że przyciągają klientów, ale nie sprawdzasz, ile rzeczywiście zarabiasz na sprzedaży pozyskanej w ten sposób. Może też zdarzać się, że oferujesz darmową dostawę, organizujesz promocje i obniżasz ceny, żeby zwiększyć liczbę zamówień. Wszystkie te działania mogą pomagać w sprzedaży, jednak każde z nich wpływa również na ostateczny zarobek.
Szczególnie ważne staje się to w momencie, gdy planujesz rozwój działalności. Wprowadzenie nowych produktów, zwiększenie budżetu reklamowego czy rozpoczęcie sprzedaży na zagranicznych rynkach wiąże się z dodatkowymi wydatkami. Jeśli nie wiesz, które produkty i zamówienia przynoszą Ci pieniądze, trudno będzie ocenić, czy taka inwestycja rzeczywiście się opłaca. Nawet sklep realizujący kilkanaście zamówień tygodniowo powinien znać swoje koszty i zarobki. Dzięki temu możesz podejmować decyzje na podstawie konkretnych liczb, a nie tylko rosnącej sprzedaży.
Marża a zysk – jaka jest różnica i dlaczego powinieneś ją znać?
Marża i zysk to dwa pojęcia, które łatwo ze sobą pomylić, szczególnie na początku prowadzenia działalności. Oba dotyczą pieniędzy, które zostają ze sprzedaży, ale nie pokazują tego samego. Marża handlowa informuje przede wszystkim o tym, ile zostaje po odjęciu kosztu sprzedanego towaru. Zysk uwzględnia również inne wydatki związane z prowadzeniem biznesu. Ta różnica jest ważna, ponieważ produkt może mieć wysoką marżę, a mimo to jego sprzedaż może być mało opłacalna.
Czym jest marża i jak ją obliczyć?
Wyobraź sobie, że prowadzisz sklep internetowy z akcesoriami do telefonów. Kupujesz od dostawcy produkt za 70 zł netto, a następnie sprzedajesz go klientowi za 100 zł netto. Zakładamy, że możesz odliczyć VAT od zakupu. Różnica między ceną sprzedaży a kosztem zakupu wynosi 30 zł. To Twoja marża handlowa wyrażona w złotówkach, czyli kwota, która zostaje po odjęciu kosztu samego produktu. W tym przykładzie wynosi ona 30% ceny sprzedaży netto, ponieważ 30 zł stanowi 30% ze 100 zł. Na tym etapie nie uwzględniasz jeszcze reklamy, pakowania czy innych wydatków związanych z zamówieniem.
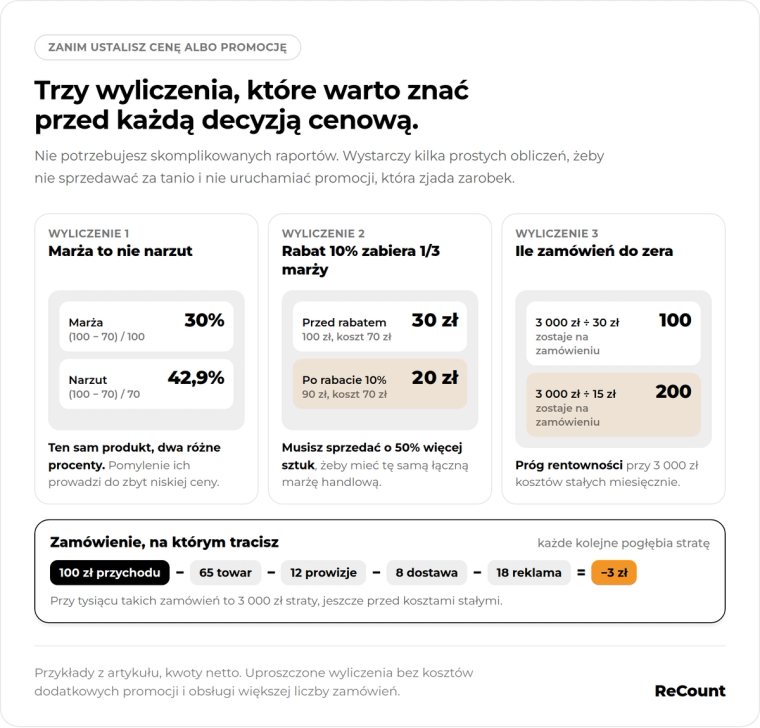
Marżę procentową obliczasz, odejmując koszt produktu od jego ceny sprzedaży, następnie dzieląc otrzymaną różnicę przez cenę sprzedaży i mnożąc wynik przez 100%. W naszym przykładzie wygląda to następująco: (100 zł − 70 zł) / 100 zł × 100% = 30%. Dzięki temu możesz porównywać opłacalność produktów o różnych cenach. Sama kwota marży nie zawsze wystarcza do oceny, który produkt bardziej się opłaca, ponieważ 30 zł marży przy produkcie za 100 zł oznacza coś innego niż 30 zł przy produkcie za 300 zł.
Warto również wiedzieć, że marża i narzut to nie to samo. Narzut pokazuje, o ile zwiększasz cenę w stosunku do kosztu zakupu produktu. Jeśli kupujesz towar za 70 zł i sprzedajesz go za 100 zł netto, narzut wynosi około 42,9%, a marża 30%. Wynika to z tego, że narzut liczysz od kosztu zakupu, a marżę od ceny sprzedaży. Pomylenie tych wartości może sprawić, że ustalisz cenę niższą, niż planowałeś, i pozostanie Ci mniej pieniędzy na pozostałe wydatki.
Pamiętaj również, że sposób uwzględniania VAT ma znaczenie przy obliczaniu marży. Jeśli jesteś czynnym podatnikiem VAT i możesz odliczyć VAT od zakupu produktu, zwykle obliczasz marżę na podstawie kwot netto. Jeśli natomiast nie masz prawa do odliczenia VAT, podatek zapłacony przy zakupie może zwiększać koszt produktu. Z kolei VAT doliczany do sprzedaży przez czynnego podatnika nie jest jego zarobkiem, ponieważ podlega rozliczeniu z urzędem skarbowym. Dlatego przy ustalaniu cen i obliczaniu marży warto uwzględnić sposób rozliczania VAT w JDG, żeby prawidłowo określić koszt produktu i kwotę pozostającą ze sprzedaży.
Czym jest zysk i dlaczego zwykle jest niższy od marży?
Wróćmy do produktu kupionego za 70 zł i sprzedanego za 100 zł netto. Wiesz już, że jego marża handlowa wynosi 30 zł. Możesz więc pomyśleć, że właśnie tyle zarobiłeś. Problem polega na tym, że zanim klient otrzyma zamówienie, możesz ponieść dodatkowe koszty. Załóżmy, że na reklamę, dzięki której klient trafił do Twojego sklepu, wydałeś 12 zł. Kolejne 8 zł kosztowały Cię pakowanie i dopłata do dostawy, a 3 zł zapłaciłeś za obsługę płatności i prowizje. Z początkowych 30 zł zostało więc tylko 7 zł.
Co więcej, te 7 zł nadal nie jest Twoim ostatecznym zarobkiem. Prowadzenie sklepu wymaga ponoszenia wydatków, które nie są przypisane do jednego konkretnego zamówienia. Możesz opłacać abonament za oprogramowanie sklepu, księgowość, magazyn lub inne usługi potrzebne do prowadzenia działalności. Takie wydatki występują niezależnie od tego, czy danego dnia sprzedasz jeden produkt, czy dziesięć. Dopiero po uwzględnieniu również tych kosztów możesz sprawdzić, czy sklep jako całość przynosi zysk z działalności.
W praktyce oznacza to, że wysoka marża na produkcie nie gwarantuje wysokiego zysku. Możesz sprzedawać towar z marżą 40%, ale jeżeli pozostałe koszty pochłaniają większość tej kwoty, końcowy wynik może być niewielki. Do tego dochodzą jeszcze rozliczenia podatkowe i inne zobowiązania przedsiębiorcy, więc wynik działalności nie musi oznaczać dokładnie takiej kwoty, jaką możesz przeznaczyć na prywatne wydatki. Dlatego warto analizować zarówno marżę poszczególnych produktów, jak i całkowity wynik finansowy sklepu.
Dlaczego możesz sprzedawać więcej, a zarabiać mniej? 5 najczęstszych powodów
Rosnąca liczba zamówień zwykle cieszy właściciela sklepu internetowego. W końcu większa sprzedaż oznacza, że klienci interesują się produktami, a działania marketingowe przynoszą efekty. Nie zawsze jednak dodatkowe zamówienia przekładają się na większy zarobek. Dużo zależy od tego, ile kosztuje pozyskanie klienta, realizacja jego zamówienia i utrzymanie całego biznesu. Przyjrzyjmy się najczęstszym sytuacjom, w których sprzedaż rośnie, ale wynik finansowy nie poprawia się tak, jak oczekujesz.
Reklamy pochłaniają zbyt dużą część przychodów
Reklama internetowa może skutecznie zwiększać sprzedaż, ale łatwo wydać na nią więcej, niż faktycznie zarabiasz na pozyskanych zamówieniach. Załóżmy, że przeznaczasz 10 000 zł na kampanię reklamową i dzięki niej generujesz 50 000 zł sprzedaży netto. Na pierwszy rzut oka wygląda to bardzo dobrze, ponieważ przychód przypisany reklamie jest pięciokrotnie wyższy od jej kosztu. Jednak jeśli po odjęciu kosztów produktów, prowizji i realizacji zamówień zostaje Ci tylko 15% sprzedaży, przed uwzględnieniem reklamy masz do dyspozycji 7 500 zł. Tymczasem na samą reklamę wydałeś 10 000 zł. Oznacza to stratę 2 500 zł na tej sprzedaży, jeszcze przed uwzględnieniem kosztów stałych sklepu.
To dobry przykład pokazujący, dlaczego nie wystarczy sprawdzać, ile sprzedaży przyniosła kampania. Trzeba również wiedzieć, ile pieniędzy zostało z zamówień po pokryciu kosztów. Jeśli prowadzisz sklep z produktami o niskiej marży, koszt reklamy może pochłaniać większość potencjalnego zarobku. Dlatego przed zwiększeniem budżetu reklamowego sprawdź, ile średnio zostaje Ci na zamówieniu pozyskanym z reklamy. Dzięki temu łatwiej ocenisz, czy większe wydatki rzeczywiście pomagają rozwijać biznes.
Prowizje, dostawy i obsługa zamówień kosztują więcej, niż myślisz
Jednym z najczęstszych błędów przy obliczaniu opłacalności sprzedaży jest uwzględnianie wyłącznie kosztu zakupu produktu. Tymczasem każde zamówienie może generować szereg dodatkowych wydatków. Operator płatności pobiera opłatę za transakcję, platforma sprzedażowa może naliczać prowizję, a firma kurierska wystawia rachunek za dostawę. Dochodzą do tego koszty opakowań, materiałów zabezpieczających i przygotowania paczki. Jeżeli oferujesz darmową dostawę, jej koszt nie znika, tylko zostaje po Twojej stronie.
Załóżmy, że na jednym produkcie masz 25 zł marży handlowej. Z tej kwoty musisz zapłacić 6 zł prowizji, 10 zł za dostawę i 2 zł za materiały do pakowania. Zostaje Ci 7 zł, z których trzeba jeszcze pokryć pozostałe koszty prowadzenia działalności. Przy pojedynczym zamówieniu takie opłaty mogą wydawać się niewielkie, ale przy kilkuset transakcjach miesięcznie ich suma staje się znacząca. Warto więc regularnie sprawdzać, ile kosztuje obsługa przeciętnego zamówienia i czy ceny produktów pozwalają pokryć te wydatki.
Rabaty mogą zwiększyć sprzedaż, ale obniżają marżę na produkcie
Promocje i kody rabatowe są popularnym sposobem na przyciąganie klientów. Obniżenie ceny może zwiększyć liczbę zamówień, ale nie daje gwarancji, że sprzedaż rzeczywiście wzrośnie. Jednocześnie zmniejsza kwotę, która zostaje Ci po sprzedaży każdego produktu, jeżeli jego koszt zakupu pozostaje taki sam. Co ważne, nawet stosunkowo niewielki rabat może znacznie mocniej obniżyć marżę, niż początkowo się wydaje. Dlatego nie warto planować promocji wyłącznie na podstawie tego, ile dodatkowych zamówień możesz dzięki niej zdobyć.
Wyobraź sobie, że sprzedajesz produkt za 100 zł netto, a jego zakup kosztuje Cię 70 zł. Twoja marża handlowa wynosi więc 30 zł. Postanawiasz obniżyć cenę o 10%, żeby zachęcić klientów do zakupów. Po rabacie produkt kosztuje 90 zł netto, ale jego koszt zakupu pozostaje taki sam. Oznacza to, że marża handlowa spada z 30 zł do 20 zł. Chociaż cena zmniejszyła się tylko o 10%, kwota pozostająca po odjęciu kosztu towaru spadła aż o jedną trzecią.
W tej sytuacji musiałbyś sprzedać o 50% więcej sztuk, aby uzyskać taką samą łączną marżę handlową jak przed promocją. To uproszczone porównanie, które nie uwzględnia dodatkowych kosztów reklamy, dostaw ani obsługi zamówień. W rzeczywistości większa liczba transakcji może generować kolejne wydatki, dlatego osiągnięcie takiego samego zysku może być trudniejsze. Z drugiej strony udana promocja może zwiększyć całkowity zarobek, jeśli dodatkowa sprzedaż z nawiązką pokryje spadek marży i związane z nią koszty. Zanim uruchomisz promocję, sprawdź więc nie tylko to, czy rabat przyciągnie klientów, ale też ile musisz sprzedać, aby obniżka rzeczywiście się opłacała.
Zwroty produktów zabierają część wypracowanych pieniędzy
Zwroty są naturalnym elementem sprzedaży internetowej, szczególnie w niektórych kategoriach produktów. Klient może zamówić kilka wariantów jednego produktu, a następnie odesłać te, które mu nie odpowiadają. Może też zwyczajnie zmienić zdanie. Dla sklepu oznacza to konieczność oddania pieniędzy i ponownej obsługi zamówienia. Problem polega na tym, że nie wszystkie koszty poniesione podczas pierwotnej sprzedaży uda się odzyskać.
Jeśli klient zwraca produkt, możesz nadal ponosić koszty wcześniejszej reklamy, obsługi płatności, dostawy i przygotowania przesyłki. Jeśli konsument odstąpi od umowy zawartej przez internet, co do zasady musisz zwrócić mu również koszt pierwotnej dostawy, ale nie więcej niż koszt najtańszego zwykłego sposobu dostarczenia oferowanego w sklepie. Sam koszt odesłania produktu zasadniczo ponosi klient, o ile został prawidłowo poinformowany o takim obowiązku i nie zobowiązałeś się pokryć go samodzielnie. Do tego dochodzi czas poświęcony na przyjęcie zwrotu, sprawdzenie stanu produktu i ponowne wprowadzenie go do sprzedaży. Jeżeli towar został uszkodzony lub stracił na wartości, możesz nie odzyskać całej kwoty, którą zapłaciłeś za niego dostawcy.
Nie oznacza to jednak, że cały koszt zakupu zwróconego produktu automatycznie staje się stratą. Jeśli towar wraca do magazynu w dobrym stanie, możesz sprzedać go ponownie. Nadal jednak pozostają wydatki związane z obsługą zwrotu. Dlatego warto sprawdzać, ile zamówień ostatecznie kończy się utrzymaną sprzedażą, jakie koszty generują zwroty i które produkty są zwracane najczęściej. Dzięki temu nie będziesz oceniał wyników sklepu wyłącznie na podstawie zamówień złożonych przez klientów.
Większa sprzedaż oznacza też większe wydatki
Rozwijający się sklep często potrzebuje coraz więcej zasobów. Na początku możesz samodzielnie pakować zamówienia, odpowiadać na wiadomości klientów i przechowywać towar w niewielkim pomieszczeniu. Z czasem liczba paczek rośnie, więc potrzebujesz dodatkowego miejsca, pomocy przy obsłudze klientów albo zewnętrznej firmy zajmującej się wysyłką. Każda taka zmiana może zwiększyć miesięczne koszty działalności. W rezultacie sklep musi osiągać odpowiednio wyższą sprzedaż, żeby pokryć nowe wydatki.
Duże znaczenie ma również wybór produktów, które sprzedajesz. Jeśli zwiększasz sprzedaż przede wszystkim dzięki towarom o niskiej marży, przychody mogą rosnąć szybciej niż zarobki. Przykładowo sklep osiągający 100 000 zł sprzedaży netto może mieć 20 000 zł po pokryciu kosztów zmiennych, czyli wydatków zależnych od liczby zamówień. Jeśli jego stałe koszty wynoszą 15 000 zł, zostaje 5 000 zł wyniku operacyjnego. W kolejnym miesiącu sprzedaż rośnie do 150 000 zł, ale po pokryciu kosztów zmiennych zostaje tylko 10% przychodów, czyli 15 000 zł. Przy niezmienionych kosztach stałych wynik spada wtedy do zera, mimo że sprzedaż wzrosła o połowę.
Taka sytuacja może wystąpić na przykład wtedy, gdy sklep zaczyna sprzedawać znacznie więcej produktów o niskiej marży, a udział bardziej opłacalnych towarów w całkowitej sprzedaży maleje. Podobny efekt może przynieść zwiększenie wydatków na reklamy lub częstsze oferowanie rabatów i darmowej dostawy. Dlatego warto sprawdzać nie tylko łączne przychody, ale również to, które produkty rzeczywiście odpowiadają za zarobek sklepu.
Planując rozwój działalności, musisz więc patrzeć nie tylko na przewidywaną wartość zamówień, ale też na to, ile kosztować będzie obsługa większej liczby klientów. Dotyczy to szczególnie ekspansji zagranicznej, przy której mogą pojawić się nowe wydatki na dostawy, reklamy, obsługę zwrotów i rozliczenia podatkowe. Sam fakt, że możesz dotrzeć do większej liczby kupujących, nie oznacza jeszcze, że sprzedaż na nowym rynku będzie bardziej opłacalna.
Ile naprawdę zarabia sklep, który sprzedaje za 100 000 zł miesięcznie?
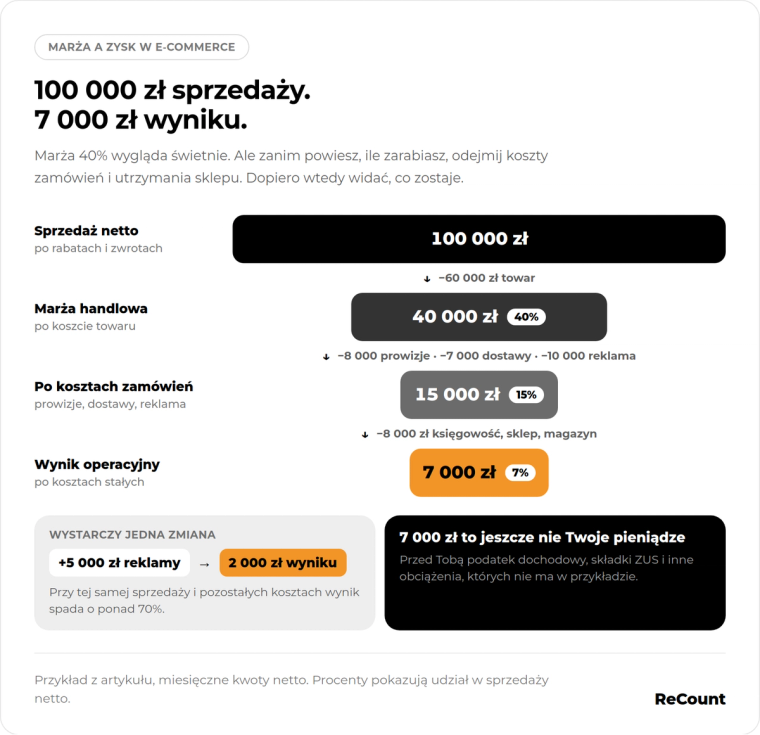
Żeby lepiej zrozumieć różnicę między sprzedażą, marżą i zyskiem, przyjrzyjmy się przykładowemu sklepowi internetowemu. Załóżmy, że prowadzisz jednoosobową działalność gospodarczą i sprzedajesz produkty przez internet. W ciągu miesiąca Twój sklep osiąga 100 000 zł sprzedaży netto, już po uwzględnieniu rabatów i zwrotów. Taka kwota może wyglądać imponująco, szczególnie jeśli jeszcze niedawno realizowałeś zaledwie kilka zamówień dziennie. Zanim jednak uznasz miesiąc za finansowy sukces, musisz sprawdzić, ile kosztowało osiągnięcie tej sprzedaży.
Pierwszym wydatkiem są same produkty. Załóżmy, że towary sprzedane w tym miesiącu kosztowały Cię łącznie 60 000 zł. Po odjęciu tej kwoty od przychodów zostaje 40 000 zł marży handlowej, czyli 40% sprzedaży netto. Na tym etapie możesz odnieść wrażenie, że zarabiasz naprawdę dobrze. Musisz jednak uwzględnić kolejne wydatki. Prowizje sprzedażowe i obsługa płatności kosztowały 8 000 zł, a przygotowanie zamówień oraz dostawy kolejne 7 000 zł. Do tego dochodzi 10 000 zł wydane na reklamy, dzięki którym pozyskiwałeś klientów. Po odjęciu tych kosztów z początkowych 40 000 zł zostaje 15 000 zł.
To nadal nie koniec obliczeń, ponieważ sklep ponosi również koszty stałe. Załóżmy, że opłaty związane z jego utrzymaniem wynoszą łącznie 8 000 zł miesięcznie. Mogą obejmować między innymi księgowość e-commerce, oprogramowanie sklepu, wynajem przestrzeni magazynowej i inne usługi potrzebne do prowadzenia działalności. Po ich odjęciu otrzymujesz 7 000 zł wyniku operacyjnego. To uproszczony wynik, który nie uwzględnia jeszcze podatku dochodowego, ewentualnych składek ZUS, kosztów finansowania i innych obciążeń nieuwzględnionych w przykładzie. Nie oznacza więc, że całe 7 000 zł możesz przeznaczyć na prywatne wydatki.
Widzisz już, jak duża może być różnica między przychodem a pieniędzmi, które rzeczywiście wypracowuje sklep. Miesięczna sprzedaż wyniosła 100 000 zł, marża handlowa 40 000 zł, ale po odjęciu uwzględnionych kosztów działalności zostało tylko 7 000 zł wyniku operacyjnego. Oznacza to, że odpowiada on zaledwie 7% sprzedaży netto. Co ważne, przy niezmienionych przychodach i pozostałych kosztach dodatkowe 5 000 zł wydane na reklamy obniżyłoby ten wynik do 2 000 zł. To pokazuje, dlaczego tak istotne jest regularne kontrolowanie wydatków, a nie tylko sprawdzanie wartości zamówień.
Warto również pamiętać, że nawet dodatni wynik finansowy nie gwarantuje wysokiego stanu konta bankowego. Możesz przecież przeznaczyć dużą część pieniędzy na zakup nowych produktów, które dopiero później sprzedasz. W takim przypadku sklep może wykazywać zysk, a jednocześnie mieć niewiele gotówki na opłacenie bieżących zobowiązań. Dlatego przy ocenie sytuacji finansowej trzeba sprawdzać zarówno wynik sprzedaży, jak i pieniądze dostępne na rachunku oraz płatności, które czekają Cię w najbliższych tygodniach.
Co się stanie, jeśli nie zaczniesz kontrolować marży i zysku?
Brak kontroli nad kosztami może przez długi czas pozostawać niezauważony. Zamówienia pojawiają się regularnie, klienci zostawiają pozytywne opinie, a miesięczna sprzedaż rośnie, więc łatwo uznać, że wszystko działa prawidłowo. Problem często wychodzi na jaw dopiero wtedy, gdy trzeba zapłacić większą fakturę, zamówić kolejną partię towaru albo uregulować zobowiązania wobec urzędu skarbowego. Nagle okazuje się, że mimo wysokich przychodów na koncie nie ma wystarczająco dużo pieniędzy.
Jednym z najpoważniejszych zagrożeń jest sprzedaż produktów, na których faktycznie tracisz. Wyobraź sobie, że jedno zamówienie przynosi 100 zł przychodu netto, ale zakup towaru kosztuje 65 zł, prowizje 12 zł, realizacja dostawy 8 zł, a reklama potrzebna do zdobycia zamówienia 18 zł. Łączne koszty wynoszą 103 zł, więc na każdej takiej transakcji tracisz 3 zł jeszcze przed pokryciem kosztów stałych. Przy dziesięciu zamówieniach strata wynosi 30 zł, a przy tysiącu już 3 000 zł. Jeżeli nie kontrolujesz kosztów, możesz zwiększać budżet reklamowy i cieszyć się kolejnymi klientami, nie wiedząc, że każdy następny zakup pogarsza Twój wynik finansowy.
Kolejnym zagrożeniem jest brak pieniędzy na bieżące wydatki. Możesz mieć magazyn pełen produktów, które w przyszłości przyniosą przychód, ale za towar trzeba często zapłacić znacznie wcześniej. Jeśli przeznaczysz większość dostępnych środków na duże zatowarowanie, możesz mieć problem z opłaceniem reklamy, dostaw, księgowości czy zobowiązań podatkowych. Nawet jeśli produkty ostatecznie się sprzedadzą, pieniądze mogą wrócić do firmy zbyt późno. Taka sytuacja jest szczególnie ryzykowna dla początkującej JDG, która nie ma jeszcze dużych oszczędności ani stabilnego poziomu sprzedaży.
Brak wiedzy o rzeczywistych zarobkach utrudnia również podejmowanie decyzji o rozwoju biznesu. Możesz inwestować w produkty, które sprzedają się najczęściej, ale pozostawiają najmniej pieniędzy po kosztach. Możesz też zdecydować się na nowy magazyn, zatrudnienie pomocy lub ekspansję zagraniczną, nie mając pewności, czy obecny model sprzedaży pozwoli pokryć dodatkowe wydatki. W efekcie sklep może wyglądać na coraz większy i bardziej rozpoznawalny, a jednocześnie generować coraz wyższe straty.
Nie musisz rezygnować z promocji, reklam ani rozwoju firmy, żeby uniknąć tych problemów. Ważne jest jednak, aby przed podejmowaniem takich decyzji wiedzieć, ile naprawdę zarabiasz i jakie wydatki możesz bezpiecznie ponieść. Regularne kontrolowanie marży i zysku pomaga wcześniej zauważyć, że koszty zaczynają rosnąć zbyt szybko, zanim przełożą się na poważne problemy finansowe.
Jak sprawdzić, czy Twój sklep naprawdę zarabia? 4 proste kroki
Nie potrzebujesz skomplikowanych raportów ani specjalistycznej wiedzy finansowej, żeby zacząć kontrolować opłacalność sprzedaży. Na początek wystarczy regularnie zbierać podstawowe informacje o przychodach i wydatkach. Możesz przygotować proste zestawienie miesięczne, w którym sprawdzisz, ile sklep uzyskał ze sprzedaży, ile kosztowały produkty i jakie pozostałe opłaty trzeba było ponieść. Najważniejsze jest to, żeby uwzględniać wszystkie istotne koszty i porównywać dane z tego samego okresu.
Sprawdź, ile pieniędzy rzeczywiście uzyskujesz ze sprzedaży
Zacznij od ustalenia rzeczywistej wartości sprzedaży za wybrany miesiąc. Nie opieraj się wyłącznie na sumie wszystkich zamówień złożonych przez klientów, ponieważ część z nich mogła zostać anulowana lub zwrócona. Uwzględnij również rabaty, które obniżyły cenę produktów. Dzięki temu zobaczysz, ile wynosi sprzedaż po odpowiednich korektach, zamiast analizować kwoty, których firma ostatecznie nie zatrzymała.
Ważne jest również rozróżnienie kwot brutto i netto. Jeśli jesteś czynnym podatnikiem VAT, podatek doliczany do sprzedaży co do zasady podlega rozliczeniu z urzędem skarbowym i nie jest Twoim zarobkiem. Jeśli korzystasz ze zwolnienia z VAT, sposób ujmowania kwot będzie inny. Dlatego już na początku prowadzenia działalności warto ustalić, jak prawidłowo analizować swoje przychody, aby nie zawyżać wyników sklepu.
Policz wszystkie koszty związane ze sprzedażą
Kiedy znasz już wartość sprzedaży, sprawdź, ile kosztowało Cię jej osiągnięcie. Zacznij od kosztów sprzedanych produktów, a następnie uwzględnij reklamy, prowizje, opłaty za płatności, pakowanie, dostawy i obsługę zwrotów. Nie zapomnij również o regularnych wydatkach związanych z prowadzeniem firmy, takich jak księgowość jednoosobowej firmy, abonament za sklep internetowy czy wynajem magazynu. Zadbaj o to, żeby każdy koszt został uwzględniony tylko raz.
Dobrym pomysłem jest także osobne sprawdzanie opłacalności najważniejszych produktów i sposobów sprzedaży. Może się okazać, że jeden produkt sprzedaje się bardzo często, ale ze względu na wysokie koszty reklamy przynosi niewielki zarobek. Inny może mieć mniejszą liczbę zamówień, ale pozostawiać znacznie więcej pieniędzy po kosztach. Takie porównanie pomaga ustalić, które produkty warto mocniej promować, a przy których należy zastanowić się nad ceną lub kosztami sprzedaży.
Ustal, ile musisz sprzedawać, żeby wyjść na zero
Kolejnym krokiem jest obliczenie, jaką sprzedaż musisz osiągnąć, aby pokryć wszystkie koszty prowadzenia sklepu. To tak zwany próg rentowności, czyli moment, w którym firma nie osiąga jeszcze zysku, ale też nie ponosi straty na działalności objętej obliczeniem. Żeby go określić, musisz wiedzieć, ile zostaje Ci ze sprzedaży po odjęciu kosztów zależnych od zamówień oraz jakie są Twoje miesięczne koszty stałe.
Załóżmy, że utrzymanie sklepu kosztuje Cię 3 000 zł miesięcznie, a po odjęciu kosztu towaru, reklamy, prowizji i realizacji zamówienia zostaje średnio 30 zł na każde zamówienie. W takim przypadku potrzebujesz 100 zamówień miesięcznie, żeby pokryć 3 000 zł kosztów stałych. Dopiero kolejne zamówienia będą zwiększać dodatni wynik działalności, o ile koszty i kwoty pozostające z zamówień nie ulegną zmianie. Jeśli natomiast średnio zostaje Ci tylko 15 zł na zamówieniu, do pokrycia tych samych kosztów potrzebujesz już 200 zamówień. Takie wyliczenie pomaga zrozumieć, dlaczego ustalanie cen i ograniczanie niepotrzebnych wydatków ma tak duże znaczenie dla rentowności sklepu.
Regularnie kontroluj zysk i pieniądze dostępne na koncie
Jednorazowe obliczenie marży i zysku to dobry początek, ale sytuacja finansowa sklepu może zmieniać się z miesiąca na miesiąc. Rosną koszty dostaw, zmieniają się ceny zakupu produktów, pojawiają się sezonowe promocje i większe wydatki na reklamy. Dlatego warto przynajmniej raz w miesiącu sprawdzać, ile firma rzeczywiście zarobiła, a także porównywać wyniki z poprzednimi okresami. Dzięki temu szybciej zauważysz, że określone produkty stają się mniej opłacalne albo że wydatki rosną szybciej niż przychody.
Oprócz wyniku finansowego kontroluj również stan konta i nadchodzące płatności. Jeśli planujesz zamówić większą partię towaru, sprawdź, czy po dokonaniu zakupu wystarczy Ci pieniędzy na pozostałe zobowiązania. Dotyczy to również podatków i składek związanych z prowadzeniem JDG. Możesz mieć dodatni wynik działalności, ale jednocześnie nie dysponować wystarczającą gotówką, ponieważ duża część pieniędzy została przeznaczona na zapasy.
W tym miejscu warto zwrócić uwagę na jeszcze jedną kwestię: zysk sklepu nie zawsze jest tym samym co kwota, od której płacisz podatek. W przypadku JDG podatek dochodowy zależy między innymi od wybranej formy opodatkowania. Przy ryczałcie podatek jest zasadniczo obliczany od przychodu, bez pomniejszania go o koszty uzyskania przychodu. Oznacza to, że nawet jeśli reklamy, towar i prowizje pochłoną dużą część pieniędzy ze sprzedaży, nadal możesz mieć obowiązek zapłaty podatku od przychodu. Przy rozliczeniu według skali podatkowej znaczenie ma natomiast dochód oraz kwota wolna od podatku, która nie obowiązuje przy ryczałcie.
Podobnie VAT w JDG wymaga osobnego spojrzenia na pieniądze wpływające od klientów i zobowiązania wobec urzędu skarbowego. Dlatego księgowość działalności gospodarczej powinna pomagać Ci nie tylko prawidłowo rozliczać podatki, ale również rozumieć, które kwoty są przychodem, które wydatkiem, a które wynikają z rozliczeń podatkowych. Warto omawiać swoje wyniki z księgowym, szczególnie jeśli dopiero zaczynasz sprzedaż internetową albo planujesz rozszerzyć działalność na inne kraje.
Duża sprzedaż to dopiero początek. Liczy się to, ile zostaje w Twojej kieszeni
Prowadząc sklep internetowy, łatwo skupić się na zwiększaniu liczby zamówień i osiąganiu coraz wyższych przychodów. To ważne elementy rozwoju biznesu, ale same w sobie nie pokazują, czy firma jest rentowna. Marża handlowa mówi Ci, ile zostaje ze sprzedaży po odjęciu kosztu produktów, natomiast zysk uwzględnia również pozostałe wydatki związane z działalnością. Dlatego sklep, który sprzedaje za 100 000 zł miesięcznie, może zarabiać znacznie mniej niż inny biznes o niższych przychodach, ale lepiej kontrolowanych kosztach.
Nie oznacza to, że powinieneś rezygnować z reklam, promocji czy poszerzania asortymentu. Warto jednak wiedzieć, które działania rzeczywiście przynoszą pieniądze, a które jedynie zwiększają wartość sprzedaży. Regularne sprawdzanie marży, kosztów i zysku pozwala lepiej ustalać ceny, rozsądniej planować wydatki i podejmować decyzje o dalszym rozwoju sklepu. Szczególnie na początku prowadzenia JDG takie podejście pomaga uniknąć sytuacji, w której rozwijasz sprzedaż, ale nie masz wystarczających środków na codzienne funkcjonowanie firmy.
Jeśli dopiero rozpoczynasz działalność lub chcesz rozwijać sprzedaż internetową, warto zadbać o odpowiednie rozliczenia już od pierwszych zamówień. W ReCount możesz uzyskać wsparcie w prowadzeniu księgowości JDG i lepszym zrozumieniu finansowej strony swojego biznesu. Dzięki temu łatwiej będzie Ci odnaleźć się w kosztach, podatkach i obowiązkach przedsiębiorcy, a więcej uwagi poświęcisz temu, co najważniejsze dla rozwoju Twojego sklepu.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.