W skrócie
Przychód pokazuje skalę sprzedaży, ale nie mówi jeszcze, ile sklep rzeczywiście zarabia.
Dochód podatkowy powstaje po uwzględnieniu kosztów uzyskania przychodów i ma znaczenie przy rozliczaniu podatku dochodowego.
Zysk lub wynik biznesowy może różnić się od dochodu podatkowego, ponieważ zależy od tego, jakie koszty zostały uwzględnione w obliczeniu.
Stan konta, przychód, dochód i zysk to różne wartości, dlatego przy ocenie kondycji sklepu nie warto patrzeć tylko na obrót.
Prowadzisz sklep internetowy i widzisz, że sprzedaż rośnie. W panelu sklepu pojawia się 20 000 zł, 50 000 zł albo 100 000 zł miesięcznie i łatwo dojść do wniosku, że firma zaczyna dobrze zarabiać. Problem w tym, że sama wartość sprzedaży mówi tylko część prawdy. Z tej kwoty trzeba jeszcze pokryć zakup towaru, reklamy, wysyłkę, prowizje, magazynowanie, obsługę sklepu, księgowość i inne wydatki związane z działalnością. Dlatego sklep może mieć duży obrót, a jednocześnie zostawiać właścicielowi bardzo niewiele pieniędzy.
Jeżeli dopiero zakładasz jednoosobową działalność gospodarczą albo rozwijasz istniejący sklep, warto od początku rozumieć trzy podstawowe pojęcia: przychód, dochód i zysk. Nie musisz znać skomplikowanej terminologii ani zasad rachunkowości. Chodzi przede wszystkim o to, żebyś wiedział, na jaką liczbę patrzysz i co ona właściwie mówi o Twojej firmie. Przychód ze sprzedaży pokazuje wartość sprzedaży przed odjęciem kosztów. Dochód podatkowy to przychody pomniejszone o koszty uzyskania przychodów. Zysk można natomiast rozumieć jako dodatni wynik działalności, przy czym jego znaczenie zależy od tego, w jaki sposób ten wynik liczysz. Te liczby są ze sobą powiązane, ale nie oznaczają tego samego.
Przychód, dochód i zysk – najprostsze wyjaśnienie
Na początku najlepiej spojrzeć na te trzy pojęcia bez księgowego języka. Wyobraź sobie sklep, który sprzedaje produkty przez własną stronę i dodatkowo przez platformę sprzedażową. Klienci kupują towary, firma ponosi koszty ich zakupu, płaci za reklamy, wysyłkę, prowizje i obsługę działalności. W zależności od tego, który etap tego procesu analizujesz, otrzymasz inną liczbę.
Pojęcie Najprościej mówiąc Co mówi właścicielowi sklepu?
Przychód Ile wartości sprzedaży osiągnął sklep Jak duża jest sprzedaż
Dochód podatkowy Przychody podatkowe pomniejszone o koszty uzyskania przychodów Jaki wynik jest istotny przy ustalaniu podatku dochodowego
Zysk Dodatni wynik biznesu po uwzględnieniu odpowiednich kosztów Czy działalność rzeczywiście przynosi dodatni wynik
Najważniejsze jest więc rozdzielenie skali sprzedaży od tego, ile firma naprawdę na tej sprzedaży zarabia. Jeśli Twój sklep osiągnął w miesiącu 50 000 zł przychodu ze sprzedaży, nie oznacza to, że zarobiłeś 50 000 zł. Jeśli na zakup towarów, reklamy, prowizje, wysyłkę i inne wydatki związane z działalnością przeznaczyłeś znaczną część tej kwoty, rzeczywisty wynik będzie oczywiście dużo niższy.
Trzeba też pamiętać, że dochód i zysk nie zawsze są tą samą kwotą. Dochód podatkowy jest ustalany na podstawie zasad podatkowych. Zysk można natomiast rozumieć jako wynik finansowy lub biznesowy firmy, zależnie od tego, co dokładnie zostało uwzględnione w obliczeniach. Niektóre koszty mogą być traktowane inaczej przy ocenie wyniku firmy i inaczej przy obliczaniu dochodu podatkowego. Na początku prowadzenia JDG nie musisz znać wszystkich takich różnic, ale warto wiedzieć, że one istnieją. To szczególnie ważne wtedy, gdy księgowość JDG zaczyna obejmować coraz więcej transakcji, kanałów sprzedaży i rodzajów kosztów.
Przychód w sklepie internetowym – duża sprzedaż nie oznacza dużych zarobków
Przychód ze sprzedaży pokazuje wartość sprzedaży osiągniętej przez sklep przed odjęciem kosztów. Na tym etapie nie interesuje nas jeszcze, ile zapłaciłeś za produkty, ile kosztowała reklama ani ile pobrała platforma sprzedażowa. To właśnie dlatego sam przychód nie odpowiada na pytanie, czy Twój biznes jest opłacalny.
Jeżeli miesięcznie sprzedajesz towary za kilkadziesiąt tysięcy złotych, przychód może robić dobre wrażenie. Dla właściciela firmy ważniejsze jest jednak to, co dzieje się z tą kwotą później. Zanim pieniądze staną się realnym wynikiem biznesu, trzeba uwzględnić koszty prowadzenia działalności. W e-commerce jest ich zwykle sporo: zakup towarów, reklama, wysyłka, pakowanie, magazynowanie, prowizje operatorów płatności i platform sprzedażowych, obsługa sklepu czy księgowość jednoosobowej firmy.
Przychód to nie to samo co pieniądze na koncie
Jednym z najczęstszych błędów na początku działalności jest patrzenie na konto bankowe i traktowanie każdego przelewu jako przychodu albo traktowanie przychodu jako pieniędzy, które są już dostępne do wydania. W praktyce te wartości mogą się od siebie różnić.
Załóżmy, że sprzedajesz produkty za pośrednictwem platformy, która pobiera swoją prowizję przed wypłatą środków. W danym okresie wartość sprzedaży wynosi 1 000 zł, ale platforma zatrzymuje 100 zł prowizji i przelewa Ci 900 zł. Sam fakt, że na rachunek wpłynęło 900 zł, nie oznacza automatycznie, że właśnie tyle wynosi Twój przychód. W uproszczonym przykładzie można mieć 1 000 zł przychodu i 100 zł kosztu prowizji, dlatego sprzedaż i koszt platformy trzeba rozpatrywać oddzielnie.
Ta różnica jest bardzo ważna w księgowości e-commerce, ponieważ środki wpływające na konto często są już pomniejszone o różnego rodzaju opłaty. Jeśli patrzysz wyłącznie na przelewy, możesz mieć błędny obraz tego, jak duża była faktyczna sprzedaż i jakie koszty poniosła firma. Podobnie działa to w drugą stronę: przychód może powstać, mimo że klient nie zapłacił jeszcze należności. Dlatego stan konta bankowego, przychód i wynik firmy to różne rzeczy.
A co z VAT-em?
VAT również może sprawiać, że liczba widoczna przy zamówieniu nie będzie odpowiadała przychodowi podatkowemu. Jeśli sprzedajesz towary opodatkowane VAT, podatek należny zawarty w cenie płaconej przez klienta nie zwiększa przychodu podatkowego.
Najłatwiej pokazać to na prostym przykładzie. Załóżmy, że klient kupuje produkt za 123 zł brutto, a sprzedaż jest objęta VAT w wysokości 23%. Z tych 123 zł wartość sprzedaży bez VAT należnego wynosi 100 zł, natomiast 23 zł stanowi VAT należny. W takim przykładzie nie należy więc patrzeć na pełne 123 zł jak na przychód ze sprzedaży.
Nie oznacza to jednak, że zawsze można bez zastanowienia powiedzieć: „przychód to kwota netto”. Sytuacja zależy między innymi od tego, czy dana sprzedaż jest opodatkowana VAT. Dla początkującego przedsiębiorcy najważniejsza jest prostsza zasada: jeśli w Twojej JDG VAT występuje, nie traktuj całej kwoty zapłaconej przez klienta jako pieniędzy, które firma po prostu zarobiła. VAT w JDG trzeba rozpatrywać oddzielnie od wyniku działalności. Właśnie dlatego poprawnie prowadzona księgowość działalności gospodarczej pozwala uniknąć sytuacji, w której przedsiębiorca patrzy na kwoty brutto i wyciąga z nich zbyt optymistyczne wnioski o kondycji sklepu.
Zwroty, rabaty i prowizje
Kolejna rzecz, która potrafi zaburzyć obraz przychodu, to zwroty i rabaty. Suma wszystkich zamówień widoczna w panelu sklepu nie zawsze będzie odpowiadała ostatecznej wartości przychodu. Jeśli klient zwróci produkt albo otrzyma rabat, trzeba uwzględnić odpowiednią korektę.
Załóżmy, że w ciągu miesiąca Twój panel pokazuje zamówienia o wartości 40 000 zł. Część klientów zwraca jednak towary, a innym udzielasz rabatów. Ostateczna wartość sprzedaży po uwzględnieniu tych zmian może być niższa. Dlatego samo spojrzenie na liczbę zamówień albo łączną wartość koszyków może prowadzić do błędnych wniosków.
Podobnie jest z prowizjami. Jeśli sprzedajesz produkt za 1 000 zł, a platforma potrąca 100 zł swojej prowizji, nie oznacza to automatycznie, że przychodem jest tylko 900 zł. W uproszczonym przykładzie można mieć 1 000 zł przychodu i 100 zł kosztu prowizji. Dla osoby, która dopiero zaczyna prowadzić sklep, różnica może wydawać się czysto techniczna, ale ma realne znaczenie. Jeżeli zaczniesz mylić przychód z kwotą wypłaconą przez platformę, później dużo trudniej będzie Ci poprawnie oceniać koszty sprzedaży i rentowność całego biznesu.
Dochód – czyli co zostaje po uwzględnieniu kosztów podatkowych
Przychód mówi Ci, jaką wartość sprzedaży osiąga działalność. Dochód podatkowy idzie krok dalej, ponieważ uwzględnia koszty uzyskania przychodów. W najbardziej podstawowej wersji można go zapisać tak:
dochód podatkowy = przychody podatkowe – koszty uzyskania przychodów
Jeżeli przychody podatkowe są wyższe niż koszty podatkowe, powstaje dochód. Jeżeli koszty są wyższe, wynik może być ujemny, czyli może powstać strata podatkowa. To właśnie dlatego przedsiębiorca, który ma wysoki przychód, nie musi mieć równie wysokiego dochodu. Sklep może sprzedawać dużo, ale jednocześnie bardzo dużo wydawać na pozyskanie tej sprzedaży.
W e-commerce potencjalnych kosztów związanych z działalnością jest wiele. Może to być zakup towarów przeznaczonych do sprzedaży, reklama, prowizje platform i operatorów płatności, wysyłka, pakowanie, magazynowanie, oprogramowanie, hosting, obsługa księgowa czy inne wydatki potrzebne do prowadzenia sklepu. Nie oznacza to jednak, że każdy taki wydatek zawsze i automatycznie stanie się kosztem uzyskania przychodu. Liczy się między innymi jego związek z działalnością, prawidłowe udokumentowanie oraz zasady dotyczące konkretnego rodzaju kosztu.
Dla przedsiębiorcy najważniejszy wniosek jest prosty: przychód odpowiada przede wszystkim na pytanie „ile sprzedaję?”, a dochód podatkowy na pytanie „jaki wynik powstaje po uwzględnieniu kosztów podatkowych?”. Jeżeli interesują Cię JDG i podatek dochodowy, to właśnie rozróżnienie tych dwóch wartości jest jednym z pierwszych elementów, które warto zrozumieć.
Nie każdy wydatek automatycznie obniża dochód
Na początku prowadzenia firmy łatwo przyjąć bardzo prostą zasadę: „jeśli zapłaciłem za coś z firmowego konta, to jest to koszt firmy”. Z perspektywy podatkowej sprawa nie działa jednak w ten sposób. Sam fakt, że pieniądze wyszły z rachunku używanego w działalności, nie wystarcza, żeby dany wydatek automatycznie obniżył dochód podatkowy.
Koszty uzyskania przychodów muszą spełniać określone warunki. W uproszczeniu powinny być związane z osiąganiem przychodów albo zachowaniem czy zabezpieczeniem ich źródła, a jednocześnie nie mogą należeć do wydatków wyłączonych z kosztów podatkowych. Dodatkowo znaczenie ma dokumentacja i właściwy moment rozliczenia.
Nie musisz znać całej listy zasad na pamięć. Jeśli prowadzisz niewielką JDG, dużo ważniejsze jest wyrobienie sobie prawidłowego sposobu myślenia. Zakup reklamy, towaru czy usługi nie powinien być automatycznie traktowany jako „pieniądze, które odejmę od podatku”. Najpierw trzeba sprawdzić, czy i w jaki sposób taki wydatek może zostać rozliczony. Dobra księgowość JDG ma między innymi pomóc oddzielić zwykłe przepływy pieniędzy od kosztów, które rzeczywiście mają znaczenie przy ustalaniu dochodu.
Kupiłem towar za 30 000 zł. Czy mój dochód automatycznie spada o 30 000 zł?
To szczególnie ważne pytanie w e-commerce, ponieważ duża część pieniędzy firmy może być zamrożona w towarze. Wyobraź sobie, że pod koniec roku kupujesz produkty za 30 000 zł z myślą o sprzedaży w kolejnych miesiącach. Towar przyjeżdża do magazynu, płacisz dostawcy, ale znaczna część produktów nadal leży na półkach, kiedy kończy się rok.
Nie można bezwarunkowo założyć, że sam fakt wydania 30 000 zł sprawi, że roczny dochód podatkowy spadnie dokładnie o taką samą kwotę. Przy prowadzeniu podatkowej księgi przychodów i rozchodów znaczenie ma również remanent, czyli spis towarów znajdujących się w firmie na określony moment. Przy ustalaniu kosztów uwzględnia się między innymi wartość towarów posiadanych na początku i na końcu roku.
Dla właściciela sklepu praktyczny wniosek jest taki, że towar leżący w magazynie ma znaczenie dla rozliczenia wyniku. Nie warto więc patrzeć na zakup dużej partii produktów wyłącznie jako na szybki sposób zmniejszenia dochodu. Pieniądze rzeczywiście zniknęły z konta, ale część ich wartości nadal znajduje się w firmie pod postacią zapasu. To kolejny przykład pokazujący, dlaczego stan konta bankowego nie jest tym samym co dochód podatkowy ani wynik firmy.
Dochód zależy też od sposobu opodatkowania
To, jak dużą rolę odgrywa dochód podatkowy, zależy również od wybranej formy opodatkowania. W przypadku rozliczeń, w których podatek jest oparty na dochodzie, znaczenie ma różnica pomiędzy przychodami podatkowymi a kosztami uzyskania przychodów. Właśnie dlatego koszty działalności mogą mieć bezpośredni wpływ na wynik będący punktem wyjścia do rozliczenia podatku dochodowego.
Inaczej wygląda sytuacja przy ryczałcie od przychodów ewidencjonowanych. Tutaj punktem wyjścia jest przychód, a typowych kosztów uzyskania przychodów nie odejmuje się od niego w taki sposób jak przy opodatkowaniu dochodu. Nie oznacza to oczywiście, że koszty przestają być ważne dla samego biznesu. Jeśli wydasz 10 000 zł na reklamę albo zatowarowanie, te pieniądze nadal wpływają na rentowność sklepu. Po prostu nie zmniejszają przychodu, który jest punktem wyjścia w tym sposobie opodatkowania.
To rozróżnienie jest szczególnie ważne, gdy zaczynasz analizować JDG i podatki przed wyborem sposobu rozliczeń. Nie warto patrzeć wyłącznie na wysokość stawki podatku. Trzeba również rozumieć, czy w Twoim modelu działalności duże znaczenie mają koszty towaru, marketingu, logistyki i obsługi sprzedaży. Sklep internetowy może mieć zupełnie inną strukturę kosztów niż działalność, która praktycznie nie wymaga zakupu produktów czy ponoszenia wysokich wydatków operacyjnych.
Zysk – ile naprawdę zarabia Twój sklep?
Zysk jest pojęciem, które na pierwszy rzut oka wydaje się najbardziej intuicyjne. Skoro kupujesz produkt za 80 zł i sprzedajesz go za 150 zł, można pomyśleć, że zarobiłeś 70 zł. Taki sposób liczenia pomija jednak prawie całą resztę działalności sklepu.
Być może zapłaciłeś kilka lub kilkanaście złotych za reklamę potrzebną do pozyskania klienta. Operator płatności pobrał prowizję. Platforma sprzedażowa również naliczyła swoją opłatę. Doszły koszty opakowania, wysyłki, magazynu, oprogramowania, księgowości i innych elementów potrzebnych do prowadzenia firmy. Dopiero po uwzględnieniu odpowiednich kosztów możesz zacząć oceniać, jaki wynik rzeczywiście generuje sprzedaż.
Dlatego różnica pomiędzy ceną zakupu a ceną sprzedaży produktu nie jest jeszcze zyskiem całego sklepu. Może być użyteczną informacją o samym produkcie, ale nie mówi jeszcze, czy cała działalność jest rentowna. Jest to szczególnie ważne w e-commerce, gdzie rosnąca sprzedaż często wymaga jednocześnie większych wydatków na reklamę, magazyn, obsługę zamówień i zatowarowanie.
Co właściwie oznacza „zysk” w JDG?
Samo słowo „zysk” może oznaczać różne rzeczy w zależności od tego, w jaki sposób liczysz wynik firmy. W codziennym języku właściciel sklepu może nazywać zyskiem po prostu kwotę, która zostaje po uwzględnieniu kosztów działalności. W rachunkowości występują natomiast bardziej precyzyjne pojęcia, takie jak zysk brutto i zysk netto.
Jeśli prowadzisz niewielką JDG, najważniejsze jest więc nie samo określenie „zysk”, ale sprawdzenie, co zostało uwzględnione przy jego obliczeniu. Dwie osoby mogą powiedzieć, że ich sklepy generują taki sam zysk, a w praktyce uwzględniać przy obliczeniach zupełnie inne koszty. Jedna może patrzeć tylko na różnicę pomiędzy sprzedażą a kosztem produktów, druga dodatkowo odejmować reklamy, prowizje, logistykę i obsługę działalności.
Nie musisz od razu poznawać wszystkich pojęć używanych w rachunkowości. Jeśli prowadzisz JDG i dopiero uczysz się czytać liczby swojej firmy, dużo ważniejszy jest jeden nawyk: kiedy widzisz informację o zysku, sprawdź, w jaki sposób został policzony. Dopiero wtedy możesz sensownie porównać go z wynikiem z poprzedniego miesiąca, innego produktu albo kolejnego kanału sprzedaży.
Dlaczego zysk może być inny niż dochód?
Dochód podatkowy i zysk mogą wyglądać podobnie, ponieważ w obu przypadkach zestawiamy przychody z kosztami. Różnica polega jednak na tym, że dochód podatkowy ustala się według zasad podatkowych, natomiast zysk lub wynik biznesowy może być liczony według innych zasad, zależnie od tego, co chcesz sprawdzić. To sprawia, że określony koszt może wpływać na jeden wynik inaczej niż na drugi.
Załóżmy, że firma ma 100 000 zł przychodów i 80 000 zł kosztów uwzględnianych przy obliczaniu wyniku firmy. Taki wynik wynosi 20 000 zł. Jeśli jednak 5 000 zł z tych kosztów nie może zostać potraktowane jako koszt uzyskania przychodów, dochód podatkowy może wynieść 25 000 zł. Firma nadal ma takie same przychody i poniosła takie same wydatki, ale dwie liczby opisujące jej sytuację nie są identyczne.
Właśnie dlatego księgowość e-commerce nie sprowadza się jedynie do sprawdzenia, ile pieniędzy wpłynęło i ile wypłynęło z konta. W miarę rozwoju firmy pojawia się coraz więcej sytuacji, w których trzeba oddzielić wynik podatkowy, wynik biznesowy i rzeczywisty przepływ gotówki. Na początku wystarczy rozumieć, że są to różne perspektywy patrzenia na tę samą działalność.
Jeden sklep, trzy różne liczby – przykład od początku do końca
Najłatwiej zrozumieć przychód, dochód i zysk na jednym przykładzie. Załóżmy, że sklep w danym okresie sprzedał produkty za 123 000 zł brutto po uwzględnieniu zwrotów i rabatów. Sprzedaż jest opodatkowana VAT 23%, dlatego z tej kwoty 23 000 zł stanowi VAT należny, a przychód ze sprzedaży wynosi 100 000 zł.
Teraz przechodzimy do kosztów. Towary sprzedane klientom kosztowały firmę 55 000 zł. Prowizje związane ze sprzedażą i płatnościami wyniosły 8 000 zł. Na reklamę firma przeznaczyła 10 000 zł, na wysyłkę, pakowanie i magazynowanie 7 000 zł, a na pozostałe koszty, takie jak obsługa firmy, oprogramowanie i księgowość, kolejne 5 000 zł. Łącznie daje to 85 000 zł kosztów.
Po odjęciu 85 000 zł kosztów od 100 000 zł przychodu otrzymujemy 15 000 zł wyniku przed podatkiem. Jeżeli dla uproszczenia założymy, że w tym przykładzie nie występują różnice między wynikiem firmy a dochodem podatkowym, dochód podatkowy również wyniesie 15 000 zł. Dopiero od tego miejsca można przejść do ustalenia podatku dochodowego zgodnie z zasadami dotyczącymi konkretnego sposobu rozliczenia.
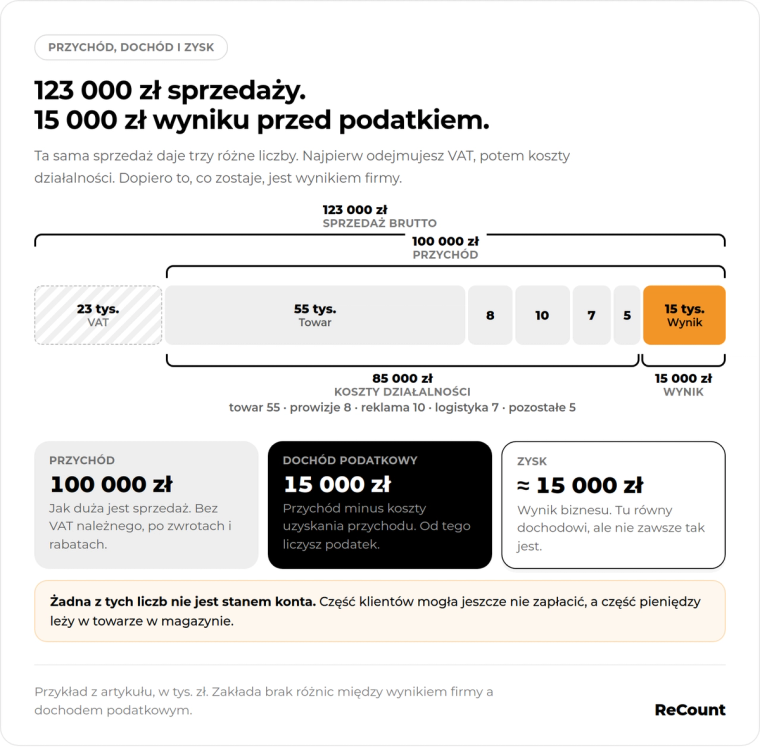
Ten przykład dobrze pokazuje, dlaczego 123 000 zł sprzedaży nie oznacza 123 000 zł zarobku. Najpierw trzeba oddzielić VAT, następnie uwzględnić koszty działalności, a dopiero później spojrzeć na wynik. Jeżeli właściciel patrzyłby wyłącznie na wartość zamówień w sklepie, mógłby dojść do wniosku, że firma ma do dyspozycji ogromną kwotę. W rzeczywistości zdecydowana większość tych pieniędzy ma już inne przeznaczenie.
Trzeba też pamiętać o jeszcze jednej ważnej rzeczy. Zysk lub wynik firmy nie oznacza stanu konta bankowego. Część klientów może jeszcze nie zapłacić za swoje zamówienia, a część środków może być zamrożona w towarach znajdujących się w magazynie. Firma może więc wykazywać dodatni wynik, a jednocześnie mieć stosunkowo mało wolnej gotówki. Z drugiej strony na rachunku może pojawić się dużo pieniędzy pochodzących z bieżącej sprzedaży, mimo że firma ma przed sobą duże zobowiązania i koszty. Dlatego przedsiębiorca powinien osobno patrzeć na sprzedaż, wynik działalności i płynność finansową.
Czy to w ogóle jest dla mnie?
Jeśli dopiero zakładasz sklep internetowy, możesz zastanawiać się, czy na tym etapie naprawdę musisz interesować się różnicą między przychodem, dochodem i zyskiem. Im wcześniej zaczniesz rozumieć te liczby, tym łatwiej będzie Ci oceniać, czy Twój model biznesowy rzeczywiście działa. Nie oznacza to, że masz samodzielnie prowadzić całą księgowość jednoosobowej firmy albo znać przepisy podatkowe na pamięć. Chodzi o to, żebyś jako właściciel wiedział, jakie pytania zadawać i co właściwie oznaczają liczby pojawiające się w panelu sklepu, raportach i rozliczeniach.
Ten temat jest szczególnie ważny, jeśli dopiero uruchamiasz sprzedaż, masz już pierwszych klientów, ale nie potrafisz jeszcze powiedzieć, ile faktycznie zarabiasz, albo oceniasz kondycję sklepu głównie na podstawie obrotu i stanu rachunku bankowego. Powinieneś zwrócić na niego uwagę również wtedy, gdy zaczynasz mocniej inwestować w reklamy, kupujesz większe partie towaru, wchodzisz na nowe platformy sprzedażowe lub planujesz ekspansję. W takich momentach przychód zwykle zaczyna rosnąć, ale razem z nim mogą szybko zwiększać się koszty.
To samo dotyczy sytuacji, w której sklep sprzedaje coraz więcej, a Ty masz wrażenie, że na koniec miesiąca pieniędzy wcale nie zostaje więcej. Bez rozdzielenia przychodu, kosztów, dochodu i wyniku firmy trudno odpowiedzieć, gdzie znajduje się problem. Może to być zbyt wysoki koszt reklamy, zbyt niska opłacalność produktów, rosnące prowizje, droższa logistyka albo po prostu zbyt duża ilość pieniędzy zamrożonych w zapasach.
Im szybciej przestaniesz utożsamiać sprzedaż z zarobkiem, tym łatwiej będzie Ci podejmować decyzje o rozwoju. W praktyce to właśnie ta umiejętność staje się szczególnie ważna, kiedy prosta księgowość JDG zaczyna zamieniać się w księgowość działalności gospodarczej prowadzącej sprzedaż przez kilka kanałów, obsługującej więcej zamówień i ponoszącej coraz większe koszty.
Co się stanie, jeśli będziesz patrzeć tylko na przychód?
Wyobraź sobie sklep, który robi 50 000 zł sprzedaży miesięcznie. Z boku wygląda to dobrze. Sprzedaż rośnie, zamówień przybywa, reklamy generują ruch, a właściciel zaczyna myśleć o zamówieniu większej ilości towaru i wejściu na kolejny rynek. Problem zaczyna się wtedy, kiedy nikt nie sprawdza, ile pieniędzy zostaje po uwzględnieniu kosztów.
Jeżeli większość sprzedaży wymaga bardzo drogich reklam, prowizje zabierają dużą część wartości zamówienia, logistyka jest coraz droższa, a produkty pozostawiają niewielki wynik, przychód może rosnąć znacznie szybciej niż zysk. Sklep wygląda wtedy jak rozwijający się biznes, chociaż jego rzeczywista rentowność może się pogarszać. Im większa staje się sprzedaż, tym więcej pieniędzy trzeba przeznaczać na towar, reklamy i realizację zamówień, więc problem może rosnąć razem z firmą.
Patrzenie wyłącznie na przychód może również prowadzić do błędnej oceny produktów. Produkt, który generuje dużą sprzedaż, nie zawsze jest produktem, który generuje najlepszy wynik. Jeżeli jego sprzedaż wymaga drogich kampanii reklamowych, częstych zwrotów, wysokich prowizji albo kosztownej wysyłki, inny produkt o niższym przychodzie może być dla firmy bardziej opłacalny.
Jeszcze większe ryzyko pojawia się przed ekspansją. Jeśli planujesz wejść na kolejny kanał sprzedaży albo zwiększyć skalę działalności, prawdopodobnie będziesz musiał wcześniej wydać więcej na zatowarowanie, marketing, logistykę i obsługę sklepu. Jeżeli decyzję podejmujesz wyłącznie dlatego, że przychód mocno rośnie, możesz zwiększyć koszty działalności, zanim upewnisz się, że obecny model rzeczywiście jest rentowny.
Podobny błąd pojawia się wtedy, gdy przedsiębiorca traktuje pieniądze znajdujące się na rachunku jako pieniądze, które może swobodnie wydać. Część środków może odpowiadać podatkom, część może być potrzebna na opłacenie dostawców, część na reklamę, logistykę albo inne zobowiązania. Sam wysoki stan konta nie oznacza więc wysokiego zysku. Z kolei niski stan konta nie musi oznaczać, że biznes jest nierentowny, jeśli pieniądze zostały na przykład przeznaczone na zapasy.
Duży przychód jest oczywiście dobrą informacją o skali sprzedaży. Problem zaczyna się dopiero wtedy, kiedy staje się jedyną liczbą, na którą patrzysz. Dochód pomaga zrozumieć wynik istotny z punktu widzenia podatków, a zysk lub szerzej rozumiany wynik biznesowy pozwala lepiej ocenić, czy sam biznes przynosi dodatni rezultat. Dopiero zestawienie tych informacji daje znacznie pełniejszy obraz tego, co rzeczywiście dzieje się ze sklepem.
Przychód, dochód czy zysk – na co patrzeć jako właściciel e-commerce?
Nie musisz wybierać jednej z tych liczb i ignorować pozostałych, ponieważ każda odpowiada na inne pytanie. Przychód mówi Ci przede wszystkim, jak duża jest sprzedaż. Dzięki niemu możesz obserwować, czy sklep rośnie i jak zmienia się skala działalności. Sam przychód nie mówi jednak, czy rozwój jest opłacalny.
Dochód podatkowy jest ważny przy rozliczeniach podatkowych. Pokazuje wynik ustalony na podstawie przychodów podatkowych i kosztów uzyskania przychodów. Jeżeli interesuje Cię JDG, podatek dochodowy i to, jak wynik działalności przekłada się na rozliczenia, musisz rozumieć właśnie tę wartość. Jednocześnie nie powinieneś automatycznie utożsamiać dochodu podatkowego z pieniędzmi, które „zarobiła firma”.
Zysk lub wynik biznesowy pozwala spojrzeć na działalność z innej strony. Pomaga odpowiedzieć na pytanie, czy po uwzględnieniu odpowiednich kosztów sklep rzeczywiście generuje dodatni rezultat. To z kolei ma znaczenie przy podejmowaniu decyzji o nowych produktach, większych budżetach reklamowych, zakupie zapasów czy ekspansji. Najważniejsze jest przy tym zawsze sprawdzenie, jakie koszty zostały uwzględnione podczas obliczania danego wyniku.
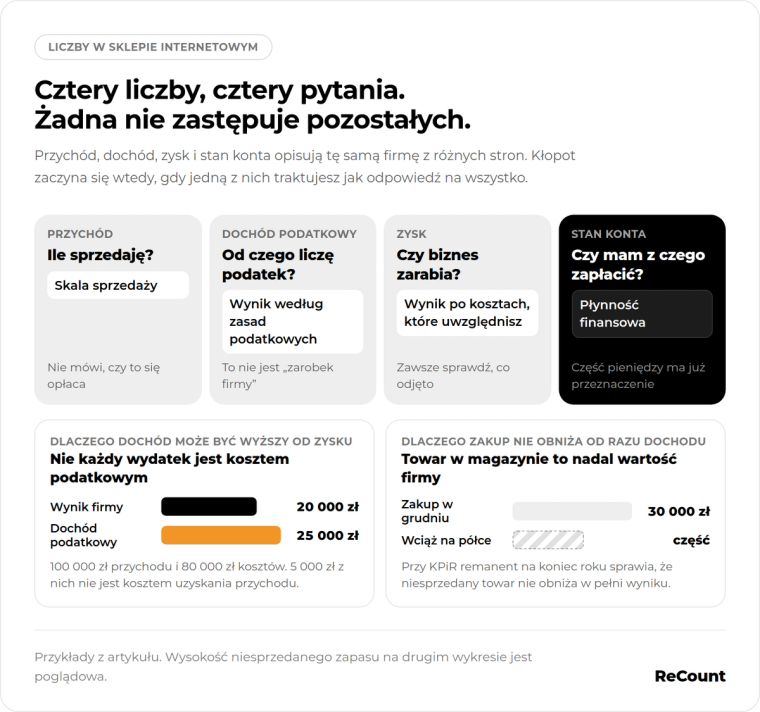
Na początku prowadzenia JDG nie chodzi więc o to, żeby stać się specjalistą od rachunkowości i podatków. Wystarczy nauczyć się poprawnie czytać podstawowe liczby. Jeśli przychód rośnie, sprawdzaj, co dzieje się z kosztami i wynikiem. Jeśli wynik firmy wygląda dobrze, pamiętaj, że nie musi oznaczać takiej samej ilości gotówki na rachunku. Jeśli planujesz większe wydatki albo ekspansję, nie podejmuj decyzji tylko na podstawie sprzedaży.
W rozwijającym się sklepie właśnie takie podstawowe rozróżnienia pozwalają podejmować lepsze decyzje bez konieczności samodzielnego zagłębiania się w całą księgowość e-commerce. ReCount może pomóc uporządkować liczby związane z działalnością i spojrzeć na nie w kontekście realnego biznesu, tak abyś wiedział nie tylko, ile sprzedajesz, ale również co ta sprzedaż faktycznie oznacza dla Twojej firmy.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.