W skrócie
Księgowość e-commerce obejmuje nie tylko sprzedaż, ale też zakupy, prowizje, płatności, zwroty, magazyn, podatki i składki.
Kwota wpływająca na konto nie zawsze jest równa wartości sprzedaży, szczególnie przy operatorach płatności i platformach pobierających prowizje.
Forma opodatkowania, VAT, kasa fiskalna, KSeF i JPK to osobne obszary, które trzeba dopasować do konkretnego modelu działalności.
Im więcej kanałów sprzedaży, metod płatności, magazynów i rynków zagranicznych, tym ważniejsza staje się spójność danych między sprzedażą, płatnościami i księgowością.
Kiedy zakładasz sklep internetowy, księgowość prawdopodobnie nie jest pierwszą rzeczą, o której chcesz myśleć. Na początku ważniejsze wydają się produkt, strona sklepu, reklamy, dostawy i pierwsze zamówienia. Problem w tym, że w e-commerce wszystkie te elementy dość szybko spotykają się właśnie w księgowości. Sprzedaż trzeba odpowiednio wykazać, zakupy udokumentować, prowizje i opłaty rozliczyć, zwroty połączyć z konkretnymi zamówieniami, a do tego dochodzą podatki, VAT, składki ZUS i stan towarów znajdujących się w magazynie.
Dlatego księgowość JDG prowadzącej sklep internetowy to coś więcej niż przesyłanie raz w miesiącu kilku faktur. Szczególnie wtedy, gdy klienci płacą na różne sposoby, korzystasz z dodatkowych kanałów sprzedaży albo zaczynasz sprzedawać poza Polską. Nie oznacza to jednak, że księgowość e-commerce od pierwszego dnia musi być skomplikowana. Przy prostym modelu sprzedaży może być całkiem łatwa do opanowania. Najważniejsze jest zrozumienie, jakie dane trzeba zbierać i dlaczego kwota, która pojawia się na koncie bankowym, nie zawsze pokazuje całą historię transakcji.
W księgowości jednoosobowej firmy trzeba patrzeć na całość działalności, a nie na pojedyncze przelewy czy faktury. Znaczenie ma to, jak sprzedajesz, gdzie przechowujesz towary, jak klienci płacą, ile masz zwrotów i czy działasz wyłącznie w Polsce, czy także za granicą. Gdy te elementy są dobrze uporządkowane od początku, księgowość działalności gospodarczej jest znacznie łatwiejsza do prowadzenia także wtedy, gdy sklep zaczyna szybko rosnąć.
Czy księgowość sklepu internetowego na JDG jest skomplikowana?
Samo prowadzenie sklepu internetowego jako jednoosobowej działalności gospodarczej nie oznacza, że od razu musisz prowadzić pełną księgowość. Wiele JDG korzysta z prostszych form ewidencji. To, w jaki sposób będzie wyglądała księgowość działalności gospodarczej, zależy między innymi od wybranej formy opodatkowania, wielkości firmy oraz sposobu, w jaki faktycznie prowadzisz sprzedaż. Obowiązek prowadzenia ksiąg rachunkowych pojawia się po osiągnięciu odpowiednio wysokiego ustawowego progu przychodów, który wynosi 2,5 mln euro za poprzedni rok. Pełną księgowość można też wybrać dobrowolnie, ale dla osoby otwierającej niewielki sklep internetowy zwykle nie jest to punkt, od którego zaczyna się organizowanie rozliczeń.
W praktyce młody przedsiębiorca częściej spotka się z podatkową księgą przychodów i rozchodów, czyli PKPiR, często nazywaną po prostu KPiR, albo z ewidencją przychodów stosowaną przy ryczałcie. Przy skali podatkowej i podatku liniowym podatek jest związany z dochodem, czyli w dużym uproszczeniu z różnicą między przychodami a kosztami, które można prawidłowo rozliczyć. Przy ryczałcie podstawą jest przychód, dlatego wydatki na zakup towarów, reklamy, logistykę czy prowizje nie obniżają w taki sam sposób podstawy podatku dochodowego. To właśnie dlatego nie warto wybierać sposobu rozliczenia tylko na podstawie tego, która stawka wygląda najniżej.
W przypadku typowej działalności handlowej może pojawić się możliwość zastosowania ryczałtu w wysokości 3%, ale nie należy rozumieć tego jako zasady „każdy sklep internetowy płaci 3%”. Znaczenie ma rodzaj działalności i to, co rzeczywiście sprzedajesz. Inaczej może wyglądać sytuacja firmy, która kupuje gotowe produkty i sprzedaje je dalej, inaczej przedsiębiorcy wytwarzającego własne towary, a jeszcze inaczej firmy, która obok produktów świadczy również usługi. Jeżeli więc porównujesz JDG, podatki i różne warianty opodatkowania, patrz na cały model biznesowy, a nie tylko jedną liczbę.
Właśnie tutaj pojawia się jedna z najważniejszych różnic między zwykłą, bardzo prostą działalnością a e-commerce. Możesz mieć niewielki sklep, ale jednocześnie sprzedawać przez własną stronę oraz dodatkowe platformy, przyjmować płatności kilkoma metodami, płacić prowizje, realizować zwroty i korzystać z zewnętrznego magazynu. Liczba zamówień może być stosunkowo mała, a mimo to danych do uzgodnienia będzie znacznie więcej niż w firmie wystawiającej kilka faktur miesięcznie jednemu klientowi.
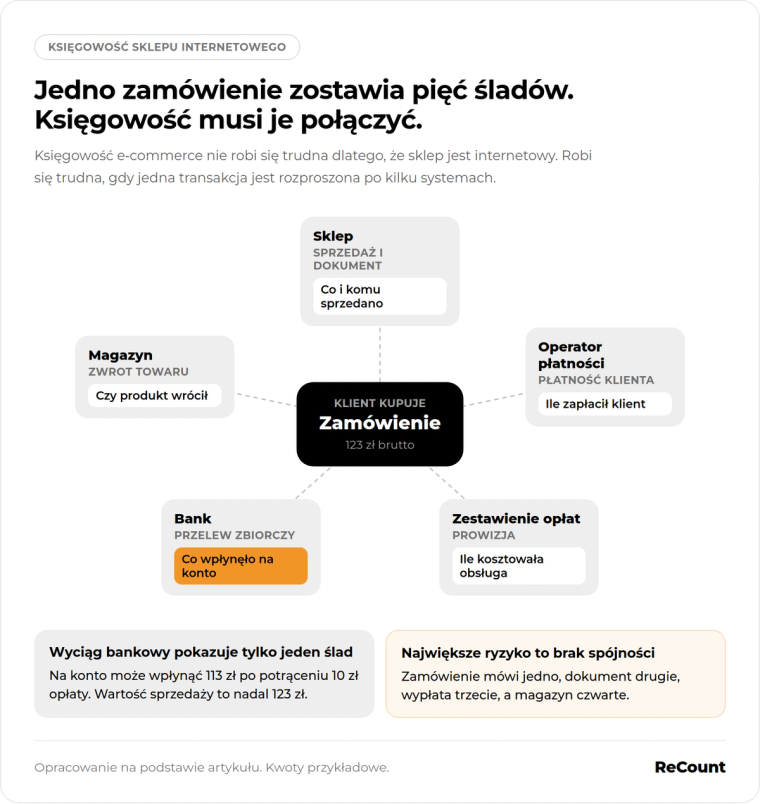
Księgowość JDG nie robi się więc trudna dlatego, że firma jest „internetowa”. Robi się bardziej wymagająca wtedy, gdy jedno zamówienie zostawia ślady w kilku miejscach. Informacja o sprzedaży jest w sklepie, płatność u operatora płatności, prowizja w osobnym zestawieniu, przelew na koncie bankowym, a zwrócony produkt pojawia się później ponownie w magazynie. Im więcej takich elementów, tym ważniejsze jest, żeby można je było ze sobą połączyć.
Co właściwie trzeba księgować w sklepie internetowym?
Najprościej myśleć o księgowości sklepu jako o próbie odtworzenia tego, co naprawdę wydarzyło się w firmie. Ktoś kupił produkt, zapłacił określoną kwotę, firma poniosła związane z tym koszty, a później pieniądze zostały wypłacone na konto. Czasem klient zwrócił towar, dostał rabat albo odzyskał część pieniędzy. Do tego sklep regularnie kupuje nowe produkty, opłaca reklamy, dostawy, magazyn, oprogramowanie i inne usługi. Księgowość musi zebrać te zdarzenia w sposób, który pozwala prawidłowo określić przychód, koszty oraz należne podatki.
Jedną z najważniejszych rzeczy jest sprzedaż. Tutaj łatwo popełnić błąd, ponieważ właściciel sklepu naturalnie patrzy przede wszystkim na pieniądze wpływające na konto. Tymczasem przelew nie zawsze jest równy przychodowi ze sprzedaży. Platforma lub pośrednik może wcześniej potrącić swoją prowizję, koszt obsługi albo zwrot dla klienta, a dopiero pozostałą kwotę przekazać sprzedawcy. Jeżeli klient zapłacił za produkt 123 zł brutto, a przed wypłatą platforma potrąciła 10 zł opłaty, na konto może trafić 113 zł. Nie oznacza to jednak, że wartość sprzedaży wynosiła 113 zł. Sama końcowa wypłata nie pokazuje całego przebiegu transakcji.
Dlatego księgowość e-commerce potrzebuje danych o sprzedaży, a nie tylko wyciągu bankowego. Potrzebne mogą być dokumenty sprzedaży, odpowiednia ewidencja sprzedaży bez faktur, raporty fiskalne, jeżeli sklep korzysta z kasy, oraz dane pozwalające sprawdzić, jakie zamówienia rzeczywiście zostały zrealizowane. Eksport danych ze sklepu czy zestawienie transakcji może bardzo pomagać w kontroli sprzedaży, ale nie zawsze może zastąpić właściwy dokument księgowy. Od 2026 roku ma to szczególne znaczenie przy sprzedaży dokumentowanej fakturami. Jeżeli sprzedaż została udokumentowana fakturą, to co do zasady właśnie ta faktura jest podstawą zapisu w PKPiR i nie można po prostu zastąpić wszystkich takich dokumentów jednym zbiorczym miesięcznym zestawieniem. Zbiorcze zestawienia nadal mogą być pomocne przy kontroli danych, ale nie zawsze są dokumentem, na podstawie którego można zaksięgować całą sprzedaż.
Ta zasada ma znaczenie również wtedy, gdy sprzedajesz za pośrednictwem zewnętrznych platform albo korzystasz z procedur związanych ze sprzedażą zagraniczną. Raport z platformy może pokazywać, ile sprzedano, ile pobrano prowizji i jakie były zwroty, ale jeśli konkretna sprzedaż została udokumentowana fakturą, raport pozostaje przede wszystkim dokumentacją pomocniczą. Dlatego wraz ze wzrostem sklepu coraz ważniejsze staje się dobre połączenie danych sprzedażowych z właściwymi dokumentami księgowymi.
Drugim obszarem są zakupy i wydatki związane z prowadzeniem sklepu. W zależności od wybranej formy opodatkowania znaczenie tych wydatków dla podatku dochodowego będzie inne. Przy PKPiR zakup towarów handlowych jest ujmowany osobno od wielu innych wydatków, a znaczenie mogą mieć także koszty związane bezpośrednio z zakupem towarów, na przykład ich transport. Oprócz tego sklep może ponosić wydatki na opakowania, wysyłki, magazynowanie, reklamy, oprogramowanie, hosting czy obsługę księgową. Nie należy jednak wychodzić z założenia, że wszystko, co zostało kupione „na firmę”, automatycznie staje się kosztem podatkowym. Ważne są rodzaj wydatku, jego związek z działalnością oraz odpowiednia dokumentacja.
Na ryczałcie sytuacja wygląda inaczej, ponieważ koszty nie zmniejszają podstawy opodatkowania tak jak przy rozliczeniu dochodu. Nie oznacza to jednak, że przedsiębiorca może przestać zbierać dokumenty zakupu. Nadal trzeba przechowywać wymagane dowody zakupu towarów i prowadzić odpowiednią ewidencję. Ryczałt upraszcza określony element rozliczenia podatku dochodowego, ale nie zmienia sklepu w działalność, w której można zrezygnować z porządku w dokumentach.
Osobną kategorią są prowizje i inne potrącenia. Jeśli sprzedajesz przez zewnętrzny kanał, możesz otrzymywać jedną wypłatę obejmującą wiele wcześniejszych transakcji, pomniejszoną o opłaty, zwroty i inne rozliczenia. Księgowość jednoosobowej firmy powinna mieć możliwość zobaczenia nie tylko ostatecznej kwoty wypłaty, lecz także tego, z czego ona wynika. W przeciwnym razie trudno poprawnie powiązać sprzedaż z kosztami i zwrotami.
Duże znaczenie mają także zwroty. Jeżeli klient oddaje produkt i otrzymuje pieniądze, księgowość powinna być w stanie powiązać zwrot z pierwotną sprzedażą. Ważna jest nie tylko informacja, że z konta wyszedł zwrot pieniędzy. Liczy się również odpowiednia korekta sprzedaży oraz to, co stało się z produktem. Jeżeli towar wraca do magazynu i może zostać ponownie sprzedany, również ta informacja powinna znaleźć odzwierciedlenie w danych firmy.
Do tego dochodzi stan magazynowy. Przedsiębiorca prowadzący PKPiR sporządza spis z natury między innymi na koniec roku. Obejmuje on również towary należące do niego, ale znajdujące się poza jego własnym lokalem, na przykład w magazynie zewnętrznym. Jest to ważne, ponieważ wartość towarów pozostałych na koniec roku może wpływać na ostateczne ustalenie dochodu. Sam fakt, że kupiłeś dużą partię produktów w grudniu, nie oznacza więc automatycznie, że cała wartość tego zakupu definitywnie obniży wynik podatkowy za dany rok, jeśli towar nadal pozostaje niesprzedany.
Na końcu są podatki oraz składki. JDG i podatek dochodowy to tylko jedna część całości. Osobno trzeba patrzeć na VAT w JDG, a jeszcze osobno na składki przedsiębiorcy. Sposób ustalania składki zdrowotnej zależy od wybranej formy opodatkowania, dlatego decyzja o skali, podatku liniowym lub ryczałcie wpływa nie tylko na sposób liczenia samego podatku dochodowego. Jeśli na początku działalności czytasz o takich pojęciach jak skala podatkowa, ryczałt, JDG VAT czy kwota wolna od podatku, najważniejsze jest zrozumienie, że są to elementy większej układanki, a nie jeden wspólny podatek liczony od jednej liczby.
Jak wygląda księgowość sklepu internetowego w praktyce, miesiąc po miesiącu?
Dobrze zorganizowana księgowość e-commerce zaczyna się znacznie wcześniej niż w dniu, w którym trzeba obliczyć podatek. Wszystko zaczyna się od zamówienia. Klient wybiera produkt, składa zamówienie i dokonuje płatności. Później następuje sprzedaż, pojawia się odpowiedni dokument lub zapis w ewidencji, pieniądze przechodzą przez wybrany sposób płatności, a produkt opuszcza magazyn. Jeżeli klient jest zadowolony, proces się kończy. Jeżeli zwraca produkt albo otrzymuje rabat, trzeba odpowiednio uwzględnić kolejne zdarzenie. Dopiero na podstawie całego tego obrazu można poprawnie przygotować rozliczenia.
W praktyce księgowość JDG powinna na początku każdego okresu zebrać informacje ze wszystkich miejsc, w których odbywa się sprzedaż. Jeżeli masz własny sklep i dodatkowe kanały sprzedażowe, dane nie powinny być analizowane osobno bez możliwości uzgodnienia ich z całością. Trzeba wiedzieć, jaka była wartość sprzedaży, jakie dokumenty zostały wystawione, ile było zwrotów i czy dane dotyczące transakcji zgadzają się z płatnościami. Szczególnie ważne staje się to wtedy, gdy jedna wypłata na konto obejmuje kilkadziesiąt albo kilkaset różnych zamówień.
Następnie trzeba uzgodnić płatności i potrącenia. To moment, w którym sama bankowość przestaje wystarczać. Jeżeli pośrednik wypłaca kwotę pomniejszoną o prowizję, księgowość musi widzieć zarówno sprzedaż, jak i samą opłatę. Jeżeli z tej samej wypłaty potrącono zwrot dla klienta, również trzeba wiedzieć, którego zamówienia dotyczył. Bez takiego połączenia łatwo dojść do błędnego wniosku, że pieniądze wpływające na rachunek są po prostu sumą przychodów.
Równolegle trzeba zebrać dokumenty zakupowe. Obejmuje to przede wszystkim faktury i inne właściwe dokumenty dotyczące towarów, ale również koszty transportu, magazynowania, reklam, oprogramowania czy innych usług wykorzystywanych w sklepie. Jeżeli importujesz towar spoza Unii Europejskiej, znaczenie będą miały także dokumenty celne. Jeżeli korzystasz z usług zagranicznych dostawców, na przykład kupujesz reklamę albo oprogramowanie za granicą, może pojawić się dodatkowy obowiązek związany z VAT, nawet jeżeli sam sklep sprzedaje wyłącznie klientom w Polsce.
Kolejnym elementem są zwroty, rabaty i korekty. W dobrze ustawionym procesie powinno dać się przejść od zwrotu pieniędzy do konkretnej pierwotnej sprzedaży oraz do informacji o produkcie. Dzięki temu księgowość widzi, dlaczego zmieniła się wartość sprzedaży, a firma wie, czy towar wrócił do magazynu. Przy większej skali działalności takie połączenie danych jest znacznie bezpieczniejsze niż ręczne szukanie po kilku miesiącach, czego dotyczył konkretny zwrot.
Na koniec trzeba uzgodnić dane magazynowe oraz przygotować rozliczenia podatkowe i składkowe. To także moment, w którym wychodzą na jaw wcześniejsze braki. Jeżeli dokument zakupu zaginął, sprzedaż z jednego kanału nie została przekazana albo zwroty nie były rejestrowane na bieżąco, księgowość musi najpierw odtworzyć wydarzenia z poprzednich tygodni. Dlatego porządek w księgowości jednoosobowej firmy nie polega na tym, że właściciel raz w miesiącu „zajmuje się podatkami”. Chodzi o to, żeby dane powstające codziennie były zbierane w taki sposób, który później pozwala bez problemu zamknąć cały miesiąc.
PIT, ryczałt, VAT, kasa fiskalna – co z tego dotyczy mojego sklepu?
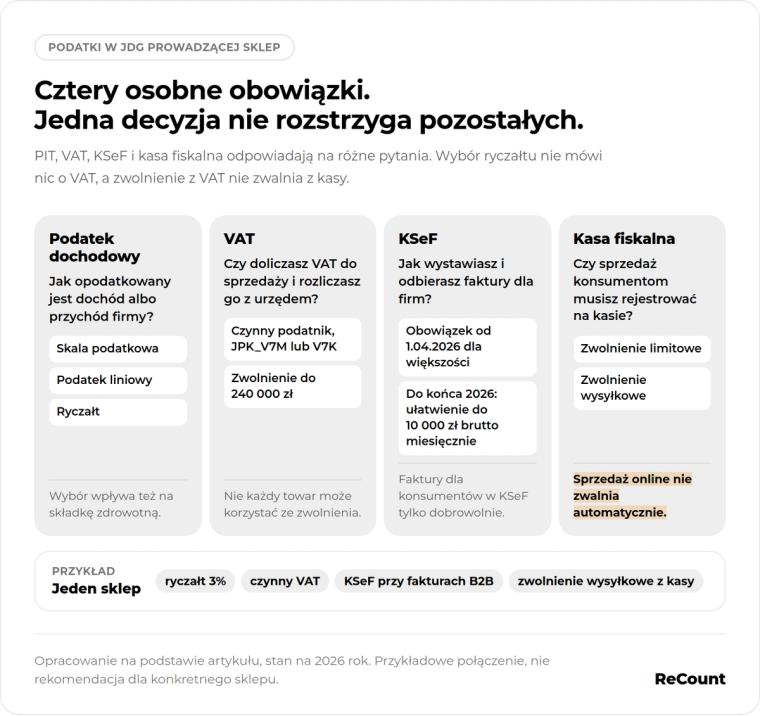
Na początku łatwo wrzucić wszystkie podatkowe pojęcia do jednego worka. PIT, ryczałt, VAT, KSeF, JPK, kasa fiskalna – dla osoby zakładającej pierwszą firmę wszystko może brzmieć jak część tego samego obowiązku. W rzeczywistości są to różne elementy i nie każdy działa według tych samych zasad.
Jeżeli chodzi o JDG i podatek dochodowy, przedsiębiorca może rozliczać się między innymi według skali podatkowej, podatku liniowego albo ryczałtu od przychodów ewidencjonowanych, o ile spełnia warunki danej formy. Przy skali i podatku liniowym znaczenie ma dochód, czyli również prawidłowo rozliczone koszty. Przy ryczałcie podatek jest związany z przychodem, dlatego duże wydatki na zatowarowanie, reklamy czy logistykę nie zmniejszają podstawy opodatkowania w taki sam sposób. Właśnie dlatego przedsiębiorca, którego produkty mają niewielką marżę i wymagają dużych wydatków na sprzedaż, powinien patrzeć szerzej niż tylko na samą procentową stawkę podatku.
VAT działa niezależnie od wyboru skali, podatku liniowego lub ryczałtu. Możesz więc rozliczać podatek dochodowy w jeden sposób, a jednocześnie być czynnym podatnikiem VAT albo, jeżeli spełniasz odpowiednie warunki, korzystać ze zwolnienia. Od początku 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł wartości sprzedaży bez podatku, a przy rozpoczęciu działalności w trakcie roku limit ustala się proporcjonalnie. Jednocześnie nie każdy sklep może z takiego zwolnienia skorzystać. Znaczenie ma także rodzaj sprzedawanych produktów, dlatego nie można zakładać, że obrót poniżej limitu automatycznie rozwiązuje temat VAT w JDG.
Czynny podatnik VAT prowadzi odpowiednią ewidencję i przesyła pliki JPK_V7. Przy rozliczeniu miesięcznym jest to JPK_V7M, a przy kwartalnym JPK_V7K. Co ważne, kwartalny sposób rozliczenia VAT nie oznacza, że przez dwa pierwsze miesiące kwartału nie ma żadnych obowiązków ewidencyjnych. Część ewidencyjna nadal jest przekazywana co miesiąc.
Czy sklep internetowy potrzebuje kasy fiskalnej?
Samo prowadzenie sprzedaży przez internet nie daje automatycznego zwolnienia z kasy fiskalnej. Istnieją zwolnienia, które mogą mieć znaczenie dla sklepu internetowego, ale trzeba spełnić konkretne warunki. Jedno z nich jest związane z limitem właściwej sprzedaży, inne może dotyczyć dostaw towarów realizowanych w systemie wysyłkowym.
W przypadku sprzedaży wysyłkowej znaczenie ma między innymi sposób dostarczenia towaru oraz płatności. Towar powinien być dostarczany pocztą lub przesyłką kurierską, a cała zapłata musi trafić odpowiednim kanałem na właściwy rachunek. Dokumentacja powinna również pozwalać jednoznacznie ustalić, jakiej transakcji dotyczyła zapłata i kto był kupującym. Dodatkowo niektóre rodzaje produktów są wyłączone z określonych zwolnień. Dlatego bezpieczniejsze jest podejście „sprawdzam, czy w moim modelu mogę korzystać ze zwolnienia” niż założenie „sprzedaję online, więc kasa mnie nie dotyczy”.
Gdzie w tym wszystkim są KSeF i JPK?
KSeF dotyczy przede wszystkim sposobu wystawiania, odbierania i przechowywania określonych faktur ustrukturyzowanych. Obowiązek został wprowadzony etapami w 2026 roku. Dla większości podatników objętych obowiązkiem kluczową datą był 1 kwietnia 2026 roku.
Dla najmniejszych firm do końca 2026 roku działa dodatkowe ułatwienie. Jeżeli łączna miesięczna wartość sprzedaży udokumentowanej fakturami, które powinny trafić do KSeF, nie przekracza 10 000 zł brutto, faktury te mogą być wystawiane poza systemem. Nie chodzi więc o limit 10 000 zł dla jednej faktury ani o limit całej sprzedaży sklepu. Liczy się łączna wartość sprzedaży udokumentowanej w danym miesiącu fakturami objętymi obowiązkowym KSeF. Faktury wystawiane konsumentom nie są natomiast objęte obowiązkowym KSeF i mogą być w nim wystawiane dobrowolnie.
W 2026 roku ważniejsze stały się również elektroniczne ewidencje podatku dochodowego. Dla określonych grup przedsiębiorców pojawiły się obowiązki dotyczące elektronicznego prowadzenia ksiąg i nowych struktur związanych między innymi z PKPiR oraz ewidencją przychodów. W praktyce oznacza to, że coraz większa część księgowości JDG opiera się na uporządkowanych danych cyfrowych. Im bardziej spójnie działa obieg danych w sklepie, tym mniej problemów pojawia się przy przygotowaniu wymaganych ewidencji.
Nie myl podatku dochodowego, VAT i KSeF
Podatek dochodowy odpowiada na pytanie, w jaki sposób opodatkowany jest dochód albo przychód z Twojej działalności. W przypadku skali podatkowej znaczenie może mieć na przykład kwota wolna od podatku, podczas gdy przy innych formach opodatkowania zasady wyglądają inaczej. VAT jest oddzielnym podatkiem związanym ze sprzedażą i zakupami. KSeF natomiast dotyczy sposobu obsługi określonych faktur. Te rzeczy mogą występować obok siebie i jedna decyzja nie rozstrzyga automatycznie pozostałych. Dlatego gdy ktoś mówi o „podatkach w JDG”, warto zawsze ustalić, czy chodzi o JDG i podatek dochodowy, VAT czy jeszcze inny obowiązek.
„Czy to jest dla mnie?” – jaki model księgowości pasuje do mojego e-commerce?
Nie każdy sklep internetowy potrzebuje tak samo rozbudowanego sposobu obsługi księgowości. Najłatwiej ocenić swoją sytuację, patrząc nie na samą wysokość obrotów, ale na to, jak wygląda codzienna sprzedaż. Liczy się liczba kanałów, sposoby płatności, liczba zwrotów, miejsce przechowywania towaru i kraje, do których wysyłasz zamówienia.
Sprzedaję tylko w Polsce przez własny sklep
To zwykle jeden z prostszych modeli. Masz jedno główne źródło danych o zamówieniach i możesz stosunkowo łatwo połączyć sprzedaż z dokumentami oraz płatnościami. Nadal trzeba prawidłowo prowadzić księgowość działalności gospodarczej, przechowywać dokumenty zakupowe, pilnować zwrotów, podatków i ewentualnych obowiązków dotyczących VAT czy kasy fiskalnej, ale liczba miejsc, z których trzeba zbierać dane, pozostaje ograniczona.
W takim modelu warto od początku zadbać o podstawowy porządek, nawet jeśli pierwszego miesiąca masz tylko kilkanaście zamówień. Z czasem sprzedaż może wzrosnąć, a zmiana złych nawyków przy kilkuset transakcjach będzie znacznie trudniejsza niż ustawienie odpowiedniego procesu wtedy, gdy firma dopiero startuje.
Sprzedaję również przez platformy sprzedażowe
Tutaj księgowość e-commerce robi się bardziej wymagająca. Problemem nie musi być sama liczba sprzedaży, tylko sposób przepływu pieniędzy. Zewnętrzny kanał może pobierać prowizje, rozliczać dodatkowe opłaty, uwzględniać zwroty i dopiero później wypłacać zbiorczą kwotę. Przelew na rachunek nie pokazuje więc wszystkiego, co wydarzyło się pomiędzy klientem a sklepem.
W takiej sytuacji księgowość powinna otrzymywać dane o poszczególnych transakcjach oraz dokumenty związane z pobranymi opłatami. Dzięki temu można uzgodnić, skąd wzięła się konkretna wypłata i dlaczego różni się od wartości sprzedaży. Im więcej kanałów, tym ważniejsze staje się utrzymywanie jednego spójnego obrazu całej firmy.
Mam dużo zwrotów i kilka sposobów płatności
Duża liczba zwrotów nie jest wyłącznie problemem działu obsługi klienta. Każdy zwrot może wpływać na sprzedaż, płatność, dokumentację i stan magazynowy. Jeżeli do tego klienci korzystają z kilku sposobów płatności, łatwo stracić możliwość szybkiego połączenia zwrotu pieniędzy z konkretnym zamówieniem.
W tym modelu szczególnie ważna jest możliwość prześledzenia całej ścieżki transakcji. Księgowość powinna wiedzieć, co zostało sprzedane, jak klient zapłacił, czy sprzedaż została później skorygowana oraz czy produkt wrócił do magazynu. Przy małej liczbie zamówień część takich rzeczy można jeszcze sprawdzać ręcznie. Wraz ze wzrostem sklepu ręczne szukanie każdej różnicy zaczyna jednak zabierać coraz więcej czasu i zwiększa ryzyko błędów.
Chcę sprzedawać klientom w innych krajach UE
Sprzedaż zagraniczna to moment, w którym temat JDG i VAT staje się wyraźnie ważniejszy. Jeżeli wysyłasz towary z Polski do konsumentów w innych państwach Unii Europejskiej, mogą pojawić się zasady dotyczące sprzedaży towarów na odległość oraz opodatkowania VAT w kraju klienta. Istotny jest tutaj między innymi próg 10 000 euro, czyli 42 000 zł, liczony łącznie dla określonej sprzedaży do innych państw UE, a nie osobno dla każdego kraju.
Po spełnieniu odpowiednich warunków część takiej sprzedaży można rozliczać poprzez procedurę OSS zamiast rejestrować się wyłącznie z tego powodu oddzielnie w każdym kraju. Nie oznacza to jednak, że OSS automatycznie rozwiązuje każdy problem związany ze sprzedażą zagraniczną. Przed rozpoczęciem ekspansji warto więc ustalić model sprzedaży i dopiero na tej podstawie sprawdzić, jakie obowiązki rzeczywiście się pojawią.
Chcę trzymać towar w magazynie za granicą
To wyraźnie bardziej złożony wariant niż wysyłanie wszystkich zamówień z Polski. Towar znajdujący się w magazynie w innym kraju może powodować dodatkowe obowiązki podatkowe, ponieważ nie każdą sprzedaż można rozliczyć przez OSS. Jeżeli produkt znajduje się już w określonym państwie i jest sprzedawany lokalnemu klientowi, sytuacja wygląda inaczej niż przy wysyłce paczki z Polski do zagranicznego konsumenta.
Dlatego uruchomienie zagranicznego magazynu lub fulfillmentu warto analizować przed wysłaniem pierwszej partii towaru. W tym przypadku księgowość jednoosobowej firmy powinna być częścią planowania ekspansji, a nie czymś, co sprawdzisz dopiero po pierwszym miesiącu sprzedaży.
Chcesz rozwijać sklep za granicę? Księgowość zmienia się razem z biznesem
Ekspansja e-commerce często zaczyna się niewinnie. Pojawia się kilka zamówień z zagranicy, potem uruchamiasz dostawę do kolejnych państw, a w pewnym momencie okazuje się, że coraz większa część przychodów pochodzi spoza Polski. Z punktu widzenia sprzedaży jest to dobra wiadomość, ale księgowość również musi nadążyć za zmianą modelu firmy.
Jeżeli towary są wysyłane z Polski do konsumentów w innych państwach Unii Europejskiej, trzeba kontrolować zasady dotyczące wewnątrzwspólnotowej sprzedaży towarów na odległość. W praktyce jednym z ważniejszych punktów jest próg 10 000 euro, czyli 42 000 zł. Nie jest to limit na każdy kraj oddzielnie. Obejmuje łącznie odpowiednią sprzedaż do pozostałych państw UE oraz określone usługi, a przy jego ocenie znaczenie ma zarówno rok bieżący, jak i poprzedni.
Po przekroczeniu odpowiednich warunków miejscem opodatkowania VAT może stać się państwo konsumenta. Zamiast osobno rozliczać się z tego tytułu w wielu krajach, przedsiębiorca może w odpowiednich przypadkach skorzystać z OSS. Wtedy kwalifikującą się sprzedaż wykazuje się w jednej procedurze, ale nadal trzeba stosować właściwe stawki VAT krajów, do których sprzedawane są towary, oraz prowadzić odpowiednią ewidencję. Nie warto upraszczać tego do stwierdzenia, że po przekroczeniu 42 000 zł każdy sklep automatycznie musi „płacić zagraniczny VAT” w dokładnie taki sam sposób. Znaczenie mają także inne zasady i możliwe procedury dla małych przedsiębiorstw.
Sytuacja komplikuje się bardziej, gdy przenosisz część towaru do magazynu za granicą. OSS nie obejmuje wszystkich rodzajów transakcji. Lokalna sprzedaż z magazynu znajdującego się w danym państwie do klienta z tego samego państwa może wymagać innego podejścia. To jeden z powodów, dla których ekspansja przez zagraniczne magazyny powinna być analizowana przed rozpoczęciem operacji. Sam fakt, że jesteś zarejestrowany w OSS, nie oznacza, że cała zagraniczna sprzedaż sklepu trafi do jednego prostego rozliczenia.
Jeżeli kupujesz towary spoza Unii Europejskiej, pojawia się również import i związana z nim dokumentacja celna. W e-commerce funkcjonuje także procedura IOSS, ale nie jest ona uniwersalnym rozwiązaniem dla każdego importu. Dotyczy określonej sprzedaży towarów wysyłanych spoza UE bezpośrednio do konsumentów w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro, z wyłączeniem towarów akcyzowych. Nie należy więc traktować IOSS jako systemu służącego do rozliczania zwykłego zatowarowania magazynu sklepu.
Co ważne, zagraniczny element może pojawić się w księgowości, nawet jeśli jeszcze nie sprzedajesz niczego poza Polską. Wystarczy, że kupujesz usługę reklamową albo oprogramowanie od zagranicznego dostawcy. W takiej sytuacji może pojawić się import usług i obowiązek odpowiedniego rozliczenia VAT przez polskiego przedsiębiorcę. Dotyczy to także firm korzystających ze zwolnienia z VAT, dlatego nie warto zakładać, że brak polskiego VAT na własnej sprzedaży automatycznie oznacza brak obowiązków związanych z usługami kupowanymi za granicą.
Co się stanie, jeśli tego nie dopilnuję?
W księgowości sklepu internetowego problemy bardzo rzadko zaczynają się od jednego wielkiego błędu. Znacznie częściej narastają z wielu małych nieścisłości. Jedna wypłata została potraktowana jak cała sprzedaż, kilka zwrotów nie zostało prawidłowo powiązanych z zamówieniami, zabrakło dokumentu dotyczącego prowizji, a część produktów znajdujących się w magazynie zewnętrznym nie została uwzględniona w odpowiednich danych. Każde z tych zdarzeń osobno może wyglądać niegroźnie. Po kilku miesiącach mogą jednak powstać różnice, które trudno wyjaśnić.
Pierwszym ryzykiem jest błędne ustalenie przychodu. Jeżeli patrzysz wyłącznie na kwoty wypłacane przez platformy lub operatorów płatności, możesz nie widzieć rzeczywistej wartości sprzedaży oraz wszystkich potrąceń. Z punktu widzenia właściciela sklepu „tyle dostałem na konto” brzmi intuicyjnie jak dobry punkt wyjścia. W księgowości to jednak często za mało, ponieważ wypłata może być już pomniejszona o prowizje, zwroty oraz inne opłaty.
Drugim problemem jest dokumentacja zakupów. Przy rozliczaniu kosztów brak odpowiedniego dokumentu może utrudnić albo uniemożliwić prawidłowe ujęcie wydatku. Nawet na ryczałcie, gdzie zakupy nie obniżają podstawy podatku dochodowego tak jak przy PKPiR, przedsiębiorca nadal ma obowiązki związane z przechowywaniem dowodów zakupów. Odkładanie dokumentów „na później” działa tylko do momentu, w którym trzeba odtworzyć transakcję sprzed kilku miesięcy.
Zwroty są kolejnym miejscem, w którym łatwo stracić kontrolę. Sam zwrot pieniędzy klientowi nie daje jeszcze pełnego obrazu. Trzeba wiedzieć, której sprzedaży dotyczył, czy konieczna była korekta i czy produkt wrócił do magazynu. Jeżeli sklep ma dużo zwrotów, brak spójnego procesu może z czasem powodować różnice między sprzedażą, płatnościami i stanem towaru.
Problem może pojawić się również wtedy, gdy firma nie kontroluje magazynu. Towary znajdujące się u zewnętrznego operatora nadal mogą należeć do przedsiębiorcy i mieć znaczenie przy spisie z natury. Szczególnie pod koniec roku nie warto więc patrzeć wyłącznie na towar fizycznie leżący w pomieszczeniu, które sam nazywasz magazynem.
Poważniejsze konsekwencje mogą pojawić się przy VAT i sprzedaży zagranicznej. Jeżeli przedsiębiorca zakłada, że sklep internetowy automatycznie nie potrzebuje kasy fiskalnej, nie sprawdza warunków zwolnienia z VAT albo rozpoczyna sprzedaż i magazynowanie za granicą bez wcześniejszej analizy, może dopiero po czasie dowiedzieć się o obowiązkach, które powinien był realizować wcześniej. Im dłużej taki stan trwa, tym więcej okresów i dokumentów trzeba później przejrzeć oraz poprawić.
Największym ryzykiem w księgowości e-commerce nie jest więc zwykle pojedyncza faktura wpisana w złe miejsce. Jest nim brak spójności danych. Jeżeli zamówienie mówi jedno, dokument sprzedaży drugie, wypłata trzecie, a magazyn czwarte, każda kolejna sprzedaż zwiększa problem. Przy kilkunastu zamówieniach możesz jeszcze znaleźć różnicę ręcznie. Przy tysiącu transakcji może to oznaczać konieczność odtwarzania całych miesięcy działalności.
Jak przygotować księgowość JDG w e-commerce, żeby nie robić sobie problemów?
Najważniejsza zasada jest prosta: nie buduj księgowości dopiero wtedy, gdy pojawia się pierwszy termin podatkowy. Proces warto ustawić w momencie uruchamiania sprzedaży. Powinieneś wiedzieć, gdzie znajdują się dane o wszystkich zamówieniach, w jaki sposób rozpoznajesz wypłaty i potrącenia, gdzie przechowujesz dokumenty zakupowe oraz jak zapisujesz zwroty. Dzięki temu pod koniec miesiąca nie tworzysz historii firmy od nowa, tylko korzystasz z danych, które były porządkowane na bieżąco.
Jeżeli sprzedajesz przez kilka kanałów, wszystkie powinny być uwzględnione w procesie księgowym. Nie wystarczy przekazać wyciągu bankowego, jeżeli na rachunek wpływają już kwoty po potrąceniu prowizji. Księgowość powinna mieć dostęp do informacji pozwalających ustalić wartość sprzedaży, wysokość opłat oraz powiązać wypłaty z konkretnymi transakcjami. Podobnie należy traktować zwroty. Dobrze zapisany zwrot łączy klienta i pierwotne zamówienie ze zmianą sprzedaży, ruchem pieniędzy oraz zmianą stanu magazynowego.
Warto także na bieżąco pilnować dokumentów zakupowych. Dotyczy to zarówno towarów, jak i transportu, magazynowania, reklam, oprogramowania czy innych usług. Jeżeli firma kupuje coś za granicą, trzeba dodatkowo sprawdzić, czy transakcja nie tworzy obowiązków związanych z VAT. Przy imporcie towarów znaczenie mają również dokumenty celne. Im szybciej dokument trafia we właściwe miejsce, tym mniejsze ryzyko, że za kilka miesięcy nikt nie będzie pamiętał, czego dotyczyła konkretna płatność.
Przed ekspansją zagraniczną warto potraktować księgowość jako element planowania, podobnie jak logistykę czy marketing. Trzeba ustalić, skąd będzie wysyłany towar, w których krajach znajdą się magazyny, kto będzie kupującym i jakie kanały sprzedaży będą wykorzystywane. Dopiero wtedy można ocenić, jakie zasady VAT i jakie procedury mogą mieć zastosowanie. Szczególnie przy magazynowaniu za granicą naprawianie źle ustawionego modelu po kilku miesiącach będzie trudniejsze niż sprawdzenie obowiązków przed rozpoczęciem sprzedaży.
Dobra księgowość JDG w e-commerce nie polega na tworzeniu jak największej liczby procedur. Chodzi o to, żeby dane o jednej transakcji można było łatwo połączyć od początku do końca. Od zamówienia przez sprzedaż i płatność, aż po ewentualny zwrot. Jeżeli ten proces jest uporządkowany, stosunkowo prosta księgowość jednoosobowej firmy może pozostać sprawna nawet wtedy, gdy liczba zamówień zaczyna rosnąć.
Im więcej kanałów sprzedaży, krajów, magazynów i metod płatności pojawia się w biznesie, tym ważniejsza staje się właściwa organizacja księgowości. Nie dlatego, że każdy rozwijający się sklep potrzebuje od razu skomplikowanych rozwiązań, ale dlatego, że skala szybko powiększa nawet niewielkie błędy. Dobrze ustawiona księgowość działalności gospodarczej pozwala rozwijać sklep bez konieczności późniejszego odtwarzania sprzedaży, zwrotów i rozliczeń z wielu wcześniejszych miesięcy.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.