W skrócie
Przy wejściu na Węgry trzeba uwzględnić nie tylko cenę produktu, ale też koszt dostawy, zwrotów, płatności oraz lokalne oczekiwania dotyczące wygody zakupów.
Jeśli wysyłasz towar z Polski do węgierskich konsumentów, znaczenie ma wspólny unijny próg 10 000 euro oraz możliwość rozliczania sprzedaży przez OSS.
Standardowa stawka VAT na Węgrzech wynosi 27%, dlatego sposób opodatkowania może wyraźnie wpływać na cenę końcową i marżę.
Przeniesienie zapasu do magazynu na Węgrzech może oznaczać lokalne obowiązki VAT, których samo korzystanie z OSS nie zastąpi.
Węgry są blisko Polski, należą do Unii Europejskiej i mają rozwinięty rynek zakupów internetowych. Dla właściciela polskiego sklepu online mogą więc wyglądać jak naturalny kierunek ekspansji. Skoro sprzedaż w Polsce już działa, łatwo założyć, że wystarczy przetłumaczyć stronę, uruchomić wysyłkę zagraniczną i zacząć przyjmować zamówienia. W praktyce takie podejście może szybko doprowadzić do problemów. Węgierscy klienci mają wysokie oczekiwania dotyczące ceny, dostawy, płatności i zwrotów, a sprzedaż do konsumentów na Węgrzech może też zmienić sposób rozliczania VAT.
Nie oznacza to, że wejście na Węgry jest trudne albo dostępne tylko dla dużych sklepów. Mała firma prowadzona jako JDG również może sprzedawać na tym rynku, ale przed pierwszym zamówieniem warto ustalić kilka podstawowych rzeczy. Trzeba wiedzieć, skąd fizycznie będzie wysyłany towar, jak będzie wyglądała dostawa, jak zostanie ustalona cena dla węgierskiego klienta, jakie zasady VAT dotyczą sprzedaży i czy sklep jest przygotowany do obsługi lokalnego odbiorcy. To szczególnie ważne, gdy księgowość JDG do tej pory obejmowała wyłącznie sprzedaż w Polsce i dopiero zaczynasz interesować się zagranicznym e-commerce.
Węgry mogą być ciekawym kierunkiem dla niewielkiego polskiego e-commerce przede wszystkim dlatego, że tamtejszych konsumentów nie trzeba przekonywać do samej idei kupowania w zagranicznych sklepach. Zakupy internetowe są na Węgrzech powszechne, a zakupy zagraniczne odpowiadają za blisko 18% wartości całego rynku e-commerce. Dla polskiego przedsiębiorcy jest to dobra wiadomość, ponieważ sklep spoza Węgier nie jest dla lokalnego klienta czymś nietypowym.
Znaczenie ma również bliskość geograficzna. Towar może być wysyłany z Polski bez konieczności organizowania od razu lokalnego magazynu, a Polska i Węgry znajdują się w Unii Europejskiej. Na początku można więc przetestować popyt bez budowania całej zagranicznej infrastruktury. To ważne zwłaszcza dla osoby rozwijającej jednoosobową firmę, która nie chce od razu ponosić dużych kosztów. Można najpierw sprawdzić, czy węgierscy klienci rzeczywiście kupują konkretny produkt, a dopiero później zastanawiać się nad szybszą logistyką, lokalnym magazynem czy zmianą modelu realizacji zamówień.
Nie każdy sklep będzie jednak miał równie łatwy start. Jeżeli sprzedajesz produkty z bardzo niską marżą, nawet niewielka różnica w koszcie dostawy albo VAT może sprawić, że oferta przestanie być opłacalna. Podobny problem pojawia się wtedy, gdy zwrot towaru do Polski jest drogi, dostawa trwa długo albo nie jesteś w stanie przygotować podstawowej obsługi w języku węgierskim. W takim przypadku problemem nie musi być sam popyt. Klient może po prostu znaleźć podobny produkt z szybszą dostawą, prostszym zwrotem i bardziej zrozumiałym procesem zakupowym.
Przed wejściem na rynek warto więc odpowiedzieć sobie na kilka podstawowych pytań. Czy jesteś w stanie zaoferować konkurencyjną cenę końcową? Czy dostawa z Polski będzie wystarczająco szybka i przewidywalna? Czy klient zrozumie stronę, warunki dostawy, zasady zwrotu i wiadomości po zakupie? Jeżeli możesz zaoferować dobrą cenę, rozsądną dostawę i sprawną obsługę klienta po węgiersku, warto analizować ten rynek dalej. Jeśli któryś z tych elementów już na początku stanowi duży problem, lepiej rozwiązać go przed uruchomieniem sprzedaży.
Węgierski klient kupuje online, ale ma wysokie oczekiwania
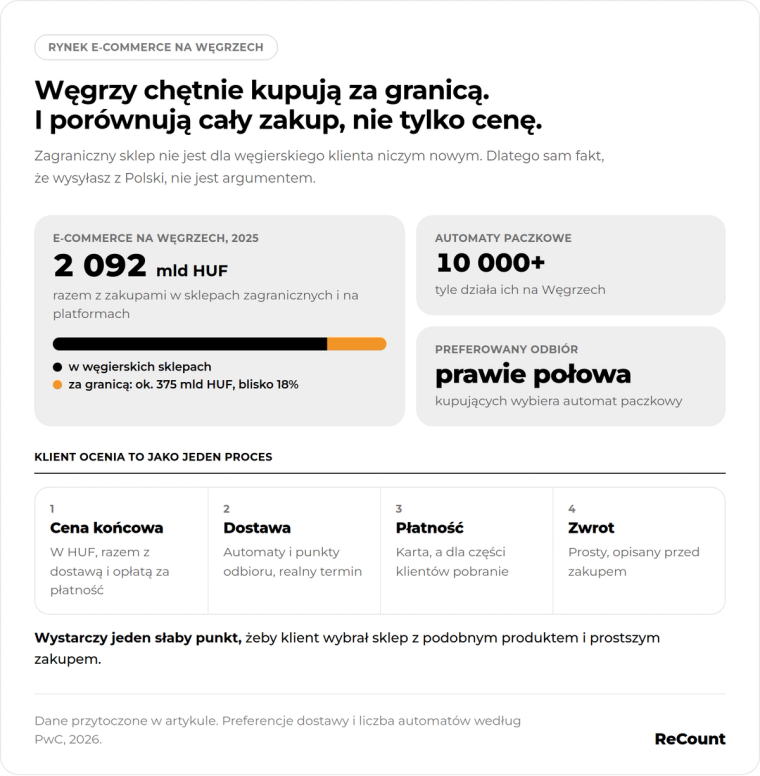
Węgierski e-commerce nie jest małym rynkiem, na którym zagraniczny sklep może wyróżnić się samym faktem, że oferuje większy wybór. Łączna wartość e-commerce na Węgrzech, obejmująca także zakupy w zagranicznych sklepach i na platformach, wyniosła w 2025 roku 2 092 mld HUF. Z tej kwoty około 375 mld HUF przypadało na zakupy zagraniczne. Pokazuje to, że węgierski klient jest już przyzwyczajony do kupowania poza lokalnym rynkiem, ale jednocześnie ma bardzo szeroki wybór i może łatwo porównywać oferty.
Dla polskiego sklepu oznacza to, że komunikat „wysyłamy z Polski” albo „sprzedawca z UE” nie jest wystarczającym argumentem zakupowym. Klient patrzy przede wszystkim na to, ile ostatecznie zapłaci i co dostanie w zamian. Znaczenie ma więc nie tylko cena samego produktu, ale także koszt dostawy, jej przewidywany termin, dostępne formy płatności, sposób odbioru przesyłki i zasady zwrotu. Jeśli konkurencyjny sklep oferuje podobny produkt trochę drożej, ale dowozi go szybciej i umożliwia prosty zwrot, może okazać się bardziej atrakcyjny.
Szczególnie dobrze pokazuje to kwestia dostawy. Według danych PwC w 2026 roku niemal połowa węgierskich kupujących preferowała odbiór przesyłek w automatach paczkowych, a liczba takich automatów przekroczyła 10 tysięcy. Dla polskiego przedsiębiorcy oznacza to, że sposób dostawy nie powinien być traktowany jako techniczny dodatek do sklepu. Jest częścią oferty. Węgierski klient ocenia cenę końcową, dostawę, wygodę zakupu i zwrot jako jeden cały proces.
To ważna zmiana myślenia, szczególnie jeżeli do tej pory prowadziłeś sprzedaż wyłącznie w Polsce. Księgowość e-commerce i kwestie podatkowe są ważne, ale same nie wystarczą do udanej ekspansji. Możesz poprawnie rozliczać VAT w JDG i jednocześnie mieć słabą sprzedaż, jeżeli klient nie ufa stronie, nie rozumie komunikatów albo nie odpowiada mu sposób dostawy. Przy wejściu na Węgry trzeba więc patrzeć jednocześnie na podatki, koszty i doświadczenie osoby, która składa zamówienie.
Największe bariery wejścia na Węgry
Cena: klient porówna nie tylko produkt
Jednym z największych wyzwań na Węgrzech jest presja cenowa. Klient ma łatwy dostęp do wielu ofert i może szybko sprawdzić, czy podobny produkt jest dostępny taniej. Nie oznacza to, że zawsze musisz być najtańszym sprzedawcą. Problem pojawia się wtedy, gdy patrzysz wyłącznie na cenę produktu, a pomijasz całkowity koszt zakupu.
Dla klienta liczy się kwota, którą rzeczywiście zapłaci. Jeżeli produkt ma atrakcyjną cenę, ale dochodzi do niej droga przesyłka, dodatkowa opłata za konkretną metodę płatności albo kosztowny zwrot do Polski, przewaga może szybko zniknąć. Pokazywanie cen w forintach jest w takiej sytuacji dobrą praktyką sprzedażową, ponieważ ułatwia klientowi ocenę oferty i porównanie jej z lokalną konkurencją. Nie wynika to samo w sobie z przepisów VAT, ale może mieć duże znaczenie dla wygody zakupów i konwersji.
Przed ekspansją dobrze jest więc policzyć sprzedaż jeszcze raz, nawet jeśli produkt jest rentowny w Polsce. Koszty dostawy, zwrotów i właściwa stawka VAT mogą sprawić, że ten sam produkt na rynku węgierskim będzie dawał zupełnie inną marżę. Dobra księgowość działalności gospodarczej powinna pomagać zobaczyć ten obraz wcześniej, a nie dopiero wtedy, gdy sprzedaż już ruszy i okaże się, że obrót rośnie, ale zysk nie.
Język: samo tłumaczenie strony nie wystarczy
Drugim problemem jest lokalizacja. Węgierski klient powinien rozumieć nie tylko opis produktu, ale cały proces zakupu. Jeżeli karta produktu jest po węgiersku, ale koszyk, wiadomość po płatności albo instrukcja zwrotu pozostają po polsku lub są niezrozumiałe, sklep nadal może wyglądać na niedopracowany. Szczególnie przy pierwszym zakupie takie elementy mają duże znaczenie dla zaufania.
Lokalizacji wymagają więc nie tylko nazwy i opisy produktów. Trzeba zwrócić uwagę na koszyk, checkout, informacje o dostawie, komunikaty o błędach podczas płatności, wiadomości potwierdzające zamówienie, śledzenie przesyłki, politykę zwrotów, reklamacje i najważniejsze informacje regulaminowe. Dobrym rozwiązaniem jest również prezentowanie cen w HUF, ponieważ klient nie musi wtedy samodzielnie przeliczać złotówek i łatwiej może porównać ofertę z innymi sklepami.
Nie chodzi przy tym o to, żeby od pierwszego dnia tworzyć rozbudowany dział obsługi klienta na Węgrzech. Przy małej JDG byłoby to często niepotrzebne. Chodzi o to, aby klient na żadnym ważnym etapie nie musiał zgadywać, co powinien zrobić, ile zapłaci, kiedy otrzyma paczkę i jak może zwrócić produkt. Dobre tłumaczenie i jasne komunikaty są tutaj częścią sprzedaży, a nie kosmetyczną poprawką strony.
Dostawa i zwroty: wygoda może zdecydować o zakupie
Logistyka ma na Węgrzech duże znaczenie. Popularność automatów i punktów odbioru sprawia, że sama dostawa kurierem pod drzwi może być dla części klientów zbyt ograniczoną opcją. Jeżeli chcesz konkurować na tym rynku, warto od początku sprawdzić możliwość dostawy do automatów albo punktów odbioru oraz jasno podawać przewidywany termin doręczenia.
Wysyłając towar z Polski, trzeba szczególnie uważać na obietnice dotyczące czasu dostawy. Lepiej podać realistyczny termin niż reklamować bardzo szybką realizację, której później nie da się utrzymać. Podobnie wygląda sprawa ze zwrotami. Jeśli klient musi samodzielnie organizować drogą przesyłkę do Polski i nie wie, ile potrwa cała procedura, może zrezygnować już na etapie zakupu.
Zwrot warto więc potraktować jako element oferty jeszcze przed pierwszą sprzedażą. Powinien być jasno opisany, prosty i możliwie przewidywalny. Im droższy produkt i im większe ryzyko, że klient będzie chciał go odesłać, tym ważniejszy staje się ten element. Przy ekspansji nie zawsze wygrywa sklep z najniższą ceną. Duże znaczenie ma również to, czy klient wie, czego może się spodziewać po złożeniu zamówienia.
Płatności: nie zakładaj, że polskie przyzwyczajenia wystarczą
Płatności kartą są na Węgrzech popularne, ale nie warto zakładać, że każdy klient będzie chciał zapłacić w ten sam sposób. Przy wejściu na nowy rynek trzeba sprawdzić, jakie metody płatności są dla lokalnych kupujących wygodne i zrozumiałe. Nadal znaczenie może mieć również płatność przy odbiorze, szczególnie wśród osób, które po raz pierwszy kupują w nieznanym zagranicznym sklepie.
Dla małego sklepu nie oznacza to konieczności udostępniania wszystkich możliwych form płatności od pierwszego dnia. Ważniejsze jest to, aby podstawowe metody działały sprawnie, a klient przed finalizacją zamówienia wiedział, czy wybrana opcja wiąże się z dodatkowym kosztem. W przypadku pobrania trzeba również uwzględnić ryzyko nieodebranych paczek i koszt ich powrotu.
VAT przy sprzedaży z Polski na Węgry — wersja bez podatkowego żargonu
Dla wielu osób prowadzących JDG właśnie VAT brzmi jak najbardziej skomplikowana część ekspansji. W rzeczywistości na początku trzeba zrozumieć przede wszystkim jeden podstawowy podział: czym innym jest wysyłanie towaru z Polski do klienta na Węgrzech, a czym innym trzymanie własnego towaru w magazynie znajdującym się już na Węgrzech. Od tego zależy, jakie obowiązki podatkowe mogą pojawić się po stronie przedsiębiorcy.
Warto też nie mieszać różnych podatków. Podatek dochodowy w JDG, kwota wolna od podatku i VAT to odrębne kwestie. To, że zaczynasz sprzedaż na Węgry, nie oznacza, że wszystkie podatki w JDG zaczynają działać według nowych zasad. W przypadku zagranicznego e-commerce trzeba osobno spojrzeć na VAT dotyczący konkretnych transakcji. Dlatego księgowość jednoosobowej firmy, która zaczyna sprzedawać za granicę, powinna uwzględniać nie tylko zwykłe krajowe rozliczenia, ale także sposób realizacji sprzedaży do klientów z innych państw UE.
Wysyłasz towar z Polski? Najpierw sprawdź próg 10 000 euro
Jeżeli wysyłasz towary z Polski do konsumentów w innych krajach UE, ważny jest wspólny unijny próg 10 000 euro netto. Dotyczy on łącznej sprzedaży objętej tym limitem do wszystkich państw UE, a przy jego stosowaniu bierze się pod uwagę zarówno bieżący, jak i poprzedni rok. Nie jest to więc 10 000 euro osobno dla Węgier, 10 000 euro dla Czech i kolejne 10 000 euro dla Niemiec.
Do tego wspólnego progu wlicza się określone rodzaje transgranicznej sprzedaży B2C do konsumentów w innych państwach UE oraz określone usługi telekomunikacyjne, nadawcze i elektroniczne świadczone konsumentom. Jeśli sprzedajesz towary klientom prywatnym w kilku krajach Unii, trzeba więc patrzeć na łączną wartość sprzedaży objętej limitem, a nie analizować każdy kraj osobno.
Jeśli spełniasz pozostałe wymagane warunki i wartość sprzedaży nie przekroczyła tego progu ani w bieżącym, ani w poprzednim roku, możesz co do zasady nadal stosować zasady VAT właściwe dla państwa siedziby. Ważne jest właśnie uwzględnienie poprzedniego roku. Próg nie działa w taki sposób, że 1 stycznia wszystko automatycznie zaczyna się od zera i zawsze można ponownie wrócić do polskiego VAT.
Przedsiębiorca może również dobrowolnie wybrać opodatkowanie sprzedaży w państwie konsumpcji jeszcze przed przekroczeniem progu 10 000 euro. W praktyce oznacza to, że zagraniczny VAT nie musi pojawić się dopiero w momencie przekroczenia limitu. Taki wybór powinien być jednak świadomy, ponieważ zasadniczo wiąże przedsiębiorcę przez dwa lata kalendarzowe.
Co dzieje się po przekroczeniu progu?
Po przekroczeniu progu nie musisz od razu rejestrować się do VAT osobno w każdym kraju, do którego wysyłasz towary. Przy typowej sprzedaży internetowej B2C możesz skorzystać z OSS i rozliczać zagraniczny VAT za pośrednictwem jednego systemu.
Jeżeli więc towar jedzie z Polski do konsumenta na Węgrzech i sprzedaż podlega opodatkowaniu w państwie konsumpcji, stosujesz właściwą węgierską stawkę VAT. Kwalifikującą się sprzedaż możesz następnie rozliczyć przez OSS w Polsce. To znacznie upraszcza sytuację, ponieważ bez takiego rozwiązania sprzedaż do konsumentów w kilku państwach mogłaby oznaczać konieczność prowadzenia większej liczby lokalnych rozliczeń.
OSS nie rozwiązuje jednak każdego możliwego przypadku sprzedaży zagranicznej. System obejmuje określone transakcje i nie zastępuje lokalnego VAT w sytuacjach, które wykraczają poza jego zakres. Ma to duże znaczenie wtedy, gdy firma zaczyna korzystać z zagranicznego magazynu albo lokalnego fulfillmentu.
W praktyce próg warto kontrolować od początku, a nie dopiero pod koniec roku. Przy szybko rozwijającym się sklepie internetowym obrót może wzrosnąć znacznie szybciej, niż zakładał przedsiębiorca. Jeśli księgowość e-commerce obejmuje kilka rynków unijnych, sprzedaż kwalifikującą się do wspólnego limitu trzeba analizować łącznie. Dzięki temu zmiana sposobu rozliczania VAT nie stanie się niespodziewanym problemem po kilku miesiącach sprzedaży.
Dlaczego 27% VAT ma znaczenie dla Twojej ceny?
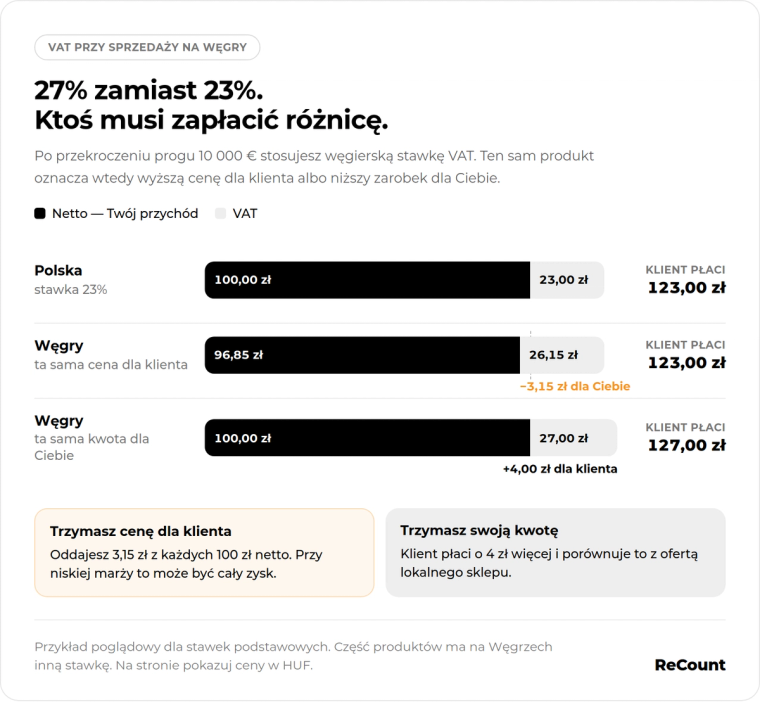
Standardowa stawka VAT na Węgrzech wynosi 27%. Niektóre produkty korzystają jednak z innych stawek, dlatego przed ustaleniem ceny warto sprawdzić stawkę właściwą dla konkretnego produktu. Nie należy zakładać, że skoro dany towar ma w Polsce określoną stawkę preferencyjną, identyczne zasady będą obowiązywać na Węgrzech.
Ma to bardzo praktyczne znaczenie dla marży. Jeżeli do tej pory ustalałeś ceny wyłącznie na podstawie polskich warunków podatkowych, po zastosowaniu węgierskiej stawki VAT cena brutto albo Twój faktyczny zarobek na produkcie może się zmienić. Przed rozpoczęciem sprzedaży dobrze jest więc policzyć, ile klient faktycznie zapłaci i ile pozostanie firmie po uwzględnieniu podatku, dostawy, kosztów płatności oraz potencjalnych zwrotów.
VAT w JDG przy sprzedaży zagranicznej nie powinien być traktowany jako temat do sprawdzenia dopiero wtedy, gdy pojawi się obowiązek złożenia deklaracji. W e-commerce podatek może wpływać bezpośrednio na sposób ustalania ceny i rentowność sprzedaży. Źle dobrana stawka albo nieuwzględnienie zmiany zasad opodatkowania może sprawić, że oferta będzie wyglądała atrakcyjnie dla klienta, ale okaże się znacznie mniej opłacalna dla sprzedawcy.
Magazyn na Węgrzech zmienia zasady gry
Na początku ekspansji wiele sklepów wysyła towar bezpośrednio z Polski. Jeżeli sprzedaż zaczyna rosnąć, naturalnym kolejnym krokiem może wydawać się przeniesienie części produktów do magazynu na Węgrzech. Dzięki temu można skrócić czas dostawy i uprościć zwroty. Pod względem sprzedażowym może mieć to sens, ale od strony VAT sytuacja zaczyna wyglądać inaczej.
Towar wysłany z polskiego magazynu bezpośrednio do węgierskiego konsumenta to inny model niż produkt, który znajduje się już w magazynie na Węgrzech i stamtąd trafia do węgierskiego klienta. W tym drugim przypadku sprzedaż do klienta na Węgrzech jest co do zasady sprzedażą krajową, a nie transgraniczną sprzedażą na odległość z Polski. Magazynowanie własnego towaru na Węgrzech zwykle oznacza więc konieczność przeanalizowania lokalnej rejestracji VAT oraz sposobu rozliczenia samego przemieszczenia zapasu z Polski.
Właśnie tutaj często pojawia się błędne założenie, że skoro firma korzysta z OSS, wszystkie kwestie VAT związane z Węgrami są już rozwiązane. Tak nie jest. OSS służy do rozliczania określonych transakcji objętych tym systemem, ale nie zastępuje lokalnego VAT w każdym scenariuszu. Jeśli towar znajduje się na Węgrzech, firma prowadzi lokalną sprzedaż albo wykonuje inne czynności wymagające tamtejszego rozliczenia, mogą pojawić się dodatkowe obowiązki.
Podobną ostrożność warto zachować przy korzystaniu z usług fulfillmentowych i platform sprzedażowych. Sama obecność pośrednika nie oznacza, że odpowiedzialność podatkowa przedsiębiorcy automatycznie znika. Przed uruchomieniem takiego modelu trzeba ustalić, gdzie fizycznie znajduje się towar, skąd rozpoczyna się wysyłka, kto jest sprzedawcą wobec klienta i jak wygląda konkretny łańcuch dostawy.
Co się stanie, jeśli nie przygotujesz sprzedaży prawidłowo?
Pierwszym skutkiem mogą być problemy finansowe, nawet jeśli na pierwszy rzut oka sprzedaż wygląda dobrze. Jeżeli źle oszacujesz wpływ VAT, koszt dostawy, zwroty albo dodatkowe opłaty, możesz sprzedawać produkt z dużo niższą marżą, niż zakładałeś. Przy większej liczbie zamówień problem rośnie, ponieważ niewielka różnica na jednej transakcji zaczyna się powtarzać dziesiątki albo setki razy. Dlatego przy ekspansji księgowość działalności gospodarczej powinna być połączona z dokładnym liczeniem rentowności konkretnego rynku.
Drugim ryzykiem są nieprawidłowe rozliczenia VAT. Jeżeli firma nie zauważy momentu, w którym powinny zacząć obowiązywać inne zasady, błędnie potraktuje unijny próg jako limit dotyczący tylko Węgier albo uzna, że OSS obejmuje również lokalną sprzedaż z węgierskiego magazynu, później może być konieczne porządkowanie wcześniejszych rozliczeń. Im dłużej firma działa w niewłaściwym modelu, tym więcej transakcji trzeba później przeanalizować i skorygować.
Trzecim problemem jest sama sprzedaż. Nawet poprawnie rozliczony sklep może nie osiągać dobrych wyników, jeżeli strona wygląda na niedostosowaną do lokalnego rynku. Niezrozumiały język, brak jasnej informacji o cenie, droga dostawa, brak wygodnych sposobów odbioru albo niejasna procedura zwrotu mogą powodować, że klient opuści sklep przed zakupem. Wtedy przedsiębiorca może błędnie dojść do wniosku, że na produkt nie ma popytu, choć prawdziwym problemem jest sposób przygotowania oferty.
Najdroższym błędem może być więc wejście na Węgry bez wcześniejszego ustalenia, skąd wysyłasz towar, jak rozliczasz VAT, ile naprawdę kosztuje sprzedaż i czego oczekuje węgierski klient. Te decyzje są ze sobą połączone. Zmiana miejsca magazynowania może zmienić obowiązki VAT, wyższa stawka podatku może wpłynąć na cenę, a droższa dostawa może obniżyć konkurencyjność całej oferty.
Checklista: co sprawdzić przed pierwszą sprzedażą na Węgry?
- Przed uruchomieniem sprzedaży warto przejść przez kilka elementów po kolei. Najpierw ustal model sprzedaży i sprawdź, czy towar będzie wysyłany z Polski, czy przechowywany na Węgrzech. Następnie policz wartość sprzedaży objętej wspólnym unijnym progiem 10 000 euro, uwzględniając zasady dotyczące bieżącego i poprzedniego roku. Kolejnym krokiem jest ustalenie, czy sprzedaż będzie rozliczana według zasad właściwych dla Polski, czy według kraju konsumpcji i przez OSS.
- Następnie sprawdź właściwą stawkę VAT dla konkretnego produktu na Węgrzech. Policz cenę końcową, marżę, koszt dostawy, płatności i potencjalnego zwrotu. Zastanów się również, czy pokazanie cen w HUF ułatwi klientowi zakup i porównanie oferty. Sprawdź dostępne sposoby dostawy, szczególnie automaty i punkty odbioru, oraz przygotuj prostą procedurę zwrotów.
- Na końcu przejdź cały proces zakupowy tak, jak zrobiłby to węgierski klient. Sprawdź kartę produktu, koszyk, płatność, komunikaty po zamówieniu, śledzenie paczki, zwrot i reklamację. Samo przetłumaczenie strony głównej nie wystarczy, jeśli w połowie zakupów klient trafia na niezrozumiały komunikat albo nie wie, gdzie ma odesłać produkt.
Jeżeli te elementy są uporządkowane przed pierwszym zamówieniem, ekspansja staje się znacznie bardziej przewidywalna. Nie chodzi o to, żeby mała firma od razu działała jak duża międzynarodowa marka. Chodzi o to, żeby jeszcze przed startem wiedzieć, ile naprawdę kosztuje sprzedaż, jakie obowiązki podatkowe mogą się pojawić i czy klient będzie mógł wygodnie przejść od wejścia na stronę do odbioru produktu.
Podsumowanie: Węgry są blisko, ale nie są kopią polskiego rynku
Węgry mogą być sensownym kierunkiem ekspansji dla polskiej JDG prowadzącej e-commerce. Rynek jest rozwinięty, konsumenci chętnie kupują online i są przyzwyczajeni do zamawiania produktów od zagranicznych sprzedawców. Jednocześnie konkurencja jest duża, a oczekiwania klientów dotyczące ceny, dostawy, płatności i zwrotów są wysokie. Samo przetłumaczenie sklepu i włączenie wysyłki zagranicznej nie wystarczy.
Jeżeli towar wysyłasz z Polski, jednym z najważniejszych tematów jest wspólny unijny próg 10 000 euro i zasady dotyczące miejsca opodatkowania sprzedaży B2C. Trzeba przy tym pamiętać, że limit analizuje się z uwzględnieniem bieżącego i poprzedniego roku, a przedsiębiorca może również dobrowolnie wybrać opodatkowanie w państwie konsumpcji przed jego przekroczeniem. Jeżeli natomiast zdecydujesz się na magazynowanie towaru na Węgrzech, sytuacja staje się bardziej złożona, ponieważ mogą pojawić się lokalne obowiązki VAT, których OSS nie zastępuje.
Dla młodego przedsiębiorcy najważniejsze jest więc nie zapamiętywanie podatkowych nazw, ale właściwa kolejność działań. Najpierw ustalasz, jak będzie wyglądać sprzedaż i dostawa. Następnie sprawdzasz VAT, liczysz rzeczywistą cenę i marżę, a później dopasowujesz sklep do zachowania lokalnego klienta. Dobra księgowość JDG powinna wspierać ten proces, szczególnie gdy firma przechodzi z prostej sprzedaży krajowej do księgowości e-commerce obejmującej kilka państw.
Jeśli planujesz rozpocząć sprzedaż na Węgry albo myślisz o przeniesieniu części towaru do lokalnego magazynu, warto wcześniej ustalić, jaki model VAT będzie dotyczył właśnie Twojego sklepu. ReCount może pomóc uporządkować ten temat, zanim rozwijająca się sprzedaż zacznie wymagać poprawiania wcześniejszych rozliczeń.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.