W skrócie
Sprzedaż do Francji można rozpocząć z polskiej JDG i wysyłać towary z Polski, bez konieczności zakładania francuskiej spółki.
Przy sprzedaży B2C znaczenie mają unijny próg 10 000 euro, OSS oraz miejsce, z którego faktycznie wysyłany jest towar.
Magazynowanie zapasu we Francji może oznaczać konieczność lokalnej rejestracji VAT, której samo OSS nie zastąpi.
Przed startem trzeba również sprawdzić zwroty, wymagania dotyczące produktu i opakowań, REP/EPR, oznaczenia, cookies oraz francuską wersję sklepu i checkoutu.
Francja może być bardzo ciekawym kierunkiem dla polskiego e-commerce. To duży rynek, na którym zakupy online są czymś zupełnie normalnym, dlatego dla właściciela rozwijającej się JDG wejście do Francji może być naturalnym kolejnym krokiem po zdobyciu pierwszych klientów w Polsce. Problem zaczyna się wtedy, gdy ekspansję traktuje się jak prostą zmianę ustawień w sklepie: dodanie Francji do listy krajów dostawy, automatyczne przetłumaczenie strony i uruchomienie reklam. W praktyce trzeba wcześniej uporządkować kilka kwestii związanych z VAT, sposobem wysyłki, zwrotami, informacjami dla klientów, bezpieczeństwem produktów, opakowaniami i cookies.
Nie oznacza to jednak, że przed pierwszą sprzedażą musisz zostać specjalistą od francuskiego prawa podatkowego. Dla większości młodych przedsiębiorców ważniejsze jest zrozumienie kilku prostych zależności i podjęcie właściwych decyzji na początku. Jeśli prowadzisz księgowość JDG i do tej pory interesowały Cię głównie polskie rozliczenia, przy ekspansji zagranicznej pojawia się po prostu nowa warstwa obowiązków. Nie zastępuje ona tego, co już robisz w Polsce, ale trzeba ją uwzględnić w sposobie prowadzenia sprzedaży. Najważniejsze jest więc ustalenie, skąd wysyłasz produkty, gdzie je magazynujesz, jak rozliczasz VAT, w jaki sposób obsługujesz klientów oraz czy sam produkt i jego opakowanie są przygotowane do sprzedaży na rynku francuskim.
Czy sprzedaż do Francji jest dla mnie?
Najważniejsza informacja na początek jest taka, że rozpoczęcie sprzedaży do Francji nie oznacza automatycznie konieczności zakładania tam firmy albo francuskiej spółki. Polska JDG może sprzedawać produkty klientom we Francji i wysyłać zamówienia bezpośrednio z Polski. Dla wielu małych sklepów jest to najprostszy sposób na sprawdzenie nowego rynku, ponieważ nie trzeba od razu inwestować w magazyn za granicą, lokalne biuro czy rozbudowaną infrastrukturę. Możesz najpierw zobaczyć, czy francuscy klienci w ogóle interesują się Twoją ofertą, a dopiero później rozwijać logistykę i skalę działalności.
Francja może mieć szczególnie dużo sensu, jeśli Twój sklep działa już sprawnie w Polsce i masz produkt, który można zaoferować również klientom zagranicznym. Nie musisz być dużą marką ani wysyłać tysięcy paczek miesięcznie. Znacznie ważniejsze jest to, czy potrafisz zapewnić klientowi z Francji czytelną ofertę, przewidywalny koszt zakupu, rozsądny termin dostawy oraz prosty sposób rozwiązania problemu, gdy produkt trzeba zwrócić albo zareklamować. Właściciel małego e-commerce często koncentruje się przede wszystkim na cenie reklamy i potencjalnej sprzedaży, ale wynik całej ekspansji może zależeć również od kosztu wysyłki, obsługi zwrotu, sposobu rozliczania VAT czy dodatkowych obowiązków związanych z produktem.
Więcej przygotowań może wymagać sprzedaż elektroniki, zabawek, kosmetyków, tekstyliów, żywności, suplementów, chemii, produktów dla dzieci oraz innych towarów objętych dodatkowymi zasadami bezpieczeństwa lub oznakowania. Nie znaczy to, że nie możesz ich sprzedawać. Trzeba po prostu wcześniej sprawdzić, czy produkt, instrukcja, ostrzeżenia i opakowanie spełniają wymagania dotyczące rynku francuskiego. Jeżeli dopiero zakładasz JDG i nie masz jeszcze uporządkowanej sprzedaży w Polsce, rozpoczynanie działalności jednocześnie na kilku rynkach może niepotrzebnie komplikować start. Jeśli natomiast masz już działający sklep, pierwszych klientów i wiesz, ile realnie kosztuje Cię obsługa zamówienia, Francję można potraktować jako kolejny etap rozwoju.
Warto przy tym patrzeć szerzej niż tylko na księgowość jednoosobowej firmy w Polsce. Zagadnienia takie jak JDG podatek dochodowy, kwota wolna od podatku czy sposób prowadzenia bieżących rozliczeń nadal pozostają częścią Twojej działalności, ale przy sprzedaży konsumentom w innych państwach UE dochodzi przede wszystkim pytanie o VAT i miejsce opodatkowania sprzedaży. Francja może więc być dobrym kierunkiem dla małej lub rozwijającej się JDG, pod warunkiem że przed startem uporządkujesz model wysyłki, podatki oraz podstawowe obowiązki wobec klienta.
Zanim sprzedasz pierwszą sztukę: ustal, jak towar trafi do klienta
Jedna z najważniejszych decyzji przy ekspansji nie dotyczy reklamy ani wyglądu sklepu, tylko tego, gdzie fizycznie znajduje się towar przed wysyłką. To właśnie od tego może zależeć sposób rozliczania VAT i część obowiązków przedsiębiorcy. Z punktu widzenia klienta dwa sklepy mogą wyglądać dokładnie tak samo, ale podatkowo sytuacja firmy wysyłającej paczkę z magazynu w Polsce będzie inna niż firmy, która wcześniej przewiozła zapas produktów do magazynu we Francji.
Wysyłasz produkt z Polski
Dla początkującego sprzedawcy to zazwyczaj najprostszy wariant. Towar pozostaje w Polsce, francuski klient składa zamówienie w sklepie, a Ty wysyłasz paczkę z polskiego magazynu bezpośrednio na jego adres. Nie oznacza to, że nie dotyczą Cię francuskie zasady sprzedaży konsumenckiej czy wymagania związane z produktem, ale model VAT jest zwykle prostszy niż przy utrzymywaniu własnego zapasu we Francji. W takim układzie szczególnie ważny staje się unijny próg sprzedaży na odległość oraz możliwość korzystania z OSS.
Ten model pozwala stosunkowo łatwo sprawdzić zainteresowanie ofertą bez dużych inwestycji na początku. Trzeba jednak pamiętać o kosztach międzynarodowej dostawy i zwrotów. Produkt może dobrze sprzedawać się w reklamach, ale jeśli wysyłka jest droga, trwa długo albo zwrot do Polski jest dla klienta skomplikowany, wyniki sklepu mogą wyglądać znacznie gorzej, niż sugerowałby sam koszt pozyskania zamówienia.
Trzymasz towar we Francji
Drugi wariant pojawia się zwykle wtedy, gdy sprzedaż rośnie i zależy Ci na szybszych dostawach. Możesz zdecydować się na przechowywanie części produktów we francuskim magazynie albo skorzystać z modelu logistycznego, w którym zapas znajduje się już na terenie Francji. Dla klienta jest to wygodne, ale z punktu widzenia podatków jest to znacznie ważniejsza decyzja, niż może się wydawać.
Jeśli przewozisz własny zapas do magazynu we Francji i stamtąd realizujesz sprzedaż, zwykle potrzebujesz również francuskiej rejestracji VAT. OSS jej nie zastępuje. Znaczenie ma tutaj nie tylko samo zamówienie klienta, ale również wcześniejsze przemieszczenie własnego towaru między państwami. Dlatego zagranicznego magazynu nie warto uruchamiać wyłącznie dlatego, że obiecuje szybszą dostawę. Najpierw trzeba sprawdzić, jakie obowiązki podatkowe wywoła taki model.
Dobra księgowość e-commerce powinna więc uwzględniać nie tylko to, komu sprzedajesz, ale również skąd fizycznie wyrusza produkt i gdzie wcześniej był przechowywany. Im większa staje się sprzedaż zagraniczna, tym ważniejsze jest dokładne opisanie przepływu towaru, ponieważ to właśnie logistyka często decyduje o obowiązkach VAT.
Produkt trafia do klienta spoza Unii Europejskiej
Jeszcze inaczej wygląda sytuacja, w której prowadzisz sklep w Polsce, ale produkt jest wysyłany do francuskiego klienta bezpośrednio z państwa spoza UE. Klasycznym przykładem jest model, w którym zagraniczny dostawca realizuje przesyłkę bezpośrednio do osoby kupującej we Francji. Wtedy dochodzą kwestie związane z importem, odprawą, VAT importowym i ewentualnym wykorzystaniem procedury IOSS dla kwalifikujących się przesyłek o wartości do 150 euro.
Z perspektywy właściciela sklepu ważne jest również doświadczenie kupującego. Klient, który dopiero po zakupie dowiaduje się o dodatkowych formalnościach, dopłatach albo bardzo długiej dostawie, może nie wrócić do sklepu. Dlatego model wysyłki trzeba ustalić przed rozpoczęciem sprzedaży, a nie dopiero wtedy, kiedy pojawią się pierwsze zamówienia.
Zapamiętaj: sprzedajesz z Polski ≠ magazynujesz we Francji. Miejsce, w którym znajduje się Twój towar, może zmienić Twoje obowiązki VAT.
VAT bez bólu głowy: kiedy wystarczy OSS, a kiedy potrzebujesz rejestracji we Francji?
VAT w JDG potrafi być dla początkującego przedsiębiorcy wystarczająco skomplikowany jeszcze przed rozpoczęciem ekspansji. Przy sprzedaży zagranicznej pojawia się dodatkowo pytanie, VAT którego kraju powinien znaleźć się w cenie produktu i gdzie trzeba go rozliczyć. Na szczęście dla sprzedaży konsumentom w innych państwach UE funkcjonuje system, który w wielu przypadkach pozwala rozliczać zagraniczny VAT bez osobnej rejestracji w każdym kraju tylko dlatego, że znajdują się tam Twoi klienci.
Co oznacza próg 10 000 euro?
W przypadku sprzedaży towarów na odległość do konsumentów w innych państwach UE ważny jest wspólny unijny próg wynoszący 10 000 euro netto rocznie. Kluczowe jest tutaj to, że nie masz osobnych 10 000 euro dla Francji, kolejnych 10 000 euro dla Niemiec i następnych dla Włoch. Jest to jeden próg dotyczący odpowiednich transakcji realizowanych na rzecz konsumentów w innych państwach Unii.
Jeżeli obejmuje Cię ten próg i spełniasz warunki umożliwiające stosowanie zasad państwa siedziby, sprzedaż może być nadal rozliczana zgodnie z polskimi zasadami VAT. Po przekroczeniu limitu sprzedaż na odległość do francuskiego konsumenta jest co do zasady opodatkowana we Francji i trzeba zastosować francuską stawkę VAT właściwą dla danego produktu. To moment, który powinna wychwycić księgowość działalności gospodarczej, ponieważ próg jest wspólny, a nie liczony osobno dla każdego rynku.
Po co jest OSS?
OSS, czyli One Stop Shop, ma uprościć życie przedsiębiorcy, który sprzedaje konsumentom w kilku państwach Unii. Zamiast rejestrować się wyłącznie z powodu sprzedaży na odległość osobno do VAT we Francji, Niemczech, Włoszech i kolejnych państwach, polska firma może w odpowiedniej sytuacji rozliczać VAT należny w tych krajach przez procedurę OSS w Polsce. Podatek nadal jest liczony według zasad kraju klienta, ale raportowanie odbywa się w jednym miejscu.
Wyobraź sobie polską JDG sprzedającą ubrania przez internet. Wszystkie produkty znajdują się w magazynie w Polsce, a zamówienia trafiają do klientów w Polsce, Francji i Niemczech. Gdy sprzedaż zagraniczna osiąga poziom, przy którym trzeba rozliczać VAT w państwach konsumentów, przedsiębiorca może wykorzystać OSS do raportowania między innymi francuskiego VAT bez zakładania francuskiej spółki i bez osobnej francuskiej rejestracji tylko z powodu takiej sprzedaży wysyłkowej.
Kiedy OSS nie wystarczy?
Najczęstsze nieporozumienie polega na potraktowaniu OSS jak uniwersalnego rozwiązania wszystkich problemów związanych z JDG VAT za granicą. Tak jednak nie jest. Jeśli przewozisz własny zapas do Francji, przechowujesz go w tamtejszym magazynie i stamtąd obsługujesz sprzedaż, zwykle pojawia się również obowiązek francuskiej rejestracji VAT. Sama procedura OSS nie zastępuje lokalnych obowiązków wynikających z magazynowania i przemieszczania własnego towaru.
Dlatego przed rozpoczęciem ekspansji warto przekazać osobie prowadzącej księgowość JDG nie tylko informację „zaczynam sprzedawać do Francji”, lecz także dokładnie wyjaśnić, gdzie będzie znajdował się towar i kto będzie realizował wysyłkę. W księgowości e-commerce przepływ produktu ma realne znaczenie. Im wcześniej zostanie ustalony, tym mniejsze ryzyko, że po kilku miesiącach sprzedaży okaże się, że rozliczenia trzeba poprawiać wstecz.
Twój sklep musi wyglądać jak sklep dla Francuza, nie polski sklep po tłumaczeniu
Francuski klient powinien móc przejść przez zakupy bez zastanawiania się, czy sklep jest rzeczywiście przygotowany do obsługi jego rynku. Nie chodzi o ukrywanie tego, że firma działa z Polski. Chodzi o to, żeby informacje potrzebne do podjęcia decyzji były dla kupującego jasne, zrozumiałe i dostępne po francusku.
Podstawą jest poprawna wersja językowa sklepu. Automatyczne tłumaczenie może być pomocne na początku pracy, ale nie powinno być ostatnim etapem przygotowania opisów produktów, warunków zwrotów, komunikatów w koszyku czy informacji prawnych. Szczególnie ważne są fragmenty, których klient używa w momencie podejmowania decyzji o zakupie. Jeśli opis produktu brzmi trochę nienaturalnie, może to jedynie obniżyć zaufanie. Jeśli źle przetłumaczysz zasady zwrotu albo informację o obowiązku zapłaty, problem może mieć również wymiar prawny.
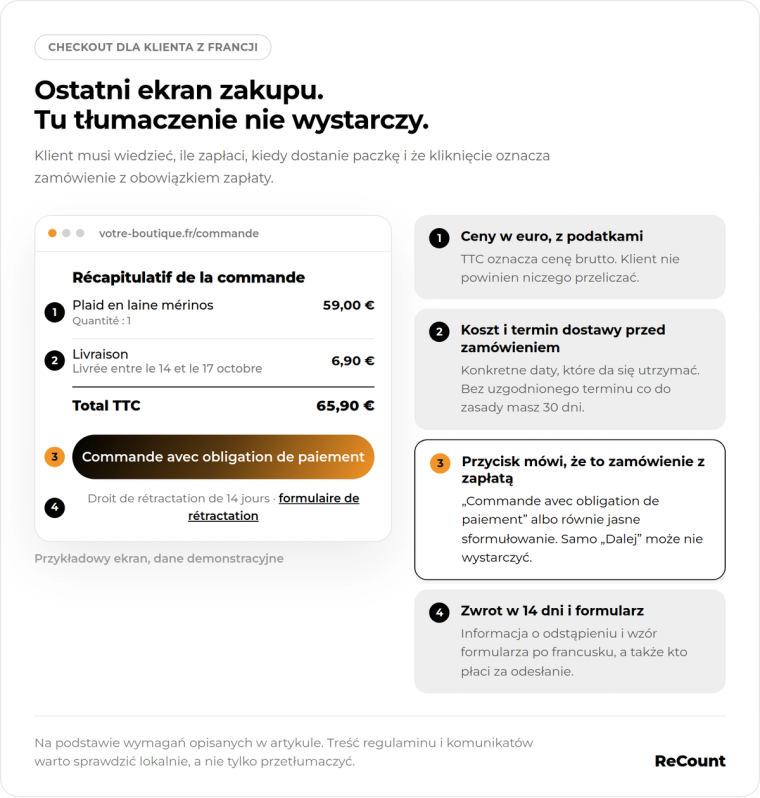
Ceny powinny być pokazane w euro i w sposób jasny dla konsumenta, z uwzględnieniem podatków. Przed złożeniem zamówienia kupujący powinien wiedzieć również, ile kosztuje dostawa i czy występują inne znane opłaty. Nie warto więc zostawiać informacji o wysyłce na sam koniec procesu ani posługiwać się ogólnymi komunikatami w rodzaju „dodatkowe koszty mogą zostać naliczone”. Klient chce po prostu wiedzieć, ile ostatecznie zapłaci.
Podobnie wygląda kwestia terminu dostawy. Informacja „szybka wysyłka” niewiele mówi komuś, kto zamawia produkt z innego kraju. Lepiej podać rzeczywisty przedział czasu, który jesteś w stanie utrzymać również w bardziej intensywnym okresie sprzedażowym. Jeżeli nie uzgodnisz z klientem konkretnego terminu, co do zasady towar powinien zostać dostarczony najpóźniej w ciągu 30 dni. Dlatego obietnica dostawy powinna wynikać z prawdziwego czasu kompletacji oraz działania przewoźnika, a nie wyłącznie z tego, co najlepiej wygląda na stronie.
Szczególnej uwagi wymaga checkout, czyli ostatnia część ścieżki zakupowej. Klient musi jednoznacznie rozumieć, że kliknięcie przycisku oznacza złożenie zamówienia z obowiązkiem zapłaty. We Francji stosuje się między innymi sformułowanie „Commande avec obligation de paiement” albo inne równie jasne brzmienie. Przycisk pozostawiony przypadkowo po polsku albo ogólne „Dalej” może być niewystarczający. Po zakupie równie ważna jest komunikacja: potwierdzenie zamówienia, informacje dotyczące dostawy, kontakt ze sklepem i procedura zwrotu powinny być dla francuskiego klienta zrozumiałe.
Zwroty i reklamacje: zaplanuj je, zanim zaczniesz płacić za reklamę
Przy sprzedaży online klient we Francji ma co do zasady 14 dni na odstąpienie od umowy bez podawania przyczyny. W przypadku towaru termin liczy się zasadniczo od momentu jego otrzymania. Istnieją wyjątki dla określonych rodzajów produktów, ale nie można po prostu wpisać do regulaminu, że „zwrotów nie przyjmujemy” i uznać tematu za zamknięty. To, czy wyjątek rzeczywiście ma zastosowanie, zależy od rodzaju produktu i konkretnej sytuacji.
Z punktu widzenia małego e-commerce ważna jest nie tylko sama treść regulaminu, ale też praktyczny proces. Klient powinien wiedzieć, jak zgłosić odstąpienie, gdzie odesłać produkt i kto ponosi bezpośredni koszt przesyłki zwrotnej. Jeśli koszt ma pokrywać kupujący, powinien zostać o tym jasno poinformowany. Sklep powinien przekazać klientowi wymagane informacje i wzór formularza odstąpienia. Sam fakt, że siedziba przedsiębiorcy znajduje się w Polsce, nie zwalnia z przygotowania procesu odpowiadającego sprzedaży francuskiemu konsumentowi.
Pamiętaj też, że 14-dniowy zwrot to nie to samo co reklamacja wadliwego lub niezgodnego produktu. Klientowi przysługują również ustawowe prawa związane ze zgodnością towaru. Dlatego proces obsługi klienta powinien rozróżniać sytuację, w której kupujący po prostu zmienia zdanie i odstępuje od umowy, od sytuacji, w której otrzymał produkt wadliwy, uszkodzony albo niezgodny z tym, co zostało mu sprzedane.
Teoretycznie możesz prowadzić zwroty bezpośrednio do Polski, jeżeli proces jest prawidłowo opisany. Biznesowo warto jednak sprawdzić, jak wygląda to z punktu widzenia klienta. Jeśli zwrot niedrogiego produktu wymaga samodzielnego organizowania drogiej przesyłki międzynarodowej, część osób może zrezygnować z zakupu jeszcze przed jego dokonaniem. Inni kupią, ale w razie problemu będą częściej kontaktować się z obsługą albo kwestionować warunki zwrotu. Wraz ze wzrostem sprzedaży można rozważyć lokalny adres zwrotny albo model, w którym zwroty są zbierane we Francji i później przekazywane zbiorczo do Polski.
Dlatego koszty ekspansji warto liczyć szerzej niż tylko koszt pozyskania klienta. Kampania może wyglądać świetnie w arkuszu, dopóki nie dodasz kosztu przesyłek, zwrotów, obsługi zapytań i ponownego przyjęcia produktu do sprzedaży. Dobrze zaplanowana logistyka zwrotów nie jest dodatkiem dla dużych sklepów. To część podstawowego modelu sprzedaży za granicę.
Produkt i opakowanie: francuskie obowiązki, o których łatwo nie wiedzieć
Podatki i regulamin sklepu to tylko część przygotowań. Francja ma również rozbudowane wymagania związane z samymi produktami i ich opakowaniami. Od sierpnia 2026 r. część zasad dotyczących opakowań wynika również z nowych unijnych przepisów PPWR, a we Francji nadal trzeba uwzględnić lokalny system REP/EPR. Dla właściciela JDG może to być jedna z najbardziej zaskakujących części ekspansji, ponieważ produkt sprzedawany bez problemu w Polsce nie zawsze można po prostu zapakować w identyczny sposób i wysłać do Francji bez dodatkowej weryfikacji.
Bezpieczeństwo produktu
Od grudnia 2024 roku w Unii obowiązuje rozporządzenie GPSR dotyczące ogólnego bezpieczeństwa produktów. W praktyce sklep internetowy musi zwrócić uwagę między innymi na identyfikację produktu, dane producenta, a w odpowiednich przypadkach również dane podmiotu odpowiedzialnego w UE oraz wymagane ostrzeżenia i informacje dotyczące bezpieczeństwa. Szczególnie istotne jest to przy produktach pochodzących spoza Unii.
Jeśli dany produkt wymaga oznaczenia CE, musi ono zostać zastosowane zgodnie z przepisami. Nie oznacza to jednak, że CE powinno znaleźć się na wszystkim, co sprzedajesz. Dotyczy ono tylko określonych kategorii objętych odpowiednimi regulacjami. Zamiast dodawać oznaczenia „na wszelki wypadek”, lepiej przed wejściem na rynek sprawdzić wymagania dla konkretnej kategorii asortymentu.
REP/EPR, czyli obowiązki związane z produktem i opakowaniem
Francja posiada rozbudowany system rozszerzonej odpowiedzialności producenta, określany skrótami REP lub EPR. Wbrew nazwie „producentem” w rozumieniu tych zasad nie zawsze jest wyłącznie fabryka, która fizycznie wytwarza produkt. W zależności od sytuacji obowiązki mogą dotyczyć również firmy, która wprowadza określone towary albo ich opakowania na rynek francuski.
System obejmuje wiele kategorii, między innymi opakowania, elektronikę, baterie, tekstylia, meble, zabawki czy część produktów sportowych i rekreacyjnych. Dlatego przedsiębiorca powinien sprawdzić osobno swój produkt i opakowanie, a następnie ustalić, do jakiej kategorii należą. Jeżeli firma podlega odpowiedniemu systemowi, może być zobowiązana między innymi do rejestracji, współpracy z właściwym systemem oraz uzyskania identyfikatora IDU dla danej kategorii.
Dla małego sklepu brzmi to dużo bardziej skomplikowanie, niż powinno. W praktyce na początku najważniejsze jest jedno pytanie: czy produkt albo opakowanie, które wprowadzam na rynek francuski, podlega odpowiedniemu systemowi REP? Jeśli odpowiedź brzmi tak, dopiero wtedy ustalasz kolejne kroki. Nie warto natomiast zakładać, że skoro kupujesz gotowe pudełko od dostawcy i jedynie wysyłasz w nim produkt, temat Cię nie dotyczy.
Triman i Info-tri
Z systemem REP wiążą się również francuskie informacje dotyczące sortowania odpadów. Dla odpowiednich kategorii może być wymagane oznaczenie Triman wraz z informacją Info-tri wyjaśniającą konsumentowi, co powinien zrobić z produktem lub jego opakowaniem po zużyciu. Szczegółowe zasady zależą od kategorii, dlatego oznaczenia nie powinny być dodawane przypadkowo.
To szczególnie ważne dla sklepów, które przygotowały jedno opakowanie na wszystkie kraje Unii i zakładają, że będzie ono działać wszędzie bez zmian. Francja ma w tym obszarze własne wymagania informacyjne, dlatego opakowanie warto sprawdzić przed zleceniem większej partii druku. Zmiana projektu przed produkcją jest znacznie prostsza niż poprawianie kilku tysięcy gotowych pudełek po rozpoczęciu sprzedaży.
Sprzedajesz ten sam produkt w Polsce i Francji? Opakowanie nie zawsze może pozostać identyczne. Przed pierwszą wysyłką sprawdź obowiązki dotyczące swojej kategorii produktu oraz opakowania.
Reklamy, cookies i dane klienta — zanim uruchomisz kampanię
Jeśli przygotowałeś sklep i chcesz zacząć reklamować go francuskim klientom, warto jeszcze przed startem kampanii sprawdzić ustawienia cookies. W całej Unii obowiązują zasady ochrony danych, a we Francji istotne są również lokalne wymagania dotyczące plików cookies i innych trackerów. Dla właściciela e-commerce najważniejsza zasada jest prosta: technologie reklamowe, które nie są niezbędne do działania sklepu, co do zasady nie powinny uruchamiać się przed uzyskaniem odpowiedniej zgody użytkownika.
Sam banner cookies również powinien być przygotowany dla francuskiego odbiorcy. Komunikat musi być zrozumiały, a możliwość odmowy rzeczywista. Jeśli użytkownik wybiera odmowę, ustawienia sklepu powinny ją faktycznie respektować. Nie wystarczy więc stworzyć ładnego okna z przyciskami, jeśli w tle część reklamowych skryptów i tak uruchamia się automatycznie.
Polityka cookies powinna też opisywać to, co rzeczywiście dzieje się na stronie. Jeżeli podczas rozwoju sklepu dodajesz nowe rozwiązania reklamowe lub analityczne, warto ponownie sprawdzić konfigurację zgód. Dobrym testem przed uruchomieniem kampanii jest otworzenie sklepu w nowej przeglądarce, odmówienie cookies reklamowych i zweryfikowanie, czy strona rzeczywiście zachowuje się zgodnie z dokonanym wyborem. Taki test warto zrobić również na telefonie, ponieważ to właśnie na urządzeniu mobilnym duża część klientów przejdzie od reklamy do zakupu.
Co się stanie, jeśli tego nie zrobisz?
Najdroższe problemy nie muszą pojawić się pierwszego dnia sprzedaży. Często wszystko wygląda dobrze przez kilka tygodni albo miesięcy. Zamówienia wpadają, reklamy działają, paczki wychodzą, a przedsiębiorca zakłada, że skoro nikt się nie odzywa, cały model jest prawidłowy. Dopiero później okazuje się, że część VAT była rozliczana niewłaściwie, magazyn za granicą spowodował obowiązek lokalnej rejestracji, opakowania powinny wyglądać inaczej albo proces zwrotów nie odpowiada zasadom obowiązującym przy sprzedaży konsumenckiej.
W przypadku VAT problem może oznaczać konieczność sprawdzenia wcześniejszych transakcji, skorygowania rozliczeń i uporządkowania rejestracji. Dla jednoosobowej firmy jest to szczególnie nieprzyjemne, ponieważ właściciel zazwyczaj nie ma osobnego działu podatkowego, który przejmie całą sprawę. Dlatego księgowość e-commerce rozwijającego sprzedaż za granicą powinna wiedzieć o ekspansji wcześniej, a nie dopiero po tym, gdy pojawi się kilkaset zamówień z Francji.
Podobnie jest z produktami i opakowaniami. Jeśli dopiero po rozpoczęciu sprzedaży dowiesz się, że Twoja kategoria podlega dodatkowym obowiązkom REP albo określonym oznaczeniom, trzeba będzie poprawić proces w momencie, w którym produkty są już w magazynie, materiały opakowaniowe zostały wydrukowane, a kolejne zamówienia nadal wpływają. Koszt nie wynika wtedy wyłącznie z samego spełnienia obowiązku. Dochodzą zmarnowane opakowania, dodatkowa praca i ryzyko chwilowego zatrzymania części sprzedaży.
Źle przygotowane zwroty lub checkout mogą z kolei prowadzić do większej liczby skarg, sporów i kontaktów z obsługą. Jeżeli klient nie wiedział przed zakupem, ile będzie kosztował zwrot, albo nie rozumiał warunków transakcji, rozwiązanie problemu po fakcie będzie zazwyczaj droższe niż właściwe przygotowanie informacji na stronie. Tak samo wygląda kwestia cookies: uruchomienie kampanii bez sprawdzenia zgód nie daje żadnej przewagi biznesowej, jeśli później całą konfigurację trzeba poprawiać pod presją.
Do tego dochodzi ryzyko kontroli, korekt, zaległego VAT, dodatkowych kosztów obsługi i potencjalnych kar. Nie oznacza to, że wejście do Francji jest wyjątkowo niebezpieczne albo że mała polska JDG powinna z niego zrezygnować. Chodzi o coś znacznie bardziej praktycznego: lepiej przygotować kilka rzeczy przed startem niż poprawiać je wtedy, gdy masz już setki zamówień, aktywne reklamy i klientów czekających na paczki.
Najczęstsze błędy polskich sklepów wchodzących do Francji
Pierwszym częstym błędem jest założenie, że rejestracja do OSS rozwiązuje wszystkie kwestie związane z VAT. OSS rzeczywiście bardzo upraszcza sprzedaż na odległość do klientów w innych państwach UE, ale nie zastępuje lokalnej rejestracji w każdej możliwej sytuacji. Jeżeli towar zostaje wcześniej przewieziony do Francji i znajduje się w lokalnym magazynie, obowiązki związane z VAT trzeba przeanalizować osobno.
Drugi błąd to wykorzystanie polskiej wersji sklepu jako gotowego wzoru i przetłumaczenie jej niemal słowo w słowo. Problem nie dotyczy wyłącznie języka. Francuski klient powinien otrzymać prawidłowe informacje dotyczące ceny, dostawy, zwrotów, sprzedawcy i zobowiązania do zapłaty. Dlatego regulamin, polityka zwrotów i checkout wymagają lokalnego sprawdzenia, a nie tylko automatycznego tłumaczenia.
Trzeci problem dotyczy zwrotów. Przedsiębiorca często zakłada, że skoro może odebrać paczkę w Polsce, nie ma potrzeby projektowania osobnego procesu dla klientów francuskich. Dopiero później okazuje się, że koszt międzynarodowej przesyłki zwrotnej obniża konwersję albo generuje znacznie więcej pytań do obsługi. Nie zawsze potrzebujesz od pierwszego dnia lokalnego magazynu zwrotnego, ale powinieneś przynajmniej wiedzieć, jak dokładnie będzie wyglądała droga produktu od francuskiego klienta z powrotem do Twojego sklepu.
Kolejny błąd to założenie, że jedno opakowanie automatycznie spełnia wymagania wszystkich państw UE. Przy Francji trzeba zweryfikować między innymi system REP oraz ewentualne oznaczenia Triman i Info-tri, a od 2026 roku brać pod uwagę również nowe unijne zasady dotyczące opakowań. Nie oznacza to, że każdy sklep będzie musiał całkowicie przeprojektować pudełka, ale wymagania dla konkretnej kategorii trzeba sprawdzić przed rozpoczęciem większej sprzedaży.
Problematyczne jest również podejście „reklamy uruchomimy teraz, cookies poprawimy później”. Reklama sprawia, że ruch może pojawić się praktycznie natychmiast, dlatego ustawienia zgód powinny zostać przetestowane wcześniej. Podobnie nie należy zakładać, że sprzedaż przez marketplace automatycznie przenosi wszystkie obowiązki na platformę. W zależności od modelu nadal możesz odpowiadać za VAT, produkt, opakowania czy sposób magazynowania towaru. Kanał sprzedaży zmienia sposób docierania do klienta, ale nie sprawia, że przedsiębiorca przestaje odpowiadać za własny model biznesowy.
Checklista: co zrobić przed pierwszym zamówieniem z Francji?
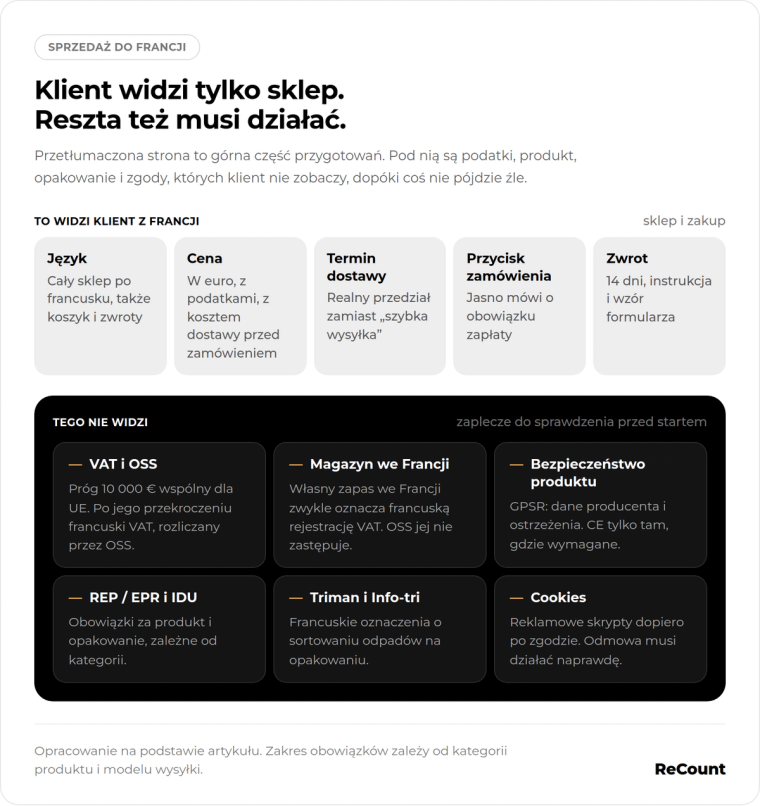
Przed uruchomieniem sprzedaży warto przejść przez cały sklep tak, jak zrobiłby to klient, ale jednocześnie sprawdzić zaplecze, którego klient nie widzi. Najpierw upewnij się, że produkt może być legalnie oferowany we Francji i ma wymagane informacje, ostrzeżenia oraz oznaczenia. Następnie ustal logistykę, czyli zdecyduj, czy wysyłasz z Polski, trzymasz zapas we Francji, czy produkt będzie trafiał do klienta spoza Unii Europejskiej. Ta decyzja powinna być podjęta jeszcze przed ustalaniem sposobu rozliczania zagranicznej sprzedaży.
W obszarze podatków sprawdź, czy obejmuje Cię unijny próg 10 000 euro dla sprzedaży na odległość do konsumentów w UE oraz czy potrzebujesz OSS. Jeśli magazynujesz własny towar we Francji, zweryfikuj również obowiązek lokalnej rejestracji VAT. Następnie przejdź do sklepu: sprawdź francuską wersję językową, ceny w euro i brutto, dane sprzedawcy, koszty i terminy dostawy oraz ostatni etap zamówienia. Osobno przetestuj zwroty i reklamacje, aby klient wiedział, jak skorzystać z przysługujących mu praw i gdzie wysłać produkt.
Przed pierwszym zamówieniem sprawdź również opakowania i obowiązki dotyczące REP/EPR, IDU oraz oznaczeń Triman i Info-tri tam, gdzie mają zastosowanie. Zweryfikuj konfigurację cookies, szczególnie to, czy technologie reklamowe respektują wybór użytkownika. Na końcu złóż testowe zamówienie od początku do końca, najlepiej zarówno na komputerze, jak i telefonie. Sprawdź kartę produktu, koszyk, płatność, wiadomości po zakupie, informacje o dostawie i możliwość znalezienia instrukcji dotyczącej zwrotu. Dopiero wtedy masz rzeczywisty obraz tego, co zobaczy i czego doświadczy klient z Francji.
Francja nie wymaga francuskiej spółki, ale wymaga przygotowania
Wejście do Francji nie musi oznaczać rewolucji w Twojej firmie. Możesz nadal prowadzić polską JDG, korzystać z polskiego magazynu i rozwijać zagraniczną sprzedaż etapami. Trzeba jednak pamiętać, że księgowość jednoosobowej firmy prowadzącej sprzedaż tylko w Polsce różni się od sytuacji e-commerce działającego na kilku rynkach. Oprócz typowych tematów związanych z JDG, podatkami czy bieżącymi rozliczeniami pojawiają się zagadnienia dotyczące VAT w państwie klienta, OSS i ewentualnego magazynowania za granicą.
Najrozsądniejsze podejście polega więc na przygotowaniu tych elementów przed pierwszą większą kampanią, a nie na odkładaniu ich do momentu, w którym sklep zacznie szybko rosnąć. ReCount może pomóc uporządkować podatkową i formalną stronę ekspansji oraz sprawdzić, jakie obowiązki dotyczą konkretnego modelu sprzedaży. Dzięki temu zamiast po kilku miesiącach wracać do setek wcześniejszych transakcji i zastanawiać się, co trzeba poprawić, możesz skupić się na rozwijaniu sklepu i zdobywaniu kolejnych klientów.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.