W skrócie
Przy sprzedaży B2C z Polski do Niemiec znaczenie mają kraj wysyłki, kraj klienta oraz wspólny unijny próg 10 000 euro.
Po przekroczeniu progu niemiecki VAT można w wielu przypadkach rozliczać przez OSS w Polsce.
Jeśli towar znajduje się w magazynie w Niemczech, sprzedaż lokalna może wymagać niemieckiej rejestracji VAT i sam OSS nie wystarczy.
Najczęstsze błędy to liczenie limitu osobno dla każdego kraju, stosowanie niewłaściwej stawki VAT, mylenie OSS z IOSS oraz brak kontroli nad lokalizacją towaru.
Sprzedaż do Niemiec może być dla polskiego sklepu internetowego jednym z naturalnych kierunków rozwoju. Rynek jest blisko, paczki można wysyłać z Polski, a rozpoczęcie sprzedaży nie musi od razu oznaczać budowania całej infrastruktury za granicą. Problem pojawia się wtedy, gdy do gry wchodzi VAT. Sam fakt, że prowadzisz polską JDG, masz polski NIP i rozliczasz księgowość jednoosobowej firmy w Polsce, nie oznacza jeszcze, że od każdej sprzedaży niemieckiemu klientowi możesz naliczyć polski VAT. W e-commerce bardzo dużo zależy od tego, kto kupuje produkt, skąd fizycznie wysyłasz paczkę, gdzie znajduje się towar i jak duża jest Twoja łączna sprzedaż do konsumentów w innych krajach Unii Europejskiej.
Nie musisz znać przepisów podatkowych na poziomie księgowego czy doradcy, żeby zrozumieć podstawowy mechanizm. Najważniejsze jest ustalenie, kiedy wystarczy rozliczenie przez OSS, kiedy trzeba zainteresować się lokalną rejestracją VAT w Niemczech i jakie sytuacje powinny zwrócić Twoją uwagę jeszcze przed rozpoczęciem większej sprzedaży. Jeśli dopiero zakładasz sklep albo rozwijasz istniejącą JDG, warto uporządkować te kwestie zanim liczba zagranicznych zamówień zacznie szybko rosnąć. VAT w JDG to przy tym osobny temat od podatku dochodowego w JDG czy takich zagadnień jak kwota wolna od podatku. Tutaj kluczowe jest przede wszystkim to, gdzie i w jaki sposób rozliczasz VAT od sprzedaży towarów do klientów w Niemczech.
Czy ten temat w ogóle dotyczy Twojego e-commerce?
Jeżeli prowadzisz sklep wyłącznie w Polsce i wszystkie zamówienia trafiają do polskich klientów, sprzedaż do Niemiec może być na razie tematem na przyszłość. Jeśli jednak niemieccy klienci już mogą zamawiać w Twoim sklepie albo planujesz uruchomić wysyłkę zagraniczną, warto zainteresować się VAT-em od początku. Dotyczy to szczególnie sytuacji, w której wysyłasz produkty z Polski bezpośrednio do osób prywatnych w Niemczech, zaczynasz równolegle sprzedawać do kilku krajów UE albo rozważasz przeniesienie części towaru bliżej klientów. Księgowość e-commerce staje się wtedy trochę bardziej złożona, ponieważ przestaje liczyć się wyłącznie to, gdzie zarejestrowana jest Twoja działalność.
Temat jest dla Ciebie również wtedy, gdy korzystasz lub chcesz korzystać z zagranicznego magazynu albo firmy fulfillmentowej. W takim modelu wysyłasz większą partię swojego towaru do magazynu, a później pojedyncze paczki wychodzą stamtąd bezpośrednio do klientów. Z punktu widzenia logistyki może to być bardzo wygodne, ale dla VAT-u fizyczna lokalizacja zapasu ma duże znaczenie. Jeśli część produktów znajduje się już w Niemczech, nie powinieneś automatycznie zakładać, że wszystko nadal da się rozliczać dokładnie tak samo jak sprzedaż realizowaną z magazynu w Polsce.
Warto też od początku rozróżnić klientów prywatnych od firm. Sprzedaż B2C to przede wszystkim sprzedaż konsumentowi, czyli zwykłej osobie kupującej produkt na własne potrzeby. B2B to z kolei sprzedaż firmie działającej jako podatnik. Te dwa przypadki mogą być rozliczane inaczej. OSS w typowym modelu polskiego e-commerce jest wykorzystywany przede wszystkim przy sprzedaży konsumenckiej do innych państw UE, dlatego nie należy zakładać, że każda paczka wysłana z Polski do Niemiec automatycznie podlega tym samym zasadom. Dobra księgowość działalności gospodarczej powinna więc od początku pozwalać rozpoznać nie tylko wartość sprzedaży, ale również rodzaj klienta i trasę towaru.
Najważniejsza zasada: skąd wysyłasz towar i gdzie trafia paczka?
Przy sprzedaży do Niemiec jednym z najważniejszych pytań nie jest „gdzie mam zarejestrowaną firmę?”, tylko „gdzie znajduje się produkt przed sprzedażą i dokąd jest wysyłany?”. Wyobraź sobie dwa sklepy prowadzone przez polskich przedsiębiorców. Pierwszy trzyma cały zapas w Polsce i po każdym zamówieniu wysyła paczkę z Polski bezpośrednio do osoby prywatnej w Niemczech. Drugi przedsiębiorca również ma JDG w Polsce, ale część produktów wcześniej przewiózł do magazynu znajdującego się w Niemczech. Gdy niemiecki klient składa zamówienie, jego paczka rusza z niemieckiego magazynu i kończy transport również w Niemczech. Dla właściciela sklepu obie sytuacje mogą wyglądać jak „sprzedaż do Niemiec”, ale z punktu widzenia VAT-u są to różne modele.
W pierwszym przypadku mamy sprzedaż transgraniczną: towar zaczyna podróż w Polsce i kończy ją w Niemczech. Przy sprzedaży konsumenckiej, po spełnieniu odpowiednich warunków, VAT powinien być rozliczany w kraju, w którym kończy się transport, czyli w tym przypadku w Niemczech. OSS pozwala taki VAT rozliczać za pośrednictwem polskiego systemu zamiast prowadzić osobne rozliczenie dla każdej takiej sprzedaży bezpośrednio z niemiecką administracją. W drugim przypadku towar już znajduje się w Niemczech i stamtąd trafia do niemieckiego klienta. Taka sprzedaż ma zwykle charakter lokalny, dlatego sam OSS może nie wystarczyć i trzeba przeanalizować obowiązek niemieckiej rejestracji VAT.
Ta różnica wpływa także na stawkę podatku. Nie powinieneś zakładać, że skoro prowadzisz polską JDG, każda cena w sklepie zawsze zawiera polskie 23% VAT. Gdy sprzedaż podlega opodatkowaniu w Niemczech, trzeba zastosować stawkę właściwą dla danego produktu według niemieckich zasad. Standardowa stawka VAT w Niemczech wynosi 19%, a dla części towarów i usług obowiązuje obniżona stawka 7%. To, jaka stawka ma zastosowanie do konkretnego produktu, zależy od niemieckich zasad, dlatego przy uruchamianiu sprzedaży zagranicznej nie warto po prostu kopiować polskiej stawki z ustawień sklepu.
Limit 10 000 euro — moment, którego nie możesz przegapić
Dla początkującego przedsiębiorcy jedną z najważniejszych liczb jest wspólny unijny próg 10 000 euro netto. Nie jest to limit sprzedaży wyłącznie do Niemiec. Próg obejmuje łącznie kwalifikowaną sprzedaż B2C do innych państw UE oraz określone usługi telekomunikacyjne, nadawcze i elektroniczne. Jeśli więc sprzedajesz jednocześnie do Niemiec, Czech, Francji i Austrii, nie dostajesz czterech osobnych limitów po 10 000 euro. Sprzedaż objętą tym progiem trzeba liczyć łącznie.
To ważne szczególnie w młodym e-commerce, gdzie ekspansja często odbywa się stopniowo. Możesz mieć stosunkowo niewielką sprzedaż w Niemczech, niewielką w Czechach i kilka zamówień z innych krajów. Patrząc tylko na Niemcy, może się wydawać, że do limitu jest jeszcze bardzo daleko. Po zsumowaniu całej kwalifikowanej sprzedaży B2C do innych krajów UE sytuacja może wyglądać zupełnie inaczej. Właśnie dlatego księgowość JDG prowadzącej e-commerce powinna pozwalać monitorować sprzedaż zagraniczną łącznie, a nie traktować każdego rynku całkowicie osobno.
Przy tym progu trzeba patrzeć zarówno na bieżący, jak i na poprzedni rok kalendarzowy. Jeśli limit nie został przekroczony w żadnym z nich i spełniasz pozostałe warunki, możesz nadal opodatkowywać kwalifikowaną sprzedaż według zasad polskich. Dotyczy to między innymi przedsiębiorcy mającego siedzibę tylko w jednym państwie UE i wysyłającego towary z tego państwa. W praktyce mały polski sklep wysyłający produkty z Polski do niemieckich klientów nie musi więc automatycznie od pierwszego zamówienia przechodzić na niemiecki VAT tylko dlatego, że odbiorca znajduje się za granicą.
Sytuacja zmienia się po przekroczeniu progu. Co istotne, zmiana następuje już przy transakcji powodującej przekroczenie limitu. Od tego momentu sprzedaż konsumencka do Niemiec powinna być rozliczana według zasad kraju konsumpcji, czyli w tym przypadku z niemieckim VAT. Właśnie wtedy dla wielu polskich sklepów najwygodniejszym rozwiązaniem staje się OSS. Nie musisz jednak czekać na przekroczenie limitu. Można dobrowolnie wybrać wcześniejsze rozliczanie według zasad kraju klienta, przy czym taki wybór co do zasady wiąże przedsiębiorcę przez dwa lata kalendarzowe. To decyzja, którą dobrze jest podjąć świadomie, a nie przypadkiem podczas ustawiania podatków w sklepie.
OSS — kiedy to najprostsze rozwiązanie?
Wyobraź sobie prosty model. Masz polską JDG, cały towar przechowujesz w Polsce i stąd wysyłasz zamówienia. Coraz więcej osób z Niemiec kupuje w Twoim sklepie. Po przekroczeniu wspólnego unijnego limitu sprzedaż do niemieckich konsumentów zaczyna podlegać niemieckiemu VAT. Nie oznacza to jednak, że musisz od razu prowadzić wszystkie rozliczenia bezpośrednio z niemiecką administracją. Właśnie po to w takim modelu przydaje się OSS, czyli One Stop Shop.
W typowym modelu polskiego sklepu OSS pozwala rozliczać VAT od sprzedaży B2C, gdy towar jest wysyłany z Polski do konsumenta w innym kraju UE. Polski sprzedawca może wykazać sprzedaż do Niemiec, zastosować niemiecką stawkę właściwą dla danego produktu, a podatek rozliczyć przez system w Polsce. Jeśli równolegle sprzedaje również do konsumentów w innych państwach UE, sprzedaż objęta OSS może znaleźć się w tej samej kwartalnej deklaracji. Polski urząd przekazuje następnie odpowiednie kwoty VAT do właściwych państw UE.
Dla małego e-commerce jest to przede wszystkim uproszczenie organizacyjne. Nadal musisz wiedzieć, ile sprzedałeś klientom z poszczególnych państw, jakie stawki zastosowałeś, ile wyniósł VAT oraz jakie były zwroty i korekty. Deklaracja OSS jest składana kwartalnie, a termin złożenia i zapłaty podatku przypada na koniec miesiąca następującego po danym kwartale. Ewidencję dotyczącą sprzedaży objętej OSS trzeba natomiast przechowywać przez 10 lat. W praktyce oznacza to, że księgowość e-commerce powinna mieć dostęp do spójnych danych ze sprzedaży i umożliwiać odtworzenie, gdzie zakończył się transport konkretnego zamówienia oraz jak zostało ono rozliczone.
Ważne jest również to, czego OSS nie robi. Nie zastępuje on wszystkich pozostałych obowiązków związanych z VAT w JDG i nie sprawia, że przestajesz mieć polskie rozliczenia. OSS funkcjonuje obok zwykłych krajowych obowiązków VAT, takich jak JPK_V7. W OSS nie rozlicza się też niemieckiego VAT naliczonego od kosztów poniesionych w Niemczech. Jeżeli masz tam magazyn, usługi logistyczne albo inne wydatki obciążone niemieckim VAT-em, sposób rozliczenia może wyglądać inaczej i wymagać osobnej analizy.
Kiedy OSS nie wystarczy i potrzebujesz niemieckiego VAT?
Najważniejszą sytuacją, przy której powinna zapalić Ci się lampka ostrzegawcza, jest przechowywanie towaru w Niemczech. Dopóki wszystkie produkty znajdują się w Polsce i stąd są wysyłane do niemieckich konsumentów, OSS może być wygodnym sposobem rozliczenia sprzedaży transgranicznej. Jeśli jednak przewieziesz swój zapas do niemieckiego magazynu, sytuacja podatkowa się zmienia. Towar znajduje się już na terytorium Niemiec, a jego dalsza sprzedaż niemieckiemu klientowi odbywa się lokalnie.
Dotyczy to również magazynu prowadzonego przez zewnętrzną firmę. Z punktu widzenia VAT-u nie jest najważniejsze, czy budynek należy do Ciebie i czy sam pakujesz paczki. Liczy się rzeczywista lokalizacja towaru. Jeśli operator przechowuje Twoje produkty w Niemczech, a następnie wysyła je stamtąd niemieckim konsumentom, trzeba przeanalizować obowiązek lokalnej rejestracji VAT. Samo korzystanie z OSS nie sprawia, że taka sprzedaż automatycznie staje się sprzedażą transgraniczną z Polski.
Znaczenie może mieć nawet samo przemieszczenie własnego towaru z Polski do niemieckiego magazynu. W takim modelu mogą pojawić się różne zdarzenia podatkowe związane z transferem zapasu, jego przyjęciem w Niemczech, późniejszą lokalną sprzedażą i ewentualnymi dalszymi wysyłkami do innych państw. Nie trzeba znać wszystkich technicznych nazw tych zdarzeń, żeby wyciągnąć praktyczny wniosek: księgowość jednoosobowej firmy zaczynającej korzystać z zagranicznego fulfillmentu powinna uwzględniać nie tylko raport sprzedaży, ale także rzeczywiste przepływy produktów między magazynami.
W praktyce warto zapamiętać jedną rzecz: zagraniczny magazyn jest sygnałem, że trzeba sprawdzić lokalny VAT. Nie oznacza to, że każdy model logistyczny wygląda identycznie, ale zdecydowanie nie warto przenosić towaru do Niemiec z założeniem, że skoro wcześniej korzystałeś z OSS, wszystko nadal pozostanie bez zmian.
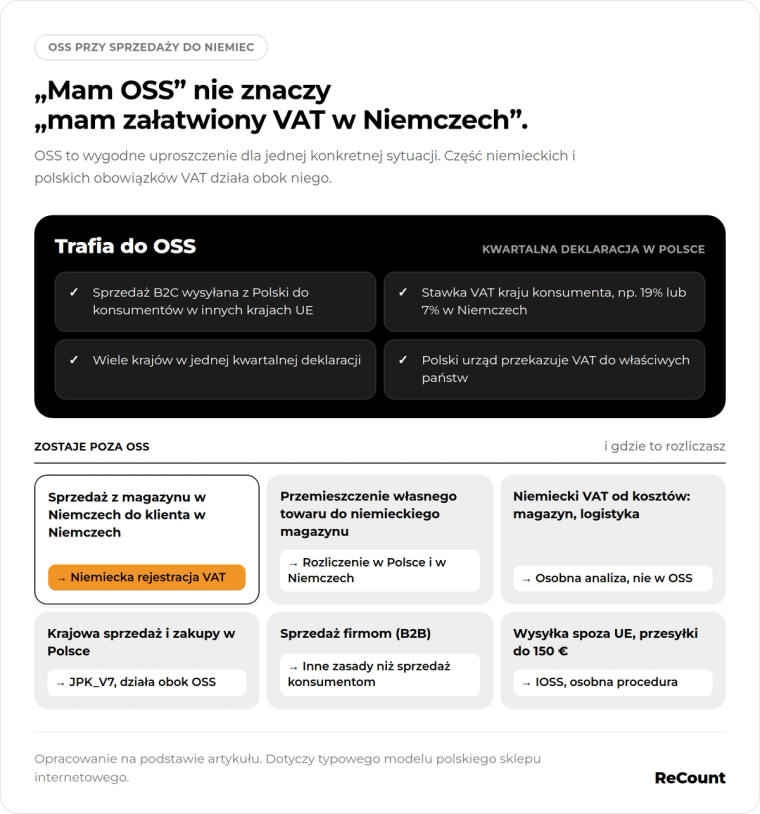
OSS, lokalny VAT czy IOSS? Nie wrzucaj ich do jednego worka
Nazwy brzmią podobnie i dla osoby, która dopiero zaczyna przygodę z podatkami w JDG, bardzo łatwo je pomylić. Najprościej patrzeć na nie przez pryzmat drogi, jaką pokonuje produkt. W typowym modelu polskiego sklepu OSS pozwala rozliczać VAT od sprzedaży B2C, gdy towar jest wysyłany z Polski do konsumenta w innym kraju UE. Przykładem będzie produkt wysyłany z polskiego magazynu bezpośrednio do osoby prywatnej w Niemczech.
Lokalny niemiecki VAT pojawia się między innymi wtedy, gdy produkt znajduje się już w Niemczech i stamtąd jest sprzedawany klientowi na terenie Niemiec. IOSS dotyczy natomiast innej sytuacji: importowej sprzedaży na odległość, gdy towar jest wysyłany do konsumenta w UE z państwa spoza Unii, a wartość rzeczywista przesyłki nie przekracza 150 euro. Jeżeli produkt został wcześniej przywieziony spoza UE, ale w momencie sprzedaży leży już w magazynie w Niemczech, nie oznacza to automatycznie, że jego sprzedaż można rozliczyć przez IOSS.
Co się stanie, jeśli zignorujesz VAT przy sprzedaży do Niemiec?
Największym problemem nie jest zwykle pojedyncze źle ustawione zamówienie, ale to, że błąd może powtarzać się przez kolejne miesiące. Jeśli nie monitorujesz unijnego limitu 10 000 euro, możesz nie zauważyć momentu, od którego powinieneś naliczać niemiecki VAT. Jeśli przeniesiesz zapas do Niemiec i nadal będziesz traktować wszystkie transakcje tak, jakby produkty wychodziły z Polski, możesz rozliczać sprzedaż w niewłaściwy sposób. Im większa skala sklepu, tym więcej zamówień trzeba później przejrzeć, żeby ustalić, gdzie powstał problem i które rozliczenia wymagają korekty.
Szczególnie kłopotliwa jest sytuacja, w której sklep, system płatności, magazyn i księgowość pokazują różne dane. W sprzedaży krajowej nieduża rozbieżność może być łatwa do zauważenia. Przy kilku państwach, różnych stawkach VAT, zwrotach i częściowych rabatach szybko robi się trudniej. Każda korekta ceny czy zwrot towaru może zmieniać podstawę opodatkowania, dlatego dane wykazane w OSS powinny dać się uzgodnić z rzeczywistymi płatnościami oraz zwrotami. Jeśli przez wiele miesięcy nikt tego nie kontroluje, późniejsza analiza może oznaczać konieczność wracania do dużej liczby historycznych transakcji.
Problemem jest także brak dowodów potrzebnych do odtworzenia rozliczenia. Przy OSS powinieneś być w stanie wykazać między innymi kraj zakończenia transportu, wartość sprzedaży, zastosowaną stawkę VAT, kwotę podatku, datę dostawy oraz dokonane później zwroty i korekty. Ewidencję trzeba przechowywać przez 10 lat. Dlatego dobra księgowość JDG w e-commerce nie powinna zaczynać się dopiero w dniu wysłania deklaracji. Dużo bezpieczniej jest od początku zbierać dane w taki sposób, żeby w razie potrzeby dało się prześledzić sprzedaż bez ręcznego składania całej historii z kilku różnych systemów.
7 najczęstszych błędów polskich sprzedawców
Liczenie limitu 10 000 euro osobno dla każdego państwa
To jeden z najłatwiejszych błędów do popełnienia przy pierwszej ekspansji. Sprzedajesz trochę do Niemiec, trochę do Czech i trochę do Francji, więc w każdym kraju obrót wydaje się mały. Tymczasem próg 10 000 euro nie jest liczony osobno dla każdego rynku. Trzeba patrzeć na łączną wartość kwalifikowanej sprzedaży B2C do innych państw UE oraz objętych limitem usług. Jeśli monitorujesz wyłącznie Niemcy, możesz przeoczyć przekroczenie progu wynikające z całej sprzedaży zagranicznej.
Dalsze naliczanie polskiego VAT po przekroczeniu limitu
Drugi częsty błąd wynika z automatyzacji. Sklep od początku ma ustawioną polską stawkę i nikt nie zmienia konfiguracji wraz ze wzrostem sprzedaży. Po przekroczeniu limitu albo po dobrowolnym wyborze opodatkowania w kraju konsumenta sprzedaż niemieckiemu klientowi powinna jednak podlegać niemieckim zasadom VAT. Nie wystarczy więc stwierdzić, że działalność jest zarejestrowana w Polsce i dlatego stawka pozostaje polska.
Założenie, że OSS rozwiązuje każdy problem z niemieckim VAT
OSS jest bardzo przydatnym uproszczeniem, ale nie jest uniwersalnym sposobem na każdą sprzedaż zagraniczną. Szczególnie ważne jest to przy magazynowaniu produktów w Niemczech. Sprzedaż lokalna z niemieckiego zapasu do niemieckiego klienta nie staje się automatycznie sprzedażą objętą OSS tylko dlatego, że sprzedawcą jest polska firma. To właśnie tutaj często trzeba przejść od prostego myślenia „mam OSS, więc temat VAT mam załatwiony” do dokładniejszej analizy lokalnej rejestracji.
Brak kontroli nad tym, gdzie naprawdę znajduje się towar
W nowoczesnym e-commerce produkt może zmieniać magazyn bez udziału przedsiębiorcy w każdej pojedynczej operacji. Jeśli korzystasz z zewnętrznego fulfillmentu albo rozwiązania, które może przechowywać zapas w różnych lokalizacjach, nie powinieneś patrzeć wyłącznie na adres firmy lub dane widoczne na fakturze. Dla VAT-u istotna jest rzeczywista lokalizacja produktów oraz to, skąd rozpoczynają się konkretne wysyłki. Raporty magazynowe i informacje o transferach towaru stają się więc częścią danych potrzebnych do prawidłowej księgowości e-commerce.
Mylenie OSS z IOSS
Podobne nazwy powodują, że początkujący sprzedawcy czasem traktują OSS i IOSS jako dwie wersje tego samego rozwiązania. W rzeczywistości dotyczą innych sytuacji. W typowym modelu polskiego sklepu OSS jest wykorzystywany przy sprzedaży konsumenckiej, gdy towar przemieszcza się z Polski do klienta w innym państwie UE. IOSS dotyczy określonej sprzedaży importowej towarów wysyłanych spoza Unii w przesyłkach o wartości rzeczywistej do 150 euro. Kluczowe jest więc nie to, gdzie produkt został kiedyś wyprodukowany, ale skąd jest wysyłany do konsumenta w ramach konkretnej sprzedaży.
Pomijanie zwrotów, rabatów i korekt
E-commerce nie kończy się na pierwotnym zamówieniu. Klient może zwrócić towar, otrzymać częściowy rabat albo anulować zakup. Takie zdarzenia mogą zmienić kwoty, które powinny zostać wykazane w rozliczeniu. Jeżeli system sprzedażowy pokazuje jedną kwotę, operator płatności inną, a księgowość działalności gospodarczej nie otrzymuje informacji o późniejszym zwrocie, łatwo o rozbieżności. Przy sprzedaży do kilku krajów problem rośnie, ponieważ korektę trzeba jeszcze prawidłowo przypisać do konkretnego państwa i stawki.
Brak danych i dokumentacji
Nie wystarczy wiedzieć, że w danym kwartale sprzedałeś określoną kwotę do Niemiec. Rozliczenie musi opierać się na danych pozwalających ustalić poszczególne transakcje, kraj zakończenia transportu, rodzaj produktu, stawkę podatku, wartość sprzedaży, VAT oraz późniejsze korekty. Przy OSS dokumentację przechowuje się przez 10 lat, dlatego warto od początku zadbać o proces, który pozwala te informacje zachować. To szczególnie ważne, gdy Twoja JDG szybko rośnie i liczba transakcji zaczyna iść w setki lub tysiące miesięcznie.
Prosty przykład: polski sklep zaczyna sprzedawać do Niemiec
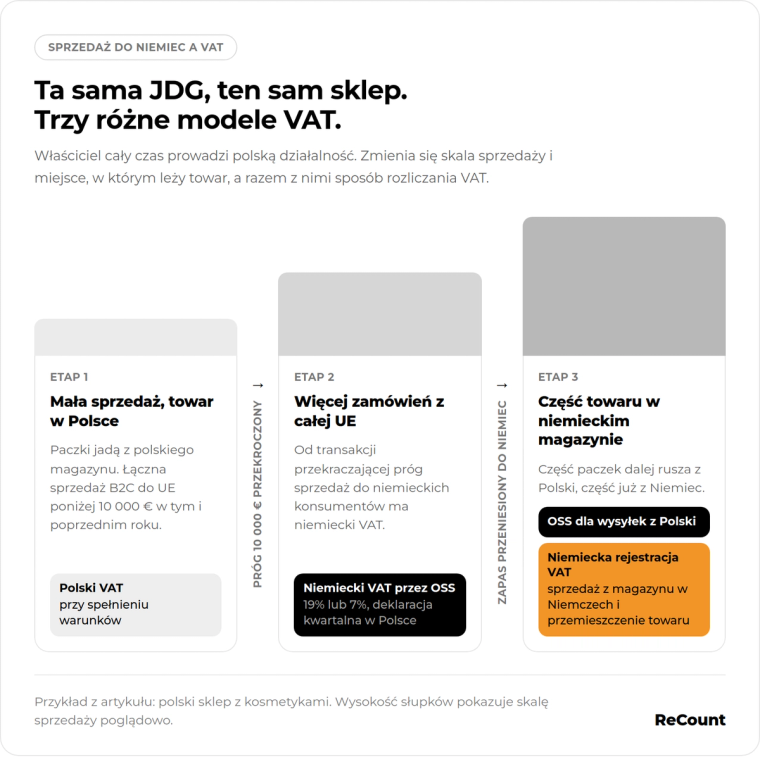
Załóżmy, że prowadzisz JDG i sprzedajesz kosmetyki przez własny sklep internetowy. Na początku działasz wyłącznie w Polsce, ale po pewnym czasie uruchamiasz wysyłkę do Niemiec. Wszystkie produkty nadal leżą w Twoim magazynie w Polsce. Niemiecki klient składa zamówienie, paczka jest pakowana w Polsce i kurier przewozi ją do Niemiec. Sprzedaż zagraniczna jest początkowo niewielka, a łączna wartość kwalifikowanych transakcji B2C do pozostałych państw UE nie przekracza wspólnego limitu 10 000 euro ani w bieżącym, ani w poprzednim roku. Przy spełnieniu pozostałych warunków możesz nadal rozliczać tę sprzedaż według zasad polskich.
Sklep zaczyna jednak rosnąć. Do zamówień z Niemiec dochodzą klienci z innych państw UE i w pewnym momencie łączny limit zostaje przekroczony. Od transakcji, która powoduje przekroczenie progu, sprzedaż niemieckim konsumentom powinna być opodatkowana w Niemczech. Rejestrujesz się więc do procedury OSS w Polsce. W sklepie stosujesz właściwą niemiecką stawkę VAT dla sprzedawanego produktu, a następnie wykazujesz niemiecką sprzedaż w kwartalnej deklaracji OSS. Podatek płacisz za pośrednictwem polskiej administracji, bez konieczności osobnego rozliczania tej sprzedaży bezpośrednio w Niemczech.
Po kolejnym okresie firma rośnie jeszcze bardziej. Chcesz skrócić czas dostawy do niemieckich klientów, dlatego wysyłasz część zapasu do magazynu w Niemczech. Od tej chwili pojawia się nowa sytuacja. Część zamówień może nadal ruszać z Polski, ale część jest już realizowana z niemieckiego magazynu. Sprzedaż produktu znajdującego się w Niemczech do niemieckiego klienta jest zwykle sprzedażą lokalną i sam OSS nie wystarcza do jej rozliczenia. Trzeba przeanalizować niemiecką rejestrację VAT oraz sposób rozliczania towarów przemieszczanych między magazynami. Ten sam sklep może więc w miarę rozwoju przechodzić przez kilka różnych modeli VAT, mimo że właściciel cały czas prowadzi tę samą polską JDG.
Zanim zaczniesz sprzedawać do Niemiec — sprawdź te 5 rzeczy
Kto kupuje Twój produkt?
Najpierw ustal, czy sprzedajesz konsumentowi, czy firmie działającej jako podatnik. Jeśli kupującym jest osoba prywatna, możesz mieć do czynienia z zasadami właściwymi dla sprzedaży B2C i OSS. Sprzedaż B2B może podlegać innym regułom, dlatego nie warto wrzucać wszystkich niemieckich zamówień do jednej kategorii tylko na podstawie adresu dostawy.
Skąd naprawdę jest wysyłany produkt?
Adres Twojej firmy nie odpowiada na to pytanie. Sprawdź fizyczną lokalizację produktu przed wysyłką. Jeśli paczka rusza z Polski i jedzie do niemieckiego konsumenta, analizujesz sprzedaż transgraniczną. Jeśli produkt leży już w Niemczech i stamtąd trafia do klienta w Niemczech, sytuacja może oznaczać lokalny niemiecki VAT.
Czy masz towar w Niemczech?
Jeśli odpowiedź brzmi „tak”, nie zakładaj automatycznie, że OSS zamyka temat. Dotyczy to zarówno własnego magazynu, jak i zewnętrznego operatora przechowującego Twój zapas. Przeniesienie produktów za granicę jest jednym z momentów, w których warto ponownie sprawdzić sposób rozliczeń, zanim nowe zamówienia zaczną być masowo realizowane z niemieckiego magazynu.
Czy przekroczyłeś wspólny limit 10 000 euro?
Nie sprawdzaj wyłącznie sprzedaży do Niemiec. Zsumuj kwalifikowaną sprzedaż B2C do innych państw UE i pamiętaj, że znaczenie ma zarówno bieżący, jak i poprzedni rok kalendarzowy. Jeżeli planujesz ekspansję na kilka rynków jednocześnie, monitorowanie tego progu powinno być częścią regularnego procesu księgowości JDG, a nie jednorazową kontrolą pod koniec roku.
Czy Twoje dane pozwalają poprawnie rozliczyć sprzedaż?
Na końcu sprawdź, czy sklep, system płatności, magazyn i księgowość przekazują spójne informacje. Powinieneś wiedzieć, do którego kraju trafiła sprzedaż, gdzie zakończył się transport, z którego magazynu wyszedł produkt, jaka stawka VAT została zastosowana oraz czy później nastąpił zwrot lub korekta. Im wcześniej księgowość e-commerce zostanie przygotowana do obsługi takich danych, tym łatwiej rozwijać sprzedaż bez konieczności porządkowania wielu miesięcy historii po fakcie.
Jeśli nie masz pewności, który model dotyczy Twojej działalności, warto ustalić to przed rozpoczęciem lub skalowaniem sprzedaży w Niemczech. ReCount może pomóc uporządkować sposób rozliczania sprzedaży i sprawdzić, czy w Twojej sytuacji wystarczy OSS, czy trzeba również uwzględnić lokalne obowiązki VAT w Niemczech.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.