W skrócie
W e-commerce wpływ na konto nie zawsze odpowiada wartości sprzedaży — po drodze pojawiają się prowizje, zwroty i inne opłaty.
Najwięcej problemów księgowych powstaje wtedy, gdy dane ze sklepu, płatności, marketplace’ów i dokumentów nie są ze sobą spójne.
Regularne porównywanie sprzedaży, płatności, zwrotów i kosztów pomaga szybciej wychwycić błędy i lepiej ocenić realną rentowność firmy.
Im wcześniej uporządkujesz przepływ danych i dokumentów, tym łatwiej rozwijać e-commerce bez kosztownego poprawiania wcześniejszych rozliczeń.
Prowadzisz sklep internetowy, sprzedaż rośnie, zamówień jest coraz więcej, a na konto regularnie wpływają pieniądze. Na pierwszy rzut oka wszystko działa tak, jak powinno. Problem w tym, że w e-commerce błędy księgowe często zaczynają się znacznie wcześniej niż w samej księgowości.
Ich źródłem może być zwykły bałagan w danych. Jedna wartość pojawia się w sklepie, inna u operatora płatności, jeszcze inna na koncie bankowym. Do tego dochodzą zwroty, reklamacje, rabaty, prowizje, koszty dostawy i dokumenty z różnych kanałów sprzedaży.
W efekcie kwota, którą widzisz na rachunku bankowym, nie zawsze pokazuje, ile naprawdę wyniosła Twoja sprzedaż, jakie poniosłeś koszty i ile faktycznie zarobiła firma.
To szczególnie ważne, jeśli prowadzisz jednoosobową działalność gospodarczą i dopiero uczysz się, jak działa księgowość JDG. Na początku łatwo założyć, że skoro pieniądze się zgadzają, to księgowość również musi się zgadzać. W e-commerce nie zawsze tak jest.
Dobra księgowość działalności gospodarczej nie polega więc wyłącznie na przesyłaniu faktur raz w miesiącu. Potrzebujesz też uporządkowanych danych o sprzedaży, płatnościach, kosztach i zwrotach. Im szybciej o to zadbasz, tym łatwiej będzie Ci rozwijać sklep bez ciągłego zastanawiania się, czy gdzieś nie powstał problem.
Czy ten artykuł jest dla Ciebie?
Ten artykuł jest przede wszystkim dla Ciebie, jeśli dopiero zakładasz sklep internetowy albo niedawno wystartowałeś z własną JDG i nie chcesz spędzać wieczorów na czytaniu przepisów podatkowych.
Przyda Ci się również wtedy, gdy sprzedaż zaczyna rosnąć i coraz trudniej kontrolować wszystko ręcznie. Być może masz już kilka kanałów sprzedaży, korzystasz z zewnętrznych systemów płatności albo myślisz o wejściu na zagraniczne rynki.
Możliwe też, że pojęcia takie jak JDG podatki, JDG podatek dochodowy, kwota wolna od podatku czy VAT w JDG brzmią dla Ciebie jak coś, czym po prostu powinna zająć się księgowość. To naturalne. Jako właściciel sklepu nie musisz znać wszystkich zasad i wyjątków.
Musisz jednak rozumieć, jakie informacje powinny trafiać do księgowości i w których miejscach najłatwiej popełnić błąd.
Nie musisz znać przepisów na pamięć. Warto natomiast wiedzieć, gdzie pozornie niewielki błąd może później oznaczać poprawianie dokumentów, błędny podatek albo kilka godzin szukania brakujących danych.
10 najczęstszych błędów księgowych w e-commerce
Traktowanie wypłaty od operatora płatności jako całego przychodu
To jeden z najłatwiejszych błędów do popełnienia.
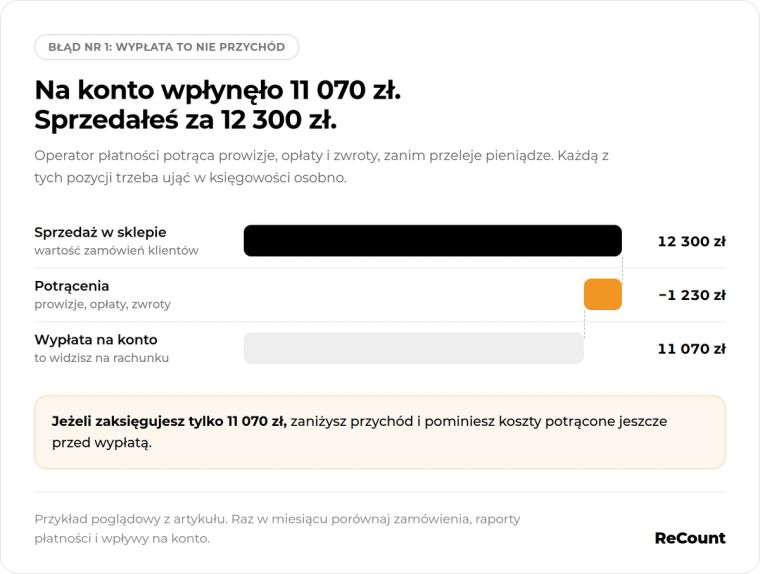
Załóżmy, że klienci kupili w Twoim sklepie produkty za 12 300 zł. Nie oznacza to jednak, że dokładnie 12 300 zł pojawi się później na Twoim koncie. Po drodze mogą zostać potrącone prowizje, opłaty za płatności, zwroty, koszty obsługi zamówień albo inne należności.
Na rachunek może więc trafić na przykład 11 070 zł.
Jeżeli potraktujesz te 11 070 zł jako całą sprzedaż, możesz zaniżyć przychód firmy. Jednocześnie możesz całkowicie pominąć część kosztów, które zostały potrącone jeszcze przed wypłatą pieniędzy.
Dlatego księgowość e-commerce nie powinna opierać się wyłącznie na tym, co wpływa na konto bankowe. Potrzebne są również informacje o faktycznej sprzedaży i potrąconych opłatach.
Najprostsza zasada jest taka: regularnie porównuj dane o zamówieniach z danymi o płatnościach i z pieniędzmi, które faktycznie zostały wypłacone. Dzięki temu łatwiej zauważysz różnicę, zanim stanie się problemem księgowym.
Pomijanie prowizji i dodatkowych opłat
Sprzedaż rośnie o 30 procent, więc firma powinna zarabiać więcej. Brzmi logicznie, ale nie zawsze tak jest.
W e-commerce duża część kosztów może być ukryta w rozliczeniach poszczególnych kanałów sprzedaży. Mogą to być prowizje od zamówień, opłaty za obsługę płatności, promocję ofert, magazynowanie, realizację wysyłek, zwroty czy przewalutowanie.
Jeżeli tych danych nie przekazujesz do księgowości, pojawiają się dwa problemy.
Po pierwsze, część kosztów firmy może nie zostać prawidłowo ujęta. Po drugie, sam nie masz pełnego obrazu tego, ile naprawdę kosztuje Cię sprzedaż.
Możesz wtedy patrzeć na rosnący obrót i mieć wrażenie, że wszystko idzie świetnie, podczas gdy coraz większą część marży pochłaniają opłaty.
Dobra księgowość jednoosobowej firmy działającej w e-commerce wymaga więc czegoś więcej niż zbierania faktur za zakup towaru czy przesyłki. Warto regularnie pobierać raporty rozliczeniowe ze wszystkich miejsc, przez które odbywa się sprzedaż, i przekazywać je razem z pozostałymi dokumentami.
Błędne naliczanie VAT przy sprzedaży klientom z innych krajów UE
Dopóki sprzedajesz głównie w Polsce, temat VAT przy sprzedaży zagranicznej może wydawać się odległy. Sytuacja zmienia się, gdy sklep zaczyna zdobywać klientów z innych państw Unii Europejskiej.
Wtedy znaczenie ma między innymi to, komu sprzedajesz, skąd wysyłasz towar i do jakiego kraju trafia zamówienie.
W przypadku określonej sprzedaży na rzecz konsumentów w innych krajach UE istotny jest wspólny próg 10 000 euro, czyli 42 000 zł. Po jego przekroczeniu co do zasady VAT trzeba rozliczać według stawki właściwej dla kraju, do którego trafia towar. Taką sprzedaż można często rozliczać przez OSS.
Dla początkującego przedsiębiorcy najważniejsze nie jest jednak zapamiętanie wszystkich reguł.
Najważniejsze jest to, żeby nie zauważyć problemu dopiero kilka miesięcy po przekroczeniu progu.
Jeżeli planujesz ekspansję, VAT w JDG trzeba uwzględnić już na etapie organizowania sprzedaży. W danych powinieneś być w stanie sprawdzić między innymi kraj dostawy, miejsce rozpoczęcia wysyłki oraz to, czy klient jest konsumentem czy firmą.
Jeżeli tych informacji brakuje, późniejsze prawidłowe rozliczenie zagranicznej sprzedaży może być znacznie trudniejsze.
Zakładanie, że jedno rozwiązanie VAT załatwia całą sprzedaż zagraniczną
Rejestracja do jednego systemu nie oznacza automatycznie, że wszystkie problemy związane z zagranicznym VAT przestają istnieć.
To jeden z błędów, które mogą pojawić się podczas szybkiej ekspansji.
Znaczenie ma nie tylko kraj klienta. Ważne jest również to, gdzie znajduje się towar i skąd faktycznie rozpoczyna się jego wysyłka.
Wyobraź sobie, że początkowo wszystkie paczki wysyłasz z Polski. Po pewnym czasie chcesz przyspieszyć dostawy i część zapasu przenosisz do magazynu znajdującego się w innym kraju.
Z punktu widzenia klienta zmienia się niewiele. Nadal klika „kup teraz” i dostaje przesyłkę.
Z punktu widzenia rozliczeń sytuacja może wyglądać zupełnie inaczej.
Przechowywanie towaru za granicą może wiązać się z dodatkowymi obowiązkami VAT. Dlatego w przypadku ekspansji księgowość JDG potrzebuje informacji nie tylko o wartości sprzedaży, ale także o rzeczywistym przepływie towaru.
Dobrą praktyką jest proste rozpisanie sobie, gdzie znajdują się zapasy, skąd wychodzą przesyłki, do jakich krajów trafiają i kto je kupuje. To znacznie bardziej użyteczne niż próba nauczenia się na pamięć całej terminologii podatkowej.
Rozbieżności między sprzedażą, dokumentami i JPK
Sklep pokazuje sprzedaż na 50 000 zł. Na konto wpłynęło 44 000 zł. W dokumentacji księgowej widnieje jeszcze inna wartość.
Która z tych liczb jest prawidłowa?
To pytanie, którego lepiej nie zadawać sobie dzień przed wysłaniem rozliczeń.
Rozbieżności mogą powstawać z wielu powodów. Część zamówień mogła nie trafić do ewidencji. Ta sama transakcja mogła zostać ujęta dwa razy. Mogły zabraknąć faktury kosztowej, korekty albo informacji o zwrocie.
Dane przekazywane do księgowości powinny być spójne z dokumentami i odpowiednimi ewidencjami podatkowymi. Jeżeli liczby z różnych źródeł się rozjeżdżają, warto znaleźć przyczynę przed wysłaniem rozliczeń.
Dlatego warto wyrobić sobie prosty nawyk. Raz w miesiącu porównaj sprzedaż widoczną w sklepie i innych kanałach z dokumentami sprzedażowymi, raportami płatności oraz tym, co trafiło na rachunek bankowy.
Nie musisz sam analizować JPK linijka po linijce. Powinieneś jednak zadbać o to, żeby księgowość działalności gospodarczej dostawała kompletne i spójne dane.
Chaotyczne rozliczanie zwrotów, reklamacji i rabatów
Zwroty w sklepie internetowym są normalne. Klient zamawia produkt, zmienia zdanie, odsyła go, a Ty oddajesz pieniądze.
Z punktu widzenia obsługi klienta sprawa wydaje się zamknięta.
Z punktu widzenia księgowości niekoniecznie.
Sam fakt, że pieniądze wróciły do klienta, nie oznacza automatycznie, że wcześniejsza sprzedaż może po prostu zniknąć z dokumentacji. Jeżeli wystawiono dokument sprzedażowy, zmiana warunków transakcji może wymagać odpowiedniej korekty.
Chaos zaczyna się wtedy, gdy informacje o zwrocie znajdują się w kilku różnych miejscach. Sklep pokazuje zwrot zamówienia, operator płatności pokazuje zwrot pieniędzy, magazyn rejestruje ponowne przyjęcie produktu, a księgowość nie otrzymuje żadnej informacji.
Możliwa jest też sytuacja odwrotna: ta sama korekta trafia do systemu dwa razy.
Dlatego najlepiej, żeby każdy zwrot można było połączyć z konkretnym zamówieniem, płatnością i dokumentem sprzedaży.
Nie chodzi o tworzenie skomplikowanej procedury. Chodzi o to, żeby po kilku miesiącach nie zastanawiać się, dlaczego klient dostał zwrot, ale sprzedaż nadal widnieje w danych firmy.
Założenie, że sprzedaż internetowa automatycznie zwalnia z kasy fiskalnej
„Sprzedaję tylko online, więc kasa fiskalna mnie nie dotyczy”.
Takie założenie może być błędne.
Sam fakt prowadzenia sklepu internetowego nie oznacza automatycznego zwolnienia z ewidencjonowania sprzedaży na kasie. W określonych sytuacjach można korzystać ze zwolnienia, ale zależy to między innymi od sposobu płatności, możliwości zidentyfikowania transakcji i rodzaju sprzedawanych towarów.
To dobra wiadomość i jednocześnie pułapka.
Dobra, ponieważ część sklepów rzeczywiście może spełniać warunki zwolnienia.
Pułapka, ponieważ właściciel JDG może uznać, że skoro znajomy prowadzący inny sklep nie używa kasy, to w jego firmie zasady będą identyczne.
Nie muszą być.
Dlatego zamiast zaczynać od pytania „czy sklep internetowy potrzebuje kasy?”, warto sprawdzić, jak dokładnie wygląda Twój model sprzedaży. Co sprzedajesz? Jak klienci płacą? Czy z danych o płatności jasno wynika, którego zamówienia dotyczy dana wpłata?
W księgowości e-commerce szczegóły modelu sprzedaży często mają większe znaczenie niż sama informacja, że firma działa przez internet.
Brak uporządkowanego procesu obsługi faktur i KSeF
Faktura przychodzi mailem. Druga znajduje się w panelu dostawcy. Trzecia została pobrana miesiąc temu i leży w folderze „Pobrane”. Czwarta została opłacona prywatną kartą i przypominasz sobie o niej dopiero po dwóch miesiącach.
To bardzo częsty sposób działania młodej firmy.
Przy kilku dokumentach miesięcznie jeszcze da się nad nim zapanować. Przy kilkudziesięciu lub kilkuset zaczyna się robić problem.
Obowiązkowy KSeF został w 2026 roku wdrożony etapowo. Najwięksi przedsiębiorcy zaczęli obowiązkowo wystawiać faktury w KSeF 1 lutego, a większość pozostałych 1 kwietnia. Dla najmniejszych firm przewidziano okres przejściowy do końca 2026 roku. Obowiązek odbierania faktur w KSeF funkcjonuje natomiast od 1 lutego 2026 roku, z przewidzianymi w przepisach wyjątkami.
Dla właściciela sklepu najważniejszy jest praktyczny wniosek: obieg dokumentów musi być uporządkowany.
Powinieneś wiedzieć, skąd trafiają faktury, kto je sprawdza, gdzie są przechowywane i w jaki sposób docierają do księgowości.
Jeżeli działasz sam, odpowiedź na większość tych pytań brzmi oczywiście „ja”. Tym bardziej warto mieć jeden prosty proces zamiast co miesiąc przeszukiwać skrzynkę mailową, foldery i historię płatności.
Pomijanie części sprzedaży prowadzonej przez platformy zewnętrzne
Zaczynasz od własnego sklepu. Później pojawia się drugi kanał sprzedaży. Potem trzeci.
I właśnie wtedy łatwo wpaść w pułapkę.
Właściciel koncentruje się na głównym sklepie, natomiast sprzedaż z pozostałych miejsc traktuje bardziej jako dodatkowe źródło zamówień niż część tej samej działalności.
Z punktu widzenia księgowości nadal jest to jednak sprzedaż firmy.
Jeżeli transakcje z dodatkowego kanału nie trafią do ewidencji, dane przestają być kompletne. To samo dotyczy prowizji, zwrotów i innych opłat związanych z tą sprzedażą.
Co więcej, operatorzy platform cyfrowych mają obowiązki dotyczące raportowania określonych danych o sprzedawcach i ich przychodach administracji podatkowej. Nie warto więc wychodzić z założenia, że sprzedaż prowadzona przez dodatkową platformę jest w jakiś sposób „poza systemem”.
Najbezpieczniejsze podejście jest bardzo proste. Każdy kanał, przez który sprzedajesz, powinien mieć swoje miejsce w procesie księgowym.
Jeżeli uruchamiasz nowy kanał, od razu ustal, jakie raporty będziesz z niego pobierać i w jaki sposób dane trafią do księgowości. Nie odkładaj tego do momentu, kiedy miesięcznie pojawi się tam kilkaset zamówień.
Mieszanie prywatnych i firmowych wydatków
Na początku JDG granica między pieniędzmi prywatnymi a firmowymi potrafi być bardzo cienka.
Kupujesz opakowania prywatną kartą. Opłacasz reklamę z prywatnego rachunku. Subskrypcja potrzebna do prowadzenia sklepu pobiera się z karty, której używasz też na co dzień. Faktura przychodzi na maila, ale później gdzieś znika.
Pojedynczy taki zakup nie wydaje się problemem.
Po roku może ich być jednak kilkadziesiąt.
Wtedy zaczyna się odtwarzanie historii: co było kosztem firmy, gdzie jest dokument, z którego konta wyszła płatność i czego właściwie dotyczył konkretny wydatek.
Problem staje się jeszcze większy, gdy kupujesz usługi od zagranicznych dostawców albo płacisz w innych walutach. W takiej sytuacji księgowość może potrzebować dodatkowych informacji o dostawcy, kraju czy charakterze usługi.
Dlatego jedną z najprostszych rzeczy, jakie możesz zrobić dla swojej księgowości JDG, jest możliwie wyraźne oddzielenie finansów firmowych od prywatnych.
W praktyce bardzo pomaga korzystanie z osobnego rachunku i karty do wydatków biznesowych oraz regularne zbieranie dokumentów dotyczących zakupów.
To nie jest przesadna biurokracja. To sposób na to, żeby po kilku miesiącach nadal wiedzieć, ile firma faktycznie wydaje i ile na siebie zarabia.
Co się stanie, jeśli zignorujesz te błędy?
Najbardziej oczywista odpowiedź brzmi: możesz mieć problemy z podatkami.
Ale w praktyce pierwszy problem często pojawia się dużo wcześniej.
Najgorszy scenariusz nie zaczyna się od kontroli. Zaczyna się od tego, że przez kilka miesięcy nie wiesz, ile naprawdę zarabiasz.
Na koncie pojawiają się pieniądze, więc wydaje Ci się, że sklep jest rentowny. Jednocześnie w raportach pozostają niewidoczne prowizje, koszty obsługi sprzedaży i część zwrotów. Nie wszystkie dokumenty trafiają do księgowości. Sprzedaż z kilku kanałów nie jest regularnie porównywana.
W efekcie możesz podejmować decyzje biznesowe na podstawie niepełnych danych.
Możesz zwiększyć budżet reklamowy, bo sprzedaż wygląda dobrze. Możesz zdecydować się na zatrudnienie dodatkowej osoby. Możesz wejść na kolejny rynek albo zamówić większą partię towaru.
Dopiero później okazuje się, że część przychodów została źle ujęta, nie wszystkie koszty były uwzględnione albo VAT został rozliczony w niewłaściwy sposób.
Wtedy zaczyna się poprawianie wcześniejszych okresów, szukanie dokumentów i porównywanie raportów sprzed kilku miesięcy.
Jeżeli powstała zaległość podatkowa, trzeba ją również wyjaśnić i rozliczyć.
Dla młodej firmy największym kosztem nie zawsze jest przy tym sama kwota podatku. Bardzo kosztowny potrafi być również czas właściciela. Zamiast rozwijać sklep, przez kilka dni próbujesz ustalić, co wydarzyło się z zamówieniem sprzed pół roku.
To dlatego porządek w księgowości jednoosobowej firmy warto wprowadzić wtedy, gdy firma jest jeszcze mała.
Przy 30 zamówieniach miesięcznie można uporządkować proces stosunkowo łatwo. Przy 3 000 zamówień dokładnie ten sam problem jest już znacznie trudniejszy do naprawienia.
Im większa sprzedaż, tym droższy staje się bałagan.
Jak uniknąć większości tych problemów? Prosta checklista właściciela e-commerce
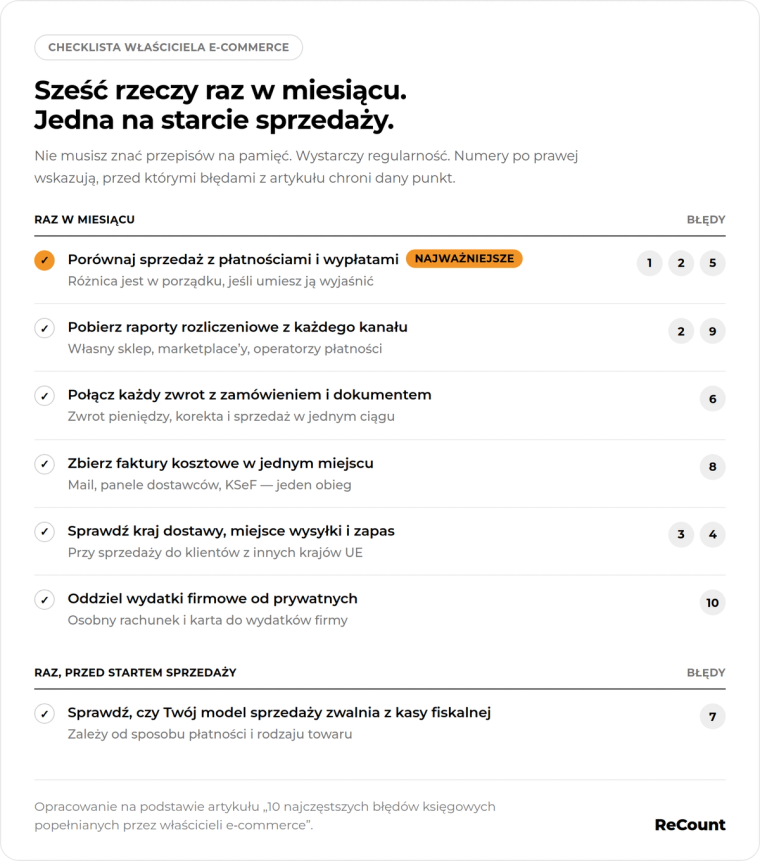
Nie potrzebujesz rozbudowanego działu finansowego ani własnej wiedzy księgowej, żeby ograniczyć większość opisanych problemów.
Najważniejsza jest regularność.
- Raz w miesiącu porównaj wartość sprzedaży z danymi o płatnościach i wypłatach. Jeżeli liczby się różnią, upewnij się, że wiesz dlaczego. Różnica może być całkowicie prawidłowa, na przykład ze względu na prowizje czy zwroty, ale powinna dać się wyjaśnić.
- Zbieraj dokumenty kosztowe na bieżąco. Nie odkładaj faktur w różnych skrzynkach, folderach i panelach dostawców z myślą, że wrócisz do nich kiedyś później.
- Kontroluj zwroty i korekty tak samo jak zwykłe zamówienia. Powinieneś być w stanie połączyć zwrot pieniędzy z konkretną sprzedażą.
- Jeżeli sprzedajesz za granicę, pilnuj nie tylko kraju klienta, ale również miejsca, z którego faktycznie wysyłany jest produkt i gdzie przechowujesz zapas.
- Oddziel wydatki prywatne od firmowych na tyle, na ile jest to możliwe. Im wcześniej wprowadzisz w tym porządek, tym mniej czasu będziesz później tracić na ustalanie, która płatność dotyczyła działalności.
I najważniejsze: przynajmniej raz w miesiącu upewnij się, że dane sprzedażowe i księgowe są ze sobą spójne.
Nie chodzi o to, żebyś sam prowadził księgowość e-commerce. Chodzi o to, żeby osoba lub firma odpowiedzialna za rozliczenia otrzymywała komplet informacji, których potrzebuje.
Podsumowanie: dobra księgowość e-commerce zaczyna się od porządku w danych
Prowadząc JDG, masz wystarczająco dużo rzeczy na głowie. Pozyskanie klientów, reklamy, obsługa zamówień, dostawy, zwroty i rozwijanie oferty potrafią wypełnić cały dzień.
Nie musisz do tego zostawać ekspertem od podatków.
Warto jednak od początku stworzyć prosty system, dzięki któremu sprzedaż, koszty, zwroty, prowizje i dokumenty regularnie trafiają we właściwe miejsce.
To właśnie na tym w dużej mierze opiera się dobra księgowość e-commerce.
Im wcześniej uporządkujesz ten proces, tym mniejsza szansa, że za kilka miesięcy będziesz wracać do starych zamówień, szukać dokumentów i próbować ustalić, dlaczego liczby się nie zgadzają.
A jeżeli zamiast analizować raporty i przepisy chcesz skupić się przede wszystkim na rozwijaniu sklepu, warto uporządkować księgowość, zanim liczba zamówień zacznie szybko rosnąć. ReCount może pomóc Ci stworzyć proces, który nadąży za rozwojem Twojego e-commerce.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.