W skrócie
BDO może dotyczyć nawet małej JDG, jeśli sklep sam pakuje zamówienia, sprowadza towary z zagranicy lub wprowadza określone produkty na rynek.
Własny karton, koperta czy foliopak używane do wysyłki mogą powodować obowiązki związane z wprowadzaniem produktów w opakowaniach.
Sam wpis do BDO nie wystarczy — później trzeba pilnować między innymi ewidencji opakowań, sprawozdawczości i aktualności wpisu.
Limit 1 tony opakowań może pozwolić na część uproszczeń w ramach pomocy de minimis, ale nie oznacza automatycznego zwolnienia z BDO.
Kiedy zakładasz sklep internetowy, na początku zwykle skupiasz się na sprzedaży, dostawcach, reklamie, wysyłkach i takich sprawach jak księgowość JDG czy VAT w JDG. BDO łatwo w tym wszystkim przeoczyć, bo nie kojarzy się bezpośrednio ze sprzedażą online. Tymczasem nawet niewielka jednoosobowa działalność prowadząca e-commerce może mieć obowiązki związane z BDO już od pierwszych wysłanych zamówień. Nie chodzi przy tym o sam fakt posiadania sklepu internetowego. Najważniejsze jest to, co sprzedajesz, skąd pochodzi towar i w jaki sposób go pakujesz. Jeśli przed wysyłką wkładasz produkt do własnego kartonu, foliopaku lub koperty, sprowadzasz towar z zagranicy albo wprowadzasz na rynek określone grupy produktów, temat BDO powinien Cię zainteresować jeszcze przed rozpoczęciem regularnej sprzedaży.
BDO w e-commerce – o co właściwie chodzi?
BDO to Baza danych o produktach i opakowaniach oraz o gospodarce odpadami. Sama nazwa brzmi tak, jakby temat dotyczył głównie dużych zakładów produkcyjnych, magazynów pełnych odpadów albo firm zajmujących się recyklingiem. W praktyce zakres BDO jest znacznie szerszy i może obejmować również mały sklep internetowy prowadzony w ramach JDG. Dla właściciela e-commerce najważniejszy jest przede wszystkim obszar związany z opakowaniami. Jeżeli Twoja firma jako pierwsza wprowadza na polski rynek produkt w określonym opakowaniu, może być traktowana jako podmiot wprowadzający produkty w opakowaniach. Dotyczy to również sytuacji, w której pakujesz produkty wytworzone przez inną firmę, a następnie wprowadzasz je do obrotu.
W tym miejscu warto od razu wyjaśnić jedną rzecz, bo właśnie tutaj powstaje większość nieporozumień. „Wprowadzanie produktu w opakowaniu” nie oznacza wyłącznie produkowania towaru i pakowania go fabrycznie. W e-commerce może chodzić również o zwykłe przygotowanie zamówienia do wysyłki. Wyobraź sobie, że kupujesz produkt od polskiego dostawcy, a następnie wkładasz go do własnego kartonu, zabezpieczasz papierem, zaklejasz taśmą i wysyłasz klientowi. Sam produkt mógł już wcześniej znajdować się w opakowaniu, za które odpowiadał jego producent, ale Ty dokładasz kolejne opakowanie związane ze swoją sprzedażą. Opakowania transportowe również są opakowaniami w rozumieniu tych przepisów, dlatego kartony wysyłkowe, koperty, foliopaki czy inne materiały służące do zapakowania produktu mogą mieć znaczenie dla obowiązków Twojego sklepu.
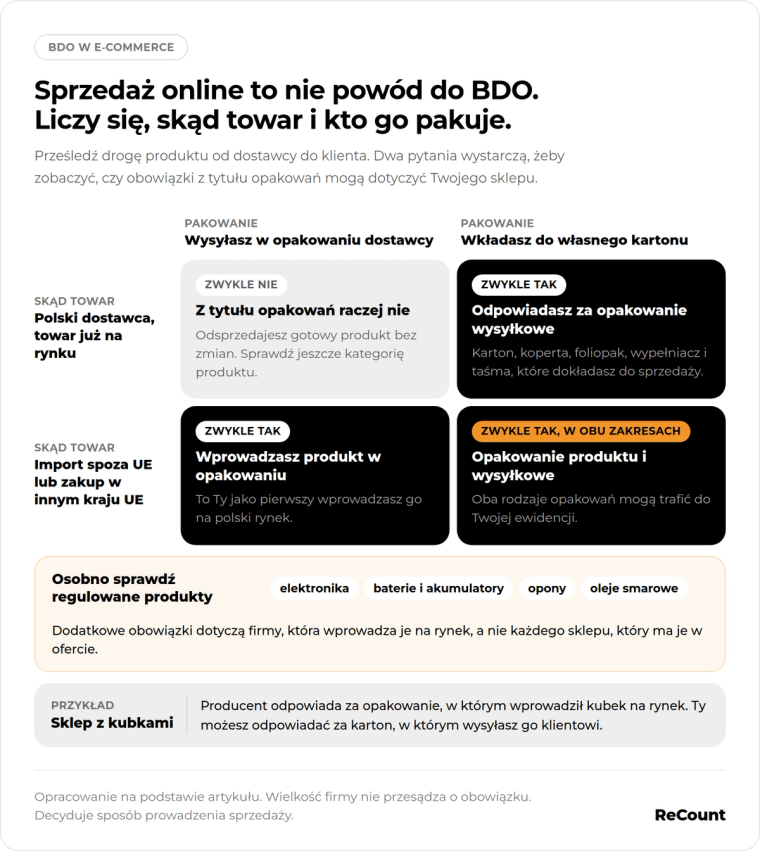
Nie oznacza to jednocześnie, że każdy sklep internetowy automatycznie musi znajdować się w BDO. Samo sprzedawanie przez stronę internetową, marketplace czy media społecznościowe nie jest wystarczającym powodem do wpisu. Kluczowe jest to, jaką rolę Twoja firma pełni w całym procesie. Jeżeli jedynie kupujesz od polskiego dostawcy gotowy, już zapakowany produkt i odsprzedajesz go dalej bez dodawania własnych opakowań, sytuacja może wyglądać zupełnie inaczej niż w przypadku sklepu, który sam kompletuje i pakuje każdą paczkę. Dlatego zamiast pytać tylko „czy sklepy internetowe muszą mieć BDO?”, lepiej przyjrzeć się temu, co dokładnie dzieje się z produktem pomiędzy zakupem od dostawcy a dostarczeniem go klientowi.
Czy BDO dotyczy mojego sklepu internetowego?
Najprościej zacząć od prześledzenia drogi produktu od dostawcy aż do klienta. Nie musisz znać ustawowych definicji ani rozumieć całego systemu gospodarowania odpadami. Na początku znacznie ważniejsze jest ustalenie, skąd pochodzi produkt, kto zapakował go przed wprowadzeniem na polski rynek, czy Twój sklep dodaje kolejne opakowanie oraz czy sprowadzasz towary z zagranicy.
BDO może Cię dotyczyć już wtedy, gdy sam pakujesz zamówienia
To jedna z najbardziej typowych sytuacji w małym e-commerce. Kupujesz towar, przechowujesz go w domu, biurze albo niewielkim magazynie, a kiedy wpada zamówienie, przygotowujesz paczkę do wysyłki. Używasz własnego kartonu, foliopaku, koperty kurierskiej, tuby, papierowej torby albo innych materiałów służących do zapakowania produktu. W takiej sytuacji nie powinieneś zakładać, że skoro nie produkujesz sprzedawanego towaru, BDO Cię nie dotyczy. Przepisy obejmują również przedsiębiorcę, który pakuje produkty wytworzone przez inną firmę i następnie wprowadza je do obrotu.
To szczególnie ważne dla osób, które zaczynają działalność na małą skalę. Łatwo uznać, że takie obowiązki pojawiają się dopiero wtedy, gdy firma ma duży magazyn, pracowników i wysyła tysiące paczek miesięcznie. Sam rozmiar firmy nie przesądza jednak o obowiązku rejestracji. Znaczenie ma przede wszystkim sposób prowadzenia działalności. Dlatego nawet niewielka JDG, która dopiero testuje sprzedaż i wysyła stosunkowo mało zamówień, powinna sprawdzić BDO, jeśli samodzielnie pakuje produkty przed wysyłką.
BDO może Cię dotyczyć, jeśli sprowadzasz towar z zagranicy
Druga bardzo częsta sytuacja w e-commerce to import albo zakup towarów od dostawców z innych państw Unii Europejskiej. Jeżeli produkt w opakowaniu trafia dzięki Twojej firmie po raz pierwszy na polski rynek, może to powodować obowiązki związane z BDO. Nie chodzi przy tym wyłącznie o import z Chin, Stanów Zjednoczonych czy innych państw spoza UE. Znaczenie może mieć również zakup zapakowanego produktu na potrzeby działalności od dostawcy z Niemiec, Czech, Francji czy innego kraju Unii Europejskiej.
Dla rozwijającej się jednoosobowej działalności jest to ważne, ponieważ zmiana dostawcy może zmienić również zakres obowiązków firmy. Jeśli do tej pory kupowałeś gotowy produkt od polskiej hurtowni, a po kilku miesiącach zdecydujesz się zamawiać go bezpośrednio od producenta z zagranicy, nie powinieneś automatycznie zakładać, że wszystko pozostaje po staremu. Model sprzedaży się zmienił, więc warto ponownie sprawdzić, czy firma nie stała się podmiotem, który jako pierwszy wprowadza dany produkt w opakowaniu na polski rynek.
Szczególną uwagę zwróć na elektronikę, baterie i inne regulowane produkty
Opakowania to niejedyny obszar BDO istotny dla e-commerce. Dodatkowe obowiązki mogą dotyczyć także przedsiębiorców wprowadzających na rynek między innymi sprzęt elektryczny i elektroniczny, baterie i akumulatory, opony czy oleje smarowe. Jeśli więc rozwijasz sklep w jednej z takich kategorii, warto osobno sprawdzić, czy Twoja firma jest tylko sprzedawcą produktu, który wcześniej został wprowadzony na rynek przez polskiego producenta lub dystrybutora, czy też sama staje się podmiotem wprowadzającym.
To rozróżnienie ma znaczenie. Sam fakt, że masz elektronikę albo baterie w ofercie, nie oznacza automatycznie, że dotyczą Cię wszystkie dodatkowe obowiązki przewidziane dla podmiotu wprowadzającego takie produkty. Inaczej może wyglądać sytuacja sklepu kupującego sprzęt od polskiego dystrybutora, a inaczej firmy, która sprowadza go bezpośrednio z zagranicy i jako pierwsza udostępnia na polskim rynku.
Kiedy BDO może Cię nie dotyczyć z tytułu opakowań?
Wyobraź sobie prosty model sprzedaży. Kupujesz w Polsce gotowy produkt od polskiego dostawcy. Towar został już wcześniej zapakowany i wprowadzony na polski rynek, a Ty niczego do niego nie dodajesz, nie przepakowujesz go i w tej samej formie odsprzedajesz dalej. W takim przypadku samo dalsze sprzedawanie produktu nie oznacza automatycznie, że to właśnie Twój sklep staje się podmiotem wprowadzającym produkt w tym opakowaniu.
Trzeba jednak uważać na jeden szczegół, który w e-commerce występuje bardzo często. Produkt może przyjść do Ciebie w gotowym opakowaniu, ale przed wysyłką wkładasz go do własnego kartonu, foliopaku albo koperty. Wtedy sytuacja przestaje być tak prosta, ponieważ Twój sklep dodaje kolejne opakowanie przed wprowadzeniem produktu do obrotu. Dlatego samo pytanie „czy kupuję gotowy towar od polskiego dostawcy?” nie wystarczy. Trzeba również sprawdzić, czy przed wysłaniem go klientowi sam go pakujesz.
Najprostszy przykład: kupujesz produkt w Polsce i wysyłasz go klientowi
Załóżmy, że prowadzisz niewielki sklep z kubkami. Nie produkujesz ich samodzielnie. Kupujesz gotowe kubki od polskiego producenta, więc na pierwszy rzut oka może Ci się wydawać, że kwestie związane z opakowaniami zostały już załatwione wcześniej i nie dotyczą Twojej JDG. Kiedy jednak klient składa zamówienie, bierzesz kubek z magazynu, wkładasz go do własnego kartonu wysyłkowego, zabezpieczasz przed uszkodzeniem, zaklejasz paczkę i przekazujesz kurierowi. W tym momencie do opakowania, w którym produkt wcześniej trafił do Ciebie, dochodzi opakowanie wykorzystane przez Twój sklep do realizacji sprzedaży.
Producent może odpowiadać za opakowanie, w którym sam wprowadził kubek na rynek, ale Ty możesz odpowiadać za opakowanie wysyłkowe, które dodajesz. To prosty przykład pokazujący, dlaczego BDO może dotyczyć również zwykłego sklepu internetowego, który nie ma nic wspólnego z produkcją przemysłową ani gospodarką odpadami w potocznym rozumieniu tego słowa. Znaczenie ma nie tylko to, kto wyprodukował kubek, ale również to, kto pakuje go przed kolejnym wprowadzeniem do obrotu.
Sytuacja wyglądałaby inaczej, gdybyś kupował od polskiej firmy gotowy, zapakowany produkt i odsprzedawał go dalej bez przepakowywania oraz bez dokładania własnego opakowania. Wtedy sam fakt sprzedaży internetowej nie powodowałby automatycznie obowiązku z tytułu wprowadzania tego konkretnego opakowania. Nadal należałoby jednak osobno sprawdzić pozostałe elementy działalności, zwłaszcza import, rodzaj wprowadzanych produktów oraz ewentualne inne obowiązki objęte BDO.
Masz obowiązek BDO. Co teraz?
Jeżeli po przeanalizowaniu modelu sprzedaży okazuje się, że Twoja działalność podlega wpisowi, najważniejsze jest, żeby nie traktować rejestracji jako jedynego zadania do wykonania. Wpis do BDO jest początkiem całego procesu. Później trzeba jeszcze zadbać o prawidłowy zakres wpisu, prowadzenie odpowiednich danych, sprawozdawczość oraz te obowiązki związane z opakowaniami, które rzeczywiście dotyczą Twojej firmy. Dla osoby, która dopiero uruchamia sklep, może to początkowo brzmieć skomplikowanie, ale dużo łatwiej jest uporządkować wszystko od pierwszych wysyłek niż po roku próbować odtworzyć informacje o wykorzystanych opakowaniach.
Rejestracja powinna nastąpić przed rozpoczęciem działalności objętej wpisem
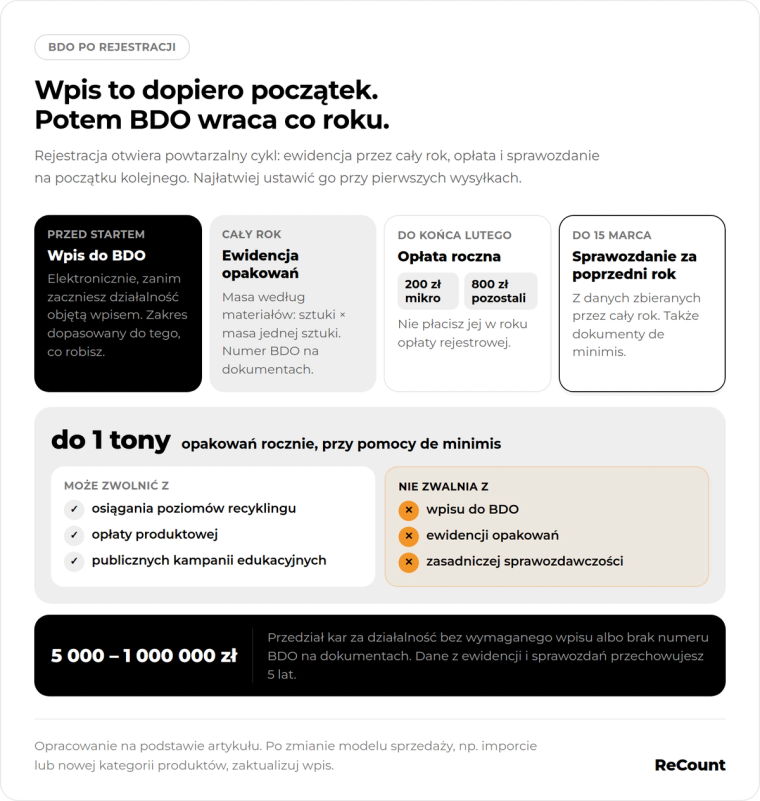
Wniosek o wpis do BDO składa się elektronicznie, a rejestrację należy uzyskać przed rozpoczęciem działalności, dla której taki wpis jest wymagany. Dla sklepu internetowego oznacza to, że nie warto odkładać sprawy do momentu pierwszego rocznego sprawozdania albo do czasu, gdy firma zacznie osiągać większe obroty. Jeśli już przed rozpoczęciem sprzedaży wiesz, że będziesz prowadzić działalność objętą obowiązkiem wpisu, BDO powinno znaleźć się na liście formalności do załatwienia przed startem.
Znaczenie ma także prawidłowy zakres rejestracji. Zwykły sklep wysyłkowy może potrzebować wpisu dotyczącego wprowadzania produktów w opakowaniach, natomiast firma, która dodatkowo sprowadza określone towary z zagranicy albo wprowadza na rynek elektronikę, baterie czy inne regulowane produkty, może podlegać szerszym obowiązkom. Nie chodzi więc o wybieranie dodatkowych zakresów „na wszelki wypadek”, ale o dopasowanie wpisu do tego, co firma rzeczywiście robi.
Po rejestracji trzeba pilnować dokumentów i danych o opakowaniach
Po uzyskaniu wpisu firma otrzymuje numer rejestrowy BDO. Jeżeli należysz do podmiotów objętych obowiązkiem jego stosowania, numer trzeba umieszczać na dokumentach sporządzanych w związku z działalnością, dla których taki wymóg obowiązuje. W praktyce po rejestracji warto więc sprawdzić ustawienia programu używanego do wystawiania dokumentów i upewnić się, że numer BDO pojawia się tam, gdzie powinien.
Bardzo ważna jest również ewidencja opakowań. Wprowadzający produkty w opakowaniach powinien posiadać informacje o masie opakowań, w których wprowadził produkty do obrotu. Z perspektywy małego e-commerce najlepiej uporządkować to od razu. Jeśli używasz kilku rodzajów kartonów, kopert lub foliopaków, możesz znać masę jednej sztuki danego opakowania i na tej podstawie obliczać masę całkowitą na podstawie liczby wykorzystanych sztuk. Dzięki temu pod koniec roku nie musisz zgadywać, ile opakowań rzeczywiście zostało użytych.
Ewidencja powinna pozwalać ustalić masę opakowań z podziałem na odpowiednie materiały. W praktyce warto więc zachowywać informacje od dostawców, specyfikacje opakowań oraz dokumenty zakupowe, które pomagają potwierdzić przyjęte dane. Informacje z ewidencji trzeba przechowywać przez pięć lat, dlatego znacznie wygodniej jest od początku prowadzić ją w uporządkowany sposób niż później odtwarzać dane z faktur, zamówień i stanów magazynowych.
Recykling i roczne sprawozdanie to kolejne obowiązki
Wprowadzający produkty w opakowaniach ma obowiązki związane z osiąganiem wymaganych poziomów recyklingu odpadów opakowaniowych. W zależności od sytuacji przedsiębiorca może realizować te obowiązki samodzielnie albo przekazać ich wykonanie odpowiedniemu podmiotowi. Nie zmienia to jednak faktu, że firma powinna wiedzieć, ile opakowań rzeczywiście wprowadziła na rynek, ponieważ właśnie te dane są podstawą prawidłowego rozliczenia.
Dla małych sklepów istnieje tutaj bardzo ważne ułatwienie. Jeżeli w danym roku wprowadzasz do obrotu produkty w opakowaniach o łącznej masie nieprzekraczającej 1 Mg, czyli 1 tony, możesz po spełnieniu warunków pomocy de minimis skorzystać ze zwolnienia z części obowiązków, między innymi dotyczących osiągania wymaganych poziomów recyklingu, opłaty produktowej oraz prowadzenia publicznych kampanii edukacyjnych. Dokumenty potrzebne do skorzystania z tej pomocy trzeba przekazać w odpowiednim terminie, co do zasady do 15 marca.
Trzeba jednak bardzo wyraźnie oddzielić to ułatwienie od samego obowiązku BDO. Limit 1 tony nie oznacza automatycznego zwolnienia z rejestracji w BDO, prowadzenia ewidencji opakowań ani zasadniczej sprawozdawczości. Mały sklep wysyłający stosunkowo niewiele paczek może więc nadal potrzebować wpisu do BDO i nadal powinien zbierać dane o masie swoich opakowań, nawet jeśli dzięki pomocy de minimis nie musi realizować części pozostałych obowiązków.
Kolejnym stałym terminem jest roczne sprawozdanie. Wprowadzający produkty w opakowaniach objęci tym obowiązkiem składają je elektronicznie w BDO do 15 marca za poprzedni rok kalendarzowy. Podstawą sprawozdania są dane zbierane w ciągu roku, dlatego tak ważne jest regularne prowadzenie ewidencji zamiast próby policzenia wszystkiego kilka dni przed terminem. Dokumenty i dane stanowiące podstawę sprawozdania należy przechowywać przez pięć lat.
Pamiętaj o opłacie i aktualizacji wpisu
Przedsiębiorcy należący do grup objętych opłatą rejestrową i roczną powinni uwzględnić je w kosztach prowadzenia działalności. Obecnie opłata wynosi 200 zł dla mikroprzedsiębiorcy i 800 zł dla pozostałych przedsiębiorców. Opłatę roczną wnosi się do końca lutego za dany rok. W roku, w którym przedsiębiorca wniósł opłatę rejestrową, nie płaci dodatkowo opłaty rocznej.
Wpis nie jest też czymś, co robi się raz i można o nim zapomnieć na zawsze. Jeśli zmienisz sposób działania firmy, na przykład zaczniesz sprowadzać towary z zagranicy, rozszerzysz działalność o kolejną kategorię regulowanych produktów albo zmienisz model logistyczny, zakres obowiązków może się zmienić. W takich sytuacjach trzeba również pamiętać o aktualizacji wpisu. Dla rozwijającej się JDG jest to szczególnie istotne, ponieważ model sprzedaży często zmienia się bardzo szybko w pierwszych miesiącach lub latach działalności.
Co się stanie, jeśli zignorujesz BDO?
Prowadzenie działalności wymagającej wpisu bez rejestracji może skutkować administracyjną karą pieniężną od 5 000 zł do 1 000 000 zł. Taki sam przedział kar może mieć zastosowanie w przypadku nieumieszczania numeru BDO na dokumentach w sytuacji, w której przedsiębiorca ma taki obowiązek. Nie oznacza to oczywiście, że każda pomyłka automatycznie kończy się najwyższą możliwą karą, ale zakres potencjalnych konsekwencji jest na tyle duży, że sprawdzenia BDO nie warto odkładać na później.
Ryzyko nie kończy się na samym braku wpisu. Problemy mogą pojawić się również wtedy, gdy przedsiębiorca nie aktualizuje danych, podaje informacje niezgodne ze stanem faktycznym, nie prowadzi wymaganej ewidencji albo nie wywiązuje się prawidłowo ze sprawozdawczości. Jeśli przez cały rok nie zapisujesz, ile opakowań wprowadzasz do obrotu, późniejsze odtworzenie wiarygodnych danych może być trudne. W przypadku firm, które nie korzystają z odpowiedniego zwolnienia i nie realizują wymaganych poziomów recyklingu, może pojawić się również obowiązek zapłaty opłaty produktowej.
Dlatego najbezpieczniejsze podejście jest stosunkowo proste. Warto na początku ustalić, czy Twój model sprzedaży powoduje obowiązek rejestracji, jaki zakres wpisu jest potrzebny oraz jakie dane trzeba zbierać. Wtedy BDO staje się kolejnym powtarzalnym obowiązkiem firmy, podobnie jak księgowość jednoosobowej firmy czy inne formalności związane z prowadzeniem JDG, zamiast problemem odkrywanym dopiero po kilku miesiącach lub latach działalności.
BDO dla e-commerce – checklista przed pierwszą wysyłką
Zanim wyślesz pierwsze zamówienia, przejdź w myślach przez cały proces sprzedaży. Sprawdź, czy sam wkładasz produkt do kartonu, koperty albo foliopaku, czy sprowadzasz towary lub opakowania z zagranicy oraz czy dzięki Twojej działalności zapakowany produkt pojawia się po raz pierwszy na polskim rynku. Jeśli wprowadzasz na rynek elektronikę, baterie, akumulatory, opony, oleje lub inne regulowane produkty, sprawdź również obowiązki dotyczące tej konkretnej kategorii. W przypadku zakupu gotowego towaru od polskiego dostawcy zwróć uwagę na to, czy odsprzedajesz go w niezmienionej formie, czy przed wysłaniem klientowi dodajesz własne opakowanie.
Jeżeli obowiązek BDO Cię dotyczy, upewnij się, że wpis odpowiada temu, co rzeczywiście robi firma, numer BDO pojawia się na dokumentach, na których jest wymagany, a dane o masie opakowań są zbierane od początku działalności. Jeśli rocznie wprowadzasz nie więcej niż 1 tonę opakowań, sprawdź możliwość skorzystania z pomocy de minimis, ale nie traktuj tego limitu jako zwolnienia z samego BDO. W kalendarzu firmy warto również zapisać termin sprawozdania przypadający na 15 marca, termin opłaty rocznej do końca lutego oraz konieczność aktualizacji wpisu po zmianie modelu działalności.
Nie wiesz, czy Twój sklep powinien być w BDO?
W przypadku BDO nie musisz zaczynać od czytania ustaw i prób samodzielnego rozszyfrowywania każdej definicji. Znacznie ważniejsze jest przełożenie przepisów na sposób, w jaki naprawdę działa Twój sklep. Trzeba sprawdzić, skąd bierzesz towary, kto pierwszy wprowadza je na polski rynek, czy sam je pakujesz, jakie opakowania wykorzystujesz oraz czy wprowadzasz produkty objęte dodatkowymi regulacjami. Ważna jest również skala działalności, ponieważ przy opakowaniach do 1 tony rocznie możesz po spełnieniu odpowiednich warunków skorzystać z częściowego ułatwienia w ramach pomocy de minimis.
Jeżeli dopiero zakładasz JDG, rozwijasz sklep albo planujesz zmianę dostawców i ekspansję, warto ustalić te kwestie zanim nowy model sprzedaży zacznie działać na większą skalę. ReCount może pomóc przeanalizować konkretny sposób działania Twojego e-commerce i uporządkować obowiązki związane z BDO bez przekopywania się przez prawniczą terminologię. Dzięki temu od początku wiesz, czy potrzebujesz wpisu, jakie dane trzeba zbierać i które obowiązki rzeczywiście dotyczą Twojej firmy.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.