W skrócie
KPiR służy do ewidencjonowania przychodów i kosztów oraz ustalania dochodu przy skali podatkowej lub podatku liniowym.
W e-commerce wpływ na konto nie zawsze odpowiada przychodowi, ponieważ operatorzy i platformy mogą wcześniej potrącać prowizje oraz inne opłaty.
W KPiR trzeba prawidłowo ujmować zakupy towarów, reklamy, wysyłki, prowizje, zwroty i korekty oraz pamiętać o rocznym remanencie.
W 2026 roku znaczenie mają również nowy wzór KPiR i stopniowe przechodzenie na elektroniczne prowadzenie księgi oraz struktury JPK.
Prowadzisz sklep internetowy lub dopiero planujesz jego otwarcie i zastanawiasz się, jak prawidłowo rozliczać sprzedaż, zakupy towarów oraz prowizje od zamówień? Jednym z podstawowych sposobów prowadzenia księgowości jednoosobowej firmy jest KPiR, czyli podatkowa księga przychodów i rozchodów, która pomaga ustalić dochód Twojej działalności na potrzeby rozliczenia podatku dochodowego. Choć nazwa może brzmieć skomplikowanie, zasada jej działania jest dość prosta, jednak w sprzedaży internetowej trzeba pamiętać o kilku ważnych kwestiach. Wyjaśniamy, jak prowadzić KPiR w praktyce, jakie wydatki można w niej uwzględnić i jak uniknąć błędów, które mogłyby kosztować Twój sklep niepotrzebne pieniądze.
Co to jest KPiR i do czego służy w sklepie internetowym?
KPiR, czyli podatkowa księga przychodów i rozchodów, to dokument, w którym zapisujesz przychody oraz koszty związane z prowadzeniem działalności gospodarczej. Mówiąc prościej, jest to uporządkowany zapis tego, ile Twój sklep uzyskał ze sprzedaży produktów i jakie koszty poniósł w związku z prowadzeniem biznesu. Dzięki tym informacjom możesz ustalić dochód na potrzeby rozliczenia podatku dochodowego. KPiR jest jednym z najczęściej wykorzystywanych rozwiązań w księgowości JDG, szczególnie w przypadku przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym.
Żeby lepiej zrozumieć jej działanie, wyobraź sobie, że prowadzisz niewielki sklep z akcesoriami do telefonów. W ciągu miesiąca uzyskujesz 15 000 zł przychodu ze sprzedaży, a na zakup produktów, reklamy, wysyłkę zamówień i inne koszty wydajesz 9 000 zł. W dużym uproszczeniu Twój dochód wynosi więc 6 000 zł. To właśnie dochód, a nie cała wartość sprzedaży, jest podstawą do obliczania podatku PIT przy rozliczeniu na skali podatkowej lub podatku liniowym. Ostateczna kwota może się jednak różnić, ponieważ nie każdy wydatek jest kosztem podatkowym, a na roczny wynik wpływają również niesprzedane towary znajdujące się w magazynie. Dla uproszczenia zakładamy też, że wszystkie podane kwoty zostały prawidłowo ustalone na potrzeby podatku dochodowego.
W przypadku sklepu internetowego KPiR obejmuje znacznie więcej niż same zamówienia klientów. Zapisujesz w niej między innymi przychody ze sprzedaży produktów, zakup towarów od dostawców, koszty reklam, opłaty za obsługę sklepu, prowizje pobierane przez platformy sprzedażowe i operatorów płatności oraz wydatki na usługi kurierskie. Poszczególne rodzaje kosztów trafiają do odpowiednich części księgi, a ich rozliczenie wymaga właściwej dokumentacji, najczęściej faktur lub innych dowodów księgowych.
Ważne jest również to, że KPiR nie jest tym samym co historia rachunku bankowego. Pieniądze mogą wpłynąć na Twoje konto kilka dni po sprzedaży, a operator płatności może wcześniej potrącić prowizję. Nie oznacza to jednak, że przychodem jest wyłącznie kwota otrzymanego przelewu. Księgowość e-commerce musi uwzględniać rzeczywistą wartość sprzedaży, moment jej rozliczenia oraz związane z nią koszty. Dlatego prawidłowo prowadzona KPiR pozwala nie tylko obliczyć podatek dochodowy w JDG, ale także lepiej zrozumieć, które wydatki wpływają na opłacalność Twojego biznesu.
Czy KPiR jest dla mnie? Sprawdź, czy Twój sklep jej potrzebuje
Jeżeli prowadzisz jednoosobową działalność gospodarczą i sprzedajesz produkty przez internet, istnieje duża szansa, że KPiR będzie odpowiednim sposobem prowadzenia Twojej księgowości. Wszystko zależy jednak od wybranej formy opodatkowania oraz tego, czy Twoja działalność może korzystać z uproszczonej księgowości. Sam fakt posiadania sklepu internetowego nie oznacza automatycznie obowiązku prowadzenia KPiR.
Jeśli rozliczasz się według skali podatkowej, czyli na zasadach ogólnych, albo korzystasz z podatku liniowego, co do zasady prowadzisz KPiR, o ile nie masz obowiązku stosowania pełnej księgowości. W obu przypadkach podatek obliczany jest od dochodu, a więc od przychodów pomniejszonych o koszty podatkowe. Różnica dotyczy między innymi stawek podatku. Przy skali podatkowej obowiązują stawki 12% i 32%, zależnie od wysokości dochodu podlegającego opodatkowaniu. Podatek liniowy wynosi natomiast 19% bez względu na wysokość dochodu, choć nie daje dostępu do wszystkich rozwiązań dostępnych przy rozliczeniu według skali.
Istotna jest tutaj również kwota wolna od podatku, która w 2026 roku wynosi 30 000 zł. Dotyczy ona dochodów rozliczanych według skali podatkowej i jest wspólna dla wszystkich dochodów opodatkowanych w ten sposób. Oznacza to, że jeżeli oprócz sklepu internetowego pracujesz na etacie, Twoje wynagrodzenie również może wpływać na wykorzystanie tej kwoty. Przy podatku liniowym kwota wolna nie obowiązuje. Dlatego wybierając sposób rozliczania działalności, warto wziąć pod uwagę nie tylko przewidywane przychody ze sklepu, ale też koszty, inne źródła dochodu i zasady naliczania składki zdrowotnej.
A co, jeśli rozliczasz się ryczałtem? W takim przypadku nie prowadzisz KPiR, lecz ewidencję przychodów. Ryczałt działa inaczej, ponieważ podatek jest naliczany od przychodów, bez pomniejszania ich o zwykłe koszty prowadzenia działalności. Przykładowo, jeśli kupisz towar za 7 000 zł, a następnie sprzedasz go za 10 000 zł, sam koszt zakupu nie zmniejszy podstawy opodatkowania ryczałtem. Może to mieć duże znaczenie w e-commerce, gdzie zakup produktów, reklama i dostawa często pochłaniają znaczną część pieniędzy uzyskanych ze sprzedaży. Nie oznacza to, że ryczałt zawsze będzie niekorzystny, ale jego opłacalność wymaga osobnego przeliczenia.
Jeżeli dopiero zakładasz JDG, wybór formy opodatkowania jest jedną z ważniejszych decyzji dotyczących księgowości działalności gospodarczej. Warto wcześniej oszacować, ile planujesz sprzedawać, jakie poniesiesz koszty i czy zamierzasz reinwestować zarobione pieniądze w kolejne produkty lub reklamę. Pamiętaj też, że wybór KPiR nie decyduje automatycznie o obowiązkach związanych z VAT w JDG. Możesz prowadzić KPiR zarówno jako czynny podatnik VAT, jak i przedsiębiorca korzystający ze zwolnienia z VAT, o ile spełniasz odpowiednie warunki.
A jeśli Twój sklep zacznie szybko się rozwijać? Sama większa liczba zamówień, zatrudnienie pracownika czy rozpoczęcie sprzedaży za granicą nie oznaczają, że musisz zrezygnować z KPiR. Możesz nadal z niej korzystać, dopóki pozwalają na to przepisy dotyczące rodzaju działalności, formy opodatkowania i obowiązku prowadzenia ksiąg rachunkowych. Próg obowiązkowej pełnej księgowości dla właściwych kategorii przedsiębiorców wynosi 2,5 mln euro przychodów netto ze sprzedaży towarów, produktów i operacji finansowych za poprzedni rok. W 2026 roku odpowiada to kwocie 10 646 500 zł. Jeżeli więc dopiero rozwijasz swoją jednoosobową firmę, KPiR może wystarczyć Ci na długo, nawet gdy zaczniesz obsługiwać znacznie więcej klientów.
Jak prowadzić KPiR w sklepie internetowym krok po kroku?
Prowadzenie KPiR w sklepie internetowym polega przede wszystkim na zbieraniu odpowiednich dokumentów i prawidłowym przypisywaniu przychodów oraz kosztów do właściwych okresów. Nie wystarczy sprawdzić, ile pieniędzy wpłynęło na konto i ile z niego wydałeś. Sprzedaż internetowa wiąże się przecież z przedpłatami, prowizjami, zwrotami i opóźnionymi wypłatami środków. Dlatego warto uporządkować cały proces i wiedzieć, jakie informacje powinny znaleźć się w księdze.
Krok 1. Zapisuj sprzedaż – nawet jeśli pieniądze jeszcze nie wpłynęły
Pierwszym zadaniem jest prawidłowe rozliczenie sprzedaży produktów. W standardowym rozliczeniu podatku dochodowego przychód z działalności gospodarczej może powstać, zanim pieniądze pojawią się na Twoim koncie. Przychód powstaje zazwyczaj w dniu wydania towaru, choć w niektórych sytuacjach może powstać wcześniej, na przykład po wystawieniu faktury lub otrzymaniu ostatecznej zapłaty. Nie każda przedpłata jest jednak od razu przychodem podatkowym. Znaczenie ma między innymi to, czy wpłata stanowi ostateczną zapłatę za produkt, czy zaliczkę na przyszłą dostawę. Dlatego ważne jest nie tylko to, kiedy klient zapłacił, ale również czego dotyczyła wpłata.
Wyobraź sobie, że klient zamawia produkt w Twoim sklepie 10 maja, a Ty wysyłasz go następnego dnia. Operator płatności przekazuje Ci pieniądze dopiero 14 maja. Nie oznacza to automatycznie, że dopiero 14 maja powstaje przychód. W typowej sytuacji decydują zasady dotyczące momentu sprzedaży i wydania towaru, a nie data wypłaty pieniędzy przez operatora. Przy rozliczaniu większej liczby zamówień ma to znaczenie szczególnie na przełomie miesięcy, gdy część płatności trafia na konto dopiero po kilku dniach.
Kolejną ważną kwestią są prowizje pobierane przez platformy sprzedażowe i operatorów płatności. Załóżmy, że klient kupuje produkt za 123 zł brutto, w tym 23 zł VAT. Operator płatności potrąca 3 zł opłaty i przekazuje Ci na konto 120 zł. Jeżeli jesteś czynnym podatnikiem VAT, a sprzedaż podlega stawce 23%, przychód podatkowy wynosi w tym przykładzie 100 zł, ponieważ należny VAT nie jest Twoim przychodem. Opłata operatora w wysokości 3 zł stanowi natomiast oddzielny koszt, zakładając, że jest prawidłowo udokumentowana, podlega zaliczeniu do kosztów podatkowych i w tym przykładzie nie wymaga pomniejszenia o odliczany VAT.
Widzisz więc, że kwota 120 zł, która wpłynęła na konto, nie pokazuje ani przychodu podatkowego, ani dochodu uzyskanego na tej transakcji. Żeby rozliczyć sprzedaż prawidłowo, musisz znać jej pełną wartość, należny VAT oraz wysokość potrąconych opłat. Ta zasada ma znaczenie niezależnie od tego, czy sprzedajesz produkty we własnym sklepie, czy korzystasz z zewnętrznych platform handlowych. Ważne jest jednak, aby rzeczywiście to Twój sklep był sprzedawcą towaru, a platforma jedynie pośredniczyła w sprzedaży lub płatności.
Podstawą zapisów w KPiR mogą być faktury, raporty z kasy fiskalnej lub odpowiednia ewidencja sprzedaży. Jeżeli korzystasz z kasy fiskalnej, sprzedaż można ujmować na podstawie raportów dobowych albo odpowiednio przygotowanego raportu miesięcznego, z uwzględnieniem korekt. Gdy sprzedaż nie jest dokumentowana fakturami ani raportami fiskalnymi, przepisy dopuszczają określone sposoby jej ewidencjonowania, na przykład na podstawie dziennych dowodów wewnętrznych albo bieżącej ewidencji sprzedaży. Nie oznacza to jednak, że prowadzenie KPiR samo w sobie zwalnia sklep internetowy z obowiązku korzystania z kasy fiskalnej. To odrębna kwestia, którą należy sprawdzić dla konkretnego sposobu sprzedaży.
W praktyce warto od początku zadbać o to, aby dane o zamówieniach, płatnościach i dokumentach sprzedaży były ze sobą zgodne. Dzięki temu łatwiej rozdzielisz faktycznie zrealizowane transakcje od anulowanych zamówień, przedpłat i wypłat otrzymywanych od operatorów. Będzie to szczególnie przydatne, gdy zaczniesz sprzedawać więcej produktów lub korzystać z kilku kanałów sprzedaży jednocześnie.
Krok 2. Zbieraj faktury i zapisuj koszty prowadzenia sklepu
Drugą ważną częścią KPiR są koszty związane z prowadzeniem sklepu internetowego. To właśnie one, jeśli spełniają warunki uznania ich za koszty podatkowe, wpływają na obniżenie dochodu, od którego naliczany jest podatek. Im więcej uzasadnionych i prawidłowo udokumentowanych wydatków ponosisz w związku z działalnością, tym niższy może być Twój dochód do opodatkowania. Nie chodzi jednak o sztuczne zwiększanie kosztów, lecz o prawidłowe rozliczenie pieniędzy faktycznie wydawanych na prowadzenie biznesu.
Najbardziej oczywistym kosztem w sklepie internetowym jest zakup produktów przeznaczonych do dalszej sprzedaży. Jeśli prowadzisz sklep z odzieżą i zamawiasz od hurtowni 50 bluz, ich zakup powinien zostać odpowiednio udokumentowany i ujęty w KPiR. W aktualnym wzorze księgi zakupy towarów handlowych zapisuje się w kolumnie 12. Jeżeli ponosisz dodatkowe koszty związane ze sprowadzeniem produktów do magazynu, na przykład opłaty za ich transport od dostawcy, są one ujmowane jako koszty uboczne zakupu w kolumnie 13.
Oprócz samych produktów możesz rozliczać również wiele innych wydatków potrzebnych do prowadzenia sprzedaży internetowej. Należą do nich między innymi reklamy w internecie, opłaty za utrzymanie sklepu, prowizje pobierane przy sprzedaży, usługi księgowe, czynsz za magazyn czy koszty wysyłania zamówień do klientów. Tego rodzaju wydatki, jeśli są kosztami podatkowymi, trafiają zazwyczaj do kolumny 15 KPiR, przeznaczonej na pozostałe wydatki. Warto przy tym pamiętać, że koszt przesyłki od dostawcy do Twojego magazynu jest rozliczany inaczej niż koszt dostarczenia gotowego zamówienia do klienta.
Dobrym przykładem jest budżet reklamowy. Załóżmy, że wydajesz 1500 zł miesięcznie na promocję swojego sklepu. Jeżeli reklama ma związek z prowadzoną działalnością, a wydatek został prawidłowo udokumentowany i spełnia warunki zaliczenia do kosztów podatkowych, możesz uwzględnić go w rozliczeniu. Podobnie będzie z opłatą za hosting sklepu czy usługą firmy obsługującej Twoje przesyłki. Dzięki temu podatek dochodowy w JDG nie jest liczony tak, jakby cała wartość sprzedaży stanowiła Twój zarobek.
Musisz jednak pamiętać, że nie każdy firmowy wydatek automatycznie obniża podatek. Zakup powinien mieć związek z działalnością i spełniać warunki określone w przepisach podatkowych. Sam fakt zapłacenia za coś z firmowego konta nie wystarczy, aby uznać wydatek za koszt. Znaczenie ma również sposób dokumentowania zakupu. W przypadku niektórych wydatków, na przykład droższego wyposażenia wykorzystywanego przez dłuższy czas, może być konieczne rozliczenie kosztu w inny sposób, choćby poprzez amortyzację.
Osobną kwestią jest VAT w JDG. Jeśli jesteś czynnym podatnikiem VAT i masz prawo do odliczenia podatku od konkretnego zakupu, w KPiR co do zasady ujmujesz koszt bez tej części VAT, którą możesz odliczyć. Przykładowo faktura za reklamę na 1230 zł brutto, zawierająca 230 zł VAT podlegającego odliczeniu, oznacza zwykle 1000 zł kosztu podatkowego. Jeśli korzystasz ze zwolnienia z VAT i nie masz prawa do jego odliczenia, kosztem będzie zazwyczaj kwota brutto. Są jednak sytuacje, w których VAT nie podlega odliczeniu w całości albo tylko częściowo, dlatego nie można przyjąć jednej zasady dla wszystkich zakupów.
Ważny jest również moment zapisania kosztu w księdze. Przy uproszczonej metodzie rozliczania kosztów zwykle bierze się pod uwagę datę wystawienia faktury lub innego odpowiedniego dokumentu, a nie sam dzień zapłaty. Nie jest to jednak reguła obowiązująca bez wyjątku, ponieważ niektóre rodzaje wydatków mają własne zasady rozliczania. Dlatego najlepiej na bieżąco zbierać faktury i dokumenty dotyczące działalności, zamiast odtwarzać historię zakupów na podstawie wyciągu bankowego kilka miesięcy później.
Krok 3. Uwzględniaj zwroty, rabaty i niesprzedane produkty
W sklepie internetowym nie każda sprzedaż kończy się zatrzymaniem pieniędzy od klienta. Kupujący mogą zwracać produkty, korzystać z rabatów lub rezygnować z zamówień. Takie sytuacje również trzeba odpowiednio uwzględniać w księgowości. Jeśli pominiesz zwrot towaru, możesz wykazać przychód wyższy od tego, który powinien zostać uwzględniony w rozliczeniu podatkowym. Dlatego dane dotyczące zwrotów i korekt są równie ważne jak informacje o nowych zamówieniach.
Załóżmy, że w sierpniu klient kupił buty za 246 zł brutto, a we wrześniu zdecydował się je zwrócić. Jeśli pierwotna sprzedaż została prawidłowo rozliczona, a we wrześniu wystawiono dokument potwierdzający zwrot, korekta przychodu co do zasady dotyczy września. Inaczej wygląda sytuacja, gdy pierwotny zapis zawierał błąd rachunkowy lub oczywistą pomyłkę. Wtedy trzeba poprawić błędne rozliczenie, a nie traktować korektę jak nową sytuację handlową. Z tego powodu warto zachowywać dokumenty potwierdzające zwroty, rabaty i pozostałe zmiany wartości zamówień.
Równie ważne jest unikanie podwójnego księgowania sprzedaży. Może się to zdarzyć na przykład wtedy, gdy klient otrzymał paragon fiskalny, a później poprosił o fakturę dokumentującą ten sam zakup. Jeżeli sprzedaż została już ujęta w księdze na podstawie raportu fiskalnego, nie można ponownie dodać jej jako kolejnego przychodu tylko dlatego, że wystawiono fakturę. W przeciwnym razie Twoje rozliczenia pokażą wyższą sprzedaż niż ta, która rzeczywiście miała miejsce.
Kolejnym elementem, o którym początkujący właściciele sklepów często zapominają, jest remanent, nazywany również spisem z natury. To po prostu zestawienie towarów, które nadal należą do Twojej firmy i pozostają niesprzedane w określonym momencie, na przykład na koniec roku. W remanencie trzeba uwzględnić odpowiednie produkty znajdujące się zarówno w Twoim magazynie, jak i u zewnętrznej firmy zajmującej się przechowywaniem oraz wysyłką zamówień, jeśli nadal są Twoją własnością.
Dlaczego to takie ważne? Wyobraź sobie, że pod koniec grudnia kupujesz produkty za 20 000 zł, ale do końca roku udaje Ci się sprzedać tylko część z nich. Pozostałe towary nadal leżą w magazynie i będą sprzedawane w kolejnym roku. Nie możesz więc zakładać, że cały zakup o wartości 20 000 zł ostatecznie pomniejszy Twój dochód za bieżący rok, niezależnie od stanu magazynu. Wartość niesprzedanych produktów zostanie uwzględniona przy rocznym rozliczeniu poprzez różnicę między remanentem początkowym a końcowym.
Towary handlowe w remanencie wycenia się według zasad podatkowych, co do zasady na podstawie ceny zakupu lub nabycia, a nie ceny detalicznej widocznej w sklepie. Jeżeli ich cena rynkowa w dniu spisu jest niższa, przepisy pozwalają uwzględnić tę niższą wartość. Dzięki prawidłowo przygotowanemu remanentowi możesz ustalić roczny dochód z uwzględnieniem rzeczywistego stanu zapasów. Jest to szczególnie istotne w e-commerce, gdzie przed sezonem sprzedażowym często kupuje się duże partie produktów, które nie zawsze udaje się sprzedać w tym samym roku.
KPiR w praktyce – przykład rozliczenia małego sklepu internetowego
Żeby zobaczyć, jak KPiR działa w rzeczywistości, wyobraź sobie, że prowadzisz jednoosobową działalność gospodarczą i sprzedajesz akcesoria do domu. Twój sklep dopiero się rozwija, ale masz już regularne zamówienia i inwestujesz w reklamę, aby pozyskiwać nowych klientów. Jesteś czynnym podatnikiem VAT, prowadzisz KPiR i rozliczasz podatek dochodowy według skali podatkowej. Wszystkie przykładowe zakupy są związane z działalnością, zostały prawidłowo udokumentowane i spełniają warunki zaliczenia do kosztów podatkowych.
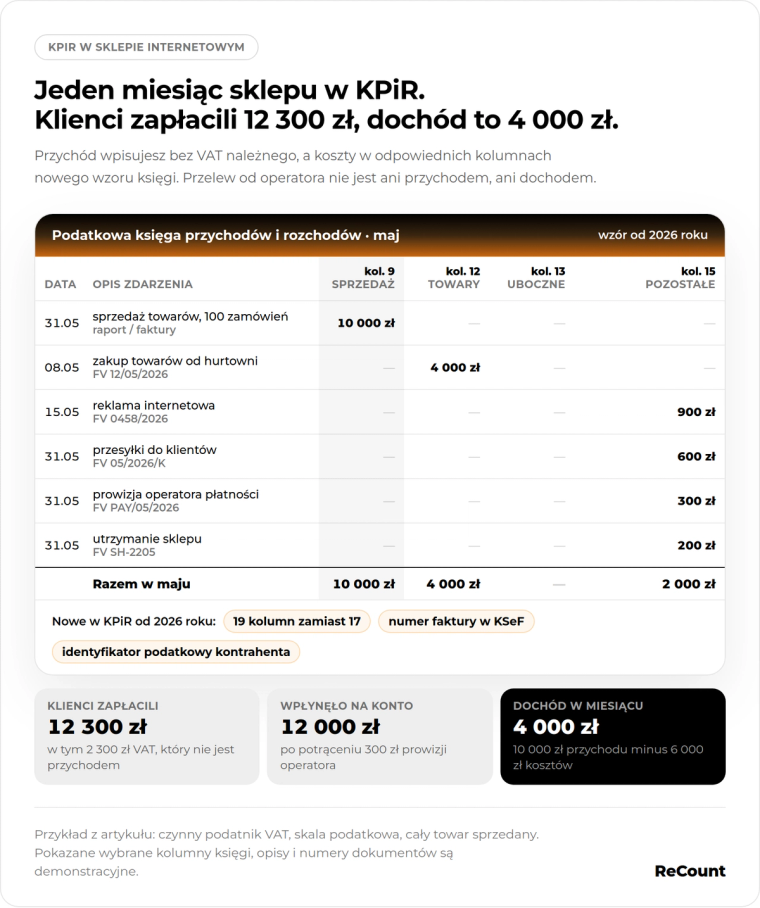
Załóżmy, że w ciągu jednego miesiąca sprzedajesz 100 produktów, każdy za 123 zł brutto. Twoi klienci płacą więc łącznie 12 300 zł, a wszystkie transakcje podlegają stawce VAT 23%. W tej kwocie znajduje się 2300 zł podatku VAT, dlatego na potrzeby PIT przychód ze sprzedaży wynosi 10 000 zł. To właśnie tę wartość uwzględniasz jako przychód podatkowy w KPiR. W obowiązującym od 2026 roku wzorze księgi przychody ze sprzedaży towarów i usług trafiają do kolumny 9.
Przejdźmy teraz do kosztów. Załóżmy, że zakup sprzedanych produktów kosztował Cię 4000 zł netto. Na reklamę sklepu przeznaczyłeś 900 zł netto, a na przesyłki do klientów wydałeś 600 zł netto. Dodatkowo zapłaciłeś 300 zł prowizji za obsługę płatności oraz 200 zł netto za bieżące utrzymanie sklepu. Przyjmujemy, że prowizja za obsługę płatności jest zwolniona z VAT, natomiast od pozostałych zakupów masz prawo do pełnego odliczenia tego podatku. Wszystkie wymienione wydatki są kosztami podatkowymi i nie wymagają szczególnego sposobu rozliczania.
Łącznie daje to 6000 zł kosztów podatkowych. W rozpatrywanym miesiącu przychód wynosi 10 000 zł, a po odjęciu kosztów pozostaje 4000 zł dochodu. Zakładamy przy tym, że wszystkie zakupione towary zostały sprzedane, nie wystąpiły zwroty ani korekty i nie ma innych okoliczności wpływających na wynik. Kwota 4000 zł jest więc uproszczonym miesięcznym dochodem, a nie sumą pieniędzy, które możesz bez dodatkowych rozliczeń wypłacić sobie z firmy.
Wróćmy jeszcze na moment do prowizji. Jeśli operator płatności potrącił wspomniane 300 zł za obsługę transakcji, a opłata ta była zwolniona z VAT, na konto Twojego sklepu trafiło 12 000 zł zamiast pełnej kwoty 12 300 zł zapłaconej przez klientów. Nie zmienia to jednak przychodu podatkowego w wysokości 10 000 zł. Prowizję rozliczasz oddzielnie jako koszt prowadzenia działalności. Przelew od operatora jest po prostu rozliczeniem pieniędzy ze sprzedaży po pobraniu opłaty za jego usługę.
A ile podatku dochodowego zapłacisz od tych 4000 zł? To zależy od Twojej formy opodatkowania, dochodów osiągniętych od początku roku oraz przysługujących odliczeń. Przy skali podatkowej znaczenie ma między innymi wspomniana wcześniej kwota wolna od podatku i wysokość całorocznego dochodu podlegającego opodatkowaniu. Jeśli korzystasz z podatku liniowego, zasady wyliczania podatku będą inne. Trzeba również pamiętać o składkach ZUS oraz składce zdrowotnej, które mogą wpływać na całkowite obciążenia przedsiębiorcy i w określonych przypadkach na rozliczenie podatkowe.
Ten przykład pokazuje, dlaczego księgowość jednoosobowej firmy nie powinna ograniczać się do sprawdzania salda konta bankowego. Sam fakt, że klienci zapłacili 12 300 zł, nie oznacza, że tyle zarobiłeś. Musisz jeszcze uwzględnić VAT, zakup towarów, reklamę, wysyłkę i pozostałe koszty. A jeśli część kupionych produktów pozostanie niesprzedana na koniec roku, roczny dochód trzeba będzie odpowiednio skorygować o wartość remanentu. Dopiero zebranie wszystkich tych informacji daje podstawę do prawidłowego rozliczenia podatku.
Co się stanie, jeśli nie będziesz prawidłowo prowadzić KPiR?
Błędy w KPiR mogą wydawać się drobiazgami, szczególnie na początku prowadzenia sklepu, gdy liczba zamówień nie jest jeszcze duża. Problem pojawia się jednak wtedy, gdy nieprawidłowe zapisy powtarzają się przez kolejne tygodnie lub miesiące. W takiej sytuacji nawet niewielkie różnice mogą stopniowo się kumulować, a ich poprawienie wymaga później przeanalizowania wielu dokumentów. Co więcej, źle prowadzona księgowość może wpływać nie tylko na wysokość podatku, ale także na ocenę rentowności Twojego biznesu.
Jednym z najczęstszych błędów jest traktowanie wpływów na konto jako pełnej informacji o sprzedaży. Wyobraź sobie, że w ciągu miesiąca Twoi klienci zapłacili za produkty 50 000 zł, ale operatorzy płatności i platformy sprzedażowe potrącili część tej kwoty na prowizje. Jeśli rozliczasz jedynie przelewy, które ostatecznie otrzymałeś, możesz wykazać nieprawidłowy przychód. W zależności od pozostałych okoliczności skutkiem może być zaniżenie podstawy opodatkowania i konieczność dopłaty podatku. Jeżeli powstanie zaległość podatkowa, mogą pojawić się również odsetki za zwłokę.
Problem może działać też w drugą stronę. Jeżeli przypadkowo zaksięgujesz tę samą sprzedaż dwa razy, na przykład raz na podstawie raportu fiskalnego, a drugi raz na podstawie faktury, zawyżysz przychód. To może oznaczać wyższy podatek, niż powinieneś zapłacić. Podobnie będzie, jeśli nie uwzględnisz zwrotów od klientów albo pominiesz część prawidłowo udokumentowanych kosztów. W takich przypadkach Twoja firma może ponosić większe obciążenia podatkowe, niż wynikałoby to z prawidłowego rozliczenia.
Poważniejszym problemem może być nieprawidłowe rozliczenie niesprzedanych towarów. Załóżmy, że pod koniec roku kupujesz dużą partię produktów z myślą o sprzedaży w kolejnych miesiącach. Jeśli zapomnisz uwzględnić je w remanencie, możesz wykazać niewłaściwy dochód roczny i na tej podstawie obliczyć nieprawidłowy podatek. Im większy magazyn, tym większe znaczenie mogą mieć takie błędy. Dotyczy to również produktów przechowywanych u zewnętrznych operatorów logistycznych, o których łatwo zapomnieć podczas przygotowywania spisu.
Niekompletna dokumentacja również może prowadzić do problemów. Jeśli nie masz odpowiednich faktur lub innych wymaganych dowodów potwierdzających poniesienie kosztu, urząd skarbowy może zakwestionować jego rozliczenie. W zależności od rodzaju błędu i okoliczności może to skutkować koniecznością skorygowania księgi, dopłatą podatku, odsetkami, a w poważniejszych przypadkach również odpowiedzialnością przewidzianą w przepisach karnych skarbowych. Nie oznacza to, że każda pomyłka automatycznie kończy się karą, ale nie warto lekceważyć błędów tylko dlatego, że dotyczą niewielkich kwot.
Dla rozwijającego się sklepu równie dotkliwe mogą być konsekwencje biznesowe. Jeśli nie masz prawidłowych danych o kosztach, możesz błędnie ocenić, ile naprawdę zarabiasz na sprzedaży. W rezultacie łatwo przeznaczyć zbyt dużo pieniędzy na reklamę, zamówić więcej towarów, niż jesteś w stanie sprzedać, albo nie odłożyć wystarczającej kwoty na podatek. Dlatego regularne prowadzenie KPiR jest ważne nie tylko ze względu na urząd skarbowy, lecz także dla zachowania kontroli nad finansami sklepu.
Czy w 2026 roku można prowadzić KPiR samodzielnie?
Tak, prowadzenie KPiR samodzielnie jest możliwe, ale w 2026 roku trzeba zwrócić szczególną uwagę na zmieniające się zasady dokumentowania i przekazywania danych księgowych. Jeśli dopiero zaczynasz działalność, masz niewielką liczbę zamówień i sprzedajesz produkty przede wszystkim klientom w Polsce, samodzielne prowadzenie księgi może wydawać się stosunkowo proste. Musisz jednak pamiętać, że oprócz zapisywania przychodów i kosztów odpowiadasz również za ich prawidłową kwalifikację, kompletność dokumentów oraz przestrzeganie terminów.
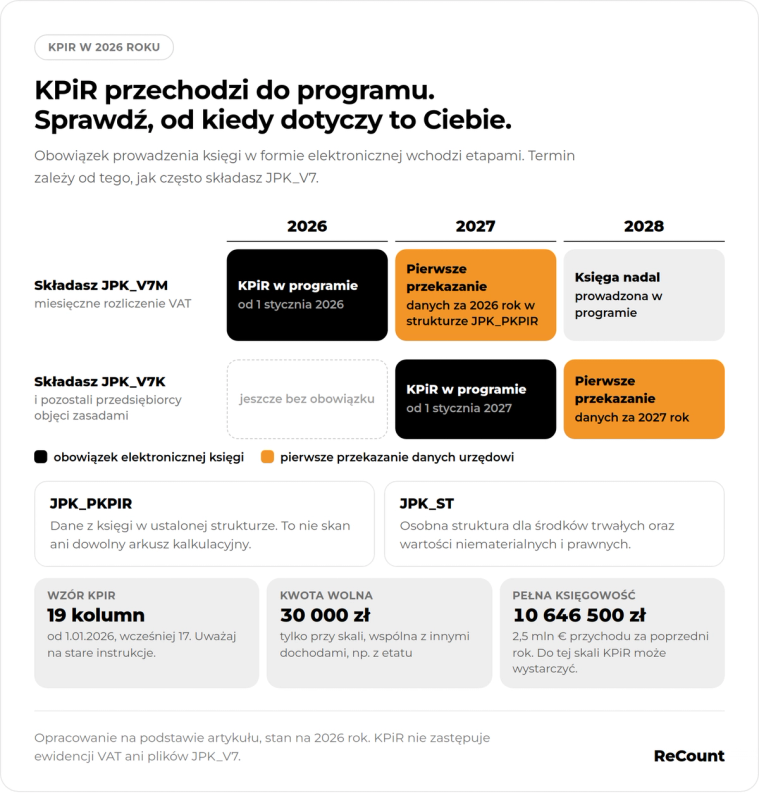
Od 1 stycznia 2026 roku obowiązuje nowy wzór KPiR, który zawiera 19 kolumn zamiast wcześniejszych 17. Pojawiły się między innymi pola dotyczące numerów identyfikujących faktury w Krajowym Systemie e-Faktur (KSeF) oraz identyfikatorów podatkowych kontrahentów. Zmieniła się także numeracja kolumn przeznaczonych na poszczególne rodzaje przychodów i kosztów. Jeśli korzystasz ze starszych instrukcji prowadzenia księgi, musisz więc uważać, ponieważ wskazane w nich numery kolumn mogą być już nieaktualne.
Kolejną zmianą jest stopniowe wprowadzanie obowiązku prowadzenia ksiąg podatkowych w formie elektronicznej. Od 2026 roku dotyczy on przedsiębiorców rozliczających PIT, którzy są zobowiązani do przesyłania miesięcznych plików JPK_V7M. Oznacza to, że należący do tej grupy właściciele sklepów internetowych muszą prowadzić KPiR przy użyciu odpowiedniego programu komputerowego. Dane dotyczące 2026 roku będą po raz pierwszy przekazywane urzędowi skarbowemu w wymaganej elektronicznej strukturze w 2027 roku.
Pozostali przedsiębiorcy objęci tymi zasadami, w tym podatnicy przesyłający kwartalne JPK_V7K, zostaną objęci obowiązkiem prowadzenia elektronicznych ksiąg od 1 stycznia 2027 roku. W ich przypadku pierwsze obowiązkowe przekazanie danych za rok 2027 nastąpi w 2028 roku. W praktyce oznacza to, że nawet jeśli obecnie możesz jeszcze korzystać z innego sposobu prowadzenia KPiR, warto wcześniej przygotować się do przejścia na rozwiązanie elektroniczne.
Z elektroniczną księgowością wiąże się również pojęcie JPK_PKPIR. Jest to specjalny format pliku zawierającego dane z podatkowej księgi przychodów i rozchodów, który służy do przekazywania informacji urzędowi skarbowemu. Nie jest to zwykły skan dokumentu ani dowolne zestawienie przygotowane w arkuszu kalkulacyjnym. Dane muszą mieć odpowiednią strukturę, aby mogły zostać prawidłowo odczytane przez systemy administracji skarbowej. Osobna struktura JPK_ST dotyczy danych o środkach trwałych oraz wartościach niematerialnych i prawnych.
Warto również rozróżniać rozliczenia PIT i VAT w JDG. KPiR pomaga ustalać dochód na potrzeby podatku dochodowego, natomiast VAT ma własne zasady ewidencjonowania i rozliczania. Prowadzenie KPiR nie zastępuje więc ewidencji VAT ani obowiązków związanych z odpowiednimi deklaracjami i plikami JPK. Jeśli jesteś czynnym podatnikiem VAT, musisz zadbać o prawidłowe prowadzenie obu rodzajów rozliczeń.
Czy w takim razie warto prowadzić księgowość samodzielnie? Przy niewielkiej skali działalności może to być rozwiązanie, jeśli masz czas na regularne porządkowanie dokumentów, znasz podstawowe obowiązki podatkowe i korzystasz z odpowiedniego sposobu ewidencjonowania danych. Sytuacja staje się jednak bardziej wymagająca, gdy sklep obsługuje coraz więcej zamówień, sprzedaje przez kilka platform, współpracuje z zewnętrznymi magazynami albo rozpoczyna sprzedaż zagraniczną.
W przypadku ekspansji dochodzą często dodatkowe zagadnienia, takie jak rozliczanie transakcji w walutach obcych czy zagranicznego VAT. Wtedy problemem może być już nie samo wprowadzanie danych do KPiR, ale prawidłowe ustalenie, jak należy rozliczyć konkretną transakcję. W takich sytuacjach pomoc księgowej znającej specyfikę e-commerce może pozwolić uniknąć kosztownych błędów i ograniczyć czas poświęcany na sprawy administracyjne.
Jak ogarnąć KPiR w sklepie internetowym bez zbędnego stresu?
Prawidłowe prowadzenie KPiR nie musi oznaczać codziennego analizowania przepisów podatkowych. Najważniejsze jest stworzenie prostego sposobu organizacji dokumentów i regularnego kontrolowania sprzedaży oraz wydatków. Im wcześniej wyrobisz sobie odpowiednie nawyki, tym łatwiej będzie Ci poradzić sobie z księgowością, kiedy liczba zamówień zacznie rosnąć. Dobrze zorganizowany proces przydaje się zarówno wtedy, gdy samodzielnie prowadzisz księgę, jak i w sytuacji, gdy korzystasz z usług biura rachunkowego.
Zacznij od uporządkowania dokumentów sprzedaży. Zadbaj o to, aby faktury, raporty fiskalne i pozostałe wymagane zestawienia były kompletne i odpowiadały rzeczywiście zrealizowanym zamówieniom. Regularnie sprawdzaj również informacje o płatnościach, ponieważ kwoty wypłacane przez operatorów mogą różnić się od wartości sprzedaży ze względu na prowizje i inne potrącenia. Nie zapominaj o dokumentach dotyczących zakupów towarów, reklam, usług kurierskich i pozostałych wydatków związanych z prowadzeniem sklepu.
Warto też ustalić stały sposób obsługi zwrotów i reklamacji. Gdy klient odsyła produkt, zadbaj o odpowiednią dokumentację i przekazanie informacji potrzebnych do rozliczenia korekty. Jeśli prowadzisz magazyn, kontroluj również liczbę dostępnych produktów oraz miejsca, w których są przechowywane. Dzięki temu przygotowanie rocznego remanentu będzie znacznie prostsze, a ryzyko pominięcia części zapasów mniejsze.
Przynajmniej raz w miesiącu sprawdzaj, czy wszystkie dokumenty potrzebne do rozliczenia trafiły do księgowości, czy prowizje zostały prawidłowo wykazane i czy nie pojawiły się nierozliczone zwroty. Pamiętaj również o terminowym wprowadzaniu zapisów do księgi. W przypadku przychodów dokumentowanych fakturami przepisy przewidują dokonanie zapisów najpóźniej do 20. dnia następnego miesiąca, natomiast przy innych sposobach dokumentowania sprzedaży mogą obowiązywać odmienne terminy. Regularność pozwala uniknąć sytuacji, w której przed rozliczeniem podatku musisz nagle przeanalizować kilkaset zamówień z ostatnich tygodni.
Jeśli rozwijasz sklep i coraz więcej czasu poświęcasz na rozliczenia, warto rozważyć przekazanie księgowości specjalistom. W ReCount możesz uzyskać wsparcie w prowadzeniu księgowości e-commerce, porządkowaniu dokumentów i rozliczaniu działalności, aby mieć większą kontrolę nad finansami bez konieczności samodzielnego analizowania każdej kwestii podatkowej.
Dzięki temu łatwiej skupisz się na tym, co bezpośrednio wpływa na rozwój Twojego sklepu: pozyskiwaniu klientów, rozszerzaniu oferty i zwiększaniu sprzedaży. Niezależnie od tego, czy dopiero zakładasz JDG, czy przygotowujesz się do ekspansji na nowe rynki, prawidłowo prowadzona KPiR pomoże Ci uporządkować rozliczenia i podejmować decyzje biznesowe na podstawie wiarygodnych danych.
Zespół ReCount
Księgowość e-commerce
Materiał przygotowany przez zespół księgowy ReCount na podstawie powtarzających się przypadków z obsługi firm e-commerce. Treści mają charakter poglądowy i nie zastępują indywidualnej porady.